ASML ASML Holding N.V. - New York Registry Shares
NASDAQ · Semiconductors · Ver en SEC EDGAR ↗ 10-K/10-Q Feb 25, 2026ASML Instantánea de la Acción Precio, capitalización bursátil, P/E, BPA, ROE, deuda/capital, rango de 52 semanas
ASML Gráfico del Precio de la Acción OHLCV diario con indicadores técnicos — desplace, amplíe y personalice su vista
La granularidad de las barras se adapta al período seleccionado; pase el ratón sobre el gráfico para ver la apertura/máximo/mínimo/cierre de una barra.
| Fecha ex-dividendo | División | Tipo |
|---|---|---|
| 1 de octubre de 2007 | 1-for-1 | Inversa |
| 17 de abril de 2000 | 3-for-1 | Adelante |
| 8 de mayo de 1998 | 2-for-1 | Adelante |
| 12 de mayo de 1997 | 2-for-1 | Adelante |
Acerca de ASML Holding N.V. - New York Registry Shares Descripción general de la empresa de Wikipedia
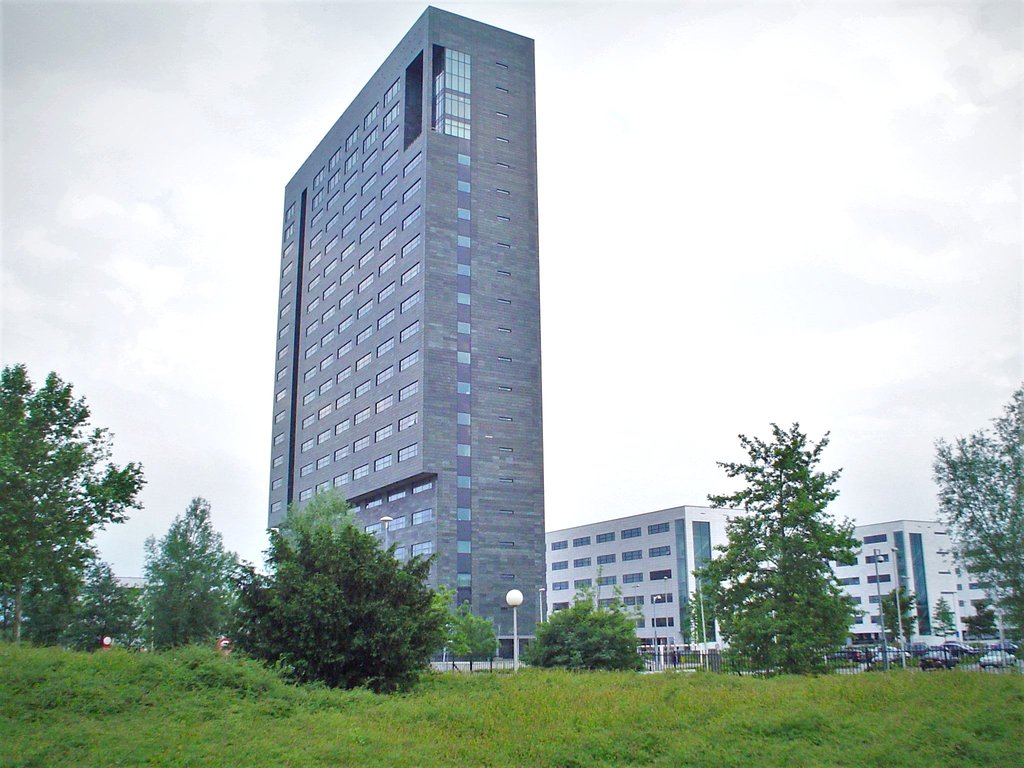
ASML Holding N.V. (comúnmente abreviado como ASML, originalmente siglas de Advanced Semiconductor Materials Lithography) es una empresa tecnológica neerlandesa dedicada a la fabricación de máquinas para la producción de circuitos integrados. Se trata del mayor proveedor del mundo de sistemas de fotolitografía para la industria de los semiconductores, con más de 5/6 del mercado mundial.
Desde 2023 es el mayor proveedor mundial de máquinas de fotolitografía y el único proveedor mundial de máquinas de fotolitografía ultravioleta extrema (EUV) necesarias para fabricar los chips más avanzados. A marzo de 2024, ASML era la empresa tecnológica europea más valorada, con una capitalización bursátil de unos 397.000 millones de dólares.
La sede corporativa de ASML se encuentra en Veldhoven (Países Bajos) y es el lugar de investigación, desarrollo, fabricación y montaje. ASML emplea a más de 42.000 personas de 143 nacionalidades y cuenta con una red de casi 5.000 proveedores de primer nivel. ASML tiene una base de clientes en todo el mundo y más de sesenta puntos de servicio en dieciséis países. Tiene oficinas en los Países Bajos, Estados Unidos, Bélgica, Francia, Alemania, Irlanda, Israel, Italia, Reino Unido, China, Hong Kong, Japón, Corea del Sur, Malasia, Singapur y Taiwán
La empresa cotiza como ASML en las bolsas AEX y NASDAQ. También forma parte del Euro Stoxx 50 y del NASDAQ-100.
Productos
Las máquinas de fotolitografía fabricadas por ASML se utilizan en la producción de chips de ordenador y otros dispositivos electrónicos avanzados. En estas máquinas, los patrones se proyectan ópticamente sobre una oblea de silicio que se cubre con una película de material sensible a la luz (fotorresistente). Este procedimiento se repite docenas de veces en una sola oblea. La fotorresistencia se procesa posteriormente para crear los circuitos electrónicos reales en el silicio. Las imágenes ópticas que manejan las máquinas de ASML se utilizan en la fabricación de casi todos los circuitos integrados. En 2010, ASML tenía el 67 % de las ventas mundiales de máquinas de litografía con una competencia compuesta en aquel entonces por Ultratech, Canon y Nikon.
Litografía de inmersión
Desde que la litografía de inmersión fue propuesta por primera vez por Burn-Jeng Lin en la década de 1970, ASML cooperó con Taiwan Semiconductor Manufacturing (TSMC). En 2004, TSMC comenzó la producción comercial de nodos semiconductores de 90 nanómetros utilizando litografía de inmersión ASML. A partir de 2011, su sistema TWINSCAN NXT:1950i de gama alta se utilizó para producir características hasta 32 nanómetros a hasta 200 wafers por hora, utilizando un lente de inmersión en agua y un láser de fluoruro de argón que produce luz a una longitud de onda de 193 nm. A partir de 2011, una máquina de litografía media costó 27 millones de euros.
Litografía DUV
Los dispositivos de litografía ultravioleta profunda (DUV) de ASML utilizan luz que penetra el espectro UV para imprimir las pequeñas características que forman la estructura del microchip.
Litografía EUV
Las máquinas de litografía ultravioleta extrema (EUV) producen luz en el 13,5 Rango de longitud de onda de nm cuando un láser de alta energía se enfoca en gotas microscópicas de estaño fundido para producir un plasma, que luego emite luz EUV. La luz rebota en los espejos Zeiss sobre la superficie de una oblea de silicio para generar los diseños del chip.
En 2009, el centro de investigación IMEC de Bélgica produjo el primer 22 nn funcional del mundo. Celdas CMOS de memoria estáticas de memoria de acceso aleatorio con un prototipo de máquina de litografía EUV. Después de décadas de desarrollo, ASML envió la primera máquina de producción de litografía ultravioleta extrema en 2011 o 2013.
En 2022 , ASML ha enviado alrededor de 140 sistemas EUV, y es la única compañía en fabricarlos. El producto EUV más vendido de ASML ha sido el TWINSCAN NXE:3600D, que cuesta hasta $200 millones. El envío de la máquina del tamaño de un camión requiere mover 180 toneladas con tres Boeing 747s.
ASML está trabajando en la próxima generación de sistemas EUV, con los primeros envíos a los clientes para fines de I+D que se espera que se realicen a finales de 2023. La plataforma se designa High-NA ya que aumentará la apertura numérica (NA) de 0.33 a 0.55, y se espera que cada sistema cueste $300 millones.
Historia
La empresa, originalmente llamada ASM Lithography, se denomina ASML como nombre oficial y no como abreviatura. Fue fundada en 1984 como una empresa conjunta entre las empresas holandesas ASM y Philips . Actualmente es una empresa pública. Cuando la empresa se independizó en 1988, se decidió que no era deseable cambiar el nombre y la abreviatura ASML se convirtió en el nombre oficial de la empresa.
ASML lanzó el sistema de litografía PAS 5500 en 1991, que se convirtió en una plataforma extremadamente exitosa para la compañía. El PAS 5500 fue utilizado por primera vez por Micron Technology, que era uno de los mayores productores mundiales de memoria y almacenamiento de computadoras, y el mayor cliente de ASML en ese momento. El éxito de la línea PAS 5500 impulsó a ASML a una fuerte competencia con Canon y Nikon, que eran los líderes en esa era del mercado de litografía.
En 1997, ASML comenzó a estudiar un cambio hacia el uso de ultravioleta extrema y en 1999 se unió a un consorcio, incluido Intel y otros dos fabricantes de chips de Estados Unidos, con el fin de explotar la investigación fundamental realizada por el Departamento de Energía de Estados Unidos. Debido a que la CRADA que opera bajo es financiada por el contribuyente estadounidense, la concesión de licencias debe ser aprobada por el Congreso. Colaboró con el IMEC y Sematech belgas y se dirigió a Carl Zeiss en Alemania por su necesidad de espejos.
En 2000, ASML adquirió el Grupo Silicon Valley (SVG), un fabricante de equipos de litografía estadounidense también con licencia para los resultados de la investigación de EUV, en un intento por suministrar escáneres de 193 nm a Intel Corp.
En 2002, se convirtió en el mayor proveedor de sistemas de fotolitografía.
A finales de 2008, ASML experimentó una gran caída en las ventas, lo que llevó a la gerencia a reducir la fuerza laboral en aproximadamente 1000 en todo el mundo, en su mayoría trabajadores contratados y a solicitar apoyo del fondo nacional holandés de desempleo para evitar despidos aún mayores. Dos años y medio después, ASML esperaba un ingreso récord.
En julio de 2012, Intel anunció un acuerdo para invertir 4.100 millones de dólares en ASML a cambio de una propiedad del 15%, con el fin de acelerar la transición de 300 milímetros a 450 Obleas de mm y mayor desarrollo de la litografía EUV. Este acuerdo no tenía derechos exclusivos sobre futuros productos de ASML y, en julio de 2012, ASML ofrecía otro 10% de las acciones a otras empresas. Como parte de su estrategia EUV, ASML anunció la adquisición del fabricante de fuentes DUV y EUV Cymer en octubre de 2012.
En noviembre de 2013, ASML detuvo el desarrollo de equipos de litografía de 450 mm, citando un tiempo incierto de la demanda de los fabricantes de chips.
En 2015, ASML sufrió un robo de propiedad intelectual. Se encontró a varios empleados robando datos confidenciales de su filial de software de Silicon Valley que desarrolla software para la optimización de máquinas.
En junio de 2016, ASML anunció sus planes de adquirir a Hermes Microvision Inc. con sede en Taiwán por aproximadamente $3.1 mil millones para agregar tecnología para crear semiconductores más pequeños y más avanzados.
En 2018, la administración Trump intentó bloquear la venta de tecnología ASML a China, pero a partir de 2021, la escasez global de chips en curso así como la "guerra fría tecnológica" entre Estados Unidos y China habían sido una oportunidad de negocio para ASML.
En noviembre de 2020, ASML reveló que había adquirido a la empresa alemana de fabricación de vidrio óptico Berliner Glas Group con el fin de satisfacer la creciente necesidad de componentes para sus sistemas EUV.
En julio de 2021, el Comisionado Europeo Thierry Breton, visitó ASML y anunció un objetivo de al menos el 20% de la producción mundial de semiconductores en Europa para 2030, y apoyo a través de una Alianza Europea en semiconductors. Después de informar los ingresos en julio de 2021, la compañía dijo que tenía un monopolio cercano para las máquinas utilizadas por TSMC y Samsung Electronics para hacer los chips avanzados.
En febrero de 2023, ASML afirmó que un extrabajador en China "supuestamente" robó información sobre la tecnología de la compañía. Esta no es la primera vez que ASML está vinculada a una infracción de propiedad intelectual relacionada con China. En su informe anual de 2021, ASML mencionó que Dongfang Jingyuan Electron Limited "está comercializando activamente productos en China que podrían infringir los derechos de propiedad intelectual de ASML". En ese momento, el Departamento de Comercio de los Estados Unidos expresó su preocupación por el Espionaje económico contra ASML. En octubre de 2023, el periódico holandés NRC Handelsblad informó que el ex empleado que "supuestamente" robó datos sobre la tecnología de ASML posteriormente se fue a trabajar para Huawei.
En marzo de 2023, el gobierno holandés impuso restricciones a las exportaciones de chips para proteger la seguridad nacional. Esta medida afectó a ASML como una de las empresas más importantes en la cadena de suministro de microchips mundial. Los requisitos de licencia de exportación entraron en vigor en septiembre de 2023.
En junio de 2023, el Instituto de Derechos Humanos de los Países Bajos dictaminó que a pesar de la constitución del país que prohíbe la discriminación basada en la nacionalidad, a ASML se le permitió rechazar solicitudes de empleo de residentes de países sujetos a sanciones bajo los Reglamentos de Administración de Exportaciones de los Estados Unidos (como Cuba, Irán, Corea del Norte y Siria) con el fin de mantenerse conforme con la ley estadounidense.
En enero de 2024, el gobierno holandés impuso restricciones adicionales al envío de algunos equipos avanzados de fabricación de chips a China.
== Referencias ==
Fuente: Wikipedia, CC BY-SA 4.0 · Ver en Wikipedia ↗
Rendimiento a 10 años Tendencias de ingresos, beneficio neto, márgenes y BPA
Valoración Ratios P/E, P/S, P/B, EV/EBITDA: ¿está la acción cara o barata?
| Métrica | Tendencia a 5 años | ASML | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| P/E | 64.4promedio 5A ≈42.3 | ≈42.3 | · | · | |
| P/S | 18.8promedio 5A ≈12.1 | ≈12.1 | · | · | |
| P/B (P/C) | 31.3promedio 5A ≈22.8 | ≈22.8 | · | · | |
| EV / EBITDA | 49.0promedio 5A ≈32.7 | ≈32.7 | · | · | |
| Price / FCF (Precio / FCF) | 55.3promedio 5A ≈44.0 | ≈44.0 | · | · | |
| Price / Cash Flow (Precio / Flujo de Caja) | 48.4promedio 5A ≈33.3 | ≈33.3 | · | · | |
| EV / Revenue (EV / Ingresos) | 18.5promedio 5A ≈11.9 | ≈11.9 | · | · | |
| EV / FCF | 54.5promedio 5A ≈43.4 | ≈43.4 | · | · | |
| Price / Tangible Book (Precio / Valor Contable Tangible) | 42.2promedio 5A ≈43.6 | ≈43.6 | · | · |
La mediana de empresas comparables se calcula sobre una base estandarizada por métrica y puede no coincidir siempre con la base TTM/MRQ que se muestra para esta acción.
Rentabilidad Márgenes brutos, operativos y netos; ROE, ROA, ROIC
| Métrica | Tendencia a 5 años | ASML | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Gross Margin (Margen Bruto) | 52.8%promedio 5A ≈51.7% | ≈51.7% | · | · | |
| Operating Margin (Margen Operativo) | 34.6%promedio 5A ≈33.3% | ≈33.3% | · | · | |
| EBITDA Margin (Margen EBITDA) | 37.7%promedio 5A ≈36.1% | ≈36.1% | · | · | |
| Pretax Margin (Margen antes de impuestos) | 34.9%promedio 5A ≈33.3% | ≈33.3% | · | · | |
| Net Profit Margin (Margen de Beneficio Neto) | 29.4%promedio 5A ≈28.6% | ≈28.6% | · | · | |
| ROA | 19.4%promedio 5A ≈18.9% | ≈18.9% | · | · | |
| ROE | 50.5%promedio 5A ≈55.3% | ≈55.3% | · | · | |
| ROIC | 38.8%promedio 5A ≈38.7% | ≈38.7% | · | · |
Salud financiera Deuda, liquidez, solvencia — solidez del balance general
| Métrica | Tendencia a 5 años | ASML | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Debt / Equity (Deuda / Patrimonio) | 0.2promedio 5A ≈0.4 | ≈0.4 | · | · | |
| Current Ratio (Ratio corriente) | 1.3promedio 5A ≈1.4 | ≈1.4 | · | · | |
| Quick Ratio (Ratio Rápido) | 0.7promedio 5A ≈0.7 | ≈0.7 | · | · | |
| Long-Term Debt / Equity (Deuda a Largo Plazo / Patrimonio) | 0.1promedio 5A ≈0.3 | ≈0.3 | · | · |
Crecimiento Crecimiento de ingresos, BPA y beneficio neto: interanual, CAGR a 3 años, CAGR a 5 años
Aún no hay datos fundamentales para este ticker.
Eficiencia de capital Rotación de activos, rotación de inventario, rotación de cuentas por cobrar
| Métrica | Tendencia a 5 años | ASML | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Asset Turnover (Rotación de Activos) | 0.7promedio 5A ≈0.7 | ≈0.7 | · | · | |
| Inventory Turnover (Rotación de Inventario) | 1.4promedio 5A ≈1.6 | ≈1.6 | · | · | |
| Receivables Turnover (Rotación de Cuentas por Cobrar) | 8.7promedio 5A ≈6.9 | ≈6.9 | · | · | |
| Revenue / Employee (Ingresos / Empleado) | ≈$731.1K | · | · | · |
valor · ≈ promedio 5A · mediana sectorial · veredicto relativo a la mediana
Dividendos Rendimiento, ratio de pago, historial de dividendos, CAGR a 5 años
| Fecha ex-dividendo | Monto | Moneda | Rendimiento |
|---|---|---|---|
| Jul 28, 2026 | $2,14 | USD | ≈0.57% |
| Abr 27, 2026 | $3,18 | USD | ≈0.61% |
| Feb 10, 2026 | $1,88 | USD | ≈0.54% |
| Oct 29, 2025 | $1,86 | USD | ≈0.69% |
| Jul 29, 2025 | $1,85 | USD | ≈1.00% |
| Abr 28, 2025 | $2,09 | USD | ≈1.0% |
| Feb 11, 2025 | $1,57 | USD | ≈0.89% |
| Oct 29, 2024 | $1,64 | USD | ≈0.94% |
| Jul 29, 2024 | $1,64 | USD | ≈0.76% |
| Abr 26, 2024 | $1,87 | USD | ≈0.71% |
| Feb 5, 2024 | $1,56 | USD | ≈0.73% |
| Nov 1, 2023 | $1,53 | USD | ≈1.1% |
| Ago 1, 2023 | $1,59 | USD | ≈0.88% |
| May 1, 2023 | $1,86 | USD | ≈1.6% |
| Feb 6, 2023 | $1,47 | USD | ≈1.2% |
| Nov 3, 2022 | $1,34 | USD | ≈1.5% |
| Ago 4, 2022 | $1,40 | USD | ≈1.3% |
| May 3, 2022 | $3,90 | USD | ≈1.0% |
| Nov 2, 2021 | $2,08 | USD | ≈0.49% |
| May 3, 2021 | $1,87 | USD | ≈0.50% |
Historial de Ganancias EPS real vs estimado, sorpresa %, tasa de aciertos, próxima fecha de resultados
| Período | Informe | EPS Actual | EPS est. | Sorpresa |
|---|---|---|---|---|
| 30 de septiembre de 2026 | $12.93 | $11.04 | 17.1% | |
| 30 de junio de 2026 | $7.58 | $6.93 | 9.4% | |
| 31 de marzo de 2026 | $7.15 | $6.67 | 7.1% | |
| 31 de diciembre de 2025 | $7.34 | $7.71 | -4.8% | |
| 30 de septiembre de 2025 | $5.48 | $5.56 | -1.4% | |
| 30 de junio de 2025 | $5.90 | $5.30 | 11.2% | |
| 31 de marzo de 2025 | $7.34 | $7.71 | -4.8% |
Fundamentales Completos Todas las métricas por año — estado de resultados, balance general, flujo de caja
Estado de resultados
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Cost of Revenue | $15.41B | $13.77B | $13.42B | $10.47B | $8.80B | $7.18B | $6.54B | $5.91B | $4.94B | $3.73B | $3.39B | $3.26B | |
| Gross Profit | $17.26B | $14.49B | $14.14B | $10.70B | $9.81B | $6.80B | $5.28B | $5.03B | $4.02B | $3.15B | $2.90B | $2.60B | |
| R&D Expense | $4.70B | $4.30B | $3.98B | $3.25B | $2.55B | $2.20B | $1.97B | $1.58B | $1.26B | · | · | $1.07B | |
| SG&A Expense | $1.26B | $1.17B | $1.11B | $946M | $726M | $545M | $520M | $488M | $417M | $375M | $346M | $321M | |
| Operating Income | $11.30B | $9.02B | $9.04B | $6.50B | $6.75B | $4.05B | $2.79B | $2.97B | $2.44B | $1.76B | $1.57B | $1.28B | |
| Interest Expense | · | · | $153M | $61M | $55M | $43M | $37M | $42M | $58M | $38M | $27M | $23M | |
| Interest Income | $223M | $182M | $194M | $16M | $10M | · | · | · | · | · | · | · | |
| Pretax Income | $11.41B | $9.04B | $9.08B | $6.46B | $6.71B | $4.02B | $2.77B | $2.94B | $2.39B | $1.79B | $1.55B | $1.27B | |
| Income Tax | $2.01B | $1.68B | $1.44B | $970M | $1.02B | $552M | $192M | $352M | $306M | $234M | $161M | $77M | |
| Net Income | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| EPS (Basic) | $24.73 | $19.25 | $19.91 | $14.14 | $14.36 | $8.49 | $6.16 | $6.10 | $4.81 | $3.66 | $3.22 | $2.74 | |
| EPS (Diluted) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 | |
| Shares (Basic) | 388,500,000 | 393,300,000 | 393,800,000 | 397,700,000 | 409,800,000 | 418,300,000 | 420,800,000 | 424,900,000 | 429,800,000 | 425,600,000 | 430,600,000 | 437,142,000 | |
| Shares (Diluted) | 388,900,000 | 393,600,000 | 394,100,000 | 398,000,000 | 410,400,000 | 419,100,000 | 421,600,000 | 426,400,000 | 431,600,000 | 427,700,000 | 432,600,000 | 439,693,000 | |
| EBITDA | $12.33B | $9.94B | $9.78B | $7.08B | $7.22B | $4.54B | $3.24B | $3.39B | $2.91B | $2.01B | $1.86B | $1.54B |
Balance general
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $12.92B | $12.74B | $7.00B | $7.27B | $6.95B | $6.05B | $3.53B | $3.12B | $2.26B | $2.91B | $2.46B | $2.42B | |
| Short-term Investments | · | · | · | · | · | $1.30B | $1.19B | $913M | $1.03B | $1.15B | $950M | $335M | |
| Receivables | $3.02B | $4.48B | $4.33B | $5.32B | $3.03B | $1.31B | $1.79B | $1.50B | $1.74B | $700M | $804M | $1.05B | |
| Inventory | $11.43B | $10.89B | $8.85B | $7.20B | $5.18B | $4.57B | $3.81B | $3.44B | $2.96B | $2.78B | $2.57B | $2.55B | |
| Prepaid Expense | $1.43B | $1.94B | $1.58B | $1.64B | $1.00B | $802M | $843M | $773M | $510M | $560M | $489M | $390M | |
| Other Current Assets | $350M | $193M | $92M | $266M | $149M | $93M | $131M | $84M | $78M | $89M | $34M | $39M | |
| Current Assets | $30.62B | $30.74B | $24.39B | $23.06B | $18.19B | $15.93B | $12.13B | $10.53B | $8.89B | $8.56B | $7.71B | $7.15B | |
| PP&E (Net) | $7.89B | $6.85B | $5.49B | $3.94B | $2.98B | $2.47B | $2.00B | $1.59B | $1.60B | $1.69B | $1.62B | $1.45B | |
| PP&E (Gross) | $12.82B | $11.06B | $9.08B | $6.99B | $5.62B | $5.02B | $4.30B | $3.71B | $3.43B | $3.30B | $3.01B | $2.60B | |
| Goodwill | $4.59B | $4.59B | $4.59B | $4.56B | $4.56B | $4.63B | $4.54B | $4.54B | $4.54B | $4.87B | $2.62B | $2.36B | |
| Intangibles | $486M | $621M | $742M | $842M | $952M | $1.05B | $1.10B | $1.10B | $1.17B | $1.32B | $738M | $724M | |
| Other Non-current Assets | $13M | $28M | $14M | $16M | $15M | $15M | $19M | $19M | $24M | $22M | $20M | $5M | |
| Total Assets | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Accounts Payable | $3.52B | $3.50B | $2.35B | $2.57B | $2.12B | $1.38B | $1.06B | $964M | $837M | $593M | $528M | $496M | |
| Current Liabilities | $24.26B | $20.05B | $16.27B | $17.98B | $12.30B | $6.60B | $4.69B | $3.79B | $3.17B | $3.28B | $3.11B | $2.89B | |
| Capital Leases | · | · | · | · | $118M | $130M | $154M | $94M | $81M | · | · | · | |
| Deferred Tax | · | · | · | · | · | · | · | $42M | $192M | $278M | $160M | $154M | |
| Other Non-current Liabilities | $432M | $460M | $401M | $455M | $251M | $258M | $241M | $202M | $279M | $616M | $414M | $412M | |
| Total Liabilities | $30.95B | $30.11B | $26.51B | $27.49B | $20.09B | $13.40B | $10.04B | $8.50B | $7.41B | $7.39B | $4.91B | $4.69B | |
| Long-term Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.04B | $3.28B | $1.03B | $1.04B | |
| Total Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.01B | $3.04B | $1.03B | $1.04B | |
| Common Stock | · | · | · | · | · | · | $39M | $39M | $39M | · | · | · | |
| Retained Earnings | $17.59B | $14.41B | $12.38B | $9.05B | $8.32B | $10.73B | $9.52B | $9.20B | $7.31B | $6.28B | $5.28B | $4.65B | |
| Treasury Stock | $2.25B | $476M | $3.31B | $4.64B | $2.42B | $863M | $1.02B | $1.62B | $558M | $796M | $477M | $389M | |
| AOCI | $136M | $454M | $345M | $428M | $334M | $179M | $278M | $285M | $252M | $601M | $472M | $212M | |
| Stockholders' Equity | $19.61B | $18.48B | $13.45B | $8.81B | $10.14B | $13.87B | $12.59B | $11.64B | $10.69B | $9.97B | $8.45B | $7.51B | |
| Liabilities + Equity | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Shares Outstanding | 385,417,665 | 393,283,720 | 393,421,721 | 394,600,000 | 402,600,000 | 416,500,000 | 419,800,000 | 421,100,000 | 427,400,000 | 429,900,000 | 428,000,000 | 432,900,000 |
Flujo de Efectivo
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $1.03B | $919M | $740M | $584M | $471M | $491M | $448M | $423M | $418M | $357M | $297M | $255M | |
| Stock-based Comp | $202M | $173M | $135M | $69M | $118M | $54M | $75M | $46M | $53M | $48M | $59M | $63M | |
| Deferred Tax | $16M | $-66M | $-217M | $-527M | $-367M | $-232M | $-232M | $-292M | $-78M | $76M | $45M | $-59M | |
| Amort. of Intangibles | $124M | $126M | $128M | $135M | $133M | $124M | $115M | $104M | $106M | $64M | $51M | $44M | |
| Other Non-cash | $1.80B | $2.57B | $-3.05B | $2.74B | $4.74B | $761M | $393M | $247M | $-734M | $-210M | $237M | $-430M | |
| Operating Cash Flow | $12.66B | $11.17B | $5.44B | $8.49B | $10.85B | $4.63B | $3.28B | $3.07B | $1.82B | $1.67B | $2.03B | $1.03B | |
| CapEx | $1.57B | $2.07B | $2.16B | $1.28B | $901M | $962M | $767M | $574M | $339M | $316M | $372M | $358M | |
| Investing Cash Flow | $-3.78B | $-2.61B | $-2.69B | $-1.03B | $-72M | $-1.35B | $-1.16B | $-492M | $-1.23B | · | · | · | |
| Debt Issued | · | $22M | $998M | $496M | $0 | $1.49B | $0 | $0 | · | · | · | · | |
| Net Debt Issued | · | $22M | $245M | $-21M | $-12M | $1.48B | $-4M | $-3M | $-243M | $-5M | $-4M | $-4M | |
| Stock Repurchased | $5.95B | $500M | $1.00B | $4.64B | $8.56B | $1.21B | $410M | $1.15B | $500M | $400M | $565M | $700M | |
| Net Stock Activity | $-5.95B | $-500M | $-1.00B | $-4.64B | $-8.56B | $-1.21B | $-410M | $-1.15B | $-500M | $-400M | $-565M | $-700M | |
| Dividends Paid | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M | |
| Financing Cash Flow | $-8.67B | $-2.83B | $-3.00B | $-7.14B | $-9.89B | $-753M | $-1.71B | $-1.72B | $-1.21B | · | · | · | |
| Net Change in Cash | $180M | $5.73B | $-264M | $316M | $902M | $2.52B | $411M | $862M | $-648M | $448M | $39M | $89M | |
| Taxes Paid | $1.62B | $1.10B | $2.57B | $1.73B | $1.24B | $650M | $679M | $554M | $475M | $116M | $127M | $124M | |
| Free Cash Flow | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B | $3.67B | $2.51B | $2.50B | $1.46B | $1.35B | $1.65B | $667M | |
| Levered FCF | · | · | $3.16B | $7.15B | $9.90B | $3.63B | $2.48B | $2.46B | $1.41B | $1.32B | $1.63B | $645M |
Rentabilidad
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% | 48.6% | 44.7% | 46.0% | 45.0% | 44.8% | 46.1% | 44.3% | |
| Operating Margin | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% | 29.0% | 23.6% | 27.1% | 27.6% | 24.4% | 24.9% | 21.9% | |
| Net Margin | 29.4% | 26.8% | 28.4% | 26.6% | 31.6% | 25.4% | 21.9% | 23.7% | 23.4% | 21.7% | 22.1% | 20.4% | |
| Pretax Margin | 34.9% | 32.0% | 33.0% | 30.5% | 36.0% | 28.7% | 23.4% | 26.8% | 27.0% | 24.9% | 24.6% | 21.8% | |
| EBITDA Margin | 37.7% | 35.2% | 35.5% | 33.5% | 38.8% | 32.5% | 27.4% | 31.0% | 32.2% | 29.6% | 29.6% | 26.2% | |
| ROA | 19.4% | 17.1% | 20.6% | 16.9% | 20.5% | 14.2% | 12.1% | 13.5% | 12.0% | 9.7% | 10.9% | 10.1% | |
| ROE | 50.5% | 47.4% | 70.4% | 59.4% | 49.0% | 26.9% | 21.4% | 23.2% | 20.5% | 16.1% | 17.4% | 16.6% | |
| ROIC | 38.8% | 31.7% | 42.1% | 42.3% | 38.9% | 18.9% | 16.5% | 17.8% | 15.9% | 11.2% | 14.9% | 14.1% |
Liquidez y Solvencia
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 | 2.4 | 2.6 | 2.8 | 2.7 | 2.6 | 2.5 | 2.5 | |
| Quick Ratio | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 | 0.4 | 0.6 | 1.5 | 1.5 | 1.5 | 1.4 | 1.3 | |
| Debt / Equity | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| LT Debt / Equity | 0.1 | 0.2 | 0.3 | 0.4 | 0.4 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| Interest Coverage | · | · | 59.2 | 106.9 | 123.6 | 93.6 | 76.3 | 70.9 | 43.4 | 43.6 | 57.1 | 55.5 |
Eficiencia
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.7 | 0.6 | 0.7 | 0.6 | 0.6 | 0.6 | 0.6 | 0.6 | 0.5 | 0.4 | 0.5 | 0.5 | |
| Inventory Turnover | 1.4 | 1.4 | 1.7 | 1.7 | 1.8 | 1.7 | 1.8 | 1.8 | 1.7 | 1.4 | 1.3 | 1.3 | |
| Receivables Turnover | 8.7 | 6.4 | 5.7 | 5.1 | 8.6 | 9.0 | 7.2 | 6.8 | 7.3 | 9.0 | 6.8 | 6.1 |
Por Acción
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $50.89 | $46.98 | $34.19 | $22.33 | $25.19 | $33.29 | $30.00 | $27.64 | $24.98 | $22.84 | $19.60 | $17.35 | |
| Revenue / Share | $84.00 | $71.81 | $69.93 | $53.20 | $45.35 | $33.35 | $28.04 | $25.67 | $20.98 | $15.89 | $14.53 | $13.32 | |
| Cash Flow / Share | $32.55 | $28.37 | $13.81 | $21.32 | $26.43 | $11.04 | $7.77 | $7.21 | $4.17 | $3.90 | $4.68 | $2.33 | |
| Cash / Share | $33.51 | $32.38 | $17.80 | $18.42 | $17.27 | · | · | $7.41 | $5.29 | $6.76 | $5.74 | $5.59 | |
| Dividend / Share | · | $6.40 | $6.10 | $5.80 | $5.50 | $2.75 | · | · | · | · | · | · | |
| EPS (TTM) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 |
Valoración (TTM)
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Net Income TTM | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| Market Cap | $412.34B | $272.58B | $297.79B | $215.60B | $320.53B | $203.14B | $124.24B | $65.53B | $74.29B | $48.24B | $37.99B | $46.68B | |
| Enterprise Value | $403.82B | $264.53B | $295.42B | $212.60B | $318.16B | · | · | $64.50B | $74.01B | $47.22B | $35.61B | $44.97B | |
| P/E | 43.3 | 36.0 | 38.1 | 38.7 | 55.5 | 57.5 | 48.1 | 25.6 | 36.3 | 30.8 | 27.7 | 39.6 | |
| P/S | 12.6 | 9.6 | 10.8 | 10.2 | 17.2 | 14.5 | 10.5 | 6.0 | 8.3 | 7.0 | 6.0 | 8.0 | |
| P/B | 21.0 | 14.8 | 22.1 | 24.5 | 31.6 | 14.7 | 9.9 | 5.6 | 7.0 | 4.9 | 4.5 | 6.2 | |
| P / Tangible Book | 28.4 | 20.5 | 36.7 | 63.2 | 69.2 | 24.8 | · | · | · | · | · | · | |
| P / Cash Flow | 32.6 | 24.4 | 54.7 | 25.4 | 29.6 | 43.9 | 37.9 | 21.3 | 41.3 | 29.0 | 18.8 | 45.5 | |
| P / FCF | 37.2 | 30.0 | 90.6 | 29.9 | 32.2 | 55.4 | 49.5 | 26.2 | 50.9 | 35.7 | 23.0 | 70.0 | |
| EV / EBITDA | 32.8 | 26.6 | 30.2 | 30.0 | 44.1 | · | · | 19.0 | 25.4 | 23.4 | 19.1 | 29.3 | |
| EV / FCF | 36.4 | 29.1 | 89.9 | 29.5 | 32.0 | · | · | 25.8 | 50.7 | 35.0 | 21.5 | 67.4 | |
| EV / Revenue | 12.4 | 9.4 | 10.7 | 10.0 | 17.1 | · | · | 5.9 | 8.3 | 6.9 | 5.7 | 7.7 | |
| Dividend Yield | · | · | · | · | · | · | · | 0.91% | 0.70% | 0.92% | 0.80% | 0.57% | |
| Earnings Yield | 2.3% | 2.8% | 2.6% | 2.6% | 1.8% | 1.7% | 2.1% | 3.9% | 2.8% | 3.2% | 3.6% | 2.5% | |
| Payout Ratio | · | · | · | · | · | · | · | 23.0% | 24.4% | 30.3% | 21.8% | 22.4% | |
| Annual Payout | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M |
Por Acción
| Métrica | Tendencia | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $2.33 | $-0.35 | $0.74 | $1.41 | · | · | · | · | · | · |
Valoración (TTM)
| Métrica | Tendencia | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $4.51B | $1.60B | $2.95B | $3.77B | · | · | · | · | · | · | |
| Net Income TTM | $1.02B | $-151M | $322M | $671M | · | · | · | · | · | · | |
| P/E | 21.4 | -126.5 | 31.7 | 28.8 | · | · | · | · | · | · | |
| Earnings Yield | 4.7% | -0.79% | 3.1% | 3.5% | · | · | · | · | · | · | |
| Annual Payout | $87M | $86M | $108M | $0 | · | · | · | · | · | · |
Período más reciente a la izquierda · valores nulos mostrados como ·
Estados Financieros Estado de resultados, balance general, flujo de caja — anual, últimos 5 años
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Ingresos | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B |
| Margen Bruto % | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% |
| Margen Operativo % | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% |
| Beneficio neto | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B |
| EPS Diluido | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Deuda / Patrimonio | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 |
| Ratio corriente | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 |
| Ratio Rápido | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Flujo de caja libre | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B |
Propietarios institucionales (13F) 2 699 declarantes · $163.9B total · A fecha de 30 de septiembre de 2026
Instituciones que informan tener esta acción en su Formulario 13F trimestral de la SEC. Solo posiciones largas; un solo presentador puede aparecer dos veces para tramos de opciones separados. Las patas de put/call de compensación grandes suelen reflejar la creación de mercado o el inventario cubierto, no la convicción direccional.
| Nuevas posiciones | Posiciones cerradas | Aumentado | Disminuido | Cambio neto de acciones |
|---|---|---|---|---|
| 440 (+73 vs trimestre anterior) | 95 (-5 vs trimestre anterior) | 938 (+133 vs trimestre anterior) | 820 (+32 vs trimestre anterior) | +3.8M |
Comparado con Q1 2026. Las presentaciones del Formulario 13F de la SEC vencen dentro de los 45 días posteriores al final del trimestre, más un pequeño margen para los presentadores tardíos; los trimestres que aún se encuentran dentro de esa ventana se omiten en favor del par más reciente completamente reportado.
| Institución | Valor | Acciones | % de 13F rastreadas | Tipo |
|---|---|---|---|---|
| FMR LLC | $10 898 828 806 | 5 478 341 | 6,65% | Acciones |
| Fisher Asset Management, LLC | $9 425 199 953 | 4 737 614 | 5,75% | Acciones |
| Capital World Investors | $7 408 061 436 | 3 726 679 | 4,52% | Acciones |
| Invesco Ltd. | $6 247 254 210 | 3 140 208 | 3,81% | Acciones |
| STATE FARM MUTUAL AUTOMOBILE INSURANCE CO | $5 487 219 693 | 2 758 173 | 3,35% | Acciones |
| VAN ECK ASSOCIATES CORP | $4 892 868 525 | 2 459 420 | 2,99% | Acciones |
| Capital International Investors | $4 804 665 620 | 2 439 219 | 2,93% | Acciones |
| JPMORGAN CHASE & CO | $4 511 671 022 | 2 395 859 | 2,75% | Acciones |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3 654 402 336 | 1 836 900 | 2,23% | Opción de venta |
| MORGAN STANLEY | $3 557 702 292 | 1 788 291 | 2,17% | Acciones |
| BANK OF AMERICA CORP /DE/ | $3 306 830 984 | 1 662 192 | 2,02% | Acciones |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3 141 524 704 | 1 579 100 | 1,92% | Opción de compra |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $2 912 352 596 | 1 463 906 | 1,78% | Acciones |
| CITADEL ADVISORS LLC | $2 858 029 504 | 1 436 600 | 1,74% | Opción de venta |
| WCM INVESTMENT MANAGEMENT, LLC | $2 728 632 941 | 1 449 003 | 1,67% | Acciones |
| BlackRock, Inc. | $2 550 839 967 | 1 282 190 | 1,56% | Acciones |
| JANE STREET GROUP, LLC | $2 223 398 144 | 1 117 600 | 1,36% | Opción de venta |
| DIMENSIONAL FUND ADVISORS LP | $2 181 016 069 | 1 096 493 | 1,33% | Acciones |
| CITADEL ADVISORS LLC | $1 897 129 984 | 953 600 | 1,16% | Opción de compra |
| WELLINGTON MANAGEMENT GROUP LLP | $1 847 270 638 | 928 538 | 1,13% | Acciones |
| Clearbridge Investments, LLC | $1 781 404 688 | 895 430 | 1,09% | Acciones |
| GOLDMAN SACHS GROUP INC | $1 672 998 070 | 840 939 | 1,02% | Acciones |
| FRANKLIN RESOURCES INC | $1 595 180 440 | 801 824 | 0,97% | Acciones |
| NEUBERGER BERMAN GROUP LLC | $1 499 936 208 | 754 422 | 0,92% | Acciones |
| NORTHERN TRUST CORP | $1 459 321 881 | 733 534 | 0,89% | Acciones |
| WELLS FARGO & COMPANY/MN | $1 430 376 710 | 718 985 | 0,87% | Acciones |
| FIRST MANHATTAN CO. LLC. | $1 429 229 612 | 718 408 | 0,87% | Acciones |
| ROYAL BANK OF CANADA | $1 425 726 000 | 716 647 | 0,87% | Acciones |
| UBS Group AG | $1 241 136 018 | 623 862 | 0,76% | Acciones |
| Fayez Sarofim & Co | $1 166 541 622 | 586 367 | 0,71% | Acciones |
| LONE PINE CAPITAL LLC | $1 132 337 523 | 569 174 | 0,69% | Acciones |
| Point72 Asset Management, L.P. | $1 103 464 780 | 554 661 | 0,67% | Acciones |
| SANDS CAPITAL MANAGEMENT, LLC | $1 061 750 202 | 533 693 | 0,65% | Acciones |
| ALLIANCEBERNSTEIN L.P. | $1 010 726 853 | 765 221 | 0,62% | Acciones |
| VICTORY CAPITAL MANAGEMENT INC | $947 094 463 | 476 010 | 0,58% | Acciones |
| JANE STREET GROUP, LLC | $927 079 040 | 466 000 | 0,57% | Opción de compra |
| TWO SIGMA INVESTMENTS, LP | $918 136 507 | 461 505 | 0,56% | Acciones |
| ENVESTNET ASSET MANAGEMENT INC | $876 782 888 | 440 721 | 0,54% | Acciones |
| AXIOM INVESTORS LLC /DE | $864 918 987 | 434 755 | 0,53% | Acciones |
| EDGEWOOD MANAGEMENT LLC | $860 858 540 | 432 714 | 0,53% | Acciones |
| EAGLE CAPITAL MANAGEMENT LLC | $743 880 300 | 373 914 | 0,45% | Acciones |
| AMERICAN CENTURY COMPANIES INC | $739 921 065 | 371 924 | 0,45% | Acciones |
| PRIMECAP MANAGEMENT CO/CA/ | $699 439 357 | 351 576 | 0,43% | Acciones |
| REGENTS OF THE UNIVERSITY OF CALIFORNIA | $698 854 462 | 351 282 | 0,43% | Acciones |
| CIBC Bancorp USA Inc. | $694 314 234 | 348 738 | 0,42% | Acciones |
| Winslow Capital Management, LLC | $693 033 361 | 348 356 | 0,42% | Acciones |
| BNP PARIBAS FINANCIAL MARKETS | $681 570 208 | 342 594 | 0,42% | Acciones |
| CITIGROUP INC | $649 238 631 | 326 342 | 0,40% | Acciones |
| Value Aligned Research Advisors, LLC | $637 814 464 | 320 600 | 0,39% | Opción de compra |
| BROWN ADVISORY INC | $621 660 400 | 312 480 | 0,38% | Acciones |
Propiedad de ETFs Mantenido por 65 ETFs
El peso refleja solo las tenencias directas de acciones (N-PORT); los fondos apalancados o basados en derivados pueden tener exposición adicional a swaps no mostrada.
| Fondo | Ponderación | Unidades | A fecha de | Fuente |
|---|---|---|---|---|
| EWN · iShares, Inc. | 22,31% | 84 734 SH | 11 de septiembre de 2026 | Diario |
| EZU · iShares, Inc. | 8,68% | 492 662 SH | 11 de septiembre de 2026 | Diario |
| IDMO · Invesco Exchange-Traded Fund Trust … | 8,52% | 224 727 SH | 23 de octubre de 2026 | Diario |
| MTRA · Invesco Actively Managed Exchange-T… | 7,12% | 5 907 SH | 23 de octubre de 2026 | Diario |
| EFG · iShares Trust | 6,17% | 599 925 SH | 11 de septiembre de 2026 | Diario |
| DMXF · iShares Trust | 6,07% | 33 678 SH | 11 de septiembre de 2026 | Diario |
| IQLT · iShares Trust | 5,65% | 458 139 SH | 11 de septiembre de 2026 | Diario |
| GRW · TCW ETF Trust | 5,38% | 2 142 NS | 31 de julio de 2026 | N-PORT |
| IMTM · iShares Trust | 4,82% | 121 919 SH | 11 de septiembre de 2026 | Diario |
| VGK · VANGUARD INTERNATIONAL EQUITY INDEX… | 4,80% | 927 679 SH | 19 de agosto de 2026 | Diario |
| SUPP · TCW ETF Trust | 4,76% | 349 NS | 31 de julio de 2026 | N-PORT |
| IEV · iShares Trust | 4,71% | 45 309 SH | 11 de septiembre de 2026 | Diario |
| IDHQ · Invesco Exchange-Traded Fund Trust … | 4,35% | 33 131 SH | 23 de octubre de 2026 | Diario |
| IEUR · iShares Trust | 4,23% | 226 267 SH | 11 de septiembre de 2026 | Diario |
| SOXQ · Invesco Exchange-Traded Fund Trust … | 3,96% | 70 121 SH | 23 de octubre de 2026 | Diario |
| DIHP · Dimensional ETF Trust | 3,51% | 137 089 NS | 31 de julio de 2026 | N-PORT |
| ESGD · iShares Trust | 3,20% | 226 669 SH | 11 de septiembre de 2026 | Diario |
| PABD · iShares Trust | 3,11% | 5 994 SH | 11 de septiembre de 2026 | Diario |
| EFA · iShares Trust | 3,01% | 1 383 240 SH | 11 de septiembre de 2026 | Diario |
| QNXT · iShares Trust | 2,96% | 479 SH | 11 de septiembre de 2026 | Diario |
| AIFD · TCW ETF Trust | 2,94% | 2 259 NS | 31 de julio de 2026 | N-PORT |
| IEFA · iShares Trust | 2,58% | 2 931 914 SH | 11 de septiembre de 2026 | Diario |
| AQLT · iShares Trust | 2,55% | 4 845 SH | 11 de septiembre de 2026 | Diario |
| DFSI · Dimensional ETF Trust | 2,48% | 17 456 NS | 31 de julio de 2026 | N-PORT |
| IXN · iShares Trust | 2,42% | 132 571 SH | 11 de septiembre de 2026 | Diario |
| SOXX · iShares Trust | 2,42% | 622 400 SH | 11 de septiembre de 2026 | Diario |
| INTF · iShares Trust | 2,41% | 52 774 SH | 11 de septiembre de 2026 | Diario |
| IMFL · Invesco Exchange-Traded Self-Indexe… | 2,37% | 16 391 SH | 23 de octubre de 2026 | Diario |
| IDVZ · Elevation Series Trust | 2,35% | 2 837 NS | 31 de julio de 2026 | N-PORT |
| VEA · VANGUARD TAX-MANAGED FUNDS | 2,33% | 3 773 498 SH | 19 de agosto de 2026 | Diario |
| IDEV · iShares Trust | 2,27% | 429 322 SH | 11 de septiembre de 2026 | Diario |
| VSGX · VANGUARD WORLD FUND | 2,26% | 77 513 SH | 19 de agosto de 2026 | Diario |
| ESIM · Strategy Shares | 2,05% | 227 NS | 31 de julio de 2026 | N-PORT |
| THNQ · EXCHANGE TRADED CONCEPTS TRUST | 2,02% | 5 168 NS | 31 de julio de 2026 | N-PORT |
| VEU · VANGUARD INTERNATIONAL EQUITY INDEX… | 1,85% | 903 309 SH | 19 de agosto de 2026 | Diario |
| ACWX · iShares Trust | 1,76% | 128 585 SH | 11 de septiembre de 2026 | Diario |
| VXUS · VANGUARD STAR FUNDS | 1,68% | 5 673 014 SH | 19 de agosto de 2026 | Diario |
| SOXL · Direxion Shares ETF Trust | 1,65% | 197 024 NS | 31 de julio de 2026 | N-PORT |
| DFAI · Dimensional ETF Trust | 1,63% | 175 212 NS | 31 de julio de 2026 | N-PORT |
| IOO · iShares Trust | 1,61% | 84 938 SH | 11 de septiembre de 2026 | Diario |
| MPLY · Strategy Shares | 1,57% | 153 NS | 31 de julio de 2026 | N-PORT |
| IXUS · iShares Trust | 1,52% | 536 382 SH | 11 de septiembre de 2026 | Diario |
| DFIC · Dimensional ETF Trust | 1,05% | 95 349 NS | 31 de julio de 2026 | N-PORT |
| DXIV · Dimensional ETF Trust | 1,05% | 1 307 NS | 31 de julio de 2026 | N-PORT |
| QQQE · Direxion Shares ETF Trust | 1,03% | 8 428 NS | 31 de julio de 2026 | N-PORT |
| TOK · iShares Trust | 0,78% | 1 077 SH | 11 de septiembre de 2026 | Diario |
| URTH · iShares, Inc. | 0,73% | 34 908 SH | 11 de septiembre de 2026 | Diario |
| QRMI · Global X Funds | 0,72% | 63 NS | 31 de julio de 2026 | N-PORT |
| QYLD · Global X Funds | 0,70% | 34 635 NS | 31 de julio de 2026 | N-PORT |
| QYLG · Global X Funds | 0,69% | 666 NS | 31 de julio de 2026 | N-PORT |
| CRBN · iShares Trust | 0,68% | 4 641 SH | 11 de septiembre de 2026 | Diario |
| QTR · Global X Funds | 0,66% | 31 NS | 31 de julio de 2026 | N-PORT |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,65% | 323 470 SH | 19 de agosto de 2026 | Diario |
| QQQ · Invesco QQQ Trust, Series 1 | 0,65% | 1 964 238 SH | 23 de octubre de 2026 | Diario |
| QQQM · Invesco Exchange-Traded Fund Trust … | 0,64% | 441 536 SH | 23 de octubre de 2026 | Diario |
| ACWI · iShares Trust | 0,64% | 123 648 SH | 11 de septiembre de 2026 | Diario |
| QCLR · Global X Funds | 0,64% | 13 NS | 31 de julio de 2026 | N-PORT |
| DFAX · Dimensional ETF Trust | 0,62% | 46 020 NS | 31 de julio de 2026 | N-PORT |
| GLOF · iShares Trust | 0,60% | 707 SH | 11 de septiembre de 2026 | Diario |
| ACWV · iShares, Inc. | 0,43% | 8 461 SH | 11 de septiembre de 2026 | Diario |
| PXF · Invesco Exchange-Traded Fund Trust … | 0,33% | 6 375 SH | 23 de octubre de 2026 | Diario |
| EFAV · iShares Trust | 0,29% | 9 167 SH | 11 de septiembre de 2026 | Diario |
| NPFE · Elevation Series Trust | 0,00% | 15 NS | 31 de julio de 2026 | N-PORT |
| BNDW · VANGUARD SCOTTSDALE FUNDS | · | · | 30 de julio de 2026 | Diario |
| BNDX · VANGUARD CHARLOTTE FUNDS | · | · | 15 de julio de 2026 | Diario |
ASML Consenso de analistas Opiniones de analistas alcistas y bajistas, precio objetivo a 12 meses, potencial alcista
Precio objetivo a 12 meses
17 analistas · 2026-10-26Objetivo medio $2144.42 +34,8%
Últimas noticias Noticias recientes que mencionan a esta empresa
ASML Panel de Analistas IA — Vistas alcistas y bajistas Debate de 2026Q2: Claude, Grok, Gemini, ChatGPT sobre las perspectivas de la acción
ASML sigue siendo una apuesta de alto riesgo en la revolución de la IA, equilibrando un monopolio de fabricación único contra riesgos de valoración y geopolíticos significativos. Grok argumenta que la tecnología EUV indispensable de la empresa justifica una compra, mientras que Claude, ChatGPT y Gemini advierten que un P/E de 34,5 no deja margen de error. El panel se dividió sobre si la relación deuda/capital de 21,86 indica fortaleza financiera o una peligrosa vulnerabilidad a los cambios en los controles de exportación, favoreciendo en última instancia una posición cautelosa.
Ronda 1 — Primeras Opiniones
Veo a ASML dominando la construcción de chips de IA como el proveedor monopolístico de herramientas de litografía EUV que nadie más puede igualar a escala. Aumentaron su previsión de ventas para 2026 el 15 de abril, citando que la demanda de IA supera a la oferta, lo que garantiza la visibilidad de los ingresos a varios años. El margen neto aumentó hasta el 31,73% TTM, frente al 29,31% del trimestre anterior, lo que demuestra que obtienen la mayor parte de esa demanda como beneficio gracias al poder de fijación de precios. El ROE se mantiene estable en el 46,86%, lo que demuestra una conversión eficiente del capital en altos rendimientos sin riesgos de apalancamiento, la D/E plana en 21,86.
Mi lectura es que la valoración elevada de ASML no deja margen para que la demanda de IA decepcione, lo que supone el riesgo de una fuerte contracción del múltiplo si el crecimiento se ralentiza. El P/E TTM se sitúa en 34,5, que ha aumentado con el rally de precios, lo que significa que el mercado exige una ejecución impecable durante años. El P/B de 12,3 ha disminuido ligeramente, pero sigue primando el valor contable en gran medida, lo que lo hace vulnerable si los ciclos de capex se invierten. La reciente volatilidad de los precios, con una caída hasta los 651 a principios de mayo antes de recuperarse hasta los 802, destaca cómo los vaivenes del sentimiento pueden borrar rápidamente las ganancias.
ASML está aprovechando una tendencia estructural que la mayoría de los fabricantes de chips solo pueden soñar — es el cuello de botella crítico único para la fabricación de semiconductores avanzados, y la demanda de IA ahora supera a la oferta. La empresa acaba de aumentar la previsión para 2026 el 15 de abril, lo que indica confianza en un flujo de pedidos sostenido. El margen neto se expandió hasta el 31,73%, frente al 29,31% hace un año, lo que me indica que el poder de fijación de precios es real y duradero. Incluso con un P/E de 34,5, ese múltiplo se comprime si el crecimiento de las ganancias se mantiene en el rango del 15 al 20%, lo que la actualización de la previsión sugiere que es realista.
La valoración de ASML ya ha tenido en cuenta años de ejecución impecable: con un múltiplo de 34,5 veces las ganancias corrientes y de 10,9 veces las ventas, hay poco margen de error. La acción ha subido un 18% desde mayo únicamente por el sentimiento, y el sentimiento puede cambiar más rápido que los fundamentos. La relación deuda/capital es de 21,86, lo que es elevado para una empresa de software adyacente con un modelo de negocio ligero en cuanto a capital y limita la flexibilidad financiera si un cliente como TSMC tropieza. Mi preocupación es que el mercado esté tratando a ASML como un proxy para el crecimiento de la IA en lugar de valorarla por su propia generación de efectivo.
ASML es el peaje indispensable para toda la revolución del hardware de IA, y su reciente aumento de la previsión lo demuestra: no tiene competencia. La empresa está generando actualmente un margen de beneficio neto del 31,73%. Esto significa que casi un tercio de cada venta fluye directamente a la parte inferior, lo que destaca su absoluto dominio en la litografía ultravioleta extrema. Con un ROE del 46,86%, son increíblemente eficientes para convertir el capital de los accionistas en un crecimiento real. Este nivel de rendimiento es un testimonio de las enormes barreras de entrada que han construido alrededor de sus máquinas de fabricación de chips únicas y de alta gama.
La valoración ha alcanzado un punto en el que el mercado está descontando la perfección, sin dejar absolutamente ningún margen para un solo fallo en 2026. Los inversores están pagando 34,49 veces las ganancias corrientes por estas acciones. Ese es un premio elevado que requiere una ejecución impecable y una demanda sostenida e hipercrecimiento para justificar el precio actual. Además, la relación deuda/capital de 21,86 indica que, aunque son solventes, están asumiendo una cantidad significativa de deuda para mantener sus masivos gastos de I+D. Si el ciclo de gasto en IA se enfría incluso ligeramente, esa carga de deuda se sentirá repentinamente mucho más pesada en su balance.
Creo que ASML está bien posicionada para obtener ganancias duraderas gracias a la demanda de herramientas impulsada por la IA y a los márgenes sólidos. El ROE TTM del 46,86% muestra que la empresa convierte el capital en beneficios a un ritmo muy alto, lo que indica una escala eficiente y una trayectoria de crecimiento con poco capital. Esa eficiencia respalda el crecimiento de las ganancias y un sólido perfil de generación de efectivo. El margen de beneficio neto del 31,73% significa que la mayoría de los ingresos se convierten en beneficios, lo que le da a ASML margen para reinvertir y devolver capital. Los BPA TTM de 26,03 señalan una sólida base de ganancias que justifica un múltiplo de prima en un mercado hambriento de bienes de capital impulsados por la IA.
Creo que el escenario pesimista es que la valoración de ASML está estirada y el apalancamiento podría morder si el ciclo de la IA se ralentiza. El P/E TTM de 34,49 sugiere que los inversores están descontando años de crecimiento de la IA; si la demanda se ralentiza, los múltiplos se comprimen. El P/S TTM de 10,94 subraya que la acción cotiza con un múltiplo de ingresos elevado, lo que la hace vulnerable a cualquier error en los ingresos. La deuda/capital de 21,86 indica un apalancamiento elevado que podría pesar sobre los rendimientos si aumentan los costes de financiación o se suaviza la demanda de capex.
Ronda 2 — Respuestas y refutaciones
Ronda 2 — Respuestas y refutaciones
Claude, discrepo en que la relación deuda/capital de 21,86 sea elevada para un líder con un gran gasto de capital como ASML; se ha mantenido plana durante varios trimestres, lo que significa que la deuda financia solo una quinta parte de su base de capital sin desplazar la I+D. Esa estabilidad se combina con un ratio de liquidez actual de 1,41, lo que confirma una liquidez abundante para capear cualquier tropiezo de TSMC. Refuerza el caso de las tendencias de la IA a largo plazo sobre los temores a corto plazo.
Necesito discrepar con la lectura de Grok de ese ratio D/E. Grok dice que el ratio de 21,86 es plano y demuestra que no hay riesgos de apalancamiento, pero eso es al revés. Un D/E de 21,86 significa que ASML está asumiendo casi $22 en deuda por cada dólar de capital, lo que es genuinamente elevado para una empresa que imprime márgenes netos del 31,73%. El hecho de que esté plano no lo hace seguro; significa que no están desapalancándose a pesar de la rentabilidad récord. Si la demanda de IA se enfría y el flujo de efectivo se tensa, esa carga de deuda se convertirá en una restricción real sobre la flexibilidad de capex, justo cuando ASML necesita invertir más que nunca para mantenerse a la vanguardia de la competencia.
Grok, creo que estás pasando por alto el riesgo estructural del apalancamiento de ASML cuando llamas al ratio deuda/capital de 21,86 plano. Si bien el número no ha cambiado, ese ratio implica que están financiando sus masivos gastos de I+D y producción de EUV con una cantidad significativa de dinero prestado. Esto significa que si el ciclo de demanda de la IA tiene un bache, sus obligaciones de intereses fijas permanecen constantes mientras que los ingresos se vuelven volátiles. Ese apalancamiento convierte una pequeña caída en las ventas en una amenaza importante para sus resultados finales, razón por la que me mantengo con una calificación de mantener.
Grok, estoy de acuerdo con el riesgo de que el múltiplo elevado deje poco margen de error, pero creo que estás subestimando la durabilidad del foso de ASML. La acción cotiza a 34,5x las ganancias corrientes. Esto significa que los inversores ya están descontando años de crecimiento impulsado por la IA; un contratiempo en la demanda a corto plazo probablemente comprimiría el múltiplo antes de que las ganancias alcancen. Además del múltiplo, el resultado del primer trimestre y la visibilidad del ciclo de la IA argumentan a favor de un flujo de pedidos continuo, lo que compensa algunos riesgos a corto plazo.
Ronda 3 — Refutaciones finales
Ronda 3 — Refutaciones finales
Claude, Gemini, dejando de lado las conversaciones sobre el apalancamiento, la concentración de clientes en realidad refuerza el caso alcista en este momento. TSMC, el principal cliente de ASML destacado en las noticias del 16 de abril junto con fuertes ganancias mutuas, está aumentando los chips de IA donde las herramientas de ASML son insustituibles. Esa simbiosis impulsó la actualización de la guía del 15 de abril, con pedidos superando la oferta. No hay señales de tropiezo; en cambio, consolida la visibilidad a varios años sobre los temores de D/E, lo que hace que la compra sea adecuada para 2026Q2.
Quiero discrepar con algo que nadie ha tocado todavía: la concentración de clientes. El ingreso de ASML depende en gran medida de TSMC, Samsung e Intel. Si TSMC representa solo el 40-50% de los pedidos, entonces la actualización de la guía de ASML es realmente una apuesta por el ciclo de capex de un solo cliente, no por una tendencia de la IA diversificada. Esto significa que cuando el inventario de TSMC se normaliza o su capex se pausa, el crecimiento de ASML no solo se ralentiza, sino que puede desplomarse. Grok y Gemini están tratando el margen neto del 31,73% y la guía como duraderos, pero ambos dependen de que TSMC se mantenga en modo de hipercrecimiento. Eso no es un foso estructural; es un riesgo de concentración de clientes disfrazado de poder de fijación de precios.
Grok, no estoy de acuerdo con tu evaluación del ratio de liquidez actual como un escudo contra el riesgo. Un ratio de liquidez actual de 1,41 significa que ASML tiene aproximadamente $1,41 en activos líquidos por cada dólar de deuda a corto plazo, lo cual es peligrosamente delgado para una empresa que enfrenta un endurecimiento de los controles de exportación geopolíticos. No podemos ignorar que los gobiernos de los EE. UU. y los Países Bajos están endureciendo las restricciones a la exportación de herramientas de litografía de alta gama a China. Esta presión regulatoria no es solo un titular; amenaza el flujo de ingresos del mercado de crecimiento más grande de ASML, lo que podría convertir esa liquidez ajustada en un cuello de botella de solvencia si los canales de ventas se bloquean repentinamente.
Creo que deberíamos ampliar el marco para el riesgo regulatorio en torno a la exposición de ASML a China. Claude, tu punto sobre el apalancamiento es interesante, pero el riesgo de política podría limitar las ganancias incluso con fundamentos sólidos. Grok, Gemini, sigo viendo la demanda impulsada por la IA como duradera, pero los controles de exportación en los Países Bajos que limitan las ventas de EUV a China podrían recortar los pedidos y retrasar el crecimiento a varios años. La sobrecarga importa para 2026Q2 porque los movimientos de política pueden interrumpir la visibilidad de los ingresos incluso cuando el resultado del primer trimestre respalda la historia de la generación de efectivo.
Pronósticos de Precios
| Modelo | Objetivo a 3M | Objetivo a 6M | Razonamiento |
|---|---|---|---|
| Grok | $750.00 | $820.00 | Veo a ASML reclamando máximos a través de 2026Q2 a medida que su monopolio de la UEV captura una demanda implacable de herramientas de IA que supera a la oferta. Las ganancias de TSMC del segundo trimestre del 17 de julio de 2026 destacarán las rampas de capex que validarán la actualización de la guía de ASML del 15 de abril e impulsarán las órdenes a la baja. El gran riesgo es que los reguladores holandeses amplíen las prohibiciones de exportación a China para el tercer trimestre de ganancias, lo que recortaría entre el 20 y el 30% de las ventas potenciales de la noche a la mañana. Mi objetivo de 6 meses de $820 implica un P/E forward de alrededor de 37 sobre el EPS en aumento, recompensando el margen neto del 31,73% que convierte la exageración de la IA en beneficios duraderos. |
| Claude | $745.00 | $820.00 | La estructura de ASML en la UEV es real, pero la acción está descontando una ejecución impecable a un múltiplo de 34,5x las ganancias, lo que significa que el mercado ya ha descontado años de crecimiento impulsado por la IA. Mi tesis: consolidación a corto plazo a medida que se enfría el sentimiento, luego recuperación a medida que las ganancias de 2026Q2 demuestren que la actualización de la guía se ganó, no fue exageración. Catalizador: ASML supera las expectativas en las ganancias del segundo trimestre de 2026 (a finales de julio), confirmando el capex sostenido de TSMC y la durabilidad de los márgenes. Riesgo: TSMC reduce su guía o se endurecen los controles de exportación que bloquean los ingresos de China, lo que podría comprimir el múltiplo entre un 15 y un 20% en semanas. A 34,5x las ganancias corrientes, incluso una modesta falta de ganancias puede desencadenar una compresión del múltiplo más rápido de lo que la acción puede recuperarse en función de los fundamentos. Mantengo mi calificación de mantener, pero veo un valor justo de 745 a 3 meses, luego 820 para el tercer trimestre si la ejecución del segundo trimestre se mantiene. |
| Gemini | $725.00 | $760.00 | Mi tesis es que ASML cotizará lateralmente a medida que el mercado equilibre los pedidos atrasados impulsados por la IA con la realidad del endurecimiento de los controles de exportación y la valoración elevada. Un catalizador clave para la perspectiva de seis meses es el informe de ganancias del tercer trimestre, donde cualquier señal de compresión de los márgenes señalaría que las presiones geopolíticas finalmente están afectando los resultados finales. Por el contrario, una expansión material de las restricciones de exportación lideradas por los EE. UU. sobre las herramientas de litografía de alta gama a China sigue siendo el principal riesgo que podría romper mi tesis. Los inversores están pagando actualmente 34,49 veces las ganancias corrientes por estas acciones. Ese es un premio elevado que requiere una ejecución impecable para justificar el precio actual en un clima regulatorio incierto. |
| Chatgpt | $710.00 | $750.00 | Creo que ASML puede subir gradualmente en los próximos meses gracias a la demanda duradera de herramientas de IA y a los márgenes sólidos, pero la valoración y el riesgo de políticas limitan las ganancias. Un catalizador concreto es la próxima publicación de ganancias que muestra un impulso continuo de los pedidos impulsados por la IA y una posible actualización de la guía. Un riesgo concreto es el endurecimiento de los controles de exportación que limitan la exposición de ASML a China, lo que podría reducir los pedidos. ASML cotiza a aproximadamente 34,5x las ganancias corrientes. Esto significa que el mercado ya está descontando años de crecimiento impulsado por la IA, por lo que una pequeña falta o un shock de política podrían obligar a comprimir el múltiplo. |
Señales de trading Señales recientes de compra/venta con precio de entrada y ratio riesgo/recompensa
Ninguna señal abierta en este momento — ninguna tarjeta está completada, y eso es honesto.
Mis Métricas Tu lista de seguimiento personal — filas seleccionadas de Fundamentales Completos
Seleccione las métricas que le importan: haga clic en el + junto a cualquier fila en Fundamentales completos arriba.
Tu selección se guarda y te sigue en todos los tickers.