DASH DoorDash, Inc. - Common Stock
NASDAQ · Hotels, Restaurants & Leisure · Ver en SEC EDGAR ↗ cerrar Oct 2, 2026 10-K/10-Q Ago 5, 2026DASH Instantánea de la Acción Precio, capitalización bursátil, P/E, BPA, ROE, deuda/capital, rango de 52 semanas
DASH Gráfico del Precio de la Acción OHLCV diario con indicadores técnicos — desplace, amplíe y personalice su vista
La granularidad de las barras se adapta al período seleccionado; pase el ratón sobre el gráfico para ver la apertura/máximo/mínimo/cierre de una barra.
Acerca de DoorDash, Inc. - Common Stock Descripción general de la empresa de Wikipedia
DoorDash, Inc. is an American company operating online food ordering and food delivery. It trades under the symbol DASH. With a 56% market share, DoorDash is the largest food delivery platform in the United States. It also has a 60% market share in the convenience delivery category. As of December 31, 2020, the platform was used by 450,000 merchants, 20 million consumers, and had over one million delivery couriers.
Founded by Tony Xu, Andy Fang, Stanley Tang and Evan Moore, DoorDash made its debut on the Fortune 500 list in 2024, ranking No. 443.
DoorDash has been sued for or held legally liable for withholding tips, reducing tip transparency, antitrust price manipulation, listing restaurants without permission, misclassifying workers, withholding sick time, and illegally selling personal data.
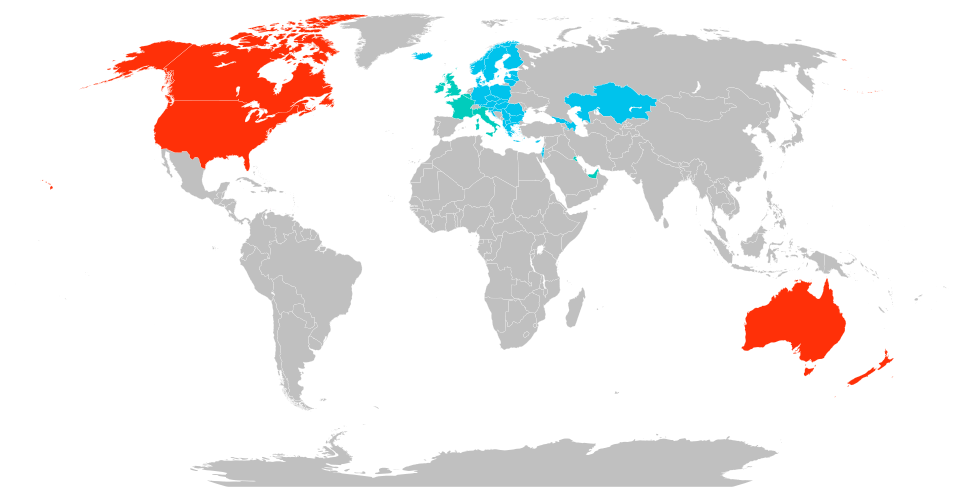
As of April 2026, DoorDash operates in the United States (including Puerto Rico), Canada, Mexico, and Australia. Through its subsidiaries Deliveroo and Wolt, the company also operates across Europe, as well as in Azerbaijan, Georgia, Israel, Kazakhstan, Kuwait, and the United Arab Emirates.
History
In January 2013, Stanford University students Tony Xu, Stanley Tang, Andy Fang and Evan Moore launched PaloAltoDelivery.com in Palo Alto, California. In the summer of 2013, it received US$120,000 in seed money from Y Combinator in exchange for a 7% stake. It incorporated as DoorDash in June 2013.
DoorDash's first partnership with a fast food burger restaurant chain was in April 2016, when it partnered with CKE Restaurants, parent company of Carl's Jr. and Hardee's, for food delivery.
In December 2017, DoorDash announced its partnership with Wendy's for delivery from its restaurants.
In December 2018, DoorDash overtook Uber Eats to hold the second position in total US food delivery sales, behind GrubHub. By March 2019, it had exceeded GrubHub in total sales, at 27.6% of the on-demand delivery market. By early 2019, DoorDash was the largest food delivery provider in the U.S., as measured by consumer spending.
In October 2019, DoorDash opened its first ghost kitchen, DoorDash Kitchen, in Redwood City, California, with four restaurants operating at the location.
By June 2020, DoorDash had raised more than $2.5 billion over several financing rounds from investors including Y Combinator, Charles River Ventures, SV Angel, Khosla Ventures, Sequoia Capital, SoftBank Group, GIC, and Kleiner Perkins. DoorDash announced a partnership with KFC in September 2020, followed by Taco Bell in October 2020.
In November 2020, DoorDash announced the opening of its first physical restaurant location, partnering up with Bay Area restaurant Burma Bites to offer delivery and pick-up orders. In December 2020, it became a public company via an initial public offering, raising $3.37 billion. In November 2021, DoorDash acquired Finland's Wolt for €7bn.
In August 2022, DoorDash announced it would end its partnership with Walmart in September, ending the companies' cooperation agreement from 2018. In November 2022, DoorDash announced plans to lay off 1,250 corporate employees, or about six percent of its workforce, to rein in expenses.
In June 2023, DoorDash announced it would give its drivers the option of earning an hourly minimum wage instead of being paid per delivery. However, drivers are only paid hourly when on an active delivery.
In September 2023, the company transferred its stock listing from the New York Stock Exchange to the Nasdaq. On December 18, 2023, DoorDash was added to the Nasdaq-100 index.
In March 2025, DoorDash announced a partnership with Klarna, a Buy Now, Pay Later (BNPL) service, letting customers schedule small payments over a set period of time. DoorDash received widespread criticism from this decision, including internet mockery, given concerns about the increase of household debt in America.
In 2025, DoorDash acquired the UK-based delivery service Deliveroo for $3.88 billion. The combined company operates in 40 countries and serves 50 million users monthly.
In September 2025, DoorDash and Ace Hardware (the largest hardware cooperative) announced their partnership to offer delivery for home use products from over 4,000 Ace locations.
In June 2026, the NJ Transit Meadowlands Line was renamed to the "Doordash Meadowlands Rail Line" through June 2027, as part of a new partnership with Doordash.
NYC Mayor Zohran Mamdani announced a record $131.5 million settlement with DoorDash on September 22, 2026, resolving what the city called systematic violations of its delivery worker laws that affected about 260,000 workers. DoorDash said the underpayment was a mistake, and it had also spent $1.4m last year trying to stop Mamdani from being elected.
Lawsuits against DoorDash
2017 class-action lawsuit for misclassifying workers
In 2017, a class-action lawsuit was filed against DoorDash for allegedly misclassifying delivery drivers in California and Massachusetts as independent contractors. In 2022, a tentative settlement was reached in which DoorDash would pay $100 million total, with $61 million going to over 900,000 drivers, paying out just over $130 per driver, and $28 million for the lawyers. Gizmodo criticized the settlement, noting that the $413 million that DoorDash CEO Tony Xu received the previous year was one of the largest CEO compensation packages of all time.
2019 data breach lawsuit
On May 4, 2019, DoorDash confirmed 4.9 million customers, delivery workers and merchants had sensitive information stolen via a data breach. Those who joined the platform after April 5, 2018, were unaffected by the breach. A class-action lawsuit for the breach was filed against DoorDash in October 2019.
Withholding of tips and subsequent class-action lawsuits
In July 2019, the company's tipping policy was criticized by The New York Times, and later The Verge and Vox and Gothamist. Drivers receive a guaranteed minimum per order that is paid by DoorDash by default. When a customer added a tip, instead of going directly to the driver, it first went to the company to cover the guaranteed minimum. Drivers then only directly received the part of the tip that exceeded the guaranteed minimum per order.
In January 2020, it was reported that DoorDash had lied about skimming tips from its drivers, causing them to earn an average of $1.45 an hour after expenses, and that after the company had allegedly overhauled its tipping system, DoorDash was still manipulating per-delivery payouts at the expense of drivers.
A DoorDash customer filed a class action lawsuit against the company for its "materially false and misleading" tipping policy. The case was referred to arbitration in August 2020. Under pressure, the company revised its policy. The company settled a lawsuit with District of Columbia Attorney General Karl Racine for $2.5 million, with funds going to deliverers, the government, and to charity.
2021 driver strike for tip transparency
In July 2021, DoorDash drivers went on strike to protest lack of tip transparency and to ask for higher pay. At the time of the strike, and, as of June 2022, DoorDash did not allow drivers to see the full tip amounts prior to accepting a delivery in the app. If customers tip over a set amount for the order total, Doordash hides a portion of the tip until the delivery is complete. The strike occurred after DoorDash rewrote its code to cut off access to Para, a third-party app that drivers had been using to see the full tip amounts.
2025 class-action lawsuit settlement
In 2025, DoorDash agreed to pay around $17 million for "misleading both consumers and delivery workers" with tips being docked from drivers' pay instead of directly going to drivers.
2020 antitrust litigation
In April 2020, in the case of Davitashvili v. GrubHub Inc. DoorDash, Grubhub, Postmates, and Uber Eats were accused of monopolistic power by only listing restaurants on its apps if the restaurant owners signed contracts which include clauses that require prices be the same for dine-in customers as for customers receiving delivery. The plaintiffs stated that this arrangement increases the cost for dine-in customers, as they are required to subsidize the cost of delivery; and that the apps charge "exorbitant" fees, which range from 13% to 40% of revenue, while the average restaurant's profit ranges from 3% to 9% of revenue. The lawsuit seeks treble damages, including for overcharges, since April 14, 2016, for dine-in and delivery customers in the United States at restaurants using the defendants' delivery apps. Although several preliminary documents in the case have now been filed, a trial date has not yet been set.
Litigation for illegal unauthorized restaurant listing
In May 2021, DoorDash was criticized for unauthorized listings of restaurants who had not given permission to appear on the app. The company was sued by Lona's Lil Eats in St. Louis, with the lawsuit claiming that DoorDash had listed them without permission, then prevented any orders to the restaurant from going through and redirecting customers to other restaurants instead, because Lona's was "too far away," when in reality it had not paid DoorDash a fee for listing. This aspect of DoorDash's business practice is illegal in California.
2021 lawsuit by the city of Chicago
In August 2021, the city of Chicago sued DoorDash and GrubHub. According to Chicago mayor Lori Lightfoot, the companies broke the law by using "unfair and deceptive tactics to take advantage of restaurants and consumers who were struggling to stay afloat during the COVID-19 pandemic." DoorDash and GrubHub denied the suit's merits.
2023 class-action lawsuit
DoorDash has been accused of charging users of iPhone more than users on the Android platform. User testing claimed to show several instances of various fees and delivery charges being higher when using an Apple device. DoorDash denied these allegations in response to the ongoing US$1 billion class-action suit.
2023 lawsuit by the city of Seattle
In August 2023, DoorDash was obligated to pay its drivers and the city of Seattle a total of $1.6 million. It was found that the platform made it difficult for users to request paid time off. DoorDash is to pay $1.1 million towards safe and sick time credits, $500k directly to drivers and an additional $8,500 in city fees.
2024 privacy lawsuit by the state of California
In February 2024, after being found to have illegally sold personal data, DoorDash was obligated to pay a $375,000 civil penalty as well as to begin complying with privacy laws it had been shirking, namely CCPA and CalOPPA.
Markets
DoorDash began expanding into international markets in 2015, launching in Toronto, Canada. The company started operating in markets outside North America in 2019, officially launching in Melbourne, Australia, in September and later expanding further into the country. In 2021, the company expanded its service area to Sendai, Japan in June and Stuttgart, Germany, in November. In June 2022, the company expanded into the Wellington Region of New Zealand.
The company expanded its service offerings in 2020, adding grocery delivery initially in California and the Midwest in August 2020. DoorDash expanded the service offerings in 2021 to include DoubleDash, which allows for orders from multiple merchants, and alcohol delivery in 20 U.S. states, Washington, D.C., Canada, and Australia.
Acquisitions
In August 2019, the company acquired Scotty Labs, a tele-operations startup company that focuses on self-driving and remote-controlled vehicle technology. In October 2019, DoorDash acquired Caviar, a service specializing in food delivery from upscale urban-area restaurants that typically do not offer delivery, from Square, Inc. for $410 million. On February 8, 2021, DoorDash announced its acquisition of Chowbotics, a robotics company known for its salad-making robot. The companies did not disclose the terms of the deal, but Chowbotics was valued at $46 million in 2018. On November 9, 2021, DoorDash announced its acquisition of the Finnish technology company Wolt for over $8.1 billion. In March 2022, DoorDash announced its acquisition of Bbot, startup that developed digital ordering and payment solutions for restaurants and hospitality venues.
In April 2025, the company made an initial offer to acquire Deliveroo, a UK-based food delivery company, for £2.7 billion($3.6 billion). In May 2025, DoorDash announced it had acquired Deliveroo for $3.9 billion. In May 2025, DoorDash announced the $1.2 billion all-cash acquisition of restaurant booking platform SevenRooms.
Philanthropy
In 2018, DoorDash launched Project DASH, a partnership with local food security organizations to deliver donations to those in need. By August 2019, the program had expanded to 25 cities in the United States and Canada and had delivered more than one million pounds of food. As of September 2021, Project DASH operated in more than 900 cities and had delivered more than 15 million meals.
DoorDash partnered with the National Urban League in 2020 as part of its Main Street Strong program, pledging $200 million over five years to support restaurants and drivers during the COVID-19 pandemic, $12 million of which was allotted to assisting drivers of color in building job skills and financial literacy.
In 2022, DoorDash partnered with Meals on Wheels to help deliver food to senior citizens.
== Business trend ==
Fuente: Wikipedia (Inglés), CC BY-SA 4.0 · Ver en Wikipedia ↗
Rendimiento a 10 años Tendencias de ingresos, beneficio neto, márgenes y BPA
Valoración Ratios P/E, P/S, P/B, EV/EBITDA: ¿está la acción cara o barata?
| Métrica | Tendencia a 5 años | DASH | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| P/E (TTM) | 98.5promedio 5A ≈98.9 | ≈98.9 | 26.4 | Sobrevalorado | |
| P/S (TTM) | 5.2promedio 5A ≈6.2 | ≈6.2 | 2.4 | Sobrevalorado | |
| P/C (MRQ) | 8.3promedio 5A ≈7.2 | ≈7.2 | 8.1 | Valor razonable | |
| Precio / FCF (TTM) | 31.6promedio 5A ≈63.0 | ≈63.0 | · | · | |
| Precio / Flujo de Caja (TTM) | 29.0promedio 5A ≈45.9 | ≈45.9 | 16.6 | Sobrevalorado | |
| Precio / Valor Contable Tangible (MRQ) | 10.4promedio 5A ≈17.2 | ≈17.2 | · | · |
La mediana de empresas comparables se calcula sobre una base estandarizada por métrica y puede no coincidir siempre con la base TTM/MRQ que se muestra para esta acción.
Rentabilidad Márgenes brutos, operativos y netos; ROE, ROA, ROIC
| Métrica | Tendencia a 5 años | DASH | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Margen Operativo (TTM) | 4.5%promedio 5A ≈-5.6% | ≈-5.6% | 13.8% | Débil | |
| Margen EBITDA (TTM) | 10.8%promedio 5A ≈-0.55% | ≈-0.55% | 17.4% | Débil | |
| Margen antes de impuestos (TTM) | 5.5%promedio 5A ≈-5.7% | ≈-5.7% | 14.7% | Débil | |
| Margen de Beneficio Neto (TTM) | 5.3%promedio 5A ≈-5.8% | ≈-5.8% | 11.3% | Débil | |
| ROA (TTM) | 4.6%promedio 5A ≈-7.0% | ≈-7.0% | 10.9% | Débil | |
| ROE (TTM) | 8.9%promedio 5A ≈-9.2% | ≈-9.2% | 10.2% | En línea |
Salud financiera Deuda, liquidez, solvencia — solidez del balance general
| Métrica | Tendencia a 5 años | DASH | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Ratio corriente (MRQ) | 1.4promedio 5A ≈1.9 | ≈1.9 | 0.9 | Liquidez sólida |
Crecimiento Crecimiento de ingresos, BPA y beneficio neto: interanual, CAGR a 3 años, CAGR a 5 años
| Métrica | Tendencia a 5 años | DASH | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Revenue YoY (Ingresos interanuales) | 27.9%promedio 5A ≈37.5% | ≈37.5% | · | · | |
| Revenue CAGR 3Y (Ingresos CAGR 3A) | 27.7%promedio 5A ≈33.9% | ≈33.9% | · | · | |
| Revenue CAGR 5Y (Ingresos CAGR 5A) | 36.6% | · | · | · | |
| EPS YoY (EPS interanual) | 634.5% | · | · | · | |
| Net Income YoY (Beneficio Neto interanual) | 660.2% | · | · | · |
Eficiencia de capital Rotación de activos, rotación de inventario, rotación de cuentas por cobrar
| Métrica | Tendencia a 5 años | DASH | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Revenue / Employee (Ingresos / Empleado) | ≈$436.8K | · | · | · |
valor · ≈ promedio 5A · mediana sectorial · veredicto relativo a la mediana
Historial de Ganancias EPS real vs estimado, sorpresa %, tasa de aciertos, próxima fecha de resultados
| Período | Informe | EPS Actual | EPS est. | Sorpresa |
|---|---|---|---|---|
| 30 de junio de 2026 | Ago 4, 2026 | $0.46 | $0.47 | -1.2% |
| 31 de marzo de 2026 | $0.42 | $0.37 | 13.0% | |
| 31 de diciembre de 2025 | $0.48 | $0.60 | -19.7% | |
| 30 de septiembre de 2025 | $0.55 | $0.70 | -22.0% | |
| 30 de junio de 2025 | $0.65 | $0.45 | 44.8% | |
| 31 de marzo de 2025 | $0.44 | $0.40 | 10.8% |
Fundamentales Completos Todas las métricas por año — estado de resultados, balance general, flujo de caja
Estado de resultados
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Revenue | $13.72B | $10.72B | $8.63B | $6.58B | $4.89B | $2.89B | $885M | |
| R&D Expense | $1.43B | $1.17B | $1.00B | $829M | $430M | $321M | $107M | |
| SG&A Expense | $1.60B | $1.45B | $1.24B | $1.15B | $797M | $556M | $245M | |
| Operating Expenses | $12.99B | $10.76B | $9.21B | $7.71B | $5.34B | $3.32B | $1.50B | |
| Operating Income | $723M | $-38M | $-579M | $-1.12B | $-452M | $-436M | $-616M | |
| Interest Expense | · | · | · | $2M | $14M | $32M | $0 | |
| Other Non-op | $5M | $-5M | $-107M | $-305M | $0 | $3M | $-68M | |
| Pretax Income | $939M | $156M | $-534M | $-1.40B | $-463M | $-458M | $-666M | |
| Income Tax | $7M | $39M | $31M | $-31M | $5M | $3M | $1M | |
| Net Income | $935M | $123M | $-558M | $-1.36B | $-468M | $-461M | $-667M | |
| EPS (Basic) | $2.19 | $0.30 | $-1.42 | $-3.68 | $-1.39 | $-7.39 | $-15.44 | |
| EPS (Diluted) | $2.13 | $0.29 | $-1.42 | $-3.68 | $-1.39 | $-7.39 | $-15.44 | |
| Shares (Basic) | 427,043,000 | 411,551,000 | 392,948,000 | 371,413,000 | 336,847,000 | 62,390,000 | 43,252,000 | |
| Shares (Diluted) | 439,686,000 | 430,242,000 | 392,948,000 | 371,413,000 | 336,847,000 | 62,390,000 | 43,252,000 | |
| EBITDA | $1.47B | $523M | $-70M | $-755M | $-296M | $-316M | · |
Balance general
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $4.38B | $4.02B | $2.66B | $1.98B | $2.50B | $4.34B | $257M | |
| Receivables | $1.11B | $732M | $533M | $400M | $349M | $291M | $58M | |
| Prepaid Expense | $1.17B | $687M | $525M | $358M | $139M | $221M | $125M | |
| Other Current Assets | $397M | $253M | $146M | · | · | · | · | |
| Current Assets | $8.64B | $7.39B | $5.60B | $4.72B | $4.57B | $5.52B | $998M | |
| Goodwill | $5.52B | $2.31B | $2.43B | $2.37B | $316M | $316M | $306M | |
| Intangibles | $2.26B | $510M | $659M | $765M | $61M | $74M | $103M | |
| Other Non-current Assets | $896M | $632M | $420M | $129M | $68M | $33M | $28M | |
| Total Assets | $19.66B | $12.85B | $10.84B | $9.79B | $6.81B | $6.35B | $1.73B | |
| Accounts Payable | $397M | $321M | $216M | $157M | $161M | $80M | $20M | |
| Accrued Liabilities | $5.64B | $4.05B | $3.13B | $2.33B | $1.57B | $943M | $345M | |
| Current Liabilities | $6.15B | $4.44B | $3.41B | $2.54B | $1.76B | $1.40B | $382M | |
| Capital Leases | $461M | $468M | $454M | $456M | $373M | $238M | $167M | |
| Other Non-current Liabilities | $281M | $129M | $162M | $21M | $9M | $13M | $1M | |
| Total Liabilities | $9.61B | $5.04B | $4.03B | $3.02B | $2.14B | $1.65B | $550M | |
| Common Stock | $0 | $0 | $0 | $0 | $0 | $0 | $0 | |
| Paid-in Capital | $14.09B | $13.16B | $11.89B | $10.63B | $6.75B | $6.31B | $70M | |
| Retained Earnings | $-4.32B | $-5.25B | $-5.15B | $-3.85B | $-2.08B | $-1.61B | $-1.15B | |
| AOCI | $261M | $-107M | $73M | $-33M | $-4M | $0 | · | |
| Stockholders' Equity | $10.03B | $7.80B | $6.81B | $6.75B | $4.67B | $4.70B | $-1.08B | |
| Liabilities + Equity | $19.66B | $12.85B | $10.84B | $9.79B | $6.81B | $6.35B | $1.73B | |
| Shares Outstanding | 434,247,000 | 419,677,000 | 403,228,000 | 391,471,000 | 346,512,000 | 318,503,000 | 43,937,000 |
Flujo de Efectivo
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| D&A | $747M | $561M | $509M | $369M | $156M | $120M | $32M | |
| Stock-based Comp | $1.05B | $1.10B | $1.09B | $889M | $486M | $322M | $18M | |
| Deferred Tax | $-37M | $1M | $-1M | $-35M | $1M | $0 | · | |
| Amort. of Intangibles | $212M | $125M | $127M | $99M | $13M | $51M | $7M | |
| Restructuring | $2M | $0 | $2M | $92M | $0 | $0 | · | |
| Other Non-cash | $-265M | $348M | $635M | $509M | $518M | $271M | · | |
| Operating Cash Flow | $2.43B | $2.13B | $1.67B | $367M | $692M | $252M | $-467M | |
| CapEx | $257M | $104M | $123M | $176M | $129M | $106M | $78M | |
| Investing Cash Flow | $-4.39B | $-444M | $-342M | $-300M | $-2.05B | $-192M | $-570M | |
| Stock Repurchased | $0 | $224M | $750M | $400M | $0 | $0 | $0 | |
| Net Stock Activity | $0 | $-224M | $-750M | $-400M | · | $0 | · | |
| Financing Cash Flow | $2.36B | $-204M | $-752M | $-375M | $-483M | $4.00B | $1.11B | |
| Net Change in Cash | $460M | $1.45B | $584M | $-318M | $-1.84B | $4.06B | $72M | |
| Free Cash Flow | $2.17B | $2.03B | $1.55B | $191M | $563M | $146M | · | |
| Levered FCF | · | · | · | $189M | $549M | $114M | · |
Rentabilidad
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Operating Margin | 5.3% | -0.35% | -6.7% | -17.1% | -9.2% | -15.1% | · | |
| Net Margin | 6.8% | 1.1% | -6.5% | -20.7% | -9.6% | -16.0% | · | |
| Pretax Margin | 6.9% | 1.5% | -6.2% | -21.2% | -9.5% | -15.9% | · | |
| EBITDA Margin | 10.7% | 4.9% | -0.81% | -11.5% | -6.1% | -10.9% | · | |
| ROA | · | 1.0% | -5.4% | -16.4% | -7.1% | -11.4% | · | |
| ROE | · | 1.6% | -8.3% | -20.1% | -10.0% | -26.4% | · | |
| ROIC | · | -0.37% | -9.0% | -16.3% | -9.8% | -9.3% | · |
Liquidez y Solvencia
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Current Ratio | · | 1.7 | 1.6 | 1.9 | 2.6 | 3.9 | · | |
| Quick Ratio | · | 1.1 | 0.9 | 0.9 | 1.6 | 3.3 | · | |
| Interest Coverage | · | · | · | -562.0 | -32.3 | -13.6 | · |
Eficiencia
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Asset Turnover | · | 0.9 | 0.8 | 0.8 | 0.7 | 0.7 | · | |
| Receivables Turnover | · | 17.0 | 18.5 | 17.6 | 15.3 | 16.5 | · |
Por Acción
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Book Value / Share | · | $18.59 | $16.88 | $17.25 | $13.47 | $14.76 | · | |
| Revenue / Share | $31.20 | $24.92 | $21.97 | $17.72 | $14.51 | · | · | |
| Cash Flow / Share | $5.53 | $4.96 | $4.26 | $0.99 | $2.05 | · | · | |
| Cash / Share | · | $9.58 | $6.59 | $5.05 | $7.23 | $13.64 | · | |
| EPS (TTM) | $2.13 | $0.29 | $-1.42 | $-3.68 | $-1.39 | $-7.39 | · |
Tasas de Crecimiento
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Revenue YoY | 27.9% | 24.2% | 31.2% | 34.7% | 69.4% | · | · | |
| Revenue CAGR 3Y | 27.7% | 29.9% | 44.1% | · | · | · | · | |
| Revenue CAGR 5Y | 36.6% | · | · | · | · | · | · | |
| EPS YoY | 634.5% | · | · | · | · | · | · | |
| Net Income YoY | 660.2% | · | · | · | · | · | · |
Valoración (TTM)
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $13.72B | $10.72B | $8.63B | $6.58B | $4.89B | $2.89B | · | |
| Net Income TTM | $935M | $123M | $-558M | $-1.36B | $-468M | $-461M | · | |
| Market Cap | · | $70.40B | $39.88B | $19.11B | $51.60B | $45.47B | · | |
| P/E | 106.3 | 578.4 | -69.6 | -13.3 | -107.1 | -19.3 | · | |
| P/S | · | 6.6 | 4.6 | 2.9 | 10.6 | 15.8 | · | |
| P/B | · | 9.0 | 5.9 | 2.8 | 11.1 | 9.7 | · | |
| P / Tangible Book | 43.6 | 14.1 | 10.7 | 5.3 | 12.0 | 10.5 | · | |
| P / Cash Flow | · | 33.0 | 23.8 | 52.1 | 74.6 | 180.4 | · | |
| P / FCF | · | 34.7 | 25.7 | 100.1 | 91.6 | 311.4 | · | |
| Earnings Yield | 0.94% | 0.17% | -1.4% | -7.5% | -0.93% | -5.2% | · |
Estado de resultados
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $4.45B | $4.04B | $3.96B | $3.45B | $3.28B | $3.03B | $2.87B | $2.71B | $2.63B | $2.51B | $2.30B | $2.16B | $2.13B | $2.04B | $1.82B | $1.70B | |
| R&D Expense | $535M | $398M | $419M | $355M | $351M | $306M | $297M | $289M | $303M | $279M | $253M | $250M | $269M | $231M | $250M | $226M | |
| SG&A Expense | $538M | $432M | $480M | $400M | $388M | $332M | $324M | $315M | $494M | $319M | $320M | $289M | $341M | $285M | $300M | $311M | |
| Operating Expenses | $4.30B | $3.88B | $3.81B | $3.19B | $3.12B | $2.88B | $2.76B | $2.60B | $2.83B | $2.57B | $2.39B | $2.27B | $2.34B | $2.21B | $2.19B | $2.01B | |
| Operating Income | $156M | $151M | $147M | $258M | $163M | $155M | $117M | $107M | $-201M | $-61M | $-89M | $-108M | $-211M | $-171M | $-370M | $-308M | |
| Interest Expense | · | · | · | · | · | · | · | · | · | · | · | · | · | $1M | · | $0 | |
| Other Non-op | $16M | $6M | $33M | $-81M | $59M | $-6M | $8M | $-6M | $-5M | $-2M | $-101M | $-1M | $-4M | $-1M | $-305M | $-2M | |
| Pretax Income | $207M | $191M | $222M | $248M | $271M | $198M | $176M | $155M | $-157M | $-18M | $-139M | $-69M | $-181M | $-145M | $-659M | $-301M | |
| Income Tax | $8M | $8M | $9M | $5M | $-13M | $6M | $37M | $-6M | $1M | $7M | $17M | $6M | $-9M | $17M | $-17M | $-5M | |
| Net Income | $200M | $184M | $213M | $244M | $285M | $193M | $141M | $162M | $-157M | $-23M | $-154M | $-73M | $-170M | $-161M | $-640M | $-295M | |
| EPS (Basic) | $0.46 | $0.42 | $0.49 | $0.57 | $0.67 | $0.46 | $0.35 | $0.39 | $-0.38 | $-0.06 | $-0.38 | $-0.19 | $-0.44 | $-0.41 | $-1.71 | $-0.77 | |
| EPS (Diluted) | $0.46 | $0.42 | $0.49 | $0.55 | $0.65 | $0.44 | $0.35 | $0.38 | $-0.38 | $-0.06 | $-0.38 | $-0.19 | $-0.44 | $-0.41 | $-1.71 | $-0.77 | |
| Shares (Basic) | 434,425,000 | 435,429,000 | · | 428,911,000 | 425,113,000 | 421,422,000 | · | 413,106,000 | 410,482,000 | 405,482,000 | · | 393,217,000 | 388,737,000 | 390,397,000 | · | 384,756,000 | |
| Shares (Diluted) | 439,345,000 | 442,326,000 | · | 441,812,000 | 438,377,000 | 435,563,000 | · | 427,962,000 | 410,482,000 | 405,482,000 | · | 393,217,000 | 388,737,000 | 390,397,000 | · | 384,756,000 | |
| EBITDA | $451M | $420M | · | $427M | $322M | $307M | · | $245M | $-61M | $81M | · | $20M | $-83M | $-48M | · | $-190M |
Balance general
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $4.42B | $4.58B | $4.38B | $3.28B | $3.91B | $4.50B | $4.02B | $3.66B | $3.43B | $3.12B | $2.66B | $2.34B | $1.90B | $1.83B | $1.98B | $2.32B | |
| Receivables | $1.10B | $1.03B | $1.11B | $894M | $840M | $782M | $732M | $622M | $585M | $546M | · | $417M | $383M | $382M | · | $325M | |
| Prepaid Expense | $1.15B | $1.12B | $1.17B | $899M | $824M | $730M | $687M | $839M | $782M | $700M | · | $519M | $469M | $509M | · | $302M | |
| Other Current Assets | $440M | $425M | $397M | $362M | $386M | $295M | $253M | · | · | · | · | · | · | · | · | · | |
| Current Assets | $8.42B | $8.59B | $8.64B | $10.49B | $9.73B | $7.85B | $7.39B | $6.76B | $6.62B | $6.13B | · | $5.14B | $4.61B | $4.59B | · | $4.69B | |
| Goodwill | $5.50B | $5.50B | $5.52B | $3.57B | $3.53B | $2.41B | $2.31B | $2.46B | $2.37B | $2.39B | $2.43B | $2.35B | $2.40B | $2.40B | $2.37B | $2.20B | |
| Intangibles | $2.00B | $2.12B | $2.26B | $878M | $890M | $504M | $510M | $577M | $586M | $621M | · | $663M | $708M | $743M | · | $735M | |
| Other Non-current Assets | $1.08B | $1.07B | $896M | $809M | $774M | $731M | $632M | $519M | $458M | $456M | · | $140M | $131M | $126M | · | $125M | |
| Total Assets | $19.56B | $19.71B | $19.66B | $17.97B | $16.95B | $13.57B | $12.85B | $12.28B | $11.84B | $11.45B | · | $10.01B | $9.60B | $9.65B | · | $9.55B | |
| Accounts Payable | $301M | $268M | $397M | $257M | $345M | $329M | $321M | $191M | $163M | $203M | · | $149M | $173M | $208M | · | $238M | |
| Accrued Liabilities | $5.75B | $5.65B | $5.64B | $4.79B | $4.27B | $4.18B | $4.05B | $3.84B | $3.80B | $3.48B | · | $2.77B | $2.50B | $2.39B | · | $1.93B | |
| Current Liabilities | $6.15B | $6.03B | $6.15B | $5.13B | $4.70B | $4.58B | $4.44B | $4.09B | $4.03B | $3.74B | · | $2.99B | $2.73B | $2.65B | · | $2.22B | |
| Capital Leases | $474M | $457M | $461M | $454M | $452M | $457M | $468M | $466M | $470M | $483M | · | $430M | $440M | $437M | · | $460M | |
| Other Non-current Liabilities | $276M | $293M | $281M | $155M | $153M | $143M | $129M | $139M | $167M | $214M | · | $29M | $28M | $27M | · | $35M | |
| Total Liabilities | $9.63B | $9.50B | $9.61B | $8.46B | $8.02B | $5.18B | $5.04B | $4.70B | $4.67B | $4.44B | · | $3.44B | $3.19B | $3.12B | · | $2.71B | |
| Common Stock | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $0 | · | $0 | $0 | $0 | · | $0 | |
| Paid-in Capital | $14.81B | $14.38B | $14.09B | $13.76B | $13.44B | $13.44B | $13.16B | $12.84B | $12.52B | $12.18B | · | $11.58B | $11.26B | $10.90B | · | $10.32B | |
| Retained Earnings | $-4.99B | $-4.30B | $-4.32B | $-4.53B | $-4.78B | $-5.06B | $-5.25B | $-5.40B | $-5.34B | $-5.18B | · | $-4.95B | $-4.87B | $-4.40B | · | $-3.21B | |
| Treasury Stock | · | $162M | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| AOCI | $101M | $117M | $261M | $268M | $261M | $7M | $-107M | $122M | $-25M | $-1M | · | $-68M | $9M | $18M | · | $-292M | |
| Stockholders' Equity | $9.92B | $10.20B | $10.03B | $9.49B | $8.92B | $8.39B | $7.80B | $7.57B | $7.16B | $7.00B | $6.81B | $6.56B | $6.40B | $6.52B | $6.75B | $6.83B | |
| Liabilities + Equity | $19.56B | $19.71B | $19.66B | $17.97B | $16.95B | $13.57B | $12.85B | $12.28B | $11.84B | $11.45B | · | $10.01B | $9.60B | $9.65B | · | $9.55B | |
| Shares Outstanding | 433,256,000 | 435,955,000 | 434,247,000 | 430,907,000 | 426,915,000 | 423,627,000 | 419,677,000 | 415,162,000 | 413,140,000 | 408,512,000 | 403,228,000 | 398,386,000 | 392,652,000 | 389,756,000 | 391,471,000 | 388,137,000 |
Flujo de Efectivo
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $295M | $269M | $267M | $169M | $159M | $152M | $141M | $138M | $140M | $142M | $130M | $128M | $128M | $123M | $111M | $118M | |
| Stock-based Comp | $349M | $231M | $276M | $258M | $282M | $235M | $271M | $274M | $302M | $252M | $269M | $278M | $311M | $230M | $280M | $249M | |
| Amort. of Intangibles | $114M | $114M | $113M | $36M | $32M | $31M | $31M | $32M | $31M | $31M | $30M | $30M | $34M | $33M | $32M | $45M | |
| Restructuring | $2M | $48M | $0 | $1M | $0 | $1M | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $2M | $84M | $5M | |
| Other Non-cash | · | $-90M | · | · | · | $55M | · | · | · | $182M | · | · | · | $205M | · | · | |
| Operating Cash Flow | $944M | $594M | $421M | $871M | $504M | $635M | $518M | $531M | $530M | $553M | $485M | $398M | $393M | $397M | $23M | $199M | |
| CapEx | $61M | $57M | $54M | $63M | $66M | $74M | $32M | $32M | $23M | $17M | $29M | $28M | $27M | $39M | $45M | $54M | |
| Investing Cash Flow | $-188M | $-98M | $-3.12B | $-173M | $-941M | $-160M | $-163M | $-62M | $-147M | $-72M | $-119M | $-78M | $-135M | $-10M | $-181M | $-199M | |
| Stock Repurchased | $887M | $162M | $0 | $0 | $0 | $0 | $0 | $217M | $7M | $0 | $51M | $6M | $301M | $392M | $0 | $400M | |
| Net Stock Activity | · | $-162M | · | · | · | · | · | · | · | $0 | · | · | · | $-392M | · | · | |
| Financing Cash Flow | $-896M | $-173M | $-19M | $1M | $2.38B | $3M | $7M | $-213M | $-5M | $7M | $-50M | $-4M | $-308M | $-390M | $1M | $-384M | |
| Net Change in Cash | $-136M | $301M | $-2.72B | $699M | $1.99B | $493M | $323M | $278M | $373M | $475M | $337M | $302M | $-53M | $-2M | $-139M | $-404M | |
| Free Cash Flow | · | $537M | · | · | · | $561M | · | · | · | $536M | · | · | · | $358M | · | · | |
| Levered FCF | · | · | · | · | · | · | · | · | · | · | · | · | · | $357M | · | · |
Rentabilidad
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Margin | 3.5% | 3.7% | · | 7.5% | 5.0% | 5.1% | · | 4.0% | -7.6% | -2.4% | · | -5.0% | -9.9% | -8.4% | · | -18.1% | |
| Net Margin | 4.5% | 4.6% | · | 7.1% | 8.7% | 6.4% | · | 6.0% | -6.0% | -0.92% | · | -3.4% | -8.0% | -7.9% | · | -17.3% | |
| Pretax Margin | 4.7% | 4.7% | · | 7.2% | 8.2% | 6.5% | · | 5.7% | -6.0% | -0.72% | · | -3.2% | -8.5% | -7.1% | · | -17.7% | |
| EBITDA Margin | 10.1% | 10.4% | · | 12.4% | 9.8% | 10.1% | · | 9.0% | -2.3% | 3.2% | · | 0.92% | -3.9% | -2.4% | · | -11.2% | |
| ROA | 1.1% | 1.1% | · | 1.6% | 2.0% | 1.5% | · | 1.5% | -1.5% | -0.22% | · | -0.75% | -1.7% | -2.0% | · | -3.7% | |
| ROE | 2.1% | 2.0% | · | 2.9% | 3.5% | 2.5% | · | 2.3% | -2.3% | -0.34% | · | -1.1% | -2.5% | -2.9% | · | -5.1% | |
| ROIC | 1.5% | 1.4% | · | 2.7% | 1.9% | 1.8% | · | 1.5% | -2.8% | -1.2% | · | -1.8% | -3.1% | -2.9% | · | -4.4% |
Liquidez y Solvencia
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.4 | 1.4 | · | 2.0 | 2.1 | 1.7 | · | 1.7 | 1.6 | 1.6 | · | 1.7 | 1.7 | 1.7 | · | 2.1 | |
| Quick Ratio | 0.9 | 0.9 | · | 0.8 | 1.0 | 1.2 | · | 1.0 | 1.0 | 1.0 | · | 0.9 | 0.8 | 0.8 | · | 1.2 | |
| Interest Coverage | · | · | · | · | · | · | · | · | · | · | · | · | · | -171.0 | · | · |
Eficiencia
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | |
| Receivables Turnover | 4.6 | 4.4 | · | 4.5 | 4.6 | 4.6 | · | 5.2 | 5.4 | 5.4 | · | 5.8 | 5.9 | 5.8 | · | 5.6 |
Por Acción
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $22.90 | $23.39 | · | $22.03 | $20.90 | $19.80 | · | $18.23 | $17.34 | $17.13 | · | $16.46 | $16.29 | $16.72 | · | $17.58 | |
| Revenue / Share | $10.14 | $9.12 | · | $7.80 | $7.49 | $6.96 | · | $6.32 | $6.41 | $6.20 | · | $5.50 | $5.49 | $5.21 | · | $4.42 | |
| Cash Flow / Share | · | $1.34 | · | · | · | $1.46 | · | · | · | $1.36 | · | · | · | $1.02 | · | · | |
| Cash / Share | $10.21 | $10.49 | · | $7.61 | $9.16 | $10.62 | · | $8.83 | $8.30 | $7.65 | · | $5.88 | $4.85 | $4.70 | · | $5.98 | |
| EPS (TTM) | $1.92 | $2.11 | · | $1.99 | $1.82 | $0.79 | · | $-0.44 | $-1.01 | $-1.07 | · | $-2.75 | $-3.33 | $-3.61 | · | $-2.42 |
Valoración (TTM)
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $15.89B | $14.72B | · | $12.63B | $11.89B | $11.24B | · | $10.15B | $9.61B | $9.11B | · | $8.15B | $7.69B | $7.16B | · | $6.07B | |
| Net Income TTM | $841M | $926M | · | $863M | $781M | $339M | · | $-172M | $-407M | $-420M | · | $-1.04B | $-1.27B | $-1.36B | · | $-880M | |
| Market Cap | $79.95B | $65.46B | · | $117.20B | $105.24B | $77.43B | · | $59.26B | $44.94B | $56.26B | · | $31.66B | $30.01B | $24.77B | · | $19.19B | |
| P/E | 96.1 | 71.2 | · | 136.7 | 135.4 | 231.4 | · | -324.4 | -107.7 | -128.7 | · | -28.9 | -22.9 | -17.6 | · | -20.4 | |
| P/S | 5.0 | 4.4 | · | 9.3 | 8.8 | 6.9 | · | 5.8 | 4.7 | 6.2 | · | 3.9 | 3.9 | 3.5 | · | 3.2 | |
| P/B | 8.1 | 6.4 | · | 12.3 | 11.8 | 9.2 | · | 7.8 | 6.3 | 8.0 | · | 4.8 | 4.7 | 3.8 | · | 2.8 | |
| P / Tangible Book | 33.0 | 25.4 | · | 23.2 | 23.4 | 14.1 | · | 13.1 | 10.7 | 14.1 | · | 8.9 | 9.1 | 7.3 | · | 4.9 | |
| P / Cash Flow | · | 110.2 | · | · | · | 121.9 | · | · | · | 101.7 | · | · | · | 62.4 | · | · | |
| Earnings Yield | 1.0% | 1.4% | · | 0.73% | 0.74% | 0.43% | · | -0.31% | -0.93% | -0.78% | · | -3.5% | -4.4% | -5.7% | · | -4.9% |
Período más reciente a la izquierda · valores nulos mostrados como ·
Estados Financieros Estado de resultados, balance general, flujo de caja — anual, últimos 5 años
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Ingresos | $13.72B | $10.72B | $8.63B | $6.58B | $4.89B |
| Margen Operativo % | 5.3% | -0.35% | -6.7% | -17.1% | -9.2% |
| Beneficio neto | $935M | $123M | $-558M | $-1.36B | $-468M |
| EPS Diluido | $2.13 | $0.29 | $-1.42 | $-3.68 | $-1.39 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Ratio corriente | · | 1.7 | 1.6 | 1.9 | 2.6 |
| Ratio Rápido | · | 1.1 | 0.9 | 0.9 | 1.6 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Flujo de caja libre | $2.17B | $2.03B | $1.55B | $191M | $563M |
Propietarios institucionales (13F) 1 169 declarantes · $79.2B total · A fecha de 30 de septiembre de 2026
Instituciones que informan tener esta acción en su Formulario 13F trimestral de la SEC. Solo posiciones largas; un solo presentador puede aparecer dos veces para tramos de opciones separados. Las patas de put/call de compensación grandes suelen reflejar la creación de mercado o el inventario cubierto, no la convicción direccional.
| Nuevas posiciones | Posiciones cerradas | Aumentado | Disminuido | Cambio neto de acciones |
|---|---|---|---|---|
| 171 (+10 vs trimestre anterior) | 120 (-64 vs trimestre anterior) | 412 (+13 vs trimestre anterior) | 372 (-38 vs trimestre anterior) | +12.6M |
Comparado con Q1 2026. Las presentaciones del Formulario 13F de la SEC vencen dentro de los 45 días posteriores al final del trimestre, más un pequeño margen para los presentadores tardíos; los trimestres que aún se encuentran dentro de esa ventana se omiten en favor del par más reciente completamente reportado.
| Institución | Valor | Acciones | % de 13F rastreadas | Tipo |
|---|---|---|---|---|
| VANGUARD GROUP INC | $9 835 228 964 | 43 426 479 | 12,41% | Acciones |
| SC US (TTGP), LTD. | $5 830 240 851 | 31 595 084 | 7,36% | Acciones |
| BlackRock, Inc. | $4 957 203 515 | 26 863 944 | 6,26% | Acciones |
| VANGUARD CAPITAL MANAGEMENT LLC | $4 511 093 823 | 24 446 398 | 5,69% | Acciones |
| VANGUARD PORTFOLIO MANAGEMENT LLC | $3 224 942 236 | 17 476 520 | 4,07% | Acciones |
| STATE STREET CORP | $2 971 424 957 | 16 102 666 | 3,75% | Acciones |
| MORGAN STANLEY | $2 678 183 152 | 14 513 536 | 3,38% | Acciones |
| JPMORGAN CHASE & CO | $2 483 553 075 | 13 437 684 | 3,13% | Acciones |
| Invesco Ltd. | $2 409 705 629 | 13 058 612 | 3,04% | Acciones |
| Capital Research Global Investors | $2 019 671 813 | 10 944 937 | 2,55% | Acciones |
| Capital World Investors | $1 917 374 215 | 10 390 570 | 2,42% | Acciones |
| GEODE CAPITAL MANAGEMENT, LLC | $1 668 238 570 | 9 080 148 | 2,11% | Acciones |
| Newlands Management Operations LLC | $1 304 313 214 | 7 068 299 | 1,65% | Acciones |
| BAILLIE GIFFORD & CO | $1 256 411 994 | 6 808 714 | 1,59% | Acciones |
| JANUS HENDERSON GROUP PLC | $1 159 377 028 | 7 762 553 | 1,46% | Acciones |
| FMR LLC | $971 714 735 | 5 265 890 | 1,23% | Acciones |
| NORGES BANK | $914 956 760 | 4 958 309 | 1,15% | Acciones |
| GOLDMAN SACHS GROUP INC | $851 792 231 | 4 616 010 | 1,08% | Acciones |
| BANK OF AMERICA CORP /DE/ | $839 705 896 | 4 550 512 | 1,06% | Acciones |
| Durable Capital Partners LP | $766 571 389 | 4 154 183 | 0,97% | Acciones |
| PARNASSUS INVESTMENTS, LLC | $717 176 767 | 3 886 505 | 0,91% | Acciones |
| WELLINGTON MANAGEMENT GROUP LLP | $708 782 683 | 3 841 016 | 0,89% | Acciones |
| Temasek Holdings (Private) Ltd | $638 750 780 | 3 461 501 | 0,81% | Acciones |
| NORTHERN TRUST CORP | $604 209 715 | 3 274 317 | 0,76% | Acciones |
| JANE STREET GROUP, LLC | $573 150 180 | 3 106 000 | 0,72% | Opción de compra |
| CHARLES SCHWAB INVESTMENT MANAGEMENT INC | $563 343 886 | 3 052 858 | 0,71% | Acciones |
| WELLCOME TRUST LTD (THE) as trustee of the WELLCOME TRUST | $553 590 000 | 3 000 000 | 0,70% | Acciones |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $482 915 010 | 2 617 000 | 0,61% | Opción de compra |
| UBS AM, a distinct business unit of UBS ASSET MANAGEMENT AMERICAS LLC | $458 530 474 | 3 053 816 | 0,58% | Acciones |
| Artisan Partners Limited Partnership | $440 184 162 | 2 385 434 | 0,56% | Acciones |
| Bank of New York Mellon Corp | $436 065 524 | 2 363 114 | 0,55% | Acciones |
| SANDS CAPITAL MANAGEMENT, LLC | $429 178 951 | 2 325 795 | 0,54% | Acciones |
| UBS Group AG | $424 551 309 | 2 300 717 | 0,54% | Acciones |
| VANGUARD FIDUCIARY TRUST CO | $399 972 466 | 2 167 520 | 0,50% | Acciones |
| Legal & General Group Plc | $394 699 439 | 2 138 939 | 0,50% | Acciones |
| Amundi | $387 252 812 | 2 098 590 | 0,49% | Acciones |
| ALKEON CAPITAL MANAGEMENT LLC | $381 977 098 | 2 070 000 | 0,48% | Opción de compra |
| AMERIPRISE FINANCIAL INC | $370 331 889 | 2 006 812 | 0,47% | Acciones |
| PointState Capital LP | $337 687 501 | 1 829 987 | 0,43% | Acciones |
| FIRST TRUST ADVISORS LP | $336 799 845 | 1 825 177 | 0,43% | Acciones |
| FRANKLIN RESOURCES INC | $327 487 974 | 1 774 714 | 0,41% | Acciones |
| Nuveen, LLC | $283 544 258 | 1 536 576 | 0,36% | Acciones |
| Foxhaven Asset Management, LP | $266 988 707 | 1 446 858 | 0,34% | Acciones |
| NOMURA ASSET MANAGEMENT INTERNATIONAL INC. | $259 072 000 | 1 403 958 | 0,33% | Acciones |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $252 713 835 | 1 369 500 | 0,32% | Opción de venta |
| D1 Capital Partners L.P. | $240 572 684 | 1 303 705 | 0,30% | Acciones |
| WOLVERINE TRADING, LLC | $239 636 500 | 879 400 | 0,30% | Opción de compra |
| BNP PARIBAS FINANCIAL MARKETS | $236 166 292 | 1 279 826 | 0,30% | Acciones |
| PRINCIPAL FINANCIAL GROUP INC | $229 065 340 | 1 241 295 | 0,29% | Acciones |
| DIMENSIONAL FUND ADVISORS LP | $228 367 246 | 1 237 545 | 0,29% | Acciones |
Informantes de la empresa 20 insiders · 7 directivos · 13 consejeros
| Insider | Rol | Última actividad | Acciones en propiedad | Compras 12m | Ventas 12m | Neto 12m |
|---|---|---|---|---|---|---|
| Tony Xu | CHIEF EXECUTIVE OFFICER | 3 de septiembre de 2026 J | 1 500 | 0 | 15 | $-88 705 441 |
| Ravi Inukonda | CHIEF FINANCIAL OFFICER | 1 de septiembre de 2026 M | 217 911 | 0 | 36 | $-27 417 019 |
| Prabir Adarkar | PRESIDENT AND COO | 28 de septiembre de 2026 S | 921 473 | 0 | 71 | $-59 160 684 |
| Christopher D Payne | President and COO | 28 de febrero de 2023 S | 322 951 | 0 | 0 | $0 |
| Keith Yandell | CHIEF BUSINESS OFFICER | 17 de septiembre de 2026 S | 120 688 | 0 | 28 | $-6 562 271 |
| Gordon S Lee | CHIEF ACCOUNTING OFFICER | 4 de septiembre de 2026 S | 83 919 | 0 | 11 | $-4 057 453 |
| Tia Sherringham | GENERAL COUNSEL AND SECRETARY | 24 de agosto de 2026 S | 118 262 | 0 | 17 | $-8 803 608 |
| Stanley Tang | Consejero | 2 de septiembre de 2026 J | 10 361 | 0 | 95 | $-114 670 597 |
| Andy Fang | Consejero | 1 de septiembre de 2026 J | 0 | 0 | 69 | $-43 760 427 |
| Alfred Lin | Consejero | 7 de agosto de 2026 J | 877 117 | 11 | 0 | $100 277 893 |
| Shona L Brown | Consejero | 26 de junio de 2026 S | 31 156 | 0 | 13 | $-2 164 314 |
| Milan Kovac | Consejero | 10 de junio de 2026 A | 3 928 | 2 | 0 | $6 238 |
| Ashley Still | Consejero | 10 de junio de 2026 S | 2 685 | 0 | 6 | $-250 828 |
| Elinor Mertz | Consejero | 10 de junio de 2026 A | 15 809 | 0 | 0 | $0 |
| Jeffrey M Blackburn | Consejero | 10 de junio de 2026 A | 8 102 | 0 | 0 | $0 |
| Diego Piacentini | Consejero | 10 de junio de 2026 A | 13 350 | 0 | 0 | $0 |
| DOERR L JOHN | Consejero | 10 de junio de 2026 A | 9 069 | 0 | 0 | $0 |
| Gregory K Peters | Consejero | 20 de junio de 2023 A | 9 818 | 0 | 0 | $0 |
| Stanley J Meresman | Consejero | 24 de mayo de 2023 S | 3 557 | 0 | 0 | $0 |
| Maria Renz | · | 22 de junio de 2021 A | 11 408 | 0 | 0 | $0 |
Informantes de las presentaciones SEC Form 3/4/5; neto = solo P/S de mercado abierto
Propiedad de ETFs Mantenido por 125 ETFs
El peso refleja solo las tenencias directas de acciones (N-PORT); los fondos apalancados o basados en derivados pueden tener exposición adicional a swaps no mostrada.
| Fondo | Ponderación | Unidades | A fecha de | Fuente |
|---|---|---|---|---|
| FDND · First Trust Exchange-Traded Fund IV | 2,93% | 1 457 NS | 31 de julio de 2026 | N-PORT |
| JXX · Janus Detroit Street Trust | 2,64% | 3 590 NS | 31 de julio de 2026 | N-PORT |
| RSPD · Invesco Exchange-Traded Fund Trust | 2,05% | 40 724 SH | 1 de octubre de 2026 | Diario |
| PNQI · Invesco Exchange-Traded Fund Trust | 2,01% | 58 378 SH | 1 de octubre de 2026 | Diario |
| WEBL · Direxion Shares ETF Trust | 1,90% | 9 058 NS | 31 de julio de 2026 | N-PORT |
| ARKX · ARK ETF Trust | 1,78% | 68 997 NS | 31 de julio de 2026 | N-PORT |
| QNXT · iShares Trust | 1,58% | 2 152 SH | 11 de septiembre de 2026 | Diario |
| ARKF · ARK ETF Trust | 1,58% | 56 481 NS | 31 de julio de 2026 | N-PORT |
| ARKQ · ARK ETF Trust | 1,52% | 143 833 NS | 31 de julio de 2026 | N-PORT |
| VOT · VANGUARD INDEX FUNDS | 1,50% | 2 836 119 SH | 19 de agosto de 2026 | Diario |
| QQQE · Direxion Shares ETF Trust | 1,25% | 85 333 NS | 31 de julio de 2026 | N-PORT |
| RXI · iShares Trust | 1,22% | 14 972 SH | 11 de septiembre de 2026 | Diario |
| FDIS · FIDELITY COVINGTON TRUST | 1,17% | 100 427 NS | 31 de julio de 2026 | N-PORT |
| ARKW · ARK ETF Trust | 1,15% | 93 876 NS | 31 de julio de 2026 | N-PORT |
| VCR · VANGUARD WORLD FUND | 1,08% | 401 841 SH | 19 de agosto de 2026 | Diario |
| IMCG · iShares Trust | 1,05% | 208 592 SH | 11 de septiembre de 2026 | Diario |
| WANT · Direxion Shares ETF Trust | 1,04% | 1 078 NS | 31 de julio de 2026 | N-PORT |
| ALTL · Pacer Funds Trust | 0,94% | 4 401 NS | 31 de julio de 2026 | N-PORT |
| GARP · iShares Trust | 0,89% | 134 731 SH | 11 de septiembre de 2026 | Diario |
| RPG · Invesco Exchange-Traded Fund Trust | 0,88% | 92 348 SH | 1 de octubre de 2026 | Diario |
| TRFM · ETF Series Solutions | 0,87% | 10 984 NS | 31 de julio de 2026 | N-PORT |
| VO · VANGUARD INDEX FUNDS | 0,66% | 8 022 824 SH | 19 de agosto de 2026 | Diario |
| SPHB · Invesco Exchange-Traded Fund Trust … | 0,64% | 33 027 SH | 1 de octubre de 2026 | Diario |
| HIBL · Direxion Shares ETF Trust | 0,64% | 2 432 NS | 31 de julio de 2026 | N-PORT |
| IMCB · iShares Trust | 0,53% | 44 208 SH | 11 de septiembre de 2026 | Diario |
| PALC · Pacer Funds Trust | 0,53% | 5 637 NS | 31 de julio de 2026 | N-PORT |
| HEQQ · J.P. Morgan Exchange-Traded Fund Tr… | 0,52% | 794 NS | 31 de julio de 2026 | N-PORT |
| JHAI · Janus Detroit Street Trust | 0,52% | 620 NS | 31 de julio de 2026 | N-PORT |
| WINN · Harbor ETF Trust | 0,48% | 27 907 NS | 31 de julio de 2026 | N-PORT |
| ACVF · ETF Opportunities Trust | 0,46% | 3 561 NS | 31 de julio de 2026 | N-PORT |
| XOEF · iShares Trust | 0,43% | 477 SH | 11 de septiembre de 2026 | Diario |
| FTC · First Trust Exchange-Traded AlphaDE… | 0,41% | 27 858 NS | 31 de julio de 2026 | N-PORT |
| QYLD · Global X Funds | 0,38% | 155 480 NS | 31 de julio de 2026 | N-PORT |
| IYW · iShares Trust | 0,37% | 464 177 SH | 11 de septiembre de 2026 | Diario |
| PTNQ · Pacer Funds Trust | 0,37% | 22 492 NS | 31 de julio de 2026 | N-PORT |
| QYLG · Global X Funds | 0,37% | 2 958 NS | 31 de julio de 2026 | N-PORT |
| QTR · Global X Funds | 0,37% | 142 NS | 31 de julio de 2026 | N-PORT |
| QRMI · Global X Funds | 0,37% | 266 NS | 31 de julio de 2026 | N-PORT |
| QQWZ · Pacer Funds Trust | 0,36% | 938 NS | 31 de julio de 2026 | N-PORT |
| QCLR · Global X Funds | 0,36% | 61 NS | 31 de julio de 2026 | N-PORT |
| FXL · First Trust Exchange-Traded AlphaDE… | 0,35% | 46 085 NS | 31 de julio de 2026 | N-PORT |
| QSIX · Pacer Funds Trust | 0,34% | 318 NS | 31 de julio de 2026 | N-PORT |
| JMOM · J.P. Morgan Exchange-Traded Fund Tr… | 0,33% | 42 003 NS | 31 de julio de 2026 | N-PORT |
| QQQM · Invesco Exchange-Traded Fund Trust … | 0,31% | 1 880 647 SH | 1 de octubre de 2026 | Diario |
| QQQ · Invesco QQQ Trust, Series 1 | 0,31% | 8 544 692 SH | 1 de octubre de 2026 | Diario |
| FBCG · FIDELITY COVINGTON TRUST | 0,31% | 110 030 NS | 31 de julio de 2026 | N-PORT |
| JVAL · J.P. Morgan Exchange-Traded Fund Tr… | 0,31% | 13 177 NS | 31 de julio de 2026 | N-PORT |
| IWY · iShares Trust | 0,27% | 205 882 SH | 11 de septiembre de 2026 | Diario |
| SIZE · iShares Trust | 0,24% | 5 101 SH | 11 de septiembre de 2026 | Diario |
| ILCG · iShares Trust | 0,24% | 36 720 SH | 11 de septiembre de 2026 | Diario |
| HELO · J.P. Morgan Exchange-Traded Fund Tr… | 0,23% | 54 514 NS | 31 de julio de 2026 | N-PORT |
| USMV · iShares Trust | 0,23% | 272 485 SH | 11 de septiembre de 2026 | Diario |
| IWF · iShares Trust | 0,23% | 1 408 528 SH | 11 de septiembre de 2026 | Diario |
| VEGN · ETF Series Solutions | 0,23% | 2 040 NS | 31 de julio de 2026 | N-PORT |
| IVW · iShares Trust | 0,21% | 807 070 SH | 11 de septiembre de 2026 | Diario |
| VUG · VANGUARD INDEX FUNDS | 0,21% | 4 247 615 SH | 19 de agosto de 2026 | Diario |
| FAD · First Trust Exchange-Traded AlphaDE… | 0,21% | 6 054 NS | 31 de julio de 2026 | N-PORT |
| IUSG · iShares Trust | 0,20% | 333 160 SH | 11 de septiembre de 2026 | Diario |
| WRND · New York Life Investments ETF Trust | 0,20% | 107 NS | 31 de julio de 2026 | N-PORT |
| VOOG · VANGUARD ADMIRAL FUNDS | 0,20% | 281 083 SH | 19 de agosto de 2026 | Diario |
| VONG · VANGUARD SCOTTSDALE FUNDS | 0,20% | 593 594 SH | 19 de agosto de 2026 | Diario |
| DFUV · Dimensional ETF Trust | 0,19% | 152 231 NS | 31 de julio de 2026 | N-PORT |
| RSP · Invesco Exchange-Traded Fund Trust | 0,19% | 991 668 SH | 1 de octubre de 2026 | Diario |
| EUSA · iShares, Inc. | 0,19% | 17 720 SH | 11 de septiembre de 2026 | Diario |
| GLBL · Pacer Funds Trust | 0,18% | 10 NS | 31 de julio de 2026 | N-PORT |
| EGLE · Global X Funds | 0,17% | 19 NS | 31 de julio de 2026 | N-PORT |
| LGDX · Tidal Trust III | 0,17% | 1 199 NS | 31 de julio de 2026 | N-PORT |
| TOPC · iShares Trust | 0,14% | 230 SH | 11 de septiembre de 2026 | Diario |
| IWL · iShares Trust | 0,13% | 14 588 SH | 11 de septiembre de 2026 | Diario |
| XVV · iShares Trust | 0,13% | 4 343 SH | 11 de septiembre de 2026 | Diario |
| VOXP · Advisors Series Trust | 0,12% | 36 NS | 31 de julio de 2026 | N-PORT |
| ESGV · VANGUARD WORLD FUND | 0,12% | 84 740 SH | 19 de agosto de 2026 | Diario |
| IETC · iShares U.S. ETF Trust | 0,12% | 4 095 SH | 11 de septiembre de 2026 | Diario |
| XTR · Global X Funds | 0,12% | 29 NS | 31 de julio de 2026 | N-PORT |
| XYLG · Global X Funds | 0,12% | 384 NS | 31 de julio de 2026 | N-PORT |
| XYLD · Global X Funds | 0,12% | 19 383 NS | 31 de julio de 2026 | N-PORT |
| IVV · iShares Trust | 0,12% | 4 769 872 SH | 11 de septiembre de 2026 | Diario |
| CATH · Global X Funds | 0,12% | 7 714 NS | 31 de julio de 2026 | N-PORT |
| XCLR · Global X Funds | 0,12% | 21 NS | 31 de julio de 2026 | N-PORT |
| CHRI · Global X Funds | 0,12% | 47 NS | 31 de julio de 2026 | N-PORT |
| BBUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,11% | 51 958 NS | 31 de julio de 2026 | N-PORT |
| DFSU · Dimensional ETF Trust | 0,11% | 13 242 NS | 31 de julio de 2026 | N-PORT |
| VOTE · TCW ETF Trust | 0,11% | 6 375 NS | 31 de julio de 2026 | N-PORT |
| ILCB · iShares Trust | 0,11% | 7 302 SH | 11 de septiembre de 2026 | Diario |
| PTLC · Pacer Funds Trust | 0,11% | 18 932 NS | 31 de julio de 2026 | N-PORT |
| XRMI · Global X Funds | 0,11% | 287 NS | 31 de julio de 2026 | N-PORT |
| VOO · VANGUARD INDEX FUNDS | 0,11% | 9 832 428 SH | 19 de agosto de 2026 | Diario |
| VV · VANGUARD INDEX FUNDS | 0,11% | 432 357 SH | 19 de agosto de 2026 | Diario |
| IYY · iShares Trust | 0,11% | 16 197 SH | 11 de septiembre de 2026 | Diario |
| IWB · iShares Trust | 0,11% | 259 843 SH | 11 de septiembre de 2026 | Diario |
| BKLC · BNY Mellon ETF Trust | 0,11% | 29 973 NS | 31 de julio de 2026 | N-PORT |
| PBP · Invesco Exchange-Traded Fund Trust | 0,11% | 2 243 SH | 1 de octubre de 2026 | Diario |
| SPUU · Direxion Shares ETF Trust | 0,11% | 1 427 NS | 31 de julio de 2026 | N-PORT |
| DFUS · Dimensional ETF Trust | 0,11% | 111 972 NS | 31 de julio de 2026 | N-PORT |
| QDPL · Pacer Funds Trust | 0,10% | 9 111 NS | 31 de julio de 2026 | N-PORT |
| ITOT · iShares Trust | 0,10% | 492 153 SH | 11 de septiembre de 2026 | Diario |
| PBUS · Invesco Exchange-Traded Fund Trust … | 0,10% | 63 915 SH | 1 de octubre de 2026 | Diario |
| IWV · iShares Trust | 0,10% | 102 961 SH | 11 de septiembre de 2026 | Diario |
| VONE · VANGUARD SCOTTSDALE FUNDS | 0,10% | 62 097 SH | 19 de agosto de 2026 | Diario |
| VTHR · VANGUARD SCOTTSDALE FUNDS | 0,10% | 31 561 SH | 19 de agosto de 2026 | Diario |
| TOV · EA Series Trust | 0,10% | 1 380 NS | 31 de julio de 2026 | N-PORT |
| FEX · First Trust Exchange-Traded AlphaDE… | 0,10% | 7 636 NS | 31 de julio de 2026 | N-PORT |
| DFAU · Dimensional ETF Trust | 0,09% | 58 531 NS | 31 de julio de 2026 | N-PORT |
| HCMT · Direxion Shares ETF Trust | 0,09% | 2 631 NS | 31 de julio de 2026 | N-PORT |
| VTI · VANGUARD INDEX FUNDS | 0,09% | 11 755 244 SH | 19 de agosto de 2026 | Diario |
| TOK · iShares Trust | 0,09% | 1 052 SH | 11 de septiembre de 2026 | Diario |
| PHDG · Invesco Actively Managed Exchange-T… | 0,09% | 296 SH | 1 de octubre de 2026 | Diario |
| SPXL · Direxion Shares ETF Trust | 0,09% | 29 590 NS | 31 de julio de 2026 | N-PORT |
| HDUS · Lattice Strategies Trust | 0,09% | 883 NS | 31 de julio de 2026 | N-PORT |
| CRBN · iShares Trust | 0,08% | 4 849 SH | 11 de septiembre de 2026 | Diario |
| ESMV · iShares Trust | 0,08% | 32 SH | 11 de septiembre de 2026 | Diario |
| URTH · iShares, Inc. | 0,08% | 33 008 SH | 11 de septiembre de 2026 | Diario |
| RWL · Invesco Exchange-Traded Fund Trust … | 0,08% | 40 202 SH | 1 de octubre de 2026 | Diario |
| ACWI · iShares Trust | 0,07% | 118 219 SH | 11 de septiembre de 2026 | Diario |
| TILT · FlexShares Trust | 0,07% | 7 900 NS | 31 de julio de 2026 | N-PORT |
| IUS · Invesco Exchange-Traded Self-Indexe… | 0,07% | 3 534 SH | 1 de octubre de 2026 | Diario |
| DFAC · Dimensional ETF Trust | 0,07% | 159 811 NS | 31 de julio de 2026 | N-PORT |
| DCOR · Dimensional ETF Trust | 0,06% | 10 905 NS | 31 de julio de 2026 | N-PORT |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,06% | 312 434 SH | 19 de agosto de 2026 | Diario |
| EQAL · Invesco Exchange-Traded Fund Trust … | 0,06% | 2 511 SH | 1 de octubre de 2026 | Diario |
| PEVC · Pacer Funds Trust | 0,06% | 7 NS | 31 de julio de 2026 | N-PORT |
| LRGF · iShares Trust | 0,05% | 9 295 SH | 11 de septiembre de 2026 | Diario |
| PRF · Invesco Exchange-Traded Fund Trust | 0,03% | 16 656 SH | 1 de octubre de 2026 | Diario |
| DFLV · Dimensional ETF Trust | 0,00% | 218 NS | 31 de julio de 2026 | N-PORT |
| LSEQ · Harbor ETF Trust | -2,19% | -1 712 NS | 31 de julio de 2026 | N-PORT |
DASH Consenso de analistas Opiniones de analistas alcistas y bajistas, precio objetivo a 12 meses, potencial alcista
Precio objetivo a 12 meses
43 analistas · 2026-10-02Objetivo medio $256.26 +35,5%
Comparación de pares (subindustria GICS) Métricas clave frente a competidores del sector
Base del ejercicio fiscal, precios al cierre del último ejercicio fiscal de cada empresa.
| Ticker | Capitalización Bursátil | P/E | Ingresos interanuales | Margen Neto | ROE | Margen Bruto |
|---|---|---|---|---|---|---|
| DASH | · | 106.3 | 27.9% | 6.8% | · | · |
| MCD | · | 25.6 | 3.7% | 31.9% | -376.3% | · |
| SBUX | $94.81B | 51.2 | 2.8% | 5.0% | -23.9% | · |
| YUM | · | 27.3 | 8.8% | 19.0% | -20.8% | · |
| CMG | · | 32.5 | 5.4% | 12.9% | 48.3% | · |
| QSR | $23.63B | 29.0 | 12.2% | 11.4% | 31.9% | · |
| DRI | $23.27B | 19.6 | 9.4% | 9.1% | 56.3% | 20.3% |
| ARMK | $10.25B | 32.0 | 6.3% | 1.8% | 10.6% | · |
| TXRH | $11.03B | 27.4 | 9.4% | 7.0% | 29.4% | · |
| DPZ | $14.31B | 24.2 | 5.0% | 12.2% | -15.3% | 40.0% |
| EAT | $7.17B | 15.6 | 7.9% | 8.4% | 118.3% | · |
Últimas noticias Noticias recientes que mencionan a esta empresa
DASH Panel de Analistas IA — Vistas alcistas y bajistas Debate de 2026Q2: Claude, Grok, Gemini, ChatGPT sobre las perspectivas de la acción
DoorDash es actualmente una acción de batalla atrapada entre su potencial como potencia logística y la realidad de su costosa valoración. Gemini y Claude argumentaron que la relación P/E de 113 es insostenible dadas las delgadas márgenes netos, mientras que Grok respondió que el volumen institucional y la escala justifican la prima. El panel sigue dividido sobre si la expansión de la empresa a los comestibles puede finalmente desbloquear la eficiencia necesaria para respaldar su precio actual, y la mayoría de los analistas mantienen una calificación de mantener.
Ronda 1 — Primeras Opiniones
Veo que DoorDash está construyendo un foso duradero en la entrega de alimentos a través de efectos de red que retienen a los usuarios y restaurantes para acelerar los beneficios. Los márgenes brutos se mantienen estables en 50,49%, lo que demuestra que capturan la mitad de cada dólar de pedido a pesar de la fuerte competencia, una señal de poder de fijación de precios real. El BPA ha aumentado a 1,93 $, lo que refleja una rentabilidad escalable a medida que aumentan los volúmenes de pedidos. Con un ratio circulante de 2,04, tienen liquidez suficiente para invertir en expansión sin riesgos de dilución. Si las apuestas de comestibles e internacionales dan sus frutos, esto se compondrá en una máquina de efectivo para 2026Q2.
Mi lectura es que DoorDash cotiza con una prima que asume una ejecución impecable, pero una desaceleración del crecimiento podría aplastar los rendimientos dados los elevados múltiplos. El P/E se sitúa en 113 —muy por encima de competidores como MCD con 25,5— lo que significa que el mercado descuenta años de hipercrecimiento que la saturación de entregas amenaza con descarrilar. El ROE es solo del 9,97%, por debajo de competidores como CMG con 47%, lo que indica un uso ineficiente del capital a pesar de los beneficios. La deuda/capital con 28,67 es baja pero irrelevante si los márgenes caen bajo la presión competitiva de Uber Eats.
DoorDash ha construido una red logística defendible que finalmente está convirtiendo la escala en beneficios reales. El BPA ha subido a 1,93 $ en los últimos doce meses, y la empresa está convirtiendo el 10% del capital de los accionistas en beneficios, modesto para los estándares tecnológicos, pero real y en crecimiento. Las acciones han subido un 35% desde los mínimos de mayo hasta los 240 $, y los márgenes brutos se mantienen estables en el 50%, lo que significa que la economía unitaria se mantiene incluso cuando la competencia se intensifica. Si la dirección puede aumentar los márgenes netos del 6,8% hacia el 10% en los próximos dos años a través de la apalancamiento operativo, la valoración actual empieza a parecer razonable para un jugador de duopolio en un TAM de más de 200.000 millones de dólares.
DoorDash cotiza a 113 veces las ganancias de los últimos doce meses, aproximadamente 4 veces lo que McDonald's cobra y 2 veces lo que paga Chipotle. Ese P/E no está justificado por los fundamentos. El ROE se sitúa en el 10%, una fracción de lo que generan competidores como Starbucks (116%) y Yum (118%), lo que le dice que DoorDash está atrapado en un modelo de negocio de menor rendimiento a pesar de su escala. Las acciones ya han descontado la perfección: los márgenes son planos, el crecimiento se está desacelerando y la empresa está quemando capital en incentivos para conductores solo para mantener la cuota de mercado. A 240 $, está pagando por una materia prima logística, no por un compuesto.
DoorDash se está consolidando efectivamente como la capa de servicios públicos esencial para el comercio local, yendo mucho más allá de la simple entrega de restaurantes. La empresa mantiene un margen bruto del 50,49%. Esto indica que por cada dólar de ingresos, más de la mitad queda después de los costos directos, lo que demuestra que su plataforma tiene una escala significativa y eficiencia operativa. Además, su ratio circulante se sitúa en 2,04. Esto significa que la empresa tiene más de dos dólares en activos líquidos por cada dólar de deuda a corto plazo, lo que les da el margen financiero para continuar una expansión agresiva en las categorías de comestibles y minoristas sin necesidad de obtener capital costoso.
La brecha de valoración entre DoorDash y sus competidores de restaurantes es simplemente demasiado amplia para justificarla dado el perfil de rentabilidad actual. Las acciones cotizan a una relación P/E de 113,11. Esto significa que los inversores están pagando una prima masiva por un crecimiento de las ganancias que es significativamente más caro que los gigantes establecidos de comida rápida como McDonald's. Además, el retorno sobre el capital es solo del 9,97%. Esto sugiere que la empresa aún no está generando rendimientos eficientes sobre el capital proporcionado por los accionistas, lo que hace que el múltiplo de ganancias de tres dígitos actual parezca una apuesta especulativa en lugar de una inversión basada en el valor para 2026.
Creo que el argumento alcista más sólido de DoorDash es que la economía de la plataforma es duradera y la trayectoria de crecimiento sigue intacta, respaldada por un balance conservador y señales de mejora de la rentabilidad. El BPA TTM es de 1,93 $ por acción. Eso significa que la empresa ya está generando beneficios positivos, lo que le da flexibilidad para invertir en crecimiento sin necesidad de nuevo capital. El margen bruto es del 50,49%. Ese nivel muestra que el mercado principal genera un sólido beneficio bruto sobre los ingresos, lo que, con escala, puede respaldar márgenes operativos más altos. La deuda/capital es de 28,67. Ese apalancamiento modesto da al balance espacio para financiar la expansión o capear una desaceleración.
Creo que el caso bajista es que DoorDash cotiza a un múltiplo muy alto por crecimiento con una expansión limitada de los márgenes a corto plazo, y que los vientos en contra competitivos o regulatorios podrían descarrilar el repunte. El P/E TTM es 113,11. Eso es extremo en comparación con los competidores, lo que implica que las acciones están descontando un crecimiento muy alto y un error podría comprimir los múltiplos. El P/S TTM es 7,73. Esa prima sobre las ventas indica que los inversores están pagando por el crecimiento en lugar de la rentabilidad actual. El ROE TTM es 9,97%. Ese ROE es modesto en comparación con competidores con rendimientos sobre el capital mucho más altos, lo que sugiere una eficiencia limitada y que el potencial alcista depende del crecimiento de los ingresos en lugar de los rendimientos del capital.
Ronda 2 — Respuestas y refutaciones
Ronda 2 — Respuestas y refutaciones
Claude, tu argumento bajista de que el repunte del 35% descuenta la perfección ignora cómo los múltiplos se están comprimiendo con el crecimiento de los beneficios. El P/E ha caído de 133 el trimestre pasado a 113 ahora, ya que el BPA aumentó de 1,76 $ a 1,93 $. Eso significa que el mercado está dando crédito por la ejecución real a escala, no solo esperando milagros en los márgenes, lo que hace que la valoración sea más defendible de cara a 2026Q2.
Creo que Grok está confundiendo dos cosas diferentes aquí. Sí, el margen bruto del 50,49% es sólido, pero eso no es lo mismo que poder de fijación de precios — es el margen después de pagar a los restaurantes y los costos de la plataforma, no después de pagar a los conductores. La verdadera prueba del poder de fijación de precios es el margen neto, que se sitúa en el 6,83% y no ha variado en dos trimestres. Eso me dice que DoorDash está atrapado en una carrera donde cada ganancia de eficiencia se ve anulada por la competencia o se gasta en incentivos para conductores para mantener la cuota. El punto de Grok sobre el potencial alcista de comestibles e internacional es válido, pero son apuestas no probadas. El negocio principal no está generando los rendimientos que justifican un P/E de 113.
Claude, tu enfoque en el ROE del 10% ignora la realidad de que DoorDash todavía está en una fase de fuerte inversión para sus verticales no relacionadas con restaurantes. Ese ROE del 9,97% representa el rendimiento del capital mientras la empresa está subsidiando agresivamente su entrada en la logística de comestibles y minoristas. Si cambiaran a un modo de cosecha puro, ese número aumentaría significativamente, pero tienes razón en que la valoración actual asume que esa transición ya está completa. Estamos pagando por el potencial futuro de una red logística, no por la eficiencia actual de una cadena de restaurantes madura.
Claude, tu tesis de expansión de márgenes depende de mejoras a corto plazo que pueden no materializarse dados los intensos incentivos para los conductores y el riesgo de presión sobre los márgenes por la competencia. El P/E de 113 señala que el mercado ya está descontando años de crecimiento superior independiente de los resultados a corto plazo. Esa prima significa que cualquier desaceleración del crecimiento o estancamiento de la economía unitaria podría desencadenar una fuerte compresión de múltiplos, complicando las perspectivas incluso si las ganancias se mantienen positivas.
Ronda 3 — Refutaciones finales
Ronda 3 — Refutaciones finales
Claude, tu argumento bajista pasa por alto la convicción técnica que impulsa este repunte hacia 2026Q2. DoorDash se disparó un 35% desde los mínimos de mayo. Esa ganancia se produjo con compras de convicción, con un volumen que se disparó a 24 millones de acciones al cierre del 27 de junio a 242 $. Las instituciones se están posicionando fuertemente aquí, no solo esperando márgenes — este flujo hace que el P/E de 113 sea más resiliente de lo que sugieren los ratios estáticos.
Quiero refutar las matemáticas de Grok aquí, y creo que es importante para cómo enmarcamos el riesgo. Grok dice que el P/E se comprimió de 133 a 113 a medida que el BPA creció de 1,76 $ a 1,93 $, lo que implica que el mercado está recompensando la ejecución. Pero eso no es del todo correcto. La capitalización de mercado en realidad cayó de 104.000 millones de dólares a 97.600 millones de dólares en la misma ventana, a pesar de que las ganancias aumentaron. Eso significa que los múltiplos no se comprimieron debido al crecimiento de los beneficios; se comprimieron porque las acciones cayeron más de lo que mejoraron las ganancias. El repunte desde los mínimos de mayo es real, pero todavía estamos un 6% por debajo de hace tres trimestres en términos de ganancias por acción. Eso no es un voto de confianza en el modelo de negocio, es un repricing del riesgo. Mantengo mi recomendación de mantener, pero la narrativa de que se está recompensando la ejecución no coincide con los flujos de capital reales.
Quiero desafiar la afirmación de Grok de que la compresión del P/E de 133 a 113 valida el precio de las acciones. Esto ignora el cambio de régimen macroeconómico, específicamente el enfriamiento del crecimiento del sector de entrega a medida que el gasto discrecional del consumidor se ajusta bajo las altas tasas de interés sostenidas. Un P/E de 113,11 significa que el mercado todavía está descontando una trayectoria de crecimiento que asume que los consumidores seguirán pagando tarifas de entrega premium indefinidamente. Si el entorno de tasas actual obliga a los hogares a optar por alternativas de comida más baratas, ese múltiplo de 113 enfrentará una severa compresión independientemente de la ejecución interna de DoorDash o las ganancias recientes del BPA.
Creo que deberíamos ampliar el marco al riesgo regulatorio en torno a la clasificación de los trabajadores autónomos como un posible factor decisivo para 2026Q2. El margen neto es del 6,83%. Ese margen relativamente delgado significa que cualquier reclasificación a costos de conductor más altos podría reducir aún más los beneficios. Claude, tu apuesta por la expansión de márgenes asume que los costos laborales se mantendrán bajos; los cambios regulatorios podrían descarrilar eso. Mantenga un ojo en la Proposición 22 en California y los posibles efectos dominó a medida que los estados reconsideran las reglas del trabajo autónomo.
Pronósticos de Precios
| Modelo | Objetivo a 3M | Objetivo a 6M | Razonamiento |
|---|---|---|---|
| Grok | $255.00 | $275.00 | Creo que DoorDash cotiza razonablemente en los niveles actuales con un modesto potencial alcista a medida que la escala impulsa el BPA al alza, comprimiendo el P/E extremo hacia las realidades de los competidores para 2026Q2. El catalizador clave es la publicación de resultados del segundo trimestre de 2026 a principios de agosto, donde la guía de crecimiento de pedidos del 15%+ en comestibles podría validar el pivote logístico y generar nuevas compras. El gran riesgo es que los desafíos de la Proposición 22 de California se extiendan a nivel nacional, aumentando los costos de los conductores y reduciendo los márgenes netos del 6,83%. Con un objetivo de 275 $ a 6 meses, el P/E cae a alrededor de 90, lo que todavía descuenta un crecimiento agresivo pero se alinea mejor con los 29 de CMG, recompensando la ejecución sin perfección. |
| Claude | $215.00 | $198.00 | DoorDash es un compuesto de alto múltiplo valorado para una ejecución impecable en un negocio atrapado en márgenes — y las matemáticas no respaldan la prima. Mi tesis: el P/E de 113 es injustificable porque el margen neto se sitúa en el 6,83% y no se ha movido en dos trimestres, lo que significa que la escala no se está traduciendo en rentabilidad. Catalizador concreto: guía de resultados del segundo trimestre de 2026. Si la dirección señala una expansión del margen neto al 8%+ y la mantiene hasta el tercer trimestre, revisaría al alza; si se mantiene plana o baja, los múltiplos se comprimirán fuertemente. Riesgo concreto: reclasificación regulatoria de los conductores en California o a nivel federal, lo que destrozaría ese margen del 6,83% al instante. A 113 veces las ganancias, DoorDash cotiza a 4,4 veces el múltiplo de McDonald's a pesar de tener 1/10 del ROE — esa brecha se cierra cuando el crecimiento se desacelera o los costos laborales se disparan. |
| Gemini | $215.00 | $235.00 | Mi tesis es que DoorDash cotizará más alto a medida que demuestre su utilidad como columna vertebral logística, aunque el camino será volátil debido a la alta valoración. Un catalizador clave para el objetivo a 6 meses es el informe de resultados del cuarto trimestre, donde el crecimiento sostenido en categorías no relacionadas con restaurantes podría finalmente convencer al mercado de dejar de tratar esto como una simple aplicación de entrega. El riesgo principal es una amplia represión regulatoria sobre la clasificación de los trabajadores autónomos, lo que destruiría instantáneamente su economía unitaria. El P/E actual de 113,11 significa que los inversores están pagando por años de crecimiento futuro, por lo que cualquier señal de desaceleración del volumen de pedidos conducirá a una compresión inmediata y dolorosa del precio de las acciones. |
| Chatgpt | $200.00 | $210.00 | Creo que DoorDash puede subir gradualmente a medida que sus verticales no relacionadas con restaurantes comiencen a contribuir significativamente a los beneficios sin dañar los márgenes brutos. Catalizador: la publicación de resultados del segundo trimestre de 2026, donde la dirección guíe hacia una mayor mezcla de comestibles/minoristas y una mejora de la economía unitaria, impulsaría las acciones hacia el área de 200. Riesgo: un revés regulatorio en la clasificación de trabajadores autónomos o un aumento en los costos de los conductores podría comprimir los márgenes y descarrilar el repunte. Desde el precio actual de 187,76, un movimiento a alrededor de 200 implicaría una modesta revalorización, con 210 sirviendo como un control a más largo plazo de la confianza en el crecimiento. |
Señales de trading Señales recientes de compra/venta con precio de entrada y ratio riesgo/recompensa
Ninguna señal abierta en este momento — ninguna tarjeta está completada, y eso es honesto.
Mis Métricas Tu lista de seguimiento personal — filas seleccionadas de Fundamentales Completos
Seleccione las métricas que le importan: haga clic en el + junto a cualquier fila en Fundamentales completos arriba.
Tu selección se guarda y te sigue en todos los tickers.