
KLAC KLA Corporation - Common Stock
NASDAQ · Semiconductors · Ver en SEC EDGAR ↗ cerrar Oct 2, 2026 10-K/10-Q Ago 6, 2026KLAC Instantánea de la Acción Precio, capitalización bursátil, P/E, BPA, ROE, deuda/capital, rango de 52 semanas
KLAC Gráfico del Precio de la Acción OHLCV diario con indicadores técnicos — desplace, amplíe y personalice su vista
La granularidad de las barras se adapta al período seleccionado; pase el ratón sobre el gráfico para ver la apertura/máximo/mínimo/cierre de una barra.
| Fecha ex-dividendo | División | Tipo |
|---|---|---|
| 12 de junio de 2026 | 10-for-1 | Adelante |
| 19 de enero de 2000 | 2-for-1 | Adelante |
| 2 de octubre de 1995 | 2-for-1 | Adelante |
| 17 de diciembre de 1984 | 3-for-2 | Adelante |
| 9 de diciembre de 1983 | 2-for-1 | Adelante |
| 10 de enero de 1983 | 2-for-1 | Adelante |
Acerca de KLA Corporation - Common Stock Descripción general de la empresa de Wikipedia
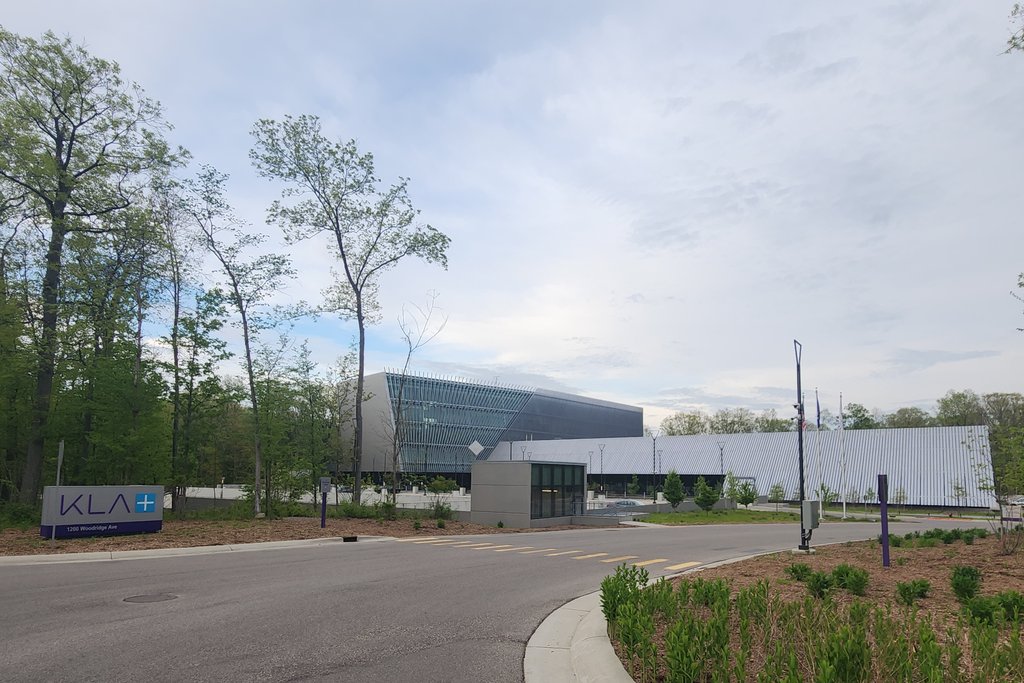
KLA Corporation is an American company based in Milpitas, California that makes wafer fab equipment. It supplies process control and yield management systems for the semiconductor industry and other related nanoelectronics industries. The company's products and services are intended for all phases of wafer, reticle, integrated circuit (IC) and packaging production, from research and development to final volume manufacturing.
History
KLA Instruments was founded in 1975 by Ken Levy and Bob Anderson, and focused on photomask detection to identify chip defects. KLA later broadened its product line to include wafer inspection, wafer metrology and integrated inspection and analysis software.
Tencor was founded in 1976 by Czechoslovak scientist and US immigrant Karel Urbanek, along with colleague John Schwabacher. The company initially focused on making precise measurements of semiconductor film layer thickness, and in 1984, developed laser-scanning technology to detect particle and other contamination. The company also developed defect review and data analysis equipment. At the time of the merger, the companies' combined annual revenue was greater than $1 billion.
KLA Corporation was formed in 1997 as KLA-Tencor through the merger of KLA Instruments and Tencor Instruments, two companies in the semiconductor equipment and yield management systems industry. The merger was intended to create a single source for chip process and diagnostics equipment.
In February 1998, KLA-Tencor acquired Freiburg, Germany-based Nanopro GmbH, a company that used advanced interferometric technology for wafer shape and thickness measurements. In April, the company acquired Amray, Inc., a Bedford, Massachusetts-based provider of scanning electron microscope (SEM) systems for applications including semiconductor manufacturing. In June, the company acquired San Jose, CA-based VARS, a developer of image archiving and retrieval systems. In November, KLA-Tencor acquired the Quantox line of oxide monitoring products from Solon, Ohio-based measurement and instrument company Keithley Instruments. In December, the company acquired the Ultrapointe subsidiary of Uniphase Corporation.
In December 1999, the company acquired Taiwan-based yield analysis software maker ACME Systems.
In February 2000, KLA-Tencor acquired Austin, Texas-based Finle Technologies, Inc., a developer of lithography modeling and analysis software. In March, the company acquired Austin, Texas-based advanced process control (APC) software developer Fab Solutions, from parent ObjectSpace.
In 2001, the company acquired yield management and process control company Phase Metrics, Inc.
In 2004, KLA-Tencor acquired surface inspection system manufacturer Candela Instruments, Inc. and the Wafer Inspection Systems business of Inspex, Inc.
In 2006, the company acquired ADE Corporation, a supplier of silicon wafer metrology and related gear.
In 2007, KLA-Tencor acquired lithography and plasma etch products manufacturer OnWafer Technologies, temperature monitoring firm SensArray Corporation and process control and metrology company Therma-Wave Corporation.
In 2008, the company acquired test and measurement company ICOS Vision Systems Corporation NV, and the Microelectronic Inspection Equipment (MIE) business unit of Vistec Semiconductor Systems, Inc.
In 2010, KLA-Tencor acquired technology hardware company Ambios Technology, Inc.
In 2014, the company acquired computational lithography and inspection company Luminescent Technologies, Inc.
In 2017, the company acquired optical profiling and inspection company Zeta Technologies Co. Ltd.
In 2018, KLA-Tencor acquired the Nano Indenter product line from Keysight Technologies. The company also acquired Nanomechanics Inc. and MicroVision.
In March 2018, KLA-Tencor announced an agreement to acquire Yavne, Israel-based automated optical inspection equipment vendor Orbotech for approximately $3.4 billion. Orbotech also owned Newport, Wales, UK-based SPTS Technologies Ltd, a manufacturer of etch, PVD and CVD wafer processing equipment for the MEMS, advanced packaging, LED, high-speed RF, and power management devices.
On January 10, 2019, KLA-Tencor announced that they were changing their name to KLA Corporation. In February, the company announced that its acquisition of Orbotech was complete. The company's name change took effect in July 2019. In June, KLA announced plans to open a second US headquarters near Ann Arbor, Michigan. The facility was scheduled to open in summer 2021, with plans to host 500-600 new hires, around 50% of whom were to be engineers. The facility would reportedly have a relationship with the University of Michigan and support automotive industry partnerships.
In August 2019, KLA-Tencor acquired the company Qoniac GmbH, a German software company specializing on process control software for the semiconductor industry.
In July 2021, the company introduced new inspection products for automotive chips. In November, KLA's new North American headquarters opened near Ann Arbor, Michigan. The facility is 230,000 square feet, and is designed to support 1,000 employees.
Illegal stock options backdating
In January 2008, KLA paid $65 million to settle allegations that the company and certain executives had illegally backdated stock option grants. The U.S. Securities and Exchange Commission stated that "KLA dramatically overstated its reported financial results, depriving investors of accurate information about the company's compensation costs and financial performance. It is especially troubling for a public company to engage in such misconduct even after being cautioned that these practices were impermissible."
KLA Foundation
KLA Foundation (originally KLA-Tencor Foundation) is the company's philanthropic arm, and was founded in 2000. KLA Foundation supports and benefits the global communities in which KLA employees live, such as donations to the Milpitas school district, the American Red Cross, and Silicon Valley Leadership Group's COVID-19 Aid Coalition.
Fuente: Wikipedia (Inglés), CC BY-SA 4.0 · Ver en Wikipedia ↗
Rendimiento a 10 años Tendencias de ingresos, beneficio neto, márgenes y BPA
Valoración Ratios P/E, P/S, P/B, EV/EBITDA: ¿está la acción cara o barata?
| Métrica | Tendencia a 5 años | KLAC | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| P/E (TTM) | 56.5promedio 5A ≈37.4 | ≈37.4 | 68.4 | Sobrevalorado | |
| P/S (TTM) | 19.9promedio 5A ≈12.3 | ≈12.3 | 13.8 | Sobrevalorado | |
| P/C (MRQ) | 42.6promedio 5A ≈35.0 | ≈35.0 | 10.1 | Sobrevalorado | |
| Precio / FCF (TTM) | 71.8promedio 5A ≈41.6 | ≈41.6 | · | · | |
| Precio / Flujo de Caja (TTM) | 65.3promedio 5A ≈37.9 | ≈37.9 | 25.1 | Sobrevalorado | |
| Precio / Valor Contable Tangible (MRQ) | 44.4promedio 5A ≈100.6 | ≈100.6 | · | · |
La mediana de empresas comparables se calcula sobre una base estandarizada por métrica y puede no coincidir siempre con la base TTM/MRQ que se muestra para esta acción.
Rentabilidad Márgenes brutos, operativos y netos; ROE, ROA, ROIC
| Métrica | Tendencia a 5 años | KLAC | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| EBITDA Margin (Margen EBITDA) | 2.9%promedio 5A ≈3.6% | ≈3.6% | 21.2% | Débil | |
| Margen antes de impuestos (TTM) | 41.3%promedio 5A ≈37.2% | ≈37.2% | 21.7% | De primer nivel | |
| Margen de Beneficio Neto (TTM) | 35.6%promedio 5A ≈33.1% | ≈33.1% | 19.7% | De primer nivel | |
| ROA (TTM) | 28.4%promedio 5A ≈25.5% | ≈25.5% | 5.8% | De primer nivel | |
| ROE (TTM) | 87.5%promedio 5A ≈108.3% | ≈108.3% | 9.9% | De primer nivel |
Salud financiera Deuda, liquidez, solvencia — solidez del balance general
| Métrica | Tendencia a 5 años | KLAC | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Ratio corriente (MRQ) | 2.9promedio 5A ≈2.5 | ≈2.5 | 2.5 | En línea | |
| Quick Ratio (Ratio Rápido) | 1.1promedio 5A ≈1.0 | ≈1.0 | 1.6 | Baja liquidez |
Crecimiento Crecimiento de ingresos, BPA y beneficio neto: interanual, CAGR a 3 años, CAGR a 5 años
| Métrica | Tendencia a 5 años | KLAC | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Revenue YoY (Ingresos interanuales) | 11.7%promedio 5A ≈15.2% | ≈15.2% | · | · | |
| Revenue CAGR 3Y (Ingresos CAGR 3A) | 9.0%promedio 5A ≈13.2% | ≈13.2% | · | · | |
| Revenue CAGR 5Y (Ingresos CAGR 5A) | 14.4% | · | · | · | |
| EPS YoY (EPS interanual) | 20.4%promedio 5A ≈10.5% | ≈10.5% | · | · | |
| Net Income YoY (Beneficio Neto interanual) | 18.9%promedio 5A ≈21.9% | ≈21.9% | · | · | |
| EPS CAGR 3Y (CAGR BPA 3A) | -46.7%promedio 5A ≈-23.8% | ≈-23.8% | · | · | |
| EPS CAGR 5Y (CAGR BPA 5A) | -22.8% | · | · | · | |
| Net Income CAGR 3Y (CAGR Beneficio Neto 3A) | 12.6%promedio 5A ≈17.5% | ≈17.5% | · | · | |
| Net Income CAGR 5Y (CAGR Beneficio Neto 5A) | 18.4% | · | · | · |
Eficiencia de capital Rotación de activos, rotación de inventario, rotación de cuentas por cobrar
| Métrica | Tendencia a 5 años | KLAC | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Asset Turnover (Rotación de Activos) | 0.8promedio 5A ≈0.8 | ≈0.8 | 0.7 | En línea | |
| Inventory Turnover (Rotación de Inventario) | 1.5promedio 5A ≈1.6 | ≈1.6 | 2.8 | Débil | |
| Receivables Turnover (Rotación de Cuentas por Cobrar) | 5.3promedio 5A ≈5.7 | ≈5.7 | 5.3 | Débil | |
| Revenue / Employee (Ingresos / Empleado) | ≈$798.8K | · | · | · |
valor · ≈ promedio 5A · mediana sectorial · veredicto relativo a la mediana
Dividendos Rendimiento, ratio de pago, historial de dividendos, CAGR a 5 años
| Fecha ex-dividendo | Monto | Moneda | Rendimiento |
|---|---|---|---|
| Ago 17, 2026 | $0,23 | USD | ≈0.41% |
| May 18, 2026 | $0,23 | USD | ≈0.05% |
| Feb 17, 2026 | $0,19 | USD | ≈0.05% |
| Nov 17, 2025 | $0,19 | USD | ≈0.07% |
| Ago 18, 2025 | $0,19 | USD | ≈0.08% |
| May 19, 2025 | $0,19 | USD | ≈0.09% |
| Feb 24, 2025 | $0,17 | USD | ≈0.09% |
| Nov 18, 2024 | $0,17 | USD | ≈0.10% |
| Ago 15, 2024 | $0,15 | USD | ≈0.07% |
| May 14, 2024 | $0,15 | USD | ≈0.08% |
| Feb 15, 2024 | $0,15 | USD | ≈0.08% |
| Nov 14, 2023 | $0,15 | USD | ≈0.10% |
| Ago 14, 2023 | $0,13 | USD | ≈0.11% |
| May 12, 2023 | $0,13 | USD | ≈0.13% |
| Feb 10, 2023 | $0,13 | USD | ≈0.13% |
| Nov 14, 2022 | $0,13 | USD | ≈0.12% |
| Ago 12, 2022 | $0,13 | USD | ≈0.12% |
| May 13, 2022 | $0,11 | USD | ≈0.12% |
| Feb 11, 2022 | $0,11 | USD | ≈0.11% |
| Nov 12, 2021 | $0,11 | USD | ≈0.09% |
Historial de Ganancias EPS real vs estimado, sorpresa %, tasa de aciertos, próxima fecha de resultados
| Período | Informe | EPS Actual | EPS est. | Sorpresa |
|---|---|---|---|---|
| 30 de junio de 2026 | $1.05 | $1.02 | 3.3% | |
| 31 de marzo de 2026 | $0.94 | $0.93 | 0.82% | |
| 31 de diciembre de 2025 | $0.89 | $0.90 | -1.4% | |
| 30 de septiembre de 2025 | $0.88 | $0.88 | 0.34% | |
| 30 de junio de 2025 | $0.94 | $0.87 | 7.4% | |
| 31 de marzo de 2025 | $8.41 | $8.26 | 1.8% |
Fundamentales Completos Todas las métricas por año — estado de resultados, balance general, flujo de caja
Estado de resultados
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $13.58B | $12.16B | $9.81B | $10.50B | $9.21B | $6.92B | $5.81B | $4.57B | $4.04B | $3.48B | $2.98B | $2.81B | |
| Cost of Revenue | $5.26B | $4.75B | $3.93B | $4.22B | $3.59B | $2.77B | $2.45B | $1.87B | $1.45B | $1.29B | $1.16B | $1.22B | |
| R&D Expense | $1.53B | $1.36B | $1.28B | $1.30B | $1.11B | $928M | $864M | $711M | $609M | $527M | $481M | $531M | |
| SG&A Expense | $1.13B | $1.03B | $970M | $986M | $860M | $730M | $734M | $599M | $442M | $388M | $379M | $407M | |
| Interest Expense | · | · | · | $297M | $160M | $157M | $160M | $125M | $114M | $122M | $123M | $106M | |
| Interest Income | $177M | $180M | $161M | $74M | $9M | $9M | $22M | $40M | $37M | $23M | $15M | $13M | |
| Other Non-op | $230M | $171M | $155M | $105M | $-5M | $29M | $-3M | $31M | $30M | $-6M | $7M | $-2M | |
| Pretax Income | $5.61B | $4.64B | $3.19B | $3.79B | $3.49B | $2.36B | $1.32B | $1.30B | $1.46B | $1.17B | $858M | $434M | |
| Income Tax | $775M | $583M | $428M | $402M | $167M | $283M | $102M | $121M | $654M | $247M | $154M | $68M | |
| Net Income | $4.83B | $4.06B | $2.76B | $3.39B | $3.32B | $2.08B | $1.22B | $1.18B | $802M | $926M | $704M | $366M | |
| EPS (Basic) | $3.68 | $3.05 | $2.04 | $24.28 | $22.07 | $13.49 | $7.76 | $7.53 | $5.13 | $5.92 | $4.52 | $2.26 | |
| EPS (Diluted) | $3.66 | $3.04 | $2.03 | $24.15 | $21.92 | $13.37 | $7.70 | $7.49 | $5.10 | $5.88 | $4.49 | $2.24 | |
| Shares (Basic) | 1,311,516,000 | 1,330,299,000 | 1,353,452,000 | 139,483,000 | 150,494,000 | 154,086,000 | 156,797,000 | 156,053,000 | 156,346,000 | 156,468,000 | 155,869,000 | 162,282,000 | |
| Shares (Diluted) | 1,319,633,000 | 1,337,502,000 | 1,361,869,000 | 140,235,000 | 151,555,000 | 155,437,000 | 158,005,000 | 156,949,000 | 157,378,000 | 157,481,000 | 156,779,000 | 163,701,000 | |
| EBITDA | $394M | $394M | $402M | $415M | $363M | $333M | $348M | $233M | $63M | $58M | $67M | $81M |
Balance general
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $1.65B | $2.08B | $1.98B | $1.93B | $1.58B | $1.43B | $1.23B | $480M | $1.40B | $1.15B | $1.11B | $838M | |
| Short-term Investments | · | · | · | · | · | · | · | · | $1.48B | $1.86B | $1.38B | $1.55B | |
| Receivables | $2.89B | $2.26B | $1.83B | $1.75B | $1.81B | $1.31B | $1.11B | $990M | $652M | $571M | $613M | $585M | |
| Inventory | $3.65B | $3.21B | $3.03B | $2.88B | $2.15B | $1.58B | $1.31B | $1.26B | $932M | $733M | $699M | $618M | |
| Prepaid Expense | $225M | $201M | $125M | $121M | $109M | $77M | $75M | $88M | $47M | $36M | $37M | $37M | |
| Other Current Assets | $942M | $728M | $659M | $499M | $502M | $321M | $325M | $323M | $85M | $71M | $65M | $78M | |
| Current Assets | $12.38B | $10.70B | $10.03B | $8.37B | $7.17B | $5.70B | $4.72B | $4.32B | $4.55B | $4.39B | $3.87B | $3.90B | |
| PP&E (Net) | $1.38B | $1.25B | $1.11B | $1.03B | $850M | $663M | $520M | $449M | $286M | $284M | $278M | $315M | |
| PP&E (Gross) | $3.07B | $2.74B | $2.39B | $2.14B | $1.75B | $1.49B | $1.27B | $1.19B | $985M | $937M | $888M | $892M | |
| Accum. Depreciation | $1.69B | $1.49B | $1.28B | $1.11B | $905M | $822M | $755M | $745M | $698M | $653M | $610M | $578M | |
| Goodwill | $1.79B | $1.79B | $2.02B | $2.28B | $2.32B | $2.01B | $2.05B | $2.21B | $355M | $350M | $335M | $335M | |
| Intangibles | $256M | $445M | $669M | $935M | $1.19B | $1.19B | $1.39B | $1.56B | $19M | $19M | $4M | $12M | |
| Other Non-current Assets | $1.11B | $774M | $693M | $637M | $485M | $445M | $363M | $266M | $236M | $196M | $175M | $181M | |
| Total Assets | $17.95B | $16.07B | $15.43B | $14.07B | $12.60B | $10.27B | $9.28B | $9.01B | $5.64B | $5.53B | $4.96B | $4.83B | |
| Accounts Payable | $624M | $459M | $359M | $371M | $443M | $342M | $264M | $202M | $169M | $147M | $107M | $103M | |
| Short-term Debt | · | · | · | $0 | $0 | $20M | $0 | · | · | · | · | · | |
| Current Liabilities | $4.30B | $4.09B | $4.66B | $3.74B | $2.87B | $2.10B | $1.70B | $1.77B | $1.21B | $1.29B | $1.00B | $1.00B | |
| Capital Leases | $211M | $159M | $153M | $138M | $81M | $71M | $71M | · | · | · | · | · | |
| Deferred Tax | $474M | $447M | $487M | $529M | $659M | $651M | $661M | $702M | $1M | · | · | · | |
| Other Non-current Liabilities | $698M | $610M | $743M | $813M | $883M | $631M | $672M | $588M | $493M | $172M | $157M | $182M | |
| Total Liabilities | $11.60B | $11.38B | $12.07B | $11.15B | $11.20B | $6.90B | $6.60B | $6.33B | $4.02B | $4.21B | $4.27B | $4.40B | |
| Long-term Debt | $5.89B | $5.88B | $5.88B | $5.89B | $6.66B | $3.42B | $3.47B | $3.42B | $2.24B | $2.93B | $3.06B | $3.19B | |
| Total Debt | · | $0 | $750M | · | $0 | $20M | $3.47B | $3.42B | $2.24B | $2.93B | $3.06B | $3.19B | |
| Common Stock | $1M | $1M | $134.0K | $137.0K | $142.0K | $153.0K | $155.0K | $159.0K | $156.0K | $157.0K | $156.0K | $158.0K | |
| Retained Earnings | $3.68B | $2.18B | $1.14B | $848M | $367M | $1.28B | $655M | $715M | $1.06B | $848M | $285M | $-12M | |
| AOCI | $-34M | $1M | $-49M | $-36M | $-27M | $-76M | $-80M | $-73M | $-54M | $-51M | $-49M | $-41M | |
| Stockholders' Equity | $6.35B | $4.69B | $3.37B | $2.92B | $1.40B | $3.38B | $2.67B | $2.66B | $1.62B | $1.33B | $689M | $421M | |
| Liabilities + Equity | $17.95B | $16.07B | $15.43B | $14.07B | $12.60B | $10.27B | $9.28B | $9.01B | $5.64B | $5.53B | $4.96B | $4.83B | |
| Shares Outstanding | 1,306,983,000 | 1,320,227,000 | 1,344,250,000 | 1,367,496,000 | 141,804,000 | 152,776,000 | 155,461,000 | 159,475,000 | 156,048,000 | 156,840,000 | 155,955,000 | 157,851,000 |
Flujo de Efectivo
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $394M | $394M | $402M | $415M | $363M | $333M | $348M | $233M | $63M | $58M | $67M | $81M | |
| Stock-based Comp | $310M | $265M | $213M | $171M | $127M | $112M | $111M | $94M | $63M | $51M | $45M | $55M | |
| Deferred Tax | $87M | $-245M | $-139M | $-355M | $-354M | $-46M | $-93M | $-26M | $101M | $3M | $16M | $-24M | |
| Amort. of Intangibles | $191M | $220M | $239M | $261M | $229M | $206M | $221M | $87M | $5M | $3M | $8M | $16M | |
| Restructuring | $1M | $8M | $22M | $44M | $1M | $12M | $8M | · | $0 | $0 | $9M | $32M | |
| Other Non-cash | $-1.48B | $-394M | $71M | $51M | $-146M | $-293M | $196M | $-324M | $200M | $41M | $-73M | $128M | |
| Operating Cash Flow | $4.14B | $4.08B | $3.31B | $3.67B | $3.31B | $2.19B | $1.78B | $1.15B | $1.23B | $1.08B | $760M | $606M | |
| CapEx | $376M | $335M | $277M | $342M | $307M | $232M | $153M | $130M | $67M | $39M | $32M | $46M | |
| Investing Cash Flow | $-1.19B | $-202M | $-1.48B | $-483M | $-876M | $-500M | $-259M | $-1.18B | $292M | $-561M | $145M | $918M | |
| Net Debt Issued | $0 | $-750M | $0 | $-1.09B | $-620M | $-70M | $-1.17B | $-902M | $-946M | $-130M | $-135M | $-916M | |
| Stock Issued | $169M | $152M | $145M | $125M | $113M | $86M | $76M | $65M | $61M | $45M | $38M | $47M | |
| Stock Repurchased | $2.29B | $2.15B | $1.74B | $1.31B | $3.97B | $939M | $829M | $1.10B | $203M | $25M | $182M | $603M | |
| Net Stock Activity | $-2.12B | $-2.00B | $-1.59B | $-1.19B | $-3.85B | $-853M | $-753M | $-1.03B | $-142M | $20M | $-143M | $-556M | |
| Dividends Paid | $1.06B | $905M | $773M | $733M | $638M | $559M | $522M | $472M | $402M | $344M | $346M | $3.04B | |
| Financing Cash Flow | $-3.39B | $-3.79B | $-1.78B | $-2.83B | $-2.26B | $-1.50B | $-1.30B | $-360M | $-1.27B | $-473M | $-637M | $-1.30B | |
| Net Change in Cash | $-429M | $102M | $49M | $343M | $150M | $200M | $218M | $-388M | $251M | $45M | $270M | $207M | |
| Taxes Paid | $781M | $887M | $831M | $495M | $465M | $326M | $205M | $180M | $253M | $234M | $105M | $70M | |
| Free Cash Flow | $3.77B | $3.75B | $3.03B | $3.33B | $3.01B | $1.95B | $1.63B | $1.02B | $1.16B | $1.04B | $728M | $560M | |
| Levered FCF | · | · | · | $3.06B | $2.85B | $1.81B | $1.48B | $909M | $1.10B | $944M | $627M | $471M |
Rentabilidad
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Margin | 35.6% | 33.4% | 28.1% | 32.3% | 36.1% | 30.0% | 21.0% | 25.7% | 19.9% | 26.6% | 23.6% | 13.0% | |
| Pretax Margin | 41.3% | 38.2% | 32.5% | 36.1% | 37.9% | 34.1% | 22.7% | 28.4% | 36.1% | 33.7% | 28.8% | 15.4% | |
| EBITDA Margin | 2.9% | 3.2% | 4.1% | 4.0% | 3.9% | 4.8% | 6.0% | 5.1% | 1.6% | 1.7% | 2.2% | 2.9% | |
| ROA | 28.4% | 25.8% | 18.7% | 25.4% | 29.0% | 21.3% | 13.3% | 16.1% | 14.4% | 17.6% | 14.4% | 7.1% | |
| ROE | 81.8% | 98.1% | 87.8% | 134.9% | 139.0% | 68.8% | 45.7% | 54.9% | 54.4% | 91.9% | 126.9% | 17.9% |
Liquidez y Solvencia
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 2.9 | 2.6 | 2.2 | 2.2 | 2.5 | 2.7 | 2.8 | 2.4 | 3.7 | 3.4 | 3.9 | 3.9 | |
| Quick Ratio | 1.1 | 1.1 | 0.8 | 1.0 | 1.2 | 1.3 | 0.9 | 1.1 | 2.9 | 2.8 | 3.1 | 3.0 | |
| Debt / Equity | · | 0.0 | 0.2 | · | 0.0 | 0.0 | 1.3 | 1.3 | 1.4 | 2.2 | 4.4 | 7.6 | |
| LT Debt / Equity | · | · | · | · | · | · | 1.3 | 1.2 | 1.4 | 2.0 | 4.4 | 7.5 |
Eficiencia
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.8 | 0.8 | 0.7 | 0.8 | 0.8 | 0.7 | 0.6 | 0.6 | 0.7 | 0.7 | 0.6 | 0.5 | |
| Inventory Turnover | 1.5 | 1.5 | 1.3 | 1.7 | 1.9 | 1.9 | 1.9 | 1.7 | 1.7 | 1.8 | 1.8 | 1.9 | |
| Receivables Turnover | 5.3 | 5.9 | 5.5 | 5.9 | 5.9 | 5.7 | 5.5 | 5.6 | 6.6 | 5.9 | 5.0 | 5.2 |
Por Acción
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $4.86 | $35.54 | $25.06 | $21.35 | $9.88 | $22.11 | $17.15 | $16.67 | $10.38 | $8.46 | $4.42 | $2.67 | |
| Revenue / Share | $10.29 | $90.89 | $72.05 | $74.85 | $60.78 | $44.51 | $36.75 | $29.11 | $25.65 | $22.10 | $19.04 | $17.19 | |
| Cash Flow / Share | $3.14 | $30.52 | $24.29 | $26.17 | $21.86 | $14.06 | $11.26 | $7.34 | $7.81 | $6.86 | $4.85 | $3.70 | |
| Cash / Share | $1.26 | $15.75 | $14.71 | $14.10 | $11.18 | $9.39 | $2.96 | $6.37 | $9.00 | $7.35 | $7.11 | $5.31 | |
| Dividend / Share | $0.80 | $0.68 | $0.56 | $5.20 | $4.20 | $3.60 | $3.30 | $3.00 | $2.52 | $2.14 | $2.08 | $18.50 | |
| EPS (TTM) | $3.66 | $30.37 | $20.28 | $24.15 | $21.92 | $13.37 | $7.70 | $7.49 | $5.10 | $5.88 | $4.49 | $2.24 |
Tasas de Crecimiento
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue YoY | 11.7% | 23.9% | -6.5% | 13.9% | 33.1% | 19.2% | · | · | · | · | · | · | |
| Revenue CAGR 3Y | 9.0% | 9.7% | 12.3% | 21.8% | · | · | · | · | · | · | · | · | |
| Revenue CAGR 5Y | 14.4% | 15.9% | · | · | · | · | · | · | · | · | · | · | |
| EPS YoY | 20.4% | 49.8% | -91.6% | 10.2% | 63.9% | 73.6% | · | · | · | · | · | · | |
| EPS CAGR 3Y | -46.7% | -48.2% | -46.7% | 46.4% | · | · | · | · | · | · | · | · | |
| EPS CAGR 5Y | -22.8% | 31.6% | · | · | · | · | · | · | · | · | · | · | |
| Net Income YoY | 18.9% | 47.1% | -18.5% | 2.0% | 59.8% | 70.8% | · | · | · | · | · | · | |
| Net Income CAGR 3Y | 12.6% | 6.9% | 9.9% | 40.7% | · | · | · | · | · | · | · | · | |
| Net Income CAGR 5Y | 18.4% | 27.3% | · | · | · | · | · | · | · | · | · | · | |
| Dividends Paid CAGR 5Y | 13.6% | 11.6% | · | · | · | · | · | · | · | · | · | · |
Valoración (TTM)
| Métrica | Tendencia | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $13.58B | $12.16B | $9.81B | $10.50B | $9.21B | $6.92B | $5.81B | $4.57B | $4.04B | $3.48B | $2.98B | $2.81B | |
| Net Income TTM | $4.83B | $4.06B | $2.76B | $3.39B | $3.32B | $2.08B | $1.22B | $1.18B | $802M | $926M | $704M | $366M | |
| Market Cap | $394.33B | $118.26B | $110.83B | $66.33B | $45.25B | $49.53B | $30.23B | $18.85B | $16.00B | $14.35B | $11.42B | $8.87B | |
| Enterprise Value | · | $116.18B | $109.61B | · | $43.66B | $48.12B | $33.24B | $21.26B | $15.36B | $14.27B | $11.99B | $9.68B | |
| P/E | 82.4 | 29.5 | 40.7 | 20.1 | 14.6 | 24.2 | 25.3 | 15.8 | 20.1 | 15.6 | 16.3 | 25.1 | |
| P/S | 29.0 | 9.7 | 11.3 | 6.3 | 4.9 | 7.2 | 5.2 | 4.1 | 4.0 | 4.1 | 3.8 | 3.2 | |
| P/B | 62.1 | 25.2 | 32.9 | 22.7 | 32.3 | 14.7 | 11.3 | 7.1 | 9.9 | 10.8 | 16.6 | 21.1 | |
| P / Tangible Book | 91.6 | 48.2 | 162.1 | · | · | 273.5 | · | · | · | · | · | · | |
| P / Cash Flow | 95.2 | 29.0 | 33.5 | 18.1 | 13.7 | 22.7 | 17.0 | 16.4 | 13.0 | 13.3 | 15.0 | 14.6 | |
| P / FCF | 104.7 | 31.6 | 36.6 | 19.9 | 15.1 | 25.4 | 18.6 | 18.4 | 13.8 | 13.8 | 15.7 | 15.8 | |
| EV / EBITDA | · | 294.8 | 272.8 | · | 120.2 | 144.3 | 95.5 | 91.1 | 245.0 | 246.7 | 179.1 | 120.1 | |
| EV / FCF | · | 31.0 | 36.2 | · | 14.5 | 24.6 | 20.4 | 20.8 | 13.2 | 13.7 | 16.5 | 17.3 | |
| EV / Revenue | · | 9.6 | 11.2 | · | 4.7 | 7.0 | 5.7 | 4.7 | 3.8 | 4.1 | 4.0 | 3.4 | |
| Dividend Yield | 0.27% | 0.76% | 0.70% | 1.1% | 1.4% | 1.1% | 1.7% | 2.5% | 2.5% | 2.4% | 3.0% | 34.3% | |
| Earnings Yield | 1.2% | 3.4% | 2.5% | 5.0% | 6.9% | 4.1% | 4.0% | 6.3% | 5.0% | 6.4% | 6.1% | 4.0% | |
| Payout Ratio | 21.9% | 22.3% | 28.0% | 21.6% | 19.2% | 26.9% | 42.9% | 40.2% | 50.1% | 37.1% | 49.2% | 830.5% | |
| Annual Payout | $1.06B | $905M | $773M | $733M | $638M | $559M | $522M | $472M | $402M | $344M | $346M | $3.04B |
Estado de resultados
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $3.66B | $3.42B | $3.30B | $3.21B | $3.17B | $3.06B | $3.08B | $2.84B | $2.57B | $2.36B | $2.49B | $2.40B | $2.36B | $2.43B | $2.98B | $2.72B | |
| Cost of Revenue | $1.41B | $1.33B | $1.27B | $1.24B | $1.21B | $1.18B | $1.22B | $1.15B | $1.01B | $994M | $977M | $947M | $963M | $1.01B | $1.21B | $1.04B | |
| R&D Expense | $399M | $389M | $384M | $360M | $353M | $338M | $346M | $323M | $326M | $322M | $320M | $311M | $317M | $328M | $333M | $319M | |
| SG&A Expense | $291M | $291M | $280M | $269M | $263M | $249M | $267M | $251M | $255M | $238M | $237M | $240M | $251M | $238M | $243M | $254M | |
| Interest Expense | · | · | · | · | · | · | · | · | · | $80M | $74M | $74M | · | $75M | $74M | $74M | |
| Other Non-op | $69M | $80M | $38M | $43M | $50M | $36M | $44M | $41M | $51M | $46M | $32M | $27M | $25M | $15M | $18M | $47M | |
| Pretax Income | $1.55B | $1.42B | $1.33B | $1.31B | $1.33B | $1.26B | $973M | $1.08B | $945M | $702M | $691M | $852M | $776M | $801M | $1.14B | $1.07B | |
| Income Tax | $186M | $216M | $185M | $188M | $126M | $176M | $148M | $133M | $109M | $100M | $109M | $110M | $91M | $103M | $164M | $44M | |
| Net Income | $1.36B | $1.20B | $1.15B | $1.12B | $1.20B | $1.09B | $825M | $946M | $836M | $602M | $583M | $741M | $685M | $698M | $979M | $1.03B | |
| EPS (Basic) | $-22.73 | $9.17 | $8.73 | $8.51 | $-18.39 | $8.21 | $6.18 | $7.05 | $-12.15 | $4.46 | $4.30 | $5.43 | $5.06 | $5.06 | $6.93 | $7.23 | |
| EPS (Diluted) | $-22.61 | $9.12 | $8.68 | $8.47 | $-18.29 | $8.16 | $6.16 | $7.01 | $-12.09 | $4.43 | $4.28 | $5.41 | $5.03 | $5.03 | $6.89 | $7.20 | |
| Shares (Basic) | · | 130,909,000 | 131,278,000 | 131,757,000 | · | 132,607,000 | 133,327,000 | 134,134,000 | · | 134,954,000 | 135,539,000 | 136,412,000 | · | 137,865,000 | 141,299,000 | 141,829,000 | |
| Shares (Diluted) | · | 131,750,000 | 132,009,000 | 132,381,000 | · | 133,303,000 | 133,926,000 | 134,858,000 | · | 135,856,000 | 136,254,000 | 137,104,000 | · | 138,645,000 | 141,966,000 | 142,563,000 | |
| EBITDA | · | · | · | $97M | · | · | · | $96M | · | · | · | $102M | · | · | · | $102M |
Balance general
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $1.65B | $1.79B | $2.45B | $1.95B | $2.08B | $1.86B | $1.84B | $1.98B | $1.98B | $1.85B | $1.67B | $1.71B | · | $1.57B | $1.57B | $1.82B | |
| Receivables | $2.89B | $2.30B | $2.07B | $2.28B | $2.26B | $2.16B | $2.33B | $1.95B | $1.83B | $1.63B | $1.84B | $1.63B | $1.75B | $1.94B | $2.28B | $1.86B | |
| Inventory | $3.65B | $3.44B | $3.28B | $3.30B | $3.21B | $3.16B | $3.05B | $3.11B | $3.03B | $3.01B | $3.04B | $3.01B | · | $2.75B | $2.54B | $2.41B | |
| Prepaid Expense | $225M | $174M | $154M | $129M | $201M | $179M | $144M | $118M | $125M | $115M | $126M | $121M | · | $113M | $131M | $100M | |
| Other Current Assets | $942M | $652M | $700M | $642M | $728M | $601M | $611M | $536M | $659M | $601M | $523M | $443M | · | $439M | $448M | $425M | |
| Current Assets | $12.38B | $11.35B | $11.26B | $10.90B | $10.70B | $9.95B | $9.77B | $10.23B | $10.03B | $9.53B | $8.75B | $8.43B | · | $8.02B | $8.13B | $7.64B | |
| PP&E (Net) | $1.38B | $1.36B | $1.34B | $1.30B | $1.25B | $1.20B | $1.17B | $1.12B | $1.11B | $1.11B | $1.09B | $1.06B | · | $984M | $965M | $913M | |
| PP&E (Gross) | $3.07B | $3.00B | $2.93B | $2.84B | $2.74B | $2.63B | $2.56B | $2.45B | $2.39B | $2.35B | $2.29B | $2.21B | · | $2.06B | $2.00B | $1.80B | |
| Accum. Depreciation | $1.69B | $1.63B | $1.59B | $1.54B | $1.49B | $1.44B | $1.39B | $1.33B | $1.28B | $1.24B | $1.20B | $1.15B | · | $1.07B | $1.04B | $891M | |
| Goodwill | $1.79B | $1.79B | $1.79B | $1.79B | $1.79B | $1.79B | $1.79B | $2.02B | $2.02B | $2.02B | $2.09B | $2.28B | $2.28B | $2.28B | $2.28B | $2.28B | |
| Intangibles | $256M | $301M | $348M | $397M | $445M | $496M | $549M | $612M | $669M | $728M | $786M | $872M | · | $1000M | $1.07B | $1.13B | |
| Other Non-current Assets | $1.11B | $946M | $829M | $795M | $774M | $739M | $719M | $726M | $693M | $700M | $668M | $625M | · | $618M | $523M | $494M | |
| Total Assets | $17.95B | $16.87B | $16.72B | $16.32B | $16.07B | $15.19B | $15.00B | $15.68B | $15.43B | $14.96B | $14.28B | $14.14B | · | $13.68B | $13.73B | $13.12B | |
| Accounts Payable | $624M | $515M | $425M | $430M | $459M | $429M | $433M | $377M | $359M | $355M | $377M | $364M | · | $411M | $530M | $480M | |
| Short-term Debt | · | · | · | · | · | · | · | · | · | $750M | $750M | · | · | · | · | · | |
| Current Liabilities | $4.30B | $3.75B | $3.98B | $4.05B | $4.09B | $3.91B | $4.14B | $4.80B | $4.66B | $4.46B | $4.57B | $3.82B | · | $3.42B | $3.48B | $3.14B | |
| Capital Leases | $211M | $207M | $172M | $156M | $159M | $162M | $150M | $154M | $153M | $158M | $156M | $139M | · | $138M | $81M | $80M | |
| Deferred Tax | $474M | $444M | $453M | $465M | $447M | $406M | $424M | $472M | $487M | $480M | $494M | $506M | · | $514M | $559M | $558M | |
| Other Non-current Liabilities | $698M | $709M | $663M | $646M | $610M | $632M | $639M | $651M | $743M | $773M | $807M | $739M | · | $1.00B | $807M | $882M | |
| Total Liabilities | $11.60B | $11.04B | $11.25B | $11.33B | $11.38B | $11.18B | $11.42B | $12.12B | $12.07B | $11.86B | $11.24B | $11.15B | · | $11.00B | $11.13B | $11.02B | |
| Long-term Debt | $5.89B | $5.89B | $5.89B | $5.89B | $5.88B | $5.88B | $5.88B | $5.88B | $5.88B | $5.88B | $5.14B | $5.89B | · | $5.89B | $6.11B | $6.31B | |
| Total Debt | · | · | · | · | · | $0 | $0 | $750M | · | $750M | $750M | · | · | · | · | · | |
| Common Stock | $1M | · | · | · | $1M | · | · | · | $134.0K | · | · | · | · | · | · | · | |
| Retained Earnings | $3.68B | $3.19B | $2.86B | $2.50B | $2.18B | $1.65B | $1.28B | $1.33B | $1.14B | $959M | $921M | $966M | · | $721M | $670M | $1.12B | |
| AOCI | $-34M | $-32M | $960.0K | $671.0K | $1M | $-43M | $-46M | $-26M | $-49M | $-42M | $-32M | $-49M | · | $-35M | $-49M | $-59M | |
| Stockholders' Equity | $6.35B | $5.83B | $5.47B | $4.99B | $4.69B | $4.00B | $3.58B | $3.56B | $3.37B | $3.09B | $3.04B | $2.99B | · | $2.68B | $2.60B | $2.10B | |
| Liabilities + Equity | $17.95B | $16.87B | $16.72B | $16.32B | $16.07B | $15.19B | $15.00B | $15.68B | $15.43B | $14.96B | $14.28B | $14.14B | · | $13.68B | $13.73B | $13.12B | |
| Shares Outstanding | 1,306,983,000 | 130,710,000 | 131,143,000 | 131,516,000 | 1,320,227,000 | 132,241,000 | 132,944,000 | 133,819,000 | 1,344,250,000 | 134,713,000 | 135,260,000 | 135,967,000 | 136,750,000 | · | · | · |
Flujo de Efectivo
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $99M | $99M | $99M | $97M | $96M | $98M | $104M | $96M | $101M | $99M | $99M | $102M | $105M | $105M | $104M | $102M | |
| Stock-based Comp | $82M | $84M | $74M | $70M | $71M | $70M | $62M | $62M | $59M | $57M | $49M | $49M | $50M | $48M | $38M | $35M | |
| Deferred Tax | $114M | $15M | $-32M | $-11M | $-59M | $-35M | $-69M | $-82M | $-14M | $12M | $-65M | $-71M | $-33M | $-67M | $-99M | $-156M | |
| Amort. of Intangibles | $45M | $47M | $49M | $49M | $51M | $54M | $59M | $57M | $59M | $58M | $59M | $63M | $65M | $65M | $66M | $65M | |
| Restructuring | $300.0K | $200.0K | $300.0K | $400.0K | $2M | $600.0K | $2M | $3M | $18M | $2M | $1M | $600.0K | $8M | $19M | $600.0K | $16M | |
| Other Non-cash | · | · | · | $-116M | · | · | · | $-26M | · | · | · | $63M | · | · | · | $5M | |
| Operating Cash Flow | $906M | $707M | $1.37B | $1.16B | $1.16B | $1.07B | $850M | $995M | $893M | $910M | $622M | $884M | $959M | $1.01B | $688M | $1.01B | |
| CapEx | $89M | $85M | $106M | $96M | $100M | $82M | $92M | $60M | $61M | $72M | $77M | $68M | $79M | $85M | $94M | $84M | |
| Investing Cash Flow | $-173M | $-494M | $-113M | $-410M | $-325M | $-320M | $614M | $-171M | $-139M | $-858M | $-88M | $-392M | $-74M | $-113M | $-241M | $-53M | |
| Net Debt Issued | · | · | · | · | · | · | · | · | · | · | · | $0 | · | · | · | $-662M | |
| Stock Issued | $113M | $1.0K | · | · | $104M | $0 | · | · | $97M | $0 | $48M | $0 | $91M | $0 | $34M | $115.0K | |
| Stock Repurchased | $571M | $626M | $548M | $545M | $426M | $507M | $650M | $567M | $470M | $372M | $438M | $455M | $389M | $478M | $355M | $90M | |
| Net Stock Activity | · | · | · | $-545M | · | · | · | $-567M | · | · | · | $-455M | · | · | · | $-90M | |
| Dividends Paid | $305M | $249M | $250M | $254M | $254M | $226M | $227M | $198M | $197M | $197M | $197M | $182M | $179M | $181M | $184M | $188M | |
| Financing Cash Flow | $-877M | $-879M | $-748M | $-882M | $-630M | $-735M | $-1.58B | $-838M | $-619M | $139M | $-591M | $-705M | $-511M | $-903M | $-711M | $-706M | |
| Net Change in Cash | $-137M | $-665M | $506M | $-133M | $221M | $20M | $-139M | $73.0K | $129M | $183M | $-47M | $-216M | $359M | $-3M | $-248M | $234M | |
| Taxes Paid | $199M | $179M | $284M | $119M | $231M | $198M | $362M | $96M | $66M | $160M | $506M | $99M | $44M | $57M | $293M | $101M | |
| Free Cash Flow | · | · | · | $1.07B | · | · | · | $935M | · | · | · | $816M | · | · | · | $927M | |
| Levered FCF | · | · | · | · | · | · | · | · | · | · | · | $751M | · | · | · | $856M |
Rentabilidad
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Margin | · | 35.2% | 34.8% | 34.9% | · | 35.5% | 26.8% | 33.3% | · | 25.5% | 23.4% | 30.9% | · | 28.7% | 32.8% | 37.7% | |
| Pretax Margin | · | 41.5% | 40.4% | 40.8% | · | 41.3% | 31.6% | 38.0% | · | 29.8% | 27.8% | 35.5% | · | 32.9% | 38.3% | 39.3% | |
| EBITDA Margin | · | · | · | 3.0% | · | · | · | 3.4% | · | · | · | 4.3% | · | · | · | 3.7% | |
| ROA | · | 7.5% | 7.2% | 7.0% | · | 7.2% | 5.6% | 6.3% | · | 4.2% | 4.2% | 5.4% | · | 5.4% | 7.7% | 8.5% | |
| ROE | · | 24.4% | 25.3% | 26.2% | · | 30.7% | 24.9% | 28.9% | · | 20.8% | 20.6% | 29.1% | · | 20.6% | 29.4% | 34.4% |
Liquidez y Solvencia
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | · | 3.0 | 2.8 | 2.7 | · | 2.5 | 2.4 | 2.1 | · | 2.1 | 1.9 | 2.2 | · | 2.3 | 2.3 | 2.4 | |
| Quick Ratio | · | 1.1 | 1.1 | 1.0 | · | 1.0 | 1.0 | 0.8 | · | 0.8 | 0.8 | 0.9 | · | 1.0 | 1.1 | 1.2 | |
| Debt / Equity | · | · | · | · | · | 0.0 | 0.0 | 0.2 | · | 0.2 | 0.2 | · | · | · | · | · |
Eficiencia
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | |
| Inventory Turnover | · | 0.4 | 0.4 | 0.4 | · | 0.4 | 0.4 | 0.4 | · | 0.3 | 0.4 | 0.3 | · | 0.4 | 0.6 | 0.5 | |
| Receivables Turnover | · | 1.5 | 1.5 | 1.5 | · | 1.6 | 1.5 | 1.6 | · | 1.3 | 1.2 | 1.4 | · | 1.4 | 1.5 | 1.6 |
Por Acción
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | · | $44.61 | $41.68 | $37.90 | · | $30.28 | $26.96 | $26.60 | · | $22.97 | $22.50 | $21.99 | · | · | · | · | |
| Revenue / Share | · | $25.92 | $24.98 | $24.25 | · | $22.98 | $22.97 | $21.07 | · | $17.37 | $18.25 | $17.48 | · | $17.55 | $21.02 | $19.11 | |
| Cash Flow / Share | · | · | · | $8.77 | · | · | · | $7.38 | · | · | · | $6.45 | · | · | · | $7.10 | |
| Cash / Share | · | $13.67 | $18.70 | $14.80 | · | $14.05 | $13.83 | $14.78 | · | $13.72 | $12.31 | $12.59 | · | · | · | · | |
| Dividend / Share | $-4.90 | $1.90 | $1.90 | $1.90 | $-4.17 | $1.70 | $1.70 | $1.45 | $-3.63 | $1.45 | $1.45 | $1.30 | $1.30 | $1.30 | $1.30 | $1.30 | |
| EPS (TTM) | · | $7.98 | $7.02 | $4.50 | · | $9.24 | $5.51 | $3.63 | · | $19.15 | $19.75 | $22.36 | · | $24.54 | $24.34 | $22.16 |
Valoración (TTM)
| Métrica | Tendencia | Q4 2026 | Q3 2026 | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | · | $13.10B | $12.74B | $12.52B | · | $11.55B | $10.85B | $10.26B | · | $9.60B | $9.67B | $10.17B | · | $10.63B | $10.48B | $9.85B | |
| Net Income TTM | · | $4.67B | $4.56B | $4.24B | · | $3.70B | $3.21B | $2.97B | · | $2.61B | $2.71B | $3.10B | · | $3.51B | $3.54B | $3.28B | |
| Market Cap | · | $192.46B | $159.35B | $141.85B | · | $89.90B | $83.77B | $103.63B | · | $94.11B | $78.63B | $62.36B | · | · | · | · | |
| Enterprise Value | · | · | · | · | · | $88.04B | $81.93B | $102.40B | · | $93.01B | $77.71B | · | · | · | · | · | |
| P/E | · | 184.5 | 173.1 | 239.7 | · | 73.6 | 114.4 | 213.3 | · | 36.5 | 29.4 | 20.5 | · | 16.3 | 15.5 | 13.7 | |
| P/S | · | 14.7 | 12.5 | 11.3 | · | 7.8 | 7.7 | 10.1 | · | 9.8 | 8.1 | 6.1 | · | · | · | · | |
| P/B | · | 33.0 | 29.2 | 28.5 | · | 22.4 | 23.4 | 29.1 | · | 30.4 | 25.8 | 20.9 | · | · | · | · | |
| P / Tangible Book | · | 51.4 | 47.9 | 50.7 | · | 52.2 | 67.0 | 111.2 | · | 267.7 | 459.1 | · | · | · | · | · | |
| P / Cash Flow | · | · | · | 122.1 | · | · | · | 104.1 | · | · | · | 70.6 | · | · | · | · | |
| EV / Revenue | · | · | · | · | · | 7.6 | 7.6 | 10.0 | · | 9.7 | 8.0 | · | · | · | · | · | |
| Dividend Yield | · | 0.52% | 0.62% | 0.68% | · | 0.94% | 0.98% | 0.76% | · | 0.80% | 0.94% | 1.2% | · | · | · | · | |
| Earnings Yield | · | 0.54% | 0.58% | 0.42% | · | 1.4% | 0.87% | 0.47% | · | 2.7% | 3.4% | 4.9% | · | 6.2% | 6.5% | 7.3% | |
| Payout Ratio | · | · | · | 22.7% | · | · | · | 20.9% | · | 32.8% | 33.8% | 24.5% | · | · | · | 18.3% | |
| Annual Payout | · | $1.01B | $983M | $961M | · | $848M | $819M | $790M | · | $755M | $739M | $726M | · | · | · | · |
Período más reciente a la izquierda · valores nulos mostrados como ·
Estados Financieros Estado de resultados, balance general, flujo de caja — anual, últimos 5 años
| Métrica | 2026-06-30 | 2025-06-30 | 2024-06-30 | 2023-06-30 | 2022-06-30 |
|---|---|---|---|---|---|
| Ingresos | $13.58B | $12.16B | $9.81B | $10.50B | $9.21B |
| Beneficio neto | $4.83B | $4.06B | $2.76B | $3.39B | $3.32B |
| EPS Diluido | $3.66 | $3.04 | $2.03 | $24.15 | $21.92 |
| Métrica | 2026-06-30 | 2025-06-30 | 2024-06-30 | 2023-06-30 | 2022-06-30 |
|---|---|---|---|---|---|
| Deuda / Patrimonio | · | 0.0 | 0.2 | · | 0.0 |
| Ratio corriente | 2.9 | 2.6 | 2.2 | 2.2 | 2.5 |
| Ratio Rápido | 1.1 | 1.1 | 0.8 | 1.0 | 1.2 |
| Métrica | 2026-06-30 | 2025-06-30 | 2024-06-30 | 2023-06-30 | 2022-06-30 |
|---|---|---|---|---|---|
| Flujo de caja libre | $3.77B | $3.75B | $3.03B | $3.33B | $3.01B |
Propietarios institucionales (13F) 2 675 declarantes · $382.7B total · A fecha de 30 de septiembre de 2026
Instituciones que informan tener esta acción en su Formulario 13F trimestral de la SEC. Solo posiciones largas; un solo presentador puede aparecer dos veces para tramos de opciones separados. Las patas de put/call de compensación grandes suelen reflejar la creación de mercado o el inventario cubierto, no la convicción direccional.
| Nuevas posiciones | Posiciones cerradas | Aumentado | Disminuido | Cambio neto de acciones |
|---|---|---|---|---|
| 516 (+190 vs trimestre anterior) | 78 (-14 vs trimestre anterior) | 1 971 (+1 298 vs trimestre anterior) | 9 (-839 vs trimestre anterior) | +1.1B |
Comparado con Q1 2026. Las presentaciones del Formulario 13F de la SEC vencen dentro de los 45 días posteriores al final del trimestre, más un pequeño margen para los presentadores tardíos; los trimestres que aún se encuentran dentro de esa ventana se omiten en favor del par más reciente completamente reportado.
| Institución | Valor | Acciones | % de 13F rastreadas | Tipo |
|---|---|---|---|---|
| BlackRock, Inc. | $38 075 395 547 | 126 198 653 | 9,95% | Acciones |
| VANGUARD CAPITAL MANAGEMENT LLC | $25 743 034 647 | 85 323 770 | 6,73% | Acciones |
| STATE STREET CORP | $18 975 445 220 | 62 892 994 | 4,96% | Acciones |
| VANGUARD GROUP INC | $16 856 395 357 | 13 872 663 | 4,40% | Acciones |
| Capital World Investors | $13 667 515 542 | 45 318 111 | 3,57% | Acciones |
| Invesco Ltd. | $13 531 347 194 | 44 848 852 | 3,54% | Acciones |
| FMR LLC | $12 975 916 925 | 43 007 912 | 3,39% | Acciones |
| VANGUARD PORTFOLIO MANAGEMENT LLC | $11 883 956 832 | 39 388 674 | 3,11% | Acciones |
| ALLIANCEBERNSTEIN L.P. | $10 999 818 539 | 7 470 622 | 2,87% | Acciones |
| GEODE CAPITAL MANAGEMENT, LLC | $10 989 856 859 | 36 488 344 | 2,87% | Acciones |
| Capital International Investors | $10 708 695 151 | 35 558 216 | 2,80% | Acciones |
| PRIMECAP MANAGEMENT CO/CA/ | $6 196 136 809 | 20 536 730 | 1,62% | Acciones |
| GOLDMAN SACHS GROUP INC | $6 053 974 572 | 20 065 542 | 1,58% | Acciones |
| NORGES BANK | $5 903 063 257 | 19 565 355 | 1,54% | Acciones |
| MORGAN STANLEY | $5 163 704 812 | 17 114 793 | 1,35% | Acciones |
| VAN ECK ASSOCIATES CORP | $4 754 153 992 | 15 757 363 | 1,24% | Acciones |
| NORTHERN TRUST CORP | $4 629 866 367 | 15 345 419 | 1,21% | Acciones |
| MASSACHUSETTS FINANCIAL SERVICES CO /MA/ | $4 473 694 536 | 14 668 801 | 1,17% | Acciones |
| WELLINGTON MANAGEMENT GROUP LLP | $4 471 831 575 | 14 821 622 | 1,17% | Acciones |
| STATE FARM MUTUAL AUTOMOBILE INSURANCE CO | $4 214 556 819 | 13 968 900 | 1,10% | Acciones |
| BANK OF AMERICA CORP /DE/ | $4 034 586 833 | 13 372 400 | 1,05% | Acciones |
| CHARLES SCHWAB INVESTMENT MANAGEMENT INC | $3 142 662 651 | 10 416 170 | 0,82% | Acciones |
| Legal & General Group Plc | $3 025 115 529 | 10 026 567 | 0,79% | Acciones |
| Capital Research Global Investors | $2 936 782 949 | 9 747 977 | 0,77% | Acciones |
| Amundi | $2 825 758 270 | 9 365 854 | 0,74% | Acciones |
| Bank of New York Mellon Corp | $2 522 430 430 | 8 360 447 | 0,66% | Acciones |
| PeakShares LLC | $2 442 946 000 | 8 097 | 0,64% | Acciones |
| UHLMANN PRICE SECURITIES, LLC | $2 373 115 834 | 7 865 552 | 0,62% | Acciones |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $2 304 581 664 | 7 638 400 | 0,60% | Opción de venta |
| VANGUARD FIDUCIARY TRUST CO | $2 264 968 348 | 7 507 104 | 0,59% | Acciones |
| AMERIPRISE FINANCIAL INC | $2 173 204 232 | 7 205 987 | 0,57% | Acciones |
| DIMENSIONAL FUND ADVISORS LP | $2 113 768 674 | 7 008 040 | 0,55% | Acciones |
| JANUS HENDERSON GROUP PLC | $1 826 754 552 | 1 240 678 | 0,48% | Acciones |
| BARCLAYS PLC | $1 815 670 265 | 6 017 932 | 0,47% | Acciones |
| California Public Employees Retirement System | $1 777 552 524 | 5 891 593 | 0,46% | Acciones |
| JPMORGAN CHASE & CO | $1 721 916 667 | 6 185 265 | 0,45% | Acciones |
| Swedbank AB | $1 662 418 785 | 5 509 989 | 0,43% | Acciones |
| ROYAL BANK OF CANADA | $1 649 928 000 | 5 468 585 | 0,43% | Acciones |
| FRANKLIN RESOURCES INC | $1 631 958 825 | 5 409 031 | 0,43% | Acciones |
| UBS AM, a distinct business unit of UBS ASSET MANAGEMENT AMERICAS LLC | $1 627 023 358 | 1 105 007 | 0,43% | Acciones |
| UBS Group AG | $1 618 146 760 | 5 363 252 | 0,42% | Acciones |
| FIRST TRUST ADVISORS LP | $1 611 423 563 | 5 340 970 | 0,42% | Acciones |
| JENNISON ASSOCIATES LLC | $1 474 456 313 | 4 886 998 | 0,39% | Acciones |
| Pictet Asset Management Holding SA | $1 462 683 522 | 4 857 154 | 0,38% | Acciones |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $1 421 776 997 | 4 712 396 | 0,37% | Acciones |
| CITIGROUP INC | $1 398 140 636 | 4 634 055 | 0,37% | Acciones |
| PARNASSUS INVESTMENTS, LLC | $1 328 450 551 | 4 403 071 | 0,35% | Acciones |
| CITADEL ADVISORS LLC | $1 313 977 221 | 4 355 100 | 0,34% | Opción de venta |
| Rafferty Asset Management, LLC | $1 309 294 380 | 4 339 579 | 0,34% | Acciones |
| SCHRODER INVESTMENT MANAGEMENT GROUP | $1 270 334 870 | 4 210 450 | 0,33% | Acciones |
Activistas y propietarios del %+ 5 2 tenencias
Inversores que presentaron el Anexo 13D de la SEC — propiedad beneficiosa superior al % 5 con la intención de influir en el emisor (participaciones activistas, campañas de la junta directiva, M&A). Cada fila muestra el estado conocido más reciente de la posición de ese declarante.
| Declarante | Presentado | Participación | Estado | Propósito | Presentación |
|---|---|---|---|---|---|
| KLA-TENCOR CORPORATION ×2 presentaciones | 18 de enero de 2007 | · | Presentación inicial | · | SEC |
| Persona informante no revelada | 10 de septiembre de 2001 | · | Presentación inicial | · | SEC |
Purpose is an automated classification of the filer's own stated purpose (SEC Item 4) — not investment advice. "—" means no clear purpose was stated or the text could not be classified.
Informantes de la empresa 56 insiders · 23 directivos · 28 consejeros
| Insider | Rol | Última actividad | Acciones en propiedad | Compras 12m | Ventas 12m | Neto 12m |
|---|---|---|---|---|---|---|
| Richard P Wallace | President and CEO | 15 de septiembre de 2026 S | 706 925 | 0 | 5 | $-60 878 622 |
| Amichai Steimberg | CEO - Orbotech Ltd. | 31 de diciembre de 2019 M | 19 304 | 0 | 0 | $0 |
| Asher Levy | CEO - Orbotech Ltd. | 20 de febrero de 2019 A | 44 121 | 0 | 0 | $0 |
| Kenneth L Schroeder | Chief Executive Officer | 8 de febrero de 2006 M | 132 658 | 0 | 0 | $0 |
| Mark P Dentinger | EVP & CFO (through 8/8/13) | 8 de agosto de 2013 S | 1 000 | 0 | 0 | $0 |
| Jeffrey Hall | Chief Financial Officer | 6 de noviembre de 2007 A | 43 750 | 0 | 0 | $0 |
| John H Kispert | President and COO | 18 de octubre de 2008 F | 34 750 | 0 | 0 | $0 |
| Gary E Dickerson | President and COO | 26 de abril de 2004 A | 5 949 | 0 | 0 | $0 |
| Oreste Donzella | Executive Vice President | 28 de junio de 2024 A | 16 967 | 0 | 0 | $0 |
| Teri A. Little | EVP, CLO and Secretary | 5 de junio de 2020 D | 0 | 0 | 0 | $0 |
| Brian M. Trafas | Executive Vice President | 1 de febrero de 2020 F | 1 131 | 0 | 0 | $0 |
| Bobby R Bell | Chief Strategy Officer | 1 de febrero de 2018 S | 4 233 | 0 | 0 | $0 |
| Michael Kirk | Executive Vice President | 6 de febrero de 2017 F | 4 295 | 0 | 0 | $0 |
| Brian Martin | Executive VP & General Counsel | 8 de septiembre de 2015 S | 1 839 | 0 | 0 | $0 |
| Jorge Titinger | SVP,Chief Admin Officer | 8 de agosto de 2007 A | 62 600 | 0 | 0 | $0 |
| Lawrence A Gross | EVP-Legal and Interim GC | 31 de marzo de 2007 | · | 0 | 0 | $0 |
| Kenneth Levy | Chairman of the Board | 26 de febrero de 2007 S | 1 464 375 | 0 | 0 | $0 |
| Bin-Ming Ben Tsai | Executive Vice President | 13 de febrero de 2007 A | 50 000 | 0 | 0 | $0 |
| Lance A Glasser | Executive Vice President | 8 de febrero de 2007 M | 4 125 | 0 | 0 | $0 |
| Avi Cohen | VP, Pattern Solutions Group | 16 de diciembre de 2005 M | 2 622 | 0 | 0 | $0 |
| Stuart J Nichols | VP and General Counsel | 18 de octubre de 2005 A | 8 300 | 0 | 0 | $0 |
| YARBRO STAN | Group VP, Field Operations | 26 de octubre de 2004 M | 632 | 0 | 0 | $0 |
| John Peter Campagna | Vice President and Treasurer | 24 de noviembre de 2003 M | 357 | 0 | 0 | $0 |
| Jeneanne Michelle Hanley | Consejero | 11 de mayo de 2026 S | 3 551 | 0 | 1 | $-1 031 090 |
| Robert Calderoni | Consejero | 5 de febrero de 2026 A | 3 701 | 0 | 0 | $0 |
| Jason Conley | Consejero | 5 de noviembre de 2025 A | 204 | 0 | 0 | $0 |
| Tracy A Embree | Consejero | 5 de noviembre de 2025 A | 204 | 0 | 0 | $0 |
| Susan J.S. Taylor | Consejero | 5 de noviembre de 2025 A | 370 | 0 | 0 | $0 |
| Michael R. Mcmullen | Consejero | 5 de noviembre de 2025 A | 1 179 | 0 | 0 | $0 |
| Jamie Samath | Consejero | 5 de noviembre de 2025 A | 378 | 0 | 0 | $0 |
| Victor Peng | Consejero | 5 de noviembre de 2025 A | 1 751 | 0 | 0 | $0 |
| Kevin Kennedy | Consejero | 5 de noviembre de 2025 A | 3 215 | 0 | 0 | $0 |
| Gary B Moore | Consejero | 6 de noviembre de 2024 A | 15 028 | 0 | 0 | $0 |
| Robert A. Rango | Consejero | 6 de noviembre de 2024 A | 11 693 | 0 | 0 | $0 |
| Emiko Higashi | Consejero | 6 de noviembre de 2024 A | 14 766 | 0 | 0 | $0 |
| Marie Myers | Consejero | 1 de noviembre de 2023 A | 3 530 | 0 | 0 | $0 |
| Kiran M Patel | Consejero | 2 de noviembre de 2022 A | 1 262 | 0 | 0 | $0 |
| Edward W Barnholt | Consejero | 10 de agosto de 2022 G | 25 431 | 0 | 0 | $0 |
| Ana G. Pinczuk | Consejero | 5 de noviembre de 2019 M | 2 503 | 0 | 0 | $0 |
| John T Dickson | Consejero | 5 de noviembre de 2019 M | 2 072 | 0 | 0 | $0 |
| David C Wang | Consejero | 1 de noviembre de 2018 M | 4 043 | 0 | 0 | $0 |
| Robert T Bond | Consejero | 5 de noviembre de 2014 M | 3 825 | 0 | 0 | $0 |
| Stephen P Kaufman | Consejero | 27 de noviembre de 2013 M | 3 539 | 0 | 0 | $0 |
| Robert P Akins | Consejero | 7 de noviembre de 2012 A | 2 558 | 0 | 0 | $0 |
| Lida Urbanek | Consejero | 22 de julio de 2008 M | 11 946 | 0 | 0 | $0 |
| Raymond H Bingham | Consejero | 15 de noviembre de 2007 A | 3 971 | 0 | 0 | $0 |
| Jon D Tompkins | Consejero | 21 de diciembre de 2006 | · | 0 | 0 | $0 |
| Michael E Marks | Consejero | 11 de mayo de 2006 D | 0 | 0 | 0 | $0 |
| Richard J Elkus JR | Consejero | 29 de noviembre de 2005 S | 60 000 | 0 | 0 | $0 |
| Brian Lorig | · | 13 de agosto de 2026 S | 77 681 | 0 | 1 | $-12 401 634 |
| Bren D. Higgins | · | 12 de agosto de 2026 S | 307 815 | 0 | 3 | $-16 759 005 |
| Ahmad A. Khan | · | 11 de agosto de 2026 S | 238 045 | 0 | 1 | $-6 601 161 |
| Mary Beth Wilkinson | · | 10 de agosto de 2026 S | 37 032 | 0 | 5 | $-12 280 133 |
| Virendra A Kirloskar | · | 10 de agosto de 2026 S | 13 242 | 0 | 6 | $-2 373 882 |
| Maureen L Lamb | · | 28 de junio de 2005 M | 4 176 | 0 | 0 | $0 |
| Dennis J Fortino | · | 26 de abril de 2004 A | 5 382 | 0 | 0 | $0 |
Informantes de las presentaciones SEC Form 3/4/5; neto = solo P/S de mercado abierto
Propiedad de ETFs Mantenido por 205 ETFs
El peso refleja solo las tenencias directas de acciones (N-PORT); los fondos apalancados o basados en derivados pueden tener exposición adicional a swaps no mostrada.
| Fondo | Ponderación | Unidades | A fecha de | Fuente |
|---|---|---|---|---|
| PSI · Invesco Exchange-Traded Fund Trust | 4,74% | 702 115 SH | 1 de octubre de 2026 | Diario |
| LCLG · Advisors Series Trust | 4,35% | 25 639 NS | 31 de julio de 2026 | N-PORT |
| PWRD · TCW ETF Trust | 4,29% | 341 003 NS | 31 de julio de 2026 | N-PORT |
| SOXX · iShares Trust | 4,11% | 10 050 033 SH | 11 de septiembre de 2026 | Diario |
| SOXQ · Invesco Exchange-Traded Fund Trust … | 4,06% | 662 934 SH | 1 de octubre de 2026 | Diario |
| BULD · Pacer Funds Trust | 3,93% | 3 192 NS | 31 de julio de 2026 | N-PORT |
| CHPY · Tidal Trust II | 3,68% | 205 527 NS | 31 de julio de 2026 | N-PORT |
| SOXY · Tidal Trust II | 3,65% | 12 786 NS | 31 de julio de 2026 | N-PORT |
| PTF · Invesco Exchange-Traded Fund Trust | 3,64% | 115 319 SH | 1 de octubre de 2026 | Diario |
| GARP · iShares Trust | 3,50% | 603 525 SH | 11 de septiembre de 2026 | Diario |
| SOXL · Direxion Shares ETF Trust | 3,00% | 3 189 256 NS | 31 de julio de 2026 | N-PORT |
| RILA · Spinnaker ETF Series | 2,89% | 6 660 NS | 31 de julio de 2026 | N-PORT |
| JHAI · Janus Detroit Street Trust | 2,88% | 3 675 NS | 31 de julio de 2026 | N-PORT |
| QQQG · Pacer Funds Trust | 2,81% | 3 131 NS | 31 de julio de 2026 | N-PORT |
| QUSA · Tidal Trust III | 2,78% | 3 257 NS | 31 de julio de 2026 | N-PORT |
| BOBP · EXCHANGE TRADED CONCEPTS TRUST | 2,56% | 82 NS | 31 de julio de 2026 | N-PORT |
| SPHQ · Invesco Exchange-Traded Fund Trust | 2,55% | 2 441 949 SH | 1 de octubre de 2026 | Diario |
| RDVI · First Trust Exchange-Traded Fund IV | 2,51% | 493 431 NS | 31 de julio de 2026 | N-PORT |
| AIFD · TCW ETF Trust | 2,49% | 17 062 NS | 31 de julio de 2026 | N-PORT |
| ABFL · Abacus FCF ETF Trust | 2,44% | 70 168 NS | 31 de julio de 2026 | N-PORT |
| QUAL · iShares Trust | 2,42% | 6 361 854 SH | 11 de septiembre de 2026 | Diario |
| ZIG · ETF Series Solutions | 2,32% | 4 021 NS | 31 de julio de 2026 | N-PORT |
| POWA · Invesco Exchange-Traded Self-Indexe… | 2,23% | 18 745 SH | 1 de octubre de 2026 | Diario |
| FMAG · FIDELITY COVINGTON TRUST | 2,17% | 29 212 NS | 31 de julio de 2026 | N-PORT |
| SAWG · ETF Series Solutions | 2,16% | 340 NS | 31 de julio de 2026 | N-PORT |
| RPG · Invesco Exchange-Traded Fund Trust | 2,11% | 208 131 SH | 1 de octubre de 2026 | Diario |
| VEGN · ETF Series Solutions | 2,03% | 19 750 NS | 31 de julio de 2026 | N-PORT |
| PEXL · Pacer Funds Trust | 1,96% | 5 426 NS | 31 de julio de 2026 | N-PORT |
| VFQY · VANGUARD WELLINGTON FUND | 1,93% | 30 362 SH | 19 de agosto de 2026 | Diario |
| COWG · Pacer Funds Trust | 1,87% | 226 427 NS | 31 de julio de 2026 | N-PORT |
| LCOW · Pacer Funds Trust | 1,75% | 2 470 NS | 31 de julio de 2026 | N-PORT |
| VIG · VANGUARD SPECIALIZED FUNDS | 1,72% | 7 379 806 SH | 19 de agosto de 2026 | Diario |
| QDEF · FlexShares Trust | 1,69% | 50 485 NS | 31 de julio de 2026 | N-PORT |
| QDF · FlexShares Trust | 1,65% | 199 812 NS | 31 de julio de 2026 | N-PORT |
| HAPI · Harbor ETF Trust | 1,64% | 44 076 NS | 31 de julio de 2026 | N-PORT |
| VGT · VANGUARD WORLD FUND | 1,59% | 8 933 703 SH | 19 de agosto de 2026 | Diario |
| PALC · Pacer Funds Trust | 1,59% | 18 272 NS | 31 de julio de 2026 | N-PORT |
| ELCV · Strategy Shares | 1,59% | 21 793 NS | 31 de julio de 2026 | N-PORT |
| AMOM · Exchange Listed Funds Trust | 1,56% | 2 037 NS | 31 de julio de 2026 | N-PORT |
| TDVI · First Trust Exchange-Traded Fund IV | 1,49% | 42 586 NS | 31 de julio de 2026 | N-PORT |
| MGK · VANGUARD WORLD FUND | 1,47% | 1 628 876 SH | 19 de agosto de 2026 | Diario |
| QIDX · Spinnaker ETF Series | 1,47% | 3 133 NS | 31 de julio de 2026 | N-PORT |
| PWB · Invesco Exchange-Traded Fund Trust | 1,46% | 202 775 SH | 1 de octubre de 2026 | Diario |
| DUHP · Dimensional ETF Trust | 1,42% | 951 016 NS | 31 de julio de 2026 | N-PORT |
| RSPT · Invesco Exchange-Traded Fund Trust | 1,40% | 433 376 SH | 1 de octubre de 2026 | Diario |
| QTOP · iShares Trust | 1,37% | 21 914 SH | 11 de septiembre de 2026 | Diario |
| SPHB · Invesco Exchange-Traded Fund Trust … | 1,34% | 65 457 SH | 1 de octubre de 2026 | Diario |
| FDMO · FIDELITY COVINGTON TRUST | 1,32% | 65 057 NS | 31 de julio de 2026 | N-PORT |
| XOEF · iShares Trust | 1,30% | 1 639 SH | 11 de septiembre de 2026 | Diario |
| ESLV · Strategy Shares | 1,29% | 1 010 NS | 31 de julio de 2026 | N-PORT |
| VFMO · VANGUARD WELLINGTON FUND | 1,24% | 82 010 SH | 19 de agosto de 2026 | Diario |
| ALTL · Pacer Funds Trust | 1,23% | 6 205 NS | 31 de julio de 2026 | N-PORT |
| SPMO · Invesco Exchange-Traded Fund Trust … | 1,20% | 1 414 530 SH | 1 de octubre de 2026 | Diario |
| MTUM · iShares Trust | 1,18% | 1 627 229 SH | 11 de septiembre de 2026 | Diario |
| VONG · VANGUARD SCOTTSDALE FUNDS | 1,17% | 2 070 946 SH | 19 de agosto de 2026 | Diario |
| IYW · iShares Trust | 1,15% | 1 621 124 SH | 11 de septiembre de 2026 | Diario |
| TECL · Direxion Shares ETF Trust | 1,14% | 319 119 NS | 31 de julio de 2026 | N-PORT |
| FQAL · FIDELITY COVINGTON TRUST | 1,13% | 87 323 NS | 31 de julio de 2026 | N-PORT |
| QYLD · Global X Funds | 1,11% | 492 627 NS | 31 de julio de 2026 | N-PORT |
| VOOG · VANGUARD ADMIRAL FUNDS | 1,11% | 970 622 SH | 19 de agosto de 2026 | Diario |
| QRMI · Global X Funds | 1,11% | 867 NS | 31 de julio de 2026 | N-PORT |
| QYLG · Global X Funds | 1,10% | 9 545 NS | 31 de julio de 2026 | N-PORT |
| VUG · VANGUARD INDEX FUNDS | 1,10% | 13 849 568 SH | 19 de agosto de 2026 | Diario |
| ESLG · Strategy Shares | 1,10% | 1 395 NS | 31 de julio de 2026 | N-PORT |
| PTNQ · Pacer Funds Trust | 1,09% | 71 425 NS | 31 de julio de 2026 | N-PORT |
| QQWZ · Pacer Funds Trust | 1,09% | 3 037 NS | 31 de julio de 2026 | N-PORT |
| QLC · FlexShares Trust | 1,08% | 59 881 NS | 31 de julio de 2026 | N-PORT |
| QQQM · Invesco Exchange-Traded Fund Trust … | 1,07% | 6 006 927 SH | 1 de octubre de 2026 | Diario |
| QQQ · Invesco QQQ Trust, Series 1 | 1,07% | 27 290 595 SH | 1 de octubre de 2026 | Diario |
| QTR · Global X Funds | 1,06% | 440 NS | 31 de julio de 2026 | N-PORT |
| HQGO · Lattice Strategies Trust | 1,04% | 2 787 NS | 31 de julio de 2026 | N-PORT |
| QCLR · Global X Funds | 1,03% | 187 NS | 31 de julio de 2026 | N-PORT |
| IGM · iShares Trust | 1,03% | 616 457 SH | 11 de septiembre de 2026 | Diario |
| FTEC · FIDELITY COVINGTON TRUST | 1,03% | 1 113 326 NS | 31 de julio de 2026 | N-PORT |
| QSIX · Pacer Funds Trust | 1,01% | 1 009 NS | 31 de julio de 2026 | N-PORT |
| SPGP · Invesco Exchange-Traded Fund Trust | 0,99% | 103 632 SH | 1 de octubre de 2026 | Diario |
| ROUS · Lattice Strategies Trust | 0,97% | 37 638 NS | 31 de julio de 2026 | N-PORT |
| QQQE · Direxion Shares ETF Trust | 0,97% | 70 732 NS | 31 de julio de 2026 | N-PORT |
| OMFL · Invesco Exchange-Traded Self-Indexe… | 0,95% | 230 491 SH | 1 de octubre de 2026 | Diario |
| PFM · Invesco Exchange-Traded Fund Trust | 0,94% | 37 232 SH | 1 de octubre de 2026 | Diario |
| USXF · iShares Trust | 0,93% | 77 604 SH | 11 de septiembre de 2026 | Diario |
| PDP · Invesco Exchange-Traded Fund Trust | 0,88% | 66 779 SH | 1 de octubre de 2026 | Diario |
| ESUM · Strategy Shares | 0,87% | 8 707 NS | 31 de julio de 2026 | N-PORT |
| IXN · iShares Trust | 0,84% | 445 272 SH | 11 de septiembre de 2026 | Diario |
| HIBL · Direxion Shares ETF Trust | 0,83% | 3 420 NS | 31 de julio de 2026 | N-PORT |
| IWY · iShares Trust | 0,82% | 718 685 SH | 11 de septiembre de 2026 | Diario |
| IETC · iShares U.S. ETF Trust | 0,80% | 31 127 SH | 11 de septiembre de 2026 | Diario |
| FXL · First Trust Exchange-Traded AlphaDE… | 0,80% | 112 752 NS | 31 de julio de 2026 | N-PORT |
| IQSU · New York Life Investments ETF Trust | 0,80% | 14 303 NS | 31 de julio de 2026 | N-PORT |
| TYLG · Global X Funds | 0,78% | 609 NS | 31 de julio de 2026 | N-PORT |
| DFVX · Dimensional ETF Trust | 0,77% | 22 328 NS | 31 de julio de 2026 | N-PORT |
| AQLT · iShares Trust | 0,77% | 14 134 SH | 11 de septiembre de 2026 | Diario |
| JOET · Virtus ETF Trust II | 0,76% | 10 064 NS | 31 de julio de 2026 | N-PORT |
| MGC · VANGUARD WORLD FUND | 0,74% | 261 181 SH | 19 de agosto de 2026 | Diario |
| ILCG · iShares Trust | 0,73% | 127 742 SH | 11 de septiembre de 2026 | Diario |
| ACVF · ETF Opportunities Trust | 0,73% | 6 050 NS | 31 de julio de 2026 | N-PORT |
| FFLC · FIDELITY COVINGTON TRUST | 0,72% | 47 332 NS | 31 de julio de 2026 | N-PORT |
| IWF · iShares Trust | 0,70% | 4 916 212 SH | 11 de septiembre de 2026 | Diario |
| ESGV · VANGUARD WORLD FUND | 0,68% | 295 730 SH | 19 de agosto de 2026 | Diario |
| JVAL · J.P. Morgan Exchange-Traded Fund Tr… | 0,65% | 29 812 NS | 31 de julio de 2026 | N-PORT |
| IVW · iShares Trust | 0,65% | 2 786 026 SH | 11 de septiembre de 2026 | Diario |
| FOWF · Pacer Funds Trust | 0,65% | 560 NS | 31 de julio de 2026 | N-PORT |
| JQUA · J.P. Morgan Exchange-Traded Fund Tr… | 0,65% | 290 487 NS | 31 de julio de 2026 | N-PORT |
| SPTE · SP Funds Trust | 0,64% | 7 432 NS | 31 de julio de 2026 | N-PORT |
| JMOM · J.P. Morgan Exchange-Traded Fund Tr… | 0,64% | 86 983 NS | 31 de julio de 2026 | N-PORT |
| SEMI · Columbia ETF Trust I | 0,64% | 1 308 NS | 31 de julio de 2026 | N-PORT |
| VMAX · Lattice Strategies Trust | 0,63% | 1 696 NS | 31 de julio de 2026 | N-PORT |
| FLRG · FIDELITY COVINGTON TRUST | 0,63% | 10 007 NS | 31 de julio de 2026 | N-PORT |
| MPLY · Strategy Shares | 0,63% | 547 NS | 31 de julio de 2026 | N-PORT |
| PEVC · Pacer Funds Trust | 0,62% | 82 NS | 31 de julio de 2026 | N-PORT |
| HDUS · Lattice Strategies Trust | 0,62% | 6 918 NS | 31 de julio de 2026 | N-PORT |
| VV · VANGUARD INDEX FUNDS | 0,62% | 1 525 598 SH | 19 de agosto de 2026 | Diario |
| IUSG · iShares Trust | 0,62% | 1 150 106 SH | 11 de septiembre de 2026 | Diario |
| VOO · VANGUARD INDEX FUNDS | 0,61% | 33 930 306 SH | 19 de agosto de 2026 | Diario |
| XLG · Invesco Exchange-Traded Fund Trust | 0,60% | 361 255 SH | 1 de octubre de 2026 | Diario |
| LRGF · iShares Trust | 0,59% | 122 723 SH | 11 de septiembre de 2026 | Diario |
| QLV · FlexShares Trust | 0,59% | 5 238 NS | 31 de julio de 2026 | N-PORT |
| VONE · VANGUARD SCOTTSDALE FUNDS | 0,57% | 216 276 SH | 19 de agosto de 2026 | Diario |
| VTI · VANGUARD INDEX FUNDS | 0,54% | 41 477 167 SH | 19 de agosto de 2026 | Diario |
| VTHR · VANGUARD SCOTTSDALE FUNDS | 0,54% | 110 146 SH | 19 de agosto de 2026 | Diario |
| GLBL · Pacer Funds Trust | 0,53% | 32 NS | 31 de julio de 2026 | N-PORT |
| TRFM · ETF Series Solutions | 0,52% | 7 027 NS | 31 de julio de 2026 | N-PORT |
| EGUS · iShares Trust | 0,50% | 784 SH | 11 de septiembre de 2026 | Diario |
| FCPI · FIDELITY COVINGTON TRUST | 0,50% | 7 412 NS | 31 de julio de 2026 | N-PORT |
| GLOF · iShares Trust | 0,49% | 5 553 SH | 11 de septiembre de 2026 | Diario |
| VFMV · VANGUARD WELLINGTON FUND | 0,49% | 6 770 SH | 19 de agosto de 2026 | Diario |
| FTC · First Trust Exchange-Traded AlphaDE… | 0,47% | 34 076 NS | 31 de julio de 2026 | N-PORT |
| PABU · iShares Trust | 0,45% | 63 508 SH | 11 de septiembre de 2026 | Diario |
| RECS · Columbia ETF Trust I | 0,44% | 141 112 NS | 31 de julio de 2026 | N-PORT |
| USCL · iShares Trust | 0,43% | 69 068 SH | 11 de septiembre de 2026 | Diario |
| TOPC · iShares Trust | 0,43% | 793 SH | 11 de septiembre de 2026 | Diario |
| QVML · Invesco Exchange-Traded Fund Trust … | 0,42% | 35 619 SH | 1 de octubre de 2026 | Diario |
| IWL · iShares Trust | 0,41% | 50 770 SH | 11 de septiembre de 2026 | Diario |
| XVV · iShares Trust | 0,40% | 15 016 SH | 11 de septiembre de 2026 | Diario |
| PBP · Invesco Exchange-Traded Fund Trust | 0,39% | 7 771 SH | 1 de octubre de 2026 | Diario |
| CATH · Global X Funds | 0,39% | 27 810 NS | 31 de julio de 2026 | N-PORT |
| PBUS · Invesco Exchange-Traded Fund Trust … | 0,39% | 225 399 SH | 1 de octubre de 2026 | Diario |
| ACIO · ETF Series Solutions | 0,39% | 49 610 NS | 31 de julio de 2026 | N-PORT |
| VOXP · Advisors Series Trust | 0,38% | 120 NS | 31 de julio de 2026 | N-PORT |
| XYLD · Global X Funds | 0,38% | 66 466 NS | 31 de julio de 2026 | N-PORT |
| XRMI · Global X Funds | 0,37% | 1 019 NS | 31 de julio de 2026 | N-PORT |
| XTR · Global X Funds | 0,37% | 98 NS | 31 de julio de 2026 | N-PORT |
| BBUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,37% | 180 829 NS | 31 de julio de 2026 | N-PORT |
| BKLC · BNY Mellon ETF Trust | 0,37% | 111 089 NS | 31 de julio de 2026 | N-PORT |
| PTLC · Pacer Funds Trust | 0,37% | 66 107 NS | 31 de julio de 2026 | N-PORT |
| VOTE · TCW ETF Trust | 0,37% | 22 178 NS | 31 de julio de 2026 | N-PORT |
| XYLG · Global X Funds | 0,37% | 1 294 NS | 31 de julio de 2026 | N-PORT |
| XCLR · Global X Funds | 0,37% | 72 NS | 31 de julio de 2026 | N-PORT |
| CHRI · Global X Funds | 0,37% | 161 NS | 31 de julio de 2026 | N-PORT |
| ADME · ETF Series Solutions | 0,37% | 5 895 NS | 31 de julio de 2026 | N-PORT |
| VFMF · VANGUARD WELLINGTON FUND | 0,36% | 8 390 SH | 19 de agosto de 2026 | Diario |
| TOV · EA Series Trust | 0,36% | 5 218 NS | 31 de julio de 2026 | N-PORT |
| IVV · iShares Trust | 0,35% | 16 465 096 SH | 11 de septiembre de 2026 | Diario |
| DFSU · Dimensional ETF Trust | 0,35% | 43 712 NS | 31 de julio de 2026 | N-PORT |
| ILCB · iShares Trust | 0,35% | 25 444 SH | 11 de septiembre de 2026 | Diario |
| DFUS · Dimensional ETF Trust | 0,34% | 390 185 NS | 31 de julio de 2026 | N-PORT |
| SPUU · Direxion Shares ETF Trust | 0,34% | 4 928 NS | 31 de julio de 2026 | N-PORT |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,34% | 1 095 687 SH | 19 de agosto de 2026 | Diario |
| QDPL · Pacer Funds Trust | 0,34% | 31 478 NS | 31 de julio de 2026 | N-PORT |
| IWB · iShares Trust | 0,33% | 905 474 SH | 11 de septiembre de 2026 | Diario |
| IYY · iShares Trust | 0,33% | 56 066 SH | 11 de septiembre de 2026 | Diario |
| PHDG · Invesco Actively Managed Exchange-T… | 0,32% | 1 029 SH | 1 de octubre de 2026 | Diario |
| IWV · iShares Trust | 0,32% | 360 436 SH | 11 de septiembre de 2026 | Diario |
| DFAU · Dimensional ETF Trust | 0,32% | 214 935 NS | 31 de julio de 2026 | N-PORT |
| ITOT · iShares Trust | 0,31% | 1 698 668 SH | 11 de septiembre de 2026 | Diario |
| HCMT · Direxion Shares ETF Trust | 0,30% | 9 091 NS | 31 de julio de 2026 | N-PORT |
| ESGU · iShares Trust | 0,29% | 296 584 SH | 11 de septiembre de 2026 | Diario |
| JPUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,28% | 7 091 NS | 31 de julio de 2026 | N-PORT |
| SPXL · Direxion Shares ETF Trust | 0,28% | 102 123 NS | 31 de julio de 2026 | N-PORT |
| TOK · iShares Trust | 0,27% | 3 627 SH | 11 de septiembre de 2026 | Diario |
| DCOR · Dimensional ETF Trust | 0,27% | 49 386 NS | 31 de julio de 2026 | N-PORT |
| DFAC · Dimensional ETF Trust | 0,27% | 698 023 NS | 31 de julio de 2026 | N-PORT |
| CRBN · iShares Trust | 0,26% | 17 233 SH | 11 de septiembre de 2026 | Diario |
| URTH · iShares, Inc. | 0,26% | 117 985 SH | 11 de septiembre de 2026 | Diario |
| LGDX · Tidal Trust III | 0,25% | 1 927 NS | 31 de julio de 2026 | N-PORT |
| TILT · FlexShares Trust | 0,25% | 29 388 NS | 31 de julio de 2026 | N-PORT |
| FAD · First Trust Exchange-Traded AlphaDE… | 0,23% | 7 408 NS | 31 de julio de 2026 | N-PORT |
| WINN · Harbor ETF Trust | 0,23% | 14 300 NS | 31 de julio de 2026 | N-PORT |
| ACWI · iShares Trust | 0,22% | 417 401 SH | 11 de septiembre de 2026 | Diario |
| DGRO · iShares Trust | 0,22% | 532 617 SH | 11 de septiembre de 2026 | Diario |
| RSP · Invesco Exchange-Traded Fund Trust | 0,22% | 1 069 493 SH | 1 de octubre de 2026 | Diario |
| FEX · First Trust Exchange-Traded AlphaDE… | 0,22% | 18 682 NS | 31 de julio de 2026 | N-PORT |
| DXUV · Dimensional ETF Trust | 0,21% | 6 445 NS | 31 de julio de 2026 | N-PORT |
| PWS · Pacer Funds Trust | 0,21% | 271 NS | 31 de julio de 2026 | N-PORT |
| EUSA · iShares, Inc. | 0,19% | 20 836 SH | 11 de septiembre de 2026 | Diario |
| BSCT · Invesco Exchange-Traded Self-Indexe… | 0,18% | 5 507 000 | 1 de octubre de 2026 | Diario |
| SIZE · iShares Trust | 0,18% | 4 312 SH | 11 de septiembre de 2026 | Diario |
| SUSA · iShares Trust | 0,15% | 34 728 SH | 11 de septiembre de 2026 | Diario |
| PFIG · Invesco Exchange-Traded Fund Trust … | 0,15% | 195 000 | 1 de octubre de 2026 | Diario |
| FBCG · FIDELITY COVINGTON TRUST | 0,14% | 54 316 NS | 31 de julio de 2026 | N-PORT |
| PRF · Invesco Exchange-Traded Fund Trust | 0,14% | 68 661 SH | 1 de octubre de 2026 | Diario |
| IUS · Invesco Exchange-Traded Self-Indexe… | 0,13% | 6 637 SH | 1 de octubre de 2026 | Diario |
| FEUS · FlexShares Trust | 0,09% | 550 NS | 31 de julio de 2026 | N-PORT |
| RWL · Invesco Exchange-Traded Fund Trust … | 0,07% | 36 989 SH | 1 de octubre de 2026 | Diario |
| EQAL · Invesco Exchange-Traded Fund Trust … | 0,07% | 2 849 SH | 1 de octubre de 2026 | Diario |
| BIV · VANGUARD BOND INDEX FUNDS | · | · | 15 de julio de 2026 | Diario |
| BLV · VANGUARD BOND INDEX FUNDS | · | · | 15 de julio de 2026 | Diario |
| BSV · VANGUARD BOND INDEX FUNDS | · | · | 15 de julio de 2026 | Diario |
| BND · VANGUARD BOND INDEX FUNDS | · | · | 15 de julio de 2026 | Diario |
| VCSH · VANGUARD SCOTTSDALE FUNDS | · | · | 15 de julio de 2026 | Diario |
| VCIT · VANGUARD SCOTTSDALE FUNDS | · | · | 15 de julio de 2026 | Diario |
| VCLT · VANGUARD SCOTTSDALE FUNDS | · | · | 15 de julio de 2026 | Diario |
| VTC · VANGUARD SCOTTSDALE FUNDS | · | · | 30 de julio de 2026 | Diario |
| BNDW · VANGUARD SCOTTSDALE FUNDS | · | · | 30 de julio de 2026 | Diario |
| VCEB · VANGUARD WORLD FUND | · | · | 30 de julio de 2026 | Diario |
KLAC Consenso de analistas Opiniones de analistas alcistas y bajistas, precio objetivo a 12 meses, potencial alcista
Precio objetivo a 12 meses
26 analistas · 2026-09-28Objetivo medio $233.77 +13,0%
Comparación de pares (subindustria GICS) Métricas clave frente a competidores del sector
Base del ejercicio fiscal, precios al cierre del último ejercicio fiscal de cada empresa.
| Ticker | Capitalización Bursátil | P/E | Ingresos interanuales | Margen Neto | ROE | Margen Bruto |
|---|---|---|---|---|---|---|
| KLAC | $394.33B | 82.4 | 11.7% | 35.6% | 81.8% | · |
| LRCX | $474.35B | 65.8 | 26.0% | 31.3% | 64.2% | 50.5% |
| AMAT | $181.40B | 26.4 | 4.4% | 24.7% | 35.5% | 48.7% |
| TER | $30.21B | 55.8 | 13.1% | 17.4% | 19.7% | 58.2% |
| Q | · | 24.7 | 9.7% | 15.3% | 8.2% | · |
| ENTG | $12.80B | 54.4 | -1.4% | 7.4% | 6.1% | 44.4% |
| MKSI | $10.74B | 36.6 | 9.6% | 7.5% | 11.2% | 46.7% |
| ONTO | $8.24B | 59.7 | 1.8% | 13.6% | 6.7% | 49.7% |
| AMKR | $9.76B | 26.3 | 6.2% | 5.6% | 8.7% | 14.0% |
| FORM | $4.51B | 84.1 | 2.8% | 6.9% | 5.4% | 39.3% |
| ACMR | · | 28.8 | 15.2% | 10.4% | 7.9% | 44.4% |
Últimas noticias Noticias recientes que mencionan a esta empresa
KLAC Panel de Analistas IA — Vistas alcistas y bajistas Debate de 2026Q2: Claude, Grok, Gemini, ChatGPT sobre las perspectivas de la acción
KLA Corporation es un líder de alto margen en inspección de chips, pero los analistas están divididos sobre si su valoración premium puede sobrevivir a una posible desaceleración cíclica. Grok se mantiene alcista, citando el retorno sobre el capital del 98% de la empresa como prueba de una barrera competitiva duradera. Por el contrario, Gemini y Claude advierten que el alto apalancamiento y la fuerte concentración de clientes hacen que las acciones sean vulnerables a cualquier desaceleración en el gasto de las fundiciones. El panel finalmente se dividió, y la mayoría favoreció una retención cautelosa mientras el precio de mercado...
Ronda 1 — Primeras Opiniones
Veo a KLA prosperando como el líder de metrología de referencia para las fábricas de chips avanzadas, capturando la demanda impulsada por la IA con una rentabilidad de élite. Su ROE del 98% aplasta a sus pares como el 60% de LRCX, generando casi cada dólar de capital propio en ganancias, una rareza en hardware que señala un enorme poder de fijación de precios. Los márgenes brutos se mantienen en el 62%, lo que demuestra una barrera duradera en una industria competitiva. Las acciones se dispararon un 48% en tres meses con un volumen creciente, un impulso que grita convicción antes de las expansiones de fábricas en 2026Q2.
Mi preocupación es que las valoraciones extendidas de KLAC la exponen a reversiones del ciclo de chips sin margen de error. El P/E de 37.7 coincide con sus pares, pero se combina con un EPS plano, por lo que las ganancias de precios superan cualquier progreso fundamental. El P/B de 25x exige una perfección infinita en un sector cíclico. La relación deuda-capital del 118%, todavía alta a pesar de una caída, magnifica la desventaja si los semiconductores se enfrían.
KLA tiene poder de fijación de precios en un mercado donde la demanda de herramientas de inspección de chips está aumentando estructuralmente. El margen bruto del 61.99% y el margen neto del 33.83% me dicen que esta empresa extrae ganancias reales de cada dólar de ventas, no solo volumen, sino disciplina de precios. Sí, el P/E de 37.7 está elevado, pero el ROE del 98% muestra que KLA convierte el capital de los accionistas en ganancias a un ritmo que la mayoría de las empresas industriales no pueden igualar. Las acciones han subido un 32% desde los mínimos de mayo, pero eso refleja un impulso de ganancias genuino, no especulación. Si el gasto de capital en semiconductores se mantiene elevado hasta 2026, la barrera de KLA se amplía.
Me preocupa que KLA esté valorando años de ejecución impecable a un múltiplo de 37.7x. La relación deuda-capital del 118% es alta; ese apalancamiento amplifica el ROE, pero también significa que una caída en los ingresos golpea más fuerte. El P/S de 12.7 está extendido en relación con LRCX, con un P/E similar pero un menor apalancamiento. Lo más preocupante: las acciones han subido un 32% en siete semanas con picos de volumen escasos (5.3 millones de acciones en un día). Ese ritmo de ajuste de precios sugiere impulso, no una recalibración fundamental. Si los ciclos de gasto de capital en semiconductores se debilitan a fines de 2025 o principios de 2026, la compresión de múltiplos podría ser rápida.
KLA Corporation es esencialmente la caseta de peaje de la industria de semiconductores, lo que la convierte en una inversión esencial en la complejidad a largo plazo de la fabricación de chips. La empresa mantiene un margen bruto del 61.99%, lo que refleja su posición dominante como proveedor principal de equipos de control de procesos y gestión de rendimiento. Dado que los fabricantes de chips no pueden permitirse omitir las verificaciones de calidad a medida que avanzan hacia nodos más pequeños, este alto margen es notablemente estable. Con un retorno sobre el capital del 98.15%, KLA está generando un valor masivo a partir de su base de capital, lo que demuestra que es un operador de élite que puede escalar eficientemente junto con el ciclo más amplio de semiconductores impulsado por la IA.
La valoración se ha extendido hasta un punto en el que las acciones son muy vulnerables a cualquier desaceleración en el gasto de capital de las principales fundiciones. Cotizando a 37.68 veces las ganancias de los últimos doce meses, el mercado ha valorado una ejecución casi perfecta para los próximos trimestres. Esta relación P/E indica que los inversores están pagando una prima por un crecimiento que puede ser difícil de acelerar desde los niveles actuales. Además, la relación deuda-capital del 118.06% me recuerda que la empresa tiene un apalancamiento significativo, lo que podría convertirse en un pasivo importante si el ciclo de equipos semiconductores entra en una desaceleración cíclica en 2026.
Creo que la ventaja principal de KLAC es su liderazgo en el mercado y su rentabilidad, lo que debería impulsar el potencial alcista hasta 2026Q2. ROE 98.15%: ese nivel señala una eficiencia de capital y un poder de fijación de precios excepcionales, lo que significa que la empresa puede financiar el crecimiento y mantener altas ganancias. Margen bruto 61.99%: ese margen ancla el flujo de caja y la resiliencia a los costos de los insumos, respaldando una sólida trayectoria de ganancias. Deuda/Capital 118.06 (a la baja desde 125.4): esa mejora reduce el riesgo financiero y aumenta la flexibilidad para capear un ciclo de gasto de capital.
Creo que KLAC se enfrenta a riesgos de valoración y cíclicos que podrían limitar el potencial alcista hasta 2026Q2. P/E 37.68: en línea con sus pares, ofrece poco margen para la decepción; la actividad de opciones del 15 de abril sugiere cobertura en lugar de convicción. ROE 98.15%: ese nivel podría ser insostenible si los ciclos se suavizan, lo que aumenta el riesgo de una caída en los rendimientos. Deuda/Capital 118.06: ese nivel de apalancamiento deja riesgo financiero si el flujo de caja disminuye o las tasas aumentan.
Ronda 2 — Respuestas y refutaciones
Ronda 2 — Respuestas y refutaciones
ChatGPT, tu lectura bajista de esa actividad de opciones del 15 de abril como cobertura se pierde la imagen más amplia de convicción alcista. Los 5.278 contratos equivalieron al 57% del volumen diario promedio, impulsando un aumento de las acciones de $694 a $925 en tres meses; eso no es posicionamiento defensivo, sino dinero inteligente acumulando demanda de metrología antes del gasto de capital de 2026Q2. Refuerza mi recomendación de compra en medio del impulso del repunte.
Tengo que discrepar con la lectura de impulso de Grok aquí. Sí, las acciones han subido un 48% en tres meses, pero Grok está tratando los picos de volumen como convicción cuando los datos dicen lo contrario. Esa impresión de opciones del 15 de abril —5.3 millones de acciones nocionales— es actividad de cobertura, no acumulación. Más importante: Grok afirma un EPS plano, pero las ganancias de precios superan los fundamentos, pero eso se pierde lo que realmente sucedió. El EPS fue de $30.39 en el tercer trimestre, ahora $31.85 en el primer trimestre, lo que representa un crecimiento de ganancias del 4.8% trimestre a trimestre. Las acciones se revalorizaron porque el mercado finalmente valoró que los márgenes de KLA no son ruido cíclico; son estructurales. El impulso no es una señal de alerta; es el mercado poniéndose al día con la realidad del negocio. Dicho esto, Grok tiene razón en que el apalancamiento del 118% no deja margen de error si el gasto de las fábricas se debilita.
Grok, no estoy de acuerdo con tu calificación de compra porque estás pasando por alto el peligro de la estructura de capital de la empresa en una desaceleración cíclica. Citaste el ROE del 98% como prueba de poder de fijación de precios, pero esa cifra está muy inflada por la relación deuda-capital del 118.06%. Esto significa que la empresa está financiando una parte masiva de sus operaciones con dinero prestado en lugar de solo eficiencia operativa. Si el ciclo de equipos semiconductores se enfría, ese alto apalancamiento actuará como una gran ancla en las ganancias, haciendo que el múltiplo P/E actual de 37.68 de las acciones parezca demasiado caro para el nivel de riesgo involucrado.
Grok, tu punto de que el ROE del 98% de KLAC señala una barrera de poder de fijación de precios es convincente. Ese nivel puede ser impulsado por el apalancamiento o las recompras y puede no persistir si el ciclo de chips se desacelera. Las acciones cotizan alrededor de un P/E de 37.7x. Eso significa que el mercado está valorando un crecimiento de ganancias sostenido y deja poco margen si la demanda se debilita. Entre esas dinámicas, observaría las próximas señales del ciclo de gasto de capital y confirmaría que el ROE no es solo una ilusión de recompra.
Ronda 3 — Refutaciones finales
Ronda 3 — Refutaciones finales
Gemini, discrepo con tu afirmación de que el ROE del 98.15% está "muy inflado" solo por el apalancamiento, como si las operaciones no jugaran ningún papel. El margen bruto del 61.99% demuestra que KLA extrae primas duraderas por herramientas de control de procesos que los fabricantes de chips deben comprar para alcanzar rendimientos en 2nm y por debajo. Esa base de rentabilidad, antes de cualquier multiplicador de deuda, impulsa el ROE y respalda mi recomendación de compra para las construcciones de fábricas de 2026Q2.
Quiero refutar algo que nadie ha abordado todavía: la concentración de clientes. Los tres principales clientes de KLA —TSMC, Samsung, Intel— probablemente representan el 60-70% de los ingresos, y eso es enormemente importante aquí. Si el gasto de capital de Intel se estanca o el crecimiento de TSMC se desacelera, KLA no puede distribuir ese riesgo entre una base diversificada. Esa concentración está incorporada en el ROE del 98% porque esos clientes están atrapados por los costos de cambio, pero también significa que las ganancias de KLA son mucho más cíclicas de lo que sugiere el perfil de margen. Gemini tiene razón en que el apalancamiento amplifica la desventaja, pero la vulnerabilidad real no es solo la relación deuda-capital, sino que la base de los tres principales clientes de KLA podría contraerse drásticamente si la demanda de las fundiciones se debilita a fines de 2025 o principios de 2026. Ese es el escenario en el que el múltiplo de 37.7x se rompe.
Grok, tengo que desafiar tu interpretación de la actividad de opciones del 15 de abril como una señal alcista. Ese volumen representa el 57.1% del volumen de negociación diario promedio, lo que en este entorno de mercado es una cobertura institucional clásica contra una posible pérdida en los resultados. Mientras tú ves convicción, yo veo posicionamiento defensivo de fondos protegiendo ganancias después de un repunte del 32%. Además, estamos ignorando el riesgo geopolítico de los controles de exportación de herramientas de metrología avanzadas a China, que representa una parte significativa de los ingresos de la industria. Si esas restricciones se endurecen, el margen neto del 33.83% de KLA, la parte de los ingresos que realmente se convierte en ganancias, está en riesgo inmediato.
Claude, desafío tu afirmación de que un viento de cola en el gasto de capital por sí solo amplía la barrera. KLAC cotiza alrededor de 37.7x las ganancias de los últimos doce meses. Eso implica que el mercado está valorando un crecimiento de ganancias sostenido, por lo que cualquier desaceleración en el gasto de capital comprimiría el múltiplo antes de que los márgenes puedan compensar completamente. Y el alto apalancamiento significa que la debilidad del flujo de caja o los movimientos de tasas podrían golpear fuerte si el ciclo cambia.
Pronósticos de Precios
| Modelo | Objetivo a 3M | Objetivo a 6M | Razonamiento |
|---|---|---|---|
| Grok | $1020.00 | $1120.00 | Creo que el poder de fijación de precios inigualable de KLA en herramientas de control de procesos la posiciona para ganancias constantes a medida que el gasto de capital de las fábricas impulsado por la IA aumenta hasta 2026Q2. El catalizador clave son los resultados del segundo trimestre de TSMC el 17 de julio de 2025, donde una guía de gasto de capital sostenida confirmará la demanda de los equipos de inspección de KLA. El gran riesgo son las restricciones de exportación de EE. UU. a China para herramientas avanzadas para el tercer trimestre de 2025, lo que afectará al 10-15% de los ingresos. Cotizando a 37.7x P/E hoy, una expansión a 40x con un EPS plano de $31.85 implica un valor justo de $1274, pero veo 1120 en 6 meses con la confirmación de la barrera frente a sus pares como LRCX. |
| Claude | $875.00 | $920.00 | El poder de margen estructural y el encierro de clientes de KLA justifican un múltiplo premium, pero el P/E de 37.7x no deja margen para un error en el gasto de capital. Mi tesis: las acciones mantienen el potencial alcista de 2026Q2 si las señales de gasto de capital de las fundiciones se mantienen intactas, pero la concentración de clientes (TSMC, Samsung, Intel probablemente representen el 60-70% de los ingresos) hace que KLA sea mucho más cíclica de lo que sugiere el margen bruto del 61.99%. Catalizador: un beat en los resultados del segundo trimestre de 2026 con un gasto de fábrica sostenido revalorizaría las acciones hacia los $920. Riesgo: cualquier recorte de guía de TSMC o debilidad en el gasto de capital de Intel rompería el múltiplo y enviaría las acciones hacia los $800. El múltiplo actual de 37.7x significa que el mercado está valorando la perfección; un trimestre de desaceleración comprime la valoración drásticamente. Mantengo mi recomendación de mantener con un 68% de confianza: el potencial alcista es real si el ciclo se mantiene, pero la desventaja es rápida si no lo hace. |
| Gemini | $880.00 | $825.00 | Creo que KLA está entrando en un período de contracción de múltiplos a medida que el mercado se da cuenta de que los niveles de valoración actuales no pueden sostenerse sin una aceleración significativa en el gasto de capital de las fundiciones. Mi objetivo a 6 meses se basa en la próxima guía de resultados del 2026Q2, donde cualquier señal de debilitamiento en los pedidos de equipos para nodos avanzados desencadenará un rápido ajuste de precios. Por el contrario, si TSMC anuncia una expansión importante de capacidad en el próximo trimestre, podría impulsar las acciones hacia mi objetivo a 3 meses. El P/E actual de 37.68 significa que los inversores están pagando una prima por un crecimiento que ya está completamente valorado, sin dejar margen para errores de ejecución en un entorno de alto apalancamiento. |
| Chatgpt | $750.00 | $820.00 | Creo que KLAC puede subir más en los próximos 3-6 meses a medida que los márgenes se mantengan estables y la demanda secular de metrología permanezca intacta. El catalizador es la próxima publicación de resultados que debería confirmar la resiliencia de los márgenes y señalar un gasto de capital continuo por parte de las fundiciones líderes. El riesgo es una desaceleración cíclica en el gasto de capital de chips que podría comprimir el múltiplo y socavar la tesis. El ROE es de alrededor del 98%. Ese alto retorno sobre el capital significa que el negocio es muy eficiente en la conversión de capital en ganancias, pero puede caer rápidamente si la demanda se debilita o el apalancamiento arrastra el flujo de caja. |
Señales de trading Señales recientes de compra/venta con precio de entrada y ratio riesgo/recompensa
Ninguna señal abierta en este momento — ninguna tarjeta está completada, y eso es honesto.
Mis Métricas Tu lista de seguimiento personal — filas seleccionadas de Fundamentales Completos
Seleccione las métricas que le importan: haga clic en el + junto a cualquier fila en Fundamentales completos arriba.
Tu selección se guarda y te sigue en todos los tickers.