RDY Dr. Reddy's Laboratories Ltd Common Stock
NYSE · Pharmaceuticals · SEC EDGAR पर देखें ↗ बंद अक्ट 2, 2026 10-K/10-Q मई 29, 2026RDY स्टॉक स्नैपशॉट मूल्य, बाजार पूंजीकरण, P/E, EPS, ROE, ऋण/इक्विटी, 52-सप्ताह की सीमा
RDY स्टॉक मूल्य चार्ट तकनीकी संकेतकों के साथ दैनिक OHLCV — पैन, ज़ूम और अपना दृश्य कस्टमाइज़ करें
बार ग्रैन्युलैरिटी चयनित अवधि के अनुसार अनुकूलित होती है — बार के लिए ओपन/हाई/लो/क्लोज देखने के लिए चार्ट पर होवर करें।
| एक्स-डेट | स्प्लिट | प्रकार |
|---|---|---|
| 5 नवमबर 2024 | 5-for-1 | फॉरवर्ड |
| 7 सितमबर 2006 | 2-for-1 | फॉरवर्ड |
Dr. Reddy's Laboratories Ltd Common Stock के बारे में विकिपीडिया से कंपनी का अवलोकन
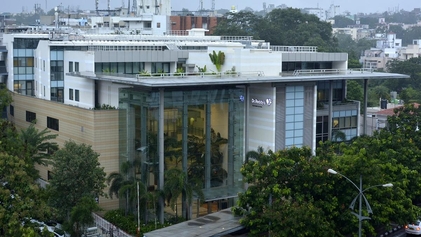
डॉ॰ रेड्डीज लेबोरेटरीज लिमिटेड (Dr. Reddy's Laboratories Ltd.), जिसे डॉ रेड्डीज के नाम से ट्रेड किया जाता है, आज भारत की औषधि कंपनी है। इसकी स्थापना 1984 में डॉक्टर के. अंजी रेड्डी ने की थी। इसके पूर्व डॉ॰ अंजी रेड्डी भारत सरकार के उपक्रम इंडियन ड्रग्स एंड फार्मास्यूटिकल्स लिमिटेड में कार्यरत थे। डॉ॰ रेड्डीज अनेकों प्रकार की दवायें बना कर देश-विदेश में विपणन करती है। कंपनी के पास आज 190 से अधिक दवाएं, दवाओं के निर्माण की करीब साठ सक्रिय सामग्रियां, नैदानिक उपकरण तथा सघन चिकित्सा और बायोटेक्नोलॉजी उत्पाद मौजूद हैं।
परिचय
डॉ॰ रेड्डीज की शुरुआत अन्य भारतीय दवा निर्माताओं को दवाएं बनाकर मुहैया कराने से हुई, परन्तु शीघ्र ही यह कंपनी उन देशों को दवाएं निर्यात करने लगी जहां इस व्यापार से संबंधित कानून अनुकूल थे। उदाहरण के लिए अमेरिकी कंपनियों को जिन दवाओं के निर्माण के लिए फ़ूड एवं ड्रग एडमिनिस्ट्रेशन (एफडीए) से लंबी एवं जटिल लाइसेंस अनुमति प्रक्रिया से गुजरना पड़ता था, वे उन दवाओं को डॉ॰ रेड्डीज से खरीदने लगीं. 1990 के आते-आते कंपनी का व्यापार और लाभ इतना बढ़ गया कि कंपनी ने और अनुकूल देशों के बाजारों में दवाओं की फैक्ट्रियां लगाने के लिए वहां की दवा विनियामक अभिकरणों से सीधा अनुमति लेना प्रारंभ कर दिया। वहां से ये दवाएं अमरीका तथा यूरोप जैसे कठिन बाजारों में भी भेजी जाने लगी।
2007 आते-आते, डॉ॰ रेड्डीज के पास अमेरिकी अभिकरण एफडीए से अनुमोदित छह फैक्ट्रियां हो गईं जिनमें दवा निर्माण की सक्रिय सामग्रियां बनती थीं। साथ ही एफडीए की मान्यता प्राप्त ऐसी सात फैक्ट्रियां भी खोल ली गईं जहां मरीजों के लिए तैयार दवाएं निर्मित की जाती थी। इनमें से पांच भारत में व दो यूनाइटेड किंगडम (यूके) में स्थित है, तथा सातों ही आईएसओ (ISO) 9001 (गुणवत्ता मानक) व आईएसओ (ISO) 14001 पर्यावरण संरक्षण के लिए मानक) से मान्यता प्राप्त है।
2010 में, परिवार द्वारा संचालित इस कंपनी ने इस बात का पुरजोर खंडन किया कि वह अपना जेनरिक व्यापार अमेरिकी औषध कंपनी फाइजर को बेचने जा रही है, विवाद व चर्चा तब शुरू हुई जब डॉ॰ रेड्डी ने घोषणा की कि वे कोलेस्ट्रॉल के इलाज में काम आने वाली दवा ऑटोवस्टेटिन (Atorvastatin) का जेनरिक रूप बाजार में उतारेगी. फाइज़र (Pfizer) ने इसका यह कह कर कड़ा विरोध किया कि वे इस दवा को लिपिटोर (Lipitor) के नाम से पहले से ही बेच रहे हैं तथा ऐसा करके डॉ॰ रेड्डी सीधे पेटेंट कानून का उल्लंघन कर रहा है। इस विवाद से पूर्व डॉ॰ रेड्डीज़ का नाम यूके की मशहूर बहुराष्ट्रीय दवा कंपनी ग्लैक्सो स्मिथक्लाइन (Glaxo Smithkline) से जोड़ा जा चुका था।
डॉ॰ रेड्डीज और विनियमन
साँचा:Spacing
जेनरिक दवाओं में अकूत धन लाभ
अधिकतर ओईसीडी (OECD) सदस्य राष्ट्रों में ब्रांडेड दवाएं अत्यधिक महँगी थीं, अतः इन देशों की सरकारी स्वास्थ्य प्रणालियों में ब्रांडेड दवाओं के जेनरिक रूपों का प्रयोग लोकप्रिय होने लगा। यूके में नेशनल हैल्थ सर्विस (National Health Service) के डॉक्टरों को इस आशय की सलाह देश के स्वास्थ्य विभाग ने दी, तथा अमेरिका में 1984 में इसके लिए एक विधेयक पास हुआ। इस विधेयक का नाम था 'हैच-वैक्समैन एक्ट' (Hatch-Waxman Act) अथवा ड्रग प्राइस कम्पटीशन एंड पेटेंट टर्म रेस्टोरेशन' एक्ट. 1990 के दशक के मध्य में आये आर्थिक उदारीकरण से भारत सहित तीसरी दुनिया के देशों को अमेरिका जैसे कठिन बाजार में अपने दवा उत्पाद बेचने का मौका मिला। 1997 में अमेरिका अभिकरण एफडीए (FDA) ने 'पैरा 4 फाइलिंग लॉ' (Para 4 filing law) नामक एक विधेयक प्रस्तुत किया जिससे जेनरिक दवा निर्माताओं को ब्रांडेड दवा बनाने वालों के विरुद्ध पेटेंट संबंधी केस लड़ने में असीम सहायता व प्रोत्साहन मिला। अब तक वे इन पेटेंटों की अवधि समाप्त होने का इन्तजार करने को बाध्य थे।
भारत: पेटेंट और लाभ
भारत की आजादी के पिछले 60 सालों से भी घरेलू औषध उद्योग मुख्यतः नियमाधारित रहा है। प्रारंभ में, औषध कंपनियों पर बहुद्देशीय कंपनियों का ही एकाधिकार था। वे ही सभी प्रकार की दवाओं का भारत में आयात करती थीं और उनका विपणन करती थीं; विशेष रूप से कम कीमत वाली जेनरिक तथा बहुत कीमती विशिष्ट दवाइयों का. जब भारतीय सरकार ने निर्यात वस्तुओं के आयत पर रोक लगाने की प्रक्रिया चलाई तो इन बहुद्देशीय कंपनियों ने निर्माता इकाइयां स्थापित कर लीं और बहुमात्रिक दवाइयों का आयात जारी रखा।
सन 1960 के दशक में भारत सरकार ने घरेलू औषध उद्योग की नींव रखी और बहुमात्रिक दवाइयों के बनाने के लिए सरकारी उपक्रम "हिंदुस्तान एंटीबायोटिक्स लिमिटेड" और "भारतीय औषधि फार्मास्यूटिकल्स लिमिटेड" को प्रोन्नत किया। फिर भी, बहुद्देशीय कंपनियों का महत्त्व बना ही रहा, क्योंकि उनके पास टेक्नीकल कुशलता, वित्तीय शक्ति तथा एक बाजार से दूसरे बाजार तक जाने के लिए नवाचार का गुण था। मौलिक अनुसंधान हेतु आने वाला अतिव्यय, गहन वैज्ञानिक ज्ञान की जरुरत और वित्तीय क्षमता - कुछ ऐसी बाधाएं थीं जिनकी वजह से निजी उपक्रम की भारतीय कंपनियों को पूरी सफलता न मिली।
भारतीय पेटेंट अधिनियम 1970 के लागू होने से इस स्थिति में परिवर्तन आने लगा। इस अधिनियम की वजह से अब खाद्य पदार्थों और औषध में प्रयोग आने वाले पदार्थों का उत्पादन पेटेंट मिलना बंद हो गया। विधि का पेटेंट स्वीकृत किया जाता था - स्वीकृति की तिथि से पांच वर्ष के लिए या प्रार्थना पत्र देने की तिथि से सात वर्ष के लिए, जो भी कम हो। विधि में सुधार लाना अपेक्षाकृत सरल था और इसलिए घरेलू निर्माताओं की बहुतायत हो गई। इन निर्माता कंपनियों ने आम तौर पर बहुमात्रिक औषधियों से काम शुरू किया और बाद में सम्पूर्ण विशिष्ट औषध का निर्माण भी करने लगे। बहुद्देशीय कंपनियां अपनी-अपनी मूल कंपनियों की उत्पादन श्रृंखलाओं के कारण उलझन में पड़ रही थीं; भारतीय उत्पादक तो अब लगभग सब कुछ निर्माण करने में सक्षम थे। उत्पादन पेटेंट का स्वायत्तता खर्च ना देने के कारण भारतीय उत्पादकों की निर्माण-लागत कम हो गई और वे सकुशल पनपने लगे।
इसके कुछ समय बाद, 'औषध मूल्य नियंत्रण आदेश' के माध्यम से आम प्रयोग में आने वाली औषधविधाओं के मूल्य नियत कर दिए गए। कम कीमतें नियत किये जाने के कारण बहुद्देशीय कंपनियों के स्वदेशी बाजार में असंतोष की आशंका से उन्होंने नए उत्पादनों पर एकदम रोक लगा दी, जिससे भारतीय घरेलू उद्योग को और बल मिल गया।
1970 के दशक के अंत के विदेशी मुद्रा विनियम अधिनियम के अंतर्गत बहुराष्ट्रीय कंपनियों को भारतीय उद्यमों में अपनी हिस्सेदारी को घटाकर 40% तक सीमित करना पड़ा, या 51% की अपनी इक्विटी हिस्सेदारी बनाए रखने के लिए कुछ निर्यात दायित्वों का पालन किया जाना आवश्यक हो गया। कई बहुराष्ट्रीय कंपनियों ने ऐसे माहौल में व्यवसाय न करने का निर्णय किया, जो भारतीय औषध उद्योग के लिए एक अन्य रामबाण साबित हुआ।
सन 1986 ई. में रेड्डीज ने ब्रांडेड औषध विधाओं को आरम्भ किया। एक ही वर्ष में रेड्डीज ने नॉरिलट को बाजार में उतारा, जो कि भारत में उनका पहला ब्रांड था। परन्तु, अपनी श्रेष्ठ विधि तकनीक की वजह से, रेड्डीज को ओमेज़ से उच्च सफलता मिली, जो ब्रांडेड ओमेजाप्रोल तथा अल्सर और रिफल्क्स ओजोफैजिटिस की औषधि है। यह औषध तत्कालीन भारतीय बाजार में उपलब्ध ब्रांड औषधियों से आधी कीमत पर उपलब्ध थी।
एक साल के भीतर रेड्डीज औषध के जरूरी तत्वों को यूरोप को निर्यात करने वाली पहली कंपनी बन गई। सन 1987 में रेड्डीज में परिवर्तन आरम्भ हुआ। अब वह औषध के तत्वों को दूसरे निर्माताओं को प्रदान करने की अपेक्षा स्वयं औषध उत्पादनों की निर्माता कंपनी बन गई।
भारत के बाहर प्रसार
भारत से बाहर डॉ॰ रेड्डीज ने पहला कदम 1992 में रूस में रखा जब वहां की सबसे बड़ी दवा कंपनी बायोमेड के साथ संयुक्त व्यापार समझौता किया। परन्तु 1995 में कंपनी ने रूस में अपने व्यापार को पहले सिस्टेमा ग्रुप को बेचा तथा 2002 में इस पूरी कंपनी को खरीद लिया। कंपनी के मॉस्को ऑफिस पर 1995 में भारी नुकसान के आरोप लगे थे, जिसमें बायोमेड के तत्कालीन मुखिया का नाम भी उछला था।
1993 में, डॉ रेड्डीज ने मध्य पूर्व एशिया में संयुक्त उद्यम का प्रारंभ किया, तथा रूस व मध्य-पूर्व में दो फोर्मुलेशन प्लांट शुरु किये। रेड्डीज इन्हें बड़ी मात्रा में दवा भेजते थे तथा ये यूनिट उन्हें अंतिम रूप देकर बाजार में उतारने का काम करती थीं। 1994 में, रेड्डीज ने अमेरिकी जेनेरिक बाजार पर ध्यान केंद्रित किया तथा वहां एक आधुनिक दवा निर्माण प्लांट का शुभारंभ किया।
रेड्डीज ने नई दवाओं के अविष्कार में दक्षता प्राप्त करने के लिए पश्चिमी देशों में भारी मांग वाली जेनेरिक दवाओं पर अनुसंधान केंद्रित किया। उनमें भी उन दवाओं को चुना गया जो कुछ विशेष रोगों में काम आती थीं। इसका कारण यह था कि आम जेनेरिक दवा व खास रोगों की दवा के अविष्कार की प्रक्रिया एक सी थी, परन्तु विशेष रोगों की दवा में अधिक अनुभव व लाभ की प्राप्ति होती थी। प्रक्रिया के हिस्से जैसे प्रयोगशाला में नवाचार, मिश्रण बनाना, विपणन के प्रयास आदि दोनों में समान थे। अनुसंधान एवं विकास में रेड्डीज ने विशेष प्रयास किये, तथा यह भारत की पहली कंपनी थी जिसने अनुसंधान के लिए विदेशों में प्रयोगशालाएं स्थापित कीं. डॉ॰ रेड्डीज रिसर्च फाउंडेशन की स्थापना 1992 में दवाओं की खोज एवं शोध के लिए ही की गयी थी। पहले तो इस संस्थान का ध्यान बाजार से मिलने वाली दवाओं के भारतीय संस्करण पर ही केंद्रित रहा, परन्तु बाद में इन्होंने नई दवाओं के आविष्कार की ओर ध्यान देना शुरू किया। इसके लिए डॉक्टरेट व आगे की पढ़ाई के लिए विदेशों में बसे भारतीय विद्यार्थियों को चुना। सन 2000 में संस्थान ने अटलांटा अमेरिका में एक प्रयोगशाला की स्थापना की जिसका कार्य केवल चिकित्सा की नई विधाओं पर अनुसंधान करना था। इस लैब (प्रयोगशाला) का नाम रुस्ती (RUSTI) अथवा 'रेड्डी यूएस थेराप्यूटिक्स इंक.' है। रुस्ती जीनोम व प्रोटियोम के सिद्धांतों को लेकर नई दवाओं के आविष्कार में लग्न है। पश्चिम में रेड्डीज ने कैंसर, मधुमेह, हृदय रोग तथा संक्रमण जैसे रोगों के इलाज की दवाओं पर सराहनीय कार्य किया है।
अंतरराष्ट्रीय व भारतीय कंपनियां खरीदने से रेड्डीज की दवा निर्माण में संप्रभुता सी हो गई, जिससे उन्हें विदेशी बाजार में दवाएं बेचने में बहुत लाभ हुआ। 'चैमिनॉर ड्रग लिमिटेड' (सीडीएल) का कंपनी में विलय, उत्तरी अमेरि़क और यूरोप के कठिन तकनीकी बाजारों में दवा-सामग्री बेचने के उद्देश्य से ही किया गया था। इससे उन बाजारों में बाद में जेनरिक दवाएं बेचने में भी बहुत लाभ हुआ।
1997 तक दवा सामग्री और बल्क दवा बेचने वाली कंपनी (अमेरिका व यूके) को तथा अनुकूल बाजारों (जैसे भारत व रूस) में ब्रांडेड फोर्मुलेशन बेचने वाली कंपनी के रूप में रेड्डीज की अच्छी खासी साख बन गई थी। अब अगले कदम की बारी थी। अतः कंपनी में जेनरिक दवाओं के क्षेत्र में नई दवा हेतु अमेरिका में 'नई दवा आवेदन' फाइल किया। उसी साल रेड्डीज ने अपने एक अणु (मॉलिक्यूल) को पहली बार कंपनी से बाहर परीक्षण के लिए डेनमार्क की एक कंपनी नोवो नॉर्डिस्क को दिया।
1999 में अमेरिकी रेमेडीज लिमिटेड नामक कंपनी को अधिग्रहित करके और भी शक्तिशाली दवा निर्माता बन गई। इसके बाद भारत में उनसे आगे केवल रैनबैक्सी और ग्लैक्सो रह गए थे। कंपनी के पास अब थोक दवाएं, नैदानिक उपकरण, जैव-तकनीक तथा रसायन संबंधित सभी तरह उत्पाद उपलब्ध थे।
समयानुसार रेड्डीज ने बाजार में 'पैरा 4 क़ानून' का लाभ उठाना शुरू कर दिया। इस कड़ी में 1999 में एक सफल दवाई ओमाप्रजोल पर पैरा 4 आवेदन प्रस्तुत किया गया। दिसंबर 2000 में रेड्डीज ने अमेरिका में अपना पहला व्यवसायिक जेनरिक उत्पाद लॉन्च किया और अगस्त 2001 में बाजार विशेषाधिकार वाला अपना पहला उत्पाद पेश किया। उसी वर्ष यह एशिया-प्रशांत क्षेत्र से न्यू यॉर्क स्टॉक एक्सचेंज में सूचीबद्ध होने वाली पहली गैर-जापानी औषध कंपनी भी बन गयी। ये सभी कदम भारतीय औषध उद्योग के लिए बहुत बड़ी उपलब्धि थे।
2001 में रेड्डीज ने अमेरिका ने फ़्लूओज़ेटीन नामक जेनरिक दवा को (एली लिली व रेड्डीज की दवा प्रोजेक का जेनरिक रूप) बाजार में उतारा. ऐसा करने वाली वह पहली भारतीय कंपनी बनी। एक विशेषाधिकार के रूप में रेड्डीज को 180 दिन के लिए यह दवा पूर्णतया अकेले बाजार में बेचने को मिली। 90 के दशक के अंतिम भाग में प्रोजेक ने अमेरिका में एक बिलियन डॉलर से अधिक का व्यापार किया था। अनुमोदित खुराकों (10 मिलीग्राम, 20 मिलीग्राम) के विशेषाधिकार अमेरिका की बार्र लैब्ज़ नामक कंपनी के पास थे, लेकिन मौका देखकर रेड्डीज ने (40 मिलीग्राम) के अधिकार खरीद लिए। रेड्डीज के पास इसके मिश्रण से संबंधित कई पेटेंट पहले से ही थे। यह विवाद दो बार फेडरल सर्किट कोर्ट पहुंचा तथा दोनों बार रेड्डीज की विजय हुई। 180 दिन के विपणन के एकाधिकार की वजह से 6 महीने में रेड्डीज ने इस दवा का 70 मिलियन डॉलर का व्यापार किया। इतने बड़े लाभ के बाद रेड्डीज लंबी कानूनी लड़ाई के लिए भी तैयार थे।
फ़्लूओजेटीन की सफलता के बाद जनवरी 2003 में कंपनी ने अपने नाम के तहत 400, 600 और 800 मिलीग्राम वाली इबुप्रोफेन टैबलेट लॉन्च की। अपने ब्रांड नाम का अमेरिका में सीधा प्रयोग कंपनी के जेनरिक व्यापार के लिए एक महत्वपूर्ण कदम था। इसके बाद रेड्डीज का विपणन नेटवर्क अमेरिका में फैलता ही गया। काफी हद तक यह प्रमुख भारतीय सॉफ्टवेयर कंपनियों के समान ही था जिनके पास अमेरिका में विपणन पेशेवर मौजूद रहते हैं।
2001 में रेड्डीज ने अपना 132.8 मिलियन डॉलर का अमेरिकी डिपोजिटरी रिसीट इश्यू पूरा किया और उसी साल न्यूयॉर्क शेयर बाज़ार में लिस्ट हुए. यूएस इनीशियल पब्लिक ऑफरिंग से अर्जित धन का प्रयोग कंपनी ने अन्य देशों में निर्माण संयंत्र लगाने तथा कुछ तकनीक-आधारित कंपनियों को खरीदने के लिए किया।
2002 में रेड्डीज का यूके में व्यापार शुरू हुआ तथा प्रारंभ में उन्होंने दो दवा कंपनियां खरीदीं. बीएमएस लैब्स व उसकी ग्रुप कंपनी मैरीडियन यूके खरीदने से यूरोप में रेड्डीज का काफी विस्तार हुआ। 2003 में ही रेड्डीज़ ने बायो साइंसेज लिमिटेड नामक कंपनी के शेयरों में 5.25 मिलियन डॉलर का निवेश किया।
2002 में रेड्डीज ने कॉन्ट्रेक्ट पर अनुसंधान करने वाली औरीजीन डिस्कवरी टेक्नोलॉजीज नामक कंपनी का गठन किया। इसका मकसद दूसरों के लिए अनुसंधान करके महत्वपूर्ण अनुभव प्राप्त करना था। रेड्डीज ने इसके लिए आईसीआईसीआई बैंक से वेंचर फंडिंग (धन) की व्यवस्था की। इसके अंतर्गत बैंक नई दवाओं के आवेदनों के विकास व कानूनी कार्यों पर आने वाले खर्चों के वहन को सहमत हुआ। बाजार में आने के पश्चात पहले 5 वर्ष तक रेड्डीज दवा की कुल बिक्री पर आईसीआईसीआई को रॉयल्टी प्रदान करने वाले थे। एक दशक के भीतर ही एक सफल व मान्य दवा कंपनी बनने के पीछे रेड्डीज के कई साहसिक कदम हैं। छोटी बड़ी कई कंपनियां क्रय करने के साथ-साथ अनुसंधान एवं विकास (आरएंडडी) पर व्यय करना एक अत्यंत लाभकारी निर्णय साबित हुआ। 'बड़ा जोखिम बड़ा लाभ' का सिद्धांत अपनाते हुए रेड्डीज ने पेटेंटों के लिए बड़ी दवा कंपनियों से सीधी टक्कर ली। कंपनी के लिए व्यय के नुकसान से बचना एक कड़ी चुनौती रही और इसके लिए दवा सामग्री व्यापार में हो रहे अच्छे लाभ से काफी मदद मिली। वहां से मिला धन लाभ अनुसंधान जैसे महत्वपूर्ण क्षेत्रों में काम आया। एक अन्य तरीका अनुसंधान के लिए नई कंपनियां खरीदने का था जिसका भी रेड्डीज ने भरपूर प्रयोग किया। इसने वैश्विक मार्ग चुना और कंपनियों को खरीदने की एक झड़ी सी लगा दी।
मार्च 2002 में डॉ॰ रेड्डीज ने बेवरली (इंग्लैंड) स्थित एक छोटी कंपनी बीएमसी लैब्ज़ को खरीद लिया। साथ ही उसकी ग्रुप कंपनी मैरीडियन हैल्थकेयर भी रेड्डीज के हाथ आ गयी। इसके लिए रेड्डीज ने 14.81 मिलियन यूरो खर्च किये। ये कंपनियां तरल व ठोस दवाओं तथा दवा पैकेजिंग के व्यापार में थीं। लंदन व बेवरली में इनके दो प्लांट थे। इसके तुरंत बाद रेड्डीज ने यूके की एक निजी दवा कंपनी आर्जेन्टा डिस्कवरी लिमिटेड के साथ अनुसंधान विकास तथा दवा बेचने के एक समझौते पर हस्ताक्षर किये। यह कंपनी सीओपीडी (COPD) के लिए दवा खोज रही थी।
जेनरिक दवा के बाजार में सफल होने के बाद रेड्डीज को लगा कि अमेरिका में उनका अपना एक मजबूत क्रय एवं वितरण नेटवर्क होना चाहिए। रेड्डीज 2003 में उच्च-रक्तचाप उत्पादों के विपणन के लिए कई विकल्पों पर विचार कर रही थी। इसी संदर्भ में फ्यूओजेनेटीन 40 मिलीग्राम के विपणन के लिए कंपनी ने फार्मास्यूटिकल रिसोर्सेस इंक. के साथ समझौता किया। साथ ही 'ओवर दी काउंटर' मिलने वाली दवाओं के निर्माण व विपणन के लिए 'पार फार्मा' नाम की एक कंपनी के साथ भी हाथ मिला लिया। अमेरिका के अतिरिक्त रेड्डीज का जेनरिक दवा व्यापार यूके में भी मौजूद है जो इसे यूरोप के अन्य देशों में विस्तार करने में मददगार साबित होगा। कंपनी शीघ्र ही कनाडा व दक्षिण अफ्रीका में व्यापार प्रारंभ करने जा रही है। इनकी दवा सामग्री का व्यापार 60 देशों में फैल चुका है तथा सबसे अधिक राजस्व भारत व अमेरिका से आता है। फ़ार्मूलेशन व्यापार भी भारत व रूस जैसे लगभग 30 देशों में फल-फूल रहा था। निकट भविष्य में रेड्डीज चीन, ब्राजील तथा मैक्सिको में व्यापार आरंभ करने की योजना रखती है।
रेड्डीज का डेनमार्क की कंपनी रियोसाइंस ए/एस के साथ डायबटीज टाइप-2 के इलाज के व्यूहाणु बालाग्लिटाजोन (डीआरएस-2593) के विकास व विपणन का 10 साल का समझौता है। समझौते के तहत इस दवा को यूरोप व चीन में रियोसाइंस बेचेगी तथा अमेरिका व विश्व में यह कार्य रेड्डीज स्वयं करेगी। 2005 में रेड्डीज़ ने बेलफास्ट, आयरलैंड में आरयूएस (RUS) 3108 नामक हृयद रोग की दवा का परीक्षण किया। गुणवत्ता और सुरक्षा के लिए किये गए परीक्षणों का मकसद इसे विपणन के लिए तैयार करना था। यह दवा एथरोस्क्लीरोसिस नामक हृदय रोग के उपचार में काम आती है।
श्वसन संबंधी बीमारियों में काम आने वाली दवाओं के लिए रेड्डीज ने नीदरलैंड्स की कंपनी यूरोड्रग लैब्ज़ के साथ समझौता किया। उनके साथ मिलकर कंपनी ने क्रौनिक आबस्ट्रकटिव पल्मनरी डिजीज (सीओपीडी) व अस्थमा जैसी बीमारियों में कारगर नई दवा डाक्सोफायलीन पेश की (यह दवा एक उन्नत जैन्थिन ब्रौकोडिलेटर है).
2004 में रेड्डीज ने त्वचा रोग विशेषज्ञ अमेरिकी कंपनी ट्राईजैनेसिन थेराप्यूटिक्स का अधिग्रहण किया। इससे रेड्डीज को त्वचा रोग की दवाओं के कुछ पेटेंट व तकनीक हासिल हुई। लेकिन इसी समय रेड्डीज को तब बड़ा झटका लगा जब वे फाईज़र की दवा नोर्वास्क (एम्लोडिपाइन मैलियेट) के विरुद्ध 'पैरा 4' का एक पेटेंट मुकदमा हार गए। ये लड़ाई एन्जाइना व हाइपरटेंशन की फाईज़र निर्मित दवा नॉरवैस्क (एम्लोडिपीन मैलिएट) को लेकर थी। इससे रेड्डीज को काफी आर्थिक नुक्सान हुआ तथा विशेषज्ञ दवा-व्यापार में आने की योजनाओं को भी भारी झटका लगा।
मार्च 2006 में डॉ॰ रेड्डीज ने 3आई (3i) से 'बीटाफ़ार्म आर्जनेमिट्टेल जीएमबीएच (Betapharm Arzneimittel GmbH)' नामक कंपनी 480 मिलियन यूरो में अधिग्रहित की। किसी भी भारतीय दवा कंपनी का यह सबसे बड़ा विदेशी अधिग्रहण था। इस जर्मन कंपनी के पास 150 सक्रिय दवा सामग्रियां थीं, तथा जर्मनी में 3.5% व्यापार हिस्से के साथ यह वहां के जेनरिक व्यापार में चौथी सबसे बड़ी कंपनी थी।
रेड्डीज ने आईसीआईसीआई वेंचर कैपिटल फंड मैनेजमेंट कंपनी लिमिटेड तथा सिटीग्रुप वेंचर कैपिटल इंटरनेशनल ग्रोथ पार्टनरशिप मॉरिशस लिमिटेड के साथ मिलकर पर्लेकेन फार्मा प्राइवेट लिमिटेड नामक भारत की प्रथम एकीकृत औषध विकास कंपनी को आगे बढ़ाया है। यह संयुक्त इकाई इस नई रासायनिक कंपनी की नैदानिक विकास तथा संपत्तियों के लाइसेंस को बेचने का कार्य करेगी।
इसके दूसरी ओर रेड्डीज एक अन्य कंपनी मर्क एंड कंपनी की दवा सिमबस्टाटिन (जोकोर) का जेनरिक रूप अमेरिका में केवल विपणन करती है। इस दवा के लिए रेड्डीज के पास 23 जून 2006 के बाद एकमात्र क्रय का विशेषाधिकार नहीं है, यह अधिकार अब भारत की रैनबैक्सी, रेड्डीज तथा टेवा फार्मा तीनों के पास है।
2006 के आकड़ों के अनुसार, डॉ॰ रेड्डीज का राजस्व 500 मिलियन डॉलर के पार जा चुका है। इसमें सक्रिय सामग्री व्यापार (एपीआई), ब्रांडेड फ़ार्मूलेशन व्यापार, व जेनरिक दवा व्यापार तीनों का योगदान है। लगभग 75% राजस्व सामग्री व फ़ार्मूलेशन व्यापार से आता है। डॉ॰ रेड्डीज अब दवा व्यापार के हर पहलू और उससे जुड़े हर प्रकार के विकास कार्य में अग्रणी है। सामग्री व्यापार से लेकर पेटेंट संबंधी कार्य, विपणन से लेकर जेनरिक दवा थोक निर्माण तक में रेड्डीज का कोई सानी नहीं। अमेरिका और यूरोप में सुदृढ़ साझेदारियां बनाने से अब यह भारतीय कंपनी अंतरराष्ट्रीय स्तर पर नए कीर्तिमान स्थापित करने की ओर अग्रसर है।
दवा आविष्कार में बाधायें
सितम्बर 2005 में डॉ॰ रेड्डीज़ ने अपने आविष्कार एवं अनुसंधान विभाग को एक पृथक कंपनी का रूप दिया, जिसका नाम 'पर्लेकैन फार्मा प्राइवेट लिमिटेड' रखा गया। उस समय तो सभी ने इस कदम की प्रशंसा की, परन्तु 2008 में आर्थिक समस्याओं के कारण इस कंपनी को बंद करना पड़ा. अनुसंधान व आविष्कार के कार्य को दवा निर्माण के आर्थिक खतरों से अलग करने वाली डॉ॰ रेड्डीज पहली भारतीय दवा कंपनी थी। इस नई कंपनी में आईसीआईसीआई वेंचर कैपिटल तथा सिटीग्रुप वेंचर इंटरनेशनल का धन लगा था। दोनों वित्तीय संस्थानों का इसमें 43% भाग था तथा कुल देय राशि लगभग 22.5 मिलियन अमेरिकी डॉलर (लगभग 115 करोड़ रूपये) थी। वित्तीय समस्याओं की शुरुआत के बाद दोनों संस्थानों ने कंपनी के दवा अनुसंधान में अविश्वास जताया तथा अंत में कंपनी को दोनों से पर्लेकैन के शेयर वापस खरीदने पड़े. जुलाई 2008 में इस तरह पर्लेकैन डॉ॰ रेड्डीज की एक ग्रुप कंपनी बन गई, परन्तु 23 अक्टूबर को हुई मीटिंग में पुनः पर्लेकैन को डॉ॰ रेड्डीज का एक विभाग बना दिया गया।
2009 में कंपनी ने फिर पासा पलटा तथा अनुसंधान व आविष्कार तथा बुद्धिजीवी अधिकार विभागों को अपनी बंगलूर स्थित ग्रुप कंपनी को दे दिया। कंपनी ने इसके लिए अब पार्टनर की तलाश से भी परहेज नहीं किया ताकि अनुसंधान के लिए धन की कमी न रहे।
मधुमेह की दवा का तीसरा परीक्षण
बालाग्लिटाज़ोन नामक मधुमेह की दवा का परीक्षण डॉ॰ रेड्डीज के लिए डेनमार्क की एक कंपनी रियोसाइंस कर रही थी। परन्तु उस कंपनी की वित्तीय समस्याओं के कारण इसमें बहुत देरी हुई। अब रियोसाइंस की मालिक कंपनी नॉर्डिक बायोसाइंस धन लाभ कर डॉ॰ रेड्डीज के साथ हुए करार को पूरा करने को राजी हो गई है तथा परीक्षण फिर आरंभ होने की आशा है।
जनवरी 2010 में डॉ॰ रेड्डीज ने बालाग्लोटाज़ोन के प्रथम परीक्षणों की सफलता की घोषणा की। इसमें खून में ग्लूकोज की मात्रा कम करने का पहला लक्ष्य सफलतापूर्वक प्राप्त कर लिया। इससे यह आशा बंधी की शीघ्र ही यह दवा विनियामक कानूनों से मान्य हो पायेगी।
प्रमुख लोग
31 मार्च 2006 को बोर्ड के सदस्य और वरिष्ठ अधिकारी शामिल हुए.
श्री अमित पटेल - उपाध्यक्ष, कॉर्पोरेट विकास और सामरिक योजना
डॉ॰ के अंजी रेड्डी, चेयरमैन
श्री जीवी प्रसाद - उपाध्यक्ष और मुख्य कार्यकारी अधिकारी
श्री सतीश रेड्डी -प्रबंध निदेशक और सीओओ
श्री बी. कोटेश्वर राव - स्वतंत्र निदेशक
श्री अनुपम पुरी - स्वतंत्र निदेशक
डॉ॰ कृष्ण जी पलेपू - स्वतंत्र निदेशक (सत्यम घोटाले के बाद मीडिया में ऐसी ख़बरें आई हैं कि प्रोफ़ेसर पलेपू से अनौपचारिक रूप से डॉ रेड्डीज लेबोरेटरीज के बोर्ड की सदस्यता छोड़ने के लिए कहा गया है।)
डॉ॰ ओम्कार गोस्वामी - स्वतंत्र निदेशक
श्री पीएन देवराजन - स्वतंत्र निदेशक
श्री रवि भूथालिंगम - स्वतंत्र निदेशक
डॉ॰ वी. मोहन - स्वतंत्र निदेशक
डॉ॰ राजिंदर कुमार - अध्यक्ष, अनुसंधान, विकास और व्यावसायीकरण (30 अप्रैल 2007 को शामिल हुए और 2009-10 को कंपनी छोड़ा तो इस कारण अब वे डॉ॰ रेड्डी से जुड़े हुए नहीं हैं)
मुख्य उत्पाद
शीर्ष सक्रिय दवा सामग्रियां
साइप्रोफ्लोक्सासिन हाइड्रोक्लोराइड
रामिप्रिल
टेरबिनाफिन एचसीआई
इब्रूफिन
सेरटालिन हाइड्रोक्लोराइड
रेनिटिदीन एचसीएल फॉर्म 2
नेपरोक्सन सोडियम
नेपरॉक्सन
एटोरवास्टेटिन
मॉन्टेलुकास्ट
लोसर्टन पोटेशियम
स्पारफ्लोक्सासिन
निज़ाटिडाइन
फेक्सोफेनाडिन
रेनिटिदीन हाइड्रोक्लोराइड फॉर्म 1
क्लोपिडोग्रेल (2007 पेटेंट मामले की वजह से यूएस में मौजूद नहीं है)
ओमेप्रज़ोल
फिनएसटेराइड
सुमाट्रिप्टॉन
भारत में शीर्ष 10 ब्रांड
ओमेज़
निस
स्टाम्लो
स्टाम्लो बीटा
एनम
अटोकोर
राज़ो
रेक्लीमेट
क्लैम्प
मिन्टोप
मध्य पूर्व में शीर्ष ब्रांड
तेमड कं, एक्टिव फार्मास्युटिकल इन्ग्रीडीयेंट्स
सन्दर्भ
बाहरी कड़ियाँ
आधिकारिक वेबसाइट
डॉ॰ रेड्डीज का ऑफ पेटेंट साझा उपक्रम
[1]
[2]
[3]
स्रोत: विकिपीडिया, CC BY-SA 4.0 · विकिपीडिया पर देखें ↗
10-वर्षीय प्रदर्शन राजस्व, शुद्ध आय, मार्जिन और ईपीएस रुझान
मूल्यांकन P/E, P/S, P/B, EV/EBITDA अनुपात — क्या स्टॉक महंगा है या सस्ता?
| मेट्रिक | 5Y रुझान | RDY | 5Y औसत | सहकर्मी माध्यिका | निर्णय |
|---|---|---|---|---|---|
| P/E | 25.25Y औसत ≈5.2 | ≈5.2 | · | · |
सहकर्मी माध्यिका को प्रति मीट्रिक मानकीकृत आधार पर गणना की जाती है और यह हमेशा इस स्टॉक के लिए दिखाए गए TTM/MRQ आधार से मेल नहीं खा सकती है।
लाभप्रदता सकल, परिचालन और शुद्ध मार्जिन; ROE, ROA, ROIC
| मेट्रिक | 5Y रुझान | RDY | 5Y औसत | सहकर्मी माध्यिका | निर्णय |
|---|---|---|---|---|---|
| Gross Margin (सकल मार्जिन) | 52.8%5Y औसत ≈55.9% | ≈55.9% | · | · | |
| Operating Margin (परिचालन मार्जिन) | 15.1%5Y औसत ≈19.7% | ≈19.7% | · | · | |
| EBITDA Margin (EBITDA मार्जिन) | 15.1%5Y औसत ≈19.7% | ≈19.7% | · | · | |
| Pretax Margin (प्रीटैक्स मार्जिन) | 16.3%5Y औसत ≈21.1% | ≈21.1% | · | · | |
| Net Profit Margin (शुद्ध लाभ मार्जिन) | 12.7%5Y औसत ≈15.9% | ≈15.9% | · | · | |
| ROA | 0.18%5Y औसत ≈0.31% | ≈0.31% | · | · | |
| ROE | 0.27%5Y औसत ≈0.45% | ≈0.45% | · | · | |
| ROIC | 10.4%5Y औसत ≈15.0% | ≈15.0% | · | · |
वित्तीय स्वास्थ्य ऋण, तरलता, शोधन क्षमता — बैलेंस शीट की मजबूती
| मेट्रिक | 5Y रुझान | RDY | 5Y औसत | सहकर्मी माध्यिका | निर्णय |
|---|---|---|---|---|---|
| Current Ratio (वर्तमान अनुपात) | 1.85Y औसत ≈2.1 | ≈2.1 | · | · | |
| Quick Ratio (त्वरित अनुपात) | 0.75Y औसत ≈0.8 | ≈0.8 | · | · | |
| Interest Coverage (ब्याज कवरेज) | 0.15Y औसत ≈0.4 | ≈0.4 | · | · |
विकास राजस्व, EPS और शुद्ध आय वृद्धि: YoY, 3Y CAGR, 5Y CAGR
इस टिकर के लिए अभी तक कोई फंडामेंटल डेटा नहीं है।
पूंजी दक्षता एसेट टर्नओवर, इन्वेंटरी टर्नओवर, प्राप्य टर्नओवर
| मेट्रिक | 5Y रुझान | RDY | 5Y औसत | सहकर्मी माध्यिका | निर्णय |
|---|---|---|---|---|---|
| Asset Turnover (परिसंपत्ति टर्नओवर) | 0.05Y औसत ≈0.0 | ≈0.0 | · | · | |
| Inventory Turnover (इन्वेंटरी टर्नओवर) | 0.05Y औसत ≈0.1 | ≈0.1 | · | · | |
| Receivables Turnover (प्राप्य टर्नओवर) | 0.15Y औसत ≈0.1 | ≈0.1 | · | · | |
| Revenue / Employee (राजस्व / कर्मचारी (रिपोर्ट की गई हेडकाउंट, यफाइनांस)। व्युत्पन्न — संग्रहीत SEC-XBRL अवधारणा नहीं है।) | ≈$130.1K | · | · | · |
मान · ≈ 5Y औसत · उद्योग माध्य · माध्य के सापेक्ष निर्णय
लाभांश यील्ड, भुगतान अनुपात, लाभांश इतिहास, 5Y CAGR
| एक्स-डेट | राशि | मुद्रा | यील्ड |
|---|---|---|---|
| जुल 24, 2026 | $0.08 | USD | ≈0.70% |
| जुल 25, 2025 | $0.09 | USD | ≈0.62% |
| जुल 30, 2024 | $0.10 | USD | ≈0.59% |
| जुल 28, 2023 | $0.10 | USD | ≈1.4% |
| जुल 7, 2023 | $0.10 | USD | ≈1.4% |
| अग 1, 2022 | $0.08 | USD | ≈1.5% |
| जुल 8, 2022 | $0.08 | USD | ≈0.70% |
| जुल 30, 2021 | $0.07 | USD | ≈1.1% |
| जुल 8, 2021 | $0.07 | USD | ≈0.46% |
| जुल 10, 2020 | $0.07 | USD | ≈0.63% |
| जुल 12, 2019 | $0.06 | USD | ≈0.76% |
| जुल 13, 2018 | $0.06 | USD | ≈0.89% |
| जुल 13, 2017 | $0.06 | USD | ≈0.74% |
| जुल 14, 2016 | $0.06 | USD | ≈0.55% |
| जुल 8, 2015 | $0.06 | USD | ≈0.54% |
| अग 1, 2014 | $0.06 | USD | ≈0.68% |
| जुल 10, 2013 | $0.05 | USD | ≈0.70% |
| जून 27, 2012 | $0.05 | USD | ≈0.80% |
| जून 29, 2011 | $0.05 | USD | ≈2.6% |
| जून 14, 2011 | $0.13 | USD | ≈2.6% |
Earnings History EPS वास्तविक बनाम अनुमान, आश्चर्य %, बीट दर, अगली आय तिथि
| Period | रिपोर्ट | EPS Actual | EPS अनुमान | आश्चर्य |
|---|---|---|---|---|
| 30 जून 2026 | $5.33 | $9.03 | -41.0% | |
| 31 मार्च 2026 | $2.65 | $11.40 | -76.8% | |
| 31 दिसमबर 2025 | $14.52 | $13.87 | 4.7% | |
| 30 सितमबर 2025 | $16.17 | $17.68 | -8.5% | |
| 30 जून 2025 | $17.02 | $18.25 | -6.7% | |
| 31 मार्च 2025 | $19.10 | $18.59 | 2.8% |
पूर्ण मौलिक सभी मेट्रिक्स प्रति वर्ष — आय विवरण, बैलेंस शीट, नकदी प्रवाह
आय विवरण
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $3.58B | $325.54B | $279.16B | $245.88B | $214.39B | $189.72B | $174.60B | $153.85B | $142.03B | $140.81B | |
| Cost of Revenue | $1.69B | $135.11B | $115.56B | $106.54B | $100.55B | $86.64B | $80.59B | $70.42B | $65.72B | $62.45B | |
| Gross Profit | $1.89B | $190.43B | $163.61B | $139.34B | $113.84B | $103.08B | $94.01B | $83.43B | $76.30B | $78.36B | |
| R&D Expense | $256M | $27.38B | $22.87B | $19.38B | $17.48B | $16.54B | $15.41B | $15.61B | $18.27B | $19.55B | |
| SG&A Expense | $1.14B | $93.87B | $77.20B | $68.03B | $62.08B | $54.65B | $50.13B | $48.68B | $46.86B | $46.37B | |
| Operating Income | $539M | $71.84B | $67.73B | $57.14B | $29.48B | $24.28B | $15.99B | $20.89B | $11.92B | $13.50B | |
| Interest Expense | $3.74B | $2.83B | $1.71B | $1.43B | $958M | $970M | $983M | $889M | $788M | $634M | |
| Interest Income | $84M | $7.55B | $5.71B | $4.28B | $3.08B | $2.62B | $2.46B | $2.28B | $2.90B | $1.59B | |
| Pretax Income | $584M | $76.78B | $71.87B | $60.37B | $32.30B | $26.41B | $18.03B | $22.44B | $14.34B | $14.65B | |
| Income Tax | $132M | $19.54B | $16.19B | $15.30B | $8.73B | $9.18B | $-1.47B | $3.65B | $4.54B | $2.61B | |
| Net Income | $456M | $56.54B | $55.68B | $45.07B | $23.57B | $17.24B | $19.50B | $18.80B | $9.81B | $12.04B | |
| EPS (Basic) | $0.55 | $67.88 | $66.93 | $54.28 | $142.08 | $103.94 | $117.63 | $113.28 | $59.13 | $72.24 | |
| EPS (Diluted) | $0.55 | $67.78 | $66.80 | $54.17 | $141.69 | $103.65 | $117.40 | $113.09 | $59.00 | $72.09 | |
| Shares (Basic) | 832,440,587 | 832,950,406 | 831,968,515 | 830,174,450 | 165,882,697 | 165,844,340 | 165,758,384 | 165,914,036 | 165,845,408 | 166,648,943 | |
| Shares (Diluted) | 833,331,689 | 834,179,134 | 833,537,680 | 831,940,850 | 166,338,634 | 166,316,041 | 166,081,985 | 166,192,754 | 166,185,552 | 166,997,675 | |
| EBITDA | $539M | $842M | $813M | $695M | $389M | $24.28B | $212M | $20.89B | $23.63B | · |
बैलेंस शीट
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $164M | $14.65B | $7.11B | $5.78B | $14.85B | $14.83B | $2.05B | $2.23B | $2.64B | $3.87B | |
| Receivables | $1.08B | $90.42B | $80.30B | $72.48B | $66.76B | $49.64B | $50.28B | $39.87B | $40.62B | $38.06B | |
| Inventory | $816M | $71.08B | $63.55B | $48.67B | $50.88B | $45.41B | $35.07B | $33.58B | $29.09B | $28.53B | |
| Current Assets | $3.22B | $250.11B | $248.05B | $204.25B | $181.86B | $148.25B | $130.37B | $114.50B | $109.64B | $100.38B | |
| PP&E (Net) | $1.24B | $97.76B | $76.89B | $66.46B | $62.17B | $57.11B | $52.33B | $54.09B | $57.87B | $57.16B | |
| Goodwill | $137M | $11.81B | $4.25B | $4.25B | $4.42B | $4.57B | $3.99B | $3.90B | $3.94B | $3.75B | |
| Intangibles | $1.12B | $96.80B | $36.95B | $30.85B | $27.25B | $35.65B | $27.66B | $44.37B | $44.66B | $44.92B | |
| Total Assets | $6.17B | $492.99B | $387.52B | $321.85B | $292.83B | $265.49B | $232.24B | $225.43B | $225.60B | $219.82B | |
| Accounts Payable | $356M | $35.52B | $30.92B | $26.44B | $25.57B | $23.74B | $16.66B | $14.55B | $16.05B | $13.42B | |
| Current Liabilities | $1.79B | $130.39B | $96.04B | $85.84B | $94.02B | $83.39B | $72.81B | $59.70B | $69.69B | $85.00B | |
| Total Liabilities | $2.12B | $155.82B | $106.97B | $90.86B | $102.30B | $92.43B | $77.25B | $85.23B | $99.14B | $95.78B | |
| Retained Earnings | $3.75B | $315.79B | $265.26B | $215.59B | $175.71B | $156.02B | $144.25B | $128.65B | $113.86B | $108.05B | |
| Stockholders' Equity | $4.02B | $333.39B | $280.55B | $230.99B | $190.53B | $173.06B | $154.99B | $140.20B | $126.46B | $124.04B |
नकदी प्रवाह
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | · | · | · | · | · | · | · | · | $11.71B | $11.28B | |
| Other Non-cash | · | · | · | · | · | · | · | · | $-3.49B | · | |
| Operating Cash Flow | $607M | $46.43B | $45.43B | $58.88B | $28.11B | $35.70B | $29.84B | $28.70B | $18.03B | $21.51B | |
| CapEx | $249M | $27.50B | $16.40B | $11.32B | $14.66B | $9.74B | $4.85B | $6.96B | $9.29B | $12.28B | |
| Investing Cash Flow | $-700M | $-58.08B | $-40.28B | $-41.37B | $-26.39B | $-22.66B | $-4.92B | $-7.73B | $-14.88B | $-18.47B | |
| Dividends Paid | $71M | $6.66B | $6.65B | $4.98B | $4.15B | $4.15B | $3.92B | $4.00B | $3.99B | $3.39B | |
| Financing Cash Flow | $88M | $18.91B | $-3.76B | $-26.86B | $-2.42B | $-298M | $-25.16B | $-21.33B | $-4.44B | $-3.69B | |
| Free Cash Flow | $358M | $223M | $348M | $578M | $177M | $355M | $332M | $314M | $17.89B | · | |
| Levered FCF | $-2.54B | $-1.89B | $-978M | $-488M | $-522M | $-278M | $-731M | $-430M | $17.35B | · |
लाभप्रदता
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 52.8% | 58.5% | 58.6% | 56.6% | 53.1% | 54.3% | 0.71% | 0.78% | 53.7% | · | |
| Operating Margin | 15.1% | 22.1% | 24.3% | 23.2% | 13.8% | 12.8% | 0.12% | 13.6% | 8.4% | · | |
| Net Margin | 12.7% | 17.4% | 19.9% | 18.3% | 11.0% | 9.1% | 0.15% | 0.18% | 6.9% | · | |
| Pretax Margin | 16.3% | 23.6% | 25.7% | 24.5% | 15.1% | 13.9% | 10.3% | 14.6% | 10.1% | · | |
| EBITDA Margin | 15.1% | 22.1% | 24.3% | 23.2% | 13.8% | 12.8% | 0.12% | 13.6% | 16.6% | · | |
| ROA | 0.18% | 0.34% | 0.41% | 0.37% | 0.23% | 14.6% | 0.23% | 0.24% | 4.4% | · | |
| ROE | 0.27% | 0.47% | 0.57% | 0.57% | 0.35% | 21.9% | 0.36% | 0.42% | 15.6% | · | |
| ROIC | 10.4% | 16.1% | 18.7% | 18.5% | 11.3% | 669.7% | 11.2% | 863.0% | 419.6% | · |
तरलता और शोधन क्षमता
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.8 | 1.9 | 2.6 | 2.4 | 1.9 | 1.8 | 1.8 | 1.9 | 102.5 | · | |
| Quick Ratio | 0.7 | 0.8 | 0.9 | 0.9 | 0.9 | 56.6 | 0.7 | 3.2 | 40.4 | · | |
| Interest Coverage | 0.1 | 0.3 | 0.5 | 0.5 | 0.4 | 25.0 | 0.2 | 23.5 | 15.1 | · |
दक्षता
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 1.6 | 1.5 | 1.3 | 0.6 | · | |
| Inventory Turnover | 0.0 | 0.0 | 0.1 | 0.1 | 0.1 | 2.2 | 0.0 | 0.0 | 2.3 | · | |
| Receivables Turnover | 0.1 | 0.1 | 0.1 | 0.1 | 0.1 | 3.8 | 8.6 | 7.5 | 3.6 | · |
प्रति शेयर
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue / Share | $4.30 | $4.57 | $20.10 | $17.98 | $16.99 | $1140.73 | $1051.29 | $925.74 | $854.64 | · | |
| Cash Flow / Share | $0.73 | $0.65 | $3.27 | $4.30 | $2.22 | $2.93 | $2.38 | $2.50 | $108.49 | · | |
| Dividend / Share | $8.00 | $8.00 | $8.00 | $30.00 | $25.00 | $25.00 | $20.00 | $20.00 | $20.00 | · | |
| EPS (TTM) | $0.55 | $67.78 | $66.80 | $54.17 | $141.69 | $103.65 | $117.40 | $113.09 | $59.00 | · |
मूल्यांकन (TTM)
| मेट्रिक | रुझान | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $3.58B | $325.54B | $279.16B | $245.88B | $214.39B | $189.72B | $174.60B | $153.85B | $142.03B | · | |
| Net Income TTM | $456M | $56.54B | $55.68B | $45.07B | $23.57B | $17.24B | $19.50B | $18.80B | $9.81B | · | |
| P/E | 25.2 | 0.2 | 0.2 | 0.2 | 0.1 | 0.1 | 0.1 | 0.1 | 0.1 | · | |
| Earnings Yield | 4.0% | 513.9% | 455.3% | 475.8% | 1271.2% | 844.2% | 1455.5% | 1396.2% | 902.4% | · | |
| Payout Ratio | 15.6% | 11.8% | 12.0% | 11.1% | 17.7% | 0.33% | 20.1% | 21.3% | 40.7% | · | |
| Annual Payout | $71M | $6.66B | $6.65B | $4.98B | $4.15B | $4.15B | $3.92B | $4.00B | $3.99B | · |
प्रति शेयर
| मेट्रिक | रुझान | Q4 2021 | Q4 2018 | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $103.65 | $59.00 | $72.09 | $116.98 | · | · | · | · | · | · | · | · | · | · | · | · |
मूल्यांकन (TTM)
| मेट्रिक | रुझान | Q4 2021 | Q4 2018 | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $189.72B | $142.03B | $140.81B | $154.71B | · | · | · | · | · | · | · | · | · | · | · | · | |
| Net Income TTM | $17.24B | $9.81B | $12.04B | $20.01B | · | · | · | · | · | · | · | · | · | · | · | · | |
| P/E | 0.1 | 0.1 | 0.1 | 0.1 | · | · | · | · | · | · | · | · | · | · | · | · | |
| Earnings Yield | 844.2% | 902.4% | 897.8% | 1294.3% | · | · | · | · | · | · | · | · | · | · | · | · | |
| Annual Payout | $4.15B | $3.99B | $3.39B | $4.11B | · | · | · | · | · | · | · | · | · | · | · | · |
सबसे हाल की अवधि बाईं ओर · शून्य मान इस प्रकार दिखाए गए हैं ·
वित्तीय विवरण आय विवरण, बैलेंस शीट, नकदी प्रवाह — वार्षिक, पिछले 5 वर्ष
| मेट्रिक | 2026-03-31 | 2025-03-31 | 2024-03-31 | 2023-03-31 | 2022-03-31 |
|---|---|---|---|---|---|
| राजस्व | $3.58B | $325.54B | $279.16B | $245.88B | $214.39B |
| सकल मार्जिन % | 52.8% | 58.5% | 58.6% | 56.6% | 53.1% |
| परिचालन मार्जिन % | 15.1% | 22.1% | 24.3% | 23.2% | 13.8% |
| शुद्ध आय | $456M | $56.54B | $55.68B | $45.07B | $23.57B |
| तनुकरणित EPS | $0.55 | $67.78 | $66.80 | $54.17 | $141.69 |
| मेट्रिक | 2026-03-31 | 2025-03-31 | 2024-03-31 | 2023-03-31 | 2022-03-31 |
|---|---|---|---|---|---|
| वर्तमान अनुपात | 1.8 | 1.9 | 2.6 | 2.4 | 1.9 |
| त्वरित अनुपात | 0.7 | 0.8 | 0.9 | 0.9 | 0.9 |
| मेट्रिक | 2026-03-31 | 2025-03-31 | 2024-03-31 | 2023-03-31 | 2022-03-31 |
|---|---|---|---|---|---|
| फ्री कैश फ्लो | $358M | $223M | $348M | $578M | $177M |
संस्थागत मालिक (13F) 254 फाइलर्स · $1.8B कुल · तिथि अनुसार 30 सितमबर 2026
संस्थान जो अपनी तिमाही SEC फॉर्म 13F में इस स्टॉक को होल्ड करने की रिपोर्ट करते हैं। केवल लॉन्ग पोजीशन; एक ही फाइलर अलग-अलग ऑप्शन लेग्स के लिए दो बार दिखाई दे सकता है। बड़े ऑफसेटिंग पुट/कॉल लेग्स आमतौर पर मार्केट-मेकिंग या हेज्ड इन्वेंट्री को दर्शाते हैं, न कि दिशात्मक विश्वास को।
| नई स्थितियाँ | बाहर निकली पोजीशन | बढ़ाया | घटा हुआ | शुद्ध शेयर परिवर्तन |
|---|---|---|---|---|
| 31 (-15 पिछली तिमाही की तुलना में) | 36 (+11 पिछली तिमाही की तुलना में) | 69 (-30 पिछली तिमाही की तुलना में) | 97 (+37 पिछली तिमाही की तुलना में) | +5.3M |
Q1 2026 की तुलना में। SEC फॉर्म 13F फाइलिंग तिमाही के अंत के 45 दिनों के भीतर देय होती है, साथ ही देर से फाइल करने वालों के लिए एक छोटा बफर भी होता है — उस विंडो के भीतर आने वाली तिमाहियों को सबसे हालिया पूरी तरह से रिपोर्ट की गई जोड़ी के पक्ष में छोड़ दिया जाता है।
| संस्था | मूल्य | शेयर | % ट्रैक किए गए 13F का | प्रकार |
|---|---|---|---|---|
| Robeco Institutional Asset Management B.V. | $261125741 | 18021100 | 14.23% | शेयर |
| MORGAN STANLEY | $158467303 | 10936320 | 8.63% | शेयर |
| BlackRock, Inc. | $153387403 | 10585742 | 8.36% | शेयर |
| ROYAL BANK OF CANADA | $133514000 | 9213269 | 7.27% | शेयर |
| Aikya Investment Management Ltd | $123075915 | 8493852 | 6.71% | शेयर |
| RENAISSANCE TECHNOLOGIES LLC | $106458436 | 7347028 | 5.80% | शेयर |
| DIMENSIONAL FUND ADVISORS LP | $77039534 | 5312065 | 4.20% | शेयर |
| VANGUARD GROUP INC | $70582899 | 5027272 | 3.85% | शेयर |
| JPMORGAN CHASE & CO | $60470644 | 4069357 | 3.29% | शेयर |
| STATE STREET CORP | $59766700 | 4124686 | 3.26% | शेयर |
| ALLIANCEBERNSTEIN L.P. | $51670375 | 3730713 | 2.82% | शेयर |
| VANGUARD CAPITAL MANAGEMENT LLC | $44932200 | 3100911 | 2.45% | शेयर |
| FRANKLIN RESOURCES INC | $41218010 | 2844583 | 2.25% | शेयर |
| Nuveen, LLC | $40973353 | 2827699 | 2.23% | शेयर |
| BNP PARIBAS FINANCIAL MARKETS | $38396558 | 2649866 | 2.09% | शेयर |
| MARSHALL WACE, LLP | $29347409 | 2025356 | 1.60% | शेयर |
| AMERICAN CENTURY COMPANIES INC | $26529495 | 1830883 | 1.45% | शेयर |
| SCHRODER INVESTMENT MANAGEMENT GROUP | $24049483 | 1618404 | 1.31% | शेयर |
| UBS Group AG | $24032186 | 1658536 | 1.31% | शेयर |
| VANGUARD PORTFOLIO MANAGEMENT LLC | $22059011 | 1522361 | 1.20% | शेयर |
| Creative Planning | $17979881 | 1240848 | 0.98% | शेयर |
| LAZARD ASSET MANAGEMENT LLC | $17847014 | 1231678 | 0.97% | शेयर |
| GOLDMAN SACHS GROUP INC | $15265022 | 1053487 | 0.83% | शेयर |
| NORTHERN TRUST CORP | $14992092 | 1034651 | 0.82% | शेयर |
| Quantinno Capital Management LP | $9309636 | 642486 | 0.51% | शेयर |
| NEW YORK STATE COMMON RETIREMENT FUND | $8530350 | 588706 | 0.46% | शेयर |
| AQR CAPITAL MANAGEMENT LLC | $8008701 | 552705 | 0.44% | शेयर |
| Invesco Ltd. | $7390943 | 510072 | 0.40% | शेयर |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $7087088 | 489102 | 0.39% | शेयर |
| MASSACHUSETTS FINANCIAL SERVICES CO /MA/ | $6814636 | 475589 | 0.37% | शेयर |
| MILLENNIUM MANAGEMENT LLC | $6786754 | 468375 | 0.37% | शेयर |
| B. Metzler seel. Sohn & Co. AG | $6296325 | 434529 | 0.34% | शेयर |
| DZ BANK AG Deutsche Zentral Genossenschafts Bank, Frankfurt am Main | $5926410 | 409000 | 0.32% | शेयर |
| BANK OF AMERICA CORP /DE/ | $5832312 | 402506 | 0.32% | शेयर |
| Man Group plc | $5386918 | 371768 | 0.29% | शेयर |
| Pinpoint Asset Management Ltd | $5020444 | 380625 | 0.27% | शेयर |
| SEI INVESTMENTS CO | $4842876 | 334234 | 0.26% | शेयर |
| Vanguard Personalized Indexing Management, LLC | $4828749 | 333247 | 0.26% | शेयर |
| JANE STREET GROUP, LLC | $4011918 | 276875 | 0.22% | शेयर |
| Laird Norton Wetherby Trust Company, LLC | $3609328 | 249091 | 0.20% | शेयर |
| RHUMBLINE ADVISERS | $3433732 | 236973 | 0.19% | शेयर |
| Connor, Clark & Lunn Investment Management Ltd. | $3361376 | 231979 | 0.18% | शेयर |
| Northwest & Ethical Investments L.P. | $3222286 | 222380 | 0.18% | शेयर |
| State of New Jersey Common Pension Fund D | $3193306 | 220380 | 0.17% | शेयर |
| Corient Private Wealth LP | $3039885 | 209792 | 0.17% | शेयर |
| CITIGROUP INC | $2768648 | 191073 | 0.15% | शेयर |
| US BANCORP \DE\ | $2739016 | 189028 | 0.15% | शेयर |
| Vident Advisory, LLC | $2714157 | 187312 | 0.15% | शेयर |
| Laird Norton Wetherby Wealth Management, LLC | $2688858 | 192336 | 0.15% | शेयर |
| Cerity Partners LLC | $2677349 | 184772 | 0.15% | शेयर |
कार्यकर्ता और 5%+ मालिक 4 होल्डिंग्स
जिन निवेशकों ने SEC शेड्यूल 13D दाखिल किया है — जारीकर्ता को प्रभावित करने के इरादे से 5% से अधिक लाभकारी स्वामित्व (कार्यकर्ता दांव, बोर्ड अभियान, M&A)। प्रत्येक पंक्ति उस फाइलर की स्थिति की सबसे हालिया ज्ञात स्थिति दिखाती है।
| फाइलर | दाखिल किया | दांव | स्थिति | उद्देश्य | फाइलिंग |
|---|---|---|---|---|---|
| G.V. Prasad, K. Satish Reddy, GVP Family Trust, VSD Family Trust, G. Anuradha, Deepti Reddy | 18 सितमबर 2025 | 0.00% | संशोधन | · | SEC |
| APS Trust S.S. or, Mr. G.V. Prasad S.S. or, Mr. K. Satish Reddy S.S. or | 1 जुलाई 2024 | · | प्रारंभिक फाइलिंग | · | SEC |
| Dr. Reddy’s Holdings Limited (formerly Dr. Reddy’s Holdings Private Limited) S.S. or, APS Trust S.S. or, Mr. G.V. Prasad S.S. or, Mr. K. Satish Reddy S.S. or ×4 फाइलिंग | 2 मई 2022 | · | प्रारंभिक फाइलिंग | · | SEC |
| 5 मार्च 2002 | · | प्रारंभिक फाइलिंग | · | SEC |
Purpose is an automated classification of the filer's own stated purpose (SEC Item 4) — not investment advice. "—" means no clear purpose was stated or the text could not be classified.
ईटीएफ स्वामित्व 12 ETFs द्वारा धारित
वजन केवल प्रत्यक्ष इक्विटी होल्डिंग्स (N-PORT) को दर्शाता है; लीवरेज्ड या डेरिवेटिव-आधारित फंड में अतिरिक्त स्वैप एक्सपोजर हो सकता है जो नहीं दिखाया गया है।
| फंड | भार | इकाइयाँ | तिथि अनुसार | स्रोत |
|---|---|---|---|---|
| DFEV · Dimensional ETF Trust | 0.15% | 248668 NS | 31 जुलाई 2026 | N-PORT |
| JEMA · J.P. Morgan Exchange-Traded Fund Tr… | 0.09% | 121051 NS | 31 जुलाई 2026 | N-PORT |
| SPWO · SP Funds Trust | 0.08% | 13851 NS | 31 जुलाई 2026 | N-PORT |
| DFSE · Dimensional ETF Trust | 0.07% | 34164 NS | 31 जुलाई 2026 | N-PORT |
| DEXC · Dimensional ETF Trust | 0.06% | 15564 NS | 31 जुलाई 2026 | N-PORT |
| DFAE · Dimensional ETF Trust | 0.05% | 411183 NS | 31 जुलाई 2026 | N-PORT |
| DFEM · Dimensional ETF Trust | 0.05% | 371964 NS | 31 जुलाई 2026 | N-PORT |
| DFAX · Dimensional ETF Trust | 0.03% | 273895 NS | 31 जुलाई 2026 | N-PORT |
| VWO · VANGUARD INTERNATIONAL EQUITY INDEX… | 0.02% | 1873980 SH | 19 अगस्त 2026 | दैनिक |
| DEHP · Dimensional ETF Trust | 0.02% | 6774 NS | 31 जुलाई 2026 | N-PORT |
| VEU · VANGUARD INTERNATIONAL EQUITY INDEX… | 0.01% | 352860 SH | 19 अगस्त 2026 | दैनिक |
| VXUS · VANGUARD STAR FUNDS | 0.00% | 874071 SH | 19 अगस्त 2026 | दैनिक |
RDY विश्लेषक सर्वसम्मति तेजी और मंदी के विश्लेषक राय, 12-महीने का मूल्य लक्ष्य, अपसाइड
12-महीने का मूल्य लक्ष्य
5 विश्लेषक · 2026-10-03माध्य लक्ष्य $13.29 +8.5%
मेरे मेट्रिक्स आपकी व्यक्तिगत वॉचलिस्ट — पूर्ण फंडामेंटल से चयनित पंक्तियाँ
उन मेट्रिक्स को चुनें जो आपके लिए मायने रखते हैं — ऊपर फुल फंडामेंटल्स में किसी भी पंक्ति के बगल में + पर क्लिक करें।
आपका चयन सहेजा गया है और यह सभी टिकर में आपके साथ रहता है।