SNY Sanofi - American Depositary Shares
NASDAQ · Pharmaceuticals · Lihat di SEC EDGAR ↗ tutup Okt 5, 2026 10-K/10-Q Feb 17, 2026SNY Cuplikan Saham Harga, kapitalisasi pasar, P/E, EPS, ROE, utang/ekuitas, kisaran 52 minggu
SNY Grafik Harga Saham OHLCV harian dengan indikator teknis — geser, perbesar, dan sesuaikan tampilan Anda
Granularitas batang menyesuaikan dengan periode yang dipilih — arahkan kursor ke bagan untuk melihat buka/tinggi/rendah/tutup untuk sebuah batang.
Tentang Sanofi - American Depositary Shares Tinjauan perusahaan dari Wikipedia
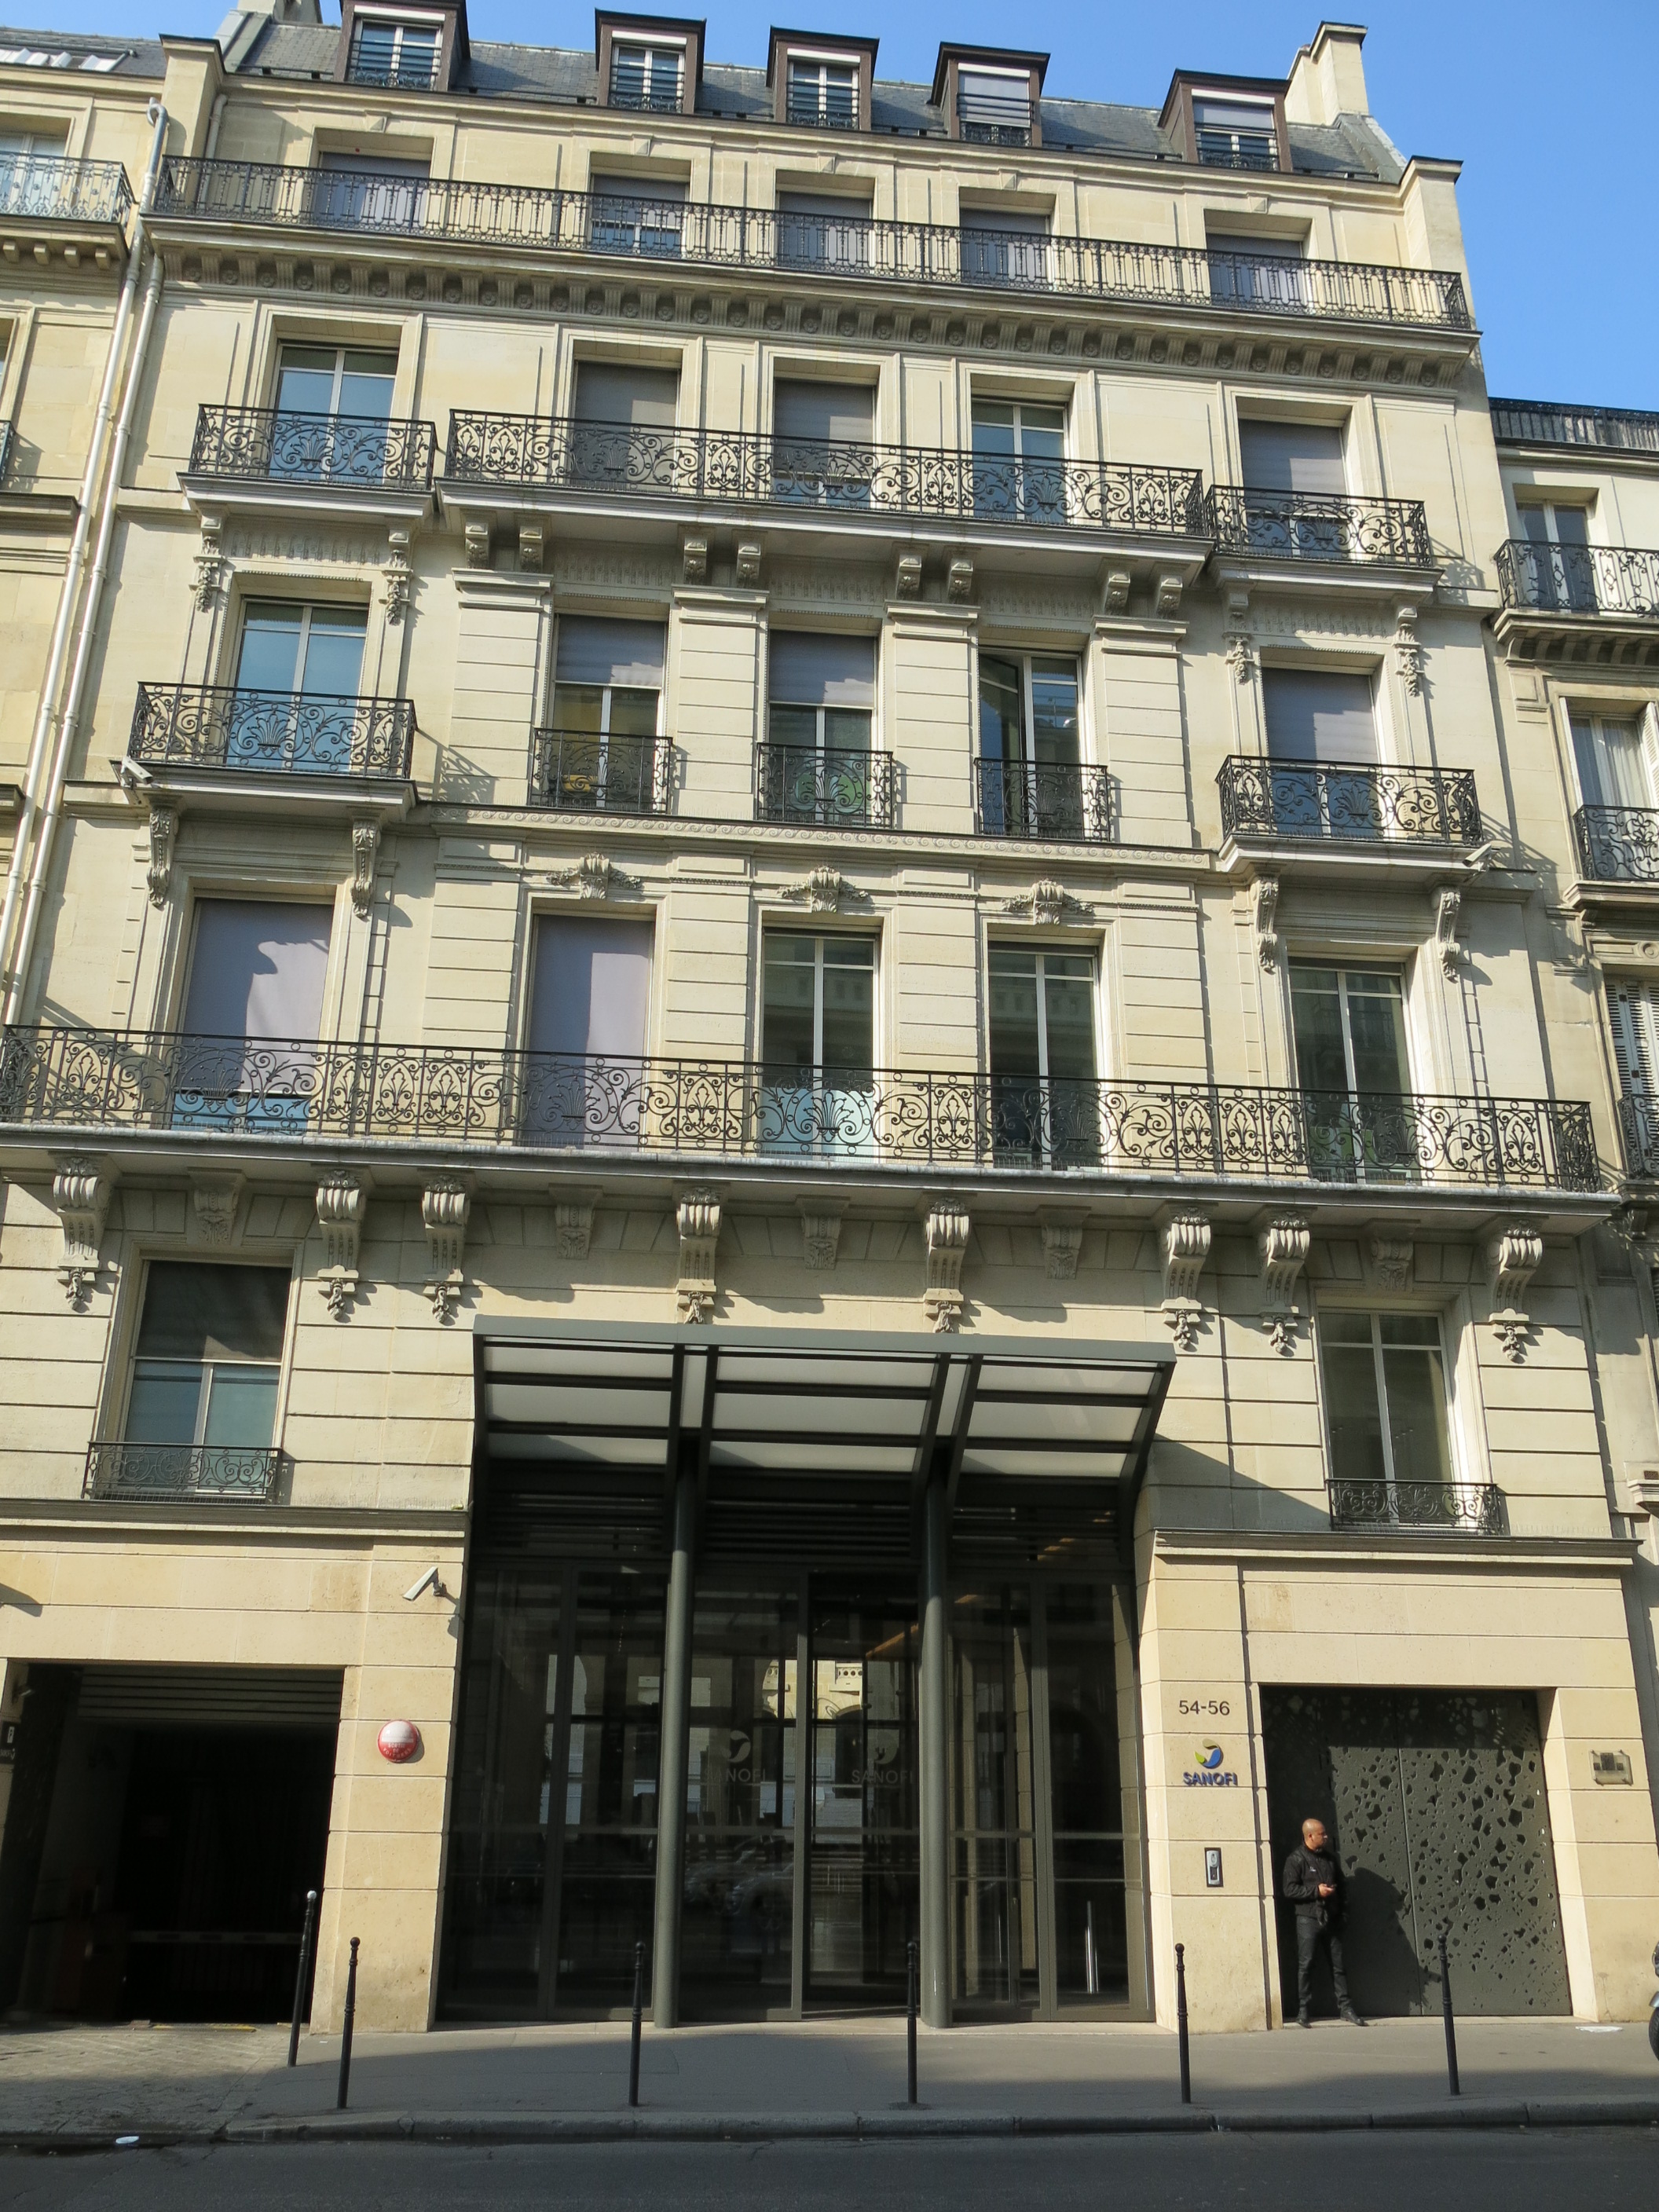
Sanofi S.A. adalah sebuah perusahaan farmasi multinasional yang berkantor pusat di Paris, Prancis. Hingga 2013, Sanofi merupakan perusahaan farmasi dengan total penjualan obat resep terbesar kelima di dunia. Awalnya, perusahaan ini dibentuk pada tahun 1973 dan perusahaan yang masih eksis hingga saat ini dibentuk dengan nama Sanofi-Aventis pada tahun 2004, melalui penggabungan Aventis dan Sanofi-Synthélabo, yang juga merupakan hasil dari sejumlah penggabungan sebelumnya. Perusahaan ini kemudian mengubah namanya menjadi hanya Sanofi pada bulan Mei 2011. Perusahaan ini merupakan salah satu komponen dari indeks pasar saham Euro Stoxx 50.
Sanofi terlibat dalam riset dan pengembangan serta produksi dan pemasaran obat farmasi, terutama obat resep, tetapi perusahaan ini juga mengembangkan obat bebas. Perusahaan ini memproduksi obat untuk tujuh bidang terapeutik besar, yakni kardiovaskular, sistem saraf pusat, diabetes, penyakit dalam, onkologi, trombosis, dan vaksin. Anak usahanya, Sanofi Pasteur merupakan produsen vaksin terbesar di dunia. Pada tahun 2017, vaksin dengue Sanofi, Dengvaxia menyebabkan kontroversi, karena vaksin tersebut justru menyebabkan sejumlah anak menderita dengue parah. New York Times pun memberitakan kritik terhadap kampanye iklan Sanofi yang agresif, walaupun vaksin barunya tersebut belum benar-benar aman.
Sejarah
Sanofi-Synthélabo
Sanofi didirikan pada tahun 1973 sebagai anak usaha dari Elf Aquitaine (sebuah produsen minyak asal Prancis yang kemudian diakuisisi oleh Total), setelah Elf Aquitaine mengambil alih Labaz Group, sebuah perusahaan farmasi yang dibentuk pada 1947 oleh Sociéte Belge de l'Azote et des Produits Chimiques du Marly. Labaz mengembangkan benziodaron pada tahun 1957. Pada tahun 1993, Sanofi berekspansi ke Eropa Timur dengan mengakuisisi mayoritas saham Chinoin, sebuah produsen obat asal Hungaria yang mencatatkan penjualan sekitar US$104 juta pada tahun 1992. Pada tahun yang sama, Sanofi juga berekspansi ke Amerika Serikat dan memperkuat eksistensinya di Eropa Timur melalui kemitraan dengan Sterling Winthrop, dan kemudian mengakuisisi perusahaan tersebut pada tahun 1994. Sanofi resmi didaftarkan sebagai sebuah société anonyme pada tahun 1994.
Synthélabo didirikan pada tahun 1970, melalui penggabungan dua laboratorium farmasi asal Prancis, yakni Laboratoires Dausse (didirikan pada tahun 1834) dan Laboratoires Robert & Carrière (didirikan pada tahun 1899). Pada tahun 1973, L'Oréal mengakuisisi mayoritas saham Synthélabo. Pada tahun 1991, Synthelabo mengakuisisi Laboratories Delalande dan Laboratoires Delagrange, sehingga dapat memproduksi metoklopramid.
Sanofi-Synthélabo dibentuk pada tahun 1999, melalui penggabungan Sanofi dan Synthélabo. Pada saat itu, Sanofi merupakan perusahaan farmasi dengan penjualan terbesar kedua di Prancis dan Synthélabo merupakan yang terbesar ketiga. Sanofi-Synthélabo berkantor pusat di Paris, Prancis.
Sanofi-Synthélabo memutuskan untuk fokus di bidang farmasi, sehingga akhirnya menjual sejumlah bisnisnya yang lain, seperti kecantikan, diagnostik, kesehatan dan nutrisi hewan, bahan kimia khusus, serta alat kesehatan.
Aventis
Aventis didirikan pada tahun 1999, melalui penggabungan Rhône-Poulenc S.A. asal Prancis dengan Hoechst Marion Roussel asal Jerman, yang dibentuk melalui penggabungan Hoechst AG dengan Cassella, Roussel Uclaf, dan Marion Merrell Dow pada tahun 1995. Aventis berkantor pusat di Schiltigheim, dekat Strasbourg, Prancis.
Pada saat itu, bisnis Rhône-Poulenc meliputi bisnis farmasi Rorer, Centeon (produk darah), dan Pasteur Merieux (vaksin), bisnis kesehatan hewan dan tumbuhan Rhône-Poulenc Agro, Rhône-Poulenc Animal Nutrition, dan Merial, serta 67% saham Rhodia, sebuah produsen bahan kimia khusus. Hoechst, salah satu perusahaan yang dibentuk melalui pemisahan IG Farben pasca Perang Dunia II, memiliki tujuh bisnis utama, yakni Hoechst Marion Roussel (farmasi), AgrEvo (sebuah joint venture dengan Schering yang berbisnis di bidang agen perlindungan tanaman dan produk pengendalian hama), HR Vet (produk kesehatan hewan), Dade Behring (diagnostik), Centeon, Celanese (bahan kimia), dan Messer (bahan kimia). Merieux telah lama menjual produk darah, dan pada dekade 1980-an, selama epidemi AIDS, Merieux dan sejumlah perusahaan lain terlibat dalam sebuah skandal yang terkait dengan produk darah hemofilia terkontaminasi HIV yang dijual ke sejumlah negara berkembang.
Pada tahun 2000, Aventis dan Millennium Pharmaceuticals, sebuah perusahaan bioteknologi asal Amerika Serikat yang dibentuk untuk menciptakan obat baru berdasarkan ilmu genomika, mengumumkan bahwa Aventis akan berinvestasi sebesar $250 juta di Millennium dan akan membayar $200 juta kepada Millennium sebagai biaya riset selama lima tahun. Pada saat itu, kesepakatan tersebut merupakan kesepakatan terbesar antara sebuah perusahaan farmasi dengan sebuah perusahaan bioteknologi.
Pada akhir tahun 2000, di tengah penarikan Starlink, produk jagung Bt buatan perusahaan ini, Aventis mengumumkan bahwa mereka akan menjual Aventis Cropscience, unit bisnis pestisida dan benih yang dibentuk dari unit bisnis pertanian milik pendahulunya. Pada bulan Oktober 2001, Bayer dan Aventis mengumumkan bahwa Bayer akan mengakuisisi Aventis Cropscience dengan harga sekitar $6,6 miliar. Unit tersebut kemudian diubah namanya menjadi Bayer CropScience dan menjadikan Bayer sebagai perusahaan agrokimia terbesar kedua di dunia, di bawah Syngenta.
Pada tahun 2003, Aventis berkolaborasi dengan Regeneron Pharmaceuticals, sebuah perusahaan bioteknologi asal New York, untuk mengembangkan obat penghambat VEGF buatan Regeneron, aflibersep, di bidang kanker, yang kemudian menjalani uji klinis fase I. Aventis berinvestasi sebesar $45 juta di Regeneron dan membayar uang muka sebesar $80 juta dalam bentuk tunai. Regeneron juga memitrakan obat tersebut dengan Bayer Healthcare di bidang penyakit mata proliferatif, dan dengan nama Eylea, obat tesebut telah disetujui oleh Food and Drug Administration (FDA) pada tahun 2011. Setelah mengalami sejumlah hambatan di uji klinis, obat tersebut akhirnya juga disetujui di bidang kanker kolorektal metastatik melalui kombinasi dengan agen lain, dengan nama Zaltrap pada tahun 2012.
Penggabungan Sanofi-Aventis
Sanofi-Aventis dibentuk pada tahun 2004, saat Sanofi-Synthélabo mengakuisisi Aventis. Pada awal tahun 2004, Sanofi-Synthélabo mengajukan tawaran pengambilalihan senilai €47,8 miliar ke Aventis. Awalnya, Aventis menolak tawaran tersebut, karena merasa tawaran tersebut lebih rendah daripada harga saham perusahaan. Dewan direksi Aventis bahkan mengadakan pil racun dan mengundang Novartis untuk melawan tawaran tersebut. Sanofi-Synthélabo kemudian kembali mengajukan tawaran pengambilalihan senilai €54,5 miliar. Pemerintah Prancis pun memainkan peran penting, karena menginginkan "solusi lokal", yakni dengan menekan Sanofi-Synthélabo agar mau menaikkan tawarannya dan menekan Aventis agar mau menerima tawaran tersebut, serta menolak proposal pil racun dari Aventis. Salah satu risiko terbesar dari pengambilalihan tersebut bagi Sanofi-Synthélabo dan Aventis adalah nasib dari paten yang melindungi Klopidogrel (Plavix), yang merupakan salah satu obat paling laku di dunia pada saat itu dan merupakan salah satu sumber pendapatan utama bagi Sanofi.
Catatan
Referensi
Pranala luar
Situs web resmi
Sumber: Wikipedia, CC BY-SA 4.0 · Lihat di Wikipedia ↗
Kinerja 10 Tahun Tren Pendapatan, laba bersih, margin, dan EPS
Valuasi Rasio P/E, P/S, P/B, EV/EBITDA — apakah sahamnya mahal atau murah?
| Metrik | Tren 5 Tahun | SNY | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| P/E | 7.6rata-rata 5T ≈9.3 | ≈9.3 | · | · |
Median rekan dihitung berdasarkan basis standar per metrik dan mungkin tidak selalu cocok dengan basis TTM/MRQ yang ditampilkan untuk saham ini.
Profitabilitas Margin kotor, operasional, dan bersih; ROE, ROA, ROIC
| Metrik | Tren 5 Tahun | SNY | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| ROA | 6.0%rata-rata 5T ≈5.3% | ≈5.3% | · | · | |
| ROE | 10.5%rata-rata 5T ≈9.2% | ≈9.2% | · | · |
Kesehatan Keuangan Utang, likuiditas, solvabilitas — kekuatan neraca
| Metrik | Tren 5 Tahun | SNY | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Current Ratio (Rasio Lancar) | 1.1 | · | · | · | |
| Quick Ratio (Rasio Cepat) | 0.0 | · | · | · | |
| Interest Coverage (Cakupan Bunga) | 11.3rata-rata 5T ≈14.1 | ≈14.1 | · | · |
Pertumbuhan Pertumbuhan Pendapatan, EPS, dan Laba Bersih: YoY, CAGR 3T, CAGR 5T
Data fundamental belum cukup untuk menghitung grup rasio ini.
Efisiensi Modal Perputaran aset, perputaran persediaan, perputaran piutang
| Metrik | Tren 5 Tahun | SNY | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Inventory Turnover (Perputaran Persediaan) | 1.3rata-rata 5T ≈1.4 | ≈1.4 | · | · |
nilai · ≈ rata-rata 5T · median industri · penilaian relatif terhadap median
Dividen Yield, rasio pembayaran, riwayat dividen, CAGR 5 tahun
| Tanggal ex-dividen | Jumlah | Mata Uang | Imbal Hasil |
|---|---|---|---|
| Mei 4, 2026 | $2,42 | USD | ≈5.6% |
| Mei 9, 2025 | $2,21 | USD | ≈4.4% |
| Mei 9, 2024 | $2,04 | USD | ≈4.2% |
| Mei 30, 2023 | $1,90 | USD | ≈3.8% |
| Mei 26, 2022 | $0,30 | USD | ≈3.7% |
| Mei 4, 2022 | $1,75 | USD | ≈3.3% |
| Mei 3, 2021 | $1,91 | USD | ≈3.7% |
| Apr 30, 2020 | $1,75 | USD | ≈3.7% |
| Mei 7, 2019 | $1,74 | USD | ≈4.2% |
| Mei 9, 2018 | $1,86 | USD | ≈4.9% |
| Mei 11, 2017 | $1,58 | USD | ≈3.3% |
| Mei 5, 2016 | $1,63 | USD | ≈4.2% |
| Mei 6, 2015 | $1,62 | USD | ≈3.3% |
| Mei 7, 2014 | $1,91 | USD | ≈3.6% |
| Mei 6, 2013 | $1,86 | USD | ≈3.5% |
| Mei 7, 2012 | $1,76 | USD | ≈4.8% |
| Mei 11, 2011 | $1,82 | USD | ≈4.8% |
| Mei 17, 2010 | $1,63 | USD | ≈5.4% |
| Apr 20, 2009 | $1,42 | USD | ≈5.4% |
| Mei 16, 2008 | $1,51 | USD | ≈4.1% |
Riwayat Pendapatan EPS aktual vs perkiraan, kejutan %, tingkat keberhasilan, tanggal pendapatan berikutnya
| Periode | Laporan | EPS Aktual | EPS Estimasi | Kejutan |
|---|---|---|---|---|
| 30 Juni 2026 | $2.09 | $1.92 | 8.9% | |
| 31 Maret 2026 | $1.88 | $1.81 | 4.1% | |
| 31 Des. 2025 | $1.53 | $1.46 | 4.6% | |
| 30 Sep. 2025 | $2.91 | $2.75 | 5.9% | |
| 30 Juni 2025 | $1.59 | $1.63 | -2.3% | |
| 31 Maret 2025 | $1.53 | $1.46 | 4.6% |
Fundamental Lengkap Semua metrik per tahun — laporan laba rugi, neraca, arus kas
Laporan Laba Rugi
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cost of Revenue | $13.05B | $13.21B | $12.63B | $11.88B | $12.26B | $12.16B | $11.98B | $11.44B | $11.61B | $10.70B | |
| Gross Profit | $33.67B | $31.08B | $28.99B | $28.68B | $26.92B | $25.21B | $25.65B | $24.24B | $24.61B | $24.00B | |
| R&D Expense | $7.84B | $7.39B | $6.51B | $6.50B | $5.69B | $5.53B | $6.02B | $5.89B | $5.47B | $5.17B | |
| SG&A Expense | $9.54B | $9.18B | $8.93B | $8.74B | $9.55B | $9.39B | $9.88B | $9.86B | $10.07B | $9.48B | |
| Operating Income | $6.34B | $7.25B | $6.96B | $10.16B | $8.13B | $14.11B | $3.05B | $4.68B | $5.80B | $6.53B | |
| Interest Expense | $563M | $1.07B | $1.29B | $430M | $368M | $388M | $440M | $435M | $420M | $924M | |
| Interest Income | $394M | $519M | $584M | $205M | $40M | $53M | $141M | $164M | $147M | $68M | |
| Income Tax | $1.04B | $1.20B | $1.02B | $1.91B | $1.56B | $1.81B | $121M | $481M | $1.72B | $1.32B | |
| Net Income | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B | $12.29B | $2.75B | $4.31B | $8.42B | $4.71B | |
| EPS (Basic) | $6.40 | $4.44 | $4.31 | $6.69 | · | $9.82 | $2.24 | $3.45 | $6.70 | $3.66 | |
| EPS (Diluted) | $6.37 | $4.43 | $4.30 | $6.66 | · | $9.77 | $2.23 | $3.43 | $6.64 | $3.63 | |
| Shares (Basic) | 1,220,400,000 | 1,251,400,000 | 1,251,700,000 | 1,251,900,000 | 1,252,500,000 | 1,253,600,000 | 1,249,900,000 | 1,247,100,000 | 1,256,900,000 | 1,286,600,000 | |
| Shares (Diluted) | 1,225,600,000 | 1,256,100,000 | 1,256,400,000 | 1,256,900,000 | 1,256,900,000 | 1,260,100,000 | 1,257,100,000 | 1,255,200,000 | 1,266,800,000 | 1,296,000,000 | |
| EBITDA | $6.34B | $7.25B | $7.88B | $10.66B | $8.13B | $14.14B | $3.12B | $4.68B | $5.80B | · |
Neraca
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $877M | $1.27B | $1.46B | $1.39B | $1.36B | $1.14B | $701M | $661M | $472M | $1.08B | |
| Inventory | $10.21B | $9.43B | $9.67B | $8.96B | $8.71B | $8.35B | $7.99B | $7.48B | $6.82B | $6.90B | |
| Current Assets | $30.95B | $42.59B | $30.67B | $34.11B | · | · | · | · | · | · | |
| PP&E (Net) | $10.05B | $10.09B | $10.16B | $9.87B | $10.03B | $9.37B | $9.72B | $9.65B | $9.58B | $10.02B | |
| Goodwill | $41.30B | $43.38B | $49.40B | $49.89B | $48.06B | $44.36B | $44.52B | $44.23B | $40.26B | $40.29B | |
| Intangibles | $26.26B | $22.63B | $24.32B | $21.64B | $21.41B | $18.34B | $16.51B | $21.89B | $13.08B | $10.88B | |
| Total Assets | $126.81B | $132.80B | $126.46B | $126.72B | $120.24B | $114.41B | $112.63B | $111.41B | $99.81B | $104.68B | |
| Current Liabilities | $28.34B | $29.16B | $24.21B | $23.97B | · | · | · | · | · | · | |
| Stockholders' Equity | $71.38B | $77.51B | $74.04B | $74.78B | $68.68B | $63.11B | $59.06B | $58.88B | $58.07B | $57.55B |
Arus Kas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Cash Flow | $10.75B | $9.08B | $10.26B | $10.53B | $10.52B | $7.42B | $7.71B | $5.55B | $7.38B | $7.84B | |
| Investing Cash Flow | $-2.45B | $-4.41B | $-6.20B | $-2.08B | $-7.30B | $3.62B | $-1.18B | $-12.87B | $-2.90B | $-2.51B | |
| Financing Cash Flow | $-8.21B | $-5.76B | $-8.05B | $-5.82B | $-7.06B | $-6.49B | $-4.19B | $3.93B | $-7.90B | $-4.10B |
Profitabilitas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ROA | 6.0% | 4.3% | 4.3% | 6.8% | 5.3% | 10.8% | 2.5% | 4.1% | 8.2% | · | |
| ROE | 10.5% | 7.3% | 7.3% | 11.7% | 9.4% | 20.2% | 4.8% | 7.4% | 14.6% | · |
Likuiditas & Solvabilitas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.1 | 1.5 | · | · | · | · | · | · | · | · | |
| Quick Ratio | 0.0 | 0.0 | · | · | · | · | · | · | · | · | |
| Interest Coverage | 11.3 | 6.8 | 6.0 | 24.2 | 22.1 | 36.3 | 7.0 | 10.7 | 13.8 | · |
Efisiensi
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Inventory Turnover | 1.3 | 1.4 | 1.5 | 1.5 | 1.4 | 1.5 | 1.5 | 1.6 | 1.7 | · |
Per Saham
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash Flow / Share | $8.77 | $7.23 | $8.16 | $8.37 | $8.36 | $5.91 | $6.16 | $4.42 | $5.82 | · | |
| EPS (TTM) | $6.37 | $4.43 | $4.30 | $6.66 | · | $9.77 | $2.23 | $3.43 | $6.64 | · |
Valuasi (TTM)
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Income TTM | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B | $12.29B | $2.75B | $4.31B | $8.42B | · | |
| P/E | 7.6 | 10.9 | 11.6 | 7.3 | · | 5.0 | 22.5 | 12.7 | 6.5 | · | |
| Earnings Yield | 13.1% | 9.2% | 8.6% | 13.8% | · | 20.1% | 4.4% | 7.9% | 15.4% | · |
Per Saham
| Metrik | Tren | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $6.64 | $3.63 | $3.25 | · | · | · | · | · | · | · | · | · | · | · | · | · |
Valuasi (TTM)
| Metrik | Tren | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Income TTM | $8.42B | $4.71B | $4.29B | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| P/E | 6.5 | 11.1 | 13.1 | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Earnings Yield | 15.4% | 9.0% | 7.6% | · | · | · | · | · | · | · | · | · | · | · | · | · |
Periode terbaru di sebelah kiri · nilai null ditampilkan sebagai ·
Laporan Keuangan Laporan laba rugi, neraca, arus kas — tahunan, 5 tahun terakhir
| Metrik | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Laba Bersih | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B |
| EPS Dilusian | $6.37 | $4.43 | $4.30 | $6.66 | · |
| Metrik | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Rasio Lancar | 1.1 | 1.5 | · | · | · |
| Rasio Cepat | 0.0 | 0.0 | · | · | · |
Data fundamental belum cukup untuk membuat laporan ini.
Pemilik institusional (13F) 775 pengaju · $8.3B total · Per tanggal 30 Sep. 2026
Institusi yang melaporkan kepemilikan saham ini dalam SEC Form 13F triwulanan mereka. Hanya posisi panjang; satu pengaju dapat muncul dua kali untuk leg opsi terpisah. Kaki put/call offset yang besar biasanya mencerminkan pembuatan pasar atau inventaris yang dilindungi, bukan keyakinan arah.
| Posisi baru | Posisi yang keluar | Meningkat | Menurun | Perubahan bersih saham |
|---|---|---|---|---|
| 85 (-25 vs Kuartal sebelumnya) | 99 (-1 vs Kuartal sebelumnya) | 210 (-80 vs Kuartal sebelumnya) | 296 (+77 vs Kuartal sebelumnya) | -12.3M |
Dibandingkan dengan Q1 2026. Pengajuan Formulir 13F SEC jatuh tempo dalam waktu 45 hari setelah akhir kuartal ditambah kelonggaran singkat untuk pengaju terlambat — kuartal yang masih dalam jangka waktu tersebut dilewati demi pasangan terakhir yang dilaporkan sepenuhnya.
| Institusi | Nilai | Saham | % dari 13F yang dilacak | Tipe |
|---|---|---|---|---|
| Dodge & Cox | $1.198.245.769 | 28.088.274 | 14,52% | Saham |
| MORGAN STANLEY | $456.569.944 | 10.702.527 | 5,53% | Saham |
| Fisher Asset Management, LLC | $453.351.578 | 10.627.088 | 5,49% | Saham |
| BANK OF AMERICA CORP /DE/ | $341.645.673 | 8.008.572 | 4,14% | Saham |
| Invesco Ltd. | $290.043.700 | 6.798.961 | 3,52% | Saham |
| JPMORGAN CHASE & CO | $285.495.097 | 6.573.682 | 3,46% | Saham |
| Mondrian Investment Partners LTD | $235.592.600 | 5.522.564 | 2,86% | Saham |
| BRANDES INVESTMENT PARTNERS, LP | $176.460.653 | 4.136.417 | 2,14% | Saham |
| FEDERATED HERMES, INC. | $164.232.553 | 3.849.802 | 1,99% | Saham |
| Boston Partners | $164.041.530 | 3.844.844 | 1,99% | Saham |
| MILLENNIUM MANAGEMENT LLC | $159.031.787 | 3.727.890 | 1,93% | Saham |
| FMR LLC | $156.921.511 | 3.678.422 | 1,90% | Saham |
| ENVESTNET ASSET MANAGEMENT INC | $145.160.917 | 3.402.765 | 1,76% | Saham |
| WELLS FARGO & COMPANY/MN | $139.661.128 | 3.273.820 | 1,69% | Saham |
| RAYMOND JAMES FINANCIAL INC | $137.058.515 | 3.212.810 | 1,66% | Saham |
| ROYAL BANK OF CANADA | $135.265.000 | 3.170.755 | 1,64% | Saham |
| GOLDMAN SACHS GROUP INC | $127.755.834 | 2.994.745 | 1,55% | Saham |
| BARCLAYS PLC | $114.495.258 | 2.683.902 | 1,39% | Saham |
| BARROW HANLEY MEWHINNEY & STRAUSS LLC | $114.370.308 | 2.680.973 | 1,39% | Saham |
| Regal Partners Ltd | $113.218.530 | 2.653.974 | 1,37% | Saham |
| EQUITY INVESTMENT CORP | $111.000.095 | 2.601.971 | 1,35% | Saham |
| Balyasny Asset Management L.P. | $102.624.602 | 2.405.640 | 1,24% | Saham |
| AMERICAN CENTURY COMPANIES INC | $94.078.141 | 2.205.301 | 1,14% | Saham |
| LPL Financial LLC | $90.797.168 | 2.128.391 | 1,10% | Saham |
| Alyeska Investment Group, L.P. | $90.098.432 | 2.112.012 | 1,09% | Saham |
| DAVENPORT & Co LLC | $85.787.584 | 2.001.451 | 1,04% | Saham |
| Vestal Point Capital, LP | $85.320.000 | 2.000.000 | 1,03% | Saham |
| BlackRock, Inc. | $82.611.179 | 1.936.502 | 1,00% | Saham |
| CITADEL ADVISORS LLC | $79.015.151 | 1.852.207 | 0,96% | Saham |
| Connor, Clark & Lunn Investment Management Ltd. | $78.317.745 | 1.835.859 | 0,95% | Saham |
| VICTORY CAPITAL MANAGEMENT INC | $77.830.111 | 1.824.428 | 0,94% | Saham |
| UBS Group AG | $72.242.237 | 1.693.442 | 0,88% | Saham |
| NORTHERN TRUST CORP | $72.110.075 | 1.690.344 | 0,87% | Saham |
| Capital Research Global Investors | $71.557.841 | 1.677.399 | 0,87% | Saham |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $60.265.782 | 1.412.700 | 0,73% | Opsi jual |
| Brandywine Global Investment Management, LLC | $58.179.671 | 1.200.571 | 0,71% | Saham |
| MANNING & NAPIER ADVISORS LLC | $53.099.690 | 1.222.650 | 0,64% | Saham |
| AMERIPRISE FINANCIAL INC | $46.693.947 | 1.095.251 | 0,57% | Saham |
| ARMISTICE CAPITAL, LLC | $45.390.240 | 1.064.000 | 0,55% | Saham |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $41.145.570 | 964.500 | 0,50% | Opsi beli |
| VAN ECK ASSOCIATES CORP | $37.413.673 | 877.020 | 0,45% | Saham |
| Federation des caisses Desjardins du Quebec | $37.253.812 | 873.273 | 0,45% | Saham |
| Point72 Asset Management, L.P. | $34.984.527 | 820.078 | 0,42% | Saham |
| CAUSEWAY CAPITAL MANAGEMENT LLC | $34.301.031 | 804.056 | 0,42% | Saham |
| STIFEL FINANCIAL CORP | $32.925.910 | 771.821 | 0,40% | Saham |
| FIRST TRUST ADVISORS LP | $32.577.459 | 763.654 | 0,39% | Saham |
| JANUS HENDERSON GROUP PLC | $30.940.793 | 642.277 | 0,38% | Saham |
| Newport Trust Company, LLC | $29.705.510 | 696.331 | 0,36% | Saham |
| TODD ASSET MANAGEMENT LLC | $28.759.321 | 674.143 | 0,35% | Saham |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $27.204.410 | 637.703 | 0,33% | Saham |
Aktivis & pemilik 5%+ 4 saham
Investor yang mengajukan Jadwal 13D SEC — kepemilikan manfaat di atas 5% dengan niat untuk memengaruhi penerbit (kepemilikan aktivis, kampanye dewan, M&A). Setiap baris menunjukkan status terbaru yang diketahui dari posisi pengaju tersebut.
| Pengaju | Diajukan | Kepemilikan | Status | Tujuan | Pengajuan |
|---|---|---|---|---|---|
| Sanofi ×3 pengajuan | 12 Agu 2021 | · | Pengajuan awal | M&A / penjualan | SEC |
| SANOFI-AVENTIS, GC MERGER CORP. ×3 pengajuan | 13 April 2011 | · | Pengajuan awal | M&A / penjualan | SEC |
| Orang pelapor yang tidak diungkapkan | 13 Jan. 2004 | · | Pengajuan awal | Investasi pasif | SEC |
| Orang pelapor yang tidak diungkapkan | 8 Jan. 2001 | · | Pengajuan awal | Investasi pasif | SEC |
Purpose is an automated classification of the filer's own stated purpose (SEC Item 4) — not investment advice. "—" means no clear purpose was stated or the text could not be classified.
Orang dalam perusahaan 1 orang dalam · 0 pejabat · 0 direktur
| Orang Dalam | Peran | Aktivitas terakhir | Saham dimiliki | Beli 12m | Jual 12m | Bersih 12m |
|---|---|---|---|---|---|---|
| Sanofi | · | 10 Agu 2026 C | 672.788 | 1 | 0 | $5.100.000 |
Orang dalam dari pengajuan SEC Form 3/4/5; bersih = hanya P/S pasar terbuka
Kepemilikan ETF Dimiliki oleh 14 ETF
Bobot mencerminkan kepemilikan ekuitas langsung (N-PORT) saja; dana berbasis leverage atau derivatif mungkin memiliki eksposur swap tambahan yang tidak ditampilkan.
| Dana | Bobot | Unit | Per tanggal | Sumber |
|---|---|---|---|---|
| IDVZ · Elevation Series Trust | 3,04% | 138.907 NS | 31 Juli 2026 | N-PORT |
| PID · Invesco Exchange-Traded Fund Trust | 3,02% | 622.913 SH | 2 Okt. 2026 | Harian |
| PAYR · Federated Hermes ETF Trust | 2,91% | 38.585 NS | 31 Juli 2026 | N-PORT |
| DIVD · EA Series Trust | 2,09% | 10.396 NS | 31 Juli 2026 | N-PORT |
| CVGD · Elevation Series Trust | 1,92% | 61.723 NS | 31 Juli 2026 | N-PORT |
| GENW · Spinnaker ETF Series | 1,39% | 1.651 NS | 31 Juli 2026 | N-PORT |
| TIIV · ETF Series Solutions | 0,90% | 6.875 NS | 31 Juli 2026 | N-PORT |
| IBBQ · Invesco Exchange-Traded Fund Trust … | 0,59% | 15.256 SH | 2 Okt. 2026 | Harian |
| SPWO · SP Funds Trust | 0,47% | 21.903 NS | 31 Juli 2026 | N-PORT |
| QQQJ · Invesco Exchange-Traded Fund Trust … | 0,44% | 127.409 SH | 2 Okt. 2026 | Harian |
| DFAX · Dimensional ETF Trust | 0,00% | 3.669 NS | 31 Juli 2026 | N-PORT |
| DFIC · Dimensional ETF Trust | 0,00% | 776 NS | 31 Juli 2026 | N-PORT |
| DXIV · Dimensional ETF Trust | 0,00% | 8 NS | 31 Juli 2026 | N-PORT |
| DFIV · Dimensional ETF Trust | 0,00% | 218 NS | 31 Juli 2026 | N-PORT |
SNY Konsensus Analis Opini analis bullish dan bearish, target harga 12 bulan, potensi kenaikan
Target Harga 12 Bulan
9 analis · 2026-10-02Target rata-rata $53.72 +36,0%
Berita Terbaru Berita utama terbaru yang menyebutkan perusahaan ini
SNY Panel Analis AI — Pandangan Bullish dan Bearish Debat 2026Q2: Claude, Grok, Gemini, ChatGPT tentang prospek saham
Sanofi saat ini dihargai seperti perusahaan yang stagnan, tetapi panel melihat potensi untuk penilaian ulang seiring matangnya jalur obat barunya. Gemini dan Grok berpendapat saham ini adalah kesepakatan dengan 7,2 kali laba, sementara Claude dan ChatGPT memperingatkan bahwa tekanan penetapan harga peraturan dan likuiditas yang ketat dapat membatasi potensi kenaikan. Panel sepakat bahwa amlitelimab adalah katalis penting, meskipun mereka berbeda pendapat tentang apakah kesehatan keuangan perusahaan saat ini memberikan jaring pengaman yang cukup bagi investor.
Babak 1 — Pandangan Awal
Sanofi menawarkan permainan nilai yang langka di industri farmasi besar, dengan valuasi terendah dan profitabilitas yang meningkat yang dapat mendorong penilaian ulang tajam pada pertengahan 2026 jika jalur obat terealisasi. P/E TTM-nya hanya 7,25, yang berarti investor membayar sangat murah untuk setiap sen laba meskipun margin bersih stabil 20,7% yang membuktikan kekuatan harga tetap bertahan. ROE telah naik menjadi 18,8%, menandakan manajemen memeras lebih banyak laba dari setiap dolar ekuitas daripada di kuartal sebelumnya. Data Fase 3 positif untuk amlitelimab pada dermatitis atopik per 28 Maret menambahkan katalis keyakinan tinggi.
Sinyal tren turun Sanofi menunjukkan momentum yang memudar dan potensi masalah di depan, menembus lebih rendah tanpa tanda-tanda stabilisasi hingga 2026Q2. Saham telah kehilangan 12% dari 55,44 pada awal Mei menjadi 48,61 saat ini, dengan volume melonjak ke bawah untuk mencerminkan tekanan jual yang nyata. Rasio lancar telah turun menjadi 1,06, mendekati tekanan likuiditas yang dapat memaksa pilihan sulit jika modal kerja semakin ketat. Kapitalisasi pasar datar sekitar $100 miliar menutupi pertumbuhan stagnan di antara para pesaing.
Sanofi diperdagangkan pada valuasi yang mengasumsikan perusahaan rusak, tetapi fundamental menunjukkan perusahaan sedang dalam pemulihan. P/E 7,2 adalah sepertiga di bawah median farmasi, namun EPS tumbuh 26% tahun-ke-tahun dan ROE naik menjadi 18,8%, menandakan leverage operasional yang nyata. Kemenangan Fase 3 dalam amlitelimab untuk dermatitis atopik (diumumkan 28 Maret) membuka aliran pendapatan baru di pasar imunologi yang besar. Jika pasar menilai kembali saham ini untuk mencerminkan kelipatan farmasi yang dinormalisasi—katakanlah 12 hingga 14 kali laba—potensi kenaikannya substansial tanpa memerlukan asumsi heroik.
Valuasi murah Sanofi mungkin murah karena suatu alasan: perusahaan terjebak dalam jebakan pertumbuhan lambat dengan leverage tinggi. Utang terhadap ekuitas sebesar 29,7% dapat dikelola tetapi meningkat relatif terhadap penghasilan kas, dan rasio lancar 1,06 hampir tidak menyisakan ruang untuk kesalahan jika arus kas tersandung. Saham telah turun 8% dalam enam minggu meskipun ada berita amlitelimab, menunjukkan pasar tidak yakin jalur obat dapat mengimbangi berakhirnya paten dan persaingan generik. Tanpa bukti bahwa pertumbuhan pendapatan meningkat—bukan hanya laba per saham melalui pembelian kembali—ini terlihat seperti jebakan nilai, bukan kesepakatan.
Sanofi saat ini dihargai seperti utilitas yang stagnan meskipun memiliki jalur obat yang menunjukkan potensi pertumbuhan signifikan. Pasar saat ini menilai perusahaan hanya 7,24 kali laba trailling. Kelipatan rendah ini menyiratkan bahwa investor tidak mengharapkan pertumbuhan di masa depan, yang mengabaikan hasil Fase 3 positif terbaru untuk amlitelimab. Selain itu, perusahaan mempertahankan margin kotor yang kuat sebesar 72,29%. Margin tinggi ini menunjukkan bahwa Sanofi mempertahankan kekuatan harga yang signifikan pada portofolio obat intinya, memberikan bantalan yang solid untuk mendanai R&D yang diperlukan untuk membawa blockbuster baru seperti amlitelimab ke pasar.
Profil likuiditas perusahaan semakin ketat, yang dapat membatasi fleksibilitasnya untuk menavigasi hambatan kompetitif farmasi. Rasio lancar telah turun menjadi 1,06. Ini berarti perusahaan hampir tidak memiliki aset jangka pendek yang cukup untuk menutupi kewajiban segera, menyisakan sedikit ruang untuk kesalahan operasional. Selain itu, saham telah berjuang untuk menemukan momentum, berputar di dekat level terendah 52-minggu. Aksi harga ini menunjukkan bahwa pasar tetap skeptis terhadap kemampuan perusahaan untuk mengimbangi paten obat yang kedaluwarsa, membatasi potensi ekspansi valuasi apa pun terlepas dari keberhasilan uji klinis baru-baru ini.
Saya pikir kasus bullish terkuat untuk SNY adalah bahwa Sanofi diperdagangkan dengan murah dan memiliki katalis jangka pendek yang jelas dari hasil Fase 3 amlitelimab. P/E TTM: 7,25. Kelipatan rendah ini menyiratkan pasar belum memperhitungkan pertumbuhan yang kuat; potensi kenaikan bergantung pada laba yang tangguh dan amlitelimab yang diterjemahkan menjadi penjualan. EPS TTM: 11,20. Tingkat ini menandakan profitabilitas yang solid dan penghasilan kas untuk mendanai jalur obat dan pengembalian pemegang saham. ROE TTM: 18,76%. Ini menunjukkan penggunaan ekuitas yang efisien dan kekuatan harga, mendukung nilai per saham dalam skenario pertumbuhan yang stabil. Berita: Pada 28-03-2026, Sanofi melaporkan hasil Fase 3 positif untuk amlitelimab, potensi pendorong pertumbuhan.
Saham menghadapi risiko penurunan dari kekhawatiran pertumbuhan dan potensi kekecewaan jalur obat. P/E TTM: 7,25. Kelipatan rendah ini mungkin mencerminkan kecemasan pertumbuhan; setiap kegagalan jalur obat atau persaingan dapat semakin menekan kelipatan. Rasio lancar: 1,0603. Likuiditas yang mendekati impas ini memberikan tekanan pada modal kerja dalam latar makro yang lebih sulit. Utang/Ekuitas: 29,69. Dengan suku bunga yang naik, layanan utang dapat menekan arus kas dan membatasi pembelian kembali atau dividen.
Babak 2 — Tanggapan & Bantahan
Babak 2 — Tanggapan & Bantahan
Claude, kasus beruang Anda mengklaim utang terhadap ekuitas meningkat relatif terhadap penghasilan kas, tetapi sebenarnya turun menjadi 29,7 dari 31,8 kuartal lalu. Deleverage tersebut mengurangi beban bunga dan meningkatkan fleksibilitas untuk berinvestasi dalam kemenangan jalur obat seperti amlitelimab, mengubah apa yang dianggap sebagai jebakan menjadi angin puyuh untuk pertumbuhan laba. Ini memperkuat mengapa P/E 7,2 terlihat seperti salah harga, bukan peringatan.
Saya perlu menolak pandangan Grok tentang aksi harga. Ya, SNY turun 12% dari puncak Mei menjadi 48,61 saat ini, tetapi itu kebisingan di latar belakang di mana saham telah bergerak dalam kisaran antara 47 dan 51 selama delapan minggu terakhir. Grok membingkainya sebagai 'momentum yang memudar' dan 'menembus lebih rendah,' tetapi data volume menceritakan kisah yang berbeda — 12,5 juta saham yang bergerak pada penurunan 20 Juni belum terulang. Itu bukan keputusasaan; itu konsolidasi. Pertanyaan sebenarnya bukanlah apakah saham sedang tren turun; tetapi apakah pasar menunggu ekspansi label amlitelimab atau panduan pendapatan sebelum menilai ulang. Itu adalah panggilan waktu, bukan panggilan momentum.
Claude, fokus Anda pada rasio utang terhadap ekuitas sebagai hambatan utama bagi Sanofi melewatkan konteks yang lebih luas dari efisiensi modal mereka. Rasio utang terhadap ekuitas sebesar 29,69 sebenarnya cukup konservatif untuk raksasa farmasi dengan tingkat arus kas ini. Ini berarti perusahaan tidak terlalu bergantung pada uang pinjaman untuk mendanai operasinya atau pengembangan jalur obatnya. Sementara Anda khawatir tentang jebakan leverage, saya melihat neraca yang sebenarnya berada dalam posisi yang baik untuk secara agresif mengkomersialkan terobosan amlitelimab tanpa perlu mengambil utang baru yang berbahaya.
Claude, poin Anda tentang penilaian ulang ke kelipatan yang lebih tinggi bergantung pada AMLI yang menghasilkan pendapatan yang tahan lama; Saya pikir itu adalah syarat yang besar. P/E TTM adalah 7,25. Itu menunjukkan pasar sudah menilai Sanofi sebagai perusahaan dengan pertumbuhan lambat, dan kenaikan yang berarti apa pun akan bergantung pada AMLI yang benar-benar menghasilkan pendapatan dan pada risiko jalur obat yang terwujud, daripada pada harapan atau pembelian kembali satu kali.
Babak 3 — Bantahan Akhir
Babak 3 — Bantahan Akhir
Gemini, saya sepenuhnya setuju dengan Anda tentang utang terhadap ekuitas — klaim Claude bahwa itu meningkat relatif terhadap penghasilan kas tidak sesuai dengan data. Itu turun dari 31,8 pada Q3 2025 menjadi 29,7 saat ini. Leverage yang lebih rendah mengurangi biaya bunga, memberi Sanofi lebih banyak kekuatan untuk mengkomersialkan amlitelimab dan mempertahankan ROE yang tinggi tanpa risiko dilusi. Itu bukan jebakan; itu adalah angin puyuh untuk laba 2026.
Saya ingin menolak pandangan Gemini tentang rasio utang terhadap ekuitas. Gemini, Anda benar bahwa 29,7% itu konservatif dalam istilah absolut, tetapi Anda melewatkan arahnya. Utang terhadap ekuitas turun dari 31,8% kuartal lalu, yang secara akurat ditandai oleh Grok — itu adalah deleveraging, dan saya salah menyebutnya jebakan. Tetapi inilah yang tidak Anda berdua bahas: rasio lancar turun dari 1,27 menjadi 1,06 dalam periode yang sama. Itu bukan hanya pengetatan; itu adalah kompresi 17% dalam bantalan modal kerja sementara perusahaan seharusnya dalam mode pertumbuhan. Jika amlitelimab memerlukan belanja komersialisasi di muka sebelum pendapatan masuk, Sanofi mungkin menghadapi krisis waktu arus kas pada akhir 2026. Itu adalah risiko likuiditas yang sebenarnya, bukan leverage itu sendiri.
Saya ingin memperluas bingkai untuk membahas rezim makro, khususnya kekuatan USD yang diabaikan oleh Claude dan Grok. Sanofi adalah perusahaan Prancis yang melaporkan dalam Euro tetapi diperdagangkan sebagai ADS di New York, yang berarti dolar yang kuat bertindak sebagai hambatan struktural untuk pendapatan mereka yang diterjemahkan. Dengan margin laba bersih sebesar 20,66%, apresiasi lebih lanjut dari greenback akan secara mekanis mengikis laba bersih bagi investor yang berbasis di AS. Bahkan jika jalur obat berhasil, angin puyuh mata uang saat ini bekerja melawan kita, yang menjelaskan mengapa saham bergerak dalam kisaran meskipun data klinisnya positif.
Saya pikir faktor penggerak terbesar untuk SNY hingga Q2 2026 adalah kebijakan peraturan dan makro, bukan hanya obrolan jalur obat dari amlitelimab. Grok, fokus Anda pada valuasi berguna, tetapi P/E sekitar 7,3 menandakan pasar tidak menetapkan harga pertumbuhan dan pergeseran kebijakan dapat menilai ulang saham. Lihat negosiasi harga AS di bawah Inflation Reduction Act yang dimulai pada 2026 dan penetapan harga referensi UE; kebijakan tersebut dapat membatasi margin pada waralaba utama bahkan jika AMLI berhasil, sehingga potensi kenaikan saham bergantung pada kejelasan kebijakan sebanyak sains.
Prakiraan Harga
| Model | Target 3B | Target 6B | Alasan |
|---|---|---|---|
| Grok | $55.00 | $62.00 | Saya melihat valuasi terendah Sanofi meningkat mendekati rekan-rekan farmasi seiring amlitelimab mengurangi risiko dan deleveraging membebaskan kas untuk pertumbuhan. Katalis utama saya adalah rilis pendapatan Q2 2026 pada akhir Juli, di mana Sanofi harus mengukur potensi penjualan puncak amlitelimab dan belanja komersialisasi. Risiko utama adalah kontrol harga Inflation Reduction Act yang memengaruhi waralaba utama mulai pertengahan 2026, menekan margin seperti yang ditunjukkan ChatGPT. Penilaian ulang P/E menjadi 10x laba TTM—menandakan pasar memperhitungkan kompensasi jalur obat terhadap kerugian paten—menyiratkan $60+ segera, membenarkan panggilan beli saya dari penutupan saat ini 48,61. |
| Claude | $54.50 | $58.75 | Sanofi sedang menilai ulang dari dasar valuasi ke nilai wajar seiring pasar mencerna bahwa deleveraging dan ROE yang meningkat menandakan pemulihan operasional yang nyata, bukan rekayasa keuangan. Satu-satunya katalis yang menggerakkan saham ini adalah lini masa ekspansi label amlitelimab — jika Sanofi memandu peluncuran 2026 dan perkiraan penjualan puncak awal di pendapatan Q2, pasar akan menilai ulang dari 7,2x menjadi 10–11x laba, penilaian ulang 40%. Risikonya adalah negosiasi harga IRA atau penetapan harga referensi UE membatasi margin lebih cepat daripada amlitelimab mengimbangi kerugian jurang paten, menekan kelipatan kembali. Pada 7,2 kali laba trailling 11,20, pasar menetapkan harga nol pertumbuhan; bahkan pertumbuhan organik 3% membenarkan 10x, senilai 56 dolar per saham dari 52,32 saat ini. |
| Gemini | $54.50 | $58.00 | Saya percaya Sanofi saat ini salah harga sebagai cerita penurunan terminal, dan pasar pada akhirnya akan menghargai deleveraging dan kemajuan jalur obat yang jelas dengan ekspansi valuasi yang moderat. Katalis utama untuk target 6 bulan saya adalah rilis pendapatan Q3 2026, di mana saya mengharapkan manajemen memberikan panduan pendapatan konkret untuk peluncuran komersial amlitelimab. Risiko utama tetap potensi penyesuaian harga peraturan yang tidak menguntungkan di pasar AS, yang dapat menekan margin. P/E perusahaan saat ini sebesar 7,25 sangat rendah, yang berarti pasar hampir tidak membayar apa pun untuk pertumbuhan di masa depan, yang memberikan lantai signifikan untuk harga saham jika keberhasilan klinis ini diterjemahkan menjadi arus kas aktual. |
| Chatgpt | $56.00 | $64.00 | Saya pikir SNY dapat meningkat secara bertahap seiring amlitelimab menghasilkan pendapatan dan saham mulai menilai ulang dari basisnya yang murah. Katalis: realisasi pendapatan AMLI yang tahan lama dan pembaruan panduan positif yang terkait dengan komersialisasi jangka pendek. Risiko: hambatan kebijakan dari negosiasi harga IRA AS dan penetapan harga UE yang dapat membatasi margin. Pada 52,32 saat ini, jalur menuju 56 dalam 3 bulan dan 64 dalam 6 bulan akan menyiratkan penilaian ulang moderat pada potensi kenaikan AMLI. |
Sinyal Perdagangan Sinyal beli/jual terbaru dengan harga masuk dan rasio risiko/imbalan
Tidak ada sinyal terbuka saat ini — tidak ada kartu yang terisi, dan itu jujur.
Metrik Saya Daftar pantauan pribadi Anda — baris yang dipilih dari Fundamental Lengkap
Pilih metrik yang penting bagi Anda — klik + di sebelah baris mana pun di Fundamental Lengkap di atas.
Pilihan Anda disimpan dan mengikuti Anda di semua ticker.