SNY Sanofi - American Depositary Shares
NASDAQ · Pharmaceuticals · Wyświetl na SEC EDGAR ↗ zamknij Paź 2, 2026 10-K/10-Q Lut 17, 2026SNY Migawka akcji Cena, kapitalizacja rynkowa, P/E, EPS, ROE, zadłużenie/kapitał własny, zakres 52-tygodniowy
SNY Wykres ceny akcji Dzienny OHLCV ze wskaźnikami technicznymi — przesuwaj, powiększaj i dostosowuj widok
Granularność słupków dostosowuje się do wybranego okresu — najedź kursorem na wykres, aby zobaczyć otwarcia/maksima/minima/zamknięcia dla danego słupka.
O Sanofi - American Depositary Shares Przegląd firmy z Wikipedii
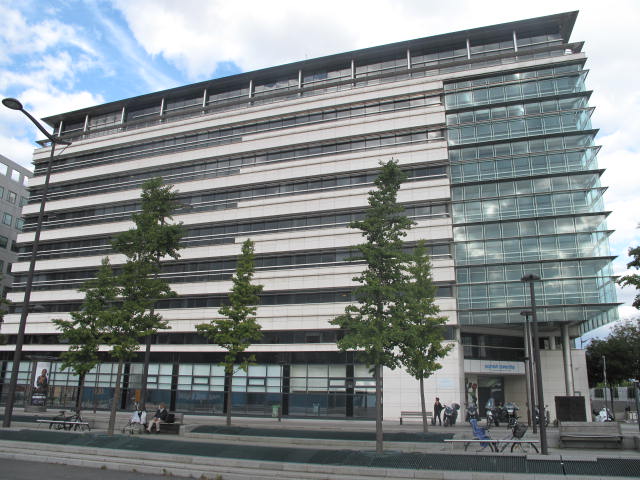
Sanofi – przedsiębiorstwo biofarmaceutyczne z siedzibą w Paryżu, specjalizujące się w badaniach, rozwoju, produkcji i sprzedaży leków innowacyjnych, leków dojrzałych, szczepionek, leków bez recepty (OTC) oraz suplementów diety.
Główne obszary działalności przedsiębiorstwa to immunologia, choroby rzadkie, onkologia, neurologia, diabetologia, kardiologia, szczepionki.
Przedsiębiorstwo posiada 59 zakładów produkcyjnych. Jedna z fabryk Sanofi jest zlokalizowana w Rzeszowie.
Akcje spółki są notowane na giełdach w Paryżu i Nowym Jorku.
Działalność
Sanofi działa w ponad 90 krajach, zatrudniając ponad 90 tys. pracowników. Prezesem Zarządu Sanofi na świecie jestBelén Garijo.
W lutym 2022 r. firma zaprezentowała nową, ujednoliconą markę korporacyjną i nowe logo oraz ogłosiła, że dotychczasowe spółki firmy, w tym: Sanofi Pasteur i Sanofi Genzyme, zajmujące się odpowiednio szczepionkami i lekami wysokospecjalistycznymi, podobnie jak wszystkie inne przejęte przez firmę marki, od tej pory będą występować pod jedną nazwą – Sanofi.
Firma tworzy terapie oraz szczepionki. Oferuje specjalistyczne produkty lecznicze i usługi w takich obszarach terapeutycznych jak immunologia, choroby rzadkie, onkologia, neurologia, diabetologia, kardiologia, szczepionki. Portfolio Sanofi obejmuje: leki innowacyjne, leki dojrzałe, szczepionki, leki bez recepty i suplementy diety.
Badania i rozwój
W Sanofi działalność badawczo-rozwojowa (R&D) stanowi jeden z kluczowych obszarów i jest prowadzona w 21 centrach badawczych zlokalizowanych na trzech kontynentach. Realizowane w nich prace naukowe i odkrycia koncentrują się na stwardnieniu rozsianym, onkologii, chorobach rzadkich, chorobach kardio-metabolicznych, immunologii i szczepionkach. Rocznie na działalność badawczo-rozwojową firma przeznacza około 4 mld euro. Firma prowadzi program stypendialny na rzecz badań naukowych, adresowany do młodych lekarzy, badaczy i naukowców.
Firma prowadzi badania kliniczne w blisko 200 ośrodkach, również w Polsce, inwestując ponad 20 milionów złotych rocznie w prace badawczo-rozwojowe.
Sanofi w Polsce
Od 1 grudnia 2021 r. nową prezes zarządu Sanofi w Polsce jest Agnieszka Grzybowska-Zalewska, która od 2013 r. pełni funkcję General Managera Sanofi Specialty Care w Polsce, oferującego terapie z obszaru chorób rzadkich, onkologii, immunologii i stwardnienia rozsianego.
Sanofi to jedna z największych firm farmaceutycznych działających na polskim rynku, zatrudniająca blisko 900 osób. Firma posiada w Polsce centrum dystrybucyjne w Błoniu oraz zakład produkcyjny w Rzeszowie. Co roku Sanofi produkuje w rzeszowskim zakładzie ponad 70 milionów produktów leczniczych, sprzedawanych w Polsce i eksportowanych do 23 krajów. W zakładzie produkuje w sumie 415 unikalnych wyrobów. Sanofi tabletki, tabletki powlekane oraz dwuwarstwowe, kapsułki, saszetki, kremy, emulsje, żele oraz płyny. Wśród nich znajdują się m.in. leki bez recepty oraz suplementy diety takie jak: No-Spa, Novanoc, Essentiale Forte czy Magne B6. W ostatnich pięciu latach firma zainwestowała ponad 50 mln złotych w rozwój zakładu.
W dniu 2 kwietnia 2024 r. Grupa Sanofi w Polsce poinformowało o połączeniu spółek Sanofi-Aventis oraz Sanofi Pasteur, uprościło nazwę prawną oraz przeniosło się do nowego biura w celu optymalizacji działalności firmy i wprowadzenia nowoczesnych standardów pracy. Od 2 kwietnia br. firma działa pod nową, skróconą nazwą Sanofi sp. z o.o.
Główne obszary działalności firmy w Polsce to: leki innowacyjne, szczepionki, preparaty consumer healthcare CHC (leki bez recepty, suplementy diety).
Działalność społeczna firmy
Firma działa na forum organizacji branżowych, włączając się w dialog na temat systemu ochrony zdrowia, realizując działania na rzecz podnoszenia standardów leczenia oraz opieki nad przewlekle chorymi, a także przyczynia się do budowania świadomości wśród pacjentów, ich rodzin i otoczenia poprzez wspieranie stowarzyszeń pacjenckich takich, jak:
Polskie Towarzystko Chorób Atopowych (PTCA),
Polskie Towarzystwo Stwardnienia Rozsianego,
Unia Stowarzyszeń Chorych na Łuszczycę i ŁZS,
Stowarzyszenie Pomocy Chorych na Mięsaki i Czerniaki Sarcoma,
Fundacja Carita im. Wiesławy Adamiec,
Fundacja Onkologiczna Nadzieja,
Fundacja Onkologiczna Życie z Rakiem,
Polskie Stowarzyszenie Diabetyków,
Stowarzyszenie Rodzin z Chorobą Fabry’ego,
Ruch Społeczny Polskie Amazonki,
Towarzystwo Pomocy Dzieciom i Młodzieży z Cukrzycą,
Stowarzyszenie Pomocy Diabetykom Junior,
Polskie Stowarzyszenie Ludzi Cierpiących na Padaczkę,
Krajowe Forum na Rzecz Terapii Chorób Rzadkich ORPHAN.
Sanofi jest twórcą pionierskiego w Polsce programu o nazwie Stacja ETZ – Enzymatyczna Terapia Zastępcza, przeznaczonego dla pacjentów z chorobami spichrzeniowymi. Stacja służy wszystkim pacjentom przyjmującym leczenie w formie wlewów, podawanych za pomocą kroplówki lub pompy infuzyjnej. Wśród nich są także osoby poddane chemioterapii oraz dotknięte chorobami rzadkimi.
Poprzez członkostwo w Związku Pracodawców Innowacyjnych Firm Farmaceutycznych INFARMA, firma promuje i popularyzuje dobre praktyki w ramach kodeksu etyki (w tym Kodeksu Przejrzystości), ochronę praw intelektualnych oraz rozwój innowacyjności w Polsce.
Sanofi realizuje politykę odpowiedzialnego biznesu i zrównoważonego rozwoju również w zakresie ochrony środowiska naturalnego. W tym celu firma zrealizowała między innymi:
projekt Ochrona wód rzeki Wisłok – w przypadku wystąpienia ewentualnego pożaru wyeliminowane jest ryzyko degradacji wód rzeki Wisłok, do której odprowadzane są ścieki deszczowe i opadowe z terenu rzeszowskiego zakładu,
wprowadzenie pełnej automatyzacji procesów mycia i suszenia maszyn produkcyjnych, w celu ograniczenia zużycia wody, detergentów i zrzucanych ścieków oraz z myślą o poprawie efektywności energetycznej,
wprowadzenie samochodów służbowych przedstawicieli spełniających wymogi europejskiej etykiety energetycznej w skali B, których emisja jest mniejsza niż 132 g CO²/km.
Do dobrych praktyk stosowanych przez firmę w zakresie społecznej odpowiedzialności biznesu (CSR), należą m.in.:
Program Sanofi KiDS (Kids and Diabetes in Schools). Celem programu jest wspieranie uczniów dotkniętych cukrzycą typu 1 w środowisku szkolnym, a także budowanie świadomości na temat zdrowego trybu życia, dzięki któremu można zapobiec zachorowaniu na cukrzycę typu 2. KiDS opiera się na założeniach opracowanych przez firmę Sanofi we współpracy z Międzynarodową Federacją Diabetologiczną (International Diabetes Federation, IDF) i Międzynarodowym Towarzystwem na rzecz Dzieci i Młodzieży z Cukrzycą (International Society for Pediatric and Adolescent Diabetes, ISPAD),
Program Mentoringu i Cross Mentoringu.
Siedemnaście dobrych praktyk Sanofi w Polsce znalazło się w raporcie Forum Odpowiedzialnego Biznesu "Odpowiedzialny biznes w Polsce. Dobre Praktyki 2020" w obszarze m.in.: edukacji pacjentów i ich rodzin w Polsce, rozwoju pracowników, warsztatów i staży dla studentów, ochrony środowiskowej.
Członkostwo w organizacjach branżowych
Związek Pracodawców Innowacyjnych Firm Farmaceutycznych INFARMA – reprezentuje 29 działających w Polsce wiodących firm sektora farmaceutycznego, prowadzących działalność badawczo-rozwojową i produkujących leki innowacyjne, w tym biotechnologiczne. INFARMA jest członkiem European Federation of the Pharmaceutical Industries and Associations (EFPIA)
Izba Gospodarcza Farmacja Polska – zrzesza firmy zajmujące się wytwarzaniem, importem, obrotem oraz dystrybucją produktami leczniczymi i wyrobami medycznymi
Polski Związek Producentów Leków bez Recepty (PASMI) – jest organizacją zrzeszającą polskie i zagraniczne firmy farmaceutyczne produkujące leki dostępne bez recepty (OTC) oraz suplementy diety
Francuska Izba Przemysłowo-Handlowa w Polsce (CCIFP) – skupia ponad 400 firm z kapitałem francuskim oraz polskim i jest jedną z najaktywniejszych izb bilateralnych w Polsce
American Chamber of Commerce – organizacja skupiająca zagranicznych inwestorów zarówno z kapitałem amerykańskim, jak i zagranicznym, działających na polskim rynku
Forum Odpowiedzialnego Biznesu - stowarzyszenie, organizacja typu think-and-do-tank zajmująca się koncepcją społecznej odpowiedzialności biznesu
UN Global Compact - największa na świecie inicjatywa skupiająca zrównoważony biznes
Nagrody otrzymane w Polsce
Certyfikat Top Employer: 2018, 2019, 2020, 2021 przyznany przez Top Employers Institute, który stanowi wyraz uznania za starania Sanofi na rzecz wypracowania rzetelnej i spójnej strategii zorientowanej na pracowników
Nagroda Health Collaboration Award w konkursie organizowanym przez Europejską Federację Przemysłu i Stowarzyszeń Farmaceutycznych (EFPIA) dla inicjatywy „Kids and Diabetes in Schools” (KiDS) za najbardziej innowacyjny program w kategorii zapobiegania i budowania świadomości
Biały Listek CSR Tygodnika Polityka 2014, 2018, 2019, 2020, 2021, wyróżnienie przyznawane w ramach VIII Zestawienia Listków CSR Polityki
Srebrny Listek CSR 2012 – wyróżnienie przyznane przez magazyn Polityka za aktywne działania z zakresu społecznej odpowiedzialności biznesu
Mentoring Award 2017 – nagroda przyznana przez Polskie Stowarzyszenie Mentoringu, za wdrożenie najlepszego programu mentoringowego w Polsce oraz propagowanie idei mentoringu
Ranking Odpowiedzialnych Firm – 5. miejsce na poziomie kryształowym, który obejmował firmy skupione na doskonaleniu swoich relacji z interesariuszami. Ranking został stworzony przez Dziennik Gazetę Prawną, Deloitte i Forum Odpowiedzialnego Biznesu; jest jedynym zestawieniem firm działających w Polsce, ocenianych pod kątem jakości zarządzania społeczną odpowiedzialnością biznesu (CSR)
Polska Nagroda Innowacyjności – za wkład w rozwój farmacji oraz innowacyjne rozwiązania dla zdrowia i życia pacjentów. Wyróżnienie przyznawane jest przez Polską Agencję Przedsiębiorczości oraz „Forum Przedsiębiorczości”
Certyfikat dla Zakładu Produkcji i Dystrybucji Leków w Rzeszowie przyznany przez Komisję Krajową NSZZ „Solidarność” Pracodawca Przyjazny Pracownikom 2012
Wielki Edukator 2011 – tytuł honorowy przyznany przez Stowarzyszenie Dziennikarzy dla Zdrowia za kampanię edukacyjną „120 minut dla życia – zdążyć sercu na ratunek”
Studencki Projekt Roku 2011 – wyróżnienie przyznane przez Magazyn Studencki „Dlaczego” dla programu staży „Student on board”
Działalność edukacyjna
Firma angażuje się w liczne inicjatywy, mające na celu budowanie świadomości społeczeństwa w zakresie profilaktyki i leczenia chorób, m.in.:
"Nie sam na SM" - kampania edukacyjna podkreślająca rolę relacji społecznych w życiu osób ze stwardnieniem rozsianym,
„Zrozumieć AZS” - ogólnopolska kampania społeczna poświęcona Atopowemu Zapaleniu Skóry (AZS). Celem kampanii jest zmiana percepcji społecznej dotyczącej AZS i zwrócenie uwagi na problemy, z jakimi każdego dnia muszą mierzyć się pacjenci cierpiący na tę chorobę,
„Rak UV” - ogólnopolska kampania edukacyjna poświęcona niebarwnikowemu nowotworowi złośliwemu skóry, rakowi kolczystokomórkowemu skóry (cSCC – cutaneous squamous cell carcinoma cancer), której celem jest edukacja i budowa świadomości społecznej na temat raka kolczystokomórkowego skóry, czynników ryzyka oraz możliwych form profilaktyki, szczególnie w grupach wysokiego ryzyka zachorowania,
„Student on Board” – program staży uruchomiony w 2010 roku, przeznaczony dla studentów ostatnich lat studiów oraz absolwentów, umożliwiający zdobycie doświadczenia zawodowego i ułatwiający im wejście na rynek pracy – wielokrotnie nagradzany,
"Bądź lepszy w łóżku" - kampania edukacyjna informująca o sposobach radzenia sobie z zaburzeniami snu realizowana w ramach obchodów Światowego Dnia Snu;
"Porozmawiajmy, Mamo" - ogólnopolski projekt edukacyjny, którego celem jest przekazanie mamom pomocnych narzędzi i nauczenie ich, jak bez skrępowania rozmawiać z córką o dojrzewaniu, nie tylko w kontekście nadchodzących zmian fizjologicznych, ale też zmian związanych z psychiką i emocjami dojrzewającej kobiety,
7 marca 2017 roku podpisano list intencyjny o współpracy między Sanofi i Uniwersytetem Rzeszowskim, dotyczący podjęcia formalnej współpracy w celu podniesienia efektywności działań prowadzonych w obszarach naukowym, dydaktycznym, edukacyjnym oraz promocyjnym. Współpraca będzie obejmowała między innymi wykorzystywanie potencjału Zakładu Produkcji Sanofi w celach dydaktycznych, działalności promocyjnej oraz komercjalizacji badań naukowych,
„Szczęśliwa wątroba, szczęśliwy Ty” – kampania edukacyjna dotycząca zwiększenia świadomości roli wątroby w organizmie,
„Gaucher z krwi i kości” – kampania informacyjna Sanofi Genzyme, której celem jest budowanie społecznej świadomość na temat choroby Gauchera, a także wsparcie pacjentów ze Stowarzyszenie Rodzin z Chorobą Gauchera,
„Nasz Everest” – kampania budująca świadomość na temat chorób rzadkich, w tym choroby Pompego; jej diagnostyki i leczenia,
„Atopowi Bohaterowie” – celem kampanii jest zwrócenie uwagi na ograniczenia towarzyszące na co dzień dzieciom z atopowym zapaleniem skóry (AZS), podkreślenie psychosomatycznego aspektu choroby i konieczności budowania poczucia własnej wartości atopików,
„PS mam SM” – projekt wspierający i motywujący osoby, u których zdiagnozowano stwardnienie rozsiane (SM), do innego spojrzenia na SM i podążanie za pasją,
„Motyle pod ochroną” – kampania edukacyjna skierowana do osób zmagających się z rakiem tarczycy,
„Jak nie być jedną nogą w grobie” – kampania popularyzująca wiedzę na temat żylnej choroby zakrzepowo-zatorowej, organizowana we współpracy z Fundacjami Mito i Thrombosis (2014),
„Gdzie jest Fabry?”– kampania społeczna na rzecz podnoszenia wiedzy o chorobie Fabry’ego,
„Nadzieja, mamy ją w genach” – kampania edukacyjna w obszarze chorób rzadkich,
„Leczyć po ludzku” – sponsor główny ogólnopolskiej kampanii edukacyjnej, prowadzonej przez Gazetę Wyborczą (2010–2012) oraz partner Wielkiej Encyklopedii Medycznej (2011),
Współpraca z Fundacją AKOGO? – organizacja aukcji charytatywnej na rzecz Kliniki Budzik oraz wsparcie w zakresie otwarcia kliniki (2012),
„Prostata na lata” – kampania edukacyjna na temat profilaktyki i leczenia raka prostaty (2011–2013),
Festiwal „E(x)plory” – dla uczniów i studentów pasjonujących się nauką,
„Zentiva – zmieniamy przyzwyczajenia” – program edukacyjny dla pacjentów (2008–2013),
„Dni dobrych nawyków” – organizator bezpłatnych konsultacji medycznych w zakresie kardiologii, urologii, gastrologii i zaburzeń metabolizmu,
„SM – walcz o siebie” – kampania edukacyjna na temat stwardnienia rozsianego,
„Świat w dłoniach” – kampania edukacyjna w obszarze RZS,
„120 minut dla życia” – kampania edukacyjna w obszarze chorób kardiologicznych,
„HbA1c – kontrola cukrzycy na dobrym poziomie” – kampania edukacyjna w obszarze diabetologii,
Festiwal Nauki oraz Festiwal Nauki Małego Człowieka (2008–2011) – sponsor wydarzenia,
Piknik Naukowy Polskiego Radia (2008–2011) – organizacja „Akademii Wiedzy Sanofi-Aventis”.
Źródło: Wikipedia, CC BY-SA 4.0 · Zobacz w Wikipedii ↗
Wyniki 10-letnie Trendy przychodów, zysku netto, marż i EPS
Wycena Wskaźniki P/E, P/S, P/B, EV/EBITDA — czy akcje są drogie, czy tanie?
| Wskaźnik | Trend 5-letni | SNY | średnia z 5 lat | Mediana porównawcza | Werdykt |
|---|---|---|---|---|---|
| P/E | 7.6średnia z 5 lat ≈9.3 | ≈9.3 | · | · |
Mediana porównawcza jest obliczana na znormalizowanej podstawie dla każdej metryki i może nie zawsze odpowiadać podstawie TTM/MRQ pokazanej dla tej akcji.
Rentowność Marże brutto, operacyjne i netto; ROE, ROA, ROIC
| Wskaźnik | Trend 5-letni | SNY | średnia z 5 lat | Mediana porównawcza | Werdykt |
|---|---|---|---|---|---|
| ROA | 6.0%średnia z 5 lat ≈5.3% | ≈5.3% | · | · | |
| ROE | 10.5%średnia z 5 lat ≈9.2% | ≈9.2% | · | · |
Zdrowie finansowe Dług, płynność, wypłacalność — siła bilansu
| Wskaźnik | Trend 5-letni | SNY | średnia z 5 lat | Mediana porównawcza | Werdykt |
|---|---|---|---|---|---|
| Current Ratio (Wskaźnik bieżący) | 1.1 | · | · | · | |
| Quick Ratio (Wskaźnik Szybkości) | 0.0 | · | · | · | |
| Interest Coverage (Pokrycie odsetek) | 11.3średnia z 5 lat ≈14.1 | ≈14.1 | · | · |
Rozwój Wzrost przychodów, EPS i zysku netto: r/r, CAGR 3-letni, CAGR 5-letni
Za mało danych fundamentalnych, aby obliczyć tę grupę wskaźników.
Efektywność kapitałowa Rotacja aktywów, rotacja zapasów, rotacja należności
| Wskaźnik | Trend 5-letni | SNY | średnia z 5 lat | Mediana porównawcza | Werdykt |
|---|---|---|---|---|---|
| Inventory Turnover (Rotacja zapasów) | 1.3średnia z 5 lat ≈1.4 | ≈1.4 | · | · |
wartość · ≈ średnia z 5 lat · mediana branżowa · werdykt względem mediany
Dywidendy Stopa dywidendy, wskaźnik wypłaty, historia dywidend, 5-letni CAGR
| Data ex-dywidendy | Kwota | Waluta | Stopa zwrotu |
|---|---|---|---|
| Maj 4, 2026 | $2,42 | USD | ≈5.6% |
| Maj 9, 2025 | $2,21 | USD | ≈4.4% |
| Maj 9, 2024 | $2,04 | USD | ≈4.2% |
| Maj 30, 2023 | $1,90 | USD | ≈3.8% |
| Maj 26, 2022 | $0,30 | USD | ≈3.7% |
| Maj 4, 2022 | $1,75 | USD | ≈3.3% |
| Maj 3, 2021 | $1,91 | USD | ≈3.7% |
| Kwi 30, 2020 | $1,75 | USD | ≈3.7% |
| Maj 7, 2019 | $1,74 | USD | ≈4.2% |
| Maj 9, 2018 | $1,86 | USD | ≈4.9% |
| Maj 11, 2017 | $1,58 | USD | ≈3.3% |
| Maj 5, 2016 | $1,63 | USD | ≈4.2% |
| Maj 6, 2015 | $1,62 | USD | ≈3.3% |
| Maj 7, 2014 | $1,91 | USD | ≈3.6% |
| Maj 6, 2013 | $1,86 | USD | ≈3.5% |
| Maj 7, 2012 | $1,76 | USD | ≈4.8% |
| Maj 11, 2011 | $1,82 | USD | ≈4.8% |
| Maj 17, 2010 | $1,63 | USD | ≈5.4% |
| Kwi 20, 2009 | $1,42 | USD | ≈5.4% |
| Maj 16, 2008 | $1,51 | USD | ≈4.1% |
Historia zysków EPS faktyczny vs szacowany, zaskoczenie %, wskaźnik trafień, data następnych wyników
| Okres | Raport | EPS Actual | EPS Szacowany | Niespodzianka |
|---|---|---|---|---|
| 30 czerwca 2026 | $2.09 | $1.92 | 8.9% | |
| 31 marca 2026 | $1.88 | $1.81 | 4.1% | |
| 31 grudnia 2025 | $1.53 | $1.46 | 4.6% | |
| 30 września 2025 | $2.91 | $2.75 | 5.9% | |
| 30 czerwca 2025 | $1.59 | $1.63 | -2.3% | |
| 31 marca 2025 | $1.53 | $1.46 | 4.6% |
Pełne podstawowe wskaźniki Wszystkie wskaźniki roczne — rachunek zysków i strat, bilans, przepływy pieniężne
Rachunek zysków i strat
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cost of Revenue | $13.05B | $13.21B | $12.63B | $11.88B | $12.26B | $12.16B | $11.98B | $11.44B | $11.61B | $10.70B | |
| Gross Profit | $33.67B | $31.08B | $28.99B | $28.68B | $26.92B | $25.21B | $25.65B | $24.24B | $24.61B | $24.00B | |
| R&D Expense | $7.84B | $7.39B | $6.51B | $6.50B | $5.69B | $5.53B | $6.02B | $5.89B | $5.47B | $5.17B | |
| SG&A Expense | $9.54B | $9.18B | $8.93B | $8.74B | $9.55B | $9.39B | $9.88B | $9.86B | $10.07B | $9.48B | |
| Operating Income | $6.34B | $7.25B | $6.96B | $10.16B | $8.13B | $14.11B | $3.05B | $4.68B | $5.80B | $6.53B | |
| Interest Expense | $563M | $1.07B | $1.29B | $430M | $368M | $388M | $440M | $435M | $420M | $924M | |
| Interest Income | $394M | $519M | $584M | $205M | $40M | $53M | $141M | $164M | $147M | $68M | |
| Income Tax | $1.04B | $1.20B | $1.02B | $1.91B | $1.56B | $1.81B | $121M | $481M | $1.72B | $1.32B | |
| Net Income | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B | $12.29B | $2.75B | $4.31B | $8.42B | $4.71B | |
| EPS (Basic) | $6.40 | $4.44 | $4.31 | $6.69 | · | $9.82 | $2.24 | $3.45 | $6.70 | $3.66 | |
| EPS (Diluted) | $6.37 | $4.43 | $4.30 | $6.66 | · | $9.77 | $2.23 | $3.43 | $6.64 | $3.63 | |
| Shares (Basic) | 1,220,400,000 | 1,251,400,000 | 1,251,700,000 | 1,251,900,000 | 1,252,500,000 | 1,253,600,000 | 1,249,900,000 | 1,247,100,000 | 1,256,900,000 | 1,286,600,000 | |
| Shares (Diluted) | 1,225,600,000 | 1,256,100,000 | 1,256,400,000 | 1,256,900,000 | 1,256,900,000 | 1,260,100,000 | 1,257,100,000 | 1,255,200,000 | 1,266,800,000 | 1,296,000,000 | |
| EBITDA | $6.34B | $7.25B | $7.88B | $10.66B | $8.13B | $14.14B | $3.12B | $4.68B | $5.80B | · |
Bilans
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $877M | $1.27B | $1.46B | $1.39B | $1.36B | $1.14B | $701M | $661M | $472M | $1.08B | |
| Inventory | $10.21B | $9.43B | $9.67B | $8.96B | $8.71B | $8.35B | $7.99B | $7.48B | $6.82B | $6.90B | |
| Current Assets | $30.95B | $42.59B | $30.67B | $34.11B | · | · | · | · | · | · | |
| PP&E (Net) | $10.05B | $10.09B | $10.16B | $9.87B | $10.03B | $9.37B | $9.72B | $9.65B | $9.58B | $10.02B | |
| Goodwill | $41.30B | $43.38B | $49.40B | $49.89B | $48.06B | $44.36B | $44.52B | $44.23B | $40.26B | $40.29B | |
| Intangibles | $26.26B | $22.63B | $24.32B | $21.64B | $21.41B | $18.34B | $16.51B | $21.89B | $13.08B | $10.88B | |
| Total Assets | $126.81B | $132.80B | $126.46B | $126.72B | $120.24B | $114.41B | $112.63B | $111.41B | $99.81B | $104.68B | |
| Current Liabilities | $28.34B | $29.16B | $24.21B | $23.97B | · | · | · | · | · | · | |
| Stockholders' Equity | $71.38B | $77.51B | $74.04B | $74.78B | $68.68B | $63.11B | $59.06B | $58.88B | $58.07B | $57.55B |
Przepływy pieniężne
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Cash Flow | $10.75B | $9.08B | $10.26B | $10.53B | $10.52B | $7.42B | $7.71B | $5.55B | $7.38B | $7.84B | |
| Investing Cash Flow | $-2.45B | $-4.41B | $-6.20B | $-2.08B | $-7.30B | $3.62B | $-1.18B | $-12.87B | $-2.90B | $-2.51B | |
| Financing Cash Flow | $-8.21B | $-5.76B | $-8.05B | $-5.82B | $-7.06B | $-6.49B | $-4.19B | $3.93B | $-7.90B | $-4.10B |
Rentowność
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ROA | 6.0% | 4.3% | 4.3% | 6.8% | 5.3% | 10.8% | 2.5% | 4.1% | 8.2% | · | |
| ROE | 10.5% | 7.3% | 7.3% | 11.7% | 9.4% | 20.2% | 4.8% | 7.4% | 14.6% | · |
Płynność i wypłacalność
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.1 | 1.5 | · | · | · | · | · | · | · | · | |
| Quick Ratio | 0.0 | 0.0 | · | · | · | · | · | · | · | · | |
| Interest Coverage | 11.3 | 6.8 | 6.0 | 24.2 | 22.1 | 36.3 | 7.0 | 10.7 | 13.8 | · |
Efektywność
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Inventory Turnover | 1.3 | 1.4 | 1.5 | 1.5 | 1.4 | 1.5 | 1.5 | 1.6 | 1.7 | · |
Na akcję
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash Flow / Share | $8.77 | $7.23 | $8.16 | $8.37 | $8.36 | $5.91 | $6.16 | $4.42 | $5.82 | · | |
| EPS (TTM) | $6.37 | $4.43 | $4.30 | $6.66 | · | $9.77 | $2.23 | $3.43 | $6.64 | · |
Wycena (TTM)
| Wskaźnik | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Income TTM | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B | $12.29B | $2.75B | $4.31B | $8.42B | · | |
| P/E | 7.6 | 10.9 | 11.6 | 7.3 | · | 5.0 | 22.5 | 12.7 | 6.5 | · | |
| Earnings Yield | 13.1% | 9.2% | 8.6% | 13.8% | · | 20.1% | 4.4% | 7.9% | 15.4% | · |
Na akcję
| Wskaźnik | Trend | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $6.64 | $3.63 | $3.25 | · | · | · | · | · | · | · | · | · | · | · | · | · |
Wycena (TTM)
| Wskaźnik | Trend | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Income TTM | $8.42B | $4.71B | $4.29B | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| P/E | 6.5 | 11.1 | 13.1 | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Earnings Yield | 15.4% | 9.0% | 7.6% | · | · | · | · | · | · | · | · | · | · | · | · | · |
Najnowszy okres po lewej · wartości null pokazane jako ·
Sprawozdania finansowe Rachunek zysków i strat, bilans, przepływy pieniężne — roczne, ostatnie 5 lat
| Wskaźnik | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Zysk netto | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B |
| Rozwodniony EPS | $6.37 | $4.43 | $4.30 | $6.66 | · |
| Wskaźnik | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Wskaźnik bieżący | 1.1 | 1.5 | · | · | · |
| Wskaźnik Szybkości | 0.0 | 0.0 | · | · | · |
Zbyt mało danych fundamentalnych, aby utworzyć to sprawozdanie.
Właściciele instytucjonalni (13F) 778 emitentów · $8.3B łącznie · Na dzień 30 września 2026
Instytucje, które zgłaszają posiadanie tych akcji w swoich kwartalnych zgłoszeniach SEC Form 13F. Tylko pozycje długie; pojedynczy zgłaszający może pojawić się dwukrotnie dla oddzielnych transz opcji. Duże przeciwstawne pozycje put/call zazwyczaj odzwierciedlają działalność market-makingową lub zabezpieczone zapasy, a nie przekonanie kierunkowe.
| Nowe pozycje | Zamknięte pozycje | Zwiększone | Zmniejszony | Zmiana liczby akcji netto |
|---|---|---|---|---|
| 85 (-25 vs poprzedni kw.) | 99 (-1 vs poprzedni kw.) | 210 (-80 vs poprzedni kw.) | 296 (+77 vs poprzedni kw.) | -12.3M |
Porównano z Q1 2026. Zgłoszenia SEC Form 13F są wymagane w ciągu 45 dni od końca kwartału plus krótki bufor dla spóźnionych zgłoszeń — kwartały mieszczące się jeszcze w tym terminie są pomijane na rzecz ostatniej w pełni zgłoszonej pary.
| Instytucja | Wartość | Akcje | % z śledzonych 13F | Typ |
|---|---|---|---|---|
| Dodge & Cox | $1 198 245 769 | 28 088 274 | 14,52% | Akcje |
| MORGAN STANLEY | $456 569 944 | 10 702 527 | 5,53% | Akcje |
| Fisher Asset Management, LLC | $453 351 578 | 10 627 088 | 5,49% | Akcje |
| BANK OF AMERICA CORP /DE/ | $341 645 673 | 8 008 572 | 4,14% | Akcje |
| Invesco Ltd. | $290 043 700 | 6 798 961 | 3,52% | Akcje |
| JPMORGAN CHASE & CO | $285 495 097 | 6 573 682 | 3,46% | Akcje |
| Mondrian Investment Partners LTD | $235 592 600 | 5 522 564 | 2,86% | Akcje |
| BRANDES INVESTMENT PARTNERS, LP | $176 460 653 | 4 136 417 | 2,14% | Akcje |
| FEDERATED HERMES, INC. | $164 232 553 | 3 849 802 | 1,99% | Akcje |
| Boston Partners | $164 041 530 | 3 844 844 | 1,99% | Akcje |
| MILLENNIUM MANAGEMENT LLC | $159 031 787 | 3 727 890 | 1,93% | Akcje |
| FMR LLC | $156 921 511 | 3 678 422 | 1,90% | Akcje |
| ENVESTNET ASSET MANAGEMENT INC | $145 160 917 | 3 402 765 | 1,76% | Akcje |
| WELLS FARGO & COMPANY/MN | $139 661 128 | 3 273 820 | 1,69% | Akcje |
| RAYMOND JAMES FINANCIAL INC | $137 058 515 | 3 212 810 | 1,66% | Akcje |
| ROYAL BANK OF CANADA | $135 265 000 | 3 170 755 | 1,64% | Akcje |
| GOLDMAN SACHS GROUP INC | $127 755 834 | 2 994 745 | 1,55% | Akcje |
| BARCLAYS PLC | $114 495 258 | 2 683 902 | 1,39% | Akcje |
| BARROW HANLEY MEWHINNEY & STRAUSS LLC | $114 370 308 | 2 680 973 | 1,39% | Akcje |
| Regal Partners Ltd | $113 218 530 | 2 653 974 | 1,37% | Akcje |
| EQUITY INVESTMENT CORP | $111 000 095 | 2 601 971 | 1,35% | Akcje |
| Balyasny Asset Management L.P. | $102 624 602 | 2 405 640 | 1,24% | Akcje |
| AMERICAN CENTURY COMPANIES INC | $94 078 141 | 2 205 301 | 1,14% | Akcje |
| LPL Financial LLC | $90 797 168 | 2 128 391 | 1,10% | Akcje |
| Alyeska Investment Group, L.P. | $90 098 432 | 2 112 012 | 1,09% | Akcje |
| DAVENPORT & Co LLC | $85 787 584 | 2 001 451 | 1,04% | Akcje |
| Vestal Point Capital, LP | $85 320 000 | 2 000 000 | 1,03% | Akcje |
| BlackRock, Inc. | $82 611 179 | 1 936 502 | 1,00% | Akcje |
| CITADEL ADVISORS LLC | $79 015 151 | 1 852 207 | 0,96% | Akcje |
| Connor, Clark & Lunn Investment Management Ltd. | $78 317 745 | 1 835 859 | 0,95% | Akcje |
| VICTORY CAPITAL MANAGEMENT INC | $77 830 111 | 1 824 428 | 0,94% | Akcje |
| UBS Group AG | $72 242 237 | 1 693 442 | 0,88% | Akcje |
| NORTHERN TRUST CORP | $72 110 075 | 1 690 344 | 0,87% | Akcje |
| Capital Research Global Investors | $71 557 841 | 1 677 399 | 0,87% | Akcje |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $60 265 782 | 1 412 700 | 0,73% | Opcja sprzedaży |
| Brandywine Global Investment Management, LLC | $58 179 671 | 1 200 571 | 0,71% | Akcje |
| MANNING & NAPIER ADVISORS LLC | $53 099 690 | 1 222 650 | 0,64% | Akcje |
| AMERIPRISE FINANCIAL INC | $46 693 947 | 1 095 251 | 0,57% | Akcje |
| ARMISTICE CAPITAL, LLC | $45 390 240 | 1 064 000 | 0,55% | Akcje |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $41 145 570 | 964 500 | 0,50% | Opcja kupna |
| VAN ECK ASSOCIATES CORP | $37 413 673 | 877 020 | 0,45% | Akcje |
| Federation des caisses Desjardins du Quebec | $37 253 812 | 873 273 | 0,45% | Akcje |
| Point72 Asset Management, L.P. | $34 984 527 | 820 078 | 0,42% | Akcje |
| CAUSEWAY CAPITAL MANAGEMENT LLC | $34 301 031 | 804 056 | 0,42% | Akcje |
| STIFEL FINANCIAL CORP | $32 925 910 | 771 821 | 0,40% | Akcje |
| FIRST TRUST ADVISORS LP | $32 577 459 | 763 654 | 0,39% | Akcje |
| JANUS HENDERSON GROUP PLC | $30 940 793 | 642 277 | 0,37% | Akcje |
| Newport Trust Company, LLC | $29 705 510 | 696 331 | 0,36% | Akcje |
| TODD ASSET MANAGEMENT LLC | $28 759 321 | 674 143 | 0,35% | Akcje |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $27 204 410 | 637 703 | 0,33% | Akcje |
Aktywiści i właściciele 5%+ 4 akcje
Inwestorzy, którzy złożyli SEC Schedule 13D — posiadanie beneficjentów powyżej 5% z zamiarem wpływania na emitenta (udziały aktywistów, kampanie zarządu, M&A). Każdy wiersz pokazuje najnowszy znany stan pozycji tego zgłaszającego.
| Zgłaszający | Złożono | Udział | Status | Cel | Zgłoszenie |
|---|---|---|---|---|---|
| Sanofi ×3 zgłoszenia | 12 sierpnia 2021 | · | Pierwotne zgłoszenie | M&A / sprzedaż | SEC |
| SANOFI-AVENTIS, GC MERGER CORP. ×3 zgłoszenia | 13 kwietnia 2011 | · | Pierwotne zgłoszenie | M&A / sprzedaż | SEC |
| Niezgłoszona osoba raportująca | 13 stycznia 2004 | · | Pierwotne zgłoszenie | Inwestycja pasywna | SEC |
| Niezgłoszona osoba raportująca | 8 stycznia 2001 | · | Pierwotne zgłoszenie | Inwestycja pasywna | SEC |
Purpose is an automated classification of the filer's own stated purpose (SEC Item 4) — not investment advice. "—" means no clear purpose was stated or the text could not be classified.
Insiderzy spółki 1 insider · 0 dyrektorzy generalni · 0 dyrektorzy
| Insider | Rola | Ostatnia aktywność | Posiadane akcje | Kupna 12m | Sprzedaże 12m | Netto 12m |
|---|---|---|---|---|---|---|
| Sanofi | · | 10 sierpnia 2026 C | 672 788 | 1 | 0 | $5 100 000 |
Insiderzy z zgłoszeń SEC Form 3/4/5; netto = tylko otwarty rynek P/S
Posiadanie ETF-ów Posiadane przez 14 funduszy ETF
Waga odzwierciedla wyłącznie bezpośrednie udziały kapitałowe (N-PORT); fundusze oparte na dźwigni lub instrumentach pochodnych mogą posiadać dodatkowe ekspozycje na swapy, które nie są pokazane.
| Fundusz | Waga | Jednostki | Na dzień | Źródło |
|---|---|---|---|---|
| PID · Invesco Exchange-Traded Fund Trust | 3,05% | 622 913 SH | 1 października 2026 | Dziennie |
| IDVZ · Elevation Series Trust | 3,04% | 138 907 NS | 31 lipca 2026 | N-PORT |
| PAYR · Federated Hermes ETF Trust | 2,91% | 38 585 NS | 31 lipca 2026 | N-PORT |
| DIVD · EA Series Trust | 2,09% | 10 396 NS | 31 lipca 2026 | N-PORT |
| CVGD · Elevation Series Trust | 1,92% | 61 723 NS | 31 lipca 2026 | N-PORT |
| GENW · Spinnaker ETF Series | 1,39% | 1 651 NS | 31 lipca 2026 | N-PORT |
| TIIV · ETF Series Solutions | 0,90% | 6 875 NS | 31 lipca 2026 | N-PORT |
| IBBQ · Invesco Exchange-Traded Fund Trust … | 0,58% | 15 256 SH | 1 października 2026 | Dziennie |
| SPWO · SP Funds Trust | 0,47% | 21 903 NS | 31 lipca 2026 | N-PORT |
| QQQJ · Invesco Exchange-Traded Fund Trust … | 0,45% | 127 313 SH | 1 października 2026 | Dziennie |
| DFAX · Dimensional ETF Trust | 0,00% | 3 669 NS | 31 lipca 2026 | N-PORT |
| DFIC · Dimensional ETF Trust | 0,00% | 776 NS | 31 lipca 2026 | N-PORT |
| DXIV · Dimensional ETF Trust | 0,00% | 8 NS | 31 lipca 2026 | N-PORT |
| DFIV · Dimensional ETF Trust | 0,00% | 218 NS | 31 lipca 2026 | N-PORT |
SNY Konsensus analityków Bycze i niedźwiedzie opinie analityków, 12-miesięczny cel cenowy, potencjał wzrostu
12-miesięczny cel cenowy
9 analityków · 2026-10-02Średnia cel $53.72 +34,6%
Najnowsze wiadomości Najnowsze nagłówki wspominające o tej firmie
SNY Panel Analityków AI — Widoki Bycze i Niedźwiedzie Debata 2026Q2: Claude, Grok, Gemini, ChatGPT na temat perspektyw akcji
Sanofi jest obecnie wyceniane jak stagnująca firma, ale panel widzi potencjał do rewaloryzacji w miarę dojrzewania nowego projektu leków. Gemini i Grok argumentują, że akcje są okazją za 7,2 razy zyski, podczas gdy Claude i ChatGPT ostrzegają, że presja cenowa ze strony regulacji i kurcząca się płynność mogą ograniczyć potencjał wzrostu. Panel zgodził się, że amlitelimab jest kluczowym katalizatorem, chociaż podzielił się opinią, czy obecny stan finansowy firmy zapewnia wystarczającą siatkę bezpieczeństwa dla inwestorów.
Runda 1 — Pierwsze opinie
Sanofi oferuje rzadką okazję do gry wartościowej w dużym farmaceutyku, z rekordowo niską wyceną i rosnącą rentownością, która mogłaby napędzić ostrą rewaloryzację do połowy 2026 r., jeśli projekt leków się powiedzie. Jego TTM P/E wynosi zaledwie 7,25, co oznacza, że inwestorzy płacą grosze za każdy grosz zysku, pomimo stabilnych 20,7% marż netto, które dowodzą utrzymania siły cenowej. ROE wzrosło do 18,8%, sygnalizując, że zarząd wyciska więcej zysku z każdego dolara kapitału własnego niż w poprzednich kwartałach. Pozytywne dane z fazy 3 dla amlitelimabu w atopowym zapaleniu skóry z dnia 28 marca dodają katalizatora o wysokim przekonaniu.
Spadek Sanofi sygnalizuje słabnący impet i potencjalne problemy w przyszłości, spadając niżej bez oznak stabilizacji do 2026Q2. Akcje straciły 12% z 55,44 na początku maja do obecnych 48,61, przy czym wolumen wzrósł w dół, odzwierciedlając realną presję sprzedażową. Wskaźnik bieżący spadł do 1,06, zbliżając się do stresu płynnościowego, który mógłby wymusić trudne wybory, jeśli kapitał obrotowy jeszcze bardziej się skurczy. Płaska kapitalizacja rynkowa wokół 100 miliardów dolarów maskuje stagnację wzrostu wśród konkurentów.
Sanofi jest notowane po wycenie, która zakłada, że firma jest w złym stanie, ale podstawowe wskaźniki sugerują, że dochodzi do poprawy. P/E 7,2 jest o jedną trzecią poniżej mediany dla branży farmaceutycznej, jednak zysk na akcję wzrósł o 26% rok do roku, a ROE wzrosło do 18,8%, sygnalizując prawdziwe dźwignię operacyjną. Zwycięstwo w fazie 3 amlitelimabu w atopowym zapaleniu skóry (ogłoszone 28 marca) otwiera nowy strumień przychodów na dużym rynku immunologicznym. Jeśli rynek przewartościuje te akcje, odzwierciedlając znormalizowane mnożniki farmaceutyczne – powiedzmy od 12 do 14 razy zyski – potencjał wzrostu jest znaczący, nie wymagając heroicznych założeń.
Niska wycena Sanofi może być niska z powodu: firma jest uwięziona w pułapce wolnego wzrostu i wysokiego zadłużenia. Stosunek długu do kapitału własnego wynoszący 29,7% jest zarządzalny, ale rośnie w stosunku do generowania gotówki, a wskaźnik bieżący 1,06 pozostawia prawie zerowy margines błędu, jeśli przepływy pieniężne się zachwieją. Akcje spadły o 8% w ciągu sześciu tygodni pomimo wiadomości o amlitelimabie, co sugeruje, że rynek nie jest przekonany, że projekt leków może zrekompensować wygasające patenty i konkurencję generyczną. Bez dowodów na przyspieszenie wzrostu przychodów – nie tylko zysku na akcję dzięki wykupom – wygląda to na pułapkę wartości, a nie okazję.
Sanofi jest obecnie wyceniane jak stagnująca spółka użyteczności publicznej, pomimo projektu leków, który sugeruje znaczący potencjał wzrostu. Rynek wycenia obecnie firmę na zaledwie 7,24 razy zyski z ostatnich dwunastu miesięcy. Ten niski mnożnik sugeruje, że inwestorzy nie oczekują przyszłego wzrostu, co ignoruje niedawne pozytywne wyniki fazy 3 dla amlitelimabu. Ponadto, firma utrzymuje solidną marżę brutto w wysokości 72,29%. Ta wysoka marża wskazuje, że Sanofi zachowuje znaczącą siłę cenową w swoim podstawowym portfelu leków, zapewniając solidną poduszkę do finansowania badań i rozwoju niezbędnych do wprowadzenia na rynek nowych blockbusterów, takich jak amlitelimab.
Profil płynności firmy się pogarsza, co może ograniczyć jej elastyczność w radzeniu sobie z konkurencyjnymi przeciwnościami w branży farmaceutycznej. Wskaźnik bieżący spadł do 1,06. Oznacza to, że firma ma ledwo wystarczające aktywa krótkoterminowe do pokrycia swoich bieżących zobowiązań, pozostawiając niewielki margines błędu operacyjnego. Dodatkowo, akcje miały trudności ze znalezieniem impetu, oscylując w pobliżu swoich 52-tygodniowych minimów. Ta akcja cenowa sugeruje, że rynek pozostaje sceptyczny wobec zdolności firmy do zrekompensowania wygasających patentów na leki, ograniczając potencjalny wzrost wyceny, niezależnie od niedawnych sukcesów badań klinicznych.
Uważam, że najsilniejszym byczym argumentem dla SNY jest to, że Sanofi jest tanie i ma wyraźny krótko-terminowy katalizator w postaci wyników fazy 3 amlitelimabu. P/E TTM: 7,25. Ten niski mnożnik sugeruje, że rynek nie uwzględnił silnego wzrostu; potencjał wzrostu zależy od odpornych zysków i przekształcenia amlitelimabu w sprzedaż. EPS TTM: 11,20. Ten poziom sygnalizuje solidną rentowność i generowanie gotówki na finansowanie projektów leków i zwroty dla akcjonariuszy. ROE TTM: 18,76%. Wskazuje to na efektywne wykorzystanie kapitału własnego i siłę cenową, wspierając wartość na akcję w scenariuszu stałego wzrostu. Wiadomość: W dniu 28.03.2026 Sanofi zgłosiło pozytywne wyniki fazy 3 dla amlitelimabu, potencjalnego czynnika wzrostu.
Akcje stoją w obliczu ryzyka spadku z powodu obaw o wzrost i potencjalnego niedostarczenia projektu leków. P/E TTM: 7,25. Ten niski mnożnik może odzwierciedlać niepokój związany ze wzrostem; każde pominięcie projektu leków lub konkurencja może jeszcze bardziej skompresować mnożnik. Wskaźnik bieżący: 1,0603. Ta płynność bliska progu rentowności obciąża kapitał obrotowy w trudniejszym otoczeniu makroekonomicznym. Dług/Kapitał własny: 29,69. Wraz ze wzrostem stóp, obsługa długu może ograniczyć przepływy pieniężne i ograniczyć wykupy lub dywidendy.
Runda 2 — Odpowiedzi i Niewypowiedziane
Runda 2 — Odpowiedzi i Niewypowiedziane
Claude, twoje niedźwiedzie twierdzenie, że stosunek długu do kapitału własnego rośnie w stosunku do generowania gotówki, jest błędne, ponieważ faktycznie spadł z 31,8 w zeszłym kwartale do 29,7. Ta redukcja zadłużenia zmniejsza obciążenia odsetkowe i zwiększa elastyczność inwestowania w sukcesy projektów leków, takich jak amlitelimab, zamieniając postrzeganą pułapkę w siłę napędową wzrostu zysków. To wzmacnia powód, dla którego P/E 7,2 wygląda na błędną wycenę, a nie ostrzeżenie.
Muszę odeprzeć interpretację Groka dotyczącą akcji cenowych. Tak, SNY spadło o 12% od szczytu w maju do obecnych 48,61, ale to szum na tle tego, że akcje poruszają się w zakresie od 47 do 51 przez ostatnie osiem tygodni. Grok przedstawia to jako „słabnący impet” i „spadanie niżej”, ale dane o wolumenie mówią inną historię – 12,5 miliona akcji, które przeszły w ręce podczas wyprzedaży 20 czerwca, nie powtórzyło się. To nie jest kapitulacja; to konsolidacja. Prawdziwe pytanie brzmi nie czy akcje spadają, ale czy rynek czeka na rozszerzenie etykiety amlitelimabu lub prognozę przychodów, zanim przewartościuje. To kwestia czasu, a nie impetu.
Claude, twoje skupienie na wskaźniku długu do kapitału własnego jako głównym przeciwniku dla Sanofi pomija szerszy kontekst ich efektywności kapitałowej. Wskaźnik długu do kapitału własnego wynoszący 29,69 jest w rzeczywistości dość konserwatywny dla giganta farmaceutycznego z tym poziomem przepływów pieniężnych. Oznacza to, że firma nie jest nadmiernie zależna od pożyczonych pieniędzy do finansowania swojej działalności lub rozwoju projektu leków. Chociaż martwisz się o pułapkę zadłużenia, widzę bilans, który jest faktycznie dobrze przygotowany do agresywnej komercjalizacji przełomu amlitelimabu bez konieczności zaciągania niebezpiecznego poziomu nowego długu.
Claude, twój argument o rewaloryzacji do wyższego mnożnika zależy od tego, czy AMLI przyniesie trwałe przychody; uważam, że to duże warunkowe. P/E TTM wynosi 7,25. Sugeruje to, że rynek już wycenia Sanofi jako wolno rosnącego gracza, a każdy znaczący wzrost będzie zależał od tego, czy AMLI faktycznie przełoży się na przychody i czy zmaterializuje się ryzyko projektu leków, a nie od nadziei lub jednorazowego wykupu.
Runda 3 — Ostateczne Odpowiedzi
Runda 3 — Ostateczne Odpowiedzi
Gemini, w pełni zgadzam się z tobą co do długu do kapitału własnego – twierdzenie Claude'a, że rośnie w stosunku do generowania gotówki, nie zgadza się z danymi. Spadł z 31,8 w 2025Q3 do obecnych 29,7. Niższe zadłużenie zmniejsza wydatki na odsetki, dając Sanofi większą siłę do komercjalizacji amlitelimabu i utrzymania wysokiego ROE bez ryzyka rozwodnienia. To nie jest pułapka; to siła napędowa dla zysków w 2026 roku.
Chcę odnieść się do sposobu, w jaki Gemini przedstawił wskaźnik długu do kapitału własnego. Gemini, masz rację, że 29,7% jest konserwatywne w wartościach bezwzględnych, ale pomijasz kierunek. Dług do kapitału własnego spadł z 31,8% w zeszłym kwartale, co Grok słusznie zauważył – to jest redukcja zadłużenia, i myliłem się, nazywając to pułapką. Ale oto, czego ani ty, ani Gemini nie uwzględniliście: wskaźnik bieżący spadł z 1,27 do 1,06 w tym samym okresie. To nie jest tylko zacieśnianie; to 17% kompresja poduszki kapitału obrotowego, podczas gdy firma rzekomo jest w fazie wzrostu. Jeśli amlitelimab wymaga początkowych wydatków na komercjalizację przed napływem przychodów, Sanofi może napotkać kryzys czasowy przepływów pieniężnych pod koniec 2026 roku. To jest prawdziwe ryzyko płynności, a nie samo zadłużenie.
Chcę poszerzyć perspektywę, aby uwzględnić reżim makro, w szczególności siłę USD, którą Claude i Grok przeoczyli. Sanofi jest francuską firmą raportującą w euro, ale notowaną jako ADS w Nowym Jorku, co oznacza, że silny dolar działa jako strukturalna przeszkoda dla ich przetłumaczonych zysków. Przy marży zysku netto w wysokości 20,66%, każde dalsze umocnienie zielonego dolara mechanicznie obniży wynik netto dla inwestorów z USA. Nawet jeśli projekt leków się powiedzie, walutowy wiatr przeciwny działa obecnie przeciwko nam, co wyjaśnia, dlaczego akcje poruszają się w ograniczonym zakresie pomimo pozytywnych danych klinicznych.
Uważam, że największym czynnikiem wpływającym na SNY do 2026Q2 są regulacje i polityka makro, a nie tylko rozmowy o projekcie leków z amlitelimabu. Grok, twoje skupienie na wycenie jest użyteczne, ale P/E około 7,3 sygnalizuje, że rynek nie wycenia wzrostu, a zmiany polityki mogą przewartościować akcje. Spójrz na negocjacje cenowe w USA w ramach Inflation Reduction Act rozpoczynające się w 2026 r. i ceny referencyjne w UE; te polityki mogą ograniczyć marże na głównych franczyzach, nawet jeśli AMLI zostanie zatwierdzony, więc potencjał wzrostu akcji zależy od jasności polityki w takim samym stopniu, jak od nauki.
Prognozy cenowe
| Model | Cel 3M | Cel 6M | Uzasadnienie |
|---|---|---|---|
| Grok | $55.00 | $62.00 | Widzę, jak rekordowo niska wycena Sanofi zbliża się do wyceny konkurentów farmaceutycznych, ponieważ amlitelimab zmniejsza ryzyko, a redukcja zadłużenia uwalnia gotówkę na wzrost. Moim kluczowym katalizatorem jest publikacja wyników za Q2 2026 pod koniec lipca, gdzie Sanofi powinno określić potencjał sprzedaży amlitelimabu i wydatki na komercjalizację. Największym ryzykiem są kontrole cenowe wynikające z Inflation Reduction Act, które mogą uderzyć w kluczowe franczyzy od połowy 2026 r., zmniejszając marże, jak zaznaczył ChatGPT. Rewaloryzacja P/E do 10x zysków TTM – sygnalizująca, że rynek przypisuje projektowi leków kompensację strat patentowych – oznacza wkrótce ponad 60 dolarów, uzasadniając mój zakup z obecnego zamknięcia 48,61. |
| Claude | $54.50 | $58.75 | Sanofi jest przewartościowywane z dna wyceny do wartości godziwej, ponieważ rynek przyswaja, że redukcja zadłużenia i rosnące ROE sygnalizują prawdziwe uzdrowienie operacyjne, a nie inżynierię finansową. Jedynym katalizatorem, który porusza te akcje, jest harmonogram rozszerzenia etykiety amlitelimabu — jeśli Sanofi poda prognozę premiery w 2026 r. i wczesne szacunki szczytowej sprzedaży w wynikach za Q2, rynek przewartościuje z 7,2x do 10–11x zysków, co oznacza rewaloryzację o 40%. Ryzykiem jest to, że negocjacje cenowe IRA lub ceny referencyjne UE ograniczą marże szybciej, niż amlitelimab zrekompensuje straty wynikające z przepaści patentowej, ponownie obniżając mnożnik. Przy 7,2 razy zyski z ostatnich dwunastu miesięcy wynoszące 11,20, rynek wycenia zerowy wzrost; nawet 3% wzrost organiczny uzasadnia 10x, co jest warte 56 dolarów za akcję z obecnych 52,32. |
| Gemini | $54.50 | $58.00 | Wierzę, że Sanofi jest obecnie błędnie wyceniane jako historia terminalnego spadku, a rynek ostatecznie nagrodzi jego redukcję zadłużenia i wyraźny postęp w projekcie leków skromną ekspansją wyceny. Głównym katalizatorem mojego 6-miesięcznego celu jest publikacja wyników za Q3 2026, gdzie spodziewam się, że zarząd przedstawi konkretne prognozy przychodów dla komercyjnego wdrożenia amlitelimabu. Głównym ryzykiem pozostają niekorzystne dostosowania cen regulacyjnych na rynku amerykańskim, które mogą skompresować marże. Obecne P/E firmy wynoszące 7,25 jest niezwykle niskie, co oznacza, że rynek płaci prawie nic za przyszły wzrost, co zapewnia znaczące dno dla ceny akcji, jeśli te sukcesy kliniczne przełożą się na faktyczne przepływy pieniężne. |
| Chatgpt | $56.00 | $64.00 | Uważam, że SNY może stopniowo rosnąć, ponieważ amlitelimab przynosi przychody, a akcje zaczną się rewaloryzować z taniej bazy. Katalizator: trwałe realizowanie przychodów z AMLI i pozytywna aktualizacja prognoz związana z bliską komercjalizacją. Ryzyko: przeszkody polityczne wynikające z negocjacji cenowych w USA w ramach IRA i cen w UE, które mogą ograniczyć marże. Przy obecnych 52,32, droga do 56 w 3 miesiące i 64 w 6 miesięcy oznaczałaby skromną rewaloryzację z powodu wzrostu AMLI. |
Sygnały transakcyjne Ostatnie sygnały kupna/sprzedaży z ceną wejścia i wskaźnikiem ryzyka/zysku
Obecnie brak otwartego sygnału — żadna karta nie jest wypełniona, i to jest uczciwe.
Moje wskaźniki Twoja osobista lista obserwowanych — wybrane wiersze z Pełnych Fundamentów
Wybierz wskaźniki, które są dla Ciebie ważne — kliknij + obok dowolnego wiersza w sekcji Pełne dane fundamentalne powyżej.
Twój wybór został zapisany i będzie Ci towarzyszył we wszystkich tickerach.