DASH DoorDash, Inc. - Common Stock
NASDAQ · Hotels, Restaurants & Leisure · Ver em SEC EDGAR ↗ fechar Out 2, 2026 10-K/10-Q Ago 5, 2026DASH Instantâneo da Ação Preço, capitalização de mercado, P/E, EPS, ROE, dívida/patrimônio, intervalo de 52 semanas
DASH Gráfico de Preço da Ação OHLCV diário com indicadores técnicos — panorâmica, zoom e personalize sua visualização
A granularidade da barra se adapta ao período selecionado — passe o mouse sobre o gráfico para ver a abertura/máxima/mínima/fechamento de uma barra.
Sobre DoorDash, Inc. - Common Stock Visão geral da empresa da Wikipedia
DoorDash, Inc. is an American company operating online food ordering and food delivery. It trades under the symbol DASH. With a 56% market share, DoorDash is the largest food delivery platform in the United States. It also has a 60% market share in the convenience delivery category. As of December 31, 2020, the platform was used by 450,000 merchants, 20 million consumers, and had over one million delivery couriers.
Founded by Tony Xu, Andy Fang, Stanley Tang and Evan Moore, DoorDash made its debut on the Fortune 500 list in 2024, ranking No. 443.
DoorDash has been sued for or held legally liable for withholding tips, reducing tip transparency, antitrust price manipulation, listing restaurants without permission, misclassifying workers, withholding sick time, and illegally selling personal data.
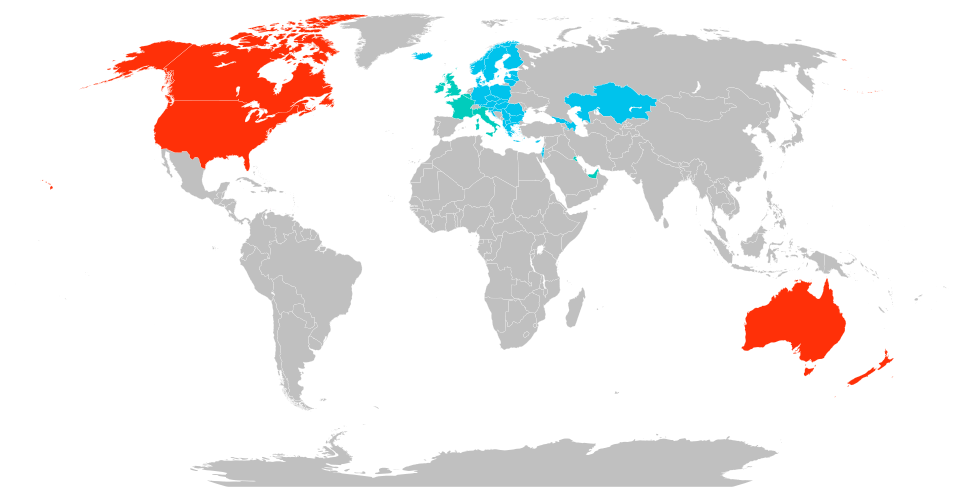
As of April 2026, DoorDash operates in the United States (including Puerto Rico), Canada, Mexico, and Australia. Through its subsidiaries Deliveroo and Wolt, the company also operates across Europe, as well as in Azerbaijan, Georgia, Israel, Kazakhstan, Kuwait, and the United Arab Emirates.
History
In January 2013, Stanford University students Tony Xu, Stanley Tang, Andy Fang and Evan Moore launched PaloAltoDelivery.com in Palo Alto, California. In the summer of 2013, it received US$120,000 in seed money from Y Combinator in exchange for a 7% stake. It incorporated as DoorDash in June 2013.
DoorDash's first partnership with a fast food burger restaurant chain was in April 2016, when it partnered with CKE Restaurants, parent company of Carl's Jr. and Hardee's, for food delivery.
In December 2017, DoorDash announced its partnership with Wendy's for delivery from its restaurants.
In December 2018, DoorDash overtook Uber Eats to hold the second position in total US food delivery sales, behind GrubHub. By March 2019, it had exceeded GrubHub in total sales, at 27.6% of the on-demand delivery market. By early 2019, DoorDash was the largest food delivery provider in the U.S., as measured by consumer spending.
In October 2019, DoorDash opened its first ghost kitchen, DoorDash Kitchen, in Redwood City, California, with four restaurants operating at the location.
By June 2020, DoorDash had raised more than $2.5 billion over several financing rounds from investors including Y Combinator, Charles River Ventures, SV Angel, Khosla Ventures, Sequoia Capital, SoftBank Group, GIC, and Kleiner Perkins. DoorDash announced a partnership with KFC in September 2020, followed by Taco Bell in October 2020.
In November 2020, DoorDash announced the opening of its first physical restaurant location, partnering up with Bay Area restaurant Burma Bites to offer delivery and pick-up orders. In December 2020, it became a public company via an initial public offering, raising $3.37 billion. In November 2021, DoorDash acquired Finland's Wolt for €7bn.
In August 2022, DoorDash announced it would end its partnership with Walmart in September, ending the companies' cooperation agreement from 2018. In November 2022, DoorDash announced plans to lay off 1,250 corporate employees, or about six percent of its workforce, to rein in expenses.
In June 2023, DoorDash announced it would give its drivers the option of earning an hourly minimum wage instead of being paid per delivery. However, drivers are only paid hourly when on an active delivery.
In September 2023, the company transferred its stock listing from the New York Stock Exchange to the Nasdaq. On December 18, 2023, DoorDash was added to the Nasdaq-100 index.
In March 2025, DoorDash announced a partnership with Klarna, a Buy Now, Pay Later (BNPL) service, letting customers schedule small payments over a set period of time. DoorDash received widespread criticism from this decision, including internet mockery, given concerns about the increase of household debt in America.
In 2025, DoorDash acquired the UK-based delivery service Deliveroo for $3.88 billion. The combined company operates in 40 countries and serves 50 million users monthly.
In September 2025, DoorDash and Ace Hardware (the largest hardware cooperative) announced their partnership to offer delivery for home use products from over 4,000 Ace locations.
In June 2026, the NJ Transit Meadowlands Line was renamed to the "Doordash Meadowlands Rail Line" through June 2027, as part of a new partnership with Doordash.
NYC Mayor Zohran Mamdani announced a record $131.5 million settlement with DoorDash on September 22, 2026, resolving what the city called systematic violations of its delivery worker laws that affected about 260,000 workers. DoorDash said the underpayment was a mistake, and it had also spent $1.4m last year trying to stop Mamdani from being elected.
Lawsuits against DoorDash
2017 class-action lawsuit for misclassifying workers
In 2017, a class-action lawsuit was filed against DoorDash for allegedly misclassifying delivery drivers in California and Massachusetts as independent contractors. In 2022, a tentative settlement was reached in which DoorDash would pay $100 million total, with $61 million going to over 900,000 drivers, paying out just over $130 per driver, and $28 million for the lawyers. Gizmodo criticized the settlement, noting that the $413 million that DoorDash CEO Tony Xu received the previous year was one of the largest CEO compensation packages of all time.
2019 data breach lawsuit
On May 4, 2019, DoorDash confirmed 4.9 million customers, delivery workers and merchants had sensitive information stolen via a data breach. Those who joined the platform after April 5, 2018, were unaffected by the breach. A class-action lawsuit for the breach was filed against DoorDash in October 2019.
Withholding of tips and subsequent class-action lawsuits
In July 2019, the company's tipping policy was criticized by The New York Times, and later The Verge and Vox and Gothamist. Drivers receive a guaranteed minimum per order that is paid by DoorDash by default. When a customer added a tip, instead of going directly to the driver, it first went to the company to cover the guaranteed minimum. Drivers then only directly received the part of the tip that exceeded the guaranteed minimum per order.
In January 2020, it was reported that DoorDash had lied about skimming tips from its drivers, causing them to earn an average of $1.45 an hour after expenses, and that after the company had allegedly overhauled its tipping system, DoorDash was still manipulating per-delivery payouts at the expense of drivers.
A DoorDash customer filed a class action lawsuit against the company for its "materially false and misleading" tipping policy. The case was referred to arbitration in August 2020. Under pressure, the company revised its policy. The company settled a lawsuit with District of Columbia Attorney General Karl Racine for $2.5 million, with funds going to deliverers, the government, and to charity.
2021 driver strike for tip transparency
In July 2021, DoorDash drivers went on strike to protest lack of tip transparency and to ask for higher pay. At the time of the strike, and, as of June 2022, DoorDash did not allow drivers to see the full tip amounts prior to accepting a delivery in the app. If customers tip over a set amount for the order total, Doordash hides a portion of the tip until the delivery is complete. The strike occurred after DoorDash rewrote its code to cut off access to Para, a third-party app that drivers had been using to see the full tip amounts.
2025 class-action lawsuit settlement
In 2025, DoorDash agreed to pay around $17 million for "misleading both consumers and delivery workers" with tips being docked from drivers' pay instead of directly going to drivers.
2020 antitrust litigation
In April 2020, in the case of Davitashvili v. GrubHub Inc. DoorDash, Grubhub, Postmates, and Uber Eats were accused of monopolistic power by only listing restaurants on its apps if the restaurant owners signed contracts which include clauses that require prices be the same for dine-in customers as for customers receiving delivery. The plaintiffs stated that this arrangement increases the cost for dine-in customers, as they are required to subsidize the cost of delivery; and that the apps charge "exorbitant" fees, which range from 13% to 40% of revenue, while the average restaurant's profit ranges from 3% to 9% of revenue. The lawsuit seeks treble damages, including for overcharges, since April 14, 2016, for dine-in and delivery customers in the United States at restaurants using the defendants' delivery apps. Although several preliminary documents in the case have now been filed, a trial date has not yet been set.
Litigation for illegal unauthorized restaurant listing
In May 2021, DoorDash was criticized for unauthorized listings of restaurants who had not given permission to appear on the app. The company was sued by Lona's Lil Eats in St. Louis, with the lawsuit claiming that DoorDash had listed them without permission, then prevented any orders to the restaurant from going through and redirecting customers to other restaurants instead, because Lona's was "too far away," when in reality it had not paid DoorDash a fee for listing. This aspect of DoorDash's business practice is illegal in California.
2021 lawsuit by the city of Chicago
In August 2021, the city of Chicago sued DoorDash and GrubHub. According to Chicago mayor Lori Lightfoot, the companies broke the law by using "unfair and deceptive tactics to take advantage of restaurants and consumers who were struggling to stay afloat during the COVID-19 pandemic." DoorDash and GrubHub denied the suit's merits.
2023 class-action lawsuit
DoorDash has been accused of charging users of iPhone more than users on the Android platform. User testing claimed to show several instances of various fees and delivery charges being higher when using an Apple device. DoorDash denied these allegations in response to the ongoing US$1 billion class-action suit.
2023 lawsuit by the city of Seattle
In August 2023, DoorDash was obligated to pay its drivers and the city of Seattle a total of $1.6 million. It was found that the platform made it difficult for users to request paid time off. DoorDash is to pay $1.1 million towards safe and sick time credits, $500k directly to drivers and an additional $8,500 in city fees.
2024 privacy lawsuit by the state of California
In February 2024, after being found to have illegally sold personal data, DoorDash was obligated to pay a $375,000 civil penalty as well as to begin complying with privacy laws it had been shirking, namely CCPA and CalOPPA.
Markets
DoorDash began expanding into international markets in 2015, launching in Toronto, Canada. The company started operating in markets outside North America in 2019, officially launching in Melbourne, Australia, in September and later expanding further into the country. In 2021, the company expanded its service area to Sendai, Japan in June and Stuttgart, Germany, in November. In June 2022, the company expanded into the Wellington Region of New Zealand.
The company expanded its service offerings in 2020, adding grocery delivery initially in California and the Midwest in August 2020. DoorDash expanded the service offerings in 2021 to include DoubleDash, which allows for orders from multiple merchants, and alcohol delivery in 20 U.S. states, Washington, D.C., Canada, and Australia.
Acquisitions
In August 2019, the company acquired Scotty Labs, a tele-operations startup company that focuses on self-driving and remote-controlled vehicle technology. In October 2019, DoorDash acquired Caviar, a service specializing in food delivery from upscale urban-area restaurants that typically do not offer delivery, from Square, Inc. for $410 million. On February 8, 2021, DoorDash announced its acquisition of Chowbotics, a robotics company known for its salad-making robot. The companies did not disclose the terms of the deal, but Chowbotics was valued at $46 million in 2018. On November 9, 2021, DoorDash announced its acquisition of the Finnish technology company Wolt for over $8.1 billion. In March 2022, DoorDash announced its acquisition of Bbot, startup that developed digital ordering and payment solutions for restaurants and hospitality venues.
In April 2025, the company made an initial offer to acquire Deliveroo, a UK-based food delivery company, for £2.7 billion($3.6 billion). In May 2025, DoorDash announced it had acquired Deliveroo for $3.9 billion. In May 2025, DoorDash announced the $1.2 billion all-cash acquisition of restaurant booking platform SevenRooms.
Philanthropy
In 2018, DoorDash launched Project DASH, a partnership with local food security organizations to deliver donations to those in need. By August 2019, the program had expanded to 25 cities in the United States and Canada and had delivered more than one million pounds of food. As of September 2021, Project DASH operated in more than 900 cities and had delivered more than 15 million meals.
DoorDash partnered with the National Urban League in 2020 as part of its Main Street Strong program, pledging $200 million over five years to support restaurants and drivers during the COVID-19 pandemic, $12 million of which was allotted to assisting drivers of color in building job skills and financial literacy.
In 2022, DoorDash partnered with Meals on Wheels to help deliver food to senior citizens.
== Business trend ==
Fonte: Wikipedia (Inglês), CC BY-SA 4.0 · Ver na Wikipedia ↗
Desempenho de 10 Anos Tendências de receita, lucro líquido, margens e EPS
Avaliação Rácios P/E, P/S, P/B, EV/EBITDA — a ação está cara ou barata?
| Métrica | Tendência de 5 anos | DASH | média 5A | Mediana de Pares | Veredito |
|---|---|---|---|---|---|
| P/E (TTM) | 98.5média 5A ≈98.9 | ≈98.9 | 26.4 | Sobreavaliado | |
| P/S (TTM) | 5.2média 5A ≈6.2 | ≈6.2 | 2.4 | Sobreavaliado | |
| P/B (MRQ) | 8.3média 5A ≈7.2 | ≈7.2 | 8.1 | Valor justo | |
| Preço / FCF (TTM) | 31.6média 5A ≈63.0 | ≈63.0 | · | · | |
| Preço / Fluxo de Caixa (TTM) | 29.0média 5A ≈45.9 | ≈45.9 | 16.6 | Sobreavaliado | |
| Preço / Valor Patrimonial Tangível (MRQ) | 10.4média 5A ≈17.2 | ≈17.2 | · | · |
A mediana dos pares é calculada em uma base padronizada por métrica e pode não corresponder sempre à base TTM/MRQ mostrada para esta ação.
Lucratividade Margens bruta, operacional e líquida; ROE, ROA, ROIC
| Métrica | Tendência de 5 anos | DASH | média 5A | Mediana de Pares | Veredito |
|---|---|---|---|---|---|
| Margem Operacional (TTM) | 4.5%média 5A ≈-5.6% | ≈-5.6% | 13.8% | Fraco | |
| Margem EBITDA (TTM) | 10.8%média 5A ≈-0.55% | ≈-0.55% | 17.4% | Fraco | |
| Margem de Impostos Pré-Tributação (TTM) | 5.5%média 5A ≈-5.7% | ≈-5.7% | 14.7% | Fraco | |
| Margem de Lucro Líquido (TTM) | 5.3%média 5A ≈-5.8% | ≈-5.8% | 11.3% | Fraco | |
| ROA (TTM) | 4.6%média 5A ≈-7.0% | ≈-7.0% | 10.9% | Fraco | |
| ROE (TTM) | 8.9%média 5A ≈-9.2% | ≈-9.2% | 10.2% | Em linha |
Saúde financeira Dívida, liquidez, solvência — força do balanço patrimonial
| Métrica | Tendência de 5 anos | DASH | média 5A | Mediana de Pares | Veredito |
|---|---|---|---|---|---|
| Índice de liquidez corrente (MRQ) | 1.4média 5A ≈1.9 | ≈1.9 | 0.9 | Liquidez forte |
Crescimento Crescimento da receita, EPS e lucro líquido: YoY, CAGR 3 anos, CAGR 5 anos
| Métrica | Tendência de 5 anos | DASH | média 5A | Mediana de Pares | Veredito |
|---|---|---|---|---|---|
| Revenue YoY (Receita Ano a Ano) | 27.9%média 5A ≈37.5% | ≈37.5% | · | · | |
| Revenue CAGR 3Y (CAGR Receita 3A) | 27.7%média 5A ≈33.9% | ≈33.9% | · | · | |
| Revenue CAGR 5Y (CAGR Receita 5A) | 36.6% | · | · | · | |
| EPS YoY | 634.5% | · | · | · | |
| Net Income YoY (Lucro Líquido Ano a Ano) | 660.2% | · | · | · |
Eficiência de Capital Giro de ativos, giro de estoques, giro de contas a receber
| Métrica | Tendência de 5 anos | DASH | média 5A | Mediana de Pares | Veredito |
|---|---|---|---|---|---|
| Revenue / Employee (Receita anual ÷ funcionários (número de funcionários reportado, yfinance). Derivado — não é um conceito SEC-XBRL armazenado.) | ≈$436.8K | · | · | · |
valor · ≈ média 5A · mediana do setor · veredicto relativo à mediana
Histórico de Lucros EPS real vs. estimativa, surpresa %, taxa de acerto, próxima data de resultados
| Período | Relatório | EPS Actual | EPS est. | Surpresa |
|---|---|---|---|---|
| 30 de Junho de 2026 | Ago 4, 2026 | $0.46 | $0.47 | -1.2% |
| 31 de Março de 2026 | $0.42 | $0.37 | 13.0% | |
| 31 de Dezembro de 2025 | $0.48 | $0.60 | -19.7% | |
| 30 de Setembro de 2025 | $0.55 | $0.70 | -22.0% | |
| 30 de Junho de 2025 | $0.65 | $0.45 | 44.8% | |
| 31 de Março de 2025 | $0.44 | $0.40 | 10.8% |
Fundamentos Completos Todas as métricas por ano — demonstração de resultados, balanço patrimonial, fluxo de caixa
Demonstração de Resultados
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Revenue | $13.72B | $10.72B | $8.63B | $6.58B | $4.89B | $2.89B | $885M | |
| R&D Expense | $1.43B | $1.17B | $1.00B | $829M | $430M | $321M | $107M | |
| SG&A Expense | $1.60B | $1.45B | $1.24B | $1.15B | $797M | $556M | $245M | |
| Operating Expenses | $12.99B | $10.76B | $9.21B | $7.71B | $5.34B | $3.32B | $1.50B | |
| Operating Income | $723M | $-38M | $-579M | $-1.12B | $-452M | $-436M | $-616M | |
| Interest Expense | · | · | · | $2M | $14M | $32M | $0 | |
| Other Non-op | $5M | $-5M | $-107M | $-305M | $0 | $3M | $-68M | |
| Pretax Income | $939M | $156M | $-534M | $-1.40B | $-463M | $-458M | $-666M | |
| Income Tax | $7M | $39M | $31M | $-31M | $5M | $3M | $1M | |
| Net Income | $935M | $123M | $-558M | $-1.36B | $-468M | $-461M | $-667M | |
| EPS (Basic) | $2.19 | $0.30 | $-1.42 | $-3.68 | $-1.39 | $-7.39 | $-15.44 | |
| EPS (Diluted) | $2.13 | $0.29 | $-1.42 | $-3.68 | $-1.39 | $-7.39 | $-15.44 | |
| Shares (Basic) | 427,043,000 | 411,551,000 | 392,948,000 | 371,413,000 | 336,847,000 | 62,390,000 | 43,252,000 | |
| Shares (Diluted) | 439,686,000 | 430,242,000 | 392,948,000 | 371,413,000 | 336,847,000 | 62,390,000 | 43,252,000 | |
| EBITDA | $1.47B | $523M | $-70M | $-755M | $-296M | $-316M | · |
Balanço Patrimonial
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $4.38B | $4.02B | $2.66B | $1.98B | $2.50B | $4.34B | $257M | |
| Receivables | $1.11B | $732M | $533M | $400M | $349M | $291M | $58M | |
| Prepaid Expense | $1.17B | $687M | $525M | $358M | $139M | $221M | $125M | |
| Other Current Assets | $397M | $253M | $146M | · | · | · | · | |
| Current Assets | $8.64B | $7.39B | $5.60B | $4.72B | $4.57B | $5.52B | $998M | |
| Goodwill | $5.52B | $2.31B | $2.43B | $2.37B | $316M | $316M | $306M | |
| Intangibles | $2.26B | $510M | $659M | $765M | $61M | $74M | $103M | |
| Other Non-current Assets | $896M | $632M | $420M | $129M | $68M | $33M | $28M | |
| Total Assets | $19.66B | $12.85B | $10.84B | $9.79B | $6.81B | $6.35B | $1.73B | |
| Accounts Payable | $397M | $321M | $216M | $157M | $161M | $80M | $20M | |
| Accrued Liabilities | $5.64B | $4.05B | $3.13B | $2.33B | $1.57B | $943M | $345M | |
| Current Liabilities | $6.15B | $4.44B | $3.41B | $2.54B | $1.76B | $1.40B | $382M | |
| Capital Leases | $461M | $468M | $454M | $456M | $373M | $238M | $167M | |
| Other Non-current Liabilities | $281M | $129M | $162M | $21M | $9M | $13M | $1M | |
| Total Liabilities | $9.61B | $5.04B | $4.03B | $3.02B | $2.14B | $1.65B | $550M | |
| Common Stock | $0 | $0 | $0 | $0 | $0 | $0 | $0 | |
| Paid-in Capital | $14.09B | $13.16B | $11.89B | $10.63B | $6.75B | $6.31B | $70M | |
| Retained Earnings | $-4.32B | $-5.25B | $-5.15B | $-3.85B | $-2.08B | $-1.61B | $-1.15B | |
| AOCI | $261M | $-107M | $73M | $-33M | $-4M | $0 | · | |
| Stockholders' Equity | $10.03B | $7.80B | $6.81B | $6.75B | $4.67B | $4.70B | $-1.08B | |
| Liabilities + Equity | $19.66B | $12.85B | $10.84B | $9.79B | $6.81B | $6.35B | $1.73B | |
| Shares Outstanding | 434,247,000 | 419,677,000 | 403,228,000 | 391,471,000 | 346,512,000 | 318,503,000 | 43,937,000 |
Fluxo de Caixa
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| D&A | $747M | $561M | $509M | $369M | $156M | $120M | $32M | |
| Stock-based Comp | $1.05B | $1.10B | $1.09B | $889M | $486M | $322M | $18M | |
| Deferred Tax | $-37M | $1M | $-1M | $-35M | $1M | $0 | · | |
| Amort. of Intangibles | $212M | $125M | $127M | $99M | $13M | $51M | $7M | |
| Restructuring | $2M | $0 | $2M | $92M | $0 | $0 | · | |
| Other Non-cash | $-265M | $348M | $635M | $509M | $518M | $271M | · | |
| Operating Cash Flow | $2.43B | $2.13B | $1.67B | $367M | $692M | $252M | $-467M | |
| CapEx | $257M | $104M | $123M | $176M | $129M | $106M | $78M | |
| Investing Cash Flow | $-4.39B | $-444M | $-342M | $-300M | $-2.05B | $-192M | $-570M | |
| Stock Repurchased | $0 | $224M | $750M | $400M | $0 | $0 | $0 | |
| Net Stock Activity | $0 | $-224M | $-750M | $-400M | · | $0 | · | |
| Financing Cash Flow | $2.36B | $-204M | $-752M | $-375M | $-483M | $4.00B | $1.11B | |
| Net Change in Cash | $460M | $1.45B | $584M | $-318M | $-1.84B | $4.06B | $72M | |
| Free Cash Flow | $2.17B | $2.03B | $1.55B | $191M | $563M | $146M | · | |
| Levered FCF | · | · | · | $189M | $549M | $114M | · |
Lucratividade
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Operating Margin | 5.3% | -0.35% | -6.7% | -17.1% | -9.2% | -15.1% | · | |
| Net Margin | 6.8% | 1.1% | -6.5% | -20.7% | -9.6% | -16.0% | · | |
| Pretax Margin | 6.9% | 1.5% | -6.2% | -21.2% | -9.5% | -15.9% | · | |
| EBITDA Margin | 10.7% | 4.9% | -0.81% | -11.5% | -6.1% | -10.9% | · | |
| ROA | · | 1.0% | -5.4% | -16.4% | -7.1% | -11.4% | · | |
| ROE | · | 1.6% | -8.3% | -20.1% | -10.0% | -26.4% | · | |
| ROIC | · | -0.37% | -9.0% | -16.3% | -9.8% | -9.3% | · |
Liquidez e Solvência
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Current Ratio | · | 1.7 | 1.6 | 1.9 | 2.6 | 3.9 | · | |
| Quick Ratio | · | 1.1 | 0.9 | 0.9 | 1.6 | 3.3 | · | |
| Interest Coverage | · | · | · | -562.0 | -32.3 | -13.6 | · |
Eficiência
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Asset Turnover | · | 0.9 | 0.8 | 0.8 | 0.7 | 0.7 | · | |
| Receivables Turnover | · | 17.0 | 18.5 | 17.6 | 15.3 | 16.5 | · |
Por Ação
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Book Value / Share | · | $18.59 | $16.88 | $17.25 | $13.47 | $14.76 | · | |
| Revenue / Share | $31.20 | $24.92 | $21.97 | $17.72 | $14.51 | · | · | |
| Cash Flow / Share | $5.53 | $4.96 | $4.26 | $0.99 | $2.05 | · | · | |
| Cash / Share | · | $9.58 | $6.59 | $5.05 | $7.23 | $13.64 | · | |
| EPS (TTM) | $2.13 | $0.29 | $-1.42 | $-3.68 | $-1.39 | $-7.39 | · |
Taxas de Crescimento
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Revenue YoY | 27.9% | 24.2% | 31.2% | 34.7% | 69.4% | · | · | |
| Revenue CAGR 3Y | 27.7% | 29.9% | 44.1% | · | · | · | · | |
| Revenue CAGR 5Y | 36.6% | · | · | · | · | · | · | |
| EPS YoY | 634.5% | · | · | · | · | · | · | |
| Net Income YoY | 660.2% | · | · | · | · | · | · |
Avaliação (TTM)
| Métrica | Tendência | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 |
|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $13.72B | $10.72B | $8.63B | $6.58B | $4.89B | $2.89B | · | |
| Net Income TTM | $935M | $123M | $-558M | $-1.36B | $-468M | $-461M | · | |
| Market Cap | · | $70.40B | $39.88B | $19.11B | $51.60B | $45.47B | · | |
| P/E | 106.3 | 578.4 | -69.6 | -13.3 | -107.1 | -19.3 | · | |
| P/S | · | 6.6 | 4.6 | 2.9 | 10.6 | 15.8 | · | |
| P/B | · | 9.0 | 5.9 | 2.8 | 11.1 | 9.7 | · | |
| P / Tangible Book | 43.6 | 14.1 | 10.7 | 5.3 | 12.0 | 10.5 | · | |
| P / Cash Flow | · | 33.0 | 23.8 | 52.1 | 74.6 | 180.4 | · | |
| P / FCF | · | 34.7 | 25.7 | 100.1 | 91.6 | 311.4 | · | |
| Earnings Yield | 0.94% | 0.17% | -1.4% | -7.5% | -0.93% | -5.2% | · |
Demonstração de Resultados
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $4.45B | $4.04B | $3.96B | $3.45B | $3.28B | $3.03B | $2.87B | $2.71B | $2.63B | $2.51B | $2.30B | $2.16B | $2.13B | $2.04B | $1.82B | $1.70B | |
| R&D Expense | $535M | $398M | $419M | $355M | $351M | $306M | $297M | $289M | $303M | $279M | $253M | $250M | $269M | $231M | $250M | $226M | |
| SG&A Expense | $538M | $432M | $480M | $400M | $388M | $332M | $324M | $315M | $494M | $319M | $320M | $289M | $341M | $285M | $300M | $311M | |
| Operating Expenses | $4.30B | $3.88B | $3.81B | $3.19B | $3.12B | $2.88B | $2.76B | $2.60B | $2.83B | $2.57B | $2.39B | $2.27B | $2.34B | $2.21B | $2.19B | $2.01B | |
| Operating Income | $156M | $151M | $147M | $258M | $163M | $155M | $117M | $107M | $-201M | $-61M | $-89M | $-108M | $-211M | $-171M | $-370M | $-308M | |
| Interest Expense | · | · | · | · | · | · | · | · | · | · | · | · | · | $1M | · | $0 | |
| Other Non-op | $16M | $6M | $33M | $-81M | $59M | $-6M | $8M | $-6M | $-5M | $-2M | $-101M | $-1M | $-4M | $-1M | $-305M | $-2M | |
| Pretax Income | $207M | $191M | $222M | $248M | $271M | $198M | $176M | $155M | $-157M | $-18M | $-139M | $-69M | $-181M | $-145M | $-659M | $-301M | |
| Income Tax | $8M | $8M | $9M | $5M | $-13M | $6M | $37M | $-6M | $1M | $7M | $17M | $6M | $-9M | $17M | $-17M | $-5M | |
| Net Income | $200M | $184M | $213M | $244M | $285M | $193M | $141M | $162M | $-157M | $-23M | $-154M | $-73M | $-170M | $-161M | $-640M | $-295M | |
| EPS (Basic) | $0.46 | $0.42 | $0.49 | $0.57 | $0.67 | $0.46 | $0.35 | $0.39 | $-0.38 | $-0.06 | $-0.38 | $-0.19 | $-0.44 | $-0.41 | $-1.71 | $-0.77 | |
| EPS (Diluted) | $0.46 | $0.42 | $0.49 | $0.55 | $0.65 | $0.44 | $0.35 | $0.38 | $-0.38 | $-0.06 | $-0.38 | $-0.19 | $-0.44 | $-0.41 | $-1.71 | $-0.77 | |
| Shares (Basic) | 434,425,000 | 435,429,000 | · | 428,911,000 | 425,113,000 | 421,422,000 | · | 413,106,000 | 410,482,000 | 405,482,000 | · | 393,217,000 | 388,737,000 | 390,397,000 | · | 384,756,000 | |
| Shares (Diluted) | 439,345,000 | 442,326,000 | · | 441,812,000 | 438,377,000 | 435,563,000 | · | 427,962,000 | 410,482,000 | 405,482,000 | · | 393,217,000 | 388,737,000 | 390,397,000 | · | 384,756,000 | |
| EBITDA | $451M | $420M | · | $427M | $322M | $307M | · | $245M | $-61M | $81M | · | $20M | $-83M | $-48M | · | $-190M |
Balanço Patrimonial
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $4.42B | $4.58B | $4.38B | $3.28B | $3.91B | $4.50B | $4.02B | $3.66B | $3.43B | $3.12B | $2.66B | $2.34B | $1.90B | $1.83B | $1.98B | $2.32B | |
| Receivables | $1.10B | $1.03B | $1.11B | $894M | $840M | $782M | $732M | $622M | $585M | $546M | · | $417M | $383M | $382M | · | $325M | |
| Prepaid Expense | $1.15B | $1.12B | $1.17B | $899M | $824M | $730M | $687M | $839M | $782M | $700M | · | $519M | $469M | $509M | · | $302M | |
| Other Current Assets | $440M | $425M | $397M | $362M | $386M | $295M | $253M | · | · | · | · | · | · | · | · | · | |
| Current Assets | $8.42B | $8.59B | $8.64B | $10.49B | $9.73B | $7.85B | $7.39B | $6.76B | $6.62B | $6.13B | · | $5.14B | $4.61B | $4.59B | · | $4.69B | |
| Goodwill | $5.50B | $5.50B | $5.52B | $3.57B | $3.53B | $2.41B | $2.31B | $2.46B | $2.37B | $2.39B | $2.43B | $2.35B | $2.40B | $2.40B | $2.37B | $2.20B | |
| Intangibles | $2.00B | $2.12B | $2.26B | $878M | $890M | $504M | $510M | $577M | $586M | $621M | · | $663M | $708M | $743M | · | $735M | |
| Other Non-current Assets | $1.08B | $1.07B | $896M | $809M | $774M | $731M | $632M | $519M | $458M | $456M | · | $140M | $131M | $126M | · | $125M | |
| Total Assets | $19.56B | $19.71B | $19.66B | $17.97B | $16.95B | $13.57B | $12.85B | $12.28B | $11.84B | $11.45B | · | $10.01B | $9.60B | $9.65B | · | $9.55B | |
| Accounts Payable | $301M | $268M | $397M | $257M | $345M | $329M | $321M | $191M | $163M | $203M | · | $149M | $173M | $208M | · | $238M | |
| Accrued Liabilities | $5.75B | $5.65B | $5.64B | $4.79B | $4.27B | $4.18B | $4.05B | $3.84B | $3.80B | $3.48B | · | $2.77B | $2.50B | $2.39B | · | $1.93B | |
| Current Liabilities | $6.15B | $6.03B | $6.15B | $5.13B | $4.70B | $4.58B | $4.44B | $4.09B | $4.03B | $3.74B | · | $2.99B | $2.73B | $2.65B | · | $2.22B | |
| Capital Leases | $474M | $457M | $461M | $454M | $452M | $457M | $468M | $466M | $470M | $483M | · | $430M | $440M | $437M | · | $460M | |
| Other Non-current Liabilities | $276M | $293M | $281M | $155M | $153M | $143M | $129M | $139M | $167M | $214M | · | $29M | $28M | $27M | · | $35M | |
| Total Liabilities | $9.63B | $9.50B | $9.61B | $8.46B | $8.02B | $5.18B | $5.04B | $4.70B | $4.67B | $4.44B | · | $3.44B | $3.19B | $3.12B | · | $2.71B | |
| Common Stock | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $0 | · | $0 | $0 | $0 | · | $0 | |
| Paid-in Capital | $14.81B | $14.38B | $14.09B | $13.76B | $13.44B | $13.44B | $13.16B | $12.84B | $12.52B | $12.18B | · | $11.58B | $11.26B | $10.90B | · | $10.32B | |
| Retained Earnings | $-4.99B | $-4.30B | $-4.32B | $-4.53B | $-4.78B | $-5.06B | $-5.25B | $-5.40B | $-5.34B | $-5.18B | · | $-4.95B | $-4.87B | $-4.40B | · | $-3.21B | |
| Treasury Stock | · | $162M | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| AOCI | $101M | $117M | $261M | $268M | $261M | $7M | $-107M | $122M | $-25M | $-1M | · | $-68M | $9M | $18M | · | $-292M | |
| Stockholders' Equity | $9.92B | $10.20B | $10.03B | $9.49B | $8.92B | $8.39B | $7.80B | $7.57B | $7.16B | $7.00B | $6.81B | $6.56B | $6.40B | $6.52B | $6.75B | $6.83B | |
| Liabilities + Equity | $19.56B | $19.71B | $19.66B | $17.97B | $16.95B | $13.57B | $12.85B | $12.28B | $11.84B | $11.45B | · | $10.01B | $9.60B | $9.65B | · | $9.55B | |
| Shares Outstanding | 433,256,000 | 435,955,000 | 434,247,000 | 430,907,000 | 426,915,000 | 423,627,000 | 419,677,000 | 415,162,000 | 413,140,000 | 408,512,000 | 403,228,000 | 398,386,000 | 392,652,000 | 389,756,000 | 391,471,000 | 388,137,000 |
Fluxo de Caixa
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $295M | $269M | $267M | $169M | $159M | $152M | $141M | $138M | $140M | $142M | $130M | $128M | $128M | $123M | $111M | $118M | |
| Stock-based Comp | $349M | $231M | $276M | $258M | $282M | $235M | $271M | $274M | $302M | $252M | $269M | $278M | $311M | $230M | $280M | $249M | |
| Amort. of Intangibles | $114M | $114M | $113M | $36M | $32M | $31M | $31M | $32M | $31M | $31M | $30M | $30M | $34M | $33M | $32M | $45M | |
| Restructuring | $2M | $48M | $0 | $1M | $0 | $1M | $0 | $0 | $0 | $0 | $0 | $0 | $0 | $2M | $84M | $5M | |
| Other Non-cash | · | $-90M | · | · | · | $55M | · | · | · | $182M | · | · | · | $205M | · | · | |
| Operating Cash Flow | $944M | $594M | $421M | $871M | $504M | $635M | $518M | $531M | $530M | $553M | $485M | $398M | $393M | $397M | $23M | $199M | |
| CapEx | $61M | $57M | $54M | $63M | $66M | $74M | $32M | $32M | $23M | $17M | $29M | $28M | $27M | $39M | $45M | $54M | |
| Investing Cash Flow | $-188M | $-98M | $-3.12B | $-173M | $-941M | $-160M | $-163M | $-62M | $-147M | $-72M | $-119M | $-78M | $-135M | $-10M | $-181M | $-199M | |
| Stock Repurchased | $887M | $162M | $0 | $0 | $0 | $0 | $0 | $217M | $7M | $0 | $51M | $6M | $301M | $392M | $0 | $400M | |
| Net Stock Activity | · | $-162M | · | · | · | · | · | · | · | $0 | · | · | · | $-392M | · | · | |
| Financing Cash Flow | $-896M | $-173M | $-19M | $1M | $2.38B | $3M | $7M | $-213M | $-5M | $7M | $-50M | $-4M | $-308M | $-390M | $1M | $-384M | |
| Net Change in Cash | $-136M | $301M | $-2.72B | $699M | $1.99B | $493M | $323M | $278M | $373M | $475M | $337M | $302M | $-53M | $-2M | $-139M | $-404M | |
| Free Cash Flow | · | $537M | · | · | · | $561M | · | · | · | $536M | · | · | · | $358M | · | · | |
| Levered FCF | · | · | · | · | · | · | · | · | · | · | · | · | · | $357M | · | · |
Lucratividade
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Margin | 3.5% | 3.7% | · | 7.5% | 5.0% | 5.1% | · | 4.0% | -7.6% | -2.4% | · | -5.0% | -9.9% | -8.4% | · | -18.1% | |
| Net Margin | 4.5% | 4.6% | · | 7.1% | 8.7% | 6.4% | · | 6.0% | -6.0% | -0.92% | · | -3.4% | -8.0% | -7.9% | · | -17.3% | |
| Pretax Margin | 4.7% | 4.7% | · | 7.2% | 8.2% | 6.5% | · | 5.7% | -6.0% | -0.72% | · | -3.2% | -8.5% | -7.1% | · | -17.7% | |
| EBITDA Margin | 10.1% | 10.4% | · | 12.4% | 9.8% | 10.1% | · | 9.0% | -2.3% | 3.2% | · | 0.92% | -3.9% | -2.4% | · | -11.2% | |
| ROA | 1.1% | 1.1% | · | 1.6% | 2.0% | 1.5% | · | 1.5% | -1.5% | -0.22% | · | -0.75% | -1.7% | -2.0% | · | -3.7% | |
| ROE | 2.1% | 2.0% | · | 2.9% | 3.5% | 2.5% | · | 2.3% | -2.3% | -0.34% | · | -1.1% | -2.5% | -2.9% | · | -5.1% | |
| ROIC | 1.5% | 1.4% | · | 2.7% | 1.9% | 1.8% | · | 1.5% | -2.8% | -1.2% | · | -1.8% | -3.1% | -2.9% | · | -4.4% |
Liquidez e Solvência
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.4 | 1.4 | · | 2.0 | 2.1 | 1.7 | · | 1.7 | 1.6 | 1.6 | · | 1.7 | 1.7 | 1.7 | · | 2.1 | |
| Quick Ratio | 0.9 | 0.9 | · | 0.8 | 1.0 | 1.2 | · | 1.0 | 1.0 | 1.0 | · | 0.9 | 0.8 | 0.8 | · | 1.2 | |
| Interest Coverage | · | · | · | · | · | · | · | · | · | · | · | · | · | -171.0 | · | · |
Eficiência
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | |
| Receivables Turnover | 4.6 | 4.4 | · | 4.5 | 4.6 | 4.6 | · | 5.2 | 5.4 | 5.4 | · | 5.8 | 5.9 | 5.8 | · | 5.6 |
Por Ação
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $22.90 | $23.39 | · | $22.03 | $20.90 | $19.80 | · | $18.23 | $17.34 | $17.13 | · | $16.46 | $16.29 | $16.72 | · | $17.58 | |
| Revenue / Share | $10.14 | $9.12 | · | $7.80 | $7.49 | $6.96 | · | $6.32 | $6.41 | $6.20 | · | $5.50 | $5.49 | $5.21 | · | $4.42 | |
| Cash Flow / Share | · | $1.34 | · | · | · | $1.46 | · | · | · | $1.36 | · | · | · | $1.02 | · | · | |
| Cash / Share | $10.21 | $10.49 | · | $7.61 | $9.16 | $10.62 | · | $8.83 | $8.30 | $7.65 | · | $5.88 | $4.85 | $4.70 | · | $5.98 | |
| EPS (TTM) | $1.92 | $2.11 | · | $1.99 | $1.82 | $0.79 | · | $-0.44 | $-1.01 | $-1.07 | · | $-2.75 | $-3.33 | $-3.61 | · | $-2.42 |
Avaliação (TTM)
| Métrica | Tendência | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $15.89B | $14.72B | · | $12.63B | $11.89B | $11.24B | · | $10.15B | $9.61B | $9.11B | · | $8.15B | $7.69B | $7.16B | · | $6.07B | |
| Net Income TTM | $841M | $926M | · | $863M | $781M | $339M | · | $-172M | $-407M | $-420M | · | $-1.04B | $-1.27B | $-1.36B | · | $-880M | |
| Market Cap | $79.95B | $65.46B | · | $117.20B | $105.24B | $77.43B | · | $59.26B | $44.94B | $56.26B | · | $31.66B | $30.01B | $24.77B | · | $19.19B | |
| P/E | 96.1 | 71.2 | · | 136.7 | 135.4 | 231.4 | · | -324.4 | -107.7 | -128.7 | · | -28.9 | -22.9 | -17.6 | · | -20.4 | |
| P/S | 5.0 | 4.4 | · | 9.3 | 8.8 | 6.9 | · | 5.8 | 4.7 | 6.2 | · | 3.9 | 3.9 | 3.5 | · | 3.2 | |
| P/B | 8.1 | 6.4 | · | 12.3 | 11.8 | 9.2 | · | 7.8 | 6.3 | 8.0 | · | 4.8 | 4.7 | 3.8 | · | 2.8 | |
| P / Tangible Book | 33.0 | 25.4 | · | 23.2 | 23.4 | 14.1 | · | 13.1 | 10.7 | 14.1 | · | 8.9 | 9.1 | 7.3 | · | 4.9 | |
| P / Cash Flow | · | 110.2 | · | · | · | 121.9 | · | · | · | 101.7 | · | · | · | 62.4 | · | · | |
| Earnings Yield | 1.0% | 1.4% | · | 0.73% | 0.74% | 0.43% | · | -0.31% | -0.93% | -0.78% | · | -3.5% | -4.4% | -5.7% | · | -4.9% |
Período mais recente à esquerda · valores nulos mostrados como ·
Demonstrações Financeiras Demonstração de resultados, balanço patrimonial, fluxo de caixa — anual, últimos 5 anos
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Receita | $13.72B | $10.72B | $8.63B | $6.58B | $4.89B |
| Margem Operacional % | 5.3% | -0.35% | -6.7% | -17.1% | -9.2% |
| Lucro líquido | $935M | $123M | $-558M | $-1.36B | $-468M |
| EPS Diluído | $2.13 | $0.29 | $-1.42 | $-3.68 | $-1.39 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Índice de liquidez corrente | · | 1.7 | 1.6 | 1.9 | 2.6 |
| Índice de Liquidez Seca | · | 1.1 | 0.9 | 0.9 | 1.6 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Fluxo de caixa livre | $2.17B | $2.03B | $1.55B | $191M | $563M |
Investidores institucionais (13F) 1.165 declarantes · $79.2B total · Em 30 de Setembro de 2026
Instituições que relatam a posse desta ação em seu Formulário 13F trimestral da SEC. Apenas posições compradas; um único declarante pode aparecer duas vezes para opções separadas. Grandes posições de compra/venda compensatórias geralmente refletem market-making ou inventário protegido, não convicção direcional.
| Novas posições | Posições encerradas | Aumentou | Diminuído | Variação líquida de ações |
|---|---|---|---|---|
| 171 (+10 vs trimestre anterior) | 120 (-64 vs trimestre anterior) | 412 (+13 vs trimestre anterior) | 372 (-38 vs trimestre anterior) | +12.6M |
Comparado a Q1 2026. Os registros do Formulário 13F da SEC devem ser feitos em até 45 dias após o final do trimestre, mais um pequeno período de tolerância para registrantes atrasados — trimestres ainda dentro desse período são ignorados em favor do par mais recente totalmente reportado.
| Instituição | Valor | Ações | % de 13F rastreado | Tipo |
|---|---|---|---|---|
| VANGUARD GROUP INC | $9.835.228.964 | 43.426.479 | 12,41% | Ações |
| SC US (TTGP), LTD. | $5.830.240.851 | 31.595.084 | 7,36% | Ações |
| BlackRock, Inc. | $4.957.203.515 | 26.863.944 | 6,26% | Ações |
| VANGUARD CAPITAL MANAGEMENT LLC | $4.511.093.823 | 24.446.398 | 5,69% | Ações |
| VANGUARD PORTFOLIO MANAGEMENT LLC | $3.224.942.236 | 17.476.520 | 4,07% | Ações |
| STATE STREET CORP | $2.971.424.957 | 16.102.666 | 3,75% | Ações |
| MORGAN STANLEY | $2.678.183.152 | 14.513.536 | 3,38% | Ações |
| JPMORGAN CHASE & CO | $2.483.553.075 | 13.437.684 | 3,13% | Ações |
| Invesco Ltd. | $2.409.705.629 | 13.058.612 | 3,04% | Ações |
| Capital Research Global Investors | $2.019.671.813 | 10.944.937 | 2,55% | Ações |
| Capital World Investors | $1.917.374.215 | 10.390.570 | 2,42% | Ações |
| GEODE CAPITAL MANAGEMENT, LLC | $1.668.238.570 | 9.080.148 | 2,11% | Ações |
| Newlands Management Operations LLC | $1.304.313.214 | 7.068.299 | 1,65% | Ações |
| BAILLIE GIFFORD & CO | $1.256.411.994 | 6.808.714 | 1,59% | Ações |
| JANUS HENDERSON GROUP PLC | $1.159.377.028 | 7.762.553 | 1,46% | Ações |
| FMR LLC | $971.714.735 | 5.265.890 | 1,23% | Ações |
| NORGES BANK | $914.956.760 | 4.958.309 | 1,15% | Ações |
| GOLDMAN SACHS GROUP INC | $851.792.231 | 4.616.010 | 1,08% | Ações |
| BANK OF AMERICA CORP /DE/ | $839.705.896 | 4.550.512 | 1,06% | Ações |
| Durable Capital Partners LP | $766.571.389 | 4.154.183 | 0,97% | Ações |
| PARNASSUS INVESTMENTS, LLC | $717.176.767 | 3.886.505 | 0,91% | Ações |
| WELLINGTON MANAGEMENT GROUP LLP | $708.782.683 | 3.841.016 | 0,89% | Ações |
| Temasek Holdings (Private) Ltd | $638.750.780 | 3.461.501 | 0,81% | Ações |
| NORTHERN TRUST CORP | $604.209.715 | 3.274.317 | 0,76% | Ações |
| JANE STREET GROUP, LLC | $573.150.180 | 3.106.000 | 0,72% | Opção de compra |
| CHARLES SCHWAB INVESTMENT MANAGEMENT INC | $563.343.886 | 3.052.858 | 0,71% | Ações |
| WELLCOME TRUST LTD (THE) as trustee of the WELLCOME TRUST | $553.590.000 | 3.000.000 | 0,70% | Ações |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $482.915.010 | 2.617.000 | 0,61% | Opção de compra |
| UBS AM, a distinct business unit of UBS ASSET MANAGEMENT AMERICAS LLC | $458.530.474 | 3.053.816 | 0,58% | Ações |
| Artisan Partners Limited Partnership | $440.184.162 | 2.385.434 | 0,56% | Ações |
| Bank of New York Mellon Corp | $436.065.524 | 2.363.114 | 0,55% | Ações |
| SANDS CAPITAL MANAGEMENT, LLC | $429.178.951 | 2.325.795 | 0,54% | Ações |
| UBS Group AG | $424.551.309 | 2.300.717 | 0,54% | Ações |
| VANGUARD FIDUCIARY TRUST CO | $399.972.466 | 2.167.520 | 0,50% | Ações |
| Legal & General Group Plc | $394.699.439 | 2.138.939 | 0,50% | Ações |
| Amundi | $387.252.812 | 2.098.590 | 0,49% | Ações |
| ALKEON CAPITAL MANAGEMENT LLC | $381.977.098 | 2.070.000 | 0,48% | Opção de compra |
| AMERIPRISE FINANCIAL INC | $370.331.889 | 2.006.812 | 0,47% | Ações |
| PointState Capital LP | $337.687.501 | 1.829.987 | 0,43% | Ações |
| FIRST TRUST ADVISORS LP | $336.799.845 | 1.825.177 | 0,43% | Ações |
| FRANKLIN RESOURCES INC | $327.487.974 | 1.774.714 | 0,41% | Ações |
| Nuveen, LLC | $283.544.258 | 1.536.576 | 0,36% | Ações |
| Foxhaven Asset Management, LP | $266.988.707 | 1.446.858 | 0,34% | Ações |
| NOMURA ASSET MANAGEMENT INTERNATIONAL INC. | $259.072.000 | 1.403.958 | 0,33% | Ações |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $252.713.835 | 1.369.500 | 0,32% | Opção de venda |
| D1 Capital Partners L.P. | $240.572.684 | 1.303.705 | 0,30% | Ações |
| WOLVERINE TRADING, LLC | $239.636.500 | 879.400 | 0,30% | Opção de compra |
| BNP PARIBAS FINANCIAL MARKETS | $236.166.292 | 1.279.826 | 0,30% | Ações |
| PRINCIPAL FINANCIAL GROUP INC | $229.065.340 | 1.241.295 | 0,29% | Ações |
| DIMENSIONAL FUND ADVISORS LP | $228.367.246 | 1.237.545 | 0,29% | Ações |
Executivos da empresa 20 insiders · 7 diretores · 13 conselheiros
| Investidor com informação privilegiada | Função | Última atividade | Ações detidas | Compras 12m | Vendas 12m | Líquido 12m |
|---|---|---|---|---|---|---|
| Tony Xu | CHIEF EXECUTIVE OFFICER | 3 de Setembro de 2026 J | 1.500 | 0 | 15 | $-88.705.441 |
| Ravi Inukonda | CHIEF FINANCIAL OFFICER | 1 de Setembro de 2026 M | 217.911 | 0 | 36 | $-27.417.019 |
| Prabir Adarkar | PRESIDENT AND COO | 28 de Setembro de 2026 S | 921.473 | 0 | 71 | $-59.160.684 |
| Christopher D Payne | President and COO | 28 de Fevereiro de 2023 S | 322.951 | 0 | 0 | $0 |
| Keith Yandell | CHIEF BUSINESS OFFICER | 17 de Setembro de 2026 S | 120.688 | 0 | 28 | $-6.562.271 |
| Gordon S Lee | CHIEF ACCOUNTING OFFICER | 4 de Setembro de 2026 S | 83.919 | 0 | 11 | $-4.057.453 |
| Tia Sherringham | GENERAL COUNSEL AND SECRETARY | 24 de Agosto de 2026 S | 118.262 | 0 | 17 | $-8.803.608 |
| Stanley Tang | Conselheiro | 2 de Setembro de 2026 J | 10.361 | 0 | 95 | $-114.670.597 |
| Andy Fang | Conselheiro | 1 de Setembro de 2026 J | 0 | 0 | 69 | $-43.760.427 |
| Alfred Lin | Conselheiro | 7 de Agosto de 2026 J | 877.117 | 11 | 0 | $100.277.893 |
| Shona L Brown | Conselheiro | 26 de Junho de 2026 S | 31.156 | 0 | 13 | $-2.164.314 |
| Milan Kovac | Conselheiro | 10 de Junho de 2026 A | 3.928 | 2 | 0 | $6.238 |
| Ashley Still | Conselheiro | 10 de Junho de 2026 S | 2.685 | 0 | 6 | $-250.828 |
| Elinor Mertz | Conselheiro | 10 de Junho de 2026 A | 15.809 | 0 | 0 | $0 |
| Jeffrey M Blackburn | Conselheiro | 10 de Junho de 2026 A | 8.102 | 0 | 0 | $0 |
| Diego Piacentini | Conselheiro | 10 de Junho de 2026 A | 13.350 | 0 | 0 | $0 |
| DOERR L JOHN | Conselheiro | 10 de Junho de 2026 A | 9.069 | 0 | 0 | $0 |
| Gregory K Peters | Conselheiro | 20 de Junho de 2023 A | 9.818 | 0 | 0 | $0 |
| Stanley J Meresman | Conselheiro | 24 de Maio de 2023 S | 3.557 | 0 | 0 | $0 |
| Maria Renz | · | 22 de Junho de 2021 A | 11.408 | 0 | 0 | $0 |
Executivos de declarações SEC Formulário 3/4/5; líquido = apenas P/V de mercado aberto
Participação em ETFs Detido por 125 ETFs
O peso reflete apenas participações diretas em ações (N-PORT); fundos alavancados ou baseados em derivativos podem deter exposição adicional a swaps não mostrada.
| Fundo | Peso | Unidades | Em | Fonte |
|---|---|---|---|---|
| FDND · First Trust Exchange-Traded Fund IV | 2,93% | 1.457 NS | 31 de Julho de 2026 | N-PORT |
| JXX · Janus Detroit Street Trust | 2,64% | 3.590 NS | 31 de Julho de 2026 | N-PORT |
| RSPD · Invesco Exchange-Traded Fund Trust | 2,05% | 40.724 SH | 1 de Outubro de 2026 | Diário |
| PNQI · Invesco Exchange-Traded Fund Trust | 2,01% | 58.378 SH | 1 de Outubro de 2026 | Diário |
| WEBL · Direxion Shares ETF Trust | 1,90% | 9.058 NS | 31 de Julho de 2026 | N-PORT |
| ARKX · ARK ETF Trust | 1,78% | 68.997 NS | 31 de Julho de 2026 | N-PORT |
| QNXT · iShares Trust | 1,58% | 2.152 SH | 11 de Setembro de 2026 | Diário |
| ARKF · ARK ETF Trust | 1,58% | 56.481 NS | 31 de Julho de 2026 | N-PORT |
| ARKQ · ARK ETF Trust | 1,52% | 143.833 NS | 31 de Julho de 2026 | N-PORT |
| VOT · VANGUARD INDEX FUNDS | 1,50% | 2.836.119 SH | 19 de Agosto de 2026 | Diário |
| QQQE · Direxion Shares ETF Trust | 1,25% | 85.333 NS | 31 de Julho de 2026 | N-PORT |
| RXI · iShares Trust | 1,22% | 14.972 SH | 11 de Setembro de 2026 | Diário |
| FDIS · FIDELITY COVINGTON TRUST | 1,17% | 100.427 NS | 31 de Julho de 2026 | N-PORT |
| ARKW · ARK ETF Trust | 1,15% | 93.876 NS | 31 de Julho de 2026 | N-PORT |
| VCR · VANGUARD WORLD FUND | 1,08% | 401.841 SH | 19 de Agosto de 2026 | Diário |
| IMCG · iShares Trust | 1,05% | 208.592 SH | 11 de Setembro de 2026 | Diário |
| WANT · Direxion Shares ETF Trust | 1,04% | 1.078 NS | 31 de Julho de 2026 | N-PORT |
| ALTL · Pacer Funds Trust | 0,94% | 4.401 NS | 31 de Julho de 2026 | N-PORT |
| GARP · iShares Trust | 0,89% | 134.731 SH | 11 de Setembro de 2026 | Diário |
| RPG · Invesco Exchange-Traded Fund Trust | 0,88% | 92.348 SH | 1 de Outubro de 2026 | Diário |
| TRFM · ETF Series Solutions | 0,87% | 10.984 NS | 31 de Julho de 2026 | N-PORT |
| VO · VANGUARD INDEX FUNDS | 0,66% | 8.022.824 SH | 19 de Agosto de 2026 | Diário |
| SPHB · Invesco Exchange-Traded Fund Trust … | 0,64% | 33.027 SH | 1 de Outubro de 2026 | Diário |
| HIBL · Direxion Shares ETF Trust | 0,64% | 2.432 NS | 31 de Julho de 2026 | N-PORT |
| IMCB · iShares Trust | 0,53% | 44.208 SH | 11 de Setembro de 2026 | Diário |
| PALC · Pacer Funds Trust | 0,53% | 5.637 NS | 31 de Julho de 2026 | N-PORT |
| HEQQ · J.P. Morgan Exchange-Traded Fund Tr… | 0,52% | 794 NS | 31 de Julho de 2026 | N-PORT |
| JHAI · Janus Detroit Street Trust | 0,52% | 620 NS | 31 de Julho de 2026 | N-PORT |
| WINN · Harbor ETF Trust | 0,48% | 27.907 NS | 31 de Julho de 2026 | N-PORT |
| ACVF · ETF Opportunities Trust | 0,46% | 3.561 NS | 31 de Julho de 2026 | N-PORT |
| XOEF · iShares Trust | 0,43% | 477 SH | 11 de Setembro de 2026 | Diário |
| FTC · First Trust Exchange-Traded AlphaDE… | 0,41% | 27.858 NS | 31 de Julho de 2026 | N-PORT |
| QYLD · Global X Funds | 0,38% | 155.480 NS | 31 de Julho de 2026 | N-PORT |
| IYW · iShares Trust | 0,37% | 464.177 SH | 11 de Setembro de 2026 | Diário |
| PTNQ · Pacer Funds Trust | 0,37% | 22.492 NS | 31 de Julho de 2026 | N-PORT |
| QYLG · Global X Funds | 0,37% | 2.958 NS | 31 de Julho de 2026 | N-PORT |
| QTR · Global X Funds | 0,37% | 142 NS | 31 de Julho de 2026 | N-PORT |
| QRMI · Global X Funds | 0,37% | 266 NS | 31 de Julho de 2026 | N-PORT |
| QQWZ · Pacer Funds Trust | 0,36% | 938 NS | 31 de Julho de 2026 | N-PORT |
| QCLR · Global X Funds | 0,36% | 61 NS | 31 de Julho de 2026 | N-PORT |
| FXL · First Trust Exchange-Traded AlphaDE… | 0,35% | 46.085 NS | 31 de Julho de 2026 | N-PORT |
| QSIX · Pacer Funds Trust | 0,34% | 318 NS | 31 de Julho de 2026 | N-PORT |
| JMOM · J.P. Morgan Exchange-Traded Fund Tr… | 0,33% | 42.003 NS | 31 de Julho de 2026 | N-PORT |
| QQQM · Invesco Exchange-Traded Fund Trust … | 0,31% | 1.880.647 SH | 1 de Outubro de 2026 | Diário |
| QQQ · Invesco QQQ Trust, Series 1 | 0,31% | 8.544.692 SH | 1 de Outubro de 2026 | Diário |
| FBCG · FIDELITY COVINGTON TRUST | 0,31% | 110.030 NS | 31 de Julho de 2026 | N-PORT |
| JVAL · J.P. Morgan Exchange-Traded Fund Tr… | 0,31% | 13.177 NS | 31 de Julho de 2026 | N-PORT |
| IWY · iShares Trust | 0,27% | 205.882 SH | 11 de Setembro de 2026 | Diário |
| SIZE · iShares Trust | 0,24% | 5.101 SH | 11 de Setembro de 2026 | Diário |
| ILCG · iShares Trust | 0,24% | 36.720 SH | 11 de Setembro de 2026 | Diário |
| HELO · J.P. Morgan Exchange-Traded Fund Tr… | 0,23% | 54.514 NS | 31 de Julho de 2026 | N-PORT |
| USMV · iShares Trust | 0,23% | 272.485 SH | 11 de Setembro de 2026 | Diário |
| IWF · iShares Trust | 0,23% | 1.408.528 SH | 11 de Setembro de 2026 | Diário |
| VEGN · ETF Series Solutions | 0,23% | 2.040 NS | 31 de Julho de 2026 | N-PORT |
| IVW · iShares Trust | 0,21% | 807.070 SH | 11 de Setembro de 2026 | Diário |
| VUG · VANGUARD INDEX FUNDS | 0,21% | 4.247.615 SH | 19 de Agosto de 2026 | Diário |
| FAD · First Trust Exchange-Traded AlphaDE… | 0,21% | 6.054 NS | 31 de Julho de 2026 | N-PORT |
| IUSG · iShares Trust | 0,20% | 333.160 SH | 11 de Setembro de 2026 | Diário |
| WRND · New York Life Investments ETF Trust | 0,20% | 107 NS | 31 de Julho de 2026 | N-PORT |
| VOOG · VANGUARD ADMIRAL FUNDS | 0,20% | 281.083 SH | 19 de Agosto de 2026 | Diário |
| VONG · VANGUARD SCOTTSDALE FUNDS | 0,20% | 593.594 SH | 19 de Agosto de 2026 | Diário |
| DFUV · Dimensional ETF Trust | 0,19% | 152.231 NS | 31 de Julho de 2026 | N-PORT |
| RSP · Invesco Exchange-Traded Fund Trust | 0,19% | 991.668 SH | 1 de Outubro de 2026 | Diário |
| EUSA · iShares, Inc. | 0,19% | 17.720 SH | 11 de Setembro de 2026 | Diário |
| GLBL · Pacer Funds Trust | 0,18% | 10 NS | 31 de Julho de 2026 | N-PORT |
| EGLE · Global X Funds | 0,17% | 19 NS | 31 de Julho de 2026 | N-PORT |
| LGDX · Tidal Trust III | 0,17% | 1.199 NS | 31 de Julho de 2026 | N-PORT |
| TOPC · iShares Trust | 0,14% | 230 SH | 11 de Setembro de 2026 | Diário |
| IWL · iShares Trust | 0,13% | 14.588 SH | 11 de Setembro de 2026 | Diário |
| XVV · iShares Trust | 0,13% | 4.343 SH | 11 de Setembro de 2026 | Diário |
| VOXP · Advisors Series Trust | 0,12% | 36 NS | 31 de Julho de 2026 | N-PORT |
| ESGV · VANGUARD WORLD FUND | 0,12% | 84.740 SH | 19 de Agosto de 2026 | Diário |
| IETC · iShares U.S. ETF Trust | 0,12% | 4.095 SH | 11 de Setembro de 2026 | Diário |
| XTR · Global X Funds | 0,12% | 29 NS | 31 de Julho de 2026 | N-PORT |
| XYLG · Global X Funds | 0,12% | 384 NS | 31 de Julho de 2026 | N-PORT |
| XYLD · Global X Funds | 0,12% | 19.383 NS | 31 de Julho de 2026 | N-PORT |
| IVV · iShares Trust | 0,12% | 4.769.872 SH | 11 de Setembro de 2026 | Diário |
| CATH · Global X Funds | 0,12% | 7.714 NS | 31 de Julho de 2026 | N-PORT |
| XCLR · Global X Funds | 0,12% | 21 NS | 31 de Julho de 2026 | N-PORT |
| CHRI · Global X Funds | 0,12% | 47 NS | 31 de Julho de 2026 | N-PORT |
| BBUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,11% | 51.958 NS | 31 de Julho de 2026 | N-PORT |
| DFSU · Dimensional ETF Trust | 0,11% | 13.242 NS | 31 de Julho de 2026 | N-PORT |
| VOTE · TCW ETF Trust | 0,11% | 6.375 NS | 31 de Julho de 2026 | N-PORT |
| ILCB · iShares Trust | 0,11% | 7.302 SH | 11 de Setembro de 2026 | Diário |
| PTLC · Pacer Funds Trust | 0,11% | 18.932 NS | 31 de Julho de 2026 | N-PORT |
| XRMI · Global X Funds | 0,11% | 287 NS | 31 de Julho de 2026 | N-PORT |
| VOO · VANGUARD INDEX FUNDS | 0,11% | 9.832.428 SH | 19 de Agosto de 2026 | Diário |
| VV · VANGUARD INDEX FUNDS | 0,11% | 432.357 SH | 19 de Agosto de 2026 | Diário |
| IYY · iShares Trust | 0,11% | 16.197 SH | 11 de Setembro de 2026 | Diário |
| IWB · iShares Trust | 0,11% | 259.843 SH | 11 de Setembro de 2026 | Diário |
| BKLC · BNY Mellon ETF Trust | 0,11% | 29.973 NS | 31 de Julho de 2026 | N-PORT |
| PBP · Invesco Exchange-Traded Fund Trust | 0,11% | 2.243 SH | 1 de Outubro de 2026 | Diário |
| SPUU · Direxion Shares ETF Trust | 0,11% | 1.427 NS | 31 de Julho de 2026 | N-PORT |
| DFUS · Dimensional ETF Trust | 0,11% | 111.972 NS | 31 de Julho de 2026 | N-PORT |
| QDPL · Pacer Funds Trust | 0,10% | 9.111 NS | 31 de Julho de 2026 | N-PORT |
| ITOT · iShares Trust | 0,10% | 492.153 SH | 11 de Setembro de 2026 | Diário |
| PBUS · Invesco Exchange-Traded Fund Trust … | 0,10% | 63.915 SH | 1 de Outubro de 2026 | Diário |
| IWV · iShares Trust | 0,10% | 102.961 SH | 11 de Setembro de 2026 | Diário |
| VONE · VANGUARD SCOTTSDALE FUNDS | 0,10% | 62.097 SH | 19 de Agosto de 2026 | Diário |
| VTHR · VANGUARD SCOTTSDALE FUNDS | 0,10% | 31.561 SH | 19 de Agosto de 2026 | Diário |
| TOV · EA Series Trust | 0,10% | 1.380 NS | 31 de Julho de 2026 | N-PORT |
| FEX · First Trust Exchange-Traded AlphaDE… | 0,10% | 7.636 NS | 31 de Julho de 2026 | N-PORT |
| DFAU · Dimensional ETF Trust | 0,09% | 58.531 NS | 31 de Julho de 2026 | N-PORT |
| HCMT · Direxion Shares ETF Trust | 0,09% | 2.631 NS | 31 de Julho de 2026 | N-PORT |
| VTI · VANGUARD INDEX FUNDS | 0,09% | 11.755.244 SH | 19 de Agosto de 2026 | Diário |
| TOK · iShares Trust | 0,09% | 1.052 SH | 11 de Setembro de 2026 | Diário |
| PHDG · Invesco Actively Managed Exchange-T… | 0,09% | 296 SH | 1 de Outubro de 2026 | Diário |
| SPXL · Direxion Shares ETF Trust | 0,09% | 29.590 NS | 31 de Julho de 2026 | N-PORT |
| HDUS · Lattice Strategies Trust | 0,09% | 883 NS | 31 de Julho de 2026 | N-PORT |
| CRBN · iShares Trust | 0,08% | 4.849 SH | 11 de Setembro de 2026 | Diário |
| ESMV · iShares Trust | 0,08% | 32 SH | 11 de Setembro de 2026 | Diário |
| URTH · iShares, Inc. | 0,08% | 33.008 SH | 11 de Setembro de 2026 | Diário |
| RWL · Invesco Exchange-Traded Fund Trust … | 0,08% | 40.202 SH | 1 de Outubro de 2026 | Diário |
| ACWI · iShares Trust | 0,07% | 118.219 SH | 11 de Setembro de 2026 | Diário |
| TILT · FlexShares Trust | 0,07% | 7.900 NS | 31 de Julho de 2026 | N-PORT |
| IUS · Invesco Exchange-Traded Self-Indexe… | 0,07% | 3.534 SH | 1 de Outubro de 2026 | Diário |
| DFAC · Dimensional ETF Trust | 0,07% | 159.811 NS | 31 de Julho de 2026 | N-PORT |
| DCOR · Dimensional ETF Trust | 0,06% | 10.905 NS | 31 de Julho de 2026 | N-PORT |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,06% | 312.434 SH | 19 de Agosto de 2026 | Diário |
| EQAL · Invesco Exchange-Traded Fund Trust … | 0,06% | 2.511 SH | 1 de Outubro de 2026 | Diário |
| PEVC · Pacer Funds Trust | 0,06% | 7 NS | 31 de Julho de 2026 | N-PORT |
| LRGF · iShares Trust | 0,05% | 9.295 SH | 11 de Setembro de 2026 | Diário |
| PRF · Invesco Exchange-Traded Fund Trust | 0,03% | 16.656 SH | 1 de Outubro de 2026 | Diário |
| DFLV · Dimensional ETF Trust | 0,00% | 218 NS | 31 de Julho de 2026 | N-PORT |
| LSEQ · Harbor ETF Trust | -2,19% | -1.712 NS | 31 de Julho de 2026 | N-PORT |
DASH Consenso dos analistas Opiniões de analistas otimistas e pessimistas, preço-alvo de 12 meses, potencial de alta
Preço-alvo de 12 meses
43 analistas · 2026-10-02Alvo médio $256.26 +35,5%
Comparação de pares (subindústria GICS) Métricas chave vs pares do setor
Base do ano fiscal, preços no fechamento do último ano fiscal de cada empresa.
| Ticker | Capitalização de Mercado | P/E | Receita YoY | Margem Líquida | ROE | Margem Bruta |
|---|---|---|---|---|---|---|
| DASH | · | 106.3 | 27.9% | 6.8% | · | · |
| MCD | · | 25.6 | 3.7% | 31.9% | -376.3% | · |
| SBUX | $94.81B | 51.2 | 2.8% | 5.0% | -23.9% | · |
| YUM | · | 27.3 | 8.8% | 19.0% | -20.8% | · |
| CMG | · | 32.5 | 5.4% | 12.9% | 48.3% | · |
| QSR | $23.63B | 29.0 | 12.2% | 11.4% | 31.9% | · |
| DRI | $23.27B | 19.6 | 9.4% | 9.1% | 56.3% | 20.3% |
| ARMK | $10.25B | 32.0 | 6.3% | 1.8% | 10.6% | · |
| TXRH | $11.03B | 27.4 | 9.4% | 7.0% | 29.4% | · |
| DPZ | $14.31B | 24.2 | 5.0% | 12.2% | -15.3% | 40.0% |
| EAT | $7.17B | 15.6 | 7.9% | 8.4% | 118.3% | · |
Últimas notícias Notícias recentes mencionando esta empresa
DASH Painel de Analistas de IA — Visões Otimistas e Pessimistas Debate 2026Q2: Claude, Grok, Gemini, ChatGPT sobre as perspectivas da ação
A DoorDash é atualmente uma ação de campo de batalha presa entre seu potencial como uma potência logística e a realidade de sua avaliação cara. Gemini e Claude argumentaram que a razão P/L de 113 é insustentável, dadas as margens líquidas baixas, enquanto Grok rebateu que o volume institucional e a escala justificam o prêmio. O painel permanece dividido sobre se a expansão da empresa para mercearias pode finalmente desbloquear a eficiência necessária para suportar seu preço atual, com a maioria dos analistas mantendo uma classificação de manter.
Rodada 1 — Primeiras Impressões
Vejo a DoorDash construindo um fosso durável na entrega de alimentos através de efeitos de rede que prendem usuários e restaurantes para acelerar lucros. As margens brutas permanecem estáveis em 50,49%, provando que capturam metade de cada dólar de pedido, apesar da forte concorrência — um sinal de poder de precificação real. O LPA subiu para US$ 1,93, refletindo lucratividade escalável à medida que os volumes de pedidos crescem. Com um índice circulante de 2,04, eles têm liquidez suficiente para investir em expansão sem riscos de diluição. Se as apostas em mercearia e internacionais derem certo, isso se comporá em uma máquina de dinheiro até 2026Q2.
Minha leitura é que a DoorDash negocia com um prêmio que pressupõe uma execução impecável, mas o crescimento lento pode esmagar os retornos, dados os múltiplos elevados. O P/L está em 113 — muito acima de concorrentes como MCD a 25,5 — o que significa que o mercado precifica anos de hipercrescimento que a saturação de entregas ameaça descarrilar. O ROE é de apenas 9,97%, atrás de concorrentes como CMG com 47%, sinalizando uso ineficiente de capital, apesar dos lucros. A relação dívida/patrimônio de 28,67 é baixa, mas irrelevante se as margens caírem sob pressão competitiva da Uber Eats.
A DoorDash construiu uma rede logística defensável que finalmente está convertendo escala em lucro real. O LPA está em US$ 1,93 anteriores, e a empresa está transformando 10% do patrimônio líquido em lucros — modesto para os padrões de tecnologia, mas real e crescente. A ação subiu 35% desde as mínimas de maio para US$ 240, e as margens brutas permanecem estáveis em 50%, o que significa que a economia unitária se mantém mesmo com o aumento da concorrência. Se a gestão conseguir aumentar as margens líquidas de 6,8% para perto de 10% nos próximos dois anos através de alavancagem operacional, a avaliação atual começa a parecer razoável para um player de duopólio em um TAM de mais de US$ 200 bilhões.
A DoorDash negocia a 113 vezes os lucros anteriores — aproximadamente 4x o que a McDonald's comanda e 2x o que a Chipotle cobra. Esse P/L não é justificado pelos fundamentos. O ROE está em 10%, uma fração do que concorrentes como Starbucks (116%) e Yum (118%) geram, o que lhe diz que a DoorDash está presa em um modelo de negócios de menor retorno, apesar de sua escala. A ação já precificou a perfeição: as margens estão estáveis, o crescimento está desacelerando e a empresa está queimando capital em incentivos para motoristas apenas para manter participação de mercado. A US$ 240, você está pagando por uma commodity logística, não por um compounder.
A DoorDash está efetivamente se consolidando como a camada de utilidade essencial para o comércio local, indo muito além da simples entrega de restaurantes. A empresa mantém uma margem bruta de 50,49%. Isso indica que, para cada dólar de receita, mais da metade permanece após os custos diretos, provando que sua plataforma tem escala significativa e eficiência operacional. Além disso, seu índice circulante está em 2,04. Isso significa que a empresa tem mais de dois dólares em ativos líquidos para cada dólar de dívida de curto prazo, dando-lhes o fôlego financeiro para continuar a expansão agressiva em categorias de mercearia e varejo sem precisar levantar capital caro.
A diferença de avaliação entre a DoorDash e seus pares de restaurantes é simplesmente muito grande para justificar, dado o perfil de lucratividade atual. A ação negocia a uma razão P/L de 113,11. Isso significa que os investidores estão pagando um prêmio massivo pelo crescimento de lucros que é significativamente mais caro do que gigantes estabelecidos de fast-food como a McDonald's. Além disso, o retorno sobre o patrimônio líquido é de apenas 9,97%. Isso sugere que a empresa ainda não está gerando retornos eficientes sobre o capital fornecido pelos acionistas, fazendo com que o múltiplo de lucros de três dígitos atual pareça uma aposta especulativa em vez de um investimento baseado em valor para 2026.
Acho que o caso mais forte a favor da DoorDash é que a economia da plataforma é durável e o potencial de crescimento permanece intacto, apoiado por um balanço patrimonial conservador e sinais de melhoria da lucratividade. LPA TTM é de US$ 1,93 por ação. Isso significa que a empresa já está entregando lucros positivos, dando-lhe flexibilidade para investir em crescimento sem precisar de novo capital próprio. A margem bruta é de 50,49%. Esse nível mostra que o marketplace principal entrega um lucro bruto sólido sobre a receita, que, com escala, pode suportar margens operacionais mais altas. Dívida/Patrimônio é 28,67. Essa alavancagem modesta dá ao balanço espaço para financiar a expansão ou resistir a uma desaceleração.
Acho que o caso do urso é que a DoorDash negocia com um múltiplo altíssimo para crescimento com expansão limitada de margens no curto prazo, e que ventos contrários competitivos ou regulatórios poderiam descarrilar a alta. P/L TTM é 113,11. Isso é extremo em comparação com os pares, implicando que a ação está precificando um crescimento muito alto e um erro poderia comprimir os múltiplos. P/V TTM é 7,73. Esse prêmio sobre as vendas sinaliza que os investidores estão pagando pelo crescimento em vez da lucratividade atual. ROE TTM é 9,97%. Esse ROE é modesto em comparação com pares com retornos sobre o patrimônio muito mais altos, sugerindo eficiência limitada e que o potencial de alta depende do crescimento da linha superior em vez de retornos sobre o capital.
Rodada 2 — Respostas e Réplicas
Rodada 2 — Respostas e Réplicas
Claude, seu caso do urso de que a alta de 35% precifica a perfeição ignora como os múltiplos estão se comprimindo com o crescimento dos lucros. O P/L caiu de 133 no trimestre passado para 113 agora, à medida que o LPA subiu de US$ 1,76 para US$ 1,93. Isso significa que o mercado está dando crédito pela execução real em escala, não apenas esperando por milagres de margens — tornando a avaliação mais defensável rumo a 2026Q2.
Acho que Grok está confundindo duas coisas diferentes aqui. Sim, a margem bruta de 50,49% é sólida, mas isso não é o mesmo que poder de precificação — é a margem após pagar restaurantes e custos de plataforma, não após pagar motoristas. O verdadeiro teste de poder de precificação é a margem líquida, que está em 6,83% e não se moveu em dois trimestres. Isso me diz que a DoorDash está presa em uma corrida onde cada ganho de eficiência é eliminado pela concorrência ou gasto em incentivos para motoristas para manter participação. O ponto de Grok sobre o potencial de alta em mercearia e internacional é justo, mas essas são apostas não comprovadas. O negócio principal não está gerando os retornos que justificam um P/L de 113.
Claude, seu foco no ROE de 10% ignora a realidade de que a DoorDash ainda está em uma fase de investimento pesado para suas verticais não relacionadas a restaurantes. Esse ROE de 9,97% representa o retorno sobre o capital enquanto a empresa está subsidiando agressivamente sua entrada em logística de mercearia e varejo. Se eles mudassem para um modo de colheita pura, esse número subiria significativamente, mas você está certo de que a avaliação atual assume que essa transição já está completa. Estamos pagando pelo potencial futuro de uma rede logística, não pela eficiência atual de uma cadeia de restaurantes madura.
Claude, sua tese de expansão de margens depende de melhorias de curto prazo que podem não se materializar, dadas as intensas incentivos para motoristas e o risco de pressão nas margens pela concorrência. P/L 113 sinaliza que o mercado já está precificando anos de crescimento acima da média, independentemente dos resultados de curto prazo. Esse prêmio significa que qualquer desaceleração no crescimento ou estagnação na economia unitária pode desencadear uma forte compressão de múltiplos, complicando as perspectivas, mesmo que os lucros permaneçam positivos.
Rodada 3 — Réplicas Finais
Rodada 3 — Réplicas Finais
Claude, seu caso do urso ignora a convicção técnica que impulsiona essa alta até 2026Q2. A DoorDash disparou 35% desde as mínimas de maio. Esse ganho veio com compras de convicção, com o volume disparando para 24 milhões de ações no fechamento de 27 de junho a US$ 242. As instituições estão se posicionando pesadamente aqui, não apenas esperando por margens — esse fluxo torna o P/L de 113 mais resiliente do que os rácios estáticos sugerem.
Quero refutar a matemática de Grok aqui, e acho que isso importa para como enquadramos o risco. Grok diz que o P/L comprimiu de 133 para 113 à medida que o LPA cresceu de US$ 1,76 para US$ 1,93 — implicando que o mercado está recompensando a execução. Mas isso não está exatamente certo. O valor de mercado caiu de US$ 104 bilhões para US$ 97,6 bilhões na mesma janela, mesmo com o aumento dos lucros. Isso significa que os múltiplos não se comprimiram por causa do crescimento dos lucros; eles se comprimiram porque a ação caiu mais do que os lucros melhoraram. A alta desde as mínimas de maio é real, mas ainda estamos 6% abaixo de três trimestres atrás em termos de lucro por ação. Isso não é um voto de confiança no modelo de negócios — é uma reavaliação do risco. Mantenho minha recomendação de manter, mas a narrativa de que a execução está sendo recompensada não corresponde aos fluxos de capital reais.
Quero desafiar a afirmação de Grok de que a compressão do P/L de 133 para 113 valida o preço da ação. Isso ignora a mudança de regime macro, especificamente o resfriamento do crescimento do setor de entrega à medida que os gastos discricionários do consumidor se apertam sob altas taxas de juros sustentadas. Um P/L de 113,11 significa que o mercado ainda está precificando uma trajetória de crescimento que assume que os consumidores continuarão pagando taxas de entrega premium indefinidamente. Se o ambiente de taxas atual forçar as famílias a optarem por alternativas de refeição mais baratas, esse múltiplo de 113 enfrentará uma severa compressão, independentemente da execução interna da DoorDash ou dos ganhos recentes de LPA.
Acho que deveríamos ampliar o quadro para o risco regulatório em torno da classificação de trabalhadores autônomos como um potencial fator de mudança para 2026Q2. A margem líquida é de 6,83%. Essa margem relativamente baixa significa que qualquer reclassificação para custos mais altos de motoristas pode reduzir ainda mais os lucros. Claude, sua aposta na expansão de margens assume que os custos de mão de obra permanecem baixos; mudanças regulatórias poderiam descarrilar isso. Fique de olho na Proposição 22 na Califórnia e em potenciais efeitos cascata à medida que os estados repensam as regras de trabalho autônomo.
Previsões de Preço
| Modelo | Alvo 3M | Alvo 6M | Raciocínio |
|---|---|---|---|
| Grok | $255.00 | $275.00 | Acho que a DoorDash negocia razoavelmente nos níveis atuais com modesto potencial de alta, à medida que a escala impulsiona o LPA para cima, comprimindo o P/L extremo em direção às realidades dos pares até 2026Q2. O principal catalisador é a divulgação dos resultados do segundo trimestre de 2026 no início de agosto, onde as orientações para mais de 15% de crescimento de pedidos em mercearia podem validar o pivô logístico e impulsionar novas compras. O grande risco são os desafios da Proposição 22 da Califórnia se espalhando nacionalmente, aumentando os custos dos motoristas e comprimindo as margens líquidas de 6,83%. Com um preço-alvo de 6 meses de US$ 275, o P/L cai para cerca de 90 — isso ainda precifica um crescimento agressivo, mas se alinha melhor com os 29 da CMG, recompensando a execução sem perfeição. |
| Claude | $215.00 | $198.00 | A DoorDash é um compounder de múltiplos altos precificado para execução impecável em um negócio preso em margens — e a matemática não suporta o prêmio. Minha tese: o P/L de 113 é injustificável porque a margem líquida está em 6,83% e não se moveu em dois trimestres, o que significa que a escala não está se traduzindo em lucratividade. Catalisador concreto: orientação de lucros do 2º trimestre de 2026. Se a gestão sinalizar expansão da margem líquida para mais de 8% e a mantiver até o 3º trimestre, eu revisaria para cima; se ficarem estáveis ou para baixo, os múltiplos comprimem fortemente. Risco concreto: reclassificação regulatória dos motoristas na Califórnia ou federalmente, o que destruiria essa margem de 6,83% instantaneamente. A 113 vezes os lucros, a DoorDash negocia a 4,4x o múltiplo da McDonald's, apesar de 1/10 do ROE — essa diferença se fecha quando o crescimento desacelera ou os custos de mão de obra disparam. |
| Gemini | $215.00 | $235.00 | Minha tese é que a DoorDash negociará mais alto à medida que provar sua utilidade como espinha dorsal logística, embora o caminho seja volátil devido à alta avaliação. Um catalisador chave para o preço-alvo de 6 meses é o relatório de lucros do 4º trimestre, onde o crescimento sustentado em categorias não relacionadas a restaurantes pode finalmente convencer o mercado a parar de tratar isso como um simples aplicativo de entrega. O risco principal é uma ampla repressão regulatória à classificação de trabalhadores autônomos, o que destruiria instantaneamente a economia unitária. O P/L atual de 113,11 significa que os investidores estão pagando por anos de crescimento futuro, então qualquer sinal de desaceleração do volume de pedidos levará a uma compressão imediata e dolorosa do preço das ações. |
| Chatgpt | $200.00 | $210.00 | Acho que a DoorDash pode subir gradualmente à medida que suas verticais não relacionadas a restaurantes começam a contribuir significativamente para os lucros sem prejudicar as margens brutas. Catalisador: a divulgação dos resultados do 2º trimestre de 2026, onde a gestão orienta para um mix expandido de mercearia/varejo e melhoria da economia unitária, impulsionaria a ação para a área de 200. Risco: um revés regulatório na classificação de trabalhadores autônomos ou um aumento nos custos dos motoristas poderia comprimir as margens e descarrilar a alta. Do preço atual de 187,76, um movimento para cerca de 200 implicaria uma modesta valorização, com 210 servindo como um controle de horizonte mais longo para a confiança no crescimento. |
Sinais de trading Sinais recentes de compra/venda com preço de entrada e relação risco/recompensa
Nenhum sinal aberto no momento — nenhum cartão está preenchido, e isso é honesto.
Minhas Métricas Sua lista pessoal — linhas selecionadas de Fundamentos Completos
Escolha as métricas que importam para si — clique no + ao lado de qualquer linha em Fundamentos Completos acima.
Sua seleção é salva e acompanha você em todos os tickers.