
AZN AstraZeneca PLC - American Depositary Shares
NASDAQ · Pharmaceuticals · Auf SEC EDGAR ansehen ↗ Schließen Okt 2, 2026 10-K/10-Q Feb 24, 2026AZN Aktien-Snapshot Kurs, Marktkapitalisierung, P/E, EPS, ROE, Schulden/Eigenkapital, 52-Wochen-Spanne
AZN Aktienkurs-Chart Täglich OHLCV mit technischen Indikatoren — Schwenken, Zoom und Ansicht anpassen
Die Balkengranularität passt sich der ausgewählten Periode an – bewegen Sie den Mauszeiger über das Diagramm, um Eröffnungs-/Höchst-/Tiefst-/Schlusskurse für einen Balken anzuzeigen.
| Ex-Datum | Split | Typ |
|---|---|---|
| 2. Februar 2026 | 1-for-2 | Umgekehrt |
| 27. Juli 2015 | 2-for-1 | Vorwärts |
| 8. April 1998 | 3-for-1 | Vorwärts |
Über AstraZeneca PLC - American Depositary Shares Unternehmensübersicht von Wikipedia
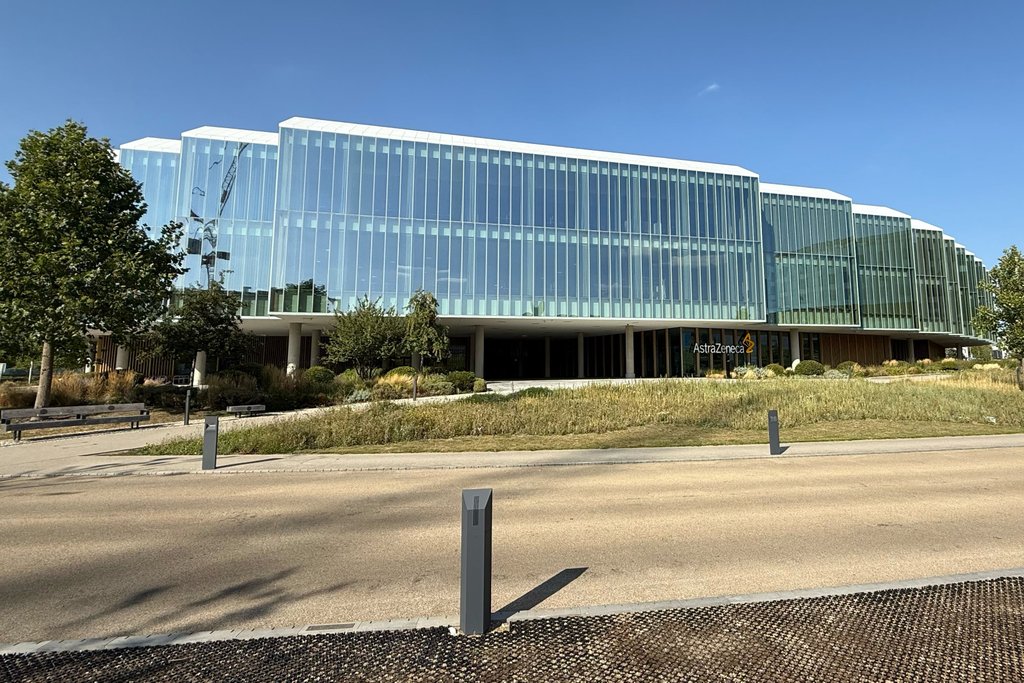
AstraZeneca ist ein internationaler Pharmakonzern, der 1999 aus der schwedischen Astra AB und der britischen Zeneca PLC entstand. Der Hauptsitz ist in Cambridge, die Entwicklungs- und Forschungsabteilung sitzt im schwedischen Södertälje südlich von Stockholm und seit 2021 auch im britischen Cambridge. AstraZeneca war 2022 mit 44,4 Milliarden US-Dollar Umsatz und 83.000 Beschäftigten einer der größten Arzneimittelhersteller weltweit.
Einer größeren Öffentlichkeit bekannt wurde AstraZeneca mit seinem Impfstoff Vaxzevria als einer der führenden Hersteller eines COVID-19-Impfstoffs.
Produkte
Wesentliche Produkte sind (In alphabetischer Folge):
Firmengeschichte
Das heutige Unternehmen geht auf das schwedische Pharmaunternehmen Astra AB zurück, das nach dem Zweiten Weltkrieg mit dem Ziel der Entwicklung und Produktion pharmazeutischer Wirkstoffe gegründet worden war. Diese wurden als Betäubungsmittel bei Operationen und zur Linderung von Schmerzen dringend gebraucht. Bald entstanden Tochterunternehmen im eigenen Land und in anderen europäischen Ländern. Im Jahr 1999 erfolgte ein Zusammenschluss mit der 1993 unter dem Namen Zeneca ausgegliederten Pharmasparte des britischen Chemieunternehmens Imperial Chemical Industries. Das neue Unternehmen gab sich den Namen AstraZeneca.
Standorte in Deutschland
Bereits im Mai 1962 eröffnete die Astra-Tochtergesellschaft Pharma-Stern im Beisein des schwedischen Generalkonsuls in Wedel im Kreis Pinneberg bei Hamburg eine Produktionsstätte mit etwa 70 Mitarbeitern. Diese diente zunächst der Herstellung des Lokalbetäubungsmittels Lidocain. Die deutsche Tochtergesellschaft war später in AstraZeneca GmbH umbenannt worden. In der Folge vergrößerte sich das Unternehmen durch Zukäufe kleinerer Pharmahersteller zur AstraZeneca Group.
Von Wedel nach Hamburg
Nach Jahrzehnten des Wachstums in Wedel beschloss das Management 2012 den Abbau von rund 400 Stellen aufgrund veränderter wirtschaftlicher und gesundheitspolitischer Rahmenbedingungen, wodurch die Anzahl der Mitarbeiter auf etwa 625 sank. Im September 2019 kündigte AstraZeneca an, den bisherigen Produktionsstandort in Wedel Ende 2021 vollständig zu schließen. Als Grund hierfür gab AstraZeneca Rückgänge bei Tablettenverpackungen nach Produktverkäufen und eine zunehmende Konzentration auf Spezialpräparate mit kleineren Volumen an. Statt einer vollständigen Schließung verlegte die Tochtergesellschaft jedoch im April 2022 ihre Firmenzentrale nach 61 Jahren von Wedel nach Hamburg-Bahrenfeld auf das Gelände einer ehemaligen Marzipanfabrik. An diesem Standort arbeiten rund 450 Beschäftigte im Innendienst. Zuvor waren etwa 175 Beschäftigte, die in Wedel Medikamente verpackt hatten, entlassen und die Distribution von Medikamenten auf den Logistikpartner Movianto umgestellt worden.
Plankstadt
AstraZeneca unterhielt einen weiteren Standort in Plankstadt in Baden-Württemberg mit rund 430 Mitarbeitern. Am 26. April 2007 wurde bekannt, dass der Standort Plankstadt bis 2009 verkauft oder geschlossen werden soll. Der Standort wurde an die International Chemical Investors Group verkauft und firmiert seit dem 1. Februar 2008 als Auftragshersteller unter dem Namen Corden Pharma.
München
Zudem gehören sowohl die Alexion Pharma Germany GmbH sowie die AstraZeneca Computational Pathology GmbH jeweils mit Sitz in München zur AstraZeneca Gruppe. Insgesamt sind in Deutschland über 900 Beschäftigte für AstraZeneca tätig.
Auslagerungen und Firmenbeteiligungen
Im Dezember 1999 wurde informiert, dass die Agrarbereiche von Novartis und AstraZeneca ausgegliedert und zum weltgrößten Agrarkonzern Syngenta mit Firmensitz in Basel fusioniert werden.
Im Dezember 2013 gab AstraZeneca die Übernahme der Diabetes-Sparte von Bristol-Myers Squibb zum Preis von 2,7 Milliarden US-Dollar nebst Meilensteinzahlungen in Höhe von 1,6 Milliarden US-Dollar bekannt.
Nachdem im Laufe des Jahres 2014 ein Übernahmeversuch des Unternehmens durch den US-Pharmakonzern Pfizer abgelehnt worden war, expandierte AstraZeneca im Juli 2014 mit der Übernahme der Atemwegssparte des spanischen Wettbewerbers Almirall für 1,22 Milliarden US-Dollar inklusive Meilensteinzahlungen sowie im November 2014 mit der Übernahme der Münchener Definiens AG selbst. Im Februar 2015 gab das Unternehmen schließlich bekannt, auch die Rechte an den von Almirall gekauften Atemwegsprodukten in den USA und Kanada von Actavis zum Preis von 700 Millionen US-Dollar inklusive Meilensteinzahlungen zu übernehmen.
Im August 2016 kündigte Pfizer den Kauf großer Teile des Antibiotika-Geschäfts von AstraZeneca an.
Im Dezember 2020 wurde bekannt, dass AstraZeneca Alexion für 39 Milliarden Dollar übernehmen wird. Im Juli 2021 erhielt AZ seitens der Europäischen Kommission die Genehmigung zur Übernahme von Alexion. Die endgültige Übernahme-Genehmigung kam ebenfalls im Juli 2021 seitens der britischen Wettbewerbsbehörde.
Reaktion auf die COVID-19-Pandemie
Im März 2020 gab das Unternehmen bekannt, persönliche Schutzausrüstung, einschließlich 9 Millionen Mund-Nasen-Masken, zu spenden, um verschiedene internationale Gesundheitsorganisationen bei der Eindämmung der COVID-19-Pandemie zu unterstützen.
Im April berichtete der CEO Pascal Soriot, dass das Unternehmen mit GlaxoSmithKline und der Universität Cambridge zusammenarbeite, um ein neues Labor aufzubauen, das 30.000 COVID-19-Tests pro Tag durchführen könne.
Das Unternehmen kündigte außerdem Pläne für eine klinische Studie an, um den potenziellen Einsatz seines Krebsmedikaments Calquence bei der Behandlung von COVID-19 zu prüfen.
Im April 2020 schloss AstraZeneca einen Vertrag mit der Oxford University ab, mit dem die Firma Exklusivrechte an dem in Entwicklung befindlichen Impfstoff Vaxzevria (zuvor AZD1222) bekam. Die Phase-3-Studien wurden im August gestartet und am 23. November 2020 gaben die Oxford University und AstraZeneca bekannt, dass der Coronavirus-Impfstoff erfolgreich getestet worden sei.
Im Januar 2021 hat Indien den von AstraZeneca und der Universität Oxford entwickelten Impfstoff COVID-19 zugelassen und damit den Weg für eine große Impfkampagne im zweitbevölkerungsreichsten Land der Welt geebnet. Es wurde bekannt gegeben, dass der AstraZeneca/Oxford-Impfstoff vor Ort vom Serum Institute of India (SII) unter dem Markennamen COVISHIELD hergestellt werden soll. Am 29. Januar 2021 erhielt der Impfstoff eine bedingte Marktzulassung in der EU, am 15. Februar folgte eine Notfallzulassung der WHO für das COVAX-Programm.
AstraZeneca im weltweiten Vergleich der Pharmaunternehmen
Die zu Beginn des 21. Jahrhunderts erfolgreich eingeführten Medikamente in der Krebsbehandlung, auch die Massenproduktion der COVID-19-Impfstoffe, hat dazu geführt, dass sich AstraZeneca im Jahr 2023 nach Erlösen den siebten Platz unter den großen Pharmakonzernen gesichert hat.
Forschungs- und Entwicklungslabor in Cambridge
Die Schweizer Architekten Herzog & de Meuron entwarfen im Auftrag der Geschäftsleitung von AstraZeneca einen kompletten neuen Forschungsstandort in der Nähe der Universität Cambridge, das Discovery Center, auch kurz DISC. Es ist ein dreigeschossiger Glas-Stahl-Bau, dessen Bau und Einrichtung rund 10,3 Milliarden US-Dollar gekostet hatte. Hier sind seit dessen Fertigstellung im Jahr 2021 mehr als 2000 Wissenschaftler mit der Forschung, Entwicklung und Erprobung neuartiger Wirkstoffe auf allen Therapiebereichen befasst, die die Produkte des Konzerns abdecken. Dazu gehören vor allem die Schwerpunkte Onkologie, Biopharmazie, Diabetes, Adipositas und Seltene Krankheiten (Stand im Frühjahr 2024).
Weitere Forschungs- und Produktionseinrichtungen und Ausblick
In Göteborg, in Boston, in Gaithersburg und in Shanghai wurden ebenfalls große Forschungsbereiche eröffnet. Angekündigt wurde im Frühjahr 2024 auch, dass in Singapur ein neuer Produktionsstandort errichtet werden soll, an dem ab 2029 Medikamente zur Ablösung der herkömmlichen Chemotherapie entwickelt werden. – Die auf Krebsbehandlungen spezialisierte Firma Eccogene wurde 2023 übernommen.
Bis zum Ende der 2020er Jahre sollen 20 neue Medikamente für die oben genannten Schwerpunkte auf den Markt kommen. Im Bereich Adipositas untersucht AstraZeneca den Wirkstoff Elecoglipron, eine experimentelle, einmal täglich einzunehmende Tablette. Die Rechte daran hatte das Unternehmen Ende 2023 vom chinesischen Biotechnologieunternehmen Eccogene einlizenziert.
Kritiken
Omeprazol
Astra war der Hersteller, Entwickler und Patentinhaber des Protonenpumpenhemmers Omeprazol. Bevor jedoch der Patentschutz für Omeprazol auslief, entwickelte das Unternehmen das racemische Omeprazol weiter und brachte das Enantiomeren-reine Esomeprazol mit dem Handelsnamen Nexium auf den Markt und bewarb es intensiv, um seine Kunden auf das neue Mittel mit Patentschutz überzuleiten („Evergreening“), was zu Klagen führte.
Corona-Impfstoff
Die weltweit auftretende Pandemie mit der Krankheit SARS-CoV-2 veranlasste viele Pharmahersteller zur schnellen Entwicklung und provisorischen Zulassung eines geeigneten Impfstoffs. AstraZeneca hatte auch eine Einsatzreife seines Corona-Impfstoffs erreicht. Über Verträge mit der EU wurden Herstell- und Absatzmengen sowie die Zahlungsmodalitäten vereinbart. Da innerhalb eines Jahres, also zwischen Frühjahr 2020 und Spätherbst 2021 die Pandemie abebbte, kündigte nun auch AstraZeneca die Verringerung der Produktion an, obwohl die EU eine Vorproduktion gefordert und vorfinanziert hatte und nun mögliche rechtliche Schritte androhte.
Bereits im Dezember des Jahres 2020 war Kritik an AstraZenecas Impfstoff-Studie der Phase III lautgeworden, nachdem aufgrund eines Fehlers in der Produktion nur die Hälfte der Dosis abgefüllt wurde. Während die Wirksamkeit bei zwei Mal voller Dosis bei 62 Prozent lag, sollte die Wirksamkeit bei einer halben und einer anschließenden vollen Dosis 90 Prozent betragen.
→ Zum Thema Kritik und Probleme mit dem Impfstoff selbst siehe auch Hauptartikel Impfstoff AZD1222.←
Quelle: Wikipedia, CC BY-SA 4.0 · Auf Wikipedia ansehen ↗
10-Jahres-Performance Umsatz-, Nettoergebnis-, Margen- und EPS-Trends
Bewertung P/E-, P/S-, P/B-, EV/EBITDA-Verhältnisse — ist die Aktie teuer oder günstig?
| Kennzahl | 5-Jahres-Trend | AZN | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| P/E | 28.15-Jahres-Durchschnitt ≈322.6 | ≈322.6 | · | · |
Der Median der Vergleichsgruppe wird pro Kennzahl standardisiert berechnet und stimmt möglicherweise nicht immer mit der für diese Aktie angezeigten TTM/MRQ-Basis überein.
Rentabilität Brutto-, Betriebs- und Nettomargen; ROE, ROA, ROIC
| Kennzahl | 5-Jahres-Trend | AZN | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Gross Margin (Bruttogewinnmarge) | 81.9%5-Jahres-Durchschnitt ≈76.8% | ≈76.8% | · | · | |
| Operating Margin (Betriebsgewinnmarge) | 23.4%5-Jahres-Durchschnitt ≈14.2% | ≈14.2% | · | · | |
| EBITDA Margin (EBITDA-Marge) | 23.4%5-Jahres-Durchschnitt ≈14.2% | ≈14.2% | · | · | |
| Pretax Margin (Vorgewinnmarge) | 21.1%5-Jahres-Durchschnitt ≈11.4% | ≈11.4% | · | · | |
| Net Profit Margin (Nettogewinnmarge) | 17.4%5-Jahres-Durchschnitt ≈10.2% | ≈10.2% | · | · | |
| ROA | 9.4%5-Jahres-Durchschnitt ≈5.1% | ≈5.1% | · | · | |
| ROE | 22.9%5-Jahres-Durchschnitt ≈13.0% | ≈13.0% | · | · | |
| ROIC | 23.3%5-Jahres-Durchschnitt ≈14.7% | ≈14.7% | · | · |
Finanzielle Gesundheit Verschuldung, Liquidität, Solvenz — Bilanzstärke
| Kennzahl | 5-Jahres-Trend | AZN | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Current Ratio (Liquiditätsgrad) | 0.95-Jahres-Durchschnitt ≈0.9 | ≈0.9 | · | · | |
| Quick Ratio | 0.55-Jahres-Durchschnitt ≈0.5 | ≈0.5 | · | · | |
| Interest Coverage (Zinsdeckungsgrad) | 8.15-Jahres-Durchschnitt ≈4.5 | ≈4.5 | · | · |
Wachstum Umsatz-, EPS- und Nettoergebniswachstum: YoY, 3-Jahres-CAGR, 5-Jahres-CAGR
Noch nicht genügend Fundamentaldaten vorhanden, um diese Kennzahlengruppe zu berechnen.
Kapitaleffizienz Umsatz pro Vermögenswert, Lagerumschlag, Forderungsumschlag
| Kennzahl | 5-Jahres-Trend | AZN | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Asset Turnover (Umsatz / Vermögenswerte) | 0.55-Jahres-Durchschnitt ≈0.5 | ≈0.5 | · | · | |
| Inventory Turnover (Lagerumschlag) | 1.85-Jahres-Durchschnitt ≈1.8 | ≈1.8 | · | · | |
| Receivables Turnover (Forderungsumschlag) | 4.25-Jahres-Durchschnitt ≈4.3 | ≈4.3 | · | · | |
| Revenue / Employee (Umsatz / Mitarbeiter) | ≈$611.2K | · | · | · |
Wert · ≈ 5-Jahres-Durchschnitt · Branchenmedian · Urteil relativ zum Median
Dividenden Rendite, Ausschüttungsquote, Dividendenhistorie, 5-Jahres-CAGR
| Ex-Datum | Betrag | Währung | Rendite |
|---|---|---|---|
| Feb 19, 2026 | $2,15 | USD | ≈1.5% |
| Aug 8, 2025 | $1,03 | USD | ≈2.1% |
| Feb 21, 2025 | $2,10 | USD | ≈2.1% |
| Aug 9, 2024 | $1,00 | USD | ≈1.8% |
| Feb 22, 2024 | $1,97 | USD | ≈2.3% |
| Aug 10, 2023 | $0,93 | USD | ≈2.1% |
| Feb 23, 2023 | $1,97 | USD | ≈2.2% |
| Aug 11, 2022 | $0,93 | USD | ≈2.2% |
| Feb 24, 2022 | $1,97 | USD | ≈2.5% |
| Aug 12, 2021 | $0,90 | USD | ≈2.4% |
| Feb 25, 2021 | $1,90 | USD | ≈2.9% |
| Aug 13, 2020 | $0,90 | USD | ≈2.5% |
| Feb 27, 2020 | $1,90 | USD | ≈3.1% |
| Aug 8, 2019 | $0,90 | USD | ≈3.2% |
| Feb 28, 2019 | $1,90 | USD | ≈3.4% |
| Aug 9, 2018 | $0,90 | USD | ≈3.5% |
| Feb 15, 2018 | $1,90 | USD | ≈4.1% |
| Aug 9, 2017 | $0,90 | USD | ≈4.8% |
| Feb 15, 2017 | $1,90 | USD | ≈4.9% |
| Aug 10, 2016 | $0,90 | USD | ≈4.2% |
Ergebnisverlauf EPS Ist vs. Schätzung, Überraschung %, Beat-Rate, nächstes Ergebnisdatum
| Zeitraum | Bericht | EPS Actual | EPS est. | Überraschung |
|---|---|---|---|---|
| 30. Juni 2026 | $2.63 | $2.55 | 3.1% | |
| 31. März 2026 | $2.58 | $2.59 | -0.47% | |
| 31. Dezember 2025 | $2.12 | $2.15 | -1.5% | |
| 30. September 2025 | $2.38 | $2.35 | 1.5% | |
| 30. Juni 2025 | $2.17 | $2.21 | -1.7% | |
| 31. März 2025 | $2.12 | $2.15 | -1.5% |
Vollständige Fundamentaldaten Alle Kennzahlen nach Jahr — Gewinn- und Verlustrechnung, Bilanz, Cashflow
Gewinn- und Verlustrechnung
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $58.74B | $54.07B | $45.81B | $44.35B | $37.42B | $26.62B | $24.38B | $22.09B | $22.46B | $23.00B | $24.71B | |
| Cost of Revenue | $10.63B | $10.21B | $8.27B | $12.39B | $12.44B | $5.30B | $4.92B | $4.94B | $4.32B | $4.13B | $4.65B | |
| Gross Profit | $48.11B | $43.87B | $37.54B | $31.96B | $24.98B | $21.32B | $19.46B | $17.15B | $18.15B | $18.88B | $20.06B | |
| R&D Expense | $14.23B | $13.58B | $10.94B | $9.76B | $9.74B | $5.99B | $6.06B | $5.93B | $5.76B | $5.89B | $6.00B | |
| SG&A Expense | $19.93B | $19.98B | $19.22B | $18.42B | $15.23B | $11.29B | $11.68B | $10.03B | $10.23B | $9.41B | $11.11B | |
| Operating Income | $13.74B | $10.00B | $8.19B | $3.76B | $1.06B | $5.16B | $2.92B | $3.39B | $3.68B | $4.90B | $4.11B | |
| Interest Expense | $1.69B | $1.74B | $1.63B | $1.35B | $1.30B | $1.31B | $1.43B | $1.42B | $1.51B | $1.38B | $1.07B | |
| Interest Income | $360M | $458M | $344M | $95M | $43M | $87M | $172M | $138M | $113M | $67M | $46M | |
| Pretax Income | $12.40B | $8.69B | $6.90B | $2.50B | $-265M | $3.92B | $1.55B | $1.99B | $2.23B | $3.55B | $3.07B | |
| Income Tax | $2.17B | $1.65B | $938M | $-792M | $-380M | $772M | $321M | $-57M | $-641M | $146M | $243M | |
| Net Income | $10.22B | $7.04B | $5.96B | $3.29B | $112M | $3.20B | $1.33B | $2.15B | $3.00B | $3.50B | $2.83B | |
| EPS (Basic) | $6.60 | $4.54 | $3.84 | $2.12 | $0.08 | $2.44 | $1.03 | $1.70 | $2.37 | $2.77 | $2.23 | |
| EPS (Diluted) | $6.54 | $4.50 | $3.81 | $2.11 | $0.08 | $2.44 | $1.03 | $1.70 | $2.37 | $2.76 | $2.23 | |
| Shares (Basic) | 1,550,000,000 | 1,550,000,000 | 1,549,000,000 | 1,548,000,000 | 1,418,000,000 | 1,312,000,000 | 1,301,000,000 | 1,267,000,000 | 1,266,000,000 | 1,265,000,000 | 1,264,000,000 | |
| Shares (Diluted) | 1,562,000,000 | 1,563,000,000 | 1,562,000,000 | 1,560,000,000 | 1,427,000,000 | 1,313,000,000 | 1,301,000,000 | 1,267,000,000 | 1,267,000,000 | 1,266,000,000 | 1,265,000,000 | |
| EBITDA | $13.74B | $10.00B | $8.19B | $3.76B | $1.06B | $5.16B | $2.92B | $3.39B | $3.68B | · | · |
Bilanz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $1.33B | $1.22B | $1.32B | $1.41B | $1.46B | $1.18B | $755M | $893M | $784M | $782M | $1.25B | |
| Receivables | $15.18B | $12.97B | $12.13B | $10.52B | $9.64B | $7.02B | $5.76B | $5.57B | $5.01B | $4.57B | $6.62B | |
| Inventory | $6.56B | $5.29B | $5.42B | $4.70B | $8.98B | $4.02B | $3.19B | $2.89B | $3.04B | $2.33B | $2.14B | |
| Current Assets | $28.72B | $25.83B | $25.05B | $22.59B | $26.24B | $19.54B | $15.56B | $15.59B | $13.15B | $13.26B | $16.01B | |
| PP&E (Net) | $12.96B | $10.25B | $9.40B | $8.51B | $9.18B | $8.25B | $7.69B | $7.42B | $7.62B | $6.85B | $6.41B | |
| Goodwill | $21.24B | $21.02B | $20.05B | $19.82B | $20.00B | $11.85B | $11.67B | $11.71B | $11.82B | $11.66B | $11.80B | |
| Intangibles | $37.85B | $37.18B | $38.09B | $39.31B | $42.49B | $20.95B | $20.83B | $21.96B | $26.19B | $27.59B | $22.65B | |
| Total Assets | $114.07B | $104.03B | $101.12B | $96.48B | $105.36B | $66.73B | $61.38B | $60.65B | $63.35B | $62.53B | $60.06B | |
| Accounts Payable | $25.28B | $22.46B | $22.37B | $19.04B | $18.94B | $15.79B | $13.99B | $12.84B | $11.64B | $10.49B | $11.66B | |
| Current Liabilities | $30.62B | $27.87B | $30.54B | $26.29B | $22.59B | $20.31B | $18.12B | $16.29B | $16.38B | $15.26B | $14.87B | |
| Total Liabilities | $65.36B | $63.16B | $61.95B | $59.42B | $66.08B | $51.09B | $46.78B | $46.61B | $46.71B | $45.86B | $41.55B | |
| Retained Earnings | $10.97B | $3.16B | $1.50B | $-574M | $1.71B | $5.30B | $2.81B | $5.68B | $8.22B | $8.14B | $11.83B | |
| Stockholders' Equity | $48.67B | $40.79B | $39.14B | $37.04B | $39.27B | $15.62B | $13.13B | $12.47B | $14.96B | $14.85B | $18.49B |
Cashflow
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Cash Flow | $14.57B | $11.86B | $10.35B | $9.81B | $5.96B | $4.80B | $2.97B | $2.62B | $3.58B | $4.14B | $3.32B | |
| CapEx | $2.81B | $1.92B | $1.36B | $1.09B | $1.09B | $961M | $979M | $1.04B | $1.33B | $1.45B | $1.33B | |
| Investing Cash Flow | $-6.81B | $-7.98B | $-4.06B | $-2.96B | $-11.06B | $-285M | $-657M | $963M | $-2.33B | $-3.97B | $-4.24B | |
| Dividends Paid | $4.97B | $4.63B | $4.48B | $4.36B | $3.86B | $3.57B | $3.59B | $3.48B | $3.52B | $3.56B | $3.49B | |
| Financing Cash Flow | $-7.54B | $-4.00B | $-6.57B | $-6.82B | $3.65B | $-2.20B | $-1.76B | $-2.04B | $-2.94B | $-1.32B | $878M | |
| Free Cash Flow | $11.77B | $9.94B | $8.98B | $8.72B | $4.87B | $3.84B | $1.99B | $1.57B | $2.25B | · | · | |
| Levered FCF | $10.37B | $8.53B | $7.58B | $6.94B | $5.44B | $2.79B | $855M | $115M | $310M | · | · |
Rentabilität
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 81.9% | 81.1% | 82.0% | 72.1% | 66.8% | 80.1% | 79.8% | 77.7% | 80.8% | · | · | |
| Operating Margin | 23.4% | 18.5% | 17.9% | 8.5% | 2.8% | 19.4% | 12.0% | 15.3% | 16.4% | · | · | |
| Net Margin | 17.4% | 13.0% | 13.0% | 7.4% | 0.30% | 12.0% | 5.5% | 9.8% | 13.4% | · | · | |
| Pretax Margin | 21.1% | 16.1% | 15.1% | 5.6% | -0.71% | 14.7% | 6.3% | 9.0% | 9.9% | · | · | |
| EBITDA Margin | 23.4% | 18.5% | 17.9% | 8.5% | 2.8% | 19.4% | 12.0% | 15.3% | 16.4% | · | · | |
| ROA | 9.4% | 6.9% | 6.0% | 3.3% | 0.13% | 5.0% | 2.2% | 3.5% | 4.8% | · | · | |
| ROE | 22.9% | 17.6% | 15.6% | 8.6% | 0.41% | 22.2% | 10.4% | 15.7% | 20.1% | · | · | |
| ROIC | 23.3% | 19.9% | 18.1% | 13.4% | -1.2% | 26.5% | 17.7% | 27.9% | 31.6% | · | · |
Liquidität & Solvenz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 0.9 | 0.9 | 0.8 | 0.9 | 1.2 | 1.0 | 0.9 | 1.0 | 0.8 | · | · | |
| Quick Ratio | 0.5 | 0.5 | 0.4 | 0.5 | 0.5 | 0.4 | 0.4 | 0.4 | 0.4 | · | · | |
| Interest Coverage | 8.1 | 5.7 | 5.0 | 2.8 | 0.8 | 4.0 | 2.0 | 2.4 | 2.4 | · | · |
Effizienz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.5 | 0.5 | 0.5 | 0.4 | 0.4 | 0.4 | 0.4 | 0.4 | 0.4 | · | · | |
| Inventory Turnover | 1.8 | 1.9 | 1.6 | 1.8 | 1.9 | 1.5 | 1.6 | 1.7 | 1.6 | · | · | |
| Receivables Turnover | 4.2 | 4.3 | 4.0 | 4.4 | 4.5 | 4.2 | 4.3 | 4.2 | 4.7 | · | · |
Pro Aktie
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue / Share | $37.60 | $34.60 | $29.33 | $28.43 | $26.22 | $20.27 | $18.74 | $17.43 | $17.73 | · | · | |
| Cash Flow / Share | $9.33 | $7.59 | $6.62 | $6.29 | $4.18 | $3.65 | $2.28 | $2.07 | $2.82 | · | · | |
| Dividend / Share | $3.13 | $2.97 | $2.90 | $2.90 | $2.80 | $2.80 | · | · | · | · | · | |
| EPS (TTM) | $6.54 | $4.50 | $3.81 | $2.11 | $0.08 | $2.44 | $1.03 | $1.70 | $2.37 | · | · |
Bewertung (TTM)
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $58.74B | $54.07B | $45.81B | $44.35B | $37.42B | $26.62B | $24.38B | $22.09B | $22.46B | · | · | |
| Net Income TTM | $10.22B | $7.04B | $5.96B | $3.29B | $112M | $3.20B | $1.33B | $2.15B | $3.00B | · | · | |
| P/E | 28.1 | 29.1 | 35.4 | 64.3 | 1456.2 | 41.0 | 96.8 | 44.7 | 29.3 | · | · | |
| Earnings Yield | 3.6% | 3.4% | 2.8% | 1.6% | 0.07% | 2.4% | 1.0% | 2.2% | 3.4% | · | · | |
| Payout Ratio | 48.6% | 65.8% | 75.2% | 132.7% | 3442.9% | 111.8% | 269.1% | 161.7% | 117.3% | · | · | |
| Annual Payout | $4.97B | $4.63B | $4.48B | $4.36B | $3.86B | $3.57B | $3.59B | $3.48B | $3.52B | · | · |
Pro Aktie
| Kennzahl | Trend | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $2.76 | $2.23 | · | · | · | · | · | · | · | · | · | · | · | · | · |
Bewertung (TTM)
| Kennzahl | Trend | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $23.00B | $24.71B | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Net Income TTM | $3.50B | $2.83B | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| P/E | 19.8 | 30.4 | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Earnings Yield | 5.1% | 3.3% | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Annual Payout | $3.56B | $3.49B | · | · | · | · | · | · | · | · | · | · | · | · | · |
Aktuellster Zeitraum links · fehlende Werte werden als · angezeigt
Finanzberichte Gewinn- und Verlustrechnung, Bilanz, Cashflow — jährlich, letzte 5 Jahre
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Umsatz | $58.74B | $54.07B | $45.81B | $44.35B | $37.42B |
| Bruttogewinnmarge % | 81.9% | 81.1% | 82.0% | 72.1% | 66.8% |
| Betriebsgewinnmarge % | 23.4% | 18.5% | 17.9% | 8.5% | 2.8% |
| Nettoergebnis | $10.22B | $7.04B | $5.96B | $3.29B | $112M |
| Verwässerte EPS | $6.54 | $4.50 | $3.81 | $2.11 | $0.08 |
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Liquiditätsgrad | 0.9 | 0.9 | 0.8 | 0.9 | 1.2 |
| Quick Ratio | 0.5 | 0.5 | 0.4 | 0.5 | 0.5 |
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Freier Cashflow | $11.77B | $9.94B | $8.98B | $8.72B | $4.87B |
Institutionelle Eigentümer (13F) 1.602 Einreicher · $151.6B gesamt · Stand 30. September 2026
Institutionen, die diese Aktie in ihrer vierteljährlichen SEC-Formular 13F melden. Nur Long-Positionen; ein einzelner Einreicher kann für separate Optionsscheine zweimal erscheinen. Große gegenläufige Put/Call-Positionen spiegeln typischerweise Market-Making oder abgesicherte Bestände wider, nicht die gerichtete Überzeugung.
| Neue Positionen | Geschlossene Positionen | Erhöht | Abgenommen | Nettoveränderung der Aktien |
|---|---|---|---|---|
| 277 | 122 | 526 | 482 | · |
Verglichen mit Q1 2026. SEC-Formular 13F-Einreichungen sind innerhalb von 45 Tagen nach Quartalsende fällig, zuzüglich einer kurzen Pufferzeit für verspätete Einreicher — Quartale, die noch in diesem Fenster liegen, werden zugunsten des letzten vollständig berichteten Paares übersprungen. Änderung gegenüber Vorquartal nicht angezeigt: Die Einreicherabdeckung unterscheidet sich zwischen diesen beiden Quartalen zu stark für einen zuverlässigen Vergleich.
| Institution | Wert | Aktien | % der verfolgten 13F | Typ |
|---|---|---|---|---|
| INVESTOR AB | $9.782.080.532 | 51.587.810 | 6,45% | Aktien |
| VANGUARD CAPITAL MANAGEMENT LLC | $8.473.783.218 | 45.386.190 | 5,59% | Aktien |
| Capital International Investors | $6.491.696.089 | 34.576.070 | 4,28% | Aktien |
| NORGES BANK | $6.334.634.620 | 33.864.172 | 4,18% | Aktien |
| Capital World Investors | $5.628.675.304 | 30.075.134 | 3,71% | Aktien |
| FMR LLC | $5.418.247.516 | 28.895.264 | 3,57% | Aktien |
| WELLINGTON MANAGEMENT GROUP LLP | $5.363.367.781 | 28.537.243 | 3,54% | Aktien |
| Legal & General Group Plc | $4.818.951.521 | 25.750.245 | 3,18% | Aktien |
| JPMORGAN CHASE & CO | $3.667.161.565 | 19.204.823 | 2,42% | Aktien |
| VANGUARD ASSET MANAGEMENT, Ltd | $3.493.777.016 | 18.712.920 | 2,30% | Aktien |
| PRIMECAP MANAGEMENT CO/CA/ | $3.431.207.652 | 18.095.178 | 2,26% | Aktien |
| BANK OF AMERICA CORP /DE/ | $3.354.465.405 | 17.690.462 | 2,21% | Aktien |
| PRUDENTIAL PLC | $3.189.396.568 | 170.573 | 2,10% | Aktien |
| Amundi | $3.114.088.303 | 16.422.784 | 2,05% | Aktien |
| FRANKLIN RESOURCES INC | $3.112.856.747 | 16.511.727 | 2,05% | Aktien |
| VANGUARD FIDUCIARY TRUST CO | $2.481.498.734 | 13.291.085 | 1,64% | Aktien |
| DEUTSCHE BANK AG\ | $2.396.924.225 | 12.640.672 | 1,58% | Aktien |
| JANUS HENDERSON GROUP PLC | $2.319.946.731 | 11.949.424 | 1,53% | Aktien |
| DZ BANK AG Deutsche Zentral Genossenschafts Bank, Frankfurt am Main | $2.193.836.685 | 11.720.479 | 1,45% | Aktien |
| Fisher Asset Management, LLC | $2.113.559.984 | 11.146.292 | 1,39% | Aktien |
| AVIVA PLC | $2.037.421.320 | 10.899.700 | 1,34% | Aktien |
| ROYAL BANK OF CANADA | $1.977.261.000 | 10.427.503 | 1,30% | Aktien |
| Invesco Ltd. | $1.929.765.178 | 10.177.013 | 1,27% | Aktien |
| ROYAL LONDON ASSET MANAGEMENT LTD | $1.926.733.750 | 10.161.026 | 1,27% | Aktien |
| GOLDMAN SACHS GROUP INC | $1.847.353.286 | 9.742.396 | 1,22% | Aktien |
| CAUSEWAY CAPITAL MANAGEMENT LLC | $1.751.546.442 | 9.357.390 | 1,16% | Aktien |
| Rathbones Group PLC | $1.493.232.144 | 7.979.150 | 0,99% | Aktien |
| MORGAN STANLEY | $1.490.282.149 | 7.859.306 | 0,98% | Aktien |
| BNP PARIBAS ASSET MANAGEMENT Holding S.A. | $1.409.140.375 | 7.536.227 | 0,93% | Aktien |
| Nuveen, LLC | $1.345.621.790 | 7.183.115 | 0,89% | Aktien |
| Sanders Capital, LLC | $1.324.842.705 | 6.986.830 | 0,87% | Aktien |
| Bank of New York Mellon Corp | $1.280.686.236 | 6.753.962 | 0,84% | Aktien |
| Allianz Asset Management GmbH | $1.252.043.956 | 6.690.300 | 0,83% | Aktien |
| BARCLAYS PLC | $1.250.051.459 | 6.592.403 | 0,82% | Aktien |
| AMERIPRISE FINANCIAL INC | $1.153.543.231 | 6.095.430 | 0,76% | Aktien |
| Swiss National Bank | $1.106.335.532 | 5.934.315 | 0,73% | Aktien |
| SEB Asset Management AB | $1.077.346.851 | 5.736.648 | 0,71% | Aktien |
| UBS Group AG | $1.004.504.745 | 5.297.462 | 0,66% | Aktien |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $1.002.488.229 | 5.307.020 | 0,66% | Aktien |
| Clearbridge Investments, LLC | $952.180.240 | 5.021.518 | 0,63% | Aktien |
| CAISSE DES DEPOTS ET CONSIGNATIONS | $942.096.200 | 5.034.088 | 0,62% | Aktien |
| CITIGROUP INC | $916.202.232 | 4.895.753 | 0,60% | Aktien |
| ALLIANCEBERNSTEIN L.P. | $857.007.480 | 4.345.439 | 0,57% | Aktien |
| FIL Ltd | $840.251.010 | 4.492.612 | 0,55% | Aktien |
| M&G PLC | $837.639.130 | 4.479.801 | 0,55% | Aktien |
| Capital Research Global Investors | $787.343.259 | 4.197.587 | 0,52% | Aktien |
| CREDIT AGRICOLE S A | $700.486.240 | 3.694.158 | 0,46% | Aktien |
| MANUFACTURERS LIFE INSURANCE COMPANY, THE | $686.859.853 | 3.673.390 | 0,45% | Aktien |
| CIBC Bancorp USA Inc. | $680.753.596 | 3.772.997 | 0,45% | Aktien |
| CIBC Private Wealth Group LLC | $625.586.202 | 8.154.148 | 0,41% | Aktien |
Aktivisten & 5%+-Eigentümer 4 Beteiligungen
Investoren mit SEC Schedule 13D — wirtschaftliches Eigentum über 5% mit der Absicht, Einfluss auf den Emittenten zu nehmen (aktivistische Beteiligungen, Board-Kampagnen, M&A). Jede Zeile zeigt den zuletzt bekannten Stand der Position dieses Melders.
| Anmelder | Eingereicht | Beteiligung | Status | Zweck | Einreichung |
|---|---|---|---|---|---|
| AstraZeneca PLC, MedImmune Limited ×14 Einreichungen | 6. Februar 2026 | 8,30% | Änderung | · | SEC |
| AstraZeneca Holdings B.V., AstraZeneca PLC ×2 Einreichungen | 16. November 2023 | · | Erste Einreichung | · | SEC |
| INVESTOR AB | 17. Februar 2004 | · | Erste Einreichung | · | SEC |
| Nicht offengelegter meldender Beteiligter | 8. Juli 2002 | · | Erste Einreichung | Passive Anlage | SEC |
Purpose is an automated classification of the filer's own stated purpose (SEC Item 4) — not investment advice. "—" means no clear purpose was stated or the text could not be classified.
Unternehmensinsider 1 Insider · 1 Führungskräfte · 0 Direktoren
| Insider | Rolle | Letzte Aktivität | Gehaltene Aktien | Käufe 12m | Verkäufe 12m | Netto 12m |
|---|---|---|---|---|---|---|
| Mani Sharma | SVP, Group Controller and Head of Global Finance Services | 8. September 2026 A | 19.289 | 1 | 1 | $-2.206.271 |
Insider aus SEC-Einreichungen Form 3/4/5; Netto = nur P/S aus offenen Märkten
ETF-Besitz Gehalten von 56 ETFs
Gewichtung spiegelt nur direkte Aktienbestände (N-PORT) wider; gehebelte oder derivatbasierte Fonds können zusätzliche Swap-Exposure halten, die hier nicht angezeigt wird.
| Fonds | Gewicht | Anteile | Stand | Quelle |
|---|---|---|---|---|
| EWU · iShares Trust | 7,56% | 1.756.523 SH | 11. September 2026 | Täglich |
| IXJ · iShares Trust | 3,13% | 815.554 SH | 11. September 2026 | Täglich |
| GENW · Spinnaker ETF Series | 2,72% | 819 NS | 31. Juli 2026 | N-PORT |
| EFG · iShares Trust | 2,23% | 2.337.347 SH | 11. September 2026 | Täglich |
| TOUS · T. Rowe Price Exchange-Traded Funds… | 2,13% | 198.572 NS | 31. Juli 2026 | N-PORT |
| IDVZ · Elevation Series Trust | 1,81% | 20.959 NS | 31. Juli 2026 | N-PORT |
| VGK · VANGUARD INTERNATIONAL EQUITY INDEX… | 1,76% | 3.605.502 SH | 19. August 2026 | Täglich |
| IEV · iShares Trust | 1,75% | 180.885 SH | 11. September 2026 | Täglich |
| IQLT · iShares Trust | 1,57% | 1.375.224 SH | 11. September 2026 | Täglich |
| IEUR · iShares Trust | 1,53% | 879.575 SH | 11. September 2026 | Täglich |
| XT · iShares Trust | 1,39% | 339.444 SH | 11. September 2026 | Täglich |
| PABD · iShares Trust | 1,13% | 23.539 SH | 11. September 2026 | Täglich |
| EFA · iShares Trust | 1,09% | 5.389.193 SH | 11. September 2026 | Täglich |
| IMFL · Invesco Exchange-Traded Self-Indexe… | 1,03% | 66.733 SH | 1. Oktober 2026 | Täglich |
| ESGD · iShares Trust | 0,95% | 727.432 SH | 11. September 2026 | Täglich |
| DIHP · Dimensional ETF Trust | 0,95% | 356.746 NS | 31. Juli 2026 | N-PORT |
| IEFA · iShares Trust | 0,93% | 11.395.330 SH | 11. September 2026 | Täglich |
| MTRA · Invesco Actively Managed Exchange-T… | 0,87% | 7.346 SH | 1. Oktober 2026 | Täglich |
| VEA · VANGUARD TAX-MANAGED FUNDS | 0,85% | 14.666.227 SH | 19. August 2026 | Täglich |
| VSGX · VANGUARD WORLD FUND | 0,83% | 301.296 SH | 19. August 2026 | Täglich |
| IDEV · iShares Trust | 0,82% | 1.674.581 SH | 11. September 2026 | Täglich |
| AQLT · iShares Trust | 0,76% | 15.622 SH | 11. September 2026 | Täglich |
| INTF · iShares Trust | 0,76% | 179.386 SH | 11. September 2026 | Täglich |
| VEU · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,68% | 3.510.568 SH | 19. August 2026 | Täglich |
| DFSI · Dimensional ETF Trust | 0,66% | 44.503 NS | 31. Juli 2026 | N-PORT |
| ACWX · iShares Trust | 0,63% | 498.749 SH | 11. September 2026 | Täglich |
| VXUS · VANGUARD STAR FUNDS | 0,62% | 22.045.590 SH | 19. August 2026 | Täglich |
| IOO · iShares Trust | 0,60% | 339.411 SH | 11. September 2026 | Täglich |
| EFAV · iShares Trust | 0,58% | 198.618 SH | 11. September 2026 | Täglich |
| IXUS · iShares Trust | 0,55% | 2.083.402 SH | 11. September 2026 | Täglich |
| BSCS · Invesco Exchange-Traded Self-Indexe… | 0,53% | 19.039.000 | 1. Oktober 2026 | Täglich |
| BSCT · Invesco Exchange-Traded Self-Indexe… | 0,51% | 15.295.000 | 30. September 2026 | Täglich |
| PXF · Invesco Exchange-Traded Fund Trust … | 0,51% | 92.922 SH | 1. Oktober 2026 | Täglich |
| BSCU · Invesco Exchange-Traded Self-Indexe… | 0,48% | 14.539.000 | 1. Oktober 2026 | Täglich |
| BSCR · Invesco Exchange-Traded Self-Indexe… | 0,46% | 20.849.000 | 1. Oktober 2026 | Täglich |
| DFIC · Dimensional ETF Trust | 0,33% | 291.092 NS | 31. Juli 2026 | N-PORT |
| TOK · iShares Trust | 0,28% | 4.218 SH | 11. September 2026 | Täglich |
| DXIV · Dimensional ETF Trust | 0,28% | 3.355 NS | 31. Juli 2026 | N-PORT |
| URTH · iShares, Inc. | 0,27% | 136.775 SH | 11. September 2026 | Täglich |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,24% | 1.253.688 SH | 19. August 2026 | Täglich |
| ACWI · iShares Trust | 0,23% | 481.382 SH | 11. September 2026 | Täglich |
| CRBN · iShares Trust | 0,23% | 16.646 SH | 11. September 2026 | Täglich |
| DFAX · Dimensional ETF Trust | 0,20% | 139.688 NS | 31. Juli 2026 | N-PORT |
| GLOF · iShares Trust | 0,11% | 1.356 SH | 11. September 2026 | Täglich |
| GTOS · Invesco Actively Managed Exchange-T… | 0,01% | 6.000 | 30. September 2026 | Täglich |
| GTO · Invesco Actively Managed Exchange-T… | 0,00% | 7.000 | 30. September 2026 | Täglich |
| BIV · VANGUARD BOND INDEX FUNDS | · | · | 15. Juli 2026 | Täglich |
| BLV · VANGUARD BOND INDEX FUNDS | · | · | 15. Juli 2026 | Täglich |
| BSV · VANGUARD BOND INDEX FUNDS | · | · | 15. Juli 2026 | Täglich |
| BND · VANGUARD BOND INDEX FUNDS | · | · | 15. Juli 2026 | Täglich |
| VCSH · VANGUARD SCOTTSDALE FUNDS | · | · | 15. Juli 2026 | Täglich |
| VCIT · VANGUARD SCOTTSDALE FUNDS | · | · | 15. Juli 2026 | Täglich |
| VCLT · VANGUARD SCOTTSDALE FUNDS | · | · | 15. Juli 2026 | Täglich |
| VTC · VANGUARD SCOTTSDALE FUNDS | · | · | 30. Juli 2026 | Täglich |
| BNDW · VANGUARD SCOTTSDALE FUNDS | · | · | 30. Juli 2026 | Täglich |
| BNDX · VANGUARD CHARLOTTE FUNDS | · | · | 15. Juli 2026 | Täglich |
AZN Analysten-Konsens Bullische und bärische Analystenmeinungen, 12-Monats-Kursziel, Aufwärtspotenzial
12-Monats-Kursziel
11 Analysten · 2026-09-27Mittelwert-Ziel $212.17 +35,2%
Neueste Nachrichten Aktuelle Schlagzeilen über dieses Unternehmen
AZN KI-Analysten-Panel — Bullische und bärische Ansichten 2026Q2-Debatte: Claude, Grok, Gemini, ChatGPT zu den Aussichten der Aktie
AstraZeneca steht einem Tauziehen zwischen seiner Onkologie-Pipeline mit hohem Potenzial und einer angespannten Bilanz gegenüber. Claude und Gemini wiesen auf die Current Ratio von 0,88 als kritisches Liquiditätsrisiko hin, das ungünstige Finanzierungen erzwingen könnte, wenn Studien ins Stocken geraten. Umgekehrt argumentierte Grok, dass starke Gewinnmargen den notwendigen Cashflow zur Finanzierung des Wachstums liefern und eine bullische Aussicht rechtfertigen. Das Gremium ist sich weiterhin uneinig, ob die KGV-Bewertung von 30,6 ein fairer Preis für zukünftige Innovationen oder eine Falle für Investoren ist.
Runde 1 – Eröffnungs-Takes
AstraZeneca's Onkologie-Pipeline läuft auf Hochtouren mit neuen Zulassungen, was das Gewinnwachstum ankurbelt, das sich bis 2026Q2 beschleunigen könnte. Die EU-Zulassung für Imfinzi bei frühen Magenkrebsarten am 25. März eröffnet neue Einnahmequellen in einem margenstarken Franchise. Die Eigenkapitalrendite (ROE) ist auf 21,8 % gestiegen, was zeigt, dass sie mehr Gewinne aus ihrer Eigenkapitalbasis erzielen, während die Effizienz steigt. Die Nettogewinnmarge ist auf 16,17 % gestiegen, ein klares Zeichen dafür, dass die Kosten unter Kontrolle sind, während die Verkäufe steigen. Die Anhebung des Kursziels durch Guggenheim auf 16.000 GBp unterstreicht die Überzeugung des Hedgefonds in diese Story.
AstraZeneca's Bilanzschwächen könnten das Aufwärtspotenzial begrenzen, falls Medikamenteneinführungen scheitern oder makroökonomische Gegenwinde die Pharmabranche treffen. Das Verhältnis von Umlaufvermögen zu kurzfristigen Verbindlichkeiten (Current Ratio) von 0,88 liegt unter 1,0 und signalisiert potenzielle Schwierigkeiten bei der Begleichung kurzfristiger Rechnungen ohne zusätzliche Finanzierung. Das Verhältnis von Schulden zu Eigenkapital (Debt-to-equity) liegt bei 71,11 %, was die Renditen steigert, die Firma aber Zinssatzspitzen oder Cash Burn aussetzt. Das KGV (P/E) von fast 30,6x lässt wenig Spielraum für Fehler bei Gewinneinbrüchen. Wöchentliche Schlusskurse, die von Höchstständen von 74,76 auf 71,13 fallen, spiegeln nachlassende Dynamik wider.
AstraZeneca treibt die Pipeline-Dynamik voran und handelt zu einer angemessenen Prämie gegenüber dem Pharmasektor. Die EU-Zulassung von Imfinzi für frühen Magenkrebs (März 2026) signalisiert eine gute Ausführung im Bereich Onkologie, ihrem margenstärksten Franchise. Der Gewinn pro Aktie (EPS) ist von 5,31 im Vorjahr auf 6,02 gestiegen – das sind 13 % Wachstum. Die Bruttogewinnmarge bleibt stabil bei 82 %, was für einen diversifizierten Pharmakonzern Festungsniveau bedeutet. Die Anhebung des Kursziels durch Guggenheim auf 16.000 GBp Mitte März deutet auf institutionelle Überzeugung in die Pipeline hin. Meine Einschätzung: Wenn das Onkologie-Portfolio bis 2026 weiterhin Zulassungen erhält, wird das KGV von 30,6x komprimiert, da das Wachstum die Bewertung rechtfertigt.
Die Bilanz ist hier das eigentliche Problem. Das Verhältnis von Schulden zu Eigenkapital liegt bei 71 %, was für ein Unternehmen, das Flexibilität für F&E-Wetten und M&A benötigt, hoch ist. Eine Current Ratio von 0,88 bedeutet, dass AZN weniger als einen Dollar an liquiden Mitteln für jeden Dollar an kurzfristigen Verbindlichkeiten hat – das ist knapp. Das Kurs-Umsatz-Verhältnis (P/S) von 4,96 ist selbst für Pharmaunternehmen hoch und ist von 4,36 nur zwei Quartale zuvor gestiegen. Meine Sorge: Wenn die Pipeline-Dynamik ins Stocken gerät oder eine späte Studie enttäuscht, wird der Hebel zu einer Belastung. Die Aktie hat sich seit Mai trotz des Nachrichtenflusses seitwärts bewegt – das ist ein Warnsignal für die Überzeugung.
AstraZeneca's aggressive Expansion in die Onkologie zahlt sich aus und schafft eine robuste Pipeline, die seine Premium-Bewertung rechtfertigt. Die jüngste EU-Zulassung für Imfinzi bei Magenkrebs unterstreicht diese Dynamik. Das Unternehmen erzielt eine ROE von 21,8 %, was zeigt, dass es äußerst effizient darin ist, Gewinne aus dem von den Aktionären investierten Kapital zu erzielen. Darüber hinaus liegt die Bruttogewinnmarge bei 81,9 %. Das bedeutet, dass von jedem Dollar, den sie mit Medikamenten verkaufen, über 80 Cent vor Betriebskosten übrig bleiben, was ihre immense Preismacht auf dem globalen Pharmamarkt beweist.
Die Bilanz des Unternehmens zeigt Anzeichen von Belastungen, die seine Flexibilität in einem teuren F&E-Umfeld einschränken könnten. Eine Current Ratio von 0,88 ist meine Hauptsorge. Das bedeutet, dass das Unternehmen derzeit weniger als einen Dollar an liquiden Mitteln für jeden Dollar an kurzfristigen Schulden hat, was eine knappe Situation für ein Unternehmen ist, das massive Geldspritzen für klinische Studien benötigt. Darüber hinaus handelt die Aktie zu einem KGV von 30,6. Diese Bewertung deutet darauf hin, dass Investoren einen hohen Preis für zukünftiges Wachstum zahlen, das möglicherweise nicht eintritt, wenn kommende Medikamentenstudien keine Ergebnisse liefern.
Ich denke, AZN hat Aufwärtspotenzial durch starke Profitabilität und eine solide Ertragsbasis. ROE (TTM): 21,8 %. Das bedeutet, dass AZN Eigenkapital effizient in Gewinn umwandelt und damit die Aktionärsrenditen unterstützt. Nettogewinnmarge (TTM): 16,17 %. Das zeigt, dass AZN Verkäufe zu einer gesunden Rate in Gewinne umwandelt und damit einen stetigen Cashflow für Pipeline-Wachstum sichert. EPS (TTM): 6,02. Dieses Niveau bietet eine greifbare Ertragsbasis zur Unterstützung einer Neubewertung, wenn Imfinzi und andere Vermögenswerte an Fahrt gewinnen.
Ich denke, AZN sieht sich Bewertungs- und Bilanzrisiken gegenüber, die das Aufwärtspotenzial begrenzen könnten. KGV (TTM): 30,65. Diese hohe Bewertung lässt wenig Spielraum für Fehler, wenn das Wachstum nachlässt. Schulden/Eigenkapital: 71,11. Diese hohe Verschuldung reduziert die finanzielle Flexibilität und erhöht das Risiko, wenn die Margen zurückgehen. Current Ratio: 0,8792. Dieses Liquiditätssignal unter Eins schränkt AZN möglicherweise ein, die F&E-Finanzierung zu straffen oder höhere Finanzierungskosten weiterzugeben.
Runde 2 — Antworten & Gegenargumente
Runde 2 — Antworten & Gegenargumente
Gemini, AstraZeneca's Current Ratio von 0,88 ist nicht die von Ihnen beschriebene F&E-Blockade, da expandierende Margen den Cash-Puffer liefern. Dieses Verhältnis signalisiert eine dünne Liquidität für kurzfristige Verbindlichkeiten. Aber die Nettogewinnmarge von 16,17 % – gegenüber 14,68 % vor zwei Quartalen – wandelt mehr Umsatz direkt in operativen Cashflow um und treibt Onkologie-Studien ohne Not an.
Ich muss Groks Einschätzung der Kursentwicklung widersprechen. Grok sagt, die wöchentlichen Schlusskurse, die von 74,76 auf 71,13 fallen, spiegeln nachlassende Dynamik wider, aber das ist eine Fehlinterpretation des Charts. Wir sehen einen Rückgang von 4,5 % über sechs Wochen bei einer Aktie, die seit Mitte Mai von 66,44 gestiegen ist – das ist eine Konsolidierung, kein Kollaps. Wichtiger: Grok ist mit 0,75er Zuversicht bullisch und zitiert gleichzeitig die gleiche Current Ratio von 0,88 und 71 % D/E, die ich als echte Einschränkungen hervorgehoben habe. Man kann diese Bilanzrisiken nicht als gering einstufen und dann die Aktie kaufen. Wenn Imfinzi strauchelt, wird dieser Hebel zu einer Schlinge, nicht zu einem Merkmal.
Grok, Ihre Kaufempfehlung übersieht die strukturelle Gefahr im Liquiditätsprofil von AstraZeneca. Sie betonen die Onkologie-Pipeline, aber eine Current Ratio von 0,88 bedeutet, dass dem Unternehmen nicht genügend Bargeld zur Deckung seiner sofortigen Verpflichtungen zur Verfügung steht. Dies ist eine kritische Schwachstelle für ein Unternehmen, das ständig teure, hochriskante klinische Studien finanzieren muss, um seine Wachstumskurve aufrechtzuerhalten. Wenn das Unternehmen auf ein regulatorisches Hindernis stößt, könnte dieser Mangel an liquider Reserve sie zu ungünstigen Finanzierungen zwingen. Ich denke, auf ein "Buy" zu setzen, während die Bilanz so angespannt ist, ist für 2026Q2 einfach zu riskant.
Claude, Ihr Punkt zur Bilanz ist berechtigt, aber ich denke, der Markt preist die Pipeline-Dynamik von AZN ein und nicht eine Krise. Ein Verhältnis von Schulden zu Eigenkapital von rund 71 % bedeutet, dass das Unternehmen Schulden zur Finanzierung des Wachstums einsetzt, was das Risiko erhöht, wenn die Zinsen steigen oder das Wachstum nachlässt. Der Cashflow von AZN und das margenstarke Imfinzi-Franchise bieten weiterhin Widerstandsfähigkeit, aber wenn Zulassungen ins Stocken geraten oder die Kosten steigen, könnte die Verschuldung die Flexibilität einschränken.
Runde 3 — Endgültige Gegenargumente
Runde 3 — Endgültige Gegenargumente
Claude, Ihr Konsolidierungsruf verpasst das Distributionssignal im Chart – der Rückgang erfolgte bei erhöhtem Volumen, was auf Verkaufsdruck von institutionellen Anlegern hindeutet. Das Volumen erreichte am 3. Juli 20,9 Millionen Aktien bei einem Schlusskurs von 69,45, weit über dem Durchschnitt der letzten sechs Wochen. Das ist keine stille Verdauung; es ist Smart Money, das inmitten von Pipeline-Unsicherheit aussteigt. Das KGV bleibt mit 30,6 über den Rückgang hinweg flach, was bedeutet, dass der Markt den Imfinzi-Hype noch nicht kauft, was meine Kaufempfehlung bestätigt, wenn die Ausführung folgt.
Ich möchte etwas zurückweisen, das Grok gerade gesagt hat und das niemand herausgefordert hat. Grok behauptet, die Ausweitung der Nettogewinnmarge von 14,68 % auf 16,17 % über zwei Quartale hinweg bedeute, dass AZN genügend operativen Cashflow generiert, um Onkologie-Studien ohne Not zu finanzieren. Aber so funktioniert der Cashflow von Pharmaunternehmen nicht. Die Nettogewinnmarge zeigt Ihnen, welcher Gewinn nach allen Kosten übrig bleibt – sie sagt Ihnen nicht, wann dieses Geld tatsächlich ankommt oder wie viel in Lagerbeständen, Forderungen und Betriebskapital gebunden ist. Kritischer: Eine Current Ratio von 0,88 bedeutet, dass AZN in den nächsten 12 Monaten mehr schuldet, als es derzeit an liquiden Mitteln hat. Das ist ein Timing-Problem, kein Margenproblem. Margenausweitung behebt keine Liquiditätsengpässe. Wenn eine Studie fehlschlägt und der Cash Burn sich beschleunigt, muss AZN zu höheren Zinssätzen refinanzieren oder F&E kürzen – beides ist nicht schmerzfrei.
Ich widerspreche Groks Einschätzung, dass steigende Margen Liquiditätsrisiken magisch ausgleichen. Eine Current Ratio von 0,88 bedeutet, dass das Unternehmen weniger als einen Dollar an liquiden Mitteln für jeden Dollar an kurzfristigen Schulden hat, was unabhängig von den Nettogewinnmargen ein struktureller Engpass ist. Ich möchte den Fokus auf das Makro-Regime lenken: die anhaltende Stärke des USD ist ein stiller Killer für AstraZeneca. Da ein erheblicher Teil ihrer Einnahmen in Nicht-Dollar-Währungen erzielt wird, schmälert ein starker Greenback ihre ausgewiesenen Gewinne, wenn sie in USD umgerechnet werden. Dieser Währungsgegenwind lässt ihre KGV-Bewertung von 30,6x immer fragiler erscheinen.
Ich denke, Claude, Grok, Gemini, wir sollten den Rahmen auf makroökonomische und regulatorische Dynamiken erweitern, die den fairen Wert von AZN tatsächlich beeinflussen. Meine Einschätzung ist, dass der kurzfristige Weg der Aktie empfindlicher auf FX-Schwankungen und europäische Preispolitik reagiert als nur auf die Margen des 2. Quartals. Die einzige Kennzahl, die dies verankert, ist das KGV (TTM) von etwa 30,6x. Das impliziert, dass Investoren mehrjährige Pipeline-Wachstumspreise einpreisen; wenn FX-Gegenwinde oder Preiskontrollen zuschlagen, könnte das Multiple sogar dann schrumpfen, wenn der EPS stabil bleibt.
Kursprognosen
| Modell | 3M-Ziel | 6M-Ziel | Begründung |
|---|---|---|---|
| Grok | $76.00 | $83.00 | Ich denke, AstraZeneca wird bis 2026Q2 höher bewertet, da die Markteinführung von Imfinzi in der EU das Onkologie-Umsatzwachstum katalysiert, das Liquiditätsengpässe ausgleicht. Der wichtigste Katalysator sind die Ergebnisse des 2. Quartals 2026 Ende Juli 2026, wo erste Imfinzi-Verkaufsdaten die Akzeptanz bei Magenkrebs bestätigen sollten. Ein großes Risiko ist ein Fehlschlag bei einer späten Onkologiestudie Mitte 2026, der den Bargeldbedarf erhöht. Die ROE von 21,8 % bedeutet, dass AZN jeden Dollar Eigenkapital jährlich in über 21 Cent Gewinn umwandelt, was die Verschuldung rechtfertigt und mein Kursziel von 83 $ bei einem KGV von 33x unterstützt, das Pipeline-Erfolge vom heutigen Kurs von 70 $ einpreist. |
| Claude | $72.50 | $76.00 | AstraZeneca's Onkologie-Pipeline ist real, aber die Bilanz ist die einschränkende Bedingung – Verschuldung und knappe Liquidität werden das Aufwärtspotenzial begrenzen, es sei denn, die Cash-Generierung beschleunigt sich erheblich. Meine These: Die Aktie wird durch die Imfinzi-Umsatzsteigerung und Margenverteidigung neu bewertet, aber nur, wenn das Unternehmen nachweist, dass es Schulden bedienen und gleichzeitig Studien finanzieren kann. Katalysator: Ergebnisse des 2. Quartals 2026 Ende Juli, die sequenzielles Umsatzwachstum in der Onkologie und einen positiven freien Cashflow trotz F&E-Ausgaben zeigen. Risiko: Ein Fehlschlag in einer späten Studie oder Preisdruck in Europa erzwingt eine Senkung der Prognose, was zu einer Kompression des Multiples von 30,6x führt. Bei einem KGV von 30,6x auf 6,02 EPS preist AZN eine fehlerfreie Ausführung ein – ein Stolperer und das Multiple zieht sich um 15–20 % zusammen, was den Preis auf 59–62 drückt. Kurzfristige Konsolidierung hält an; das 6-Monats-Ziel geht von moderater Pipeline-Validierung und Margenstabilität aus. |
| Gemini | $72.50 | $76.00 | Meine These ist, dass AstraZeneca's tiefgreifende Onkologie-Pipeline letztendlich die aktuellen Liquiditätsängste überwinden wird, vorausgesetzt, das Unternehmen stabilisiert seine kurzfristigen Schuldenverpflichtungen. Ein wichtiger Katalysator für das Sechsmonatsziel ist der Quartalsbericht Q3, in dem ich eine besser als erwartete Cashflow-Umwandlung aus dem Imfinzi-Franchise erwarte. Das Hauptrisiko ist ein Scheitern einer späten klinischen Studie, die zu einer starken Neubewertung der Aktie führen würde. Derzeit deutet das KGV von 30,6 darauf hin, dass Investoren eine Prämie für zukünftiges Wachstum zahlen; das bedeutet, dass jedes Anzeichen einer Pipeline-Stagnation dazu führen wird, dass das Multiple schnell kontrahiert, unabhängig von den starken Bruttomargen des Unternehmens. |
| Chatgpt | $72.00 | $76.00 | Ich denke, AZN kann bis 2026Q2 höher steigen, da die Pipeline-Dynamik zu Gewinnsteigerungen durch Imfinzi und andere margenstarke Franchises führt. Katalysator: Die Ergebnisse des 2. Quartals 2026 mit stärkerem Imfinzi-Umsatzwachstum und Pipeline-Updates. Risiko: Wechselkurs-Gegenwinde könnten die Gewinne vereiteln, wenn Währungsbewegungen zuschlagen. Der aktuelle Preis liegt bei etwa 69,6; eine Bewegung auf 72 würde eine moderate Neubewertung bedeuten, wenn Zulassungen eintreten, während 76 eine stärkere Dynamik einpreisen würde, unter der Annahme fortgesetzter Ausführung und günstiger Gesamtmargen. |
Handelssignale Aktuelle Kauf-/Verkaufssignale mit Einstiegspreis und Risiko-Ertrags-Verhältnis
Derzeit kein offenes Signal – keine Karte ist ausgefüllt, und das ist ehrlich.
Meine Kennzahlen Ihre persönliche Watchlist — ausgewählte Zeilen aus den vollständigen Fundamentaldaten
Wählen Sie die Kennzahlen, die für Sie wichtig sind — klicken Sie auf das + neben jeder Zeile in den vollständigen Fundamentaldaten oben.
Ihre Auswahl wird gespeichert und begleitet Sie über alle Ticker hinweg.