PLTR Clase A Palantir Technologies Inc. - Class A Common Stock
NASDAQ · Technology · Ver en SEC EDGAR ↗ 10-K/10-Q Ago 4, 2026PLTR Instantánea de la Acción Precio, capitalización bursátil, P/E, BPA, ROE, deuda/capital, rango de 52 semanas
PLTR Gráfico del Precio de la Acción OHLCV diario con indicadores técnicos — desplace, amplíe y personalice su vista
La granularidad de las barras se adapta al período seleccionado; pase el ratón sobre el gráfico para ver la apertura/máximo/mínimo/cierre de una barra.
Acerca de Palantir Technologies Inc. - Class A Common Stock Descripción general de la empresa de Wikipedia
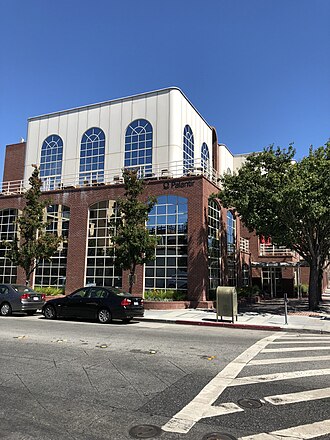
Palantir Technologies, Inc. es una compañía estadounidense de software y servicios privada, especializada en análisis de macrodatos y la industria de la guerra. Fundada en 2004, los clientes originales de Palantir eran agencias federales de la Comunidad de Inteligencia de los Estados Unidos. Desde entonces ha expandido su base de clientes a gobiernos estatales y locales, al ministerio de Defensa israelí, así como compañías privadas en los sectores de las finanzas y la sanidad.La compañía no vende sus productos a países que considera adversarios de Estados Unidos, como China y Rusia.
La compañía es conocida sobre todo por dos productos de software: Palantir Gotham, utilizada por analistas de contra-terrorismo, anti-fraude y otras agencias gubernamentales, y Palantir Metropolis, que es utilizado por fondos de cobertura, bancos y empresas de servicios financieros.
La empresa fue fundada en 2003 por Peter Thiel, Alex Karp y Stephen Coen. Para su desarrollo fue crucial la colaboración de la CIA, que dio acceso a sus analistas e invirtió en la empresa a través de su filial In-Q-Tel. Para 2014, Palantir estaba valorada en 9.000 millones de dólares, según Forbes, y su mayor accionista era Peter Thiel. Salió a bolsa en 2020 mediante cotización directa, con una estructura accionarial que reservaba el control de la empresa a los tres fundadores de por vida.
Historia
2003–2009: Años de fundación y primeros años
Oficialmente incorporado en mayo de 2003, Palantir es generalmente considerada como una compañía fundada en 2004 por Peter Thiel, Alex Karp, Joe Lonsdale, Stephen Cohen, y Nathan Gettings. Las inversiones iniciales fueron de dos millones de dólares del brazo de inversiones In-Q-Tel de la Agencia Central de Inteligencia y treinta millones de dólares de Thiel y su empresa, Founders Fund. Alex Karp es el CEO de Palantir. Palantir el nombre proviene las «piedras para ver» en los libros de fantasía El Señor de los Anillos y El Silmarillion de J. R. R. Tolkien. con sus oficinas centrales en Palo Alto, California, la compañía tiene también nueve oficinas internacionales así como cuatro oficinas en los Estados Unidos.
Palantir desarrolló su tecnología a través de científicos computacionales y analistas de agencias de inteligencia durante más de tres años, a través de pilotos facilitados por In-Q-Tel. El concepto de software salió de tecnología desarrollada en PayPal para detectar actividad fraudulenta, mucha de la cual es conducida por sindicatos de organizaciones criminales rusas. La compañía dijo sólo los ordenadores utilizando inteligencia artificial no podrían derrotar un adversario adaptativo. Palantir propuso utilizar analistas humanos para explorar datos de muchas fuentes, llamado inteligencia aumentada.
2010: Ghostnet y la Red de Sombra
El socio de Palantir, Información Warfare Monitor utilizó software de Palantir para descubrir tanto GhostNet como la Shadow Network. Ghostnet era una ciber red de espionaje ubicada en China que tenía como objetivo a 1295 ordenadores en 103 países, incluyendo la oficina del Dalái lama, un ordenador de la OTAN y embajadas. La Red de Sombra era también una operación de espionaje realizada en China que consiguió acceso a la seguridad india y su aparato de defensa. Ciberespías robaron los documentos de la seguridad india, de embajadas en el extranjero, y actividad de tropas de la OTAN en Afganistán.
2010–2012: Expansión
En abril de 2010, Palantir anunció una sociedad conjunta con Thomson Reuters para vender el producto Palantir Metropolis como QA Estudio.
El 18 de junio de 2010, el Vicepresidente Joe Biden y la Oficina de Administración y Director de Presupuesto Peter Orszag tuvo una rueda de prensa en la Casa Blanca donde anunció el éxito de la lucha contra el fraude en el estímulo de la Junta de Imputabilidad y Transparencia en la Recuperación (RATB). Biden acreditó el éxito al software, Palantir, que fuera desplegado por el gobierno federal. Anunció que esta capacidad sería desplegada en otras agencias de gobierno, empezando con los programas Medicare y Medicaid.
Las estimaciones eran de doscientos cincuenta millones de dólares en ingresos en 2011.
2013
Un documento filtrado a TechCrunch reveló que, dentro de los clientes de Palantir del 2013, se incluían al menos doce grupos dentro del gobierno de EE. UU., incluyendo la CIA, DHS, NSA, FBI, CDC, el Cuerpo de Infantería de Marina, la Fuerza Aérea, Mando de Operaciones Especiales, West Point y otros. Aun así, durante ese tiempo, el Ejército de EE. UU. continuaba utilizando su herramienta de análisis de datos propia. También, según TechCrunch, las agencias de inteligencia de los EE. UU. como la CIA y el FBI estuvieron enlazados por primera vez con Palantir software, cuando sus bases de datos anteriormente habían sido «silos».
En septiembre de 2013, Palantir informó de un aporte de capital de más de 196 millones de dólares según unas presentaciones en la SEC. Se estimaba que la compañía probablemente cerraría casi mil millones dólares en contratos en 2014. El CEO Alex Karp anunció en 2013 que la compañía no buscaría una OPV, ya que abrirse al público haría «administrar una compañía como la nuestra muy difícil». En diciembre de 2013, la compañía empezó una ronda de financiamiento, levantando alrededor de cuatrocientos cincuenta millones de dólares financistas privados. Esto elevó el valor de la compañía a nueve mil millones de dólares, según Forbes, y la revista explicaba que la tasación puso a Palantir «entre las compañías de tecnología privadas más valiosas de Sillicon Valley».
2014–2016: financiación adicional
En diciembre de 2014, Forbes informó que Palantir buscaba levantar cuatrocientos millones de dólares millones en una ronda adicional de financiamiento, después de que la compañía presentó los papeles en la Securities and Exchange Commission el mes anterior. El informe se basaba en una investigación de VC Experts. Si se completaba, Forbes declaraba que la financiación de Palantir podría lograr un total de mil doscientos millones de dólares. A diciembre de 2014, la compañía continuaba teniendo diversos aportantes privados, Kenneth Langone y Stanley Druckenmiller, In-Q-Tel de la CIA, Tiger Global Management, y Founders Fund, el cual es una empresa de capital de riesgo, operada por Peter Thiel, el presidente de Palantir. A diciembre de 2014, Thiel era el accionista más grande de Palantir.
La compañía estaba valorada en quince mil millones de dólares en noviembre de 2014. En junio de 2015, Buzzfeed informó que la compañía estaba levantando hasta quinientos millones de dólares en nuevos capitales con una tasación de veinte mil millones de dólares. En diciembre de 2015, levantó ochocientos ochenta millones de dólares adicionales, mientras la compañía era todavía valorada en veinte mil millones de dólares. En febrero de 2016, Palantir compró Kimono Labs, una startup que hace fácil recoger información de sitios web públicos.
2020: Salida a bolsa
La gerencia presentó una solicitud preliminar de cotización bursátil ante la Comisión de Bolsa y Valores de EE. UU. (SEC), según anunció la empresa el 6 de julio de 2020. A mediados de junio de 2020, hubo informes sobre un posible debut en la bolsa, algo a lo que la gerencia se había resistido durante mucho tiempo.
Palantir se lanzó a la bolsa a través de una colocación directa (DPO) el 30 de septiembre de 2020 en la Bolsa de Valores de Nueva York (NYSE). En este procedimiento inusual, no se necesitaron líderes de consorcio, ya que las acciones pudieron registrarse directamente en la bolsa sin el habitual proceso de fijación de precios. Palantir cerró el año 2019 con una pérdida de aproximadamente quinientos noventa millones de dólares, después de un déficit de casi seiscientos millones de dólares en 2018. En ese año, el ingreso fue de apenas más de setecientos cuarenta millones de dólares. En la primera mitad del año 2020, el aumento de ingresos de la empresa fue del 49 % en comparación con el año anterior, con una plantilla actual de dos mil quinientos empleados en todo el mundo y un salario promedio de ciento veinticinco mil dólares.
Productos
Palantir Gotham
Palantir Gotham (anteriormente conocido como Palantir Government) integra datos estructurados y desestructurados, proporciona capacidades de búsqueda y descubrimiento, administración de conocimiento y colaboración segura. La plataforma Palantir incluye protecciones de la intimidad y libertades civiles mandatadas por requisitos legales como aquellas en la Ley de Implementación de la Comisión 9/11 de 2004. Los controles de intimidad de Palantir supuestamente mantienen las investigaciones centradas, en oposición a las técnicas de minería de datos expansivas han suscitado críticas de defensores de la intimidad preocupados por la protección de las libertades civiles. Palantir mantiene etiquetas de seguridad a un nivel granular.
Palantir anteriormente operaba el sitio AnalyzeThe.US, el cual permitía a potenciales clientes de Palantir y afiliados a utilizar Palantir Gotham para hacer análisis en datos públicamente disponibles de data.gov, usaspending.gov, la base de datos de Secretos Abiertos del Centro para Política Responsiva, y datos de Salud Comunitaria de hhs.gov.
Palantir Metropolis
Palantir Metropolis (anteriormente conocido como Palantir Finance) es software para integración de datos, administración de información y analítica cuantitativa. El software se conecta a conjuntos de datos comerciales, propietarios y públicas y descubre tendencias, relaciones y anomalías, incluyendo análisis predictivo.
Otros
La compañía ha estado involucrada en varios productos para negocios y para consumidores, diseñando en parte de ellos. Por ejemplo, en 2014, ellos mostraron Insightics, el cual según el Wall Street Journal «extrae información de gastos y demográfica de clientes desde los registros de tarjetas de crédito de los negocios». Fue creada en tándem con la compañía de procesamiento de crédito First Data».
Clientes
Uso por civiles
Palantir Metropolis es utilizada por fondos de cobertura, bancos, y empresas de servicios financieros.
El socio de Palantir, Monitor de Guerra de Información utilizó software Palantir para destapar tanto el Ghostnet como la Shadow Network.
Entidades civiles de EE. UU.
El software de Palantir es utilizado por la Junta de Imputabilidad Transparencia de Recuperación para detectar e investigar fraude y abuso en la Ley de Reinversión y Recuperación de Estados Unidos de 2009. Específicamente, el Centro de Operaciones de Recuperación (ROC) utilizó Palantir para integrar los datos transaccionales con fuentes de datos privadas y de fuente abierta que describen las entidades que reciben fondos de estímulo. Otros clientes al 2013 incluían el Proyecto Polaris, los Centros para Control de Enfermedad y Prevención y el Centro Nacional de Niños Desaparecidos y Explotados.
Ejército de EE. UU., inteligencia y policía
Palantir Gotham es utilizado por analistas de contra-terrorismo en oficinas en la Comunidad de Inteligencia de los Estados Unidos y Departamento de Defensa de Estados Unidos, por investigadores de fraude en la Junta de Imputabilidad y Transparencia de Recuperación, y ciber analistas en la Información Warfare Monitor (responsable de la investigación de GhostNet y de la Red de la Sombra).
Otros clientes al 2013 incluían DHS, NSA, FBI, CDC, el Cuerpo de Infantería de Marina, la Fuerza Aérea, el Mando de Operaciones Especiales, la Academia West Point, la organización conjunta de derrota del IED y Aliados. Aun así, en ese tiempo el Ejército de los Estados Unidos continuaba utilizando su herramienta de análisis de datos propia. También, según TechCrunch:
La inteligencia militar de EE. UU. utilizó el producto Palantir para mejorar su capacidad de predecir las ubicaciones de dispositivos explosivos improvisados en su guerra en Afganistán. Un número pequeño de practicantes informó que era más útil que el programa del Ejército de EE. UU. de récord, el Sistema de Tierra Común Distribuido (DCGS-Un). El Congresista de California Duncan D. Hunter se quejó de los obstáculos del Departamento de Defensa de E.UU. a su uso más amplio en 2012.
También se ha informado que Palantir está trabajando con varios departamentos policiales de EE. UU., por ejemplo aceptando un contrato en 2013 para ayudar al Centro de Inteligencia Regional de California Del norte a construir una polémica base de datos de matrículas de autos para California.
El Chief Technology Officer de Palantir, Shyam Sankar, fue nombrado coronel del ejército de los Estados Unidos en 2025 para trabajar a tiempo parcial para dicha institución.
Cultura de empresa
El nombre de la empresa se refiere al palantir del Señor de los Anillos, que es una piedra mágica que da a su poseedor el poder de ver lo mismo que ven sus enemigos.Los empleados de la compañía tienden a identificarse con dicha obra y decorar sus oficinas con runas élficas.
Evento Palantir Night Live
Palantir es anfitrión de la noche Palantir en vivo, en las oficinas de Palantir en McLean y Palo Alto. El evento trae exponentes de la comunidad de inteligencia y tecnología espacial para hablar temas de interés común. Los expositores pasados incluyen a Garri Kasparov; Nart Villeneuve del Monitor de Guerra de Información; Andrew McAfee, autor de Empresa 2.0; Nelson Dellis, atleta de la memoria; y Michael Chertoff. El evento tuvo lugar al menos en 2010.
Controversias
Propuestas a WikiLeaks (2010)
En 2010 Hunton & Williams LLP presuntamente le solicitaron a Berico Tecnologías, Palantir, y HBGary Federal que redactaran un plan de respuesta a «la amenaza WikiLeaks». A inicios de 2011 Anonymous públicamente liberó documentos internos de HBGary, incluyendo el plan. Este plan proponía que software de Palantir podría «servir como la base para toda la recolección de datos, integración, análisis y esfuerzos de producción». El plan también incluía presentaciones de diapositivas, supuestamente hechas por el CEO de HBGary Aaron Barr, quien sugería «[esparcir] desinformación» e «interrumpir» el apoyo de Glenn Greenwald a WikiLeaks.
El CEO de Palantir Karp terminó todos los lazos con HBGary y emitió una declaración disculpándose con «organizaciones progresivas… y Greenwald … por cualquier implicación que podemos haber tenido en estos asuntos». Palantir puso a un empleado en licencia mientras se llevaba a cabo una revisión por un estudio de abogados externo. El empleado, Matthew Steckman, fue más tarde reinstalado.
En Francia
En 2025, el Partido socialista francés designó como portavoz para asuntos de inteligencia artificial a una empleada de Palantir llamada Julie Martinez.
Deportación de inmigrantes
Amnistía Internacional ha denunciado que el gobierno estadounidense usa la herramienta Immigration OS desarrollada por Palantir para automatizar la deportación masiva de inmigrantes y solicitantes de asilo
Complicidad con el gobierno israelí
El Mosad israelí es cliente de Palantir desde mediados de los 2000. Su consejero delegado, Alex Karp, es partidario de Benjamin Netanyahu. El ministerio de Defensa de Israel firmó un gran contrato con la empresa en 2024, en plena guerra y genocidio de Gaza.Tras el alto el fuego de 2025, el sistema Maven de Palantir fue seleccionado para la futura Fuerza Internacional de Estabilización que Donald Trump deseaba desplegar en la franja de Gaza.
Manifiesto (2026)
En abril de 2026, Palantir publicó un manifiesto de 22 puntos basado en los postulados de su fundador Alex Karp. En él, Palantir se pone al servicio de "la defensa de la nación" estadounidense y contra la "criminalidad violenta"; aboga por el servicio militar universal, el rearmamento de Alemania y Japón y la construcción de "armas de inteligencia artificial"; critica a los funcionarios públicos, el pluralismo y la noción de "poder suave"; afirma que unas culturas humanas son superiores a otras y defiende la religión y el derecho a la privacidad para los políticos.
Este manifiesto ha sido calificado de "reaccionario con tintes xenófobos, belicistas y ultranacionalistas",o de "desvaríos de supervillano".
Fuente: Wikipedia, CC BY-SA 4.0 · Ver en Wikipedia ↗
Rendimiento a 10 años Tendencias de ingresos, beneficio neto, márgenes y BPA
Valoración Ratios P/E, P/S, P/B, EV/EBITDA: ¿está la acción cara o barata?
| Métrica | Tendencia a 5 años | PLTR | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| P/E (TTM) | 170.5promedio 5A ≈153.6 | ≈153.6 | 36.0 | Sobrevalorado | |
| P/S (TTM) | 77.9promedio 5A ≈40.9 | ≈40.9 | 7.7 | Sobrevalorado | |
| P/C (MRQ) | 49.0promedio 5A ≈25.0 | ≈25.0 | 12.4 | Sobrevalorado | |
| Precio / FCF (TTM) | 142.7promedio 5A ≈120.0 | ≈120.0 | · | · | |
| Precio / Flujo de Caja (TTM) | 141.0promedio 5A ≈115.3 | ≈115.3 | 33.8 | Sobrevalorado | |
| Price / Tangible Book (Precio / Valor Contable Tangible) | 64.7promedio 5A ≈25.1 | ≈25.1 | · | · |
La mediana de empresas comparables se calcula sobre una base estandarizada por métrica y puede no coincidir siempre con la base TTM/MRQ que se muestra para esta acción.
Rentabilidad Márgenes brutos, operativos y netos; ROE, ROA, ROIC
| Métrica | Tendencia a 5 años | PLTR | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Margen Bruto (TTM) | 84.8%promedio 5A ≈80.0% | ≈80.0% | 81.6% | En línea | |
| Margen Operativo (TTM) | 42.8%promedio 5A ≈2.5% | ≈2.5% | 27.9% | De primer nivel | |
| Margen EBITDA (TTM) | 43.3%promedio 5A ≈3.6% | ≈3.6% | 27.9% | De primer nivel | |
| Margen antes de impuestos (TTM) | 49.9%promedio 5A ≈2.8% | ≈2.8% | 30.6% | De primer nivel | |
| Margen de Beneficio Neto (TTM) | 49.0%promedio 5A ≈1.7% | ≈1.7% | 23.9% | De primer nivel | |
| ROA (TTM) | 31.7%promedio 5A ≈1.3% | ≈1.3% | 10.6% | De primer nivel | |
| ROE (TTM) | 38.4%promedio 5A ≈1.2% | ≈1.2% | 22.6% | De primer nivel | |
| ROIC | 18.9%promedio 5A ≈0.48% | ≈0.48% | 17.8% | En línea |
Salud financiera Deuda, liquidez, solvencia — solidez del balance general
| Métrica | Tendencia a 5 años | PLTR | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Ratio corriente (MRQ) | 7.2promedio 5A ≈5.6 | ≈5.6 | 1.4 | Liquidez sólida | |
| Ratio Rápido (MRQ) | 7.1promedio 5A ≈5.5 | ≈5.5 | 0.8 | Liquidez sólida |
Crecimiento Crecimiento de ingresos, BPA y beneficio neto: interanual, CAGR a 3 años, CAGR a 5 años
| Métrica | Tendencia a 5 años | PLTR | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Revenue YoY (Ingresos interanuales) | 56.2%promedio 5A ≈33.3% | ≈33.3% | · | · | |
| Revenue CAGR 3Y (Ingresos CAGR 3A) | 32.9%promedio 5A ≈27.5% | ≈27.5% | · | · | |
| Revenue CAGR 5Y (Ingresos CAGR 5A) | 32.6% | · | · | · | |
| EPS YoY (EPS interanual) | 231.6% | · | · | · | |
| Net Income YoY (Beneficio Neto interanual) | 251.6% | · | · | · |
Eficiencia de capital Rotación de activos, rotación de inventario, rotación de cuentas por cobrar
| Métrica | Tendencia a 5 años | PLTR | promedio 5A | Mediana de Pares | Veredicto |
|---|---|---|---|---|---|
| Asset Turnover (Rotación de Activos) | 0.6promedio 5A ≈0.6 | ≈0.6 | 0.6 | En línea | |
| Receivables Turnover (Rotación de Cuentas por Cobrar) | 5.5promedio 5A ≈7.2 | ≈7.2 | 5.7 | En línea | |
| Revenue / Employee (Ingresos / Empleado) | ≈$1.0M | · | · | · |
valor · ≈ promedio 5A · mediana sectorial · veredicto relativo a la mediana
Historial de Ganancias EPS real vs estimado, sorpresa %, tasa de aciertos, próxima fecha de resultados
| Período | Informe | EPS Actual | EPS est. | Sorpresa |
|---|---|---|---|---|
| 30 de junio de 2026 | Ago 3, 2026 | $0.41 | $0.35 | 15.7% |
| 31 de marzo de 2026 | May 11, 2026 | $0.33 | $0.28 | 15.8% |
| 31 de diciembre de 2025 | $0.25 | $0.23 | 6.5% | |
| 30 de septiembre de 2025 | $0.21 | $0.17 | 22.2% | |
| 30 de junio de 2025 | $0.16 | $0.14 | 13.9% | |
| 31 de marzo de 2025 | $0.13 | $0.13 | -0.61% |
Fundamentales Completos Todas las métricas por año — estado de resultados, balance general, flujo de caja
Estado de resultados
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Revenue | $4.48B | $2.87B | $2.23B | $1.91B | $1.54B | $1.09B | $743M | $595M | |
| Cost of Revenue | $789M | $566M | $431M | $409M | $339M | $353M | $242M | $165M | |
| Gross Profit | $3.69B | $2.30B | $1.79B | $1.50B | $1.20B | $740M | $500M | $430M | |
| R&D Expense | $558M | $508M | $405M | $360M | $387M | $561M | $306M | $285M | |
| SG&A Expense | $658M | $593M | $524M | $596M | $612M | $669M | $321M | $306M | |
| Operating Expenses | $2.27B | $1.99B | $1.67B | $1.66B | $1.61B | $1.91B | $1.08B | $1.05B | |
| Operating Income | $1.41B | $310M | $120M | $-161M | $-411M | $-1.17B | $-576M | $-623M | |
| Interest Expense | · | · | $3M | $4M | $4M | $14M | $3M | $3M | |
| Interest Income | $229M | $197M | $133M | $20M | $2M | $5M | $15M | $10M | |
| Other Non-op | $14M | $-18M | $-15M | $-220M | $-75M | $4M | $-3M | $-3M | |
| Pretax Income | $1.66B | $489M | $237M | $-361M | $-488M | $-1.18B | $-567M | $-571M | |
| Income Tax | $23M | $21M | $20M | $10M | $32M | $-13M | $12M | $9M | |
| Net Income | $1.63B | $462M | $210M | $-374M | $-520M | $-1.17B | $-580M | $-580M | |
| EPS (Basic) | $0.69 | $0.21 | $0.10 | $-0.18 | $-0.27 | $-1.19 | $-1.02 | $-1.11 | |
| EPS (Diluted) | $0.63 | $0.19 | $0.09 | $-0.18 | $-0.27 | $-1.20 | $-1.02 | $-1.17 | |
| Shares (Basic) | 2,369,612,000 | 2,250,163,000 | 2,147,446,000 | 2,063,793,000 | 1,923,617,000 | 977,722,000 | 576,959,000 | 537,280,394 | |
| Shares (Diluted) | 2,565,197,000 | 2,450,818,000 | 2,297,927,000 | 2,063,793,000 | 1,923,617,000 | 979,330,000 | 576,959,000 | 544,014,393 | |
| EBITDA | $1.44B | $342M | $153M | $-139M | $-396M | $-1.16B | · | · |
Balance general
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $1.42B | $2.10B | $831M | $2.60B | $2.29B | $2.01B | $1.08B | $1.12B | |
| Short-term Investments | $5.75B | $3.13B | $2.84B | $35M | $234M | · | · | · | |
| Receivables | $1.04B | $575M | $365M | $258M | $191M | $157M | $50M | · | |
| Prepaid Expense | $139M | $129M | $100M | $150M | $111M | $52M | $33M | · | |
| Current Assets | $8.36B | $5.93B | $4.14B | $3.04B | $2.86B | $2.26B | $1.21B | · | |
| PP&E (Net) | $52M | $40M | $48M | $69M | $31M | $30M | $32M | · | |
| PP&E (Gross) | $201M | $163M | $150M | $152M | $101M | $118M | $140M | · | |
| Accum. Depreciation | $149M | $123M | $102M | $82M | $70M | $88M | $109M | · | |
| Goodwill | · | · | · | $38M | $2M | · | · | · | |
| Intangibles | · | $18M | $26M | $36M | $4M | · | · | · | |
| Other Non-current Assets | $290M | $166M | $153M | $150M | $96M | $107M | $78M | · | |
| Total Assets | $8.90B | $6.34B | $4.52B | $3.46B | $3.25B | $2.69B | $1.59B | · | |
| Accounts Payable | $8M | $103.0K | $12M | $45M | $75M | $16M | $52M | · | |
| Accrued Liabilities | $410M | $427M | $223M | $173M | $156M | $159M | $127M | · | |
| Current Liabilities | $1.18B | $996M | $746M | $588M | $660M | $604M | $729M | · | |
| Capital Leases | $183M | $195M | $175M | $204M | $220M | $230M | · | · | |
| Other Non-current Liabilities | $7M | $14M | $11M | $13M | $2M | $4M | $78M | · | |
| Total Liabilities | $1.41B | $1.25B | $961M | $819M | $956M | $1.17B | $1.45B | · | |
| Total Debt | · | · | · | · | $0 | $198M | · | · | |
| Common Stock | $2M | $2M | $2M | $2M | $2M | $2M | $588.0K | · | |
| Paid-in Capital | $10.93B | $10.19B | $9.12B | $8.43B | $7.78B | $6.49B | $1.86B | · | |
| Retained Earnings | $-3.56B | $-5.19B | $-5.65B | $-5.86B | $-5.49B | $-4.97B | $-3.80B | · | |
| Treasury Stock | · | · | · | · | · | $0 | $39M | · | |
| AOCI | $14M | $-6M | $801.0K | $-5M | $-2M | $-3M | $-703.0K | · | |
| Stockholders' Equity | $7.39B | $5.00B | $3.48B | $2.57B | $2.29B | $1.52B | $-1.98B | $-1.75B | |
| Liabilities + Equity | $8.90B | $6.34B | $4.52B | $3.46B | $3.25B | $2.69B | $1.59B | · | |
| Shares Outstanding | 2,391,192,000 | 2,338,795,000 | 2,200,128,000 | 2,099,075,000 | 2,027,474,000 | 1,792,140,000 | 581,497,000 | · |
Flujo de Efectivo
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| D&A | $26M | $32M | $33M | $23M | $15M | $14M | $12M | $14M | |
| Stock-based Comp | $684M | $692M | $476M | $565M | $778M | $1.27B | $242M | $249M | |
| Deferred Tax | $-4M | $-566.0K | $-5M | $-174.0K | $43M | $-20M | $-7M | $-7M | |
| Amort. of Intangibles | · | $8M | $10M | $0 | · | · | · | · | |
| Other Non-cash | $-197M | $-31M | $-2M | $10M | $18M | $-394M | · | · | |
| Operating Cash Flow | $2.13B | $1.15B | $712M | $224M | $334M | $-297M | $-165M | $-39M | |
| CapEx | $34M | $13M | $15M | $40M | $13M | $12M | $13M | $13M | |
| Investing Cash Flow | $-2.78B | $-341M | $-2.71B | $-45M | $-398M | $-15M | $-22M | $-7M | |
| Stock Issued | · | · | · | $0 | $0 | $199M | $544M | $96M | |
| Stock Repurchased | $75M | $64M | $0 | $0 | $0 | $4M | $11M | $8M | |
| Net Stock Activity | $-75M | $-64M | · | $0 | $0 | $939M | · | · | |
| Financing Cash Flow | $-27M | $463M | $219M | $86M | $307M | $1.04B | $325M | $46M | |
| Net Change in Cash | $-669M | $1.27B | $-1.78B | $260M | $239M | $726M | $135M | $-3M | |
| Taxes Paid | $22M | $16M | $14M | $3M | $4M | $14M | $9M | $17M | |
| Free Cash Flow | $2.10B | $1.14B | $697M | $184M | $321M | $-309M | · | · | |
| Levered FCF | · | · | $694M | $180M | $317M | $-323M | · | · |
Rentabilidad
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 82.4% | 80.2% | 80.6% | 78.6% | 78.0% | 67.7% | · | · | |
| Operating Margin | 31.6% | 10.8% | 5.4% | -8.5% | -26.7% | -107.4% | · | · | |
| Net Margin | 36.3% | 16.1% | 9.4% | -19.6% | -33.8% | -106.7% | · | · | |
| Pretax Margin | 37.0% | 17.1% | 10.7% | -18.9% | -31.7% | -107.9% | · | · | |
| EBITDA Margin | 32.2% | 11.9% | 6.9% | -7.3% | -25.7% | -106.1% | · | · | |
| ROA | 21.3% | 8.5% | 5.3% | -11.1% | -17.5% | -54.4% | · | · | |
| ROE | 26.2% | 10.9% | 7.0% | -15.2% | -22.9% | -84.1% | · | · | |
| ROIC | 18.9% | 5.9% | 3.2% | -6.5% | -19.1% | -67.5% | · | · |
Liquidez y Solvencia
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 7.1 | 6.0 | 5.5 | 5.2 | 4.3 | 3.7 | · | · | |
| Quick Ratio | 7.0 | 5.8 | 5.4 | 4.9 | 4.1 | 3.6 | · | · | |
| Debt / Equity | · | · | · | · | 0.0 | 0.1 | · | · | |
| LT Debt / Equity | · | · | · | · | 0.0 | 0.1 | · | · | |
| Interest Coverage | · | · | 34.6 | -39.7 | -112.9 | -83.0 | · | · |
Eficiencia
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.6 | 0.5 | 0.6 | 0.6 | 0.5 | 0.5 | · | · | |
| Receivables Turnover | 5.5 | 6.1 | 7.1 | 8.5 | 8.9 | 10.5 | · | · |
Por Acción
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $3.09 | $2.14 | $1.58 | $1.22 | $1.13 | $0.85 | · | · | |
| Revenue / Share | $1.74 | $1.17 | $0.97 | $0.92 | $0.80 | $1.12 | · | · | |
| Cash Flow / Share | $0.83 | $0.47 | $0.31 | $0.11 | $0.17 | $-0.30 | · | · | |
| Cash / Share | $0.60 | $0.90 | $0.38 | $1.24 | $1.13 | $1.12 | · | · | |
| EPS (TTM) | $0.63 | $0.19 | $0.09 | $-0.18 | $-0.27 | $-1.20 | · | · |
Tasas de Crecimiento
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Revenue YoY | 56.2% | 28.8% | 16.8% | 23.6% | 41.1% | · | · | · | |
| Revenue CAGR 3Y | 32.9% | 22.9% | 26.8% | · | · | · | · | · | |
| Revenue CAGR 5Y | 32.6% | · | · | · | · | · | · | · | |
| EPS YoY | 231.6% | 111.1% | · | · | · | · | · | · | |
| Net Income YoY | 251.6% | 120.3% | · | · | · | · | · | · |
Valoración (TTM)
| Métrica | Tendencia | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $4.48B | $2.87B | $2.23B | $1.91B | $1.54B | $1.09B | · | · | |
| Net Income TTM | $1.63B | $462M | $210M | $-374M | $-520M | $-1.17B | · | · | |
| Market Cap | $425.03B | $176.88B | $37.78B | $13.48B | $36.92B | $42.20B | · | · | |
| Enterprise Value | · | · | · | · | $34.40B | $40.39B | · | · | |
| P/E | 282.1 | 398.1 | 190.8 | -35.7 | -67.4 | -19.6 | · | · | |
| P/S | 95.0 | 61.7 | 17.0 | 7.1 | 23.9 | 38.6 | · | · | |
| P/B | 57.5 | 35.4 | 10.9 | 5.3 | 16.1 | 27.7 | · | · | |
| P / Tangible Book | 57.5 | 35.5 | 11.0 | 5.4 | 16.2 | 27.7 | · | · | |
| P / Cash Flow | 199.1 | 153.3 | 53.0 | 60.2 | 110.6 | -142.3 | · | · | |
| P / FCF | 202.3 | 155.0 | 54.2 | 73.4 | 114.9 | -136.7 | · | · | |
| EV / EBITDA | · | · | · | · | -86.8 | -34.8 | · | · | |
| EV / FCF | · | · | · | · | 107.1 | -130.8 | · | · | |
| EV / Revenue | · | · | · | · | 22.3 | 37.0 | · | · | |
| Earnings Yield | 0.35% | 0.25% | 0.52% | -2.8% | -1.5% | -5.1% | · | · |
Estado de resultados
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $1.94B | $1.63B | $1.41B | $1.18B | $1.00B | $884M | $828M | $726M | $678M | $634M | $608M | $558M | $533M | $525M | $509M | $478M | |
| Cost of Revenue | $297M | $216M | $216M | $207M | $193M | $173M | $175M | $147M | $129M | $116M | $109M | $108M | $107M | $108M | $104M | $108M | |
| Gross Profit | $1.64B | $1.42B | $1.19B | $974M | $811M | $711M | $653M | $579M | $550M | $518M | $500M | $450M | $426M | $418M | $404M | $370M | |
| R&D Expense | $193M | $161M | $144M | $144M | $135M | $135M | $172M | $118M | $109M | $110M | $109M | $106M | $100M | $90M | $82M | $101M | |
| SG&A Expense | $195M | $183M | $170M | $162M | $163M | $164M | $182M | $139M | $139M | $134M | $127M | $128M | $133M | $136M | $150M | $149M | |
| Operating Expenses | $727M | $663M | $615M | $581M | $541M | $535M | $642M | $466M | $444M | $437M | $434M | $410M | $416M | $413M | $422M | $432M | |
| Operating Income | $912M | $754M | $575M | $393M | $269M | $176M | $11M | $113M | $105M | $81M | $66M | $40M | $10M | $4M | $-18M | $-62M | |
| Interest Expense | · | · | · | · | · | · | · | · | · | · | · | $742.0K | $1M | $1M | · | $1M | |
| Interest Income | $78M | $66M | $63M | $60M | $56M | $50M | $55M | $52M | $47M | $43M | $45M | $37M | $30M | $21M | $13M | $6M | |
| Other Non-op | $92M | $68M | $-17M | $27M | $7M | $-3M | $15M | $-8M | $-11M | $-14M | $-4M | $3M | $-10M | $-4M | $41M | $-65M | |
| Pretax Income | $1.08B | $889M | $621M | $481M | $332M | $223M | $81M | $157M | $141M | $111M | $106M | $80M | $30M | $21M | $38M | $-123M | |
| Income Tax | $15M | $12M | $10M | $4M | $4M | $6M | $4M | $8M | $5M | $5M | $9M | $7M | $2M | $2M | $4M | $1M | |
| Net Income | $1.06B | $871M | $609M | $476M | $327M | $214M | $79M | $144M | $134M | $106M | $93M | $72M | $28M | $17M | $31M | $-124M | |
| EPS (Basic) | $0.44 | $0.36 | $0.26 | $0.20 | $0.14 | $0.09 | $0.04 | $0.06 | $0.06 | $0.05 | $0.05 | $0.03 | $0.01 | $0.01 | $0.02 | $-0.06 | |
| EPS (Diluted) | $0.41 | $0.34 | $0.24 | $0.18 | $0.13 | $0.08 | $0.03 | $0.06 | $0.06 | $0.04 | $0.04 | $0.03 | $0.01 | $0.01 | $0.02 | $-0.06 | |
| Shares (Basic) | 2,399,820,000 | 2,393,869,000 | · | 2,377,167,000 | 2,365,196,000 | 2,348,679,000 | · | 2,250,032,000 | 2,231,592,000 | 2,213,545,000 | · | 2,162,530,000 | 2,131,224,000 | 2,107,780,000 | · | 2,073,265,000 | |
| Shares (Diluted) | 2,568,694,000 | 2,570,924,000 | · | 2,571,057,000 | 2,562,912,000 | 2,552,818,000 | · | 2,459,589,000 | 2,414,696,000 | 2,400,107,000 | · | 2,325,600,000 | 2,278,155,000 | 2,217,439,000 | · | 2,073,265,000 | |
| EBITDA | $912M | $761M | · | $393M | $269M | $183M | · | $113M | $105M | $89M | · | $40M | $10M | $12M | · | $-62M |
Balance general
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $2.03B | $2.29B | $1.42B | $1.62B | $930M | $993M | $2.10B | $769M | $513M | $520M | $831M | $1.04B | $1.06B | $1.26B | $2.60B | $2.41B | |
| Short-term Investments | $7.38B | $5.73B | $5.75B | $4.82B | $5.07B | $4.44B | $3.13B | $3.80B | $3.49B | $3.35B | · | $2.24B | $2.05B | $1.64B | · | $57M | |
| Receivables | $1.49B | $1.41B | $1.04B | $1.01B | $747M | $725M | $575M | $668M | $659M | $487M | · | $430M | $376M | $254M | · | $343M | |
| Prepaid Expense | $205M | $120M | $139M | $142M | $142M | $127M | $129M | $119M | $116M | $81M | · | $96M | $98M | $86M | · | $114M | |
| Current Assets | $11.10B | $9.55B | $8.36B | $7.59B | $6.89B | $6.28B | $5.93B | $5.35B | $4.77B | $4.44B | · | $3.81B | $3.58B | $3.26B | · | $2.95B | |
| PP&E (Net) | $61M | $56M | $52M | $46M | $44M | $40M | $40M | $40M | $43M | $47M | · | $50M | $54M | $63M | · | $58M | |
| PP&E (Gross) | · | · | $201M | $188M | $182M | $169M | $163M | $160M | $155M | $155M | · | $146M | $145M | $149M | · | $132M | |
| Accum. Depreciation | · | · | $149M | $143M | $138M | $130M | $123M | $120M | $112M | $108M | · | $96M | $90M | $86M | · | $75M | |
| Intangibles | · | · | · | $15M | $16M | $17M | · | $19M | $21M | $23M | · | $28M | $31M | $33M | · | · | |
| Other Non-current Assets | $287M | $363M | $290M | $278M | $228M | $205M | $166M | $164M | $161M | $150M | · | $144M | $150M | $142M | · | $94M | |
| Total Assets | $11.68B | $10.20B | $8.90B | $8.11B | $7.37B | $6.74B | $6.34B | $5.77B | $5.19B | $4.81B | · | $4.19B | $3.98B | $3.68B | · | $3.32B | |
| Accounts Payable | $3M | $69M | $8M | $68M | $11M | $2M | $103.0K | $27M | $67M | $36M | · | $9M | $5M | $5M | · | $60M | |
| Accrued Liabilities | $504M | · | $356M | $382M | $394M | $371M | $427M | $265M | $195M | $206M | · | $175M | $185M | $175M | · | $165M | |
| Current Liabilities | $1.54B | $1.38B | $1.18B | $1.18B | $1.09B | $967M | $996M | $943M | $807M | $751M | · | $689M | $685M | $601M | · | $688M | |
| Capital Leases | $211M | $212M | $183M | $189M | $192M | $200M | $195M | $207M | $214M | $163M | · | $184M | $194M | $206M | · | $205M | |
| Other Non-current Liabilities | $12M | $6M | $7M | $11M | $12M | $12M | $14M | $14M | $16M | $10M | · | $11M | $12M | $14M | · | $2M | |
| Total Liabilities | $1.79B | $1.64B | $1.41B | $1.43B | $1.34B | $1.22B | $1.25B | $1.18B | $1.05B | $946M | · | $922M | $945M | $880M | · | $932M | |
| Common Stock | $2M | $2M | $2M | $2M | $2M | $2M | $2M | $2M | $2M | $2M | · | $2M | $2M | $2M | · | $2M | |
| Paid-in Capital | $11.41B | $11.14B | $10.93B | $10.75B | $10.57B | $10.40B | $10.19B | $9.76B | $9.46B | $9.32B | · | $8.94B | $8.77B | $8.57B | · | $8.28B | |
| Retained Earnings | $-1.63B | $-2.69B | $-3.56B | $-4.17B | $-4.65B | $-4.97B | $-5.19B | $-5.27B | $-5.41B | $-5.54B | · | $-5.74B | $-5.81B | $-5.84B | · | $-5.89B | |
| AOCI | $-7M | $601.0K | $14M | $12M | $5M | $-3M | $-6M | $5M | $-5M | $-6M | · | $-7M | $-5M | $-4M | · | $-10M | |
| Stockholders' Equity | $9.77B | $8.45B | $7.39B | $6.59B | $5.93B | $5.42B | $5.00B | $4.50B | $4.05B | $3.78B | · | $3.19B | $2.96B | $2.72B | · | $2.39B | |
| Liabilities + Equity | $11.68B | $10.20B | $8.90B | $8.11B | $7.37B | $6.74B | $6.34B | $5.77B | $5.19B | $4.81B | · | $4.19B | $3.98B | $3.68B | · | $3.32B | |
| Shares Outstanding | 2,402,897,000 | 2,397,133,000 | 2,391,192,000 | 2,383,314,000 | 2,371,847,000 | 2,359,663,000 | 2,338,795,000 | 2,269,809,000 | 2,237,939,000 | 2,226,963,000 | 2,200,128,000 | 2,175,241,000 | 2,149,980,000 | 2,117,730,000 | 2,099,075,000 | 2,079,664,000 |
Flujo de Efectivo
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $8M | $7M | $7M | $6M | $7M | $7M | $7M | $8M | $8M | $8M | $8M | $9M | $8M | $8M | $7M | $6M | |
| Stock-based Comp | $265M | $202M | $196M | $172M | $160M | $155M | $282M | $142M | $142M | $126M | $133M | $114M | $114M | $115M | $129M | $140M | |
| Deferred Tax | · | · | · | · | · | · | · | · | · | · | · | · | · | · | $-143.0K | $-17.0K | |
| Other Non-cash | · | $-180M | · | · | · | $-66M | · | · | · | $-110M | · | · | · | $48M | · | · | |
| Operating Cash Flow | $1.22B | $899M | $777M | $508M | $539M | $310M | $460M | $420M | $144M | $130M | $301M | $133M | $90M | $187M | $79M | $47M | |
| CapEx | $15M | $7M | $13M | $7M | $8M | $6M | $3M | $4M | $3M | $3M | $5M | $2M | $4M | $5M | $5M | $14M | |
| Investing Cash Flow | $-1.48B | $-27M | $-958M | $182M | $-617M | $-1.39B | $640M | $-321M | $-149M | $-511M | $-569M | $-196M | $-391M | $-1.55B | $73M | $-27M | |
| Stock Repurchased | · | · | $19M | $19M | $19M | $18M | $19M | $19M | $18M | $9M | $0 | $0 | $0 | $0 | · | · | |
| Net Stock Activity | · | · | · | · | · | $-18M | · | · | · | $-9M | · | · | · | · | · | · | |
| Financing Cash Flow | $5M | $3M | $-11M | $6M | $6M | $-29M | $239M | $151M | $-2M | $75M | $51M | $51M | $91M | $26M | $14M | $24M | |
| Net Change in Cash | $-262M | $873M | $-193M | $694M | $-64M | $-1.10B | $1.33B | $256M | $-8M | $-310M | $-212M | $-12M | $-215M | $-1.34B | $175M | $38M | |
| Taxes Paid | · | · | · | · | · | · | · | · | · | · | · | · | · | $5M | $2M | $-106.0K | |
| Free Cash Flow | · | $892M | · | · | · | $304M | · | · | · | $127M | · | · | · | $183M | · | · | |
| Levered FCF | · | · | · | · | · | · | · | · | · | · | · | · | · | $181M | · | · |
Rentabilidad
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 84.7% | 86.8% | · | 82.5% | 80.8% | 80.4% | · | 79.8% | 81.0% | 81.7% | · | 80.7% | 80.0% | 79.5% | · | 77.5% | |
| Operating Margin | 47.1% | 46.2% | · | 33.3% | 26.8% | 19.9% | · | 15.6% | 15.5% | 12.8% | · | 7.2% | 1.9% | 0.78% | · | -13.0% | |
| Net Margin | 54.9% | 53.3% | · | 40.3% | 32.6% | 24.2% | · | 19.8% | 19.8% | 16.6% | · | 12.8% | 5.3% | 3.2% | · | -25.9% | |
| Pretax Margin | 55.9% | 54.4% | · | 40.7% | 33.1% | 25.3% | · | 21.7% | 20.8% | 17.5% | · | 14.3% | 5.6% | 4.0% | · | -25.7% | |
| EBITDA Margin | 47.1% | 46.6% | · | 33.3% | 26.8% | 20.7% | · | 15.6% | 15.5% | 14.1% | · | 7.2% | 1.9% | 2.4% | · | -13.0% | |
| ROA | 11.2% | 10.3% | · | 6.9% | 5.2% | 3.7% | · | 2.9% | 2.9% | 2.5% | · | 1.9% | 0.77% | 0.48% | · | -3.8% | |
| ROE | 13.5% | 12.6% | · | 8.6% | 6.6% | 4.7% | · | 3.7% | 3.8% | 3.2% | · | 2.6% | 1.1% | 0.66% | · | -5.3% | |
| ROIC | 9.2% | 8.8% | · | 5.9% | 4.5% | 3.2% | · | 2.4% | 2.5% | 2.1% | · | 1.1% | 0.32% | 0.14% | · | -2.6% |
Liquidez y Solvencia
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 7.2 | 6.9 | · | 6.4 | 6.3 | 6.5 | · | 5.7 | 5.9 | 5.9 | · | 5.5 | 5.2 | 5.4 | · | 4.3 | |
| Quick Ratio | 7.1 | 6.8 | · | 6.3 | 6.2 | 6.4 | · | 5.5 | 5.8 | 5.8 | · | 5.4 | 5.1 | 5.3 | · | 4.1 | |
| Interest Coverage | · | · | · | · | · | · | · | · | · | · | · | 53.9 | 7.6 | 3.2 | · | -57.5 |
Eficiencia
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.1 | 0.1 | 0.1 | · | 0.1 | 0.1 | 0.1 | · | 0.1 | |
| Receivables Turnover | 1.7 | 1.5 | · | 1.4 | 1.4 | 1.5 | · | 1.3 | 1.3 | 1.7 | · | 1.4 | 1.7 | 2.1 | · | 1.8 |
Por Acción
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $4.07 | $3.52 | · | $2.77 | $2.50 | $2.30 | · | $1.98 | $1.81 | $1.70 | · | $1.47 | $1.37 | $1.29 | · | $1.15 | |
| Revenue / Share | $0.75 | $0.64 | · | $0.46 | $0.39 | $0.35 | · | $0.29 | $0.28 | $0.26 | · | $0.24 | $0.23 | $0.24 | · | $0.23 | |
| Cash Flow / Share | · | $0.35 | · | · | · | $0.12 | · | · | · | $0.05 | · | · | · | $0.08 | · | · | |
| Cash / Share | $0.84 | $0.96 | · | $0.68 | $0.39 | $0.42 | · | $0.34 | $0.23 | $0.23 | · | $0.48 | $0.49 | $0.60 | · | $1.16 | |
| EPS (TTM) | $1.17 | $0.89 | · | $0.42 | $0.30 | $0.23 | · | $0.20 | $0.17 | $0.12 | · | $0.07 | $-0.02 | $-0.12 | · | $-0.28 |
Valoración (TTM)
| Métrica | Tendencia | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $6.16B | $5.22B | · | $3.90B | $3.44B | $3.12B | · | $2.65B | $2.48B | $2.33B | · | $2.13B | $2.05B | $1.98B | · | $1.83B | |
| Net Income TTM | $3.02B | $2.28B | · | $1.10B | $763M | $571M | · | $477M | $405M | $299M | · | $147M | $-48M | $-256M | · | $-561M | |
| Market Cap | $280.35B | $350.65B | · | $434.76B | $323.33B | $199.16B | · | $84.44B | $56.69B | $51.24B | · | $34.80B | $32.96B | $17.89B | · | $16.91B | |
| P/E | 99.7 | 164.4 | · | 434.3 | 454.4 | 367.0 | · | 186.0 | 149.0 | 191.8 | · | 228.6 | -766.5 | -70.4 | · | -29.0 | |
| P/S | 45.5 | 67.1 | · | 111.6 | 94.0 | 63.9 | · | 31.9 | 22.9 | 22.0 | · | 16.4 | 16.1 | 9.0 | · | 9.2 | |
| P/B | 28.7 | 41.5 | · | 66.0 | 54.5 | 36.7 | · | 18.8 | 14.0 | 13.6 | · | 10.9 | 11.2 | 6.6 | · | 7.1 | |
| P / Tangible Book | 28.7 | 41.5 | · | 66.1 | 54.7 | 36.8 | · | 18.9 | 14.1 | 13.7 | · | 11.0 | 11.3 | 6.7 | · | 7.1 | |
| P / Cash Flow | · | 390.0 | · | · | · | 641.9 | · | · | · | 395.5 | · | · | · | 95.5 | · | · | |
| Earnings Yield | 1.0% | 0.61% | · | 0.23% | 0.22% | 0.27% | · | 0.54% | 0.67% | 0.52% | · | 0.44% | -0.13% | -1.4% | · | -3.4% |
Período más reciente a la izquierda · valores nulos mostrados como ·
Estados Financieros Estado de resultados, balance general, flujo de caja — anual, últimos 5 años
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Ingresos | $4.48B | $2.87B | $2.23B | $1.91B | $1.54B |
| Margen Bruto % | 82.4% | 80.2% | 80.6% | 78.6% | 78.0% |
| Margen Operativo % | 31.6% | 10.8% | 5.4% | -8.5% | -26.7% |
| Beneficio neto | $1.63B | $462M | $210M | $-374M | $-520M |
| EPS Diluido | $0.63 | $0.19 | $0.09 | $-0.18 | $-0.27 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Deuda / Patrimonio | · | · | · | · | 0.0 |
| Ratio corriente | 7.1 | 6.0 | 5.5 | 5.2 | 4.3 |
| Ratio Rápido | 7.0 | 5.8 | 5.4 | 4.9 | 4.1 |
| Métrica | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Flujo de caja libre | $2.10B | $1.14B | $697M | $184M | $321M |
Propietarios institucionales (13F) 3 350 declarantes · $243.1B total · A fecha de 30 de septiembre de 2026
Instituciones que informan tener esta acción en su Formulario 13F trimestral de la SEC. Solo posiciones largas; un solo presentador puede aparecer dos veces para tramos de opciones separados. Las patas de put/call de compensación grandes suelen reflejar la creación de mercado o el inventario cubierto, no la convicción direccional.
| Nuevas posiciones | Posiciones cerradas | Aumentado | Disminuido | Cambio neto de acciones |
|---|---|---|---|---|
| 242 (-107 vs trimestre anterior) | 308 (+41 vs trimestre anterior) | 1 328 (-174 vs trimestre anterior) | 1 156 (+73 vs trimestre anterior) | +123.2M |
Comparado con Q1 2026. Las presentaciones del Formulario 13F de la SEC vencen dentro de los 45 días posteriores al final del trimestre, más un pequeño margen para los presentadores tardíos; los trimestres que aún se encuentran dentro de esa ventana se omiten en favor del par más reciente completamente reportado.
| Institución | Valor | Acciones | % de 13F rastreadas | Tipo |
|---|---|---|---|---|
| VANGUARD GROUP INC | $38 295 188 421 | 215 444 098 | 15,75% | Acciones |
| BlackRock, Inc. | $22 146 030 177 | 189 817 693 | 9,11% | Acciones |
| VANGUARD CAPITAL MANAGEMENT LLC | $17 049 863 758 | 146 137 514 | 7,01% | Acciones |
| STATE STREET CORP | $12 190 902 902 | 104 490 468 | 5,01% | Acciones |
| Invesco Ltd. | $8 218 061 784 | 70 438 517 | 3,38% | Acciones |
| GEODE CAPITAL MANAGEMENT, LLC | $6 433 109 531 | 55 334 968 | 2,65% | Acciones |
| VANGUARD PORTFOLIO MANAGEMENT LLC | $5 865 795 306 | 50 276 809 | 2,41% | Acciones |
| MORGAN STANLEY | $3 969 263 814 | 34 021 287 | 1,63% | Acciones |
| JANE STREET GROUP, LLC | $3 960 024 807 | 33 942 100 | 1,63% | Opción de venta |
| JANE STREET GROUP, LLC | $3 804 363 693 | 32 607 900 | 1,56% | Opción de compra |
| NORGES BANK | $3 625 661 537 | 31 076 211 | 1,49% | Acciones |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3 550 373 103 | 30 430 900 | 1,46% | Opción de compra |
| JPMORGAN CHASE & CO | $3 412 568 680 | 29 494 974 | 1,40% | Acciones |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3 175 080 714 | 27 214 200 | 1,31% | Opción de venta |
| GOLDMAN SACHS GROUP INC | $2 649 091 335 | 22 705 848 | 1,09% | Acciones |
| FMR LLC | $2 633 079 476 | 22 568 609 | 1,08% | Acciones |
| NORTHERN TRUST CORP | $2 417 529 104 | 20 721 086 | 0,99% | Acciones |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $2 393 756 852 | 20 517 115 | 0,98% | Acciones |
| BANK OF AMERICA CORP /DE/ | $2 219 094 289 | 19 020 265 | 0,91% | Acciones |
| UBS AM, a distinct business unit of UBS ASSET MANAGEMENT AMERICAS LLC | $2 093 341 551 | 14 310 511 | 0,86% | Acciones |
| CHARLES SCHWAB INVESTMENT MANAGEMENT INC | $2 064 943 846 | 17 699 013 | 0,85% | Acciones |
| Amundi | $2 056 081 593 | 17 623 053 | 0,85% | Acciones |
| CITADEL ADVISORS LLC | $1 746 491 565 | 14 969 500 | 0,72% | Opción de compra |
| VANGUARD FIDUCIARY TRUST CO | $1 526 700 219 | 13 085 628 | 0,63% | Acciones |
| CITADEL ADVISORS LLC | $1 489 747 563 | 12 768 900 | 0,61% | Opción de venta |
| Nuveen, LLC | $1 450 107 199 | 12 429 136 | 0,60% | Acciones |
| Bank of New York Mellon Corp | $1 435 829 247 | 12 306 756 | 0,59% | Acciones |
| Legal & General Group Plc | $1 422 865 900 | 12 195 645 | 0,59% | Acciones |
| PeakShares LLC | $1 214 185 000 | 10 407 | 0,50% | Acciones |
| DEUTSCHE BANK AG\ | $1 196 785 229 | 10 257 866 | 0,49% | Acciones |
| WOLVERINE TRADING, LLC | $1 130 019 594 | 6 317 900 | 0,46% | Opción de compra |
| BANK OF MONTREAL /CAN/ | $1 103 076 348 | 9 454 670 | 0,45% | Acciones |
| UBS Group AG | $1 077 594 221 | 9 236 258 | 0,44% | Acciones |
| JENNISON ASSOCIATES LLC | $1 016 401 341 | 8 711 763 | 0,42% | Acciones |
| MIRAE ASSET GLOBAL ETFS HOLDINGS Ltd. | $990 845 179 | 8 501 122 | 0,41% | Acciones |
| JANE STREET GROUP, LLC | $974 479 642 | 8 352 444 | 0,40% | Acciones |
| NATIONAL BANK OF CANADA /FI/ | $958 337 723 | 8 213 944 | 0,39% | Acciones |
| Toroso Investments, LLC | $947 407 500 | 5 330 000 | 0,39% | Opción de compra |
| Scion Asset Management, LLC | $912 100 000 | 5 000 000 | 0,38% | Opción de venta |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $897 485 725 | 7 692 515 | 0,37% | Acciones |
| RENAISSANCE TECHNOLOGIES LLC | $883 001 728 | 7 568 370 | 0,36% | Acciones |
| Daiwa Securities Group Inc. | $856 374 484 | 7 340 143 | 0,35% | Acciones |
| CTC LLC | $851 282 655 | 72 965 | 0,35% | Opción de venta |
| CANADA PENSION PLAN INVESTMENT BOARD | $847 781 272 | 7 266 489 | 0,35% | Acciones |
| BARCLAYS PLC | $805 145 388 | 6 901 049 | 0,33% | Acciones |
| Sumitomo Mitsui Trust Group, Inc. | $803 172 147 | 6 884 136 | 0,33% | Acciones |
| CTC LLC | $794 662 704 | 68 112 | 0,33% | Opción de compra |
| Hudson Bay Capital Management LP | $757 736 649 | 6 494 700 | 0,31% | Opción de venta |
| Swiss National Bank | $716 645 475 | 6 142 500 | 0,29% | Acciones |
| WOLVERINE TRADING, LLC | $706 336 026 | 3 949 100 | 0,29% | Opción de venta |
Informantes de la empresa 14 insiders · 7 directivos · 8 consejeros
| Insider | Rol | Última actividad | Acciones en propiedad | Compras 12m | Ventas 12m | Neto 12m |
|---|---|---|---|---|---|---|
| Alexander C. Karp | Officer title: Chief Executive Officer. This Form 4 has been compiled based on applicable requirements to reflect the specific t | 20 de agosto de 2026 C | 6 432 258 | 0 | 47 | $-272 167 961 |
| David A. Glazer | Officer title: Chief Financial Officer and Treasurer. This Form 4 has been compiled based on applicable requirements to reflect | 29 de septiembre de 2026 A | 468 150 | 0 | 33 | $-9 194 494 |
| Stephen Andrew Cohen | Officer title: President and Secretary. This Form 4 has been compiled based on applicable requirements to reflect the specific t | 20 de mayo de 2026 C | 592 | 0 | 32 | $-143 988 762 |
| Ryan D. Taylor | Officer title: Chief Revenue Officer and Chief Legal Officer. This Form 4 has been compiled based on applicable requirements to | 8 de octubre de 2026 S | 274 667 | 0 | 42 | $-20 261 700 |
| Jeffrey Buckley | Officer title: Chief Accounting Officer. This Form 4 has been compiled based on applicable requirements to reflect the specific | 29 de septiembre de 2026 A | 56 921 | 0 | 42 | $-2 267 347 |
| Shyam Sankar | Officer title: Chief Technology Officer and Executive Vice President. This Form 4 has been compiled based on applicable requirem | 11 de agosto de 2026 G | 292 786 | 0 | 39 | $-102 027 752 |
| Matthew A. Long | Officer title: General Counsel | 15 de abril de 2021 A | 711 602 | 0 | 0 | $0 |
| Alexander D. Moore | Consejero | 15 de octubre de 2026 S | 1 047 095 | 0 | 71 | $-33 698 052 |
| Eric H. Woersching | Consejero | 9 de octubre de 2026 S | 3 465 | 0 | 1 | $-205 000 |
| Lauren Elaina Friedman Stat | Consejero | 8 de octubre de 2026 S | 46 402 | 0 | 8 | $-3 182 108 |
| Alexandra W. Schiff | Consejero | 4 de junio de 2026 A | 189 083 | 0 | 0 | $0 |
| Peter Thiel | Consejero | 2 de marzo de 2026 S | 13 733 625 | 0 | 7 | $-289 713 383 |
| Spencer M Rascoff | Consejero | 11 de noviembre de 2021 S | 90 053 | 0 | 0 | $0 |
| Heather A. Planishek | · | 8 de mayo de 2025 P | 58 006 | 0 | 0 | $0 |
Informantes de las presentaciones SEC Form 3/4/5; neto = solo P/S de mercado abierto
Propiedad de ETFs Mantenido por 181 ETFs
El peso refleja solo las tenencias directas de acciones (N-PORT); los fondos apalancados o basados en derivados pueden tener exposición adicional a swaps no mostrada.
| Fondo | Ponderación | Unidades | A fecha de | Fuente |
|---|---|---|---|---|
| PLTU · Direxion Shares ETF Trust | 19,52% | 593 233 NS | 31 de julio de 2026 | N-PORT |
| IGV · iShares Trust | 9,96% | 7 994 300 SH | 11 de septiembre de 2026 | Diario |
| XPND · First Trust Exchange-Traded Fund VI… | 5,54% | 11 700 NS | 31 de agosto de 2026 | N-PORT |
| ULTY · Tidal Trust II | 4,48% | 269 900 NS | 31 de julio de 2026 | N-PORT |
| ARKF · ARK ETF Trust | 4,23% | 240 840 NS | 31 de julio de 2026 | N-PORT |
| FEPI · ETF Opportunities Trust | 4,22% | 222 185 NS | 31 de julio de 2026 | N-PORT |
| GPTY · Tidal Trust II | 3,80% | 31 406 NS | 31 de julio de 2026 | N-PORT |
| ARKQ · ARK ETF Trust | 3,78% | 570 189 NS | 31 de julio de 2026 | N-PORT |
| TECB · iShares Trust | 3,76% | 111 880 SH | 11 de septiembre de 2026 | Diario |
| NRSH · Tidal Trust I | 3,49% | 8 505 NS | 31 de julio de 2026 | N-PORT |
| IVES · Wedbush Series Trust | 3,42% | 274 048 NS | 31 de julio de 2026 | N-PORT |
| FNGG · Direxion Shares ETF Trust | 3,24% | 31 814 NS | 31 de julio de 2026 | N-PORT |
| AIBU · Direxion Shares ETF Trust | 3,19% | 5 948 NS | 31 de julio de 2026 | N-PORT |
| ARTY · iShares Trust | 3,14% | 760 190 SH | 11 de septiembre de 2026 | Diario |
| ARKK · ARK ETF Trust | 3,11% | 1 407 817 NS | 31 de julio de 2026 | N-PORT |
| ARKX · ARK ETF Trust | 2,94% | 181 216 NS | 31 de julio de 2026 | N-PORT |
| GIAX · Tidal Trust II | 2,87% | 23 744 NS | 31 de julio de 2026 | N-PORT |
| ARKW · ARK ETF Trust | 2,78% | 362 775 NS | 31 de julio de 2026 | N-PORT |
| SNPV · DBX ETF Trust | 2,72% | 40 146 NS | 31 de agosto de 2026 | N-PORT |
| IETC · iShares U.S. ETF Trust | 2,54% | 105 042 SH | 11 de septiembre de 2026 | Diario |
| GARP · iShares Trust | 2,34% | 431 917 SH | 11 de septiembre de 2026 | Diario |
| QTOP · iShares Trust | 2,26% | 38 514 SH | 11 de septiembre de 2026 | Diario |
| RILA · Spinnaker ETF Series | 2,20% | 7 541 NS | 31 de julio de 2026 | N-PORT |
| RPG · Invesco Exchange-Traded Fund Trust | 2,06% | 182 439 SH | 23 de octubre de 2026 | Diario |
| QQQM · Invesco Exchange-Traded Fund Trust … | 1,98% | 10 806 384 SH | 23 de octubre de 2026 | Diario |
| QQQ · Invesco QQQ Trust, Series 1 | 1,98% | 48 065 941 SH | 23 de octubre de 2026 | Diario |
| IYW · iShares Trust | 1,83% | 2 752 073 SH | 11 de septiembre de 2026 | Diario |
| FGSI · First Trust Exchange-Traded Fund IV | 1,81% | 305 NS | 31 de julio de 2026 | N-PORT |
| PPA · Invesco Exchange-Traded Fund Trust | 1,75% | 654 786 SH | 23 de octubre de 2026 | Diario |
| IGM · iShares Trust | 1,70% | 1 083 559 SH | 11 de septiembre de 2026 | Diario |
| PWB · Invesco Exchange-Traded Fund Trust | 1,69% | 219 791 SH | 23 de octubre de 2026 | Diario |
| ILDR · First Trust Exchange-Traded Fund VI… | 1,64% | 28 613 NS | 31 de agosto de 2026 | N-PORT |
| HFGO · Hartford Funds Exchange-Traded Trust | 1,60% | 26 177 NS | 31 de julio de 2026 | N-PORT |
| RSPT · Invesco Exchange-Traded Fund Trust | 1,54% | 472 418 SH | 23 de octubre de 2026 | Diario |
| VGRO · Virtus ETF Trust II | 1,54% | 468 NS | 31 de julio de 2026 | N-PORT |
| AIFD · TCW ETF Trust | 1,48% | 15 027 NS | 31 de julio de 2026 | N-PORT |
| IXN · iShares Trust | 1,39% | 783 541 SH | 11 de septiembre de 2026 | Diario |
| TECL · Direxion Shares ETF Trust | 1,35% | 560 931 NS | 31 de julio de 2026 | N-PORT |
| QYLD · Global X Funds | 1,32% | 865 864 NS | 31 de julio de 2026 | N-PORT |
| QRMI · Global X Funds | 1,31% | 1 523 NS | 31 de julio de 2026 | N-PORT |
| QYLG · Global X Funds | 1,30% | 16 779 NS | 31 de julio de 2026 | N-PORT |
| IWFG · New York Life Investments Active ET… | 1,30% | 6 400 NS | 31 de julio de 2026 | N-PORT |
| IWY · iShares Trust | 1,30% | 1 220 061 SH | 11 de septiembre de 2026 | Diario |
| PTNQ · Pacer Funds Trust | 1,29% | 125 554 NS | 31 de julio de 2026 | N-PORT |
| QQWZ · Pacer Funds Trust | 1,29% | 5 337 NS | 31 de julio de 2026 | N-PORT |
| LRND · New York Life Investments ETF Trust | 1,27% | 41 226 NS | 31 de julio de 2026 | N-PORT |
| QCLR · Global X Funds | 1,26% | 338 NS | 31 de julio de 2026 | N-PORT |
| QTR · Global X Funds | 1,25% | 774 NS | 31 de julio de 2026 | N-PORT |
| QSIX · Pacer Funds Trust | 1,19% | 1 773 NS | 31 de julio de 2026 | N-PORT |
| CAML · Professionally Managed Portfolios | 1,16% | 34 958 NS | 31 de julio de 2026 | N-PORT |
| ILCG · iShares Trust | 1,15% | 215 232 SH | 11 de septiembre de 2026 | Diario |
| EQWL · Invesco Exchange-Traded Fund Trust | 1,15% | 166 833 SH | 23 de octubre de 2026 | Diario |
| FTEC · FIDELITY COVINGTON TRUST | 1,13% | 1 825 055 NS | 31 de julio de 2026 | N-PORT |
| IWF · iShares Trust | 1,12% | 8 345 965 SH | 11 de septiembre de 2026 | Diario |
| FOWF · Pacer Funds Trust | 1,11% | 1 427 NS | 31 de julio de 2026 | N-PORT |
| XLG · Invesco Exchange-Traded Fund Trust | 1,09% | 650 292 SH | 23 de octubre de 2026 | Diario |
| SPHB · Invesco Exchange-Traded Fund Trust … | 1,08% | 44 572 SH | 23 de octubre de 2026 | Diario |
| IVW · iShares Trust | 1,07% | 4 897 044 SH | 11 de septiembre de 2026 | Diario |
| NUGO · Nushares ETF Trust | 1,05% | 208 513 NS | 31 de julio de 2026 | N-PORT |
| HEQQ · J.P. Morgan Exchange-Traded Fund Tr… | 1,02% | 2 489 NS | 31 de julio de 2026 | N-PORT |
| IUSG · iShares Trust | 1,02% | 2 019 255 SH | 11 de septiembre de 2026 | Diario |
| VGT · VANGUARD WORLD FUND | 1,01% | 14 744 427 SH | 19 de agosto de 2026 | Diario |
| WINN · Harbor ETF Trust | 0,99% | 91 072 NS | 31 de julio de 2026 | N-PORT |
| ALTL · Pacer Funds Trust | 0,98% | 7 352 NS | 31 de julio de 2026 | N-PORT |
| PEVC · Pacer Funds Trust | 0,96% | 188 NS | 31 de julio de 2026 | N-PORT |
| MGK · VANGUARD WORLD FUND | 0,96% | 2 760 823 SH | 19 de agosto de 2026 | Diario |
| USMV · iShares Trust | 0,94% | 1 343 304 SH | 11 de septiembre de 2026 | Diario |
| JMOM · J.P. Morgan Exchange-Traded Fund Tr… | 0,94% | 190 328 NS | 31 de julio de 2026 | N-PORT |
| AQLT · iShares Trust | 0,93% | 18 386 SH | 11 de septiembre de 2026 | Diario |
| TYLG · Global X Funds | 0,92% | 1 070 NS | 31 de julio de 2026 | N-PORT |
| WCAP · Spinnaker ETF Series | 0,92% | 4 577 NS | 31 de julio de 2026 | N-PORT |
| FQAL · FIDELITY COVINGTON TRUST | 0,90% | 103 305 NS | 31 de julio de 2026 | N-PORT |
| IWLG · New York Life Investments Active ET… | 0,89% | 22 501 NS | 31 de julio de 2026 | N-PORT |
| QQQG · Pacer Funds Trust | 0,89% | 1 468 NS | 31 de julio de 2026 | N-PORT |
| EGLE · Global X Funds | 0,88% | 157 NS | 31 de julio de 2026 | N-PORT |
| JQUA · J.P. Morgan Exchange-Traded Fund Tr… | 0,86% | 572 745 NS | 31 de julio de 2026 | N-PORT |
| TEC · Harbor ETF Trust | 0,85% | 441 NS | 31 de julio de 2026 | N-PORT |
| AAAA · EA Series Trust | 0,81% | 18 332 NS | 31 de julio de 2026 | N-PORT |
| QQQE · Direxion Shares ETF Trust | 0,80% | 86 831 NS | 31 de julio de 2026 | N-PORT |
| OEF · iShares Trust | 0,80% | 970 707 SH | 11 de septiembre de 2026 | Diario |
| VONG · VANGUARD SCOTTSDALE FUNDS | 0,77% | 3 516 996 SH | 19 de agosto de 2026 | Diario |
| EGUS · iShares Trust | 0,77% | 1 278 SH | 11 de septiembre de 2026 | Diario |
| VOOG · VANGUARD ADMIRAL FUNDS | 0,75% | 1 706 093 SH | 19 de agosto de 2026 | Diario |
| MPLY · Strategy Shares | 0,71% | 918 NS | 31 de julio de 2026 | N-PORT |
| VUG · VANGUARD INDEX FUNDS | 0,71% | 23 170 310 SH | 19 de agosto de 2026 | Diario |
| RECS · Columbia ETF Trust I | 0,71% | 334 685 NS | 31 de julio de 2026 | N-PORT |
| TOPC · iShares Trust | 0,71% | 1 395 SH | 11 de septiembre de 2026 | Diario |
| PBP · Invesco Exchange-Traded Fund Trust | 0,69% | 13 796 SH | 23 de octubre de 2026 | Diario |
| USCL · iShares Trust | 0,68% | 115 451 SH | 11 de septiembre de 2026 | Diario |
| HIBL · Direxion Shares ETF Trust | 0,66% | 4 040 NS | 31 de julio de 2026 | N-PORT |
| MMLG · First Trust Exchange-Traded Fund VI… | 0,65% | 3 258 NS | 31 de agosto de 2026 | N-PORT |
| IWL · iShares Trust | 0,65% | 86 231 SH | 11 de septiembre de 2026 | Diario |
| XVV · iShares Trust | 0,65% | 26 421 SH | 11 de septiembre de 2026 | Diario |
| PBUS · Invesco Exchange-Traded Fund Trust … | 0,65% | 348 582 SH | 23 de octubre de 2026 | Diario |
| GLBL · Pacer Funds Trust | 0,64% | 58 NS | 31 de julio de 2026 | N-PORT |
| LGDX · Tidal Trust III | 0,64% | 7 404 NS | 31 de julio de 2026 | N-PORT |
| DYNF · BlackRock ETF Trust | 0,64% | 1 591 322 SH | 11 de septiembre de 2026 | Diario |
| JGLO · J.P. Morgan Exchange-Traded Fund Tr… | 0,60% | 325 117 NS | 31 de julio de 2026 | N-PORT |
| IVV · iShares Trust | 0,58% | 28 940 409 SH | 11 de septiembre de 2026 | Diario |
| PHDG · Invesco Actively Managed Exchange-T… | 0,57% | 1 812 SH | 23 de octubre de 2026 | Diario |
| LRGF · iShares Trust | 0,56% | 124 815 SH | 11 de septiembre de 2026 | Diario |
| COWG · Pacer Funds Trust | 0,56% | 100 840 NS | 31 de julio de 2026 | N-PORT |
| APUE · Trust for Professional Managers | 0,56% | 74 712 NS | 31 de agosto de 2026 | N-PORT |
| ILCB · iShares Trust | 0,55% | 42 924 SH | 11 de septiembre de 2026 | Diario |
| IYY · iShares Trust | 0,54% | 98 480 SH | 11 de septiembre de 2026 | Diario |
| IWB · iShares Trust | 0,53% | 1 537 164 SH | 11 de septiembre de 2026 | Diario |
| TRFM · ETF Series Solutions | 0,52% | 10 555 NS | 31 de julio de 2026 | N-PORT |
| ITOT · iShares Trust | 0,52% | 2 989 293 SH | 11 de septiembre de 2026 | Diario |
| ESMV · iShares Trust | 0,52% | 242 SH | 11 de septiembre de 2026 | Diario |
| UPSD · ETF Series Solutions | 0,52% | 4 910 NS | 31 de julio de 2026 | N-PORT |
| IWV · iShares Trust | 0,50% | 611 515 SH | 11 de septiembre de 2026 | Diario |
| PALC · Pacer Funds Trust | 0,50% | 8 480 NS | 31 de julio de 2026 | N-PORT |
| HDUS · Lattice Strategies Trust | 0,49% | 8 066 NS | 31 de julio de 2026 | N-PORT |
| MGC · VANGUARD WORLD FUND | 0,48% | 435 947 SH | 19 de agosto de 2026 | Diario |
| BRNY · EA Series Trust | 0,48% | 22 556 NS | 31 de julio de 2026 | N-PORT |
| OEI · Listed Funds Trust | 0,48% | 1 790 NS | 31 de julio de 2026 | N-PORT |
| VOXP · Advisors Series Trust | 0,47% | 222 NS | 31 de julio de 2026 | N-PORT |
| FCPI · FIDELITY COVINGTON TRUST | 0,47% | 10 339 NS | 31 de julio de 2026 | N-PORT |
| KOKU · DBX ETF Trust | 0,47% | 20 376 NS | 31 de agosto de 2026 | N-PORT |
| CATH · Global X Funds | 0,46% | 48 856 NS | 31 de julio de 2026 | N-PORT |
| WRND · New York Life Investments ETF Trust | 0,45% | 383 NS | 31 de julio de 2026 | N-PORT |
| ESGU · iShares Trust | 0,45% | 483 940 SH | 11 de septiembre de 2026 | Diario |
| XYLD · Global X Funds | 0,44% | 116 845 NS | 31 de julio de 2026 | N-PORT |
| XT · iShares Trust | 0,44% | 103 601 SH | 11 de septiembre de 2026 | Diario |
| XRMI · Global X Funds | 0,44% | 1 793 NS | 31 de julio de 2026 | N-PORT |
| XYLG · Global X Funds | 0,44% | 2 297 NS | 31 de julio de 2026 | N-PORT |
| XTR · Global X Funds | 0,44% | 172 NS | 31 de julio de 2026 | N-PORT |
| PTLC · Pacer Funds Trust | 0,44% | 115 970 NS | 31 de julio de 2026 | N-PORT |
| CHRI · Global X Funds | 0,44% | 283 NS | 31 de julio de 2026 | N-PORT |
| XCLR · Global X Funds | 0,43% | 126 NS | 31 de julio de 2026 | N-PORT |
| TOK · iShares Trust | 0,43% | 6 076 SH | 11 de septiembre de 2026 | Diario |
| BBUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,42% | 304 688 NS | 31 de julio de 2026 | N-PORT |
| VOO · VANGUARD INDEX FUNDS | 0,42% | 59 648 330 SH | 19 de agosto de 2026 | Diario |
| VOTE · TCW ETF Trust | 0,42% | 37 367 NS | 31 de julio de 2026 | N-PORT |
| ACWV · iShares, Inc. | 0,42% | 84 133 SH | 11 de septiembre de 2026 | Diario |
| TOV · EA Series Trust | 0,41% | 8 848 NS | 31 de julio de 2026 | N-PORT |
| SPUU · Direxion Shares ETF Trust | 0,40% | 8 663 NS | 31 de julio de 2026 | N-PORT |
| BKLC · BNY Mellon ETF Trust | 0,40% | 178 538 NS | 31 de julio de 2026 | N-PORT |
| VV · VANGUARD INDEX FUNDS | 0,40% | 2 547 506 SH | 19 de agosto de 2026 | Diario |
| QDPL · Pacer Funds Trust | 0,40% | 55 332 NS | 31 de julio de 2026 | N-PORT |
| URTH · iShares, Inc. | 0,40% | 195 943 SH | 11 de septiembre de 2026 | Diario |
| ACVF · ETF Opportunities Trust | 0,40% | 4 910 NS | 31 de julio de 2026 | N-PORT |
| DFUS · Dimensional ETF Trust | 0,39% | 657 086 NS | 31 de julio de 2026 | N-PORT |
| HQGO · Lattice Strategies Trust | 0,38% | 1 528 NS | 31 de julio de 2026 | N-PORT |
| HELO · J.P. Morgan Exchange-Traded Fund Tr… | 0,38% | 141 167 NS | 31 de julio de 2026 | N-PORT |
| FBCG · FIDELITY COVINGTON TRUST | 0,37% | 210 981 NS | 31 de julio de 2026 | N-PORT |
| VONE · VANGUARD SCOTTSDALE FUNDS | 0,37% | 367 260 SH | 19 de agosto de 2026 | Diario |
| VTHR · VANGUARD SCOTTSDALE FUNDS | 0,36% | 186 974 SH | 19 de agosto de 2026 | Diario |
| ACWI · iShares Trust | 0,35% | 695 931 SH | 11 de septiembre de 2026 | Diario |
| VTI · VANGUARD INDEX FUNDS | 0,35% | 69 259 747 SH | 19 de agosto de 2026 | Diario |
| HCMT · Direxion Shares ETF Trust | 0,35% | 15 973 NS | 31 de julio de 2026 | N-PORT |
| CRBN · iShares Trust | 0,34% | 23 652 SH | 11 de septiembre de 2026 | Diario |
| SPXL · Direxion Shares ETF Trust | 0,33% | 179 506 NS | 31 de julio de 2026 | N-PORT |
| QLC · FlexShares Trust | 0,30% | 24 640 NS | 31 de julio de 2026 | N-PORT |
| FFLG · FIDELITY COVINGTON TRUST | 0,28% | 13 333 NS | 31 de julio de 2026 | N-PORT |
| TILT · FlexShares Trust | 0,28% | 49 138 NS | 31 de julio de 2026 | N-PORT |
| PWS · Pacer Funds Trust | 0,24% | 477 NS | 31 de julio de 2026 | N-PORT |
| GLOF · iShares Trust | 0,24% | 2 925 SH | 11 de septiembre de 2026 | Diario |
| ADME · ETF Series Solutions | 0,23% | 5 414 NS | 31 de julio de 2026 | N-PORT |
| ACIO · ETF Series Solutions | 0,23% | 43 455 NS | 31 de julio de 2026 | N-PORT |
| RSP · Invesco Exchange-Traded Fund Trust | 0,23% | 1 158 059 SH | 23 de octubre de 2026 | Diario |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,22% | 1 856 967 SH | 19 de agosto de 2026 | Diario |
| INFO · Harbor ETF Trust | 0,22% | 14 723 NS | 31 de julio de 2026 | N-PORT |
| SIZE · iShares Trust | 0,21% | 5 501 SH | 11 de septiembre de 2026 | Diario |
| JOYT · J.P. Morgan Exchange-Traded Fund Tr… | 0,20% | 1 565 NS | 31 de julio de 2026 | N-PORT |
| EUSA · iShares, Inc. | 0,19% | 22 271 SH | 11 de septiembre de 2026 | Diario |
| DFAU · Dimensional ETF Trust | 0,18% | 179 124 NS | 31 de julio de 2026 | N-PORT |
| DFSU · Dimensional ETF Trust | 0,16% | 29 961 NS | 31 de julio de 2026 | N-PORT |
| JHAI · Janus Detroit Street Trust | 0,15% | 282 NS | 31 de julio de 2026 | N-PORT |
| PABU · iShares Trust | 0,14% | 21 117 SH | 11 de septiembre de 2026 | Diario |
| LQAI · Exchange Listed Funds Trust | 0,14% | 25 NS | 31 de julio de 2026 | N-PORT |
| DCOR · Dimensional ETF Trust | 0,12% | 32 492 NS | 31 de julio de 2026 | N-PORT |
| SPXD · DBX ETF Trust | 0,11% | 41 NS | 31 de agosto de 2026 | N-PORT |
| EQAL · Invesco Exchange-Traded Fund Trust … | 0,07% | 3 038 SH | 23 de octubre de 2026 | Diario |
| OMFL · Invesco Exchange-Traded Self-Indexe… | 0,07% | 16 048 SH | 23 de octubre de 2026 | Diario |
| IUS · Invesco Exchange-Traded Self-Indexe… | 0,06% | 3 011 SH | 23 de octubre de 2026 | Diario |
| DFAC · Dimensional ETF Trust | 0,05% | 180 135 NS | 31 de julio de 2026 | N-PORT |
| RWL · Invesco Exchange-Traded Fund Trust … | 0,03% | 18 355 SH | 23 de octubre de 2026 | Diario |
| PRF · Invesco Exchange-Traded Fund Trust | 0,02% | 10 955 SH | 23 de octubre de 2026 | Diario |
| CBLS · Elevation Series Trust | -1,04% | -4 716 NS | 31 de julio de 2026 | N-PORT |
| LSEQ · Harbor ETF Trust | -1,77% | -2 196 NS | 31 de julio de 2026 | N-PORT |
PLTR Consenso de analistas Opiniones de analistas alcistas y bajistas, precio objetivo a 12 meses, potencial alcista
Precio objetivo a 12 meses
26 analistas · 2026-10-22Objetivo medio $206.43 +3,5%
Comparación de pares (subindustria GICS) Métricas clave frente a competidores del sector
Base del ejercicio fiscal, precios al cierre del último ejercicio fiscal de cada empresa.
| Ticker | Capitalización Bursátil | P/E | Ingresos interanuales | Margen Neto | ROE | Margen Bruto |
|---|---|---|---|---|---|---|
| PLTR | $425.03B | 282.1 | 56.2% | 36.3% | 26.2% | 82.4% |
| CRM | $197.22B | 27.2 | 9.6% | 18.0% | 12.4% | 77.7% |
| DDOG | $47.94B | 438.7 | 27.7% | 3.1% | 3.1% | 80.0% |
| ADBE | $132.21B | 19.2 | 10.5% | 30.0% | 61.8% | 89.3% |
| CDNS | $84.96B | 77.0 | 14.1% | 20.9% | 21.2% | · |
| SNPS | $84.41B | 56.4 | 15.1% | 18.9% | 7.1% | 77.0% |
| INTU | $84.83B | 19.2 | 13.9% | 21.3% | 24.0% | · |
| MSTR | · | -10.0 | 3.0% | -806.3% | -8.4% | 68.7% |
| WDAY | $45.51B | 67.8 | 13.1% | 7.3% | 8.2% | · |
| ADSK | $53.90B | 48.6 | 17.5% | 15.6% | 39.0% | 91.0% |
| ROP | $47.45B | 31.3 | 12.3% | 19.4% | 7.8% | 69.2% |
Últimas noticias Noticias recientes que mencionan a esta empresa
PLTR Panel de Analistas IA — Vistas alcistas y bajistas Debate de 2026Q2: Claude, Grok, Gemini, ChatGPT sobre las perspectivas de la acción
Palantir sigue siendo una acción de batalla donde el potencial de crecimiento masivo choca con los riesgos de valoración extremos. Claude y Gemini destacaron el margen bruto del 80% de la empresa como prueba de un foso de software escalable, mientras que Grok advirtió que un ratio P/E de 387x no deja lugar para errores políticos o de ejecución. El panel se dividió bruscamente sobre si la prima actual está justificada por la futura adopción de la IA o si la acción es una burbuja a punto de estallar. En última instancia, el grupo sigue siendo cauteloso, equilibrando el potencial alcista a largo plazo...
Ronda 1 — Primeras Opiniones
Las plataformas de IA de Palantir se están escalando rápidamente en acuerdos gubernamentales y empresariales, entregando márgenes similares a los del software sin la carga de la deuda. El margen bruto se mantiene constante en 80.81%. Ese poder de fijación de precios les permite mantener bajos los costos a medida que los ingresos explotan a partir de los servicios de datos. El margen neto aumentó al 28.11%. Las ganancias están aumentando como parte de las ventas, lo que demuestra que el modelo de negocio funciona a escala. El ROE mejoró al 19.09%. Los accionistas ven fuertes rendimientos sin apalancamiento, un hecho raro en tecnología.
La valoración de Palantir incorpora una ejecución impecable para siempre, pero la dilución y la competencia podrían descarrilar la historia. El P/E TTM se sitúa en 387x. El mercado exige un crecimiento interminable de las ganancias para evitar una corrección brusca. El P/S TTM a 109x se mantiene plano. Los múltiplos de ingresos tan altos señalan bombo sobre los fundamentos, incluso para las empresas de IA. Los pares como CRM cotizan a 20x P/E. PLTR parece extremadamente caro en relación con los gigantes probados del software.
El negocio principal de Palantir está funcionando bien: los márgenes netos se expandieron al 28% y el EPS creció un 42% año tras año, lo que demuestra que la empresa finalmente está convirtiendo la escala en ganancias reales. El margen bruto del 80% es como una fortaleza, y con cero deuda y una relación actual de 6.4, el balance general puede financiar el crecimiento o resistir las caídas sin presión de dilución. Si la adopción de la IA en el gobierno y las empresas se acelera como se espera, este perfil de margen se escala hermosamente. El P/E de 386 de la acción parece una locura hasta que recuerdes: la base de ganancias sigue siendo minúscula, y si crecen incluso a la mitad de ese múltiplo, los accionistas ganan.
Veo una empresa con un precio perfecto que no deja lugar para errores de ejecución. El P/E de 386 significa que el mercado ya ha incorporado años de crecimiento impecable; cualquier error o desaceleración hará que la acción se desplome rápidamente. Más preocupante: las noticias de abril muestran vientos en contra políticos en el Reino Unido en torno al contrato de la NHS, y la tesis de venta corta de Michael Burry se está haciendo más fuerte, no más débil. Lo más crítico es que la dilución futura por compensación basada en acciones erosionará el valor por acción incluso si los ingresos siguen aumentando. Con esta valoración, necesita no solo crecimiento, sino que necesita un crecimiento que se acelere, y no veo evidencia de esa inflexión todavía.
Palantir está construyendo efectivamente el sistema operativo para el gobierno y las empresas modernas, creando un foso que es difícil para los competidores superar. La empresa mantiene un margen bruto del 80.81%, lo que demuestra que están vendiendo un producto de software de alto valor que cuesta muy poco entregar a escala. Con una relación deuda-capital de 0.0, están operando con un balance general impecable que les da total flexibilidad para invertir en crecimiento sin estar sujetos a acreedores. Esta independencia financiera es una ventaja masiva a medida que continúan capturando cuota de mercado en entornos analíticos complejos y de alto riesgo.
La valoración actual asume un nivel de perfección que no deja absolutamente ningún margen de error o vientos en contra políticos. La acción cotiza a un múltiplo precio-ganancias de 386.77, lo que significa que los inversores están pagando una prima masiva por las ganancias futuras que podrían tardar años en materializarse. También debemos reconocer la fricción política, como la reciente reacción contra su contrato de la NHS, lo que crea un riesgo real de ejecución para su canal gubernamental. Una relación precio-ventas de 108.73 confirma que el mercado ha fijado una trayectoria de crecimiento agresiva que podría fácilmente desinflarse si los contratos se estancan o la supervisión regulatoria se intensifica.
Creo que la durabilidad de los márgenes de Palantir y el balance general sin deuda crean una trayectoria de crecimiento resiliente hasta 2026T2. Margen bruto 80.81%. Ese nivel indica que Palantir puede expandir la rentabilidad a medida que el uso se escala sin aumentos proporcionales de costos. Deuda/Capital 0.0. Eso significa que no hay una carga de deuda, por lo que la administración puede reinvertir rápidamente sin gastos por intereses. Relación actual 6.4268. Ese colchón de liquidez reduce el riesgo de financiación y apoya los contratos a largo plazo con los clientes.
Creo que el argumento bajista más fuerte es que la acción cotiza a múltiplos extremos con un crecimiento incierto y un riesgo de dilución a partir de 2026T2. P/E TTM 386.77. Esa valoración implica que el mercado espera un crecimiento de las ganancias superior para justificar el precio. P/S TTM 108.74. Eso indica que los inversores pagan una prima por cada dólar de ingresos, lo cual es frágil si el crecimiento se ralentiza. ROE TTM 19.09%. Ese nivel no es lo suficientemente extraordinario como para justificar el múltiplo si los rendimientos futuros decepcionan.
Ronda 2 — Respuestas y refutaciones
Ronda 2 — Respuestas y refutaciones
ChatGPT, tu lectura pesimista del ROE es acertada y expone la falla central de la valoración. El ROE del 19% de PLTR supera al de los pares de alto crecimiento como APP del 263%, pero tiene un P/E de 387x frente a los 80x de APP. Esa brecha grita sobrepago por una sostenibilidad no probada, especialmente con la dilución erosionando las ganancias por acción hasta 2026T2.
Necesito refutar la comparación de Grok aquí. Sí, CRM cotiza a 20x P/E, pero esa no es una comparación de manzanas con manzanas: Salesforce es un negocio maduro que genera efectivo con un margen neto del 28% y un ROE del 12%. El margen neto del 28% de Palantir es en realidad *más alto*, y el ROE del 19% muestra que están generando mejores rendimientos sobre el capital de los accionistas que Salesforce a pesar de estar en una etapa más temprana de su curva de crecimiento. La brecha del P/E refleja la tasa de crecimiento, no el exceso de valoración. Si el EPS de Palantir se compone a un ritmo incluso del 25% —muy por debajo de lo que sugieren los datos— ese múltiplo de 387x se comprime rápidamente. Grok está utilizando un múltiplo de un negocio estable para valorar un negocio en crecimiento, y esa es la verdadera falla.
Grok, creo que estás en lo cierto al señalar que el ratio P/S es preocupante, pero creo que estás subestimando el cambio estructural en la calidad de sus ingresos. Un ratio P/S de 108.74 es innegablemente pronunciado, pero ignora que Palantir está pasando de la consultoría personalizada a un modelo de software como servicio escalable. Esa transición es la razón por la que mantienen un margen bruto del 80.81%. Este alto margen indica que cada nuevo dólar de ingresos requiere casi ningún costo adicional para generarse, que es la única forma en que eventualmente pueden crecer hasta esa valoración masiva. Sigo siendo un hold porque el riesgo de ejecución es alto, pero la adherencia de la plataforma es la verdadera historia.
Grok, creo que tienes razón al decir que el P/E de 386.77 señala un riesgo si el crecimiento se ralentiza, pero refutaría tratarlo como un límite permanente. El mercado está fijando la opción de obtener victorias de IA en el gobierno, lo que podría expandir los márgenes a medida que la escala crezca. Eso implica una larga trayectoria de crecimiento, pero el riesgo es un error o vientos en contra de las políticas. El riesgo de dilución persiste: la compensación de capital de Palantir puede erosionar el valor por acción, incluso con cero deuda.
Ronda 3 — Refutaciones finales
Ronda 3 — Refutaciones finales
Claude y Gemini, hemos circulado por los múltiplos de valoración, pero el riesgo político en los contratos gubernamentales —el pan y la mantequilla de Palantir— merece más peso. El 17 de abril, los diputados laboristas y liberaldemócratas del Reino Unido exigieron la anulación del acuerdo de la NHS de £330 millones, calificándolo de "tecnología de espionaje" vergonzosa. Esa es una amenaza directa de ejecución para el crecimiento internacional, lo que amplifica los riesgos políticos de EE. UU. hasta 2026T2. Con una capitalización de mercado de $424 mil millones, incluso pequeños impactos en el canal pueden agravar la fragilidad del P/E de 387x.
Quiero refutar algo que nadie ha desafiado todavía: la comparación de Grok del ROE del 19% de Palantir con el ROE del 263% de APP como evidencia de un rendimiento inferior. Esa es una comparación de categorías. El ROE del 263% de APP es casi con seguridad inflado por un apalancamiento masivo o una base de capital pequeño; no es una métrica operativa sostenible, es un artefacto de ingeniería financiera. El ROE del 19% de Palantir sobre un balance general sin deuda es estructuralmente honesto. No se pueden comparar directamente. La verdadera pregunta es si el ROE de Palantir se expande a medida que el negocio escala; y los datos de 2025T3 a 2026T1 muestran que está aumentando del 14.6% al 19.1%. Esa es la tendencia que importa, no un múltiplo de pares engañoso.
Grok, tengo que desafiar tu comparación con AppLovin. Utilizar un ROE del 263% para una empresa de tecnología publicitaria móvil para criticar a Palantir es una trampa de manzanas y naranjas. Esa métrica de ROE refleja un modelo de negocio ligero en software que es completamente diferente de la infraestructura de misión crítica y pesada de Palantir para el gobierno y las empresas. Más allá de los números, necesitamos hablar sobre la curva de adopción de la plataforma AIP. Palantir está integrando cada vez más sus agentes de IA en la base industrial de defensa, lo que crea un nivel de bloqueo del cliente que las métricas tradicionales de SaaS no logran capturar. Esa base de contratos pegajosa y plurianual es la verdadera razón por la que pueden exigir una prima tan masiva.
Elijo (c) — Amplío el marco para incluir el riesgo regulatorio en torno al contrato de la NHS de Palantir. El acuerdo de la NHS tiene un valor de alrededor de £330 millones. Esa exposición importa porque los vientos políticos pueden retrasar las implementaciones o alterar los términos, lo que reducirá la visibilidad y frenará el potencial alcista de una historia de alto crecimiento como PLTR.
Pronósticos de Precios
| Modelo | Objetivo a 3M | Objetivo a 6M | Razonamiento |
|---|---|---|---|
| Grok | $95.00 | $80.00 | Creo que el extremo P/E de 387x de Palantir lo hace propenso a una compresión de múltiplos a medida que los riesgos políticos afectan los ingresos gubernamentales, lo que hará que las acciones bajen de $113 para 2026T2. Catalizador que impulsa a mi objetivo a seis meses: resultado del debate del Parlamento del Reino Unido del 15 de mayo de 2026, que anula o retrasa el contrato de la NHS de £330 millones y provoca temores sobre el canal de contratos. Riesgo de romper la tesis: ganancias del segundo trimestre de 2026 con un crecimiento YoY del 40% en el ámbito comercial, extendiendo el bombo de la IA. Ese P/E de 387x significa que el mercado exige una perfección interminable; los pares promedian 40x, lo que indica un potencial de baja del 75% si el crecimiento flaquea. |
| Claude | $128.00 | $155.00 | La expansión de los márgenes de Palantir y el aumento del ROE del 14.6% al 19.1% muestran que el negocio finalmente está convirtiendo la escala en ganancias duraderas; esa es la tesis. El catalizador concreto son las ganancias de 2026T2: si el EPS crece un 30% año tras año y la administración aumenta la guía para todo el año citando la adopción de la IA gubernamental, el mercado volverá a valorar el múltiplo de 387x hacia 120–150x, comprimiendo el riesgo de valoración al tiempo que recompensa la ejecución. El riesgo de ruptura es político: si el contrato de la NHS se estanca o la supervisión gubernamental de EE. UU. se intensifica en torno a la soberanía de los datos, la visibilidad del canal se colapsa y la acción se desploma. A 387x P/E, incluso un ligero error en las ganancias desencadena una caída del 25–35%. Mi objetivo a 3 meses asume una consolidación cerca de los niveles actuales a medida que persiste el ruido político; a seis meses asume que una ganancia limpia vuelve a valorar el múltiplo a la baja al mismo tiempo que las ganancias absolutas crecen, justificando una revalorización modesta. |
| Gemini | $125.00 | $140.00 | Mi tesis es que la plataforma de Palantir superará el ruido político a corto plazo, lo que les permitirá crecer hasta su valoración a medida que la adopción gubernamental y empresarial se acelere. Un catalizador importante para mi objetivo a seis meses sería la expansión exitosa y sin controversias de su proyecto de integración de datos de la NHS, lo que validaría su modelo para otros sistemas nacionales de salud. Por el contrario, la terminación formal por vía legislativa de ese contrato rompería mi tesis al señalar un límite para su canal gubernamental. Actualmente, su relación precio-ventas de 108.73 significa que los inversores están pagando más de 100 dólares por cada dólar de ingresos, lo que solo es justificable si mantienen esta trayectoria de crecimiento agresiva y de alto margen. |
| Chatgpt | $115.00 | $120.00 | Creo que Palantir se moverá modestamente al alza en los próximos seis meses a medida que las ganancias validen un crecimiento impulsado por la IA y escalable en el ámbito gubernamental/empresarial. La próxima impresión de ganancias y la guía actualizada de la administración sobre las implementaciones de IA en el gobierno y las empresas serán el catalizador. Un error trimestral en las ganancias o una dilución más pronunciada debido a la compensación de capital podrían romper la tesis. Con el precio actual alrededor de 112.78, mi objetivo a 3 meses se sitúa cerca de 115 y mi objetivo a 6 meses cerca de 120. |
Señales de trading Señales recientes de compra/venta con precio de entrada y ratio riesgo/recompensa
Ninguna señal abierta en este momento — ninguna tarjeta está completada, y eso es honesto.
Mis Métricas Tu lista de seguimiento personal — filas seleccionadas de Fundamentales Completos
Seleccione las métricas que le importan: haga clic en el + junto a cualquier fila en Fundamentales completos arriba.
Tu selección se guarda y te sigue en todos los tickers.