PKX POSCO HOLDINGS INC. American Depositary Shares (Each representing 1/4th of a share of Common Stock)
NYSE · Metals & Mining · Lihat di SEC EDGAR ↗ tutup Okt 2, 2026 10-K/10-Q Apr 29, 2026PKX Cuplikan Saham Harga, kapitalisasi pasar, P/E, EPS, ROE, utang/ekuitas, kisaran 52 minggu
PKX Grafik Harga Saham OHLCV harian dengan indikator teknis — geser, perbesar, dan sesuaikan tampilan Anda
Granularitas batang menyesuaikan dengan periode yang dipilih — arahkan kursor ke bagan untuk melihat buka/tinggi/rendah/tutup untuk sebuah batang.
Tentang POSCO HOLDINGS INC. American Depositary Shares (Each representing 1/4th of a share of Common Stock) Tinjauan perusahaan dari Wikipedia
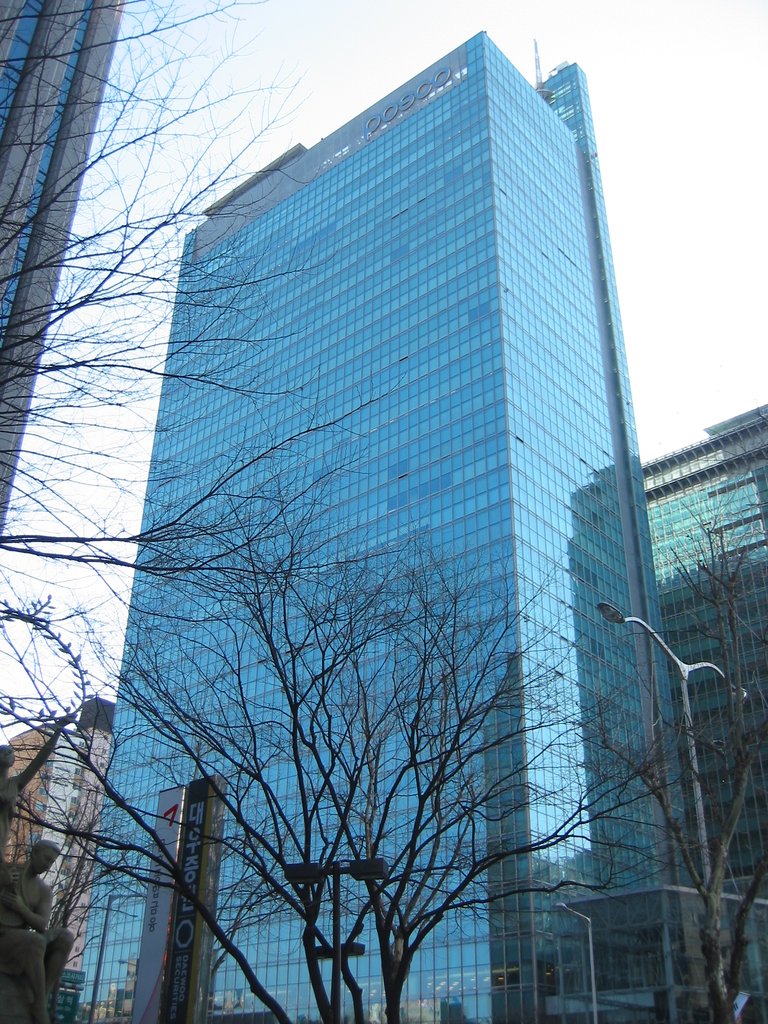
POSCO (sebelumnya bernama Pohang Iron and Steel Company) adalah sebuah produsen baja yang berkantor pusat di Pohang, Korea Selatan. Perusahaan ini berhasil memproduksi 42 juta ton baja mentah pada tahun 2015, sehingga menjadikannya produsen baja terbesar keempat di dunia. Pada tahun 2010, POSCO merupakan produsen baja dengan nilai pasar terbesar di dunia. Pada tahun 2012, perusahaan ini menempati peringkat ke-146 dalam daftar Fortune Global 500.
POSCO saat ini mengoperasikan dua pabrik baja terintegrasi di Korea Selatan, yakni di Pohang dan Gwangyang. POSCO juga pernah mengoperasikan sebuah perusahaan patungan dengan U.S. Steel, yakni USS-POSCO Industries, di Pittsburg, California, Amerika Serikat, tetapi U.S. Steel akhirnya mengakuisisi perusahaan patungan tersebut pada bulan Februari 2020.
Sejarah
1968–1971
Pada dekade 1960-an, Pemerintah Korea Selatan menyimpulkan bahwa kemandirian di bidang baja dan konstruksi pabrik baja terintegrasi sangat penting untuk pengembangan ekonomi nasional. Karena Korea Selatan belum memiliki pabrik baja modern hingga tahun 1968, sejumlah perusahaan asing dan lokal pun skeptis dengan keputusan Pemerintah Korea Selatan untuk berinvestasi besar-besaran dalam mengembangkan industri baja. Walaupun begitu, di bawah kepemimpinan Park Tae-joon (1927-2011), presiden Korea Tungsten Company, akhirnya POSCO resmi didirikan sebagai sebuah joint venture antara Pemerintah Korea Selatan dan Korea Tungsten Company (pendahulu TaeguTec). POSCO pun mulai berproduksi pada tahun 1972, hanya empat tahun setelah resmi diluncurkan pada bulan April 1968 dengan 39 orang pegawai.
Jepang pun menyediakan pendanaan untuk pembangunan pabrik POSCO, pasca perjanjian yang dibuat di Pertemuan Menteri Korea Selatan-Jepang Ketiga pada tahun 1969. Pendanaan tersebut meliputi US$119 juta dalam bentuk hibah dan pinjaman dari pemerintah Jepang, US$54 juta dalam bentuk kredit dari Export-Import Bank of Japan, serta bantuan teknis dari Nippon Steel dan sejumlah perusahaan lain. Pendanaan tersebut merupakan salah satu bentuk normalisasi hubungan antara Korea Selatan dengan Jepang pada tahun 1965, dan merefleksikan pandangan pemerintah Jepang sebagaimana yang dikemukakan dalam pernyataan Nixon-Sato pada tanggal 21 November 1969, bahwa "keamanan nasional Republik Korea sangat penting untuk keamanan Jepang."
1972–1992
POSCO mulai menjual produk plat pada tahun 1972 dan memfokuskan penjualannya ke pasar domestik untuk meningkatkan kemandirian Korea Selatan di bidang baja. Perusahaan inipun melakukan upaya khusus untuk memasok besi dan baja berkualitas ke perusahaan lokal dengan harga di bawah harga ekspor untuk memperkuat daya saing internasionalnya.
POSCO berhasil memproduksi 6,2 juta ton baja mentah pada tahun 1980, meningkat 13% dari tahun sebelumnya, dan menjadi salah satu perusahaan yang tetap dapat tumbuh walaupun ekonomi Korea pada saat itu sedang mengalami depresi. Pembeli produk POSCO antara lain produsen mobil dan perabot rumah (membeli produk hot rolled), perusahaan pembuatan kapal, konstruksi, dan rekayasa (membeli plat medium), serta produsen motor listrik dan transformator (membeli lembaran elektrik). Sejumlah produk juga diekspor ke luar Korea Selatan, tetapi impor yang masih besar di bidang konstruksi membuat Korea secara umum masih menjadi importir baja. Secara global, pada produk tertentu, POSCO merupakan produsen baja paling efisien.
Pada akhir dekade 1980-an, POSCO telah tumbuh pesat. Perusahaan ini pun menjadi produsen baja terbesar kelima di dunia, dengan produksi tahunan hampir 12 juta ton baja, yang bernilai sekitar 3 triliun won. POSCO juga tetap meningkatkan produktivitas dan ukuran bisnisnya saat industri baja di Amerika Serikat dan Jepang menurun. POSCO juga menyelesaikan pembangunan pabrik fase keduanya di Gwangyang pada bulan Agustus 1988. Pabrik fase ketiga yang selesai dibangun pada tahun 1992 pun makin meningkatkan produksi baja mentah hingga sekitar 17,2 juta ton per tahun. Dalam hal produktivitas, POSCO merupakan produsen baja terbaik selama akhir dekade 1980-an dan juga yang teratas dalam hal fasilitas.
Pohang, yang sebelumnya adalah sebuah pelabuhan perikanan, yang kebanyakan industrinya memproses ikan dan produk kelautan, pun menjadi sebuah kawasan industri besar dengan hampir 520.000 orang penduduk. Selain pabrik baja terintegrasi, Pohang juga menjadi lokasi bagi perusahaan yang mengolah produk baja mentah menjadi produk jadi.
Pohang University of Science and Technology (POSTECH)
CEO POSCO, Park Tae-joon menyatakan bahwa, "Anda dapat mengimpor batu bara dan mesin, namun Anda tidak dapat mengimpor talenta". Park menyadari bahwa Korea perlu mendidik pemudanya di bidang sains dan teknologi untuk memastikan bahwa Korea selalu berada di teknologi tinggi. Park pun mendirikan Pohang University of Science and Technology (POSTECH) pada tahun 1986 sebagai universitas yang berorientasi pada riset sains dan teknologi pertama di Korea, dengan tujuan untuk mendidik pemuda Korea agar dapat berkontribusi pada kemakmuran nasional melalui kecanggihan sains dan teknologi. Pada tahun 2012 dan 2013, Times Higher Education menempatkan POSTECH pada peringkat pertama dalam daftar "100 Under 50 Young Universities".
1992–1997
Perubahan dalam sistem manajerial dan struktur organisasi terjadi pada tahun 1993, saat presiden dan pendiri POSCO, Park Tae-Joon, yang telah memimpin selama lebih dari 25 tahun, resmi mengundurkan diri.
Dengan berubahnya kepemimpinan, dari Park Tae-Joon ke Ryu-Sang Bu, POSCO pun meningkatkan desentralisasi dan diversifikasi. Manajemen POSCO makin menekankan pada fleksibilitas, otonomi, dan proses pengambilan keputusan konsensual. Chairman juga memperbesar pemberian otonomi ke unit bisnis pencetak laba dan berubah dari struktur organisasi yang sangat hierarkis ke struktur organisasi yang berbasis tim.
Pada bulan Juli 1994, POSCO membentuk dua anak usaha, yakni POSTEEL dan POSTRADE. POSTEEL menjadi unit bisnis penjualan dan layanan domestik, sementara POSTRADE menangani perdagangan internasional dari produk POSCO. Kedua anak usaha tersebut mulai beroperasi penuh pada bulan September 1994, dengan semua afiliasi internasional POSCO diserahkan ke POSTRADE pada akhir tahun 1994. Pembangunan Menara Posteel di Jalan Tehran, di Distrik Gangnam, Seoul (berbeda dengan POSCO Center, yang juga berada di Jalan Tehran) selesai pada tahun 2003.
1997–2000
Pada tahun 1997, pemerintah mengumumkan bahwa mereka akan mentransformasi POSCO menjadi sebuah perusahaan swasta, seiring dengan kebijakan baru pemerintah untuk memprivatisasi badan usaha milik negara. Pemerintah berencana tetap memegang mayoritas saham POSCO. Berita dari pers Korea Selatan pada tahun 1998 mengindikasikan bahwa penjualan saham POSCO berjalan lebih lambat dari yang diperkirakan. Kemudian, pemerintahan Kim Young-sam mengubah kebijakan privatisasi POSCO, dengan memutuskan untuk tidak menjual saham POSCO yang dipegang oleh pemerintah.
Namun, pemerintahan Kim Dae Jung kemudian menjadikan kebijakan privatisasi perusahaan publik sebagai prioritas dalam agenda implementasi kebijakan ekonominya, terutama karena terjadinya krisis ekonomi. Pemerintah pun memutuskan untuk memprivatisasi POSCO, dan pada tahun 1998, pemerintah Korea Selatan hanya memegang kurang dari 20% saham POSCO, sementara lebih dari 58% saham POSCO telah dipegang oleh investor asing. Pada tahun 2000, POSCO resmi diprivatisasi penuh, dengan pemerintah tidak lagi memegang satupun sahamnya.
2001–sekarang
Sebagai bagian dari proses privatisasi, chairman baru, Lee Ku-Taek mulai berupaya memperkenalkan sistem manajemen dan pemerintahan profesional berstandar global untuk POSCO. Di bawah sistem pemerintahan baru, manajemen menjadikan akuntabilitas ke pemegang saham sebagai prioritas. POSCO juga memperkenalkan sistem evaluasi dan kompensasi baru berbasis performa. Melalui sebagian besar upaya privatisasi, POSCO berhasil meningkatkan pendapatan dan labanya. Berkat permintaan yang besar dari dalam negeri dan dari Tiongkok, POSCO berhasil mencetak laba terbesar di industri baja global pada tahun 2004. Pendapatan bersih POSCO dari berbagai macam produk baja – yang digunakan untuk sekrup hingga pencakar langit – naik sebesar 80% dari tahun sebelumnya menjadi $1,66 miliar pada tahun 2004.
Dengan meningkatnya kompetisi global, POSCO pun berekspansi ke Tiongkok dan India. Upah di Korea Selatan terlalu tinggi untuk mendukung aktivitas produksi, sehingga POSCO terus mencari proyek di luar Korea Selatan, sembari tetap mempertahankan keunggulan komparatif di Korea Selatan. Hingga tahun 2006, POSCO telah memiliki 26 anak usaha dan berinvestasi lebih dari $2,4 miliar di Tiongkok, terutama di bidang baja nirkarat dan galvanis untuk dipasok ke produsen otomotif dan perabot global yang telah membuka pabrik di sana. Pada tahun 2006, POSCO mulai mengoperasikan pabrik baja Zhangjiagang Pohang Stainless Steel (ZPSS) yang dapat memproduksi 600.000 ton baja nirkarat dan produk hot-rolled tiap tahunnya di Provinsi Jiangsu, Tiongkok. Sebagai hasilnya, POSCO pun menjadi perusahaan asing pertama yang mengoperasikan pabrik baja nirkarat terintegrasi di Tiongkok, yang menangani seluruh proses produksi, mulai dari peleburan bijih besi hingga menjadi produk jadi, termasuk mengoperasikan pabrik baja nirkarat cold rolled.
POSCO di India
Pada bulan Juni 2005, POSCO menandatangani sebuah nota kesepahaman dengan pemerintah Odisha di India. Di bawah nota tersebut, POSCO berencana berinvestasi sebesar US$12 miliar untuk membangun sebuah pabrik yang dilengkapi dengan empat tanur tiup, sebuah pembangkit listrik, dan perumahan dinas, dengan kapasitas produksi tahunan sebesar 12 juta ton baja, dan diharapkan dapat mulai beroperasi pada tahun 2010. Pabrik yang akan berproduksi dengan kapasitas awal sebesar 3 juta ton tersebut akan menyumbang pendapatan sebesar Rs 700 crore hingga Rs 800 crore (Rs 7-8 miliar) kepada pemerintah setempat tiap tahunnya. Pabrik tersebut juga akan mempekerjakan 13.000 orang, serta memberi dampak ekonomi pada 35.000 orang lainnya. Pemerintah Odisha juga berjanji untuk menyediakan 600 juta ton sumber besi, dan mengizinkan POSCO untuk menggunakan bijih besi dari sumber tersebut selama 30 tahun. Jika pabrik tersebut selesai, maka pabrik tersebut akan menjadi investasi asing langsung tunggal terbesar di India, serta menjadi pabrik baja greenfield terbesar di dunia.
Walaupun begitu, mulai tahun 2005 hingga 2010, proyek tersebut belum dapat dikerjakan, karena mendapat penolakan dari masyarakat di sekitar calon lokasi pabrik. Muncul tuduhan bahwa pemerintah berupaya mengambil tanah dan hutan secara ilegal untuk proyek tersebut, sehingga melanggar Undang-Undang Hak Hutan. Muncul juga klaim bahwa proyek tersebut hanya akan menguntungkan perusahaan, dan mengusir lebih banyak orang daripada yang akan dipekerjakan di pabrik tersebut, serta merusak lingkungan dan mengambil sumber daya mineral India dengan harga yang sangat rendah.
Lebih lanjut, sebuah studi yang diadakan oleh Mining Zone Peoples' Solidarity Group, sebuah grup riset internasional yang fokus di India, menemukan bukti bahwa ada ketidakwajaran dalam kesepakatan dengan pemerintah, birokrasi, dan pengadilan, serta mempertanyakan dan menyangkal klaim sosial, ekonomi, dan lingkungan yang telah dibuat oleh proyek tersebut.
Nota kesepahaman antara POSCO dan Pemerintah Odisha pun kedaluwarsa pada tahun 2010. Pasca adanya tuduhan tidak mematuhi Undang-Undang Hak Hutan, Kementerian Lingkungan Hidup dan Kehutanan India pun membentuk komite N.C. Saxena pada bulan Juli 2010 untuk mengulas izin tersebut. Walaupun laporan dari komite tersebut mengindikasikan bahwa ketentuan di Undang-Undang Hak Hutan telah dilanggar, kementerian tersebut tetap menerbitkan izin akhir pada tanggal 31 Januari 2011, dan memberikan izin lingkungan ke POSCO.
Referensi
Pranala luar
POSCO
Official POSCO Newsroom
Yahoo! Finance page for PKX
Yahoo! Finance page for 005490.KS
Posco India
India environment portal for resources on POSCO
History of POSCO 1968-2010
POSCO India wikilink
Sumber: Wikipedia, CC BY-SA 4.0 · Lihat di Wikipedia ↗
Kinerja 10 Tahun Tren Pendapatan, laba bersih, margin, dan EPS
Valuasi Rasio P/E, P/S, P/B, EV/EBITDA — apakah sahamnya mahal atau murah?
| Metrik | Tren 5 Tahun | PKX | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| P/E | 0.0rata-rata 5T ≈0.0 | ≈0.0 | · | · |
Median rekan dihitung berdasarkan basis standar per metrik dan mungkin tidak selalu cocok dengan basis TTM/MRQ yang ditampilkan untuk saham ini.
Profitabilitas Margin kotor, operasional, dan bersih; ROE, ROA, ROIC
| Metrik | Tren 5 Tahun | PKX | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Gross Margin (Margin Kotor) | 7.4%rata-rata 5T ≈9.6% | ≈9.6% | · | · | |
| Operating Margin (Margin Operasi) | 2.1%rata-rata 5T ≈4.9% | ≈4.9% | · | · | |
| EBITDA Margin (Margin EBITDA) | 8.2%rata-rata 5T ≈10.0% | ≈10.0% | · | · | |
| Pretax Margin (Margin Sebelum Pajak) | 1.7%rata-rata 5T ≈4.8% | ≈4.8% | · | · | |
| Net Profit Margin (Margin Laba Bersih) | 1.0%rata-rata 5T ≈3.4% | ≈3.4% | · | · | |
| ROA | 0.66%rata-rata 5T ≈2.9% | ≈2.9% | · | · | |
| ROE | 1.2%rata-rata 5T ≈5.3% | ≈5.3% | · | · | |
| ROIC | 1.2%rata-rata 5T ≈5.5% | ≈5.5% | · | · |
Kesehatan Keuangan Utang, likuiditas, solvabilitas — kekuatan neraca
| Metrik | Tren 5 Tahun | PKX | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Current Ratio (Rasio Lancar) | 1.9rata-rata 5T ≈2.0 | ≈2.0 | · | · | |
| Quick Ratio (Rasio Cepat) | 0.5rata-rata 5T ≈0.5 | ≈0.5 | · | · | |
| Interest Coverage (Cakupan Bunga) | 1.4rata-rata 5T ≈6.5 | ≈6.5 | · | · |
Pertumbuhan Pertumbuhan Pendapatan, EPS, dan Laba Bersih: YoY, CAGR 3T, CAGR 5T
Data fundamental belum cukup untuk menghitung grup rasio ini.
Efisiensi Modal Perputaran aset, perputaran persediaan, perputaran piutang
| Metrik | Tren 5 Tahun | PKX | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Asset Turnover (Perputaran Aset) | 0.7rata-rata 5T ≈0.8 | ≈0.8 | · | · | |
| Inventory Turnover (Perputaran Persediaan) | 4.6rata-rata 5T ≈4.7 | ≈4.7 | · | · | |
| Receivables Turnover (Perputaran Piutang) | 6.3rata-rata 5T ≈7.5 | ≈7.5 | · | · | |
| Revenue / Employee (Pendapatan Tahunan ÷ karyawan (jumlah karyawan, yfinance). Turunan — bukan konsep SEC-XBRL yang tersimpan.) | ≈$180.12B | · | · | · |
nilai · ≈ rata-rata 5T · median industri · penilaian relatif terhadap median
Dividen Yield, rasio pembayaran, riwayat dividen, CAGR 5 tahun
| Tanggal ex-dividen | Jumlah | Mata Uang | Imbal Hasil |
|---|---|---|---|
| Agu 28, 2025 | $0,45 | USD | ≈3.4% |
| Mei 28, 2025 | $0,46 | USD | ≈4.0% |
| Feb 28, 2025 | $0,44 | USD | ≈3.9% |
| Sep 30, 2024 | $0,45 | USD | ≈3.3% |
| Jun 28, 2024 | $0,47 | USD | ≈3.6% |
| Mar 28, 2024 | $0,47 | USD | ≈3.0% |
| Mar 27, 2024 | $0,45 | USD | ≈2.3% |
| Feb 28, 2024 | $0,47 | USD | ≈2.4% |
| Sep 28, 2023 | $0,48 | USD | ≈1.8% |
| Jun 29, 2023 | $0,47 | USD | ≈2.3% |
| Mar 30, 2023 | $0,47 | USD | ≈3.0% |
| Des 29, 2022 | $0,38 | USD | ≈2.7% |
| Sep 29, 2022 | $0,37 | USD | ≈2.9% |
| Jun 29, 2022 | $0,74 | USD | ≈1.6% |
| Des 26, 2012 | $1,33 | USD | ≈2.1% |
| Jun 27, 2012 | $0,37 | USD | ≈2.1% |
| Des 28, 2011 | $1,29 | USD | ≈2.1% |
| Jun 27, 2011 | $0,45 | USD | ≈2.0% |
| Des 28, 2010 | $1,68 | USD | ≈2.0% |
| Jun 25, 2010 | $0,43 | USD | ≈0.42% |
Riwayat Pendapatan EPS aktual vs perkiraan, kejutan %, tingkat keberhasilan, tanggal pendapatan berikutnya
| Periode | Laporan | EPS Aktual | EPS Estimasi | Kejutan |
|---|---|---|---|---|
| 30 Juni 2026 | $9055.00 | $4587.54 | 97.4% | |
| 31 Maret 2026 | $6178.00 | $4920.20 | 25.6% | |
| 31 Des. 2025 | $-2980.02 | $4153.96 | -171.7% | |
| 30 Sep. 2025 | $5565.00 | $4451.32 | 25.0% | |
| 30 Juni 2025 | $2114.00 | $4537.04 | -53.4% | |
| 31 Maret 2025 | $-2980.02 | $4153.96 | -171.7% |
Fundamental Lengkap Semua metrik per tahun — laporan laba rugi, neraca, arus kas
Laporan Laba Rugi
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $68.99T | $73.46T | $77.06T | $85.00T | $76.01T | $57.47T | $64.79T | $65.15T | $60.19T | $52.94T | |
| Cost of Revenue | $63.85T | $67.97T | $70.64T | $77.32T | $64.15T | $52.80T | $58.46T | $57.13T | $51.92T | $46.27T | |
| Gross Profit | $5.14T | $5.49T | $6.42T | $7.68T | $11.85T | $4.67T | $6.32T | $8.03T | $8.27T | $6.67T | |
| R&D Expense | $527.18B | $555.56B | $518.41B | $536.27B | $468.55B | $468.13B | $499.77B | $526.60B | $486.89B | $444.80B | |
| Operating Income | $1.48T | $1.45T | $2.74T | $4.34T | $8.78T | $2.05T | $3.22T | $4.04T | $4.20T | $2.28T | |
| Interest Expense | $1.09T | $1.05T | $1.00T | $607.46B | $439.83B | $638.80B | $755.71B | $741.30B | $653.12B | $658.73B | |
| Interest Income | $3.22T | $5.21T | $3.83T | $4.83T | $2.73T | $2.68T | $1.87T | $1.71T | $2.37T | $2.23T | |
| Pretax Income | $1.14T | $1.33T | $2.64T | $4.05T | $9.39T | $1.97T | $3.13T | $3.62T | $4.10T | $1.41T | |
| Income Tax | $612.13B | $320.95B | $789.37B | $461.53B | $2.21T | $224.27B | $1.09T | $1.68T | $1.19T | $379.54B | |
| Net Income | $690.69B | $1.13T | $1.70T | $3.16T | $6.61T | $1.58T | $1.86T | $1.71T | $2.76T | $1.35T | |
| EPS (Basic) | $9134.00 | $14853.00 | $22383.00 | $41634.00 | $87191.00 | $19900.00 | $23189.00 | $21177.00 | · | · | |
| EPS (Diluted) | $9134.00 | $12640.00 | $22383.00 | $39296.00 | $85240.00 | $19900.00 | $23189.00 | · | · | · | |
| Shares (Basic) | 75,620,779 | 75,767,552 | 75,869,542 | 75,814,870 | 75,696,150 | 79,120,963 | 80,113,759 | 80,000,606 | 79,998,600 | 79,996,389 | |
| Shares (Diluted) | 75,620,779 | 77,990,432 | 75,869,542 | 78,906,375 | 76,688,340 | 79,120,963 | 80,113,759 | · | · | · | |
| EBITDA | $5.64T | $5.44T | $6.56T | $8.03T | $12.35T | $5.68T | $6.68T | $7.31T | $7.49T | · |
Neraca
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $8.45B | $9.19B | $12.31B | $7.51B | $8.94B | $3.10B | $2.08B | $1.67B | $1.90B | $11.96B | |
| Receivables | $11.18T | $10.82T | $10.80T | $9.70T | $9.98T | $8.11T | $9.07T | $9.13T | $8.82T | · | |
| Inventory | $13.74T | $14.18T | $14.56T | $16.13T | $16.10T | $9.64T | $11.23T | $12.15T | $10.79T | $9.52T | |
| Current Assets | $43.58T | $44.07T | $46.73T | $48.24T | $47.42T | $36.40T | $35.14T | $34.15T | $31.84T | $29.66T | |
| PP&E (Net) | $42.29T | $39.85T | $35.21T | $31.78T | $29.60T | $29.40T | $29.93T | $30.02T | $31.88T | $33.77T | |
| Goodwill | $826.77B | $357.85B | $403.17B | $442.49B | $735.97B | $903.89B | $1.10T | $1.13T | $1.35T | $1.38T | |
| Total Assets | $105.29T | $103.44T | $101.49T | $99.02T | $92.30T | $79.68T | $79.37T | $78.78T | $79.79T | $80.14T | |
| Current Liabilities | $23.07T | $22.74T | $22.47T | $23.43T | $21.27T | $17.21T | $16.55T | $19.43T | $19.49T | $18.94T | |
| Total Liabilities | $42.89T | $42.00T | $41.89T | $40.83T | $37.58T | $32.08T | $31.61T | $32.10T | $32.46T | $34.37T | |
| Retained Earnings | $53.20T | $53.64T | $53.81T | $52.92T | $51.48T | $46.06T | $45.05T | $44.16T | $42.97T | $41.13T | |
| Stockholders' Equity | $55.76T | $55.39T | $54.15T | $52.48T | $50.38T | $44.29T | $44.46T | $43.33T | $43.66T | $42.33T |
Arus Kas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $4.16T | $3.98T | $3.82T | $3.69T | $3.58T | $3.62T | $3.46T | $3.27T | $3.30T | $3.21T | |
| Other Non-cash | $-278.00B | $1.55T | $646.21B | $-658.39B | $-3.93T | $3.48T | $679.13B | $890.19B | $-446.34B | · | |
| Operating Cash Flow | $4.57T | $6.66T | $6.17T | $6.19T | $6.26T | $8.69T | $6.00T | $5.87T | $5.61T | $5.27T | |
| CapEx | $5.67T | $7.67T | $6.73T | $4.93T | $3.07T | $3.15T | $2.52T | $2.14T | $2.29T | $2.32T | |
| Investing Cash Flow | $-6.69T | $-4.49T | $-7.39T | $-4.22T | $-5.58T | $-6.26T | $-3.68T | $-2.65T | $-3.82T | $-3.75T | |
| Dividends Paid | $915.22B | $844.20B | $815.45B | $1.22T | $1.31T | $659.14B | $946.22B | $723.93B | $863.45B | $708.97B | |
| Financing Cash Flow | $2.40T | $-2.30T | $-178.59B | $1.32T | $-768.67B | $-1.09T | $-1.51T | $-3.20T | $-1.57T | $-3.95T | |
| Free Cash Flow | $-1.09T | $-1.01T | $-565.59B | $1.26T | $3.19T | $5.53T | $3.49T | $3.73T | $3.32T | · | |
| Levered FCF | $-1.60T | $-1.80T | $-1.27T | $720.99B | $2.85T | $4.97T | $2.99T | $3.34T | $2.86T | · |
Profitabilitas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 7.4% | 7.5% | 8.3% | 9.0% | 15.6% | 8.1% | 9.8% | 12.3% | 13.7% | · | |
| Operating Margin | 2.1% | 2.0% | 3.5% | 5.1% | 11.6% | 3.6% | 5.0% | 6.2% | 7.0% | · | |
| Net Margin | 1.0% | 1.5% | 2.2% | 3.7% | 8.7% | 2.8% | 2.9% | 2.6% | 4.6% | · | |
| Pretax Margin | 1.7% | 1.8% | 3.4% | 4.8% | 12.3% | 3.4% | 4.8% | 5.5% | 6.8% | · | |
| EBITDA Margin | 8.2% | 7.4% | 8.5% | 9.4% | 16.2% | 9.9% | 10.3% | 11.2% | 12.4% | · | |
| ROA | 0.66% | 1.1% | 1.7% | 3.3% | 7.7% | 2.0% | 2.4% | 2.2% | 3.5% | · | |
| ROE | 1.2% | 2.1% | 3.2% | 6.1% | 14.0% | 3.6% | 4.2% | 3.9% | 6.4% | · | |
| ROIC | 1.2% | 2.0% | 3.5% | 7.3% | 13.3% | 4.1% | 4.7% | 5.0% | 6.8% | · |
Likuiditas & Solvabilitas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.9 | 1.9 | 2.1 | 2.1 | 2.2 | 2.1 | 2.1 | 1.8 | 1.6 | · | |
| Quick Ratio | 0.5 | 0.5 | 0.5 | 0.4 | 0.5 | 0.5 | 0.5 | 0.5 | 0.0 | · | |
| Interest Coverage | 1.4 | 1.4 | 2.7 | 7.1 | 20.0 | 3.2 | 4.3 | 5.5 | 6.4 | · |
Efisiensi
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.7 | 0.7 | 0.8 | 0.9 | 0.9 | 0.7 | 0.8 | 0.8 | 0.8 | · | |
| Inventory Turnover | 4.6 | 4.7 | 4.6 | 4.8 | 5.0 | 5.1 | 5.0 | 5.0 | 5.1 | · | |
| Receivables Turnover | 6.3 | 6.8 | 7.5 | 8.6 | 8.4 | 6.7 | 7.1 | 7.3 | · | · |
Per Saham
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue / Share | $912274.89 | $941902.82 | $1015645.37 | $1077271.84 | $991144.17 | · | · | · | · | · | |
| Cash Flow / Share | $60458.38 | $85441.96 | $81293.43 | $78406.40 | $81620.82 | · | · | · | · | · | |
| EPS (TTM) | $9134.00 | $12640.00 | $22383.00 | $39296.00 | $85240.00 | $19900.00 | $23189.00 | · | · | · |
Valuasi (TTM)
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $68.99T | $73.46T | $77.06T | $85.00T | $76.01T | $57.47T | $64.79T | $65.15T | $60.19T | · | |
| Net Income TTM | $690.69B | $1.13T | $1.70T | $3.16T | $6.61T | $1.58T | $1.86T | $1.71T | $2.76T | · | |
| P/E | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | · | · | · | |
| Earnings Yield | 17166.0% | 29151.3% | 23533.8% | 72142.5% | 146234.4% | 31937.1% | 45810.0% | · | · | · | |
| Payout Ratio | 132.5% | 75.0% | 48.0% | 38.6% | 19.8% | 41.7% | 50.7% | 42.3% | 31.3% | · | |
| Annual Payout | $915.22B | $844.20B | $815.45B | $1.22T | $1.31T | $659.14B | $946.22B | $723.93B | $863.45B | · |
Valuasi (TTM)
| Metrik | Tren | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $52.94T | $58.52T | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Net Income TTM | $1.35T | $171.49B | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Annual Payout | $708.97B | $822.57B | · | · | · | · | · | · | · | · | · | · | · | · | · | · |
Periode terbaru di sebelah kiri · nilai null ditampilkan sebagai ·
Laporan Keuangan Laporan laba rugi, neraca, arus kas — tahunan, 5 tahun terakhir
| Metrik | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Pendapatan | $68.99T | $73.46T | $77.06T | $85.00T | $76.01T |
| Margin Kotor % | 7.4% | 7.5% | 8.3% | 9.0% | 15.6% |
| Margin Operasi % | 2.1% | 2.0% | 3.5% | 5.1% | 11.6% |
| Laba Bersih | $690.69B | $1.13T | $1.70T | $3.16T | $6.61T |
| EPS Dilusian | $9134.00 | $12640.00 | $22383.00 | $39296.00 | $85240.00 |
| Metrik | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Rasio Lancar | 1.9 | 1.9 | 2.1 | 2.1 | 2.2 |
| Rasio Cepat | 0.5 | 0.5 | 0.5 | 0.4 | 0.5 |
| Metrik | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Arus Kas Bebas | $-1.09T | $-1.01T | $-565.59B | $1.26T | $3.19T |
Pemilik institusional (13F) 188 pengaju · $692.5M total · Per tanggal 30 Sep. 2026
Institusi yang melaporkan kepemilikan saham ini dalam SEC Form 13F triwulanan mereka. Hanya posisi panjang; satu pengaju dapat muncul dua kali untuk leg opsi terpisah. Kaki put/call offset yang besar biasanya mencerminkan pembuatan pasar atau inventaris yang dilindungi, bukan keyakinan arah.
| Posisi baru | Posisi yang keluar | Meningkat | Menurun | Perubahan bersih saham |
|---|---|---|---|---|
| 31 (-6 vs Kuartal sebelumnya) | 19 (+7 vs Kuartal sebelumnya) | 99 (+7 vs Kuartal sebelumnya) | 32 (+5 vs Kuartal sebelumnya) | +3.4M |
Dibandingkan dengan Q1 2026. Pengajuan Formulir 13F SEC jatuh tempo dalam waktu 45 hari setelah akhir kuartal ditambah kelonggaran singkat untuk pengaju terlambat — kuartal yang masih dalam jangka waktu tersebut dilewati demi pasangan terakhir yang dilaporkan sepenuhnya.
| Institusi | Nilai | Saham | % dari 13F yang dilacak | Tipe |
|---|---|---|---|---|
| BlackRock, Inc. | $146.405.795 | 2.849.471 | 21,14% | Saham |
| MORGAN STANLEY | $86.992.133 | 1.693.111 | 12,56% | Saham |
| DIMENSIONAL FUND ADVISORS LP | $49.834.084 | 969.912 | 7,20% | Saham |
| STATE STREET CORP | $46.194.114 | 899.068 | 6,67% | Saham |
| AMERICAN CENTURY COMPANIES INC | $37.077.812 | 721.639 | 5,35% | Saham |
| GOLDMAN SACHS GROUP INC | $27.009.139 | 525.674 | 3,90% | Saham |
| Creative Planning | $24.546.628 | 477.747 | 3,54% | Saham |
| Quantinno Capital Management LP | $19.142.257 | 372.562 | 2,76% | Saham |
| BNP PARIBAS FINANCIAL MARKETS | $15.814.558 | 307.796 | 2,28% | Saham |
| VANGUARD GROUP INC | $15.173.257 | 285.158 | 2,19% | Saham |
| VANGUARD CAPITAL MANAGEMENT LLC | $13.868.335 | 269.917 | 2,00% | Saham |
| NORTHERN TRUST CORP | $13.587.133 | 264.444 | 1,96% | Saham |
| Qube Research & Technologies Ltd | $12.757.037 | 248.288 | 1,84% | Saham |
| RENAISSANCE TECHNOLOGIES LLC | $9.037.742 | 175.900 | 1,31% | Saham |
| Point72 Asset Management, L.P. | $8.466.294 | 164.778 | 1,22% | Saham |
| VAN ECK ASSOCIATES CORP | $8.167.930 | 158.971 | 1,18% | Saham |
| BARCLAYS PLC | $7.349.292 | 143.038 | 1,06% | Saham |
| Vanguard Personalized Indexing Management, LLC | $6.898.279 | 134.260 | 1,00% | Saham |
| UBS Group AG | $6.214.308 | 120.948 | 0,90% | Saham |
| BANK OF AMERICA CORP /DE/ | $5.213.066 | 101.461 | 0,75% | Saham |
| NLB Skladi, upravljanje premozenja, d.o.o. | $4.645.112 | 90.407 | 0,67% | Saham |
| JANE STREET GROUP, LLC | $4.593.269 | 89.398 | 0,66% | Saham |
| QUADRANT CAPITAL GROUP LLC | $4.420.273 | 86.031 | 0,64% | Saham |
| RHUMBLINE ADVISERS | $4.159.307 | 80.952 | 0,60% | Saham |
| STIFEL FINANCIAL CORP | $4.085.076 | 79.506 | 0,59% | Saham |
| XTX Topco Ltd | $3.647.774 | 70.996 | 0,53% | Saham |
| Connor, Clark & Lunn Investment Management Ltd. | $3.546.813 | 69.031 | 0,51% | Saham |
| Ramirez Asset Management, Inc. | $3.396.697 | 66.109 | 0,49% | Saham |
| Laird Norton Wetherby Trust Company, LLC | $3.361.537 | 65.425 | 0,49% | Saham |
| FMR LLC | $3.309.732 | 64.417 | 0,48% | Saham |
| Vident Advisory, LLC | $3.156.163 | 61.428 | 0,46% | Saham |
| D. E. Shaw & Co., Inc. | $3.009.018 | 58.564 | 0,43% | Saham |
| IEQ CAPITAL, LLC | $2.944.564 | 57.310 | 0,43% | Saham |
| MARSHALL WACE, LLP | $2.826.105 | 55.004 | 0,41% | Saham |
| Grantham, Mayo, Van Otterloo & Co. LLC | $2.691.952 | 52.393 | 0,39% | Saham |
| Corient Private Wealth LP | $2.608.101 | 50.761 | 0,38% | Saham |
| US BANCORP \DE\ | $2.518.956 | 49.026 | 0,36% | Saham |
| Frank, Rimerman Advisors LLC | $2.501.435 | 48.685 | 0,36% | Saham |
| Sequoia Financial Advisors, LLC | $2.487.814 | 48.420 | 0,36% | Saham |
| Walleye Capital LLC | $2.410.287 | 46.911 | 0,35% | Saham |
| CIBC WORLD MARKET INC. | $2.153.850 | 41.920 | 0,31% | Saham |
| Cerity Partners LLC | $2.138.005 | 41.612 | 0,31% | Saham |
| CITADEL ADVISORS LLC | $2.065.270 | 40.196 | 0,30% | Saham |
| O'SHAUGHNESSY ASSET MANAGEMENT, LLC | $1.897.515 | 36.931 | 0,27% | Saham |
| SIGNATUREFD, LLC | $1.892.891 | 36.841 | 0,27% | Saham |
| BANK OF MONTREAL /CAN/ | $1.804.671 | 35.124 | 0,26% | Saham |
| PNC Financial Services Group, Inc. | $1.591.414 | 30.973 | 0,23% | Saham |
| BAROMETER CAPITAL MANAGEMENT INC. | $1.572.228 | 30.600 | 0,23% | Saham |
| CITIGROUP INC | $1.515.967 | 29.505 | 0,22% | Saham |
| FIRST TRUST ADVISORS LP | $1.504.461 | 29.281 | 0,22% | Saham |
Kepemilikan ETF Dimiliki oleh 8 ETF
Bobot mencerminkan kepemilikan ekuitas langsung (N-PORT) saja; dana berbasis leverage atau derivatif mungkin memiliki eksposur swap tambahan yang tidak ditampilkan.
| Dana | Bobot | Unit | Per tanggal | Sumber |
|---|---|---|---|---|
| DFEV · Dimensional ETF Trust | 0,10% | 36.718 NS | 31 Juli 2026 | N-PORT |
| DEXC · Dimensional ETF Trust | 0,10% | 5.681 NS | 31 Juli 2026 | N-PORT |
| GTO · Invesco Actively Managed Exchange-T… | 0,05% | 1.381.000 | 2 Okt. 2026 | Harian |
| DFAE · Dimensional ETF Trust | 0,04% | 64.167 NS | 31 Juli 2026 | N-PORT |
| DFEM · Dimensional ETF Trust | 0,02% | 32.368 NS | 31 Juli 2026 | N-PORT |
| DFAX · Dimensional ETF Trust | 0,01% | 23.704 NS | 31 Juli 2026 | N-PORT |
| VEU · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,01% | 251.282 SH | 19 Agu 2026 | Harian |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,00% | 18.635 SH | 19 Agu 2026 | Harian |
PKX Konsensus Analis Opini analis bullish dan bearish, target harga 12 bulan, potensi kenaikan
Target Harga 12 Bulan
1 analis · 2026-09-28Target rata-rata $68.04 +18,1%
Berita Terbaru Berita utama terbaru yang menyebutkan perusahaan ini
Metrik Saya Daftar pantauan pribadi Anda — baris yang dipilih dari Fundamental Lengkap
Pilih metrik yang penting bagi Anda — klik + di sebelah baris mana pun di Fundamental Lengkap di atas.
Pilihan Anda disimpan dan mengikuti Anda di semua ticker.