SNY Sanofi - American Depositary Shares
NASDAQ · Pharmaceuticals · 在 SEC EDGAR 上查看 ↗ 收盘 十月 2, 2026 10-K/10-Q 二月 17, 2026SNY 股票快照 价格、市值、P/E、EPS、ROE、负债/权益、52周范围
SNY 股价图表 包含技术指标的日 OHLCV — 平移、缩放和自定义您的视图
柱状图粒度会根据所选周期进行调整 — 将鼠标悬停在图表上可查看柱状图的开盘价/最高价/最低价/收盘价。
关于 Sanofi - American Depositary Shares 公司概况(来自维基百科)
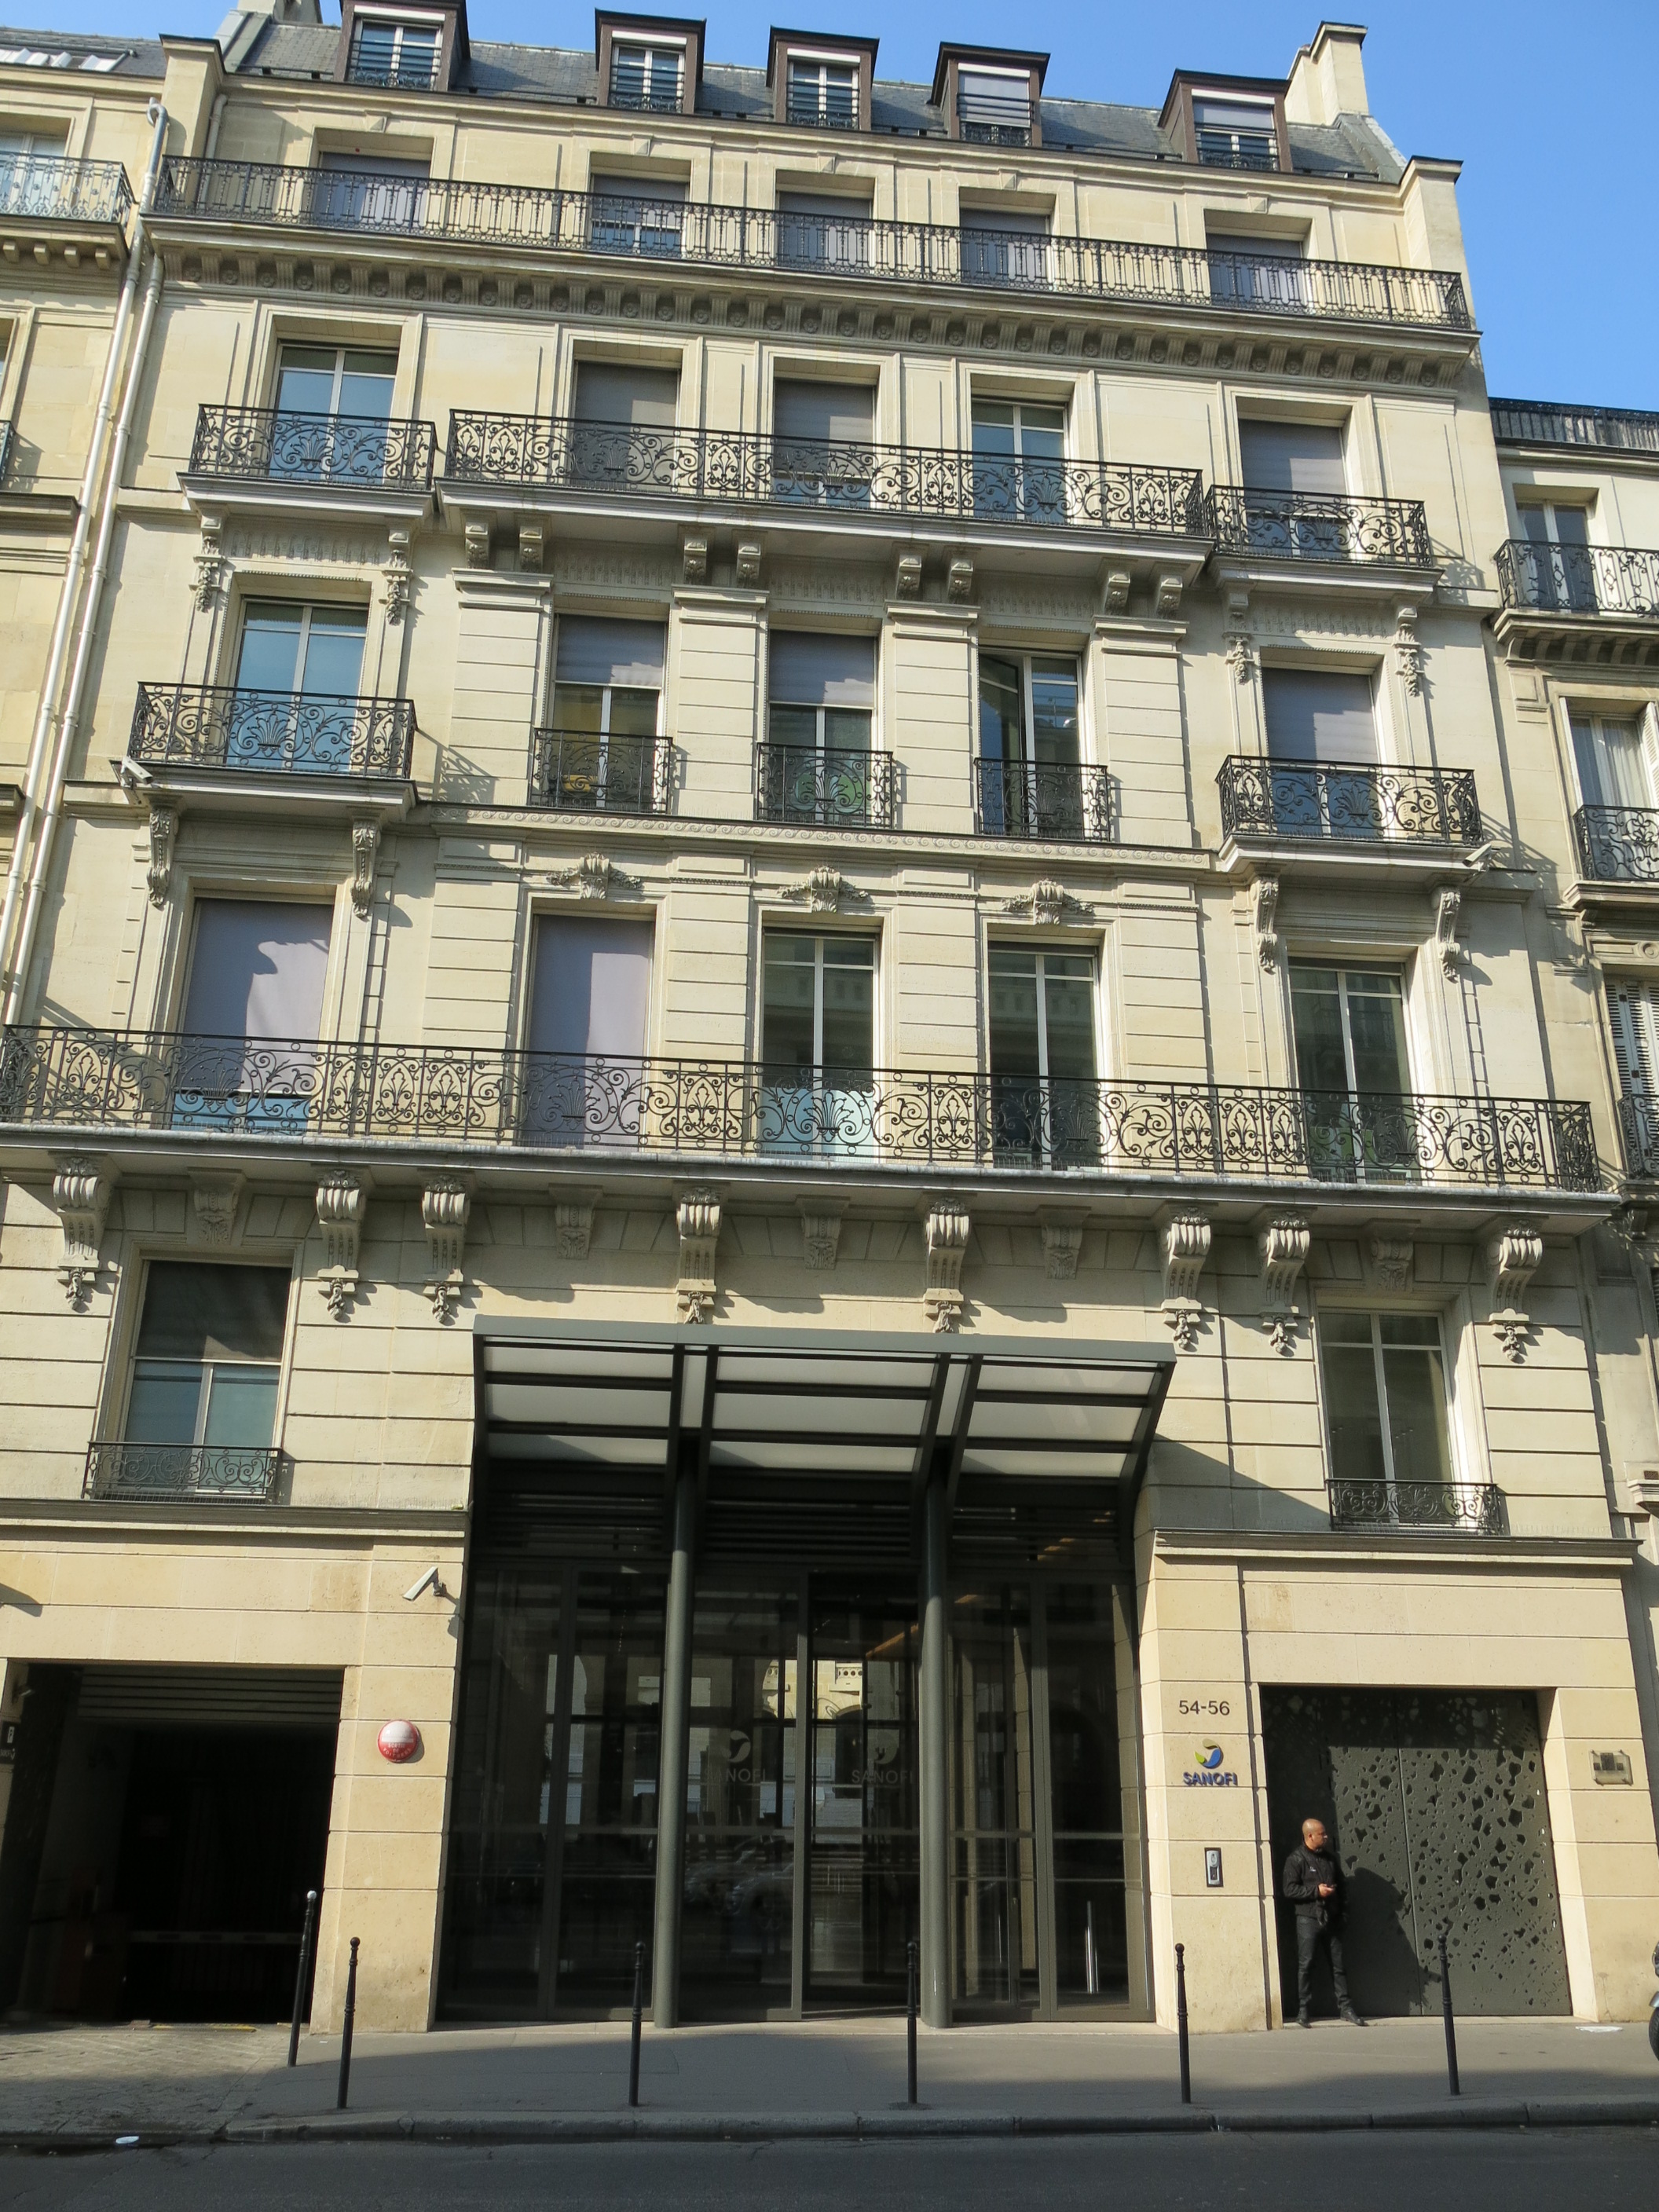
赛诺菲(法語:Sanofi)总部位于法国巴黎,是世界上第五大的制药企业,致力于医药产品的研究、开发、生产以及销售;产品主要覆盖七个领域:心血管疾病、血栓形成、肿瘤学、糖尿病、中枢神经系统、内科疾病和疫苗。
公司历史
赛诺菲-安万特
赛诺菲-安万特,由赛诺菲-圣德拉堡和安万特两家公司在2004年合并成立。2004年年初,赛诺菲欲通过恶意收购的方式在股市并购市值被严重低估的安万特公司。开始提出的并购方案为:公司名称保持赛诺菲原名,而新公司董事会全部由赛诺菲董事会成员构成。由于并购方案本身的不合理性,此收购开始受到安万特公司的坚决抵制,其他公司如诺华也有意介入充当白骑士。由于两家公司均将总部设于法国境内,该收购案受到了法国政府的密切关注,最终在法国政府的干预下,达成和解。并购后双方各占50%的董事会席位。赛诺菲通过资本运作和政府公关成功收购了比自己组织机构更为庞大的公司,这一收购已经成为并购案中的典型案例。
2011年2月17日賽諾菲以每股74美元現金,斥資201億美元,收購全球最大罕見基因異常疾病藥物製造商健赞
2018年1月21日賽諾菲以每股105美元現金,斥資116億美元,收購美國同業Bioverativ。
2018年1月29日賽諾菲以每股45歐元,斥資39億歐元(約合48.5億美元),收購比利時生物科技公司Ablynx(ABLX-US)。
2019年12月10日賽諾菲以每股普通股68美元,斥資約25.03億美元現金收購美國生技公司Synthorx,藉此擴大旗下免疫療法藥物陣容。
2020年8月,賽諾菲宣布將以37億美元的價格收購Principia Biopharma,包括其BTK抑製劑計劃。此次收購已於2020年9月完成。
2020年年11月,賽諾菲宣布將以3.08億歐元(約合3.59億美元,合每股5.45歐元)的價格收購Kiadis Pharma,從而獲得Kiadis的三種臨床化合物:K-NK002,在血液癌症的造血幹細胞移植的II期試驗中;K-NK003,用於復發或難治的急性髓細胞性白血病;用於COVID-19的K-NK-ID101。
2021年1月,賽諾菲宣布將以14.5億美元的價格收購英國生物技術公司Kymab Ltd及其潛在的一流候選藥物KY1005。
2021年4月,賽諾菲公司宣布將以不超過4.7億美元的價格收購Tidal Therapeutics。
赛诺菲-圣德拉堡
赛诺菲-圣德拉堡,由赛诺菲和圣德拉堡在1999年合并成立,合并后总部位于法国巴黎。
安万特公司
安万特公司,德国的赫斯特公司(Hoechst)与法国的罗纳-普朗克(Rhone-Poulenc)公司在1999年合并成立。合并后总部位于法国的斯特拉斯堡。赫斯特公司原为法本公司的成员,二戰後法本解體再次独立。
商业
管理层
魏巴赫,Mr.Chris Viehbacher,CEO
Gérard Le Fur, Senior EVP
持股人
截至2009年1月31日
持股人情况:道達爾持股12.65%,欧莱雅持股8.7%,庫藏股持股5.47%,员工持股1.29%,其余的70.46%为公共流通股
权力分布:道達爾占有21.37%,欧莱雅占有21.37%,员工占有1.54%,其余持股人占有59.97%
公司概评
雅虎! - 赛诺菲安万特公司概评 (页面存档备份,存于互联网档案馆)
醜聞
中國大陸媒體「21世紀經濟報導」揭發法國醫藥巨頭賽諾菲曾涉嫌於2007年向500多名中國醫生行賄。
2018年12月,台湾赛诺菲药厂生产的1剂0.25mL公费流感疫苗内被曝有黑点异物,该批号疫苗1.2万剂停用。此外,同批号疫苗接种后,通报4起不良反应案例,其中3起症状轻微,1名接种者出现左右脸颊不对称症状。
== 參考文獻 ==
来源:维基百科, CC BY-SA 4.0 · 在维基百科上查看 ↗
10年表现 收入、净利润、利润率和每股收益趋势
估值 P/E、P/S、P/B、EV/EBITDA 比率 — 该股票是昂贵还是便宜?
| 指标 | 5年趋势 | SNY | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| P/E | 7.65年均值 ≈9.3 | ≈9.3 | · | · |
同行中位数按每项指标的标准化基础计算,可能与本股票显示的TTM/MRQ基础不完全匹配。
盈利能力 毛利率、营业利润率和净利率;股本回报率 (ROE)、资产回报率 (ROA)、投入资本回报率 (ROIC)
| 指标 | 5年趋势 | SNY | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| ROA | 6.0%5年均值 ≈5.3% | ≈5.3% | · | · | |
| ROE | 10.5%5年均值 ≈9.2% | ≈9.2% | · | · |
财务健康 债务、流动性、偿付能力 — 资产负债表强度
| 指标 | 5年趋势 | SNY | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| Current Ratio (流动比率) | 1.1 | · | · | · | |
| Quick Ratio (速动比率) | 0.0 | · | · | · | |
| Interest Coverage (利息保障倍数) | 11.35年均值 ≈14.1 | ≈14.1 | · | · |
成长 营收、每股收益 (EPS) 和净利润增长:同比、3年复合年增长率 (CAGR)、5年复合年增长率 (CAGR)
基本面数据不足,尚无法计算此比率组。
资本效率 资产周转率、库存周转率、应收账款周转率
| 指标 | 5年趋势 | SNY | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| Inventory Turnover (库存周转率) | 1.35年均值 ≈1.4 | ≈1.4 | · | · |
价值 · ≈ 5年均值 · 行业中值 · 相对于中值的评判
股息 收益率、派息率、股息历史、5年CAGR
| 除息日 | 金额 | 货币 | 收益率 |
|---|---|---|---|
| 五月 4, 2026 | $2.42 | USD | ≈5.6% |
| 五月 9, 2025 | $2.21 | USD | ≈4.4% |
| 五月 9, 2024 | $2.04 | USD | ≈4.2% |
| 五月 30, 2023 | $1.90 | USD | ≈3.8% |
| 五月 26, 2022 | $0.30 | USD | ≈3.7% |
| 五月 4, 2022 | $1.75 | USD | ≈3.3% |
| 五月 3, 2021 | $1.91 | USD | ≈3.7% |
| 四月 30, 2020 | $1.75 | USD | ≈3.7% |
| 五月 7, 2019 | $1.74 | USD | ≈4.2% |
| 五月 9, 2018 | $1.86 | USD | ≈4.9% |
| 五月 11, 2017 | $1.58 | USD | ≈3.3% |
| 五月 5, 2016 | $1.63 | USD | ≈4.2% |
| 五月 6, 2015 | $1.62 | USD | ≈3.3% |
| 五月 7, 2014 | $1.91 | USD | ≈3.6% |
| 五月 6, 2013 | $1.86 | USD | ≈3.5% |
| 五月 7, 2012 | $1.76 | USD | ≈4.8% |
| 五月 11, 2011 | $1.82 | USD | ≈4.8% |
| 五月 17, 2010 | $1.63 | USD | ≈5.4% |
| 四月 20, 2009 | $1.42 | USD | ≈5.4% |
| 五月 16, 2008 | $1.51 | USD | ≈4.1% |
收益历史 每股收益实际值 vs 预估值,惊喜%,达标率,下次财报日期
| 期间 | 报告 | EPS Actual | EPS 预期 | 惊喜 |
|---|---|---|---|---|
| 2026年6月30日 | $2.09 | $1.92 | 8.9% | |
| 2026年3月31日 | $1.88 | $1.81 | 4.1% | |
| 2025年12月31日 | $1.53 | $1.46 | 4.6% | |
| 2025年9月30日 | $2.91 | $2.75 | 5.9% | |
| 2025年6月30日 | $1.59 | $1.63 | -2.3% | |
| 2025年3月31日 | $1.53 | $1.46 | 4.6% |
完整基本面 所有年度指标 — 损益表、资产负债表、现金流量表
损益表
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cost of Revenue | $13.05B | $13.21B | $12.63B | $11.88B | $12.26B | $12.16B | $11.98B | $11.44B | $11.61B | $10.70B | |
| Gross Profit | $33.67B | $31.08B | $28.99B | $28.68B | $26.92B | $25.21B | $25.65B | $24.24B | $24.61B | $24.00B | |
| R&D Expense | $7.84B | $7.39B | $6.51B | $6.50B | $5.69B | $5.53B | $6.02B | $5.89B | $5.47B | $5.17B | |
| SG&A Expense | $9.54B | $9.18B | $8.93B | $8.74B | $9.55B | $9.39B | $9.88B | $9.86B | $10.07B | $9.48B | |
| Operating Income | $6.34B | $7.25B | $6.96B | $10.16B | $8.13B | $14.11B | $3.05B | $4.68B | $5.80B | $6.53B | |
| Interest Expense | $563M | $1.07B | $1.29B | $430M | $368M | $388M | $440M | $435M | $420M | $924M | |
| Interest Income | $394M | $519M | $584M | $205M | $40M | $53M | $141M | $164M | $147M | $68M | |
| Income Tax | $1.04B | $1.20B | $1.02B | $1.91B | $1.56B | $1.81B | $121M | $481M | $1.72B | $1.32B | |
| Net Income | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B | $12.29B | $2.75B | $4.31B | $8.42B | $4.71B | |
| EPS (Basic) | $6.40 | $4.44 | $4.31 | $6.69 | · | $9.82 | $2.24 | $3.45 | $6.70 | $3.66 | |
| EPS (Diluted) | $6.37 | $4.43 | $4.30 | $6.66 | · | $9.77 | $2.23 | $3.43 | $6.64 | $3.63 | |
| Shares (Basic) | 1,220,400,000 | 1,251,400,000 | 1,251,700,000 | 1,251,900,000 | 1,252,500,000 | 1,253,600,000 | 1,249,900,000 | 1,247,100,000 | 1,256,900,000 | 1,286,600,000 | |
| Shares (Diluted) | 1,225,600,000 | 1,256,100,000 | 1,256,400,000 | 1,256,900,000 | 1,256,900,000 | 1,260,100,000 | 1,257,100,000 | 1,255,200,000 | 1,266,800,000 | 1,296,000,000 | |
| EBITDA | $6.34B | $7.25B | $7.88B | $10.66B | $8.13B | $14.14B | $3.12B | $4.68B | $5.80B | · |
资产负债表
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $877M | $1.27B | $1.46B | $1.39B | $1.36B | $1.14B | $701M | $661M | $472M | $1.08B | |
| Inventory | $10.21B | $9.43B | $9.67B | $8.96B | $8.71B | $8.35B | $7.99B | $7.48B | $6.82B | $6.90B | |
| Current Assets | $30.95B | $42.59B | $30.67B | $34.11B | · | · | · | · | · | · | |
| PP&E (Net) | $10.05B | $10.09B | $10.16B | $9.87B | $10.03B | $9.37B | $9.72B | $9.65B | $9.58B | $10.02B | |
| Goodwill | $41.30B | $43.38B | $49.40B | $49.89B | $48.06B | $44.36B | $44.52B | $44.23B | $40.26B | $40.29B | |
| Intangibles | $26.26B | $22.63B | $24.32B | $21.64B | $21.41B | $18.34B | $16.51B | $21.89B | $13.08B | $10.88B | |
| Total Assets | $126.81B | $132.80B | $126.46B | $126.72B | $120.24B | $114.41B | $112.63B | $111.41B | $99.81B | $104.68B | |
| Current Liabilities | $28.34B | $29.16B | $24.21B | $23.97B | · | · | · | · | · | · | |
| Stockholders' Equity | $71.38B | $77.51B | $74.04B | $74.78B | $68.68B | $63.11B | $59.06B | $58.88B | $58.07B | $57.55B |
现金流
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Cash Flow | $10.75B | $9.08B | $10.26B | $10.53B | $10.52B | $7.42B | $7.71B | $5.55B | $7.38B | $7.84B | |
| Investing Cash Flow | $-2.45B | $-4.41B | $-6.20B | $-2.08B | $-7.30B | $3.62B | $-1.18B | $-12.87B | $-2.90B | $-2.51B | |
| Financing Cash Flow | $-8.21B | $-5.76B | $-8.05B | $-5.82B | $-7.06B | $-6.49B | $-4.19B | $3.93B | $-7.90B | $-4.10B |
盈利能力
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ROA | 6.0% | 4.3% | 4.3% | 6.8% | 5.3% | 10.8% | 2.5% | 4.1% | 8.2% | · | |
| ROE | 10.5% | 7.3% | 7.3% | 11.7% | 9.4% | 20.2% | 4.8% | 7.4% | 14.6% | · |
流动性与偿付能力
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.1 | 1.5 | · | · | · | · | · | · | · | · | |
| Quick Ratio | 0.0 | 0.0 | · | · | · | · | · | · | · | · | |
| Interest Coverage | 11.3 | 6.8 | 6.0 | 24.2 | 22.1 | 36.3 | 7.0 | 10.7 | 13.8 | · |
效率
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Inventory Turnover | 1.3 | 1.4 | 1.5 | 1.5 | 1.4 | 1.5 | 1.5 | 1.6 | 1.7 | · |
每股
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash Flow / Share | $8.77 | $7.23 | $8.16 | $8.37 | $8.36 | $5.91 | $6.16 | $4.42 | $5.82 | · | |
| EPS (TTM) | $6.37 | $4.43 | $4.30 | $6.66 | · | $9.77 | $2.23 | $3.43 | $6.64 | · |
估值 (TTM)
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Income TTM | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B | $12.29B | $2.75B | $4.31B | $8.42B | · | |
| P/E | 7.6 | 10.9 | 11.6 | 7.3 | · | 5.0 | 22.5 | 12.7 | 6.5 | · | |
| Earnings Yield | 13.1% | 9.2% | 8.6% | 13.8% | · | 20.1% | 4.4% | 7.9% | 15.4% | · |
每股
| 指标 | 趋势 | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $6.64 | $3.63 | $3.25 | · | · | · | · | · | · | · | · | · | · | · | · | · |
估值 (TTM)
| 指标 | 趋势 | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Net Income TTM | $8.42B | $4.71B | $4.29B | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| P/E | 6.5 | 11.1 | 13.1 | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Earnings Yield | 15.4% | 9.0% | 7.6% | · | · | · | · | · | · | · | · | · | · | · | · | · |
最近期在左侧 · 空值显示为 ·
财务报表 损益表、资产负债表、现金流量表 — 年度,近5年
| 指标 | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| 净收入 | $7.81B | $5.56B | $5.40B | $8.37B | $6.22B |
| 稀释后每股收益 (EPS) | $6.37 | $4.43 | $4.30 | $6.66 | · |
| 指标 | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| 流动比率 | 1.1 | 1.5 | · | · | · |
| 速动比率 | 0.0 | 0.0 | · | · | · |
基本面数据不足,尚无法生成此报表。
机构持有人 (13F) 775 家申报者 · $8.3B 总计 · 截至 2026年9月30日
在其季度SEC表格13F中报告持有此股票的机构。仅限多头头寸;单个申报人可能因单独的期权腿而出现两次。 大的抵消性看跌/看涨腿通常反映做市或对冲库存,而非方向性判断。
| 新仓位 | 已退出持仓 | 增加 | 减少 | 净股数变动 |
|---|---|---|---|---|
| 85 (-25 与上一季度对比) | 99 (-1 与上一季度对比) | 210 (-80 与上一季度对比) | 296 (+77 与上一季度对比) | -12.3M |
与Q1 2026对比。 SEC 13F表格的提交截止日期是季度末后45天,外加少量延迟提交的缓冲期——在此窗口期内的季度将被跳过,优先显示最近一个已完整报告的季度对。
| 机构 | 价值 | 股份 | % 已追踪的13F | 类型 |
|---|---|---|---|---|
| Dodge & Cox | $1198245769 | 28088274 | 14.52% | 股份 |
| MORGAN STANLEY | $456569944 | 10702527 | 5.53% | 股份 |
| Fisher Asset Management, LLC | $453351578 | 10627088 | 5.49% | 股份 |
| BANK OF AMERICA CORP /DE/ | $341645673 | 8008572 | 4.14% | 股份 |
| Invesco Ltd. | $290043700 | 6798961 | 3.52% | 股份 |
| JPMORGAN CHASE & CO | $285495097 | 6573682 | 3.46% | 股份 |
| Mondrian Investment Partners LTD | $235592600 | 5522564 | 2.86% | 股份 |
| BRANDES INVESTMENT PARTNERS, LP | $176460653 | 4136417 | 2.14% | 股份 |
| FEDERATED HERMES, INC. | $164232553 | 3849802 | 1.99% | 股份 |
| Boston Partners | $164041530 | 3844844 | 1.99% | 股份 |
| MILLENNIUM MANAGEMENT LLC | $159031787 | 3727890 | 1.93% | 股份 |
| FMR LLC | $156921511 | 3678422 | 1.90% | 股份 |
| ENVESTNET ASSET MANAGEMENT INC | $145160917 | 3402765 | 1.76% | 股份 |
| WELLS FARGO & COMPANY/MN | $139661128 | 3273820 | 1.69% | 股份 |
| RAYMOND JAMES FINANCIAL INC | $137058515 | 3212810 | 1.66% | 股份 |
| ROYAL BANK OF CANADA | $135265000 | 3170755 | 1.64% | 股份 |
| GOLDMAN SACHS GROUP INC | $127755834 | 2994745 | 1.55% | 股份 |
| BARCLAYS PLC | $114495258 | 2683902 | 1.39% | 股份 |
| BARROW HANLEY MEWHINNEY & STRAUSS LLC | $114370308 | 2680973 | 1.39% | 股份 |
| Regal Partners Ltd | $113218530 | 2653974 | 1.37% | 股份 |
| EQUITY INVESTMENT CORP | $111000095 | 2601971 | 1.35% | 股份 |
| Balyasny Asset Management L.P. | $102624602 | 2405640 | 1.24% | 股份 |
| AMERICAN CENTURY COMPANIES INC | $94078141 | 2205301 | 1.14% | 股份 |
| LPL Financial LLC | $90797168 | 2128391 | 1.10% | 股份 |
| Alyeska Investment Group, L.P. | $90098432 | 2112012 | 1.09% | 股份 |
| DAVENPORT & Co LLC | $85787584 | 2001451 | 1.04% | 股份 |
| Vestal Point Capital, LP | $85320000 | 2000000 | 1.03% | 股份 |
| BlackRock, Inc. | $82611179 | 1936502 | 1.00% | 股份 |
| CITADEL ADVISORS LLC | $79015151 | 1852207 | 0.96% | 股份 |
| Connor, Clark & Lunn Investment Management Ltd. | $78317745 | 1835859 | 0.95% | 股份 |
| VICTORY CAPITAL MANAGEMENT INC | $77830111 | 1824428 | 0.94% | 股份 |
| UBS Group AG | $72242237 | 1693442 | 0.88% | 股份 |
| NORTHERN TRUST CORP | $72110075 | 1690344 | 0.87% | 股份 |
| Capital Research Global Investors | $71557841 | 1677399 | 0.87% | 股份 |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $60265782 | 1412700 | 0.73% | 卖出期权 |
| Brandywine Global Investment Management, LLC | $58179671 | 1200571 | 0.71% | 股份 |
| MANNING & NAPIER ADVISORS LLC | $53099690 | 1222650 | 0.64% | 股份 |
| AMERIPRISE FINANCIAL INC | $46693947 | 1095251 | 0.57% | 股份 |
| ARMISTICE CAPITAL, LLC | $45390240 | 1064000 | 0.55% | 股份 |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $41145570 | 964500 | 0.50% | 买入期权 |
| VAN ECK ASSOCIATES CORP | $37413673 | 877020 | 0.45% | 股份 |
| Federation des caisses Desjardins du Quebec | $37253812 | 873273 | 0.45% | 股份 |
| Point72 Asset Management, L.P. | $34984527 | 820078 | 0.42% | 股份 |
| CAUSEWAY CAPITAL MANAGEMENT LLC | $34301031 | 804056 | 0.42% | 股份 |
| STIFEL FINANCIAL CORP | $32925910 | 771821 | 0.40% | 股份 |
| FIRST TRUST ADVISORS LP | $32577459 | 763654 | 0.39% | 股份 |
| JANUS HENDERSON GROUP PLC | $30940793 | 642277 | 0.38% | 股份 |
| Newport Trust Company, LLC | $29705510 | 696331 | 0.36% | 股份 |
| TODD ASSET MANAGEMENT LLC | $28759321 | 674143 | 0.35% | 股份 |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $27204410 | 637703 | 0.33% | 股份 |
激进投资者及 5%+ 股东 4 持仓
提交了 SEC Schedule 13D 的投资者 — 持有超过 5% 的受益所有权,意图影响发行人(激进股东持股、董事会活动、并购)。每一行显示该申报人持仓的最新已知状态。
| 申报人 | 已申报 | 持股 | 状态 | 目的 | 申报 |
|---|---|---|---|---|---|
| Sanofi ×3 申报 | 2021年8月12日 | · | 初始申报 | 并购/出售 | SEC |
| SANOFI-AVENTIS, GC MERGER CORP. ×3 申报 | 2011年4月13日 | · | 初始申报 | 并购/出售 | SEC |
| 未披露的报告人 | 2004年1月13日 | · | 初始申报 | 被动投资 | SEC |
| 未披露的报告人 | 2001年1月8日 | · | 初始申报 | 被动投资 | SEC |
Purpose is an automated classification of the filer's own stated purpose (SEC Item 4) — not investment advice. "—" means no clear purpose was stated or the text could not be classified.
公司内部人士 1 位内幕人士 · 0 位高管 · 0 位董事
| 内部人士 | 角色 | 上次活动 | 持股数量 | 买入 12个月 | 卖出 12个月 | 净额 12个月 |
|---|---|---|---|---|---|---|
| Sanofi | · | 2026年8月10日 C | 672788 | 1 | 0 | $5100000 |
来自SEC表格3/4/5申报的内部人士;净额=仅公开市场买卖
ETF持仓 由 14 只交易所交易基金持有
权重仅反映直接股权持仓(N-PORT);杠杆基金或基于衍生品的基金可能持有未显示的额外掉期敞口。
| 基金 | 权重 | 单位 | 截至 | 来源 |
|---|---|---|---|---|
| IDVZ · Elevation Series Trust | 3.04% | 138907 NS | 2026年7月31日 | N-PORT |
| PID · Invesco Exchange-Traded Fund Trust | 3.02% | 622913 SH | 2026年10月2日 | 每日 |
| PAYR · Federated Hermes ETF Trust | 2.91% | 38585 NS | 2026年7月31日 | N-PORT |
| DIVD · EA Series Trust | 2.09% | 10396 NS | 2026年7月31日 | N-PORT |
| CVGD · Elevation Series Trust | 1.92% | 61723 NS | 2026年7月31日 | N-PORT |
| GENW · Spinnaker ETF Series | 1.39% | 1651 NS | 2026年7月31日 | N-PORT |
| TIIV · ETF Series Solutions | 0.90% | 6875 NS | 2026年7月31日 | N-PORT |
| IBBQ · Invesco Exchange-Traded Fund Trus... | 0.59% | 15256 SH | 2026年10月2日 | 每日 |
| SPWO · SP Funds Trust | 0.47% | 21903 NS | 2026年7月31日 | N-PORT |
| QQQJ · Invesco Exchange-Traded Fund Trus... | 0.44% | 127409 SH | 2026年10月2日 | 每日 |
| DFAX · Dimensional ETF Trust | 0.00% | 3669 NS | 2026年7月31日 | N-PORT |
| DFIC · Dimensional ETF Trust | 0.00% | 776 NS | 2026年7月31日 | N-PORT |
| DXIV · Dimensional ETF Trust | 0.00% | 8 NS | 2026年7月31日 | N-PORT |
| DFIV · Dimensional ETF Trust | 0.00% | 218 NS | 2026年7月31日 | N-PORT |
SNY 分析师共识 看涨和看跌分析师观点、12个月价格目标、上涨空间
12个月价格目标
9 位分析师 · 2026-10-02平均目标 $53.72 +34.6%
最新新闻 提及该公司的近期头条新闻
SNY AI分析师小组 — 看涨和看跌观点 2026Q2 辩论:Claude、Grok、Gemini、ChatGPT 对该股票前景的看法
赛诺菲目前的定价像一家停滞不前的公司,但专家组认为随着新药管线的成熟,其股价有重估的潜力。Gemini和Grok认为该股票以7.2倍的收益率是便宜货,而Claude和ChatGPT则警告称,监管定价压力和流动性收紧可能会限制上涨空间。专家组一致认为amlitelimab是关键催化剂,尽管他们对公司目前的财务健康状况是否为投资者提供了足够的安全网存在分歧。
第一轮 — 开盘观点
赛诺菲在大型制药公司中提供了一个难得价值投资机会,估值极低且盈利能力不断提高,如果药物管线能够转化为现实,可能会在2026年中期推动股价大幅重估。其TTM市盈率仅为7.25倍,意味着尽管净利润率稳定在20.7%,证明了定价能力依然存在,但投资者为每份收益支付的代价却很低。股本回报率已攀升至18.8%,表明管理层从每股股权中榨取的利润比前几个季度要多。截至3月28日,amlitelimab在特应性皮炎治疗方面的III期积极数据增加了一个高确定性催化剂。
赛诺菲的下行趋势预示着动能减弱和潜在的麻烦,在2026年第二季度没有稳定迹象的情况下跌破。股价从5月初的55.44美元跌至目前的48.61美元,跌幅为12%,成交量在下跌时飙升,反映出真实的抛售压力。流动比率已降至1.06,接近可能迫使在营运资金进一步收紧时做出艰难选择的流动性压力。市值约1000亿美元的停滞不前掩盖了同行之间增长停滞的现实。
赛诺菲的交易估值似乎该公司已破产,但基本面表明它正在好转。7.2的市盈率比制药行业中位数低三分之一,但每股收益同比增长26%,股本回报率攀升至18.8%,表明了真实的运营杠杆。amlitelimab在特应性皮炎治疗方面的III期成功(3月28日宣布)在一个庞大的免疫市场中开辟了新的收入来源。如果市场将该股票重新定价以反映正常的制药倍数——例如12到14倍的收益——那么上涨空间是巨大的,而且不需要不切实际的假设。
赛诺菲的低估值可能是有原因的:该公司陷入了低增长、高杠杆的陷阱。负债权益比为29.7%,尚可管理,但相对于现金生成而言正在上升,而1.06的流动比率几乎没有犯错的余地,如果现金流出现波动。尽管有amlitelimab的消息,该股在六周内下跌了8%,这表明市场不相信其管线能够抵消专利悬崖和仿制药竞争。如果没有证据表明收入增长正在加速——而不仅仅是通过股票回购提高每股收益——这看起来更像是价值陷阱,而不是便宜货。
尽管赛诺菲的管线显示出巨大的增长潜力,但其目前的定价却像一家停滞不前的公用事业公司。市场目前仅以7.24倍的追踪收益来为该公司估值。这个低倍数意味着投资者预计未来不会有增长,这忽视了amlitelimab最近的III期积极结果。此外,该公司保持着强劲的72.29%毛利率。高毛利率表明赛诺菲在其核心药物组合上保持着显著的定价能力,为将amlitelimab等新重磅药物推向市场所需的研发提供了坚实的资金支持。
该公司的流动性状况正在收紧,这可能会限制其应对竞争性制药行业逆风的灵活性。流动比率已降至1.06。这意味着公司几乎没有足够的短期资产来覆盖其即时负债,几乎没有运营失误的空间。此外,该股一直难以获得动力,徘徊在其52周低点附近。这种价格走势表明,市场仍然怀疑该公司能否抵消到期药物专利的影响,无论最近的临床试验成功如何,都限制了任何潜在的估值扩张。
我认为SNY最强的看涨理由是赛诺菲交易价格便宜,并且有一个来自amlitelimab III期结果的明确的近期催化剂。TTM市盈率:7.25倍。这个低倍数意味着市场没有反映强劲的增长;上涨空间取决于稳健的收益和amlitelimab转化为销售额。TTM每股收益:11.20美元。这个水平表明了稳健的盈利能力和现金生成能力,可以为管线和股东回报提供资金。TTM股本回报率:18.76%。这表明了股权的有效利用和定价能力,在稳定增长的情况下支持每股价值。新闻:2026年3月28日,赛诺菲报告了amlitelimab的III期积极结果,这是一个潜在的增长动力。
该股票面临增长担忧和潜在的管线交付不足带来的下行风险。TTM市盈率:7.25倍。这个低倍数可能反映了增长焦虑;任何管线失误或竞争都可能进一步压缩倍数。流动比率:1.0603。这种接近盈亏平衡的流动性在更艰难的宏观背景下给营运资金带来了压力。债务/权益:29.69。随着利率上升,债务偿还可能会挤压现金流,并限制股票回购或股息。
第二轮 — 回复与反驳
第二轮 — 回复与反驳
Claude,你的看跌理由声称负债权益比相对于现金生成而言正在上升,但实际上已从上季度的31.8降至29.7。这种去杠杆化减轻了利息负担,并增强了投资于amlitelimab等管线突破的灵活性,将感知到的陷阱转变为收益增长的顺风。这进一步证明了为什么7.2的市盈率看起来是定价错误,而不是警告。
我需要反驳Grok对价格走势的解读。是的,SNY从5月份的峰值下跌了12%至目前的48.61美元,但这只是背景噪音,因为过去八周该股一直在47至51美元之间盘整。Grok将此描述为“动能减弱”和“跌破”,但成交量数据讲述了另一个故事——6月20日抛售中成交的1250万股股票并未重现。这不是投降;这是盘整。真正的问题不是股票是否在下跌趋势中;而是市场是在等待amlitelimab的适应症扩展还是收入指引,然后才重新定价。这是一个时机问题,而不是动能问题。
Claude,你将负债权益比视为赛诺菲面临的主要阻力,这忽略了其资本效率的更广泛背景。对于像赛诺菲这样现金流水平很高的制药巨头来说,29.69的负债权益比实际上相当保守。这意味着该公司并不过度依赖借款来为其运营或管线开发提供资金。虽然你担心杠杆陷阱,但我认为其资产负债表实际上处于有利地位,可以积极地将amlitelimab的突破商业化,而无需承担危险的新债务水平。
Claude,你关于重新定价至更高倍数的观点取决于AMLI能否带来持久的收入;我认为这是一个很大的前提条件。TTM市盈率是7.25倍。这表明市场已经将赛诺菲视为一个增长缓慢的公司,任何有意义的上涨都将取决于AMLI是否真正转化为收入以及管线风险是否实现,而不是寄希望于一次性股票回购。
第三轮 — 最终反驳
第三轮 — 最终反驳
Gemini,我完全同意你关于负债权益比的看法——Claude声称其相对于现金生成而言正在上升,这与数据不符。它从2025年第三季度的31.8下降到现在的29.7。较低的杠杆减少了利息支出,使赛诺菲有更多的财力来商业化amlitelimab并维持高股本回报率,而没有稀释风险。这不是陷阱;这是2026年收益的顺风。
我想反驳Gemini对负债权益比的解读。Gemini,你说得对,29.7%绝对值是保守的,但你忽略了方向。负债权益比从上季度的31.8%下降,Grok正确地指出了这一点——这是去杠杆化,我称之为陷阱是错误的。但这是你们两人都没有解决的问题:在同一时期,流动比率从1.27下降到1.06。这不仅仅是收紧;而是在公司所谓的增长模式下,营运资金缓冲压缩了17%。如果amlitelimab在收入产生之前需要前期商业化支出,赛诺菲可能在2026年末面临现金流时滞。这是真正的流动性风险,而不是杠杆本身。
我想扩大视野来讨论宏观环境,特别是Claude和Grok所忽略的美元走强。赛诺菲是一家法国公司,以欧元报告,但在纽约以美国存托凭证交易,这意味着强势美元对其换算后的收益构成结构性阻力。鉴于20.66%的净利润率,美元的任何进一步升值都会在机械上侵蚀美国投资者的利润。即使管线成功,货币顺风目前也在与我们作对,这解释了为什么尽管有积极的临床数据,股价仍处于盘整区间。
我认为到2026年第二季度SNY最大的影响因素是监管和宏观政策,而不仅仅是amlitelimab的管线传闻。Grok,你对估值的关注很有用,但约7.3倍的市盈率表明市场并未定价增长,而政策变化可能会重新定价股票。看看2026年开始的《通胀削减法案》下的美国价格谈判和欧盟的参考定价;这些政策可能会限制主要业务的利润率,即使AMLI成功,因此股票的上涨空间在很大程度上取决于政策清晰度以及科学。
价格预测
| 模型 | 3个月目标 | 6个月目标 | 原因 |
|---|---|---|---|
| Grok | $55.00 | $62.00 | 我认为赛诺菲的极低估值将随着amlitelimab的风险降低和去杠杆化释放现金用于增长,从而向制药同行靠拢。我的关键催化剂是2026年第二季度的财报发布,届时赛诺菲应该量化amlitelimab的峰值销售潜力和商业化支出。最大的风险是《通胀削减法案》的价格控制从2026年中期开始影响主要业务,正如ChatGPT所指出的那样,这将压缩利润率。市盈率重估至10倍TTM收益——表明市场认可管线能够抵消专利损失——意味着很快就能达到60美元以上,这证明了我从当前48.61美元收盘价买入的理由。 |
| Claude | $54.50 | $58.75 | 赛诺菲正从估值底部重新定价至公允价值,因为市场消化了去杠杆化和不断提高的股本回报率信号表明真实的运营好转,而非财务工程。推动该股票的单一催化剂是amlitelimab的适应症扩展时间表——如果赛诺菲在第二季度财报中指引2026年上市和早期峰值销售估计,市场将从7.2倍重新定价至10-11倍收益,上涨40%。风险在于《通胀削减法案》的价格谈判或欧盟的参考定价比amlitelimab抵消专利悬崖损失更快地限制了利润率,导致估值倍数再次下跌。以11.20美元的追踪收益7.2倍计算,市场定价为零增长;即使是3%的有机增长也支持10倍,相当于每股56美元,而目前为52.32美元。 |
| Gemini | $54.50 | $58.00 | 我认为赛诺菲目前被错误定价为一家走向终结的公司,市场最终会通过适度的估值扩张来奖励其去杠杆化和清晰的管线进展。我6个月目标的主要催化剂是2026年第三季度的财报发布,届时我预计管理层将为amlitelimab的商业推广提供具体的收入指引。一个主要的风险仍然是美国市场可能出现不利的监管定价调整,这可能会压缩利润率。该公司目前的市盈率为7.25倍,非常低,这意味着市场几乎没有为未来增长支付任何费用,如果这些临床成功转化为实际现金流,这将为股价提供一个重要的底部。 |
| Chatgpt | $56.00 | $64.00 | 我认为SNY可以稳步走高,因为amlitelimab带来了收入,并且股票开始从其廉价的基础重新定价。催化剂:持久的AMLI收入实现和与近期商业化相关的积极指引更新。风险:来自美国《通胀削减法案》价格谈判和欧盟定价的政策阻力,可能会限制利润率。目前为52.32美元,3个月内达到56美元,6个月内达到64美元,将意味着在AMLI上涨的推动下适度重新定价。 |
交易信号 近期买入/卖出信号,包含入场价和风险/回报比
目前没有公开信号 — 没有卡片被填写,这是诚实的。
我的指标 您的个人关注列表 — 来自完整基本面的选定行
选择对您重要的指标 — 点击上方完整基本面中任意行的 + 号。
您的选择已保存,并会跟随您浏览所有股票。