PEP PepsiCo, Inc. - Common Stock
NASDAQ · Beverages · Lihat di SEC EDGAR ↗ tutup Okt 2, 2026 10-K/10-Q Jul 9, 2026PEP Cuplikan Saham Harga, kapitalisasi pasar, P/E, EPS, ROE, utang/ekuitas, kisaran 52 minggu
PEP Grafik Harga Saham OHLCV harian dengan indikator teknis — geser, perbesar, dan sesuaikan tampilan Anda
Granularitas batang menyesuaikan dengan periode yang dipilih — arahkan kursor ke bagan untuk melihat buka/tinggi/rendah/tutup untuk sebuah batang.
| Tanggal ex-dividen | Pemecahan | Tipe |
|---|---|---|
| 29 Mei 1996 | 2-for-1 | Maju |
| 5 Sep. 1990 | 3-for-1 | Maju |
| 29 Mei 1986 | 3-for-1 | Maju |
| 31 Mei 1977 | 3-for-1 | Maju |
Tentang PepsiCo, Inc. - Common Stock Tinjauan perusahaan dari Wikipedia
PepsiCo, Inc. adalah perusahaan makanan, makanan ringan, dan minuman multinasional Amerika yang berkantor pusat di Harrison, New York, di dusun Purchase. Bisnis PepsiCo mencakup seluruh aspek pasar makanan dan minuman. Ini mengawasi produksi, distribusi, dan pemasaran produk-produknya. PepsiCo dibentuk pada tahun 1965 dengan penggabungan Perusahaan Pepsi-Cola dan Frito-Lay, Inc. PepsiCo telah berkembang dari produk bernama Pepsi Cola menjadi merek makanan dan minuman yang sangat terdiversifikasi. Akuisisi terbesar dan terkini adalah Pioneer Foods pada tahun 2020 senilai US$1,7 miliar dan sebelum itu adalah pembelian Quaker Oats Company pada tahun 2001, yang menambahkan merek Gatorade ke portofolio Pepsi dan Produk Tropicana pada tahun 1998.
Di Januari 2021, perusahaan ini memiliki 23 merek yang memiliki penjualan lebih dari US$1 miliar setiap tahunnya. PepsiCo beroperasi di seluruh dunia dan produknya didistribusikan di lebih dari 200 negara dan wilayah, menghasilkan pendapatan bersih tahunan lebih dari US$70 miliar. PepsiCo adalah bisnis makanan dan minuman terbesar kedua di dunia berdasarkan pendapatan bersih, laba, dan kapitalisasi pasar, setelah Nestlé. Pada tahun 2023, posisi perusahaan di Forbes Global 2000 adalah 82. Produk andalan PepsiCo, Pepsi Cola telah terlibat dalam persaingan selama beberapa generasi dengan Coca-Cola ; ini biasanya disebut sebagai perang cola. Meskipun penjualan Coca-Cola melebihi Pepsi Cola di Amerika Serikat, PepsiCo di pasar Amerika Utara adalah perusahaan makanan dan minuman terbesar berdasarkan pendapatan bersih. Ramon Laguarta menjabat sebagai CEO PepsiCo sejak 2018. Distribusi dan pembotolan minuman perusahaan dilakukan oleh PepsiCo serta pembotolan berlisensi di wilayah tertentu.
Pepsi telah berulang kali dikritik oleh para pemerhati lingkungan karena hubungannya dengan dampak negatif pertanian terhadap lingkungan dalam rantai pasokan dan operasi distribusinya, seperti penggundulan hutan dan penggunaan pestisida terkait minyak sawit, penggunaan sumber daya air, dan dampak negatif dari kemasannya. —Kemasan Pepsi secara konsisten menjadi salah satu sumber utama polusi plastik secara global. Demikian pula para pendukung kesehatan masyarakat mengkritik lini produk Pepsi yang berkalori tinggi dan bergizi buruk serta produsen makanan ringan dan minuman populer lainnya. Sebagai tanggapannya, PepsiCo telah memberikan komentar publik mengenai komitmennya untuk meminimalkan dampaknya tetapi belum merilis informasi publik yang mendokumentasikan kemajuan sebagian besar komitmen publiknya.
Sejarah
Asal
Minuman ringan Pepsi dikembangkan oleh Caleb Bradham, seorang apoteker dan pengusaha dari Duplin County, North Carolina. Dia menciptakan nama "Pepsi-Cola" pada tahun 1898 memasarkan minuman tersebut dari apoteknya di New Bern, North Carolina. Ketika minumannya mendapatkan popularitas, Bradham mendirikan Perusahaan Pepsi-Cola pada tahun 1902 dan mendaftarkan paten untuk resepnya pada tahun 1903. Perusahaan ini didirikan berdasarkan Hukum Perusahaan Umum Delaware pada tahun 1919. Perusahaan Bradham mengalami kesuksesan selama bertahun-tahun menjelang Perang Dunia I. Namun, penjatahan gula selama perang dan pasar gula yang bergejolak setelah perang sangat merusak kesehatan keuangan perusahaan. bahwa pada tahun 1923, Bradham menyatakan bangkrut dan kembali menjalankan apotek di North Carolina.
Di tanggal 8 Juni 1923, merek dagang dan resep rahasia perusahaan dibeli oleh Craven Holding Corporation. Pada tahun 1931, Roy Megargel, seorang pialang Wall Street, membeli merek dagang, bisnis, dan niat baik Pepsi dari Craven Holding bekerjasama dengan Charles Guth. Guth juga merupakan presiden Loft, Incorporated, produsen permen terkemuka yang berbasis di Long Island City, New York. Loft menjalankan jaringan dengan 115 toko di seluruh Atlantik Tengah pada saat akuisisi Guth. Guth menggunakan laboratorium dan ahli kimia Loft untuk memformulasi ulang resep sirup Pepsi, dan dia menggunakan posisinya sebagai presiden perusahaan untuk menggantikan Coca-Cola dengan Pepsi Cola di toko dan restoran Loft. Guth juga menggunakan sumber daya Loft untuk mempromosikan Pepsi, dan memindahkan perusahaan soda tersebut ke lokasi yang dekat dengan fasilitas Loft sendiri di New York City.
Pada tahun 1935, pemegang saham Loft menggugat Guth atas 91% sahamnya di Perusahaan Pepsi-Cola dalam kasus penting Guth v. Loft Inc. Loft memenangkan gugatan tersebut dan di tanggal 29 Mei 1941, secara resmi menyerap Pepsi kedalam Loft, yang kemudian menjadi bagian dari Loft. diganti namanya menjadi Pepsi-Cola Company pada tahun yang sama. Restoran loteng dan toko permen dipisahkan pada saat ini.
Di awal tahun 1960an, lini produk Pepsi-Cola berkembang dengan terciptanya Diet Pepsi dan pembelian Mountain Dew. Pada tahun 1965, Pepsi-Cola Company bergabung dengan Frito-Lay, Inc. menjadi PepsiCo, Inc. Pada saat didirikan, PepsiCo didirikan berdasarkan Delaware General Corporation Law dan berkantor pusat di Manhattan, New York. Kantor pusat perusahaan dipindahkan ke lokasi saat ini di, New York pada tahun 1970, dan pada tahun 1986 PepsiCo didirikan kembali di negara bagian North Carolina. Setelah 39 tahun berdagang di Bursa Efek New York, PepsiCo memindahkan sahamnya ke Nasdaq di 20 Desember 2017.
Akuisisi dan divestasi
Antara akhir tahun 1970an dan pertengahan tahun 1990an, PepsiCo melakukan ekspansi melalui akuisisi bisnis diluar fokus utamanya pada merek makanan dan minuman kemasan ; namun perusahaan ini keluar dari lini bisnis non-intinya pada tahun 1997, menjual sebagian, dan memisahkan sebagian lainnya menjadi perusahaan baru bernama Tricon Global Restaurants, yang kemudian dikenal sebagai Yum! Brands, Inc. PepsiCo juga sebelumnya memiliki beberapa merek lain yang kemudian dijual sehingga bisa fokus pada lini utama makanan ringan dan minuman, menurut analis investasi yang melaporkan divestasi pada tahun 1997. Merek yang sebelumnya dimiliki oleh PepsiCo meliputi : Pizza Hut, Taco Bell, KFC, Hot 'n Now, East Side Mario's, D'Angelo Sandwich Shops, Chevys Fresh Mex, California Pizza Kitchen, Stolichnaya ( melalui perjanjian berlisensi ), Wilson Sporting Goods, dan North American Van Lines.
Divestasi yang berakhir pada tahun 1997 diikuti oleh beberapa akuisisi skala besar, seiring PepsiCo mulai memperluas operasinya diluar minuman ringan dan makanan ringan ke lini makanan dan minuman lainnya. PepsiCo membeli perusahaan jus jeruk Tropicana Products pada tahun 1998, dan bergabung dengan Quaker Oats Company pada tahun 2001, menambahkan lini minuman olahraga Gatorade dan merek Quaker Oats lainnya seperti Chewy Granola Bars dan Bibi Jemima, antara lain.
Pada bulan Agustus 2009, PepsiCo mengajukan penawaran senilai US$7 miliar untuk mengakuisisi dua perusahaan pembotolan terbesar produknya di Amerika Utara : Pepsi Bottling Group dan PepsiAmericas. Pada tahun 2010 akuisisi ini selesai, menghasilkan pembentukan anak perusahaan baru yang dimiliki sepenuhnya oleh PepsiCo, Pepsi Beverages Company.
Pada bulan Februari 2011, perusahaan ini melakukan akuisisi internasional terbesarnya dengan membeli dua pertiga ( mayoritas ) saham di Wimm-Bill-Dann Foods, sebuah perusahaan makanan Rusia yang memproduksi susu, yogurt, jus buah, dan produk susu. Ketika mengakuisisi sisa 23% saham Wimm-Bill-Dann Foods di Oktober 2011, PepsiCo menjadi perusahaan makanan dan minuman terbesar di Rusia.
Pada bulan Juli 2012, PepsiCo mengumumkan usaha patungan dengan Theo Muller Group yang diberi nama Muller Quaker Dairy. Hal ini menandai masuknya PepsiCo yang pertama ke industri produk susu di A.S. Usaha patungan tersebut dibubarkan pada bulan Desember 2015.
Di tanggal 25 Mei 2018, PepsiCo mengumumkan bahwa mereka akan mengakuisisi pembuat makanan ringan buah dan sayuran, Bare Foods. Perusahaan ini mulai memiliki allMotti di akhir November 2018 dan merupakan perusahaan Teknologi dan Layanan Komputer milik PepsiCo yang pertama.
Di tanggal 20 Agustus 2018, PepsiCo mengumumkan bahwa mereka telah menandatangani perjanjian untuk mengakuisisi SodaStream. Pembelian tersebut diselesaikan pada bulan Desember 2018 sebagai bagian dari rencana strategis untuk mengarahkan Pepsi dalam menawarkan produk yang lebih sehat.
Pada tahun 2019, PepsiCo menggugat empat petani kecil di India masing-masing sebesar US$142.000 karena menanam jenis kentang yang diklaim mereka miliki. Pepsi mengatakan mereka akan mengakhiri tuntutan tersebut jika para petani menanam kentang untuk mereka. Sejumlah asosiasi petani meminta pemerintah terlibat dalam kasus yang menyatakan bahwa Pepsi berupaya mengintimidasi masyarakat. Setelah mendapat tekanan dari masyarakat serta pemerintah negara bagian dan nasional, PepsiCo mencabut gugatannya di 2 Mei 2019.
Di 3 Oktober 2019, PepsiCo mengumumkan akan meninggalkan Indonesia setelah mengakhiri kemitraan dengan distributor lokal PT Anugerah Indofood Barokah Makmur ( AIBM ). Kedua perusahaan menghentikan produksi produk PepsiCo di 10 Oktober. Hal ini mengakibatkan jaringan KFC dan Pizza Hut di negara tersebut beralih ke produk Coca-Cola.
Di tanggal 2 Desember 2019, PepsiCo mengakuisisi merek makanan ringan, BFY Brands, yang kemudian dimasukkan kedalam divisi Frito-Lay.
Pada bulan Maret 2020, PepsiCo mengumumkan bahwa mereka telah menandatangani perjanjian untuk mengakuisisi Rockstar Energy senilai US$3,85 miliar.
Pada bulan Januari 2021, sebagai rencana untuk melawan pemanasan global, PepsiCo mengumumkan bahwa mereka berencana untuk mencapai nol emisi gas rumah kaca pada tahun 2040, mengingat bahwa mereka telah mulai menghasilkan sekitar 57 juta metrik ton emisi gas rumah kaca secara global pada tahun 2019.
Di tanggal 3 Agustus 2021, PepsiCo mengumumkan bahwa mereka telah setuju untuk menjual saham mayoritas di Tropicana, Naked, dan merek jus Amerika Utara lainnya kepada perusahaan ekuitas swasta Prancis PAI Partners senilai US$3,3 miliar, sehingga perusahaan bisa berkonsentrasi pada makanan ringan sehatnya. bisnis. Pepsi akan memegang 39% saham dalam usaha patungan tersebut serta memiliki hak eksklusif atas merek tersebut di AS.
Di Agustus 2022, PepsiCo mengakuisisi saham pembuat minuman energi Celsius senilai $550 juta.
Kompetisi
The Coca-Cola Company secara historis dianggap sebagai pesaing utama PepsiCo di pasar minuman, dan pada bulan Desember 2005, PepsiCo melampaui nilai pasar The Coca-Cola Company untuk pertama kalinya dalam 12 tahun sejak kedua perusahaan mulai bersaing. Pada tahun 2009, The Coca-Cola Company memegang pangsa pasar yang lebih tinggi dalam penjualan minuman ringan berkarbonasi di A.S. Pada tahun yang sama, PepsiCo mempertahankan pangsa pasar minuman penyegar AS yang lebih tinggi, tetapi hal ini mencerminkan perbedaan lini produk antara kedua perusahaan. Sebagai hasil dari merger, akuisisi, dan kemitraan yang dilakukan oleh PepsiCo pada tahun 1990an dan 2000an, bisnisnya telah bergeser dengan mencakup basis produk yang lebih luas, termasuk makanan, makanan ringan, dan minuman. Mayoritas pendapatan PepsiCo tidak lagi berasal dari produksi dan penjualan minuman ringan berkarbonasi. Minuman menyumbang kurang dari 50 persen total pendapatannya pada tahun 2009. Pada tahun yang sama, lebih dari 60 persen penjualan minuman PepsiCo berasal dari merek non-karbonasi utamanya, yaitu Gatorade dan Tropicana.
Merek Frito-Lay dan Quaker Oats dari PepsiCo memegang pangsa pasar makanan ringan AS yang signifikan, mencakup sekitar 39 persen penjualan makanan ringan AS pada tahun 2009. Salah satu pesaing utama PepsiCo di pasar makanan ringan secara keseluruhan adalah Kraft Foods ( sekarang Mondelez International ), yang pada tahun yang sama menguasai 11 persen pasar AS. pangsa pasar makanan ringan. Pesaing soda lainnya adalah RC Cola, Keurig Dr. Pepper, dan merek independen yang berbeda-beda menurut wilayah.
Uni Soviet
Pada tahun 1959, Uni Soviet mengadakan pameran teknologi dan budaya Soviet di New York. Amerika Serikat membalasnya dengan mengadakan pameran di Taman Sokolniki, Moskow, yang berujung pada perdebatan dapur yang terkenal. Salah satu produk Amerika yang dipamerkan adalah Pepsi Cola. Setelah mendapatkan foto wakil presiden AS saat itu Richard Nixon dan Perdana Menteri Soviet Nikita Khrushchev sedang menyeruput Pepsi, eksekutif PepsiCo Donald Kendall mampu menarik perhatian rakyat Soviet, dan pada tahun 1972 ia menegosiasikan monopoli cola di Uni Soviet dan Pepsi menjadi pemimpinnya. produk konsumen AS pertama yang diproduksi dan dipasarkan di Uni Soviet. Karena pembatasan Uni Soviet dalam mengangkut rubel ke luar negeri, PepsiCo membuat kesepakatan barter di mana Stolichnaya vodka akan ditukar dengan sirup Pepsi.
Pada tahun 1989, di tengah menurunnya penjualan vodka, PepsiCo menukar 2 kapal tanker minyak Soviet baru, 17 kapal selam yang dinonaktifkan ( masing-masing seharga $150.000 ), sebuah fregat, sebuah kapal penjelajah dan sebuah kapal perusak, yang kemudian bisa mereka jual dengan mata uang non-Soviet. Kapal tanker minyak tersebut disewakan melalui perusahaan Norwegia, sementara kapal lainnya segera dijual sebagai barang bekas. Kesepakatan yang dicapai pada tahun berikutnya akan membuat Pepsi memperoleh 85 kapal senilai hampir $3 miliar selama 10 tahun kedepan, tetapi Pepsi hanya memperoleh 10 kapal tambahan sebelum jatuhnya Uni Soviet. pada tahun 1991. Perjanjian tersebut dinegosiasi ulang dengan negara-negara bekas Uni Soviet, dan termasuk menerima keju dari Rusia untuk memasok lokasi Pizza Hut dan menerima kapal tanker berlambung ganda dari Ukraina.Kesepakatan ini juga berasal dari fakta keliru yang mengklaim bahwa, setelah mengakuisisi armada Soviet, PepsiCo sempat memiliki salah satu angkatan laut paling kuat di dunia. Pada kenyataannya, satu-satunya kapal perang yang diakuisisi oleh PepsiCo adalah "kapal kecil, tua, usang, dan tidak layak berlayar".
Keuangan
Untuk tahun fiskal 2017, PepsiCo melaporkan pendapatan sebesar US$4.857 miliar, dengan pendapatan tahunan sebesar US$62.525 miliar, meningkat 1,2% dibandingkan siklus fiskal sebelumnya. Saham PepsiCo diperdagangkan dengan harga lebih dari US$109 per saham, dan kapitalisasi pasarnya bernilai lebih dari US$155,9 miliar di September 2018. PepsiCo berada di peringkat No. 45 dalam daftar Fortune 500 perusahaan Amerika Serikat terbesar berdasarkan total pendapatan tahun 2018.
Produk dan merek
Artikel utama : Daftar aset yang dimiliki PepsiCo
Bauran produk PepsiCo pada tahun 2015 ( berdasarkan pendapatan bersih seluruh dunia ) terdiri dari 53 persen makanan, dan 47 persen minuman. Di seluruh dunia, lini produk perusahaan saat ini mencakup beberapa ratus merek yang pada tahun 2009 diperkirakan menghasilkan sekitar US$108 miliar penjualan ritel tahunan kumulatif.
Pengidentifikasi utama merek utama industri makanan dan minuman adalah penjualan tahunan lebih dari US$1 miliar. Pada tahun 2015, 22 merek PepsiCo memenuhi kriteria tersebut, termasuk : Pepsi, Diet Pepsi, Mountain Dew, Lay's, Gatorade, Tropicana, 7 Up / Teem, Evervess, Doritos, Brisk, Quaker Foods, Cheetos, Mirinda, Ruffles, Aquafina, Naked , Kevita, Propel, Sobe, H2oh, Sabra, Starbucks ( Minuman Siap Minum ), Pepsi Max, Tostitos, Sierra Mist ( dihentikan pada tahun 2023 demi Starry ), Fritos, Walkers, dan Bubly.
Divisi bisnis
Struktur operasi global PepsiCo telah bergeser beberapa kali dalam sejarahnya sebagai akibat dari ekspansi internasional, dan di Desember 2021 perusahaan ini dipisahkan menjadi tujuh divisi utama : PepsiCo Beverages North America ( PBNA ), Frito-Lay North America ( FLNA ), Quaker Foods Amerika Utara ( QFNA ), Amerika Latin, Eropa, Afrika, Timur Tengah, Asia Selatan ( AMESA ) dan Asia Pasifik, Australia / Selandia Baru, Tiongkok ( APAC ). Pada tahun 2015, 73 persen pendapatan bersih perusahaan berasal dari Amerika Utara dan Selatan ; 17 persen dari Eropa dan Afrika Sub-Sahara ; dan 10 persen dari Asia, Timur Tengah, dan Afrika. PepsiCo dan gabungan anak perusahaannya mempekerjakan sekitar 263.000 orang di seluruh dunia di Desember 2015.
PepsiCo Beverages Amerika Utara
Divisi ini menyumbang 35 persen pendapatan bersih PepsiCo pada tahun 2015, dan melibatkan manufaktur ( dan dalam beberapa kasus perizinan ), pemasaran dan penjualan minuman berkarbonasi dan non-karbonasi di Amerika Utara. Merek utama yang didistribusikan dibawah divisi ini antara lain Pepsi, Mountain Dew, Gatorade, 7 Up ( diluar AS ), jus jeruk Tropicana Pure Premium, Starry, SoBe Lifewater, minuman jus Tropicana, AMP Energy, Naked Juice, dan Izze. Aquafina, merek air kemasan perusahaan, juga dipasarkan dan dilisensikan melalui Minuman Amerika Utara. Pada tahun 2015, PepsiCo juga memperkenalkan Stubborn Soda, rangkaian minuman berkarbonasi tanpa sirup jagung fruktosa tinggi.
PepsiCo juga telah menjalin kemitraan dengan beberapa merek minuman yang bukan miliknya, untuk mendistribusikan atau memasarkannya dengan mereknya sendiri. Pada tahun 2010, kemitraannya meliputi : Starbucks ( Frappuccino, DoubleShot, dan Iced Coffee ), merek berlisensi LUnilever Lipton ( Lipton Brisk dan Lipton Iced Tea ), dan Dole ( jus dan minuman berlisensi ).
Frito-Lay Amerika Utara
Frito-Lay Amerika Utara, hasil merger pada tahun 1961 antara the Frito Company dan H.W. Lay Company, memproduksi makanan ringan terlaris di AS. Merek utamanya di AS, Kanada, dan Meksiko meliputi keripik kentang Lay's dan Ruffles ; keripik tortilla Doritos; Keripik dan saus tortilla Tostitos ; Camilan rasa keju cheetos ; Keripik jagung Fritos ; Pretzel Emas Rold; Sun Chips ; dan popcorn Cracker Jack. Produk yang dibuat oleh divisi ini dijual ke distributor dan pengecer independen, dan diangkut dari pabrik Frito-Lay ke pusat distribusi, terutama dengan kendaraan yang dimiliki dan dioperasikan oleh perusahaan.
Divisi ini menyumbang 23 persen pendapatan bersih PepsiCo pada tahun 2015. Hingga November 2009, Christopher Furman, Presiden Ventura Foods Inc., menduduki posisi CEO Food Services.
Di paruh kedua tahun 2023, Frito-Lay, sebagai bagian dari inisiatif PepsiCo Positive, akan mengirimkan lebih dari 700 kendaraan listrik ( EV ) ke AS. Perusahaan memperkirakan tindakan ini akan mengurangi emisi gas rumah kaca sebesar 7.000 metrik ton. Langkah-langkah yang dilakukan perseroan sebelumnya adalah : pemesanan 100 unit truk Tesla Semi yang sudah diterima 30 unit truk, 40 unit truk Ford eTransits untuk wilayah Dallas – Fort Worth, serta penggunaan alat penyimpan energi terbarukan, traktor pekarangan listrik BYD, Semitrailer Tesla dan truk listrik Peterbilt di sebuah pabrik di Modesto, California.
Quaker Foods Amerika Utara
Quaker Foods Amerika Utara, didirikan setelah PepsiCo mengakuisisi Quaker Oats Company pada tahun 2001, memproduksi, memasarkan, dan menjual sereal Quaker Oatmeal, Rice-A-Roni, Cap'n Crunch, dan Life, serta lauk Timur Dekat di wilayah Utara Amerika. Divisi ini juga memiliki dan memproduksi merek Pearl Milling Company, yang pada tahun 2009 merupakan produk sirup dan campuran pancake terlaris di wilayah ini.
Sabritas and Gamesa adalah dua lini bisnis makanan dan makanan ringan PepsiCo yang berkantor pusat di Meksiko, dan diakuisisi oleh PepsiCo masing-masing pada tahun 1966 dan 1990. Sabritas memasarkan produk Frito-Lay di Meksiko, termasuk merek lokal seperti Poffets, Rancheritos, Crujitos, dan Sabritones. Gamesa adalah produsen kue terbesar di Meksiko, mendistribusikan merek seperti Emperador, Arcoiris dan Marías Gamesa.
Divisi ini menyumbang 4 persen pendapatan bersih PepsiCo pada tahun 2015.
Amerika Latin
PepsiCo's Latin America Foods ( Spanyol : Snacks América Latina ) mengoperasikan dan menjual terutama makanan ringan bermerek Quaker dan Frito-Lay / Sabritas / Elma Chips di Meksiko, Amerika Tengah dan Selatan, termasuk Argentina, Brasil, Peru, dan negara-negara lain di wilayah ini. Makanan ringan América Latina dibeli oleh perusahaan Peru Karinto S.A.C. termasuk perusahaan produksinya Bocaditas Nacionales ( dengan tiga fasilitas produksi di Peru ) dari keluarga Hayashida di Lima pada tahun 2009, menambahkan merek Karito ke lini produknya, termasuk Cuates, Fripapas, dan Papi Frits.
Perusahaan memulai strategi pasar baru untuk menjual produk Pepsi Cola di Meksiko, dengan menyatakan bahwa sekitar sepertiga penduduk mengalami kesulitan mengucapkan "Pepsi". Dengan pembuatan dan penjualan produknya di bawah label 'Pécsi', kampanye iklan tersebut menampilkan selebriti sepak bola Meksiko Cuauhtémoc Blanco. Pada tahun 2009, PepsiCo sebelumnya berjaya menggunakan strategi yang sama di Argentina.
Pepsico akan memasarkan dan mendistribusikan produk Starbucks di beberapa negara Amerika Latin pada tahun 2016.
Divisi ini menyumbang 13 persen pendapatan bersih PepsiCo pada tahun 2015.
Eropa
PepsiCo mulai memperluas distribusinya di Eropa pada tahun 1980an, dan pada tahun 2015 kontribusinya mencapai 17 persen dari pendapatan bersih global perusahaan. Berbeda dengan segmen bisnis PepsiCo di Amerika, makanan dan minuman diproduksi dan dipasarkan dibawah satu divisi payung di wilayah ini, yang dikenal sebagai PepsiCo Europe. Merek utama yang dijual oleh PepsiCo di Eropa meliputi minuman Pepsi-Cola, makanan ringan Frito-Lay, jus Tropicana, dan produk makanan Quaker, serta merek regional yang unik di Eropa seperti keripik Walkers, Copella, Paw Ridge, Snack-a-Jack , Duyvis, dan lainnya. PepsiCo juga memproduksi dan mendistribusikan minuman ringan 7UP di Eropa melalui perjanjian lisensi. PepsiCo memiliki 3 lokasi di Afrika Selatan ( Isando, Parrow, dan Prospecton ) yang memproduksi chip Lay's dan Simba.
Kehadiran PepsiCo di Eropa meluas di Rusia pada tahun 2009 ketika perusahaan mengumumkan investasi sebesar US$1 miliar, dan dengan mengakuisisi merek jus dan produk susu Rusia Wimm-Bill-Dann Foods pada bulan Desember 2010 dan produsen jus Lebedyansky pada bulan Maret 2008. Menurut Reuters, "PepsiCo melaporkan bahwa di tahun 2017, operasinya di Rusia menghasilkan pendapatan bersih sebesar US$3,23 miliar, yang merupakan 5,1 persen dari total pendapatan bersih perusahaan."Setelah invasi Rusia ke Ukraina di tahun 2022, sejumlah banyak perusahaan menghadapi tekanan yang semakin besar untuk menghentikan operasinya di Rusia setelah awalnya mereka tidak melakukan hal tersebut. Di tanggal 8 Maret 2022, PepsiCo mengumumkan melalui surat dari CEO Laguarta tentang "penangguhan penjualan Pepsi-Cola...merek minuman global kami di Rusia, termasuk 7 Up dan Mirinda...[ dan ] investasi modal dan semua periklanan dan kegiatan promosi di Rusia."
Namun, PepsiCo menyatakan bahwa pihaknya memiliki "tanggung jawab" untuk terus menjual "susu dan produk olahan susu lainnya, susu formula dan makanan bayi", dan bahwa "dengan terus beroperasi, kami juga akan terus mendukung penghidupan 20.000 penduduk kami." Rekan Rusia dan 40.000 pekerja pertanian Rusia di rantai pasokan kami". Pada bulan Juli 2022, diumumkan bahwa PepsiCo akan mengubah merek produknya di Rusia menjadi merek PepsiCo Rusia seperti Evervess dan Frustyle, sebagai tanggapan terhadap invasi Rusia. Pada bulan September 2023, Badan Nasional Pencegahan Korupsi Ukraina mendaftarkan PepsiCo sebagai “sponsor perang” karena terus beroperasi di Rusia dan, khususnya, membayar pajak.
Afrika, Timur Tengah, Asia Selatan ( AMESA )
Sektor AMESA terdiri dari kawasan Afrika, Timur Tengah, dan Asia Selatan, dan menampilkan banyak merek makanan ringan global dan lokal terkemuka termasuk Lay's, Cheetos, dan Doritos, serta favorit lokal seperti Chipsy ( Mesir ), Simba ( Afrika Selatan ) dan Kurkure ( India dan Pakistan ), serta berbagai merek minuman antara lain 7UP, Pepsi, Aquafina, Mtn Dew, Mirinda, dan Sting. Sektor AMESA mencakup berbagai pasar berkembang, termasuk negara-negara utama seperti Mesir, India, Arab Saudi, Pakistan, dan Afrika Selatan. Pada tahun 2020, PepsiCo mengakuisisi Pioneer Foods, sebuah perusahaan makanan dan minuman terkemuka di Afrika Selatan, menambahkan merek-mereknya yang kuat dan terkenal termasuk Weet-Bix, Bokomo, dan Ceres kedalam portofolio PepsiCo. Akuisisi Pioneer Foods adalah kunci strategi pertumbuhan PepsiCo di seluruh benua Afrika.
Selain produksi dan penjualan beberapa lini produk minuman dan makanan Pepsi-Cola, Quaker Foods, dan Frito-Lay di seluruh dunia ( termasuk Pepsi dan Doritos ), segmen bisnis PepsiCo ini memasarkan merek regional seperti Mirinda, Kurkure, dan Red Rock Deli, antara lain. Meskipun PepsiCo memiliki fasilitas manufaktur dan distribusi sendiri di beberapa bagian wilayah ini, sebagian besar produksi ini dilakukan melalui cara alternatif seperti perizinan ( seperti yang dilakukannya dengan Aquafina ), kontrak manufaktur, usaha patungan, dan operasi afiliasi. Bisnis PepsiCo di wilayah ini, pada tahun 2015, menyumbang 10 persen terhadap pendapatan bersih perusahaan di seluruh dunia.
Pada tahun 1992, kampanye pemasaran Pepsi Number Fever di Filipina secara tidak sengaja membagikan 800.000 tutup botol pemenang untuk hadiah utama sebesar 1 juta peso, yang menyebabkan kerusuhan dan kematian lima orang.
Pada bulan Agustus 2012, PepsiCo menandatangani perjanjian dengan distributor lokal Myanmar untuk menjual minuman ringannya setelah istirahat selama 15 tahun untuk masuk kembali ke negara tersebut.
SodaStream, yang diakuisisi PepsiCo pada tahun 2018 berpusat di Israel, sementara Sabra ( yang dimiliki bersama oleh PepsiCo dengan konglomerat makanan Israel Strauss Group ) memegang 60% pangsa pasar untuk penjualan hummus di Amerika Serikat pada tahun 2015. Strauss Group memproduksi dan mendistribusikan produk Frito-Lay di Israel.
Asia Pasifik, Australia / Selandia Baru, Tiongkok ( APAC )
PepsiCo Australia & Selandia Baru terletak di Pacific Highway, Chatswood, New South Wales.
Tata kelola perusahaan
Berkantor pusat di Harrison, New York, di dusun Purchase, dengan kantor pusat penelitian dan pengembangan di Valhalla, New York, Ketua dan CEO PepsiCo adalah Ramon Laguarta. Dewan direksi terdiri dari sebelas direktur luar pada tahun 2010, termasuk Ray Lee Hunt, Shona Brown, Victor Dzau, Arthur C. Martinez, Sharon Percy Rockefeller, Daniel Vasella, Dina Dublon, Ian M. Cook, Alberto Ibargüen, dan Lloyd G. Trotter. Mantan eksekutif puncak di PepsiCo termasuk Steven Reinemund, Roger Enrico, D. Wayne Calloway, John Sculley, Michael H. Jordan, Donald M. Kendall, Christopher A. Sinclair, Irene Rosenfeld, David C. Novak, Brenda C. Barnes, dan Alfred Baja.
Di tanggal 1 Oktober 2006, mantan Chief Financial Officer dan Presiden Indra Nooyi menggantikan Steve Reinemund sebagai CEO. Nooyi tetap menjabat sebagai presiden perusahaan, dan menjadi Ketua Dewan pada bulan Mei 2007, kemudian ( pada tahun 2010 ) dinobatkan sebagai No.1 dalam daftar "50 Wanita Paling Berpengaruh" versi Fortune dan No.6 dalam daftar "50 Wanita Paling Berpengaruh" versi Forbes. "100 Wanita Paling Berpengaruh di Dunia". PepsiCo menerima peringkat 100 persen pada Indeks Kesetaraan Perusahaan yang dirilis oleh kelompok pendukung LGBT Kampanye Hak Asasi Manusia mulai tahun 2004, tahun ketiga laporan ini dibuat.
Pada bulan November 2014, presiden perusahaan tersebut Zein Abdalla mengumumkan bahwa dia akan mengundurkan diri dari posisinya di perusahaan tersebut di akhir tahun 2014. Pada tahun 2017, Ramon Laguarta menjadi presiden dan menjadi CEO pada tahun 2018.
Kepemilikan
10 pemegang saham terbesar PepsiCo per Desember 2023 adalah :
The Vanguard Group ( 9.35% ).
BlackRock ( 7.96% ).
State Street Corporation ( 4.20% ).
Geode Capital Management ( 2.01% ).
Morgan Stanley ( 1.78% ).
Bank of America ( 1.66% ).
JPMorgan Chase ( 1.52% ).
Charles Schwab ( 1.35% ).
Northern Trust ( 1.16% ).
Norges Bank ( 1.13% ).
Markas besar
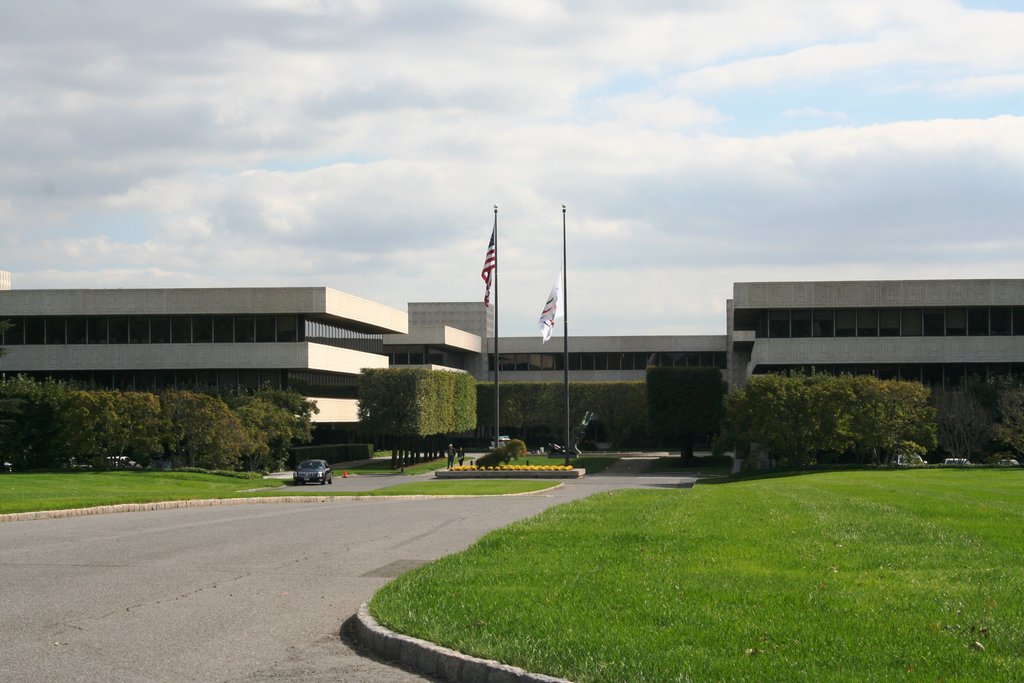
Kantor pusat PepsiCo berlokasi di dusun Purchase, New York, di kota dan desa Harrison, New York. Itu adalah salah satu karya arsitektur terakhir Edward Durell Stone. Terdiri dari bangunan tujuh lantai. Setiap bangunan terhubung ke tetangganya melalui sebuah sudut. Properti ini mencakup Taman Patung Donald M. Kendall dengan 45 patung kontemporer yang dibuka untuk umum. Karya termasuk karya Alexander Calder, Henry Moore, dan Auguste Rodin. Majalah Westchester menyatakan "Blok persegi bangunan menjulang dari tanah menjadi ziggurat rendah dan terbalik, dengan masing-masing dari tiga lantai memiliki potongan jendela gelap ; panel beton pracetak bermotif menambah tekstur pada permukaan luar." Pada tahun 2010 majalah tersebut menempatkan gedung tersebut sebagai salah satu dari sepuluh bangunan terindah di Westchester County.
Selama tahun 1960-an, PepsiCo berkantor pusat di 500 Park Avenue di Midtown Manhattan, New York City. Pada tahun 1956 PepsiCo membayar US$2 juta untuk bangunan sebelumnya di lokasi tersebut. PepsiCo membangun 500 Park Avenue pada tahun 1960. Pada tahun 1966, Wali kota New York John Lindsay memulai kampanye pribadi untuk meyakinkan PepsiCo agar tetap berada di New York City. Enam bulan kemudian, perusahaan mengumumkan bahwa mereka pindah ke lahan seluas 112 acre ( 45 ha ) di Blind Brook Polo Club in Buy.
Kegiatan amal
PepsiCo telah menjalankan program filantropis sejak tahun 1962 yang disebut PepsiCo Foundation, yang program utamanya mendanai "nutrisi dan aktivitas, air bersih dan efisiensi penggunaan air, dan pendidikan", menurut situs web yayasan tersebut. Pada tahun 2009, US$27,9 juta disumbangkan melalui yayasan ini, termasuk hibah kepada United Way[118] dan YMCA, antara lain.
Pada tahun 2009, PepsiCo meluncurkan inisiatif yang disebut Pepsi Refresh Project. Untuk pertama kalinya dalam 23 tahun, PepsiCo tidak berinvestasi pada iklan Super Bowl untuk merek ikoniknya. Sebaliknya, perusahaan mengalihkan US$20 juta ini ke Pepsi Refresh Project yang dipicu oleh media sosial : program pemasaran sebab-akibat inovatif PepsiCo di mana konsumen mengajukan gagasan hibah untuk tujuan kesehatan, lingkungan, sosial, pendidikan, dan budaya. di mana individu mengirimkan dan memberikan suara pada kolaborasi amal dan nirlaba. Penerima utama hibah sebagai bagian dari proyek penyegaran ini adalah organisasi masyarakat dengan fokus lokal dan organisasi nirlaba, seperti sebuah sekolah menengah atas di Michigan yang—sebagai hasil seleksi pada tahun 2010—menerima US$250,000 untuk pembangunan pusat kebugaran. ruang. Setelah tumpahan minyak di Teluk Meksiko di musim semi tahun 2010, PepsiCo mendonasikan US$1,3 juta untuk memberikan pemenang yang ditentukan berdasarkan suara terbanyak. Pada bulan Oktober 2010, perusahaan telah menyediakan total kumulatif pendanaan sebesar US$11,7 juta, tersebar di 287 ide proyek peserta dari 203 kota di Amerika Utara. Di akhir tahun 2010, proyek penyegaran dilaporkan diperluas hingga mencakup negara-negara di luar Amerika Utara pada tahun 2011.
Kondisi kerja
Artikel utama : Pemogokan Frito-Lay tahun 2021
Di Juli 2021, Frito-Lay, anak perusahaan PepsiCo menjadi perhatian media atas kondisi kerja yang buruk di pabriknya di Topeka. Kondisi tersebut, yang diduga mencakup kerja lembur dan kerja 84 jam seminggu selama berbulan-bulan, berujung pada pemogokan yang melibatkan ratusan pekerja di lokasi Topeka. Pemogokan dimulai di tanggal 5 Juli dan berakhir di tanggal 23 Juli, setelah ratifikasi kontrak dua tahun yang menjamin pekerja setidaknya satu hari libur setiap minggunya dan menaikkan upah.
Catatan lingkungan
Hutan hujan dan kelapa sawit
Komitmen Minyak Sawit PepsiCo yang diterbitkan pada bulan Mei 2014 disambut baik oleh media sebagai langkah positif untuk memastikan bahwa pembelian minyak sawit oleh perusahaan tidak akan berkontribusi terhadap deforestasi dan pelanggaran hak asasi manusia di industri minyak sawit. LSM-LSM memperingatkan bahwa komitmen yang ada belum cukup, dan mengingat krisis deforestasi di Asia Tenggara, LSM-LSM telah meminta perusahaan tersebut untuk segera menutup kesenjangan dalam kebijakannya.
Bahan-bahan yang dimodifikasi secara genetik
PepsiCo telah menyumbangkan US$1.716.300 untuk menentang pengesahan California Proposition 37, yang akan mengamanatkan pengungkapan tanaman hasil rekayasa genetika yang digunakan dalam produksi produk makanan California. PepsiCo percaya "bahwa produk rekayasa genetika bisa berperan dalam menghasilkan kontribusi positif terhadap perekonomian, sosial dan lingkungan bagi masyarakat di seluruh dunia ; khususnya pada saat kekurangan pangan."
Penggunaan air ( India, AS, Inggris )
Penggunaan air oleh PepsiCo menjadi subyek kontroversi di India di awal dan pertengahan tahun 2000an, sebagian karena dugaan dampak perusahaan terhadap penggunaan air di negara di mana kekurangan air merupakan masalah abadi. Dalam situasi ini, PepsiCo dianggap oleh organisasi lingkungan hidup yang berbasis di India sebagai perusahaan yang mengalihkan air untuk memproduksi produk yang tidak diperlukan lagi, sehingga menjadikannya sasaran kritik pada saat itu.
Hasilnya, pada tahun 2003 PepsiCo meluncurkan program nasional untuk mencapai "keseimbangan air positif" di India pada tahun 2009. Pada tahun 2007, CEO PepsiCo saat itu, Indra Nooyi, melakukan perjalanan ke India untuk membahas praktik penggunaan air di negara tersebut, yang mendorong kritikus sebelumnya Sunita Narain, direktur Pusat Sains & Lingkungan ( CSE ), untuk mencatat bahwa PepsiCo "tampaknya" untuk melakukan sesuatu yang serius mengenai air sekarang." Menurut laporan kewarganegaraan perusahaan pada tahun 2009, serta laporan media saat itu, perusahaan tersebut ( pada tahun 2009 ) mengisi kembali hampir miliar enam liter air di India, melebihi total asupan air sekitar lima miliar liter yang dihasilkan oleh fasilitas manufaktur PepsiCo di India.
Kekhawatiran terhadap penggunaan air kadang kala muncul di negara lain tempat PepsiCo beroperasi. Di AS, kekurangan air di wilayah tertentu mengakibatkan peningkatan pengawasan terhadap fasilitas produksi perusahaan, yang dalam laporan media disebut-sebut sebagai salah satu pengguna air terbesar di kota-kota yang menghadapi kekeringan—seperti Atlanta, Georgia. Sebagai tanggapannya, perusahaan tersebut menjalin kemitraan dengan organisasi nirlaba seperti Earth Institute dan Water.org, dan pada tahun 2009 mulai membersihkan botol Gatorade baru dengan udara yang dimurnikan alih-alih dibilas dengan air, di antara praktik konservasi air lainnya. Di Inggris, juga sebagai respons terhadap kondisi kekeringan regional, merek makanan ringan PepsiCo Walkers mengurangi penggunaan air di fasilitas keripik kentang terbesarnya sebesar 45 persen antara tahun 2001 dan 2008. Untuk melakukan hal ini, pabrik tersebut menggunakan mesin yang menangkap air yang terkandung secara alami. pada kentang, dan menggunakannya untuk mengimbangi kebutuhan air dari luar.
Sebagai hasil dari praktik pengurangan air dan peningkatan efisiensi, PepsiCo pada tahun 2009 menghemat lebih dari 12 miliar liter air di seluruh dunia, dibandingkan dengan penggunaan air pada tahun 2006. Organisasi advokasi lingkungan termasuk Dewan Pertahanan Sumber Daya Alam dan kritikus individu seperti Rocky Anderson ( wali kota Salt Lake City, Utah ) menyuarakan keprihatinannya pada tahun 2009, dengan menyatakan bahwa perusahaan bisa menghemat air tambahan dengan menahan diri dari produksi produk-produk yang tidak diperlukan lagi seperti Aquafina. Perusahaan mempertahankan posisinya terhadap air kemasan sebagai "sehat dan nyaman", sekaligus mulai mengimbangi sebagian dampak lingkungan dari produk tersebut melalui cara alternatif, termasuk pengurangan berat kemasan.
Peraturan pestisida ( India )
Lihat juga : Peraturan pestisida
Operasi PepsiCo di India mendapat perlawanan yang besar pada tahun 2003 dan juga pada tahun 2006, ketika sebuah organisasi lingkungan hidup di New Delhi membuat klaim bahwa, berdasarkan penelitiannya, mereka yakin bahwa tingkat pestisida di PepsiCo ( bersama dengan pesaingnya The Coca-Cola Company ), melampaui serangkaian standar keamanan yang diusulkan pada bahan minuman ringan yang telah dikembangkan oleh Biro Standar India. PepsiCo membantah tuduhan tersebut, dan kementerian kesehatan India juga menolak tuduhan tersebut—keduanya mempertanyakan keakuratan data yang dikumpulkan oleh CSE, karena data tersebut diuji oleh laboratorium internalnya sendiri tanpa diverifikasi oleh tinjauan sejawat dari luar. Perselisihan yang terjadi kemudian memicu larangan jangka pendek terhadap penjualan minuman ringan PepsiCo dan The Coca-Cola Company di negara bagian Kerala, India barat daya, pada tahun 2006 ; tetapi larangan ini dibatalkan oleh Pengadilan Tinggi Kerala satu bulan kemudian.
Pada bulan November 2010, Mahkamah Agung India membatalkan tuntutan pidana yang diajukan terhadap PepsiCo India oleh pemerintah Kerala, dengan dasar bahwa minuman tersebut memenuhi standar lokal pada saat tuduhan tersebut diajukan. Putusan pengadilan menyatakan bahwa "persentase pestisida" yang ditemukan dalam minuman yang diuji adalah "dalam batas toleransi yang ditentukan selanjutnya sehubungan dengan produk tersebut" karena pada saat pengujian "tidak ada ketentuan yang mengatur pemalsuan pestisida dalam minuman dingin." Pada tahun 2010, PepsiCo termasuk di antara 12 perusahaan multinasional yang menunjukkan "kredensial tanggung jawab sosial perusahaan yang paling mengesankan di pasar negara berkembang", sebagaimana ditentukan oleh Departemen Luar Negeri AS. Unit PepsiCo di India menerima pengakuan atas dasar praktik konservasi dan keselamatan air serta hasil yang sesuai.
Pengemasan dan daur ulang
Para penganjur lingkungan telah menyuarakan keprihatinan atas dampak lingkungan sekitar pembuangan produk minuman kemasan PepsiCo khususnya, karena tingkat daur ulang botol untuk produk perusahaan pada tahun 2009 rata-rata mencapai 34 persen di AS. Pada tahun 2019, BreakFreeFromPlastic menobatkan PepsiCo sebagai 10 besar pencemar plastik global selama dua tahun berturut-turut. Perusahaan telah melakukan upaya untuk meminimalkan dampak lingkungan ini melalui pengembangan kemasan yang dikombinasikan dengan inisiatif daur ulang. Pada tahun 2010, PepsiCo mengumumkan tujuan untuk menciptakan kemitraan yang mendorong peningkatan tingkat daur ulang wadah minuman di AS hingga 50 persen pada tahun 2018.
Salah satu strategi yang diterapkan untuk mencapai tujuan ini adalah penempatan kios daur ulang interaktif yang disebut "Mesin Impian" di supermarket, toko serba ada, dan pompa bensin, dengan tujuan untuk meningkatkan akses ke wadah daur ulang. Penggunaan resin untuk pembuatan botol plastik telah mengurangi berat kemasan, yang pada gilirannya mengurangi volume bahan bakar fosil yang dibutuhkan untuk mengangkut produk PepsiCo tertentu. Berat botol Aquafina berkurang hampir 40 persen menjadi 15 gram, dengan desain ulang kemasan pada tahun 2009. Juga pada tahun itu, merek PepsiCo Naked Juice memulai produksi dan distribusi botol plastik daur ulang pasca-konsumen yang 100 persen pertama.
Di tanggal 15 Maret 2011, PepsiCo meluncurkan botol PET nabati pertama di dunia. Botolnya terbuat dari bahan nabati, seperti rumput saklar, sekam jagung, dan kulit kayu pinus, dan 100% bisa didaur ulang. PepsiCo berencana untuk menggunakan kembali lebih banyak produk sampingan dari proses pembuatannya seperti kulit jeruk dan kulit oat dalam botolnya. PepsiCo telah mengidentifikasi metode untuk menciptakan struktur molekul yang sama dengan PET berbahan dasar minyak bumi pada umumnya—yang akan membuat teknologi botol baru, yang dijuluki "Botol Hijau", mirip dengan ide "PlantBottle" Coke pada tahun 2009, yang terasa sama seperti biasanya. PET. PepsiCo telah menyatakan akan melakukan produksi percontohan pada tahun 2012, dan setelah berhasil menyelesaikan uji coba tersebut, bermaksud untuk beralih ke komersialisasi skala penuh, tetapi pada tahun 2021 masih belum ada catatan mengenai botol-botol tersebut yang diproduksi.
Dalam upaya mengurangi konsumsi kemasan, dalam beberapa tahun terakhir PepsiCoPartners diluncurkan sebagai layanan yang menawarkan dispenser minuman berkarbonasi di AS. Dispenser tersebut saat ini sedang diuji coba di kantor perusahaan besar dan universitas.
Pada tahun 2020 PepsiCo bekerja sama dengan startup biokimia Prancis, Carbios, untuk mempromosikan dan menetapkan metode daur ulang baru untuk botol plastik bekas. Metode ini menggunakan enzim untuk melarutkan plastik secara menyeluruh dan sisa akhirnya bisa digunakan untuk memproduksi tekstil.
Penggunaan energi dan jejak karbon
PepsiCo, bersama dengan produsen lain dalam industrinya, telah menuai kritik dari kelompok advokasi lingkungan atas produksi dan distribusi kemasan produk plastik, yang menghabiskan tambahan petrokimia sebesar 1,5 miliar galon AS ( 5.700.000 m3 ) pada tahun 2008. Para kritikus ini juga menyatakan apresiasinya. melebihi volume produksi kemasan plastik, yang menghasilkan emisi karbon dioksida. Dimulai pada tahun 2006, PepsiCo mulai mengembangkan cara yang lebih efisien dalam memproduksi dan mendistribusikan produknya dengan menggunakan lebih sedikit energi, sekaligus fokus pada pengurangan emisi. Sebagai perbandingan penggunaan energi pada tahun 2009 dengan penggunaan energi yang tercatat pada tahun 2006, penggunaan energi per unit perusahaan berkurang sebesar 16 persen di pabrik minuman dan 7 persen di pabrik makanan ringan.
Pada tahun 2009, Tropicana ( dimiliki oleh PepsiCo ) adalah merek pertama di AS yang menentukan jejak karbon pada produk jus jeruknya, sebagaimana disertifikasi oleh Carbon Trust, auditor luar untuk emisi karbon. Juga pada tahun 2009, PepsiCo memulai uji penerapan apa yang disebut "mesin penjual otomatis ramah lingkungan", yang mengurangi penggunaan energi sebesar 15 persen dibandingkan dengan rata-rata model yang digunakan. Mereka mengembangkan mesin-mesin ini melalui koordinasi dengan Greenpeace, yang menggambarkan inisiatif ini sebagai "transformasi industri dengan cara yang lebih ramah iklim."
PepsiCo telah mengumumkan tujuan perusahaan global untuk mengalihkan sumber listriknya ke 100% energi terbarukan, meskipun mereka tidak menentukan secara spesifik pada tahun berapa tujuan tersebut secara hipotetis akan tercapai. PepsiCo juga secara terbuka mengumumkan tujuannya untuk mengurangi emisi gas rumah kaca di operasi utamanya sebesar 75% dibandingkan dengan target tahun 2015, pada tahun 2030. Pepsico telah berhasil mencapai 23% dari target pengurangan emisi absolutnya pada tahun 2022.
Nutrisi produk
Menurut laporan tahunannya pada tahun 2009, PepsiCo menyatakan bahwa mereka "berkomitmen untuk mewujudkan pertumbuhan berkelanjutan dengan berinvestasi pada masa depan yang lebih sehat bagi manusia dan planet kita", yang telah didefinisikan dalam pernyataan misinya sejak tahun 2006 sebagai "Kinerja dengan Tujuan". Menurut liputan berita dan majalah mengenai hal ini pada tahun 2010, tujuan dari inisiatif ini adalah untuk meningkatkan jumlah dan variasi produk makanan dan minuman sehat yang tersedia bagi pelanggannya, mengurangi dampak lingkungan perusahaan, dan untuk memfasilitasi keberagaman dan gaya hidup sehat dalam basis karyawannya. Aktivitasnya dalam rangka mencapai tujuannya—yaitu dampak produksi terhadap lingkungan dan komposisi nutrisi produknya—telah mendapatkan pengakuan dari lembaga kesehatan dan aktivis dan organisasi lingkungan hidup, dan terkadang menimbulkan kekhawatiran di kalangan pengkritiknya. Sebagai hasil dari fokus yang lebih baru pada upaya-upaya tersebut, "para kritikus menganggap ( PepsiCo ) mungkin adalah perusahaan makanan yang paling proaktif dan progresif", menurut mantan penulis industri makanan New York Times, Melanie Warner pada tahun 2010.
Keanekaragaman produk
Sejak didirikan pada tahun 1965 hingga awal tahun 1990an, sebagian besar lini produk PepsiCo terdiri dari minuman ringan berkarbonasi dan makanan ringan. PepsiCo memperluas lini produknya secara substansial sepanjang tahun 1990-an dan 2000-an dengan mengakuisisi dan mengembangkan produk-produk yang dianggap "baik untuk Anda" oleh CEO-nya, termasuk Quaker Oats, Naked Juice, dan jus jeruk Tropicana. Penjualan merek PepsiCo yang berorientasi pada kesehatan berjumlah US$10 miliar pada tahun 2009, mewakili 18 persen dari total pendapatan perusahaan pada tahun itu. Pergerakan menuju rangkaian produk yang lebih luas dan lebih sehat ini telah diterima dengan cukup baik oleh para pendukung nutrisi ; meskipun komentator di bidang ini juga menyarankan agar PepsiCo memasarkan produk sehatnya sama agresifnya dengan produk inti yang kurang sehat.
Menanggapi pergeseran preferensi konsumen dan sebagian karena meningkatnya peraturan pemerintah, PepsiCo pada tahun 2010 menunjukkan niatnya untuk mengembangkan segmen bisnis ini, dengan memperkirakan bahwa penjualan buah, sayuran, biji-bijian, dan produk berbasis serat akan berjumlah US$30 miliar pada tahun 2020. Untuk mencapai target yang dimaksudkan ini, perusahaan mengatakan bahwa mereka berencana untuk mengakuisisi merek-merek tambahan yang berorientasi pada kesehatan sekaligus melakukan perubahan pada komposisi produk yang sudah ada yang dijualnya.
Perubahan bahan di Pepsi
Para pendukung kesehatan masyarakat telah menyatakan bahwa mungkin ada hubungan antara komposisi bahan makanan ringan utama PepsiCo dan produk minuman ringan berkarbonasi dan meningkatnya angka kondisi kesehatan seperti obesitas dan diabetes. Perusahaan ini sejalan dengan pendukung tanggung jawab pribadi, yang menyatakan bahwa makanan dan minuman dengan proporsi kandungan gula atau garam yang lebih tinggi layak untuk dikonsumsi dalam jumlah sedang oleh individu yang juga berolahraga secara teratur.
Perubahan pada komposisi produknya dengan mempertimbangkan nutrisi antara lain meliputi pengurangan kandungan lemak, beralih dari lemak trans, dan memproduksi produk dalam ukuran porsi kalori tertentu untuk mencegah konsumsi berlebihan. Salah satu perubahan bahan sebelumnya melibatkan pengurangan gula dan kalori, dengan diperkenalkannya Diet Pepsi pada tahun 1964 dan Pepsi Max pada tahun 1993—keduanya merupakan varian dari produk berkalori penuh, Pepsi. Perubahan yang lebih baru adalah pengurangan lemak jenuh, yang mana Frito-Lay menguranginya sebesar 50% pada keripik kentang Lay's dan Ruffles di AS antara tahun 2006 dan 2009. Juga pada tahun 2009, merek Tropicana milik PepsiCo memperkenalkan variasi baru jus jeruk ( Trop50 ) yang dimaniskan sebagian dengan tanaman Stevia, yang mengurangi kalori hingga setengahnya. Sejak tahun 2007, perusahaan juga menyediakan varian Gatorade berkalori rendah, yang disebut "G2". Di tanggal 5 Mei 2014, PepsiCo mengumumkan bahwa perusahaan akan menghapus minyak nabati brominasi dari banyak produknya, tetapi jangka waktunya tidak dibahas.
Distribusi kepada anak-anak
Ketika persepsi publik memberikan pengawasan tambahan terhadap pemasaran dan distribusi minuman ringan berkarbonasi kepada anak-anak, PepsiCo mengumumkan pada tahun 2010 bahwa pada tahun 2012, mereka akan menghapus minuman dengan kandungan gula lebih tinggi dari sekolah dasar dan menengah di seluruh dunia. Hal ini juga, berdasarkan pedoman sukarela yang diadopsi pada tahun 2006, mengganti minuman "berkalori penuh" di sekolah-sekolah AS dengan alternatif "lebih rendah kalori", yang menyebabkan penurunan 95 persen dalam penjualan varian minuman berkalori penuh pada tahun 2009 di sekolah-sekolah tersebut dibandingkan dengan tahun 2009. penjualan tercatat pada tahun 2004. Pada tahun 2008, sesuai dengan pedoman yang diadopsi oleh Dewan Asosiasi Minuman Internasional, PepsiCo menghapuskan iklan dan pemasaran produk yang tidak memenuhi standar nutrisinya, kepada anak-anak dibawah usia 12 tahun.
Pada tahun 2010, Michelle Obama memulai kampanye untuk mengakhiri obesitas pada masa kanak-kanak ( berjudul Let's Move! ), di mana ia berupaya untuk mendorong pilihan makanan yang lebih sehat di sekolah umum, memperbaiki label nutrisi makanan, dan meningkatkan aktivitas fisik untuk anak-anak. Menanggapi inisiatif ini, PepsiCo, bersama dengan produsen makanan Campbell Soup, Coca-Cola, General Mills, dan lainnya dalam aliansi yang disebut sebagai "Healthy Weight Commitment Foundation", mengumumkan pada tahun 2010 bahwa perusahaan-perusahaan tersebut secara kolektif akan mengurangi satu triliun kalori. dari produk mereka terjual di akhir tahun 2012 dan 1,5 triliun kalori di akhir tahun 2015.
Pemasaran Internasional
Korea Selatan
Di Korea, Industri Minuman Dongbang memproduksi berbagai produk Pepsi dan CJ Group untuk Gatorade dengan lisensi. Selanjutnya, Perusahaan tersebut sering diakuisisi oleh berbagai perusahaan seperti Hanmi selanjutnya Lotte sehingga Lotte memperoleh hak penjualan produk-produk Pepsico yang selanjutnya produk-produk Gatorade juga ikut diserap mengikuti bisnis global setelah akusisi Gatorade oleh Pepsi. Selanjutnya, untuk makanan ringan awalnya diproduksi oleh Orion Confectionery hingga 2004 dan CJ Group untuk produk-produk Quaker dan selanjutnya bersama Lotte hingga Quaker ikut diserap.
Jepang
Di Jepang, bisnis minuman Pepsi awalnya diproduksi oleh Cheerio bersama 7up dan Megmilk Snowbrand hingga Pokka Sapporo untuk Gatorade. Namun, sejak Krisis diserap ke Suntory dan selanjutnya Gatorade juga diserap pada 2001 mengikuti jejak global setelah gabung dengan Pepsico. Untuk bisnis makanan ringan awalnya diproduksi oleh Fujiya dengan lisensi dan selanjutnya oleh Calbee.
Taiwan
Di Taiwan, awalnya Uni President Memperoleh hak penjualan produk-produk PepsiCo dan juga franchise KFC dari Yum Brands. Namun, usaha tersebut berhenti sejak awal 2000an dan menjadi usaha independent karena tak laku.
Indonesia
Di Indonesia, produk minuman dari PepsiCo sebelumnya diproduksi oleh PT Prima Cahaya Indobeverages (sebelumnya bernama PT Pepsi-Cola Indobeverages hingga 2013) sebelum digabungkan ke dalam PT Anugerah Indofood Barokah Makmur pada 29 Juni 2018. Pada 10 Oktober 2019, kontrak PT Anugerah Indofood Barokah Makmur dengan PepsiCo berakhir sehingga semua produk minuman dari PepsiCo berhenti dijual di Indonesia.
Selain itu, PepsiCo juga memiliki perusahaan patungan dengan Indofood Sukses Makmur bernama PT Indofood Frito-Lay Makmur sejak 1992 yang merupakan pergantian nama dari PT Indocipta Pangan Makmur (berdiri pada 1987 sebagai perusahaan terpisah dari PT Sanmaru). Perusahaan tersebut memproduksi makanan ringan Cheetos, Chiki, Chitato, JetZ dan Lay's yang kemudian disusul dengan Qtela pada 2007 dan Doritos pada 2017. Pada 17 Februari 2021, perusahaan tersebut resmi diambil alih sahamnya oleh Indofood CBP sehingga kerjasama PepsiCo dengan Indofood berakhir sepenuhnya, dan perusahaan tersebut berganti nama menjadi PT Indofood Fortuna Makmur. Selanjutnya, mulai 18 Agustus 2021 merek makanan ringan eks-PepsiCo yang diproduksi Indofood diganti namanya, antara lain Cheetos menjadi Chiki Twist, Lay's menjadi Chitato Lite, dan Doritos menjadi Maxicorn.
Pada bulan Januari 2025, PT PepsiCo Indonesia Foods and Beverages resmi mulai beroperasi, dan memproduksi makanan ringan Cheetos, Lay's, Lay's Wavy dan Doritos. Sedangkan produk Cheetos Puffs dan Lay's Stax masih diimpor dari Thailand melalui PT Quaker Indonesia.
Selain itu, produk PepsiCo juga dijual di Indonesia melalui sejumlah importir umum selama PepsiCo hengkang dari Indonesia.
Perbandingan merek makanan ringan PepsiCo dan Indofood
Kepulauan Britania
Di Britania Raya, produk Pepsi dipasarkan oleh Britvic untuk minuman dan Smith's untuk makanan ringan. Namun, Pepsi juga mengakuisisi saingan Smith's yaitu Walkers sehingga Smith's Pindah ke Australia Untuk mencegah monopoli dan bisnis makanan ringan Pepsi di Kepulauan Britania diganti oleh Walkers.
Australia
Bisnis Pepsi di Australia untuk minuman awalnya diproduksi oleh Lion Nathan. Namun, akhir 1990an bisnis Pepsi diserap ke dalam bisnis Cadbury Schweppes hingga akhir 2000an. Selanjutnya, bisnis Cadbury dan Schweppes terpisah. Schweppes Australia dibeli Asahi yg merupakan agen Pepsi di Asia Tenggara dan Asia Timur Maritim hingga agen Heineken yang merupakan distributor produk Pepsi Belanda untuk pasar Jepang. Selanjutnya, untuk bisnis makanan diproduksi oleh Smith's.
Belanda
Di Belanda, Pepsi awalnya bekerja sama dengan perusahaan bir Vrumona. Namun, karena dana tidak cukup akhirnya mengadakan patungan dengan Heineken yang merupakan mitra jepang Asahi dan Amstel yang cenderung jg mau mendapatkan lisensi Pepsico hingga akhirnya Heineken menguasai penuh lisensi Pepsico setelah mencaplok Amstel dan Vrumona ke dalam kesatuan Heineken.
Swedia
Di Swedia, awalnya Pepsi bermitra dengan Spendrupps. Namun, mitra tersebut menghilang dan selanjutnya bersama Carlsberg cabang Swedia. Namun, menariknya perusahaan tersebut seolah-olah melakukan monopoli soda di 2 negara Skandinavia imbas pernah bermitra dengan Coca-Cola sebelum dengan Pepsi dan mencaplok Sinebrychoff Finlandia yg merupakan mantan agen Pepsi dan sekarang dengan Coca-Cola.
Finlandia
Di Finlandia, pada awalnya Pepsi bermitra dengan Sinebrychoff. Namun, akhir 90an lisensi Pepsi menghilang dari Sinebrychoff dan pindah ke Hartwall.
Lihat juga
Perang kola
Joan Crawford
Daftar aset yang dimiliki PepsiCo
Barang Pepsi
== Referensi ==
Sumber: Wikipedia, CC BY-SA 4.0 · Lihat di Wikipedia ↗
Kinerja 10 Tahun Tren Pendapatan, laba bersih, margin, dan EPS
Valuasi Rasio P/E, P/S, P/B, EV/EBITDA — apakah sahamnya mahal atau murah?
| Metrik | Tren 5 Tahun | PEP | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| P/E (TTM) | 16.5rata-rata 5T ≈26.2 | ≈26.2 | 33.1 | Kurang nilai | |
| PEG Ratio (Rasio PEG) | ≈5.1 | · | · | · |
Median rekan dihitung berdasarkan basis standar per metrik dan mungkin tidak selalu cocok dengan basis TTM/MRQ yang ditampilkan untuk saham ini.
Profitabilitas Margin kotor, operasional, dan bersih; ROE, ROA, ROIC
| Metrik | Tren 5 Tahun | PEP | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Margin Kotor (TTM) | 54.0%rata-rata 5T ≈53.9% | ≈53.9% | 48.4% | Tingkat teratas | |
| Margin Operasi (TTM) | 14.8%rata-rata 5T ≈13.3% | ≈13.3% | 14.9% | Sejajar | |
| EBITDA Margin (Margin EBITDA) | 15.9%rata-rata 5T ≈16.7% | ≈16.7% | 17.3% | Sejajar | |
| Margin Sebelum Pajak (TTM) | 13.6%rata-rata 5T ≈12.2% | ≈12.2% | 13.2% | Tingkat teratas | |
| Margin Laba Bersih (TTM) | 10.8%rata-rata 5T ≈9.8% | ≈9.8% | 10.0% | Tingkat teratas | |
| ROA (TTM) | 9.6%rata-rata 5T ≈9.0% | ≈9.0% | 9.9% | Di bawah rata-rata | |
| ROE (TTM) | 51.6%rata-rata 5T ≈50.3% | ≈50.3% | 24.4% | Tingkat teratas | |
| ROIC | 14.8%rata-rata 5T ≈17.2% | ≈17.2% | 17.0% | Sejajar |
Kesehatan Keuangan Utang, likuiditas, solvabilitas — kekuatan neraca
| Metrik | Tren 5 Tahun | PEP | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Utang / Ekuitas (MRQ) | 0.6rata-rata 5T ≈2.1 | ≈2.1 | 0.3 | Di atas rata-rata | |
| Rasio Lancar (MRQ) | 0.9rata-rata 5T ≈0.8 | ≈0.8 | 1.6 | Likuiditas rendah | |
| Quick Ratio (Rasio Cepat) | 0.3rata-rata 5T ≈0.3 | ≈0.3 | 0.9 | Likuiditas rendah | |
| Long-Term Debt / Equity (Utang Jangka Panjang / Ekuitas) | 2.1rata-rata 5T ≈2.1 | ≈2.1 | 0.9 | Utang tinggi | |
| Interest Coverage (Cakupan Bunga) | 10.3rata-rata 5T ≈11.4 | ≈11.4 | 8.3 | Likuiditas kuat |
Pertumbuhan Pertumbuhan Pendapatan, EPS, dan Laba Bersih: YoY, CAGR 3T, CAGR 5T
| Metrik | Tren 5 Tahun | PEP | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Revenue YoY (Pendapatan YoY) | 2.2%rata-rata 5T ≈6.0% | ≈6.0% | · | · | |
| Revenue CAGR 3Y (CAGR Pendapatan 3T) | 2.8%rata-rata 5T ≈5.6% | ≈5.6% | · | · | |
| Revenue CAGR 5Y (CAGR Pendapatan 5T) | 5.9% | · | · | · | |
| EPS YoY | -13.7%rata-rata 5T ≈3.7% | ≈3.7% | · | · | |
| Net Income YoY (Laba Bersih YoY) | -14.0%rata-rata 5T ≈3.5% | ≈3.5% | · | · | |
| EPS CAGR 3Y (CAGR EPS 3T) | -2.2%rata-rata 5T ≈4.9% | ≈4.9% | · | · | |
| EPS CAGR 5Y (CAGR EPS 5T) | 3.2% | · | · | · | |
| Net Income CAGR 3Y (CAGR Laba Bersih 3T) | -2.6%rata-rata 5T ≈4.6% | ≈4.6% | · | · | |
| Net Income CAGR 5Y (CAGR Laba Bersih 5T) | 3.0% | · | · | · |
Efisiensi Modal Perputaran aset, perputaran persediaan, perputaran piutang
| Metrik | Tren 5 Tahun | PEP | rata-rata 5T | Median Rekan | Kesimpulan |
|---|---|---|---|---|---|
| Asset Turnover (Perputaran Aset) | 0.9rata-rata 5T ≈0.9 | ≈0.9 | 0.9 | Sejajar | |
| Inventory Turnover (Perputaran Persediaan) | 7.7rata-rata 5T ≈8.1 | ≈8.1 | 5.2 | Tingkat teratas | |
| Revenue / Employee (Pendapatan Tahunan ÷ karyawan (jumlah karyawan, yfinance). Turunan — bukan konsep SEC-XBRL yang tersimpan.) | ≈$306.9K | · | · | · |
nilai · ≈ rata-rata 5T · median industri · penilaian relatif terhadap median
Dividen Yield, rasio pembayaran, riwayat dividen, CAGR 5 tahun
| Tanggal ex-dividen | Jumlah | Mata Uang | Imbal Hasil |
|---|---|---|---|
| Sep 4, 2026 | $1,48 | USD | ≈4.2% |
| Jun 5, 2026 | $1,48 | USD | ≈4.1% |
| Mar 6, 2026 | $1,42 | USD | ≈3.6% |
| Des 5, 2025 | $1,42 | USD | ≈3.9% |
| Sep 5, 2025 | $1,42 | USD | ≈3.8% |
| Jun 6, 2025 | $1,42 | USD | ≈4.2% |
| Mar 7, 2025 | $1,36 | USD | ≈3.5% |
| Des 6, 2024 | $1,36 | USD | ≈3.4% |
| Sep 6, 2024 | $1,36 | USD | ≈3.0% |
| Jun 7, 2024 | $1,36 | USD | ≈3.0% |
| Feb 29, 2024 | $1,27 | USD | ≈3.1% |
| Nov 30, 2023 | $1,27 | USD | ≈2.9% |
| Agu 31, 2023 | $1,27 | USD | ≈2.7% |
| Jun 1, 2023 | $1,27 | USD | ≈2.6% |
| Mar 2, 2023 | $1,15 | USD | ≈2.7% |
| Des 1, 2022 | $1,15 | USD | ≈2.4% |
| Sep 1, 2022 | $1,15 | USD | ≈2.6% |
| Jun 2, 2022 | $1,15 | USD | ≈2.6% |
| Mar 3, 2022 | $1,08 | USD | ≈2.6% |
| Des 2, 2021 | $1,08 | USD | ≈2.6% |
Riwayat Pendapatan EPS aktual vs perkiraan, kejutan %, tingkat keberhasilan, tanggal pendapatan berikutnya
| Periode | Laporan | EPS Aktual | EPS Estimasi | Kejutan |
|---|---|---|---|---|
| 30 Juni 2026 | Jul 9, 2026 | $2.20 | $2.23 | -1.3% |
| 31 Maret 2026 | $1.61 | $1.57 | 2.8% | |
| 31 Des. 2025 | $2.26 | $2.26 | 0.01% | |
| 30 Sep. 2025 | $2.29 | $2.28 | 0.43% | |
| 30 Juni 2025 | $2.12 | $2.05 | 3.4% | |
| 31 Maret 2025 | $1.48 | $1.50 | -1.4% |
Fundamental Lengkap Semua metrik per tahun — laporan laba rugi, neraca, arus kas
Laporan Laba Rugi
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $93.92B | $91.85B | $91.47B | $86.39B | $79.47B | $70.37B | $67.16B | $64.66B | $63.52B | $62.80B | $63.06B | $66.68B | |
| Cost of Revenue | $43.07B | $41.74B | $41.88B | $40.58B | $37.08B | $31.80B | $30.13B | $29.38B | $28.80B | $28.22B | $28.73B | $31.24B | |
| Gross Profit | $50.86B | $50.11B | $49.59B | $45.82B | $42.40B | $38.58B | $37.03B | $35.28B | $34.73B | $34.58B | $34.33B | $35.45B | |
| R&D Expense | $839M | $813M | $804M | $771M | $752M | $719M | $711M | $680M | $737M | $760M | $754M | $718M | |
| SG&A Expense | $37.37B | $37.19B | $36.68B | $34.46B | $31.24B | $28.45B | $26.74B | $25.17B | $24.45B | $24.77B | $24.61B | $25.77B | |
| Operating Income | $11.50B | $12.89B | $11.99B | $11.51B | $11.16B | $10.08B | $10.29B | $10.11B | $10.28B | $9.80B | $8.35B | $9.58B | |
| Interest Expense | $1.12B | $919M | $819M | $939M | $1.86B | $1.13B | $935M | $1.22B | $1.15B | $1.34B | $970M | $909M | |
| Other Non-op | · | · | · | · | · | · | $200M | $306M | $244M | · | · | · | |
| Pretax Income | $10.24B | $11.95B | $11.42B | $10.71B | $9.82B | $9.07B | $9.31B | $9.19B | $9.60B | $8.55B | $7.44B | $8.76B | |
| Income Tax | $1.95B | $2.32B | $2.26B | $1.73B | $2.14B | $1.89B | $1.96B | $-3.37B | $4.69B | $2.17B | $1.94B | $2.20B | |
| Net Income | $8.24B | $9.58B | $9.07B | $8.91B | $7.62B | $7.12B | $7.31B | $12.52B | $4.86B | $6.33B | $5.45B | $6.51B | |
| EPS (Basic) | $6.02 | $6.97 | $6.59 | $6.45 | $5.51 | $5.14 | $5.23 | $8.84 | $3.40 | $4.39 | $3.71 | $4.31 | |
| EPS (Diluted) | $6.00 | $6.95 | $6.56 | $6.42 | $5.49 | $5.12 | $5.20 | $8.78 | $3.38 | $4.36 | $3.67 | $4.27 | |
| Shares (Basic) | 1,369,000,000 | 1,373,000,000 | 1,376,000,000 | 1,380,000,000 | 1,382,000,000 | 1,385,000,000 | 1,399,000,000 | 1,415,000,000 | 1,425,000,000 | 1,439,000,000 | 1,469,000,000 | 1,509,000,000 | |
| Shares (Diluted) | 1,373,000,000 | 1,378,000,000 | 1,383,000,000 | 1,387,000,000 | 1,389,000,000 | 1,392,000,000 | 1,407,000,000 | 1,425,000,000 | 1,438,000,000 | 1,452,000,000 | 1,485,000,000 | 1,527,000,000 | |
| EBITDA | $14.95B | $16.05B | $14.93B | $14.28B | $13.87B | $12.63B | $12.72B | $12.51B | $12.88B | $12.15B | $10.77B | $12.21B |
Neraca
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $9.16B | $8.51B | $9.71B | $4.95B | $5.60B | $8.19B | $5.51B | $8.72B | $10.61B | $9.16B | $9.10B | $6.13B | |
| Short-term Investments | $371M | $761M | $292M | $394M | $392M | $1.37B | $229M | $272M | $8.90B | $6.97B | $2.91B | $2.59B | |
| Inventory | $5.84B | $5.31B | $5.33B | $5.22B | $4.35B | $4.17B | $3.34B | $3.13B | $2.95B | $2.72B | $2.72B | $3.14B | |
| Prepaid Expense | $1.07B | $921M | $798M | $806M | $980M | $874M | $747M | $633M | $1.55B | $908M | $1.86B | $2.14B | |
| Current Assets | $27.95B | $25.83B | $26.95B | $21.54B | $21.78B | $23.00B | $17.64B | $21.89B | $31.03B | $26.45B | $23.03B | $20.66B | |
| PP&E (Net) | $29.91B | $28.01B | $27.04B | $24.29B | $22.41B | $21.37B | $19.30B | $17.59B | $17.24B | $16.59B | $16.32B | $17.24B | |
| PP&E (Gross) | $60.91B | $56.01B | $54.44B | $49.78B | $46.83B | $46.34B | $43.00B | $40.16B | $39.11B | $36.82B | $35.75B | $36.30B | |
| Accum. Depreciation | $31.00B | $28.00B | $27.40B | $25.49B | $24.42B | $24.97B | $23.70B | $22.57B | $21.87B | $20.23B | $19.43B | $19.06B | |
| Goodwill | $18.92B | $17.53B | $17.73B | $18.20B | $18.38B | $18.76B | $15.50B | $14.81B | $14.74B | $14.43B | $14.18B | $14.96B | |
| Intangibles | $1.22B | $1.10B | $1.20B | $1.28B | $1.54B | $1.70B | $1.43B | $1.64B | $1.27B | $1.24B | $1.27B | $1.45B | |
| Other Non-current Assets | $8.98B | $6.95B | $6.66B | $5.29B | $4.48B | $3.31B | $3.01B | $760M | $913M | $636M | $750M | $860M | |
| Total Assets | $107.40B | $99.47B | $100.50B | $92.19B | $92.38B | $92.92B | $78.55B | $77.65B | $79.80B | $73.49B | $69.67B | $70.51B | |
| Accounts Payable | $25.90B | $11.00B | $11.63B | $10.73B | $9.83B | $8.85B | $8.01B | $7.21B | $6.73B | $6.16B | $5.55B | $5.13B | |
| Short-term Debt | $6.86B | $7.08B | $6.51B | $3.41B | $4.31B | $3.78B | $2.92B | $4.03B | $5.49B | $2.26B | $770M | $746M | |
| Current Liabilities | $32.76B | $31.54B | $31.65B | $26.79B | $26.22B | $23.37B | $20.46B | $22.14B | $20.50B | $21.14B | $17.58B | $18.09B | |
| Capital Leases | $3.13B | $2.80B | $2.40B | $1.93B | $1.60B | $1.23B | $1.12B | · | · | · | · | · | |
| Deferred Tax | $3.80B | $3.48B | $3.90B | $4.13B | $4.83B | $4.28B | $4.09B | $3.50B | $3.24B | $4.43B | $4.96B | $5.30B | |
| Other Non-current Liabilities | $7.96B | $9.05B | $8.72B | $8.34B | $9.15B | $11.34B | $9.98B | $9.11B | $11.28B | $6.67B | $5.89B | $5.74B | |
| Total Liabilities | $86.85B | $81.30B | $81.86B | $74.91B | $76.23B | $79.37B | $63.68B | $63.05B | $68.82B | $62.29B | $57.64B | $52.96B | |
| Long-term Debt | $46.35B | $41.23B | $41.52B | $38.75B | $39.90B | $43.73B | $32.00B | $32.25B | $37.82B | $34.45B | $32.32B | $27.92B | |
| Total Debt | $42.32B | $37.22B | $37.59B | $35.66B | $36.03B | $40.37B | $29.15B | $28.30B | $35.18B | $32.31B | $29.98B | $26.77B | |
| Common Stock | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $24M | $24M | $24M | $25M | |
| Retained Earnings | $72.79B | $72.27B | $70.03B | $67.80B | $65.17B | $63.44B | $61.95B | $59.95B | $52.84B | $52.52B | $50.47B | $49.09B | |
| Treasury Stock | $41.83B | $41.02B | $40.28B | $39.51B | $38.25B | $38.45B | $36.77B | $34.29B | · | · | $29.18B | $24.98B | |
| AOCI | $-15.02B | $-17.61B | $-15.53B | $-15.30B | $-14.90B | $-15.48B | $-14.30B | $-15.12B | $-13.06B | $-13.92B | $-13.32B | $-10.67B | |
| Stockholders' Equity | $20.41B | $18.04B | $18.50B | $17.15B | $16.04B | $13.45B | $14.79B | $14.52B | $11.04B | $11.25B | $12.07B | $17.58B | |
| Liabilities + Equity | $107.40B | $99.47B | $100.50B | $92.19B | $92.38B | $92.92B | $78.55B | $77.65B | $79.80B | $73.49B | $69.67B | $70.51B |
Arus Kas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $3.45B | $3.16B | $2.95B | $2.76B | $2.71B | $2.55B | $2.43B | $2.40B | $2.37B | $2.37B | $2.42B | $2.62B | |
| Stock-based Comp | $288M | $362M | $380M | $343M | $301M | $264M | $237M | $256M | $292M | $284M | $295M | $297M | |
| Deferred Tax | $25M | $-374M | $-381M | $-683M | $441M | $137M | $304M | $-4.25B | $-1.09B | $54M | $-40M | $-226M | |
| Amort. of Intangibles | $83M | $74M | $75M | $78M | $91M | $90M | $81M | $69M | $68M | $70M | $75M | $92M | |
| Restructuring | · | $-5M | $-1M | $0 | $1M | $-1M | $-2M | $316M | $311M | · | · | · | |
| Other Non-cash | $83M | $-219M | $1.42B | $-522M | $546M | $544M | $-638M | $-1.51B | $3.57B | $1.37B | $2.46B | $1.30B | |
| Operating Cash Flow | $12.09B | $12.51B | $13.44B | $10.81B | $11.62B | $10.61B | $9.65B | $9.41B | $10.03B | $10.66B | $10.86B | $10.51B | |
| CapEx | $4.42B | $5.32B | $5.52B | $5.21B | $4.62B | $4.24B | $4.23B | $3.28B | $2.97B | $3.04B | $2.76B | $2.86B | |
| Investing Cash Flow | $-6.88B | $-5.47B | $-5.50B | $-2.43B | $-3.27B | $-11.62B | $-6.44B | $4.56B | $-4.40B | $-7.15B | $-3.57B | $-4.94B | |
| Debt Issued | $8.19B | $4.04B | $5.48B | $3.38B | $4.12B | $13.81B | $4.62B | $0 | $7.51B | $7.82B | $8.70B | $3.85B | |
| Net Debt Issued | $4.11B | $156M | $2.48B | $919M | $667M | $11.98B | $651M | $-4.01B | $3.10B | $4.71B | $4.61B | $1.67B | |
| Stock Repurchased | $1.00B | $1.00B | $1.00B | $1.50B | $106M | $2.00B | $3.00B | $2.00B | $2.00B | $3.00B | $5.00B | $5.01B | |
| Net Stock Activity | $-1.00B | $-1.00B | $-1.00B | $-1.50B | $-106M | $-2.00B | $-3.00B | $-2.00B | $-2.00B | $-3.00B | $-5.00B | $-5.01B | |
| Dividends Paid | $7.64B | $7.23B | $6.68B | $6.17B | $5.82B | $5.51B | $5.30B | $4.93B | $4.47B | $4.23B | $4.04B | $3.73B | |
| Financing Cash Flow | $-4.98B | $-7.56B | $-3.01B | $-8.52B | $-10.78B | $3.82B | $-8.49B | $-13.77B | $-4.19B | $-3.21B | $-4.11B | $-8.26B | |
| Net Change in Cash | $651M | $-1.21B | $4.66B | $-607M | $-2.55B | $2.68B | $-5.20B | $112M | $1.49B | $50M | $2.96B | $-3.24B | |
| Taxes Paid | $3.08B | $3.06B | $2.53B | $2.77B | $1.93B | $1.77B | $2.23B | $1.20B | $1.96B | $1.39B | $1.81B | $1.85B | |
| Free Cash Flow | $7.67B | $7.19B | $7.92B | $5.60B | $6.99B | $6.37B | $5.42B | $6.13B | $7.03B | $7.36B | $7.82B | $7.65B | |
| Levered FCF | $6.76B | $6.45B | $7.27B | $4.82B | $5.53B | $5.48B | $4.52B | $4.05B | $6.44B | $6.36B | $7.10B | $6.97B |
Profitabilitas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 54.1% | 54.5% | 54.2% | 53.0% | 53.3% | 54.8% | 55.1% | 54.6% | 54.7% | 55.1% | 55.0% | 53.7% | |
| Operating Margin | 12.2% | 14.0% | 13.1% | 13.3% | 14.0% | 14.3% | 15.3% | 15.6% | 16.5% | 15.6% | 13.2% | 14.4% | |
| Net Margin | 8.8% | 10.4% | 9.9% | 10.3% | 9.6% | 10.1% | 10.9% | 19.4% | 7.6% | 10.1% | 8.6% | 9.8% | |
| Pretax Margin | 10.9% | 13.0% | 12.5% | 12.4% | 12.4% | 12.9% | 13.9% | 14.2% | 15.1% | 13.6% | 11.8% | 13.1% | |
| EBITDA Margin | 15.9% | 17.5% | 16.3% | 16.5% | 17.4% | 17.9% | 18.9% | 19.4% | 20.3% | 19.4% | 17.1% | 18.3% | |
| ROA | 8.0% | 9.6% | 9.4% | 9.7% | 8.2% | 8.3% | 9.4% | 15.9% | 6.3% | 8.8% | 7.8% | 8.8% | |
| ROE | 42.9% | 52.4% | 50.9% | 53.7% | 51.6% | 50.4% | 49.9% | 97.9% | 43.6% | 54.3% | 36.8% | 31.6% | |
| ROIC | 14.8% | 18.8% | 17.1% | 18.3% | 16.8% | 14.8% | 18.5% | 32.3% | 11.6% | 16.8% | 14.7% | 16.2% |
Likuiditas & Solvabilitas
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 0.9 | 0.8 | 0.9 | 0.8 | 0.8 | 1.0 | 0.9 | 1.0 | 1.5 | 1.3 | 1.3 | 1.1 | |
| Quick Ratio | 0.3 | 0.3 | 0.3 | 0.2 | 0.2 | 0.4 | 0.3 | 0.4 | 1.0 | 0.8 | 0.7 | 0.5 | |
| Debt / Equity | 2.1 | 2.1 | 2.0 | 2.1 | 2.2 | 3.0 | 2.0 | 1.9 | 3.2 | 2.9 | 2.5 | 1.5 | |
| LT Debt / Equity | 2.1 | 2.1 | 2.0 | 2.1 | 2.2 | 3.0 | 2.0 | 1.9 | 3.1 | 2.7 | 2.4 | 1.4 | |
| Interest Coverage | 10.3 | 14.0 | 14.6 | 12.3 | 6.0 | 8.9 | 9.1 | 6.6 | 9.1 | 7.3 | 8.6 | 10.5 |
Efisiensi
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.8 | 0.9 | 0.8 | 0.8 | 0.9 | 0.9 | 0.9 | |
| Inventory Turnover | 7.7 | 7.8 | 7.9 | 8.5 | 8.7 | 8.5 | 9.3 | 9.7 | 10.2 | 10.4 | 9.7 | 9.4 |
Per Saham
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue / Share | $68.41 | $66.66 | $66.14 | $62.29 | $57.22 | $50.55 | $47.73 | $45.38 | $44.18 | $43.25 | $42.46 | $43.67 | |
| Cash Flow / Share | $8.80 | $9.08 | $9.72 | $7.79 | $8.36 | $7.62 | $6.86 | $6.61 | $6.95 | $7.17 | $7.12 | $6.88 | |
| Dividend / Share | $5.62 | $5.33 | $4.95 | $4.53 | $4.25 | $4.02 | $3.79 | $3.59 | $3.17 | $2.96 | $2.76 | $2.53 | |
| EPS (TTM) | $6.00 | $6.95 | $6.56 | $6.42 | $5.49 | $5.12 | $5.20 | $8.78 | $3.38 | $4.36 | $3.67 | $4.27 |
Tingkat Pertumbuhan
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue YoY | 2.2% | 0.42% | 5.9% | 8.7% | 12.9% | · | · | · | · | · | · | · | |
| Revenue CAGR 3Y | 2.8% | 4.9% | 9.1% | · | · | · | · | · | · | · | · | · | |
| Revenue CAGR 5Y | 5.9% | · | · | · | · | · | · | · | · | · | · | · | |
| EPS YoY | -13.7% | 5.9% | 2.2% | 16.9% | 7.2% | · | · | · | · | · | · | · | |
| EPS CAGR 3Y | -2.2% | 8.2% | 8.6% | · | · | · | · | · | · | · | · | · | |
| EPS CAGR 5Y | 3.2% | · | · | · | · | · | · | · | · | · | · | · | |
| Net Income YoY | -14.0% | 5.5% | 1.8% | 17.0% | 7.0% | · | · | · | · | · | · | · | |
| Net Income CAGR 3Y | -2.6% | 7.9% | 8.4% | · | · | · | · | · | · | · | · | · | |
| Net Income CAGR 5Y | 3.0% | · | · | · | · | · | · | · | · | · | · | · | |
| Dividends Paid CAGR 5Y | 6.8% | · | · | · | · | · | · | · | · | · | · | · |
Valuasi (TTM)
| Metrik | Tren | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $93.92B | $91.85B | $91.47B | $86.39B | $79.47B | $70.37B | $67.16B | $64.66B | $63.52B | $62.80B | $63.06B | $66.68B | |
| Net Income TTM | $8.24B | $9.58B | $9.07B | $8.91B | $7.62B | $7.12B | $7.31B | $12.52B | $4.86B | $6.33B | $5.45B | $6.51B | |
| P/E | 24.0 | 22.0 | 25.9 | 28.1 | 30.9 | 28.3 | 26.4 | 12.6 | 35.5 | 24.0 | 27.4 | 22.7 | |
| Earnings Yield | 4.2% | 4.5% | 3.9% | 3.5% | 3.2% | 3.5% | 3.8% | 8.0% | 2.8% | 4.2% | 3.6% | 4.4% | |
| Payout Ratio | 92.7% | 75.5% | 73.6% | 69.3% | 76.3% | 77.4% | 72.5% | 39.4% | 92.1% | 66.8% | 74.1% | 57.3% | |
| Annual Payout | $7.64B | $7.23B | $6.68B | $6.17B | $5.82B | $5.51B | $5.30B | $4.93B | $4.47B | $4.23B | $4.04B | $3.73B |
Laporan Laba Rugi
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $24.18B | $19.44B | $29.34B | $23.94B | $22.73B | $17.92B | $27.78B | $23.32B | $22.50B | $18.25B | $23.45B | $22.32B | $17.85B | $21.97B | $20.23B | $16.20B | |
| Cost of Revenue | $11.07B | $8.71B | $13.72B | $11.11B | $10.30B | $7.93B | $13.18B | $10.40B | $9.92B | $8.25B | $10.68B | $10.12B | $7.99B | $10.31B | $9.41B | $7.43B | |
| Gross Profit | $13.11B | $10.73B | $15.62B | $12.82B | $12.42B | $9.99B | $14.60B | $12.92B | $12.58B | $10.00B | $12.78B | $12.20B | $9.86B | $11.66B | $10.81B | $8.77B | |
| SG&A Expense | $9.09B | $7.52B | $12.06B | $9.12B | $8.77B | $7.41B | $12.34B | $9.03B | $8.53B | $7.29B | $8.76B | $8.54B | $7.23B | $8.29B | $7.39B | $6.58B | |
| Operating Income | $4.02B | $3.21B | $3.56B | $3.57B | $1.79B | $2.58B | $2.25B | $3.87B | $4.05B | $2.72B | $4.01B | $3.66B | $2.63B | $3.35B | $2.08B | $5.27B | |
| Interest Expense | $230M | $301M | $333M | $264M | $260M | $264M | $264M | $219M | $234M | $202M | $201M | $201M | $200M | $190M | $236M | $240M | |
| Pretax Income | $3.85B | $2.97B | $3.00B | $3.33B | $1.57B | $2.34B | $1.81B | $3.69B | $3.87B | $2.57B | $3.88B | $3.52B | $2.49B | $3.20B | $1.84B | $5.16B | |
| Income Tax | $848M | $632M | $445M | $713M | $292M | $499M | $275M | $749M | $776M | $520M | $760M | $747M | $546M | $475M | $393M | $888M | |
| Net Income | $2.98B | $2.33B | $2.54B | $2.60B | $1.26B | $1.83B | $1.52B | $2.93B | $3.08B | $2.04B | $3.09B | $2.75B | $1.93B | $2.70B | $1.43B | $4.26B | |
| EPS (Basic) | $2.18 | $1.70 | $1.86 | $1.90 | $0.92 | $1.34 | $1.11 | $2.13 | $2.24 | $1.49 | $2.25 | $1.99 | $1.40 | $1.96 | $1.03 | $3.08 | |
| EPS (Diluted) | $2.18 | $1.70 | $1.85 | $1.90 | $0.92 | $1.33 | $1.11 | $2.13 | $2.23 | $1.48 | $2.24 | $1.99 | $1.40 | $1.95 | $1.03 | $3.06 | |
| Shares (Basic) | 1,366,000,000 | 1,367,000,000 | · | 1,369,000,000 | 1,371,000,000 | 1,372,000,000 | · | 1,373,000,000 | 1,375,000,000 | 1,375,000,000 | 1,376,000,000 | 1,378,000,000 | 1,378,000,000 | 1,380,000,000 | 1,382,000,000 | 1,383,000,000 | |
| Shares (Diluted) | 1,369,000,000 | 1,371,000,000 | · | 1,372,000,000 | 1,373,000,000 | 1,376,000,000 | · | 1,378,000,000 | 1,379,000,000 | 1,380,000,000 | 1,383,000,000 | 1,384,000,000 | 1,384,000,000 | 1,387,000,000 | 1,389,000,000 | 1,391,000,000 | |
| EBITDA | $4.02B | $3.96B | · | $3.57B | $1.79B | $3.27B | · | $3.87B | $4.05B | $3.36B | $4.01B | $3.66B | $3.22B | $3.35B | $2.08B | $5.82B |
Neraca
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $10.25B | $10.47B | $9.16B | $8.13B | $7.63B | $8.27B | $8.51B | $7.31B | $6.35B | $8.05B | $10.02B | $6.12B | $4.77B | $6.42B | $5.41B | $6.56B | |
| Short-term Investments | $465M | $353M | $371M | $535M | $342M | $314M | $761M | $743M | $315M | $303M | $266M | $338M | $434M | $327M | $287M | $343M | |
| Inventory | $6.73B | $6.21B | $5.84B | $6.09B | $6.49B | $5.66B | $5.31B | $5.64B | $5.89B | $5.57B | $5.56B | $5.97B | $5.70B | $5.02B | $5.29B | $4.76B | |
| Prepaid Expense | $1.83B | $1.71B | $1.07B | $1.33B | $1.36B | $1.25B | $921M | $1.07B | $1.21B | $1.15B | $1.03B | $1.07B | $1.06B | $1.04B | $1.16B | $1.25B | |
| Current Assets | $32.77B | $30.92B | $27.95B | $28.72B | $28.21B | $26.29B | $25.83B | $26.85B | $25.70B | $26.00B | $28.65B | $24.95B | $22.43B | $23.54B | $22.63B | $22.34B | |
| PP&E (Net) | $29.77B | $29.81B | $29.91B | $29.05B | $28.80B | $28.21B | $28.01B | $27.19B | $27.04B | $26.79B | $24.85B | $24.50B | $24.23B | $22.80B | $22.69B | $22.02B | |
| PP&E (Gross) | $61.95B | $61.48B | $60.91B | $59.31B | $58.47B | $56.94B | $56.01B | $55.47B | $55.04B | $54.51B | $51.59B | $50.80B | $50.02B | $48.10B | $47.90B | $46.53B | |
| Accum. Depreciation | $32.18B | $31.67B | $31.00B | $30.26B | $29.67B | $28.73B | $28.00B | $28.28B | $28.00B | $27.72B | $26.73B | $26.30B | $25.79B | $25.30B | $25.21B | $24.52B | |
| Goodwill | $19.09B | $19.02B | $18.92B | $18.84B | $18.95B | $18.36B | $17.53B | $17.71B | $17.65B | $17.65B | $17.89B | $18.00B | $18.09B | $18.39B | $18.55B | $18.11B | |
| Intangibles | $1.19B | $1.21B | $500M | $500M | $1.31B | $1.16B | · | $1.13B | $1.15B | $1.17B | $1.21B | $1.23B | $1.25B | $1.31B | $1.35B | $1.50B | |
| Other Non-current Assets | $8.74B | $9.06B | $8.98B | $8.66B | $7.51B | $7.16B | $6.95B | $6.94B | $7.17B | $7.57B | $5.94B | $5.67B | $5.44B | $5.03B | $4.27B | $4.50B | |
| Total Assets | $112.19B | $110.65B | $107.40B | $106.56B | $105.34B | $101.74B | $99.47B | $100.51B | $99.53B | $100.04B | $99.95B | $95.91B | $93.04B | $94.46B | $93.10B | $92.96B | |
| Accounts Payable | $24.50B | $24.33B | $11.70B | $24.76B | $24.34B | $22.41B | $11.00B | $23.79B | $22.86B | $22.07B | $23.72B | $22.00B | $21.56B | $22.54B | $21.19B | $20.36B | |
| Short-term Debt | $10.60B | $10.15B | · | $6.74B | $12.06B | $9.10B | · | $6.52B | $8.29B | $8.16B | $8.94B | $7.61B | $4.28B | $3.11B | $6.03B | $5.46B | |
| Current Liabilities | $35.11B | $34.48B | $32.76B | $31.50B | $36.40B | $31.51B | $31.54B | $30.32B | $31.15B | $30.23B | $32.66B | $29.62B | $25.84B | $25.65B | $27.22B | $25.82B | |
| Capital Leases | · | · | $3.13B | · | · | · | $2.80B | · | · | · | · | · | · | · | · | · | |
| Deferred Tax | $4.05B | $4.05B | $3.80B | $3.47B | $3.10B | $3.54B | $3.48B | $3.68B | $3.91B | $4.09B | $4.05B | $4.11B | $4.04B | $4.72B | $4.84B | $5.07B | |
| Other Non-current Liabilities | $8.15B | $8.01B | $7.96B | $7.93B | $7.96B | $8.74B | $9.05B | $8.42B | $8.26B | $8.82B | $8.44B | $8.34B | $8.51B | $8.81B | $9.12B | $9.16B | |
| Total Liabilities | $89.92B | $89.11B | $86.85B | $87.02B | $86.79B | $83.21B | $81.30B | $80.91B | $79.95B | $80.85B | $80.98B | $78.08B | $75.87B | $75.33B | $74.43B | $74.64B | |
| Long-term Debt | · | · | $46.35B | · | · | · | $41.23B | · | · | · | · | · | · | · | · | · | |
| Total Debt | $12.20B | $11.75B | · | $9.94B | $14.56B | $10.60B | · | $7.82B | $9.59B | $9.46B | $11.24B | $9.91B | $5.58B | $4.81B | $7.73B | $6.76B | |
| Common Stock | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | $23M | |
| Retained Earnings | $74.12B | $73.17B | $72.79B | $72.20B | $71.55B | $72.24B | $72.27B | $72.61B | $71.55B | $70.33B | $70.48B | $69.14B | $68.14B | $68.87B | $67.76B | $67.93B | |
| Treasury Stock | $42.15B | $41.86B | $41.83B | $41.61B | $41.36B | $41.07B | $41.02B | $40.81B | $40.54B | $40.26B | $40.06B | $39.77B | $39.52B | $39.21B | $38.79B | $38.30B | |
| AOCI | $-14.34B | $-14.34B | $-15.02B | $-15.60B | $-16.09B | $-17.08B | $-17.61B | $-16.65B | $-15.79B | $-15.18B | $-15.79B | $-15.78B | $-15.60B | $-14.74B | $-14.42B | $-15.34B | |
| Stockholders' Equity | $22.10B | $21.38B | $20.41B | $19.39B | $18.42B | $18.39B | $18.04B | $19.45B | $19.45B | $19.05B | $18.81B | $17.68B | $17.04B | $18.98B | $18.55B | $18.20B | |
| Liabilities + Equity | $112.19B | $110.65B | $107.40B | $106.56B | $105.34B | $101.74B | $99.47B | $100.51B | $99.53B | $100.04B | $99.95B | $95.91B | $93.04B | $94.46B | $93.10B | $92.96B |
Arus Kas
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $897M | $742M | $1.18B | $803M | $807M | $684M | $1.09B | $722M | $719M | $641M | · | · | $590M | · | · | $555M | |
| Stock-based Comp | · | $93M | · | · | · | $77M | · | · | · | $97M | · | · | $93M | · | · | $81M | |
| Amort. of Intangibles | · | · | $27M | $21M | $20M | $15M | $23M | $17M | $19M | $15M | · | · | · | · | · | · | |
| Other Non-cash | · | $-3.12B | · | · | · | $-3.57B | · | · | · | $-3.82B | · | · | $-3.01B | · | · | $-5.07B | |
| Operating Cash Flow | · | $41M | · | · | · | $-973M | · | · | · | $-1.04B | · | · | $-392M | · | · | $-174M | |
| CapEx | · | $447M | $1.92B | $992M | $904M | $603M | $2.47B | $1.15B | $1.09B | $614M | · | · | $581M | · | · | $522M | |
| Investing Cash Flow | · | $-477M | · | · | · | $-1.23B | · | · | · | $-562M | · | · | $-532M | · | · | $2.96B | |
| Debt Issued | · | $2.96B | · | · | · | $3.50B | · | · | · | $1.76B | · | · | $2.99B | · | · | $0 | |
| Net Debt Issued | · | $1.33B | · | · | · | $1.96B | · | · | · | $509M | · | · | $1.74B | · | · | $-1.25B | |
| Stock Repurchased | · | $182M | · | · | · | $183M | · | · | · | $146M | · | · | $160M | · | · | $193M | |
| Net Stock Activity | · | $-182M | · | · | · | $-183M | · | · | · | $-146M | · | · | $-160M | · | · | $-193M | |
| Dividends Paid | · | $1.97B | · | · | · | $1.88B | · | · | · | $1.77B | · | · | $1.61B | · | · | $1.50B | |
| Financing Cash Flow | · | $1.66B | · | · | · | $1.77B | · | · | · | $10M | · | · | $777M | · | · | $-1.78B | |
| Net Change in Cash | · | $1.35B | · | · | · | $-234M | · | · | · | $-1.63B | · | · | $-263M | · | · | $984M | |
| Free Cash Flow | · | $-406M | · | · | · | $-1.58B | · | · | · | $-1.66B | · | · | $-973M | · | · | $-696M | |
| Levered FCF | · | $-643M | · | · | · | $-1.78B | · | · | · | $-1.82B | · | · | $-1.13B | · | · | $-895M |
Profitabilitas
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 54.2% | 55.2% | · | 53.6% | 54.7% | 55.8% | · | 55.4% | 55.9% | 54.8% | 54.5% | 54.7% | 55.2% | 53.1% | 53.4% | 54.1% | |
| Operating Margin | 16.6% | 16.5% | · | 14.9% | 7.9% | 14.4% | · | 16.6% | 18.0% | 14.9% | 17.1% | 16.4% | 14.7% | 15.3% | 10.3% | 32.5% | |
| Net Margin | 12.3% | 12.0% | · | 10.9% | 5.6% | 10.2% | · | 12.6% | 13.7% | 11.2% | 13.2% | 12.3% | 10.8% | 12.3% | 7.1% | 26.3% | |
| Pretax Margin | 15.9% | 15.3% | · | 13.9% | 6.9% | 13.1% | · | 15.8% | 17.2% | 14.1% | 16.5% | 15.8% | 14.0% | 14.6% | 9.1% | 31.9% | |
| EBITDA Margin | 16.6% | 20.3% | · | 14.9% | 7.9% | 18.2% | · | 16.6% | 18.0% | 18.4% | 17.1% | 16.4% | 18.0% | 15.3% | 10.3% | 35.9% | |
| ROA | 2.7% | 2.2% | · | 2.5% | 1.2% | 1.8% | · | 2.9% | 3.1% | 2.1% | 3.2% | 2.9% | 2.1% | 2.9% | 1.5% | 4.6% | |
| ROE | 14.7% | 11.7% | · | 13.4% | 6.7% | 9.8% | · | 15.3% | 16.6% | 11.3% | 16.4% | 15.2% | 11.0% | 15.5% | 8.4% | 26.5% | |
| ROIC | 9.2% | 7.6% | · | 9.6% | 4.4% | 7.0% | · | 11.3% | 11.2% | 7.6% | 10.7% | 10.4% | 9.1% | 12.0% | 6.2% | 17.5% |
Likuiditas & Solvabilitas
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 0.9 | 0.9 | · | 0.9 | 0.8 | 0.8 | · | 0.9 | 0.8 | 0.9 | 0.9 | 0.8 | 0.9 | 0.9 | 0.8 | 0.9 | |
| Quick Ratio | 0.3 | 0.3 | · | 0.3 | 0.2 | 0.3 | · | 0.3 | 0.2 | 0.3 | 0.3 | 0.2 | 0.2 | 0.3 | 0.2 | 0.3 | |
| Debt / Equity | 0.6 | 0.5 | · | 0.5 | 0.8 | 0.6 | · | 0.4 | 0.5 | 0.5 | 0.6 | 0.6 | 0.3 | 0.3 | 0.4 | 0.4 | |
| Interest Coverage | 17.5 | 10.7 | · | 13.5 | 6.9 | 9.8 | · | 17.7 | 17.3 | 13.5 | 20.0 | 18.2 | 13.1 | 17.6 | 8.8 | 21.9 |
Efisiensi
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | 0.2 | 0.2 | 0.2 | 0.2 | 0.2 | 0.2 | |
| Inventory Turnover | 1.7 | 1.5 | · | 1.9 | 1.7 | 1.4 | · | 1.9 | 1.7 | 1.5 | 2.0 | 1.8 | 1.5 | 2.2 | 1.8 | 1.6 |
Per Saham
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue / Share | $17.66 | $14.18 | · | $17.45 | $16.55 | $13.02 | · | $16.92 | $16.32 | $13.22 | $16.96 | $16.13 | $12.89 | $15.84 | $14.56 | $11.65 | |
| Cash Flow / Share | · | $0.03 | · | · | · | $-0.71 | · | · | · | $-0.75 | · | · | $-0.28 | · | · | $-0.13 | |
| Dividend / Share | $1.48 | $1.42 | $1.42 | $1.42 | $1.42 | $1.35 | $1.35 | $1.35 | $1.35 | $1.26 | $1.26 | $1.26 | $1.15 | $1.15 | $1.15 | $1.07 | |
| EPS (TTM) | $7.63 | $6.37 | · | $5.26 | $5.49 | $6.80 | · | $6.77 | $6.88 | $6.64 | $6.01 | $5.72 | $4.76 | $6.99 | $6.64 | $7.31 |
Valuasi (TTM)
| Metrik | Tren | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q3 2023 | Q2 2023 | Q1 2023 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $96.90B | $95.45B | · | $92.37B | $91.75B | $91.52B | · | $91.92B | $92.05B | $91.88B | $91.62B | $90.14B | $88.04B | $83.64B | $81.86B | $80.85B | |
| Net Income TTM | $10.45B | $8.73B | · | $7.22B | $7.55B | $9.37B | · | $9.36B | $9.52B | $9.18B | $8.29B | $7.90B | $6.58B | $9.71B | $9.24B | $10.16B | |
| P/E | 18.9 | 23.6 | · | 27.8 | 23.8 | 21.4 | · | 26.2 | 23.8 | 25.9 | 29.3 | 32.5 | 37.6 | 24.4 | 24.5 | 22.3 | |
| Earnings Yield | 5.3% | 4.2% | · | 3.6% | 4.2% | 4.7% | · | 3.8% | 4.2% | 3.9% | 3.4% | 3.1% | 2.7% | 4.1% | 4.1% | 4.5% | |
| Payout Ratio | · | 84.5% | · | · | · | 102.6% | · | · | · | 86.5% | · | · | 83.2% | · | · | 35.3% |
Periode terbaru di sebelah kiri · nilai null ditampilkan sebagai ·
Laporan Keuangan Laporan laba rugi, neraca, arus kas — tahunan, 5 tahun terakhir
| Metrik | 2025-12-27 | 2024-12-28 | 2023-12-30 | 2022-12-31 | 2021-12-25 |
|---|---|---|---|---|---|
| Pendapatan | $93.92B | $91.85B | $91.47B | $86.39B | $79.47B |
| Margin Kotor % | 54.1% | 54.5% | 54.2% | 53.0% | 53.3% |
| Margin Operasi % | 12.2% | 14.0% | 13.1% | 13.3% | 14.0% |
| Laba Bersih | $8.24B | $9.58B | $9.07B | $8.91B | $7.62B |
| EPS Dilusian | $6.00 | $6.95 | $6.56 | $6.42 | $5.49 |
| Metrik | 2025-12-27 | 2024-12-28 | 2023-12-30 | 2022-12-31 | 2021-12-25 |
|---|---|---|---|---|---|
| Utang / Ekuitas | 2.1 | 2.1 | 2.0 | 2.1 | 2.2 |
| Rasio Lancar | 0.9 | 0.8 | 0.9 | 0.8 | 0.8 |
| Rasio Cepat | 0.3 | 0.3 | 0.3 | 0.2 | 0.2 |
| Metrik | 2025-12-27 | 2024-12-28 | 2023-12-30 | 2022-12-31 | 2021-12-25 |
|---|---|---|---|---|---|
| Arus Kas Bebas | $7.67B | $7.19B | $7.92B | $5.60B | $6.99B |
Pemilik institusional (13F) 3.718 pengaju · $167.3B total · Per tanggal 30 Sep. 2026
Institusi yang melaporkan kepemilikan saham ini dalam SEC Form 13F triwulanan mereka. Hanya posisi panjang; satu pengaju dapat muncul dua kali untuk leg opsi terpisah. Kaki put/call offset yang besar biasanya mencerminkan pembuatan pasar atau inventaris yang dilindungi, bukan keyakinan arah.
| Posisi baru | Posisi yang keluar | Meningkat | Menurun | Perubahan bersih saham |
|---|---|---|---|---|
| 128 (-175 vs Kuartal sebelumnya) | 234 (+90 vs Kuartal sebelumnya) | 1.323 (-118 vs Kuartal sebelumnya) | 1.551 (+33 vs Kuartal sebelumnya) | +31.8M |
Dibandingkan dengan Q1 2026. Pengajuan Formulir 13F SEC jatuh tempo dalam waktu 45 hari setelah akhir kuartal ditambah kelonggaran singkat untuk pengaju terlambat — kuartal yang masih dalam jangka waktu tersebut dilewati demi pasangan terakhir yang dilaporkan sepenuhnya.
| Institusi | Nilai | Saham | % dari 13F yang dilacak | Tipe |
|---|---|---|---|---|
| VANGUARD GROUP INC | $19.875.205.022 | 138.483.870 | 11,88% | Saham |
| BlackRock, Inc. | $16.015.362.978 | 118.281.854 | 9,57% | Saham |
| VANGUARD CAPITAL MANAGEMENT LLC | $12.085.528.867 | 89.257.968 | 7,22% | Saham |
| STATE STREET CORP | $8.179.098.593 | 60.406.932 | 4,89% | Saham |
| Invesco Ltd. | $5.837.554.061 | 43.113.398 | 3,49% | Saham |
| VANGUARD PORTFOLIO MANAGEMENT LLC | $5.031.386.145 | 37.159.425 | 3,01% | Saham |
| CHARLES SCHWAB INVESTMENT MANAGEMENT INC | $4.887.508.616 | 36.096.064 | 2,92% | Saham |
| GEODE CAPITAL MANAGEMENT, LLC | $4.730.050.003 | 34.977.755 | 2,83% | Saham |
| JPMORGAN CHASE & CO | $4.243.100.203 | 30.596.336 | 2,54% | Saham |
| MORGAN STANLEY | $3.603.699.376 | 26.615.206 | 2,15% | Saham |
| BANK OF AMERICA CORP /DE/ | $2.755.508.828 | 20.350.877 | 1,65% | Saham |
| NORGES BANK | $2.629.036.209 | 19.416.811 | 1,57% | Saham |
| GOLDMAN SACHS GROUP INC | $2.293.369.390 | 16.937.736 | 1,37% | Saham |
| NORTHERN TRUST CORP | $1.937.726.595 | 14.311.127 | 1,16% | Saham |
| UBS AM, a distinct business unit of UBS ASSET MANAGEMENT AMERICAS LLC | $1.749.861.761 | 11.268.348 | 1,05% | Saham |
| FRANKLIN RESOURCES INC | $1.669.308.220 | 12.328.717 | 1,00% | Saham |
| WELLS FARGO & COMPANY/MN | $1.526.159.664 | 11.271.489 | 0,91% | Saham |
| Bank of New York Mellon Corp | $1.450.946.576 | 10.716.001 | 0,87% | Saham |
| Legal & General Group Plc | $1.200.273.884 | 8.864.652 | 0,72% | Saham |
| Fisher Asset Management, LLC | $1.174.841.648 | 8.676.821 | 0,70% | Saham |
| DEUTSCHE BANK AG\ | $1.155.493.580 | 8.533.926 | 0,69% | Saham |
| Amundi | $1.130.766.833 | 8.351.306 | 0,68% | Saham |
| DIMENSIONAL FUND ADVISORS LP | $1.123.324.207 | 8.295.152 | 0,67% | Saham |
| ROYAL BANK OF CANADA | $1.104.471.000 | 8.157.090 | 0,66% | Saham |
| VANGUARD FIDUCIARY TRUST CO | $1.041.876.597 | 7.694.805 | 0,62% | Saham |
| MASSACHUSETTS FINANCIAL SERVICES CO /MA/ | $887.368.331 | 6.463.867 | 0,53% | Saham |
| UBS Group AG | $886.837.640 | 6.549.761 | 0,53% | Saham |
| FMR LLC | $848.283.449 | 6.265.018 | 0,51% | Saham |
| STIFEL FINANCIAL CORP | $844.880.254 | 6.239.792 | 0,50% | Saham |
| AMERIPRISE FINANCIAL INC | $811.161.604 | 5.992.809 | 0,48% | Saham |
| AQR CAPITAL MANAGEMENT LLC | $728.546.070 | 5.380.695 | 0,44% | Saham |
| Capital Research Global Investors | $672.910.744 | 4.969.690 | 0,40% | Saham |
| FIRST TRUST ADVISORS LP | $596.729.200 | 4.407.158 | 0,36% | Saham |
| Nuveen, LLC | $593.800.677 | 4.385.530 | 0,35% | Saham |
| STATE FARM MUTUAL AUTOMOBILE INSURANCE CO | $563.323.712 | 4.160.441 | 0,34% | Saham |
| HSBC HOLDINGS PLC | $548.620.504 | 4.045.225 | 0,33% | Saham |
| NOMURA HOLDINGS INC | $546.068.200 | 4.033.000 | 0,33% | Opsi beli |
| RAYMOND JAMES FINANCIAL INC | $540.625.890 | 3.992.806 | 0,32% | Saham |
| CITADEL ADVISORS LLC | $526.069.620 | 3.885.300 | 0,31% | Opsi beli |
| Swiss National Bank | $521.939.920 | 3.854.800 | 0,31% | Saham |
| PNC Financial Services Group, Inc. | $521.159.793 | 3.849.038 | 0,31% | Saham |
| HighTower Advisors, LLC | $508.609.569 | 3.756.348 | 0,30% | Saham |
| Assenagon Asset Management S.A. | $503.120.945 | 3.715.812 | 0,30% | Saham |
| CANADA PENSION PLAN INVESTMENT BOARD | $487.558.475 | 3.600.875 | 0,29% | Saham |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $482.443.198 | 3.563.096 | 0,29% | Saham |
| Sumitomo Mitsui Trust Group, Inc. | $480.692.883 | 3.550.169 | 0,29% | Saham |
| VAN ECK ASSOCIATES CORP | $480.250.395 | 3.546.901 | 0,29% | Saham |
| DZ BANK AG Deutsche Zentral Genossenschafts Bank, Frankfurt am Main | $479.033.645 | 3.537.915 | 0,29% | Saham |
| Qube Research & Technologies Ltd | $477.296.915 | 3.525.088 | 0,29% | Saham |
| Mitsubishi UFJ Asset Management Co., Ltd. | $473.889.948 | 3.499.917 | 0,28% | Saham |
Aktivis & pemilik 5%+ 1 saham
Investor yang mengajukan Jadwal 13D SEC — kepemilikan manfaat di atas 5% dengan niat untuk memengaruhi penerbit (kepemilikan aktivis, kampanye dewan, M&A). Setiap baris menunjukkan status terbaru yang diketahui dari posisi pengaju tersebut.
| Pengaju | Diajukan | Kepemilikan | Status | Tujuan | Pengajuan |
|---|---|---|---|---|---|
| PepsiCo, Inc., Pepsi-Cola (Bermuda) Limited ×23 pengajuan | 7 Juni 2011 | · | Pengajuan awal | · | SEC |
Purpose is an automated classification of the filer's own stated purpose (SEC Item 4) — not investment advice. "—" means no clear purpose was stated or the text could not be classified.
Orang dalam perusahaan 85 orang dalam · 49 pejabat · 35 direktur
| Orang Dalam | Peran | Aktivitas terakhir | Saham dimiliki | Beli 12m | Jual 12m | Bersih 12m |
|---|---|---|---|---|---|---|
| Ramkumar Krishnan | CEO, North America | 3 Agu 2026 A | 21.332 | 0 | 0 | $0 |
| Eugene Willemsen | CEO, International Beverages | 1 Juli 2026 A | 64.756 | 0 | 2 | $-1.068.936 |
| Ramon Laguarta | Chairman and CEO | 2 Maret 2026 S | 521.645 | 0 | 1 | $-4.677.714 |
| Athina Kanioura | CEO, LATAM Foods and EVP, S&T | 1 Maret 2026 F | 115.546 | 0 | 0 | $0 |
| Silviu Popovici | CEO, Europe and MEA | 1 Maret 2026 F | 170.890 | 0 | 0 | $0 |
| Steven C Williams | CEO, North America | 3 Maret 2025 S | 122.249 | 0 | 0 | $0 |
| Rachel Ferdinando | CEO, U.S. Foods | 1 Maret 2025 F | 36.878 | 0 | 0 | $0 |
| Paula Santilli | CEO, Latin America Foods | 1 Maret 2025 F | 100.698 | 0 | 0 | $0 |
| Kirk Tanner | CEO, PBNA | 1 Maret 2023 F | 106.961 | 0 | 0 | $0 |
| Vivek Sankaran | CEO, FLNA | 7 Maret 2019 S | 90.379 | 0 | 0 | $0 |
| Mike Spanos | CEO, AMENA | 1 Maret 2019 F | 51.548 | 0 | 0 | $0 |
| Laxman Narasimhan | Global CCO & CEO Latin America | 1 Maret 2019 F | 139.488 | 0 | 0 | $0 |
| Albert P Carey | CEO, North America | 1 Maret 2018 F | 253.629 | 0 | 0 | $0 |
| Indra K Nooyi | Chairman and CEO | 1 Maret 2018 A | 583.365 | 0 | 0 | $0 |
| Thomas Greco | CEO, FLNA | 1 Maret 2016 F | 147.922 | 0 | 0 | $0 |
| Brian C Cornell | CEO, PepsiCo Americas Foods | 2 April 2014 F | 236.060 | 0 | 0 | $0 |
| Saad Abdul-Latif | CEO PepsiCo AMEA | 26 Juli 2013 M | 166.587 | 0 | 0 | $0 |
| Eric J Foss | CEO Pepsi Beverages Company | 21 Okt. 2011 M | 109.746 | 0 | 0 | $0 |
| Massimo D'Amore | CEO PepsiCo Americas Beverages | 28 Juli 2011 M | 167.105 | 0 | 0 | $0 |
| Michael D White | Chairman and CEO, PepsiCo Intl | 15 Sep. 2009 F | 263.664 | 0 | 0 | $0 |
| Dawn E Hudson | Pres & CEO, PCNA | 12 Feb. 2007 M | 130.488 | 0 | 0 | $0 |
| Irene B Rosenfeld | Chairman and CEO, Frito-Lay | 3 Feb. 2006 A | 133.338 | 0 | 0 | $0 |
| Gary M Rodkin | President and CEO, PBFNA | 1 Feb. 2005 A | 27.396 | 0 | 0 | $0 |
| Stephen T. Schmitt | EVP & Chief Financial Officer | 1 Maret 2026 A | 78.751 | 0 | 0 | $0 |
| James T. Caulfield | EVP and CFO | 1 Maret 2025 A | 44.938 | 0 | 0 | $0 |
| Hugh F Johnston | Vice Chairman, EVP & CFO | 10 Nov. 2023 A | 96.627 | 0 | 0 | $0 |
| Zein Abdalla | President, PepsiCo | 13 Okt. 2014 M | 257.822 | 0 | 0 | $0 |
| John C Compton | President, PepsiCo | 27 Juli 2012 M | 231.064 | 0 | 0 | $0 |
| Charles Maniscalco | President of PepsiCo Chicago | 4 Maret 2008 M | 64.562 | 0 | 0 | $0 |
| David Flavell | EVP, Gen Counsel & Corp Sec | 27 Juli 2026 S | 74.825 | 0 | 1 | $-404.666 |
| Christine E Tammara | SVP and Controller | 1 Maret 2026 F | 17.859 | 0 | 0 | $0 |
| Becky Schmitt | EVP and Chief People Officer | 1 Maret 2026 F | 64.358 | 0 | 0 | $0 |
| Marie T. Gallagher | SVP and Controller | 4 Maret 2025 S | 22.312 | 0 | 0 | $0 |
| Ronald Schellekens | EVP & Chief HR Officer | 1 Maret 2023 F | 47.795 | 0 | 0 | $0 |
| Mehmood Khan | Vice Chair,EVP,CSO,Global R&D | 1 Maret 2019 F | 74.712 | 0 | 0 | $0 |
| Sanveev Chadha | Chairman, AMENA | 1 Maret 2018 F | 140.575 | 0 | 0 | $0 |
| Ruth A Fattori | EVP, HR & Chief HR Officer | 1 Maret 2018 F | 23.378 | 0 | 0 | $0 |
| Tony West | EVP Gov Affairs GC & Corp Sec. | 1 Maret 2017 F | 49.747 | 0 | 0 | $0 |
| Enderson Guimaraes | EVP, Global Categories & Ops. | 2 April 2015 F | 124.305 | 0 | 0 | $0 |
| Larry D. Thompson | EVP Gov Affairs GC & Secretary | 25 Juli 2014 M | 87.715 | 0 | 0 | $0 |
| Maura A Smith | EVP/Gen. Counsel & Corp. Secr. | 4 Mei 2012 F | 62.581 | 0 | 0 | $0 |
| Peter A Bridgman | SVP and Controller | 3 Mei 2011 M | 37.302 | 0 | 0 | $0 |
| Richard Goodman | EVP PepsiCo Global Operations | 2 Mei 2011 M | 59.092 | 0 | 0 | $0 |
| Lionel L Nowell III | SVP and Treasurer | 14 Mei 2009 M | 41.006 | 0 | 0 | $0 |
| Matthew M Mckenna | SVP of Finance | 15 Okt. 2007 M | 593 | 0 | 0 | $0 |
| Margaret D Moore | SVP, Human Resources | 18 Mei 2007 G | 68.064 | 0 | 0 | $0 |
| Steven Reinemund | Executive Chairman | 12 Feb. 2007 A | 341.442 | 0 | 0 | $0 |
| Abelardo E Bru | Vice Chairman | 13 Okt. 2004 M | 17.492 | 0 | 0 | $0 |
| David R Andrews | SVP Gov Affairs GC and Secy | 1 Feb. 2004 A | 12.169 | 0 | 0 | $0 |
| Jennifer Bailey | Direktur | 1 Juni 2026 A | 7.962 | 0 | 0 | $0 |
| Susan M Diamond | Direktur | 1 Juni 2026 A | 8.267 | 0 | 0 | $0 |
| David W Gibbs | Direktur | 1 Juni 2026 A | 1.605 | 0 | 0 | $0 |
| Daniel Vasella | Direktur | 1 Juni 2026 A | 91.896 | 0 | 0 | $0 |
| Dave J Lewis | Direktur | 1 Des. 2025 A | 11.003 | 0 | 0 | $0 |
| Segun Agbaje | Direktur | 1 Des. 2025 A | 13.731 | 0 | 0 | $0 |
| Darren Walker | Direktur | 1 Okt. 2025 A | 16.978 | 0 | 0 | $0 |
| David C Page | Direktur | 1 Okt. 2025 A | 21.296 | 0 | 0 | $0 |
| Cesar Conde | Direktur | 1 Okt. 2025 A | 18.267 | 0 | 0 | $0 |
| Edith W Cooper | Direktur | 1 Okt. 2025 A | 8.564 | 0 | 0 | $0 |
| Michelle Gass | Direktur | 1 Okt. 2025 A | 11.960 | 0 | 0 | $0 |
| WEISSER ALBERTO | Direktur | 1 Okt. 2025 A | 32.310 | 0 | 0 | $0 |
| Dina Dublon | Direktur | 1 Okt. 2025 A | 48.179 | 0 | 0 | $0 |
| Shona L Brown | Direktur | 1 Okt. 2022 A | 40.030 | 0 | 0 | $0 |
| Richard W Fisher | Direktur | 1 Des. 2020 A | 12.486 | 0 | 0 | $0 |
| William R Johnson | Direktur | 1 Okt. 2019 A | 12.540 | 0 | 0 | $0 |
| George W Buckley | Direktur | 1 Des. 2018 A | 21.498 | 0 | 0 | $0 |
| Lloyd G Trotter | Direktur | 1 Des. 2016 A | 40.116 | 0 | 0 | $0 |
| Rona Alison Fairhead | Direktur | 1 Okt. 2016 A | 7.065 | 0 | 0 | $0 |
| Alberto Ibarguen | Direktur | 1 Okt. 2015 A | 28.893 | 0 | 0 | $0 |
| Ray L Hunt | Direktur | 1 Des. 2014 A | 50.412 | 0 | 0 | $0 |
| Sharon Percy Rockefeller | Direktur | 1 Okt. 2014 A | 69.766 | 0 | 0 | $0 |
| James J Schiro | Direktur | 2 Juni 2014 A | 52.036 | 0 | 0 | $0 |
| Victor J Dzau | Direktur | 2 Des. 2013 A | 32.592 | 0 | 0 | $0 |
| Arthur C Martinez | Direktur | 30 April 2012 M | 37.196 | 0 | 0 | $0 |
| Franklin A Thomas | Direktur | 7 Maret 2007 M | 4.822 | 0 | 0 | $0 |
| Robert E Allen | Direktur | 3 Jan. 2007 A | 10.204 | 0 | 0 | $0 |
| John F Akers | Direktur | 31 Okt. 2006 M | 29.587 | 0 | 0 | $0 |
| Solomon D Trujillo | Direktur | 1 Okt. 2004 A | · | 0 | 0 | $0 |
| Franklin D Raines | Direktur | 1 Okt. 2004 A | 1.754 | 0 | 0 | $0 |
| Peter Foy | Direktur | 1 Okt. 2003 A | · | 0 | 0 | $0 |
| PEPSICO INC | Pemilik 10% | 16 Des. 2005 S | 98.411.358 | 0 | 0 | $0 |
| POHLAD ROBERT C | · | 6 Agu 2026 J | 79.731 | 0 | 0 | $0 |
| Ian M Cook | · | 1 Okt. 2025 A | 47.807 | 0 | 0 | $0 |
| David Yawman | · | 1 Maret 2021 F | 56.975 | 0 | 0 | $0 |
| Cynthia Trudell | · | 28 April 2017 S | 35.739 | 0 | 0 | $0 |
Orang dalam dari pengajuan SEC Form 3/4/5; bersih = hanya P/S pasar terbuka
Kepemilikan ETF Dimiliki oleh 187 ETF
Bobot mencerminkan kepemilikan ekuitas langsung (N-PORT) saja; dana berbasis leverage atau derivatif mungkin memiliki eksposur swap tambahan yang tidak ditampilkan.
| Dana | Bobot | Unit | Per tanggal | Sumber |
|---|---|---|---|---|
| IYK · iShares Trust | 7,38% | 747.845 SH | 11 Sep. 2026 | Harian |
| RDIV · Invesco Exchange-Traded Fund Trust … | 5,04% | 556.102 SH | 1 Okt. 2026 | Harian |
| KXI · iShares Trust | 4,34% | 339.265 SH | 11 Sep. 2026 | Harian |
| FSTA · FIDELITY COVINGTON TRUST | 4,23% | 429.287 NS | 31 Juli 2026 | N-PORT |
| VDC · VANGUARD WORLD FUND | 4,19% | 2.847.609 SH | 19 Agu 2026 | Harian |
| FLAG · Global X Funds | 3,40% | 413 NS | 31 Juli 2026 | N-PORT |
| HDV · iShares Trust | 3,35% | 3.763.430 SH | 11 Sep. 2026 | Harian |
| FDV · Federated Hermes ETF Trust | 3,31% | 208.981 NS | 31 Juli 2026 | N-PORT |
| TBG · EA Series Trust | 3,29% | 61.421 NS | 31 Juli 2026 | N-PORT |
| PWV · Invesco Exchange-Traded Fund Trust | 3,17% | 454.657 SH | 1 Okt. 2026 | Harian |
| GEND · Spinnaker ETF Series | 3,02% | 1.050 NS | 31 Juli 2026 | N-PORT |
| RSPS · Invesco Exchange-Traded Fund Trust | 2,92% | 98.135 SH | 1 Okt. 2026 | Harian |
| PAYR · Federated Hermes ETF Trust | 2,65% | 10.869 NS | 31 Juli 2026 | N-PORT |
| SPHD · Invesco Exchange-Traded Fund Trust … | 1,96% | 490.342 SH | 1 Okt. 2026 | Harian |
| POWA · Invesco Exchange-Traded Self-Indexe… | 1,91% | 24.621 SH | 1 Okt. 2026 | Harian |
| GCOW · Pacer Funds Trust | 1,89% | 465.929 NS | 31 Juli 2026 | N-PORT |
| UPGD · Invesco Exchange-Traded Fund Trust | 1,86% | 16.810 SH | 1 Okt. 2026 | Harian |
| BMVP · Invesco Exchange-Traded Fund Trust | 1,67% | 13.083 SH | 1 Okt. 2026 | Harian |
| DGRO · iShares Trust | 1,64% | 5.148.868 SH | 11 Sep. 2026 | Harian |
| KNG · First Trust Exchange-Traded Fund IV | 1,41% | 358.002 NS | 31 Juli 2026 | N-PORT |
| BDIV · ETF Series Solutions | 1,41% | 675 NS | 31 Juli 2026 | N-PORT |
| DUHP · Dimensional ETF Trust | 1,38% | 1.214.056 NS | 31 Juli 2026 | N-PORT |
| FDVV · FIDELITY COVINGTON TRUST | 1,37% | 993.748 NS | 31 Juli 2026 | N-PORT |
| QLV · FlexShares Trust | 1,33% | 15.624 NS | 31 Juli 2026 | N-PORT |
| DIVD · EA Series Trust | 1,21% | 1.863 NS | 31 Juli 2026 | N-PORT |
| QTOP · iShares Trust | 1,11% | 22.925 SH | 11 Sep. 2026 | Harian |
| LRND · New York Life Investments ETF Trust | 1,08% | 30.814 NS | 31 Juli 2026 | N-PORT |
| QQQE · Direxion Shares ETF Trust | 0,99% | 94.268 NS | 31 Juli 2026 | N-PORT |
| EQWL · Invesco Exchange-Traded Fund Trust | 0,95% | 206.052 SH | 1 Okt. 2026 | Harian |
| DIVB · iShares Trust | 0,93% | 138.269 SH | 11 Sep. 2026 | Harian |
| BIGY · Tidal Trust II | 0,91% | 3.558 NS | 31 Juli 2026 | N-PORT |
| SPLV · Invesco Exchange-Traded Fund Trust … | 0,91% | 497.702 SH | 1 Okt. 2026 | Harian |
| QYLD · Global X Funds | 0,89% | 515.673 NS | 31 Juli 2026 | N-PORT |
| QRMI · Global X Funds | 0,89% | 907 NS | 31 Juli 2026 | N-PORT |
| QYLG · Global X Funds | 0,88% | 9.990 NS | 31 Juli 2026 | N-PORT |
| HDUS · Lattice Strategies Trust | 0,88% | 12.792 NS | 31 Juli 2026 | N-PORT |
| PTNQ · Pacer Funds Trust | 0,87% | 74.737 NS | 31 Juli 2026 | N-PORT |
| MGV · VANGUARD WORLD FUND | 0,87% | 859.059 SH | 19 Agu 2026 | Harian |
| QQWZ · Pacer Funds Trust | 0,87% | 3.160 NS | 31 Juli 2026 | N-PORT |
| QTR · Global X Funds | 0,87% | 473 NS | 31 Juli 2026 | N-PORT |
| ESMV · iShares Trust | 0,86% | 489 SH | 11 Sep. 2026 | Harian |
| BSCQ · Invesco Exchange-Traded Self-Indexe… | 0,85% | 27.055.000 | 30 Sep. 2026 | Harian |
| QCLR · Global X Funds | 0,85% | 202 NS | 31 Juli 2026 | N-PORT |
| USMV · iShares Trust | 0,84% | 1.462.036 SH | 11 Sep. 2026 | Harian |
| FXG · First Trust Exchange-Traded AlphaDE… | 0,84% | 13.779 NS | 31 Juli 2026 | N-PORT |
| UPSD · ETF Series Solutions | 0,84% | 7.021 NS | 31 Juli 2026 | N-PORT |
| ACWV · iShares, Inc. | 0,83% | 203.918 SH | 11 Sep. 2026 | Harian |
| HELO · J.P. Morgan Exchange-Traded Fund Tr… | 0,83% | 274.869 NS | 31 Juli 2026 | N-PORT |
| VIG · VANGUARD SPECIALIZED FUNDS | 0,81% | 7.721.558 SH | 19 Agu 2026 | Harian |
| QSIX · Pacer Funds Trust | 0,80% | 1.055 NS | 31 Juli 2026 | N-PORT |
| VYM · VANGUARD WHITEHALL FUNDS | 0,77% | 5.448.207 SH | 19 Agu 2026 | Harian |
| DFVX · Dimensional ETF Trust | 0,74% | 28.072 NS | 31 Juli 2026 | N-PORT |
| QQQM · Invesco Exchange-Traded Fund Trust … | 0,72% | 6.274.954 SH | 1 Okt. 2026 | Harian |
| QQQ · Invesco QQQ Trust, Series 1 | 0,72% | 28.509.235 SH | 1 Okt. 2026 | Harian |
| VTV · VANGUARD INDEX FUNDS | 0,69% | 12.997.655 SH | 19 Agu 2026 | Harian |
| BSCU · Invesco Exchange-Traded Self-Indexe… | 0,68% | 19.767.000 | 1 Okt. 2026 | Harian |
| VFMF · VANGUARD WELLINGTON FUND | 0,68% | 35.144 SH | 19 Agu 2026 | Harian |
| ESG · FlexShares Trust | 0,66% | 6.240 NS | 31 Juli 2026 | N-PORT |
| FHEQ · Fidelity Greenwood Street Trust | 0,65% | 43.291 NS | 31 Juli 2026 | N-PORT |
| ACVF · ETF Opportunities Trust | 0,65% | 7.096 NS | 31 Juli 2026 | N-PORT |
| OEI · Listed Funds Trust | 0,65% | 2.148 NS | 31 Juli 2026 | N-PORT |
| VOOV · VANGUARD ADMIRAL FUNDS | 0,64% | 314.725 SH | 19 Agu 2026 | Harian |
| PFM · Invesco Exchange-Traded Fund Trust | 0,64% | 38.883 SH | 1 Okt. 2026 | Harian |
| IVE · iShares Trust | 0,63% | 2.270.021 SH | 11 Sep. 2026 | Harian |
| IWX · iShares Trust | 0,61% | 173.810 SH | 11 Sep. 2026 | Harian |
| FDRR · FIDELITY COVINGTON TRUST | 0,61% | 32.020 NS | 31 Juli 2026 | N-PORT |
| HUSV · First Trust Exchange-Traded Fund III | 0,60% | 3.191 NS | 31 Juli 2026 | N-PORT |
| STNC · Hennessy Funds Trust | 0,60% | 3.965 NS | 31 Juli 2026 | N-PORT |
| IUSV · iShares Trust | 0,59% | 1.196.123 SH | 11 Sep. 2026 | Harian |
| IQSU · New York Life Investments ETF Trust | 0,58% | 13.708 NS | 31 Juli 2026 | N-PORT |
| BSCR · Invesco Exchange-Traded Self-Indexe… | 0,57% | 26.043.000 | 1 Okt. 2026 | Harian |
| SUSL · iShares Trust | 0,55% | 48.170 SH | 11 Sep. 2026 | Harian |
| ILCV · iShares Trust | 0,54% | 53.345 SH | 11 Sep. 2026 | Harian |
| IIGD · Invesco Exchange-Traded Self-Indexe… | 0,54% | 155.000 | 1 Okt. 2026 | Harian |
| DSI · iShares Trust | 0,53% | 208.610 SH | 11 Sep. 2026 | Harian |
| AQLT · iShares Trust | 0,52% | 12.493 SH | 11 Sep. 2026 | Harian |
| FYEE · Fidelity Greenwood Street Trust | 0,51% | 7.952 NS | 31 Juli 2026 | N-PORT |
| BSCS · Invesco Exchange-Traded Self-Indexe… | 0,49% | 17.406.000 | 1 Okt. 2026 | Harian |
| JDIV · J.P. Morgan Exchange-Traded Fund Tr… | 0,49% | 455 NS | 31 Juli 2026 | N-PORT |
| BSCT · Invesco Exchange-Traded Self-Indexe… | 0,48% | 14.163.000 | 30 Sep. 2026 | Harian |
| FDMO · FIDELITY COVINGTON TRUST | 0,48% | 31.064 NS | 31 Juli 2026 | N-PORT |
| WRND · New York Life Investments ETF Trust | 0,48% | 355 NS | 31 Juli 2026 | N-PORT |
| RWL · Invesco Exchange-Traded Fund Trust … | 0,46% | 353.430 SH | 1 Okt. 2026 | Harian |
| VONV · VANGUARD SCOTTSDALE FUNDS | 0,46% | 726.566 SH | 19 Agu 2026 | Harian |
| RCGE · EA Series Trust | 0,46% | 3.316 NS | 31 Juli 2026 | N-PORT |
| LSVD · ADVISORS' INNER CIRCLE FUND | 0,46% | 21.299 NS | 31 Juli 2026 | N-PORT |
| JOYT · J.P. Morgan Exchange-Traded Fund Tr… | 0,46% | 3.191 NS | 31 Juli 2026 | N-PORT |
| IOO · iShares Trust | 0,45% | 299.092 SH | 11 Sep. 2026 | Harian |
| LRGF · iShares Trust | 0,45% | 121.390 SH | 11 Sep. 2026 | Harian |
| EGLE · Global X Funds | 0,45% | 70 NS | 31 Juli 2026 | N-PORT |
| ADME · ETF Series Solutions | 0,45% | 9.377 NS | 31 Juli 2026 | N-PORT |
| ACIO · ETF Series Solutions | 0,45% | 75.199 NS | 31 Juli 2026 | N-PORT |
| IWD · iShares Trust | 0,44% | 2.674.353 SH | 11 Sep. 2026 | Harian |
| PEVC · Pacer Funds Trust | 0,44% | 76 NS | 31 Juli 2026 | N-PORT |
| FDLO · FIDELITY COVINGTON TRUST | 0,44% | 44.922 NS | 31 Juli 2026 | N-PORT |
| LGDX · Tidal Trust III | 0,43% | 4.330 NS | 31 Juli 2026 | N-PORT |
| PFIG · Invesco Exchange-Traded Fund Trust … | 0,42% | 570.000 | 1 Okt. 2026 | Harian |
| XLG · Invesco Exchange-Traded Fund Trust | 0,41% | 377.387 SH | 1 Okt. 2026 | Harian |
| CATH · Global X Funds | 0,41% | 37.864 NS | 31 Juli 2026 | N-PORT |
| FBUF · Fidelity Greenwood Street Trust | 0,40% | 689 NS | 31 Juli 2026 | N-PORT |
| OEF · iShares Trust | 0,39% | 577.814 SH | 11 Sep. 2026 | Harian |
| GLOF · iShares Trust | 0,38% | 5.618 SH | 11 Sep. 2026 | Harian |
| IUS · Invesco Exchange-Traded Self-Indexe… | 0,38% | 28.785 SH | 1 Okt. 2026 | Harian |
| QUAL · iShares Trust | 0,35% | 1.205.779 SH | 11 Sep. 2026 | Harian |
| CHRI · Global X Funds | 0,35% | 201 NS | 31 Juli 2026 | N-PORT |
| MGC · VANGUARD WORLD FUND | 0,35% | 272.909 SH | 19 Agu 2026 | Harian |
| USCL · iShares Trust | 0,35% | 72.068 SH | 11 Sep. 2026 | Harian |
| TOPC · iShares Trust | 0,35% | 831 SH | 11 Sep. 2026 | Harian |
| TOV · EA Series Trust | 0,34% | 6.447 NS | 31 Juli 2026 | N-PORT |
| PRF · Invesco Exchange-Traded Fund Trust | 0,33% | 256.025 SH | 1 Okt. 2026 | Harian |
| IWL · iShares Trust | 0,33% | 53.034 SH | 11 Sep. 2026 | Harian |
| ROUS · Lattice Strategies Trust | 0,33% | 16.689 NS | 31 Juli 2026 | N-PORT |
| ESGV · VANGUARD WORLD FUND | 0,32% | 308.582 SH | 19 Agu 2026 | Harian |
| XVV · iShares Trust | 0,32% | 15.727 SH | 11 Sep. 2026 | Harian |
| EVUS · iShares Trust | 0,31% | 8.725 SH | 11 Sep. 2026 | Harian |
| VFVA · VANGUARD WELLINGTON FUND | 0,30% | 18.916 SH | 19 Agu 2026 | Harian |
| XYLD · Global X Funds | 0,30% | 69.527 NS | 31 Juli 2026 | N-PORT |
| XRMI · Global X Funds | 0,30% | 1.070 NS | 31 Juli 2026 | N-PORT |
| XTR · Global X Funds | 0,30% | 103 NS | 31 Juli 2026 | N-PORT |
| XYLG · Global X Funds | 0,30% | 1.365 NS | 31 Juli 2026 | N-PORT |
| PTLC · Pacer Funds Trust | 0,30% | 69.401 NS | 31 Juli 2026 | N-PORT |
| BBUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,30% | 188.867 NS | 31 Juli 2026 | N-PORT |
| VOTE · TCW ETF Trust | 0,29% | 23.164 NS | 31 Juli 2026 | N-PORT |
| QVML · Invesco Exchange-Traded Fund Trust … | 0,29% | 38.552 SH | 1 Okt. 2026 | Harian |
| XCLR · Global X Funds | 0,29% | 75 NS | 31 Juli 2026 | N-PORT |
| BKLC · BNY Mellon ETF Trust | 0,29% | 114.997 NS | 31 Juli 2026 | N-PORT |
| VOO · VANGUARD INDEX FUNDS | 0,29% | 35.503.628 SH | 19 Agu 2026 | Harian |
| VV · VANGUARD INDEX FUNDS | 0,29% | 1.596.263 SH | 19 Agu 2026 | Harian |
| VOXP · Advisors Series Trust | 0,29% | 120 NS | 31 Juli 2026 | N-PORT |
| JPUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,29% | 9.383 NS | 31 Juli 2026 | N-PORT |
| IVV · iShares Trust | 0,29% | 17.227.615 SH | 11 Sep. 2026 | Harian |
| DFUS · Dimensional ETF Trust | 0,29% | 426.288 NS | 31 Juli 2026 | N-PORT |
| HQGO · Lattice Strategies Trust | 0,28% | 1.003 NS | 31 Juli 2026 | N-PORT |
| ILCB · iShares Trust | 0,28% | 26.593 SH | 11 Sep. 2026 | Harian |
| SPUU · Direxion Shares ETF Trust | 0,27% | 5.157 NS | 31 Juli 2026 | N-PORT |
| VONE · VANGUARD SCOTTSDALE FUNDS | 0,27% | 225.694 SH | 19 Agu 2026 | Harian |
| QDPL · Pacer Funds Trust | 0,27% | 32.931 NS | 31 Juli 2026 | N-PORT |
| IYY · iShares Trust | 0,27% | 58.611 SH | 11 Sep. 2026 | Harian |
| IWB · iShares Trust | 0,27% | 943.912 SH | 11 Sep. 2026 | Harian |
| PBP · Invesco Exchange-Traded Fund Trust | 0,27% | 8.119 SH | 1 Okt. 2026 | Harian |
| DFAC · Dimensional ETF Trust | 0,26% | 902.910 NS | 31 Juli 2026 | N-PORT |
| PBUS · Invesco Exchange-Traded Fund Trust … | 0,26% | 235.481 SH | 1 Okt. 2026 | Harian |
| FEUS · FlexShares Trust | 0,26% | 2.090 NS | 31 Juli 2026 | N-PORT |
| IWV · iShares Trust | 0,26% | 376.459 SH | 11 Sep. 2026 | Harian |
| ITOT · iShares Trust | 0,25% | 1.778.738 SH | 11 Sep. 2026 | Harian |
| DCOR · Dimensional ETF Trust | 0,25% | 60.301 NS | 31 Juli 2026 | N-PORT |
| VTI · VANGUARD INDEX FUNDS | 0,25% | 43.394.125 SH | 19 Agu 2026 | Harian |
| VTHR · VANGUARD SCOTTSDALE FUNDS | 0,25% | 114.914 SH | 19 Agu 2026 | Harian |
| DFAU · Dimensional ETF Trust | 0,25% | 221.299 NS | 31 Juli 2026 | N-PORT |
| TILT · FlexShares Trust | 0,24% | 37.604 NS | 31 Juli 2026 | N-PORT |
| DXUV · Dimensional ETF Trust | 0,24% | 9.433 NS | 31 Juli 2026 | N-PORT |
| HCMT · Direxion Shares ETF Trust | 0,24% | 9.510 NS | 31 Juli 2026 | N-PORT |
| SPXL · Direxion Shares ETF Trust | 0,22% | 106.854 NS | 31 Juli 2026 | N-PORT |
| PHDG · Invesco Actively Managed Exchange-T… | 0,22% | 1.075 SH | 1 Okt. 2026 | Harian |
| TOK · iShares Trust | 0,22% | 3.813 SH | 11 Sep. 2026 | Harian |
| URTH · iShares, Inc. | 0,21% | 122.965 SH | 11 Sep. 2026 | Harian |
| EUSA · iShares, Inc. | 0,20% | 27.364 SH | 11 Sep. 2026 | Harian |
| JFLI · J.P. Morgan Exchange-Traded Fund Tr… | 0,19% | 667 NS | 31 Juli 2026 | N-PORT |
| RSP · Invesco Exchange-Traded Fund Trust | 0,19% | 1.431.106 SH | 1 Okt. 2026 | Harian |
| FEX · First Trust Exchange-Traded AlphaDE… | 0,19% | 20.815 NS | 31 Juli 2026 | N-PORT |
| ACWI · iShares Trust | 0,18% | 435.491 SH | 11 Sep. 2026 | Harian |
| FTA · First Trust Exchange-Traded AlphaDE… | 0,17% | 17.289 NS | 31 Juli 2026 | N-PORT |
| EQAL · Invesco Exchange-Traded Fund Trust … | 0,17% | 10.513 SH | 1 Okt. 2026 | Harian |
| DFSU · Dimensional ETF Trust | 0,16% | 26.487 NS | 31 Juli 2026 | N-PORT |
| SIZE · iShares Trust | 0,16% | 5.014 SH | 11 Sep. 2026 | Harian |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,16% | 1.140.428 SH | 19 Agu 2026 | Harian |
| OMFL · Invesco Exchange-Traded Self-Indexe… | 0,15% | 55.619 SH | 1 Okt. 2026 | Harian |
| CRBN · iShares Trust | 0,14% | 12.046 SH | 11 Sep. 2026 | Harian |
| DYNF · BlackRock ETF Trust | 0,11% | 329.934 SH | 11 Sep. 2026 | Harian |
| FAB · First Trust Exchange-Traded AlphaDE… | 0,09% | 1.046 NS | 31 Juli 2026 | N-PORT |
| IWY · iShares Trust | 0,08% | 88.662 SH | 11 Sep. 2026 | Harian |
| IWF · iShares Trust | 0,07% | 606.493 SH | 11 Sep. 2026 | Harian |
| VONG · VANGUARD SCOTTSDALE FUNDS | 0,06% | 254.152 SH | 19 Agu 2026 | Harian |
| GTO · Invesco Actively Managed Exchange-T… | 0,00% | 145.000 | 1 Okt. 2026 | Harian |
| GTOS · Invesco Actively Managed Exchange-T… | 0,00% | 2.000 | 30 Sep. 2026 | Harian |
| FBCG · FIDELITY COVINGTON TRUST | 0,00% | 104 NS | 31 Juli 2026 | N-PORT |
| BIV · VANGUARD BOND INDEX FUNDS | · | · | 15 Juli 2026 | Harian |
| BLV · VANGUARD BOND INDEX FUNDS | · | · | 15 Juli 2026 | Harian |
| BSV · VANGUARD BOND INDEX FUNDS | · | · | 15 Juli 2026 | Harian |
| BND · VANGUARD BOND INDEX FUNDS | · | · | 15 Juli 2026 | Harian |
| VCSH · VANGUARD SCOTTSDALE FUNDS | · | · | 15 Juli 2026 | Harian |
| VCIT · VANGUARD SCOTTSDALE FUNDS | · | · | 15 Juli 2026 | Harian |
| VCLT · VANGUARD SCOTTSDALE FUNDS | · | · | 15 Juli 2026 | Harian |
| VTC · VANGUARD SCOTTSDALE FUNDS | · | · | 30 Juli 2026 | Harian |
| BNDW · VANGUARD SCOTTSDALE FUNDS | · | · | 30 Juli 2026 | Harian |
| BNDX · VANGUARD CHARLOTTE FUNDS | · | · | 15 Juli 2026 | Harian |
| VCEB · VANGUARD WORLD FUND | · | · | 30 Juli 2026 | Harian |
PEP Konsensus Analis Opini analis bullish dan bearish, target harga 12 bulan, potensi kenaikan
Target Harga 12 Bulan
22 analis · 2026-09-20Target rata-rata $155.00 +23,1%
Perbandingan rekan (sub-industri GICS) Metrik utama vs rekan sektor
Dasar FY, harga per penutupan akhir tahun fiskal terakhir setiap perusahaan.
| Ticker | Kapitalisasi Pasar | P/E | Pendapatan YoY | Margin Bersih | ROE | Margin Kotor |
|---|---|---|---|---|---|---|
| PEP | · | 24.0 | 2.2% | 8.8% | 42.9% | 54.1% |
| KO | $300.75B | 23.0 | 1.9% | 27.3% | 46.0% | 61.6% |
| MNST | $74.99B | 26.4 | 10.7% | 23.0% | 24.7% | 55.9% |
| KDP | $38.06B | 18.3 | 8.2% | 12.5% | 8.2% | 54.2% |
| COKE | · | 126.7 | 4.8% | 7.9% | 128.2% | 39.7% |
| PRMB | $5.95B | 102.2 | 29.3% | 0.90% | 1.9% | 30.3% |
| CELH | $11.75B | 183.0 | 85.5% | 4.3% | 8.8% | 50.4% |
| COCO | $3.03B | 44.5 | 18.2% | 11.7% | 24.2% | 36.5% |
| FIZZ | · | 17.4 | -1.7% | 15.6% | 34.0% | 37.0% |
Berita Terbaru Berita utama terbaru yang menyebutkan perusahaan ini
PEP Panel Analis AI — Pandangan Bullish dan Bearish Debat 2026Q2: Claude, Grok, Gemini, ChatGPT tentang prospek saham
PepsiCo tetap menjadi saham medan pertempuran di mana kekuatan harga yang andal berbenturan dengan risiko neraca yang signifikan. Gemini dan ChatGPT menyoroti kemampuan perusahaan untuk meneruskan biaya kepada konsumen, sementara Claude dan Grok memperingatkan bahwa rasio utang terhadap ekuitas 262 menyisakan sedikit ruang untuk kesalahan. Panel terbagi mengenai apakah pengembalian ekuitas perusahaan yang tinggi mencerminkan keunggulan operasional murni atau hanya leverage keuangan yang agresif. Pada akhirnya, keempat analis sepakat pada peringkat tahan, mengutip kekhawatiran valuasi...
Babak 1 — Pandangan Awal
Saya melihat margin kotor dan ROE PepsiCo yang kokoh sebagai bukti kekuatan harga yang bertahan lama dalam makanan ringan dan minuman sehari-hari yang tidak dapat ditinggalkan konsumen. Margin kotor 54,5% itu berarti mereka dengan lancar meneruskan biaya komoditas kepada pembeli tanpa kehilangan pangsa pasar. ROE 38,92% mengungguli median rekan sejawat, menunjukkan mereka memeras lebih banyak keuntungan dari setiap dolar ekuitas daripada pesaing seperti KDP. Laba bersih Q1 naik karena pertumbuhan pendapatan per berita 16 April, menandakan momentum hingga 2026Q2.
Kasus pesimis saya bergantung pada fundamental yang datar dan utang yang tinggi yang mengekspos PepsiCo terhadap penurunan belanja konsumen apa pun. Utang terhadap ekuitas sebesar 262,27, bahkan setelah menurun, menambah risiko jika suku bunga tetap tinggi dan pembiayaan kembali membebani. Rasio lancar sebesar 0,91 menandakan tekanan likuiditas jangka pendek di bawah ambang batas aman 1,0. Kapitalisasi pasar turun menjadi $196 miliar datar dibandingkan sebelumnya, dengan saham merosot 6% dalam beberapa minggu terakhir di tengah tidak adanya pertumbuhan EPS.
Kekuatan harga dan leverage operasional PepsiCo tetap utuh bahkan ketika saham telah mundur 22% dari puncaknya. Perusahaan menghasilkan pengembalian ekuitas sebesar 38,92%, yang memberi tahu Anda bahwa perusahaan mengubah modal pemegang saham menjadi laba dengan tingkat yang tidak dapat disentuh oleh sebagian besar kebutuhan pokok konsumen. Pada 27,2 kali pendapatan tertinggal, valuasi datar dengan pesaing seperti Coca-Cola meskipun profil margin PEP lebih unggul. Imbal hasil dividen berjangka 3,7%, dikombinasikan dengan neraca benteng yang baru saja meningkatkan rasio lancarnya, menjadikannya kandidat tahan selamanya yang asli untuk investor pendapatan.
PepsiCo membawa rasio utang terhadap ekuitas sebesar 262, yang berarti perusahaan sangat berleveraged — ROE yang luar biasa itu sebagian adalah cerita rekayasa keuangan, bukan keunggulan operasional murni. Rasio lancar berada di 0,91, di bawah zona nyaman 1,0, menandakan tekanan likuiditas jangka pendek meskipun ada perbaikan baru-baru ini. Laba telah datar selama dua kuartal terakhir sementara saham diperdagangkan pada kelipatan 27, menyisakan sedikit ruang untuk kekecewaan. Dalam lingkungan suku bunga yang naik, leverage itu menjadi liabilitas, dan dividen — meskipun menarik pada 3,7% — mungkin menghadapi tekanan jika arus kas menipis.
PepsiCo tetap menjadi kekuatan defensif yang secara efektif mengubah skala masifnya menjadi nilai pemegang saham. Perusahaan menghasilkan pengembalian ekuitas sebesar 38,92%. Metrik ini menunjukkan bahwa manajemen sangat efisien dalam menggunakan modal pemegang saham untuk mendorong pertumbuhan, bahkan di pasar yang matang. Selain itu, perusahaan mempertahankan margin kotor yang kuat sebesar 54,5%. Persentase tinggi ini menunjukkan bahwa PepsiCo memiliki kekuatan harga yang signifikan, memungkinkannya untuk meneruskan kenaikan biaya input kepada konsumen tanpa mengorbankan profitabilitas intinya. Bagi investor yang mencari stabilitas di tahun 2026, fundamental ini memberikan jaring pengaman yang kuat.
Perusahaan membawa beban utang yang berat yang membatasi fleksibilitas keuangan masa depannya. Rasio utang terhadap ekuitasnya berada di angka 262,27. Tingkat leverage ini berarti bahwa sebagian besar arus kas operasi perusahaan harus dialihkan ke pembayaran bunga daripada reinvestasi atau dividen. Selain itu, rasio lancar adalah 0,9118. Angka ini menunjukkan bahwa PepsiCo saat ini berjuang untuk menutupi kewajiban jangka pendeknya yang segera dengan aset likuidnya. Jika kondisi ekonomi semakin ketat, kurangnya likuiditas ini dapat memaksa perusahaan untuk mengambil utang yang lebih mahal lagi untuk mempertahankan operasinya.
Saya pikir kekuatan harga dan daya tahan margin PepsiCo menciptakan potensi kenaikan yang solid hingga 2026Q2. ROE TTM: 38,92%. Itu berarti PepsiCo mengubah sebagian besar ekuitas menjadi laba, mendukung pertumbuhan pendapatan dan pengembalian pemegang saham. Margin kotor TTM: 54,5%. Itu menunjukkan kekuatan harga dan disiplin biaya membantu menjaga laba tetap tangguh bahkan jika biaya input berfluktuasi. EPS TTM: 5,26. Tingkat itu mendukung lintasan dividen dan pembelian kembali yang kredibel hingga 2026. Valuasi wajar dibandingkan dengan rekan sejawat, dan fokus pada efisiensi dan permintaan yang tangguh menjaga potensi kenaikan tetap masuk akal.
Saya pikir ada risiko penurunan yang berarti jika tekanan leverage dan likuiditas memburuk. Rasio lancar: 0,9118. Itu menandakan bantalan likuiditas yang lebih tipis dan risiko tekanan pendanaan jangka pendek. Utang/Ekuitas: 262,27. Tingkat leverage itu meningkatkan sensitivitas terhadap pergerakan suku bunga dan tekanan margin. P/E TTM: 27,17. Valuasi premium itu menyisakan lebih sedikit ruang untuk kesalahan jika pertumbuhan melambat. Pengaturan lebih rentan jika biaya input atau permintaan mengecewakan dan pembelian kembali tidak dapat mempertahankan momentum pendapatan.
Babak 2 — Tanggapan & Bantahan
Babak 2 — Tanggapan & Bantahan
Claude, klaim Anda bahwa PepsiCo diperdagangkan datar dengan Coca-Cola pada valuasi mengabaikan premi P/E yang berarti di sini. 27,2 kali pendapatan tertinggal PEP melebihi 24,9 KO, yang berarti investor membayar lebih per dolar pendapatan PEP meskipun ROE inferior 38,9% dibandingkan dengan 44,4% Coke. Kesenjangan itu menunjukkan bahwa pasar melihat keunggulan operasional yang lebih sedikit di PEP daripada yang Anda lihat, terutama dengan tren EPS datar yang memperkuat penurunan jika Q2 mengecewakan.
Saya perlu menanggapi ChatGPT di sini — Anda memperlakukan ROE 38,92% itu seolah-olah itu adalah keajaiban operasional murni, tetapi Anda mengabaikan apa yang saya tandai dalam kasus pesimis saya. Rasio utang terhadap ekuitas PepsiCo adalah 262,27, yang berarti leverage melakukan pekerjaan berat pada angka pengembalian itu. Ketika Anda secara agresif melakukan leverage pada neraca, ROE mengembang secara mekanis — itu tidak sama dengan ROE Coca-Cola 39,61%, yang berada pada D/E 262 yang sebenarnya lebih rendah. Singkirkan rekayasa keuangan dan pengembalian aset PepsiCo yang mendasarinya jauh lebih biasa. Itu penting untuk 2026Q2 karena jika suku bunga tetap lengket, pembiayaan kembali utang itu menjadi mahal dengan cepat, dan tiba-tiba ROE itu terkompresi keras.
Claude, poin Anda tentang rekayasa keuangan itu tajam, tetapi saya pikir Anda meremehkan realitas operasional di balik ROE 38,92% itu. Meskipun beban utang tinggi, margin kotor 54,5% mengkonfirmasi bahwa ini bukan hanya leverage yang bekerja; ini adalah bisnis yang menguasai kekuatan harga besar di rak. Margin itu berarti mereka menyimpan lebih dari setengah dari setiap dolar penjualan setelah biaya langsung, yang menyediakan arus kas aktual untuk melayani utang itu. Saya tidak setuju bahwa ROE murni merupakan konstruksi akuntansi ketika permintaan produk yang mendasarinya tetap begitu tahan lama.
Claude, poin Anda tentang risiko likuiditas itu valid, tetapi saya melihat pengaturan PepsiCo secara berbeda. Rasio lancar adalah 0,9118. Itu berarti bantalan jangka pendek perusahaan untuk menutupi tagihan dengan aset likuid hanya di bawah garis nyaman. Namun, arus kas kuat PepsiCo, jatuh tempo utang yang menguntungkan, dan aliran pendapatan yang terdiversifikasi biasanya memberikan bantalan dalam praktiknya. Dengan kata lain, risikonya nyata tetapi dapat dikelola jika momentum bertahan.
Babak 3 — Bantahan Akhir
Babak 3 — Bantahan Akhir
Claude, klaim Anda bahwa ROE 39,61% COKE berada pada rasio D/E 262 lebih rendah dari PEP tidak dapat diverifikasi dari data rekan sejawat kami, yang tidak menunjukkan D/E untuk pesaing — itu menciptakan fakta yang tidak dapat kami konfirmasi. Tanpa detail itu, kesenjangan leverage yang Anda gambarkan tidak didukung. Utang terhadap ekuitas PEP sendiri turun menjadi 262 dari 279 di Q3. Deleveraging itu membangun fleksibilitas nyata terhadap suku bunga yang lengket, memperkuat kasus tahan hingga 2026Q2 tanpa mengasumsikan neraca pesaing yang belum terbukti.
Saya ingin menanggapi klaim ChatGPT bahwa arus kas PepsiCo menutupi risiko likuiditas. ChatGPT, Anda mengatakan rasio lancar 0,91 dapat dikelola karena generasi kas yang kuat — tetapi itu justru sebaliknya. Rasio lancar di bawah 1,0 berarti PepsiCo berutang lebih banyak dalam 12 bulan ke depan daripada yang dimilikinya dalam aset likuid saat ini. Ya, arus kas operasi membantu, tetapi Anda tidak dapat membayar jatuh tempo obligasi dengan pendapatan kuartal depan jika jatuh tempo bulan depan. Pertanyaan sebenarnya untuk 2026Q2 adalah risiko pembiayaan kembali: berapa banyak utang yang bergulir, dan dengan suku bunga berapa? Itu adalah angka yang sebenarnya menggerakkan saham, bukan cerita margin yang telah kita bicarakan.
Saya ingin memperluas bingkai di sini, karena kita mengabaikan beban struktural dolar AS yang kuat pada prospek PepsiCo tahun 2026. Karena PepsiCo menghasilkan hampir 40% pendapatannya di luar Amerika Serikat, dolar hijau yang persisten bertindak sebagai hambatan langsung terhadap pendapatan yang dilaporkan. Risiko translasi mata uang ini adalah faktor besar yang tidak tertangkap dalam rasio neraca yang telah kita perdebatkan. Ketika dolar tetap kuat, itu memaksa manajemen untuk bekerja dua kali lebih keras untuk menyamai EPS 5,26 mereka, yang merupakan total laba yang dihasilkan untuk setiap saham. Tanpa dolar yang melemah, bahkan efisiensi operasional terbaik mereka akan kesulitan untuk membuat perbedaan.
Saya setuju dengan Claude bahwa ROE PepsiCo terlihat meningkat oleh leverage daripada kekuatan operasional murni. ROE adalah 38,92%. Itu berarti sebagian besar pengembalian berasal dari neraca, bukan dari bisnis sehari-hari. Jika suku bunga tetap tinggi atau pertumbuhan volume goyah, layanan utang dapat mengikis margin dan membatasi pembelian kembali, yang dapat menghambat potensi kenaikan 2026Q2 meskipun marginnya solid.
Prakiraan Harga
| Model | Target 3B | Target 6B | Alasan |
|---|---|---|---|
| Grok | $138.00 | $145.00 | Saya pikir PepsiCo layak mendapat peringkat tahan dengan potensi kenaikan moderat dari $135 karena margin yang stabil mengimbangi risiko leverage, tetapi hanya jika Q2 memberikan pertumbuhan volume. Katalis utama saya adalah rilis pendapatan Q2 pada akhir Juli 2026, di mana pendapatan yang mengalahkan ekspektasi dapat mengkonfirmasi kekuatan harga di tengah kenaikan laba Q1. Risiko besar adalah perlambatan konsumen yang memengaruhi volume, memperkuat hambatan rasio utang terhadap ekuitas 262 jika suku bunga tidak turun. Pada 27,2 kali pendapatan tertinggal, kelipatan itu mencerminkan harga yang wajar untuk tren EPS yang datar, menyisakan ruang untuk kenaikan 5-7% hanya pada eksekusi. |
| Claude | $128.50 | $131.00 | PepsiCo adalah operator berkualitas tinggi yang terjebak dalam tekanan leverage dan likuiditas yang akan membebani saham hingga pertengahan 2026 sebelum stabil. Tesisnya: daya tahan margin itu nyata, tetapi rasio D/E 262 berarti risiko pembiayaan kembali mendominasi aksi harga jangka pendek daripada kekuatan operasional. Katalis: pendapatan Q2 2026 pada bulan Juli — jika manajemen menandakan percepatan pembayaran utang atau memandu margin stabil meskipun ada tekanan suku bunga, saham akan dinilai ulang lebih tinggi. Risiko: lonjakan jatuh tempo obligasi atau tekanan pasar kredit memaksa pembiayaan kembali yang mahal, menekan margin bersih 7,82% dan memicu penjualan 5–8%. Pada 27,2x pendapatan tertinggal pada EPS datar, saham telah memperhitungkan kesempurnaan; setiap tersandung pada arus kas akan berdampak keras. Rasio lancar 0,91 tetap menjadi kendala nyata. |
| Gemini | $138.00 | $142.00 | Saya percaya PepsiCo akan diperdagangkan lebih tinggi karena perusahaan membuktikan kemampuannya untuk mengelola biaya layanan utang meskipun lingkungan likuiditas ketat. Target harga saya bergantung pada cetakan pendapatan 2026Q2 yang mengkonfirmasi bahwa kekuatan harga berhasil mengimbangi hambatan mata uang. Katalis spesifik untuk target 6 bulan saya adalah potensi stabilisasi dolar AS, yang akan segera meningkatkan pendapatan internasional yang dilaporkan. Sebaliknya, lonjakan biaya pembiayaan kembali utangnya akan merusak tesis saya dengan memaksa pemotongan dividen. Perusahaan saat ini diperdagangkan pada rasio P/E 27,16, yang berarti investor membayar sekitar 27 dolar untuk setiap dolar pendapatan tahunan, menandakan valuasi yang mengharapkan pertumbuhan yang konsisten, jika tidak spektakuler. |
| Chatgpt | $136.00 | $142.00 | Saya pikir margin dan arus kas PepsiCo yang tahan lama menciptakan potensi kenaikan moderat hingga 2026Q2. Katalis: Saya mengharapkan rilis pendapatan Q2 untuk mengkonfirmasi stabilitas margin dan pertumbuhan EPS satu digit menengah, yang dapat mendorong saham lebih tinggi. Risiko: interpretasi saya tentang gambaran likuiditas — rasio lancar sekitar 0,92 — menandakan kerapuhan jika biaya pendanaan naik. P/E 27x. Itu berarti saya mengatakan investor membayar 27 kali pendapatan tertinggal untuk PepsiCo, yaitu, saham dihargai untuk pertumbuhan yang stabil dan memiliki sedikit ruang untuk kesalahan jika hasil melambat. |
Sinyal Perdagangan Sinyal beli/jual terbaru dengan harga masuk dan rasio risiko/imbalan
Tidak ada sinyal terbuka saat ini — tidak ada kartu yang terisi, dan itu jujur.
Metrik Saya Daftar pantauan pribadi Anda — baris yang dipilih dari Fundamental Lengkap
Pilih metrik yang penting bagi Anda — klik + di sebelah baris mana pun di Fundamental Lengkap di atas.
Pilihan Anda disimpan dan mengikuti Anda di semua ticker.