TBB AT&T Inc. 5.350% Global Notes due 2066
NYSE · Telecommunication · 在 SEC EDGAR 上查看 ↗ 收盘 十月 2, 2026 10-K/10-Q 七月 22, 2026TBB 股票快照 价格、市值、P/E、EPS、ROE、负债/权益、52周范围
TBB 股价图表 包含技术指标的日 OHLCV — 平移、缩放和自定义您的视图
柱状图粒度会根据所选周期进行调整 — 将鼠标悬停在图表上可查看柱状图的开盘价/最高价/最低价/收盘价。
关于 AT&T Inc. 5.350% Global Notes due 2066 公司概况(来自维基百科)
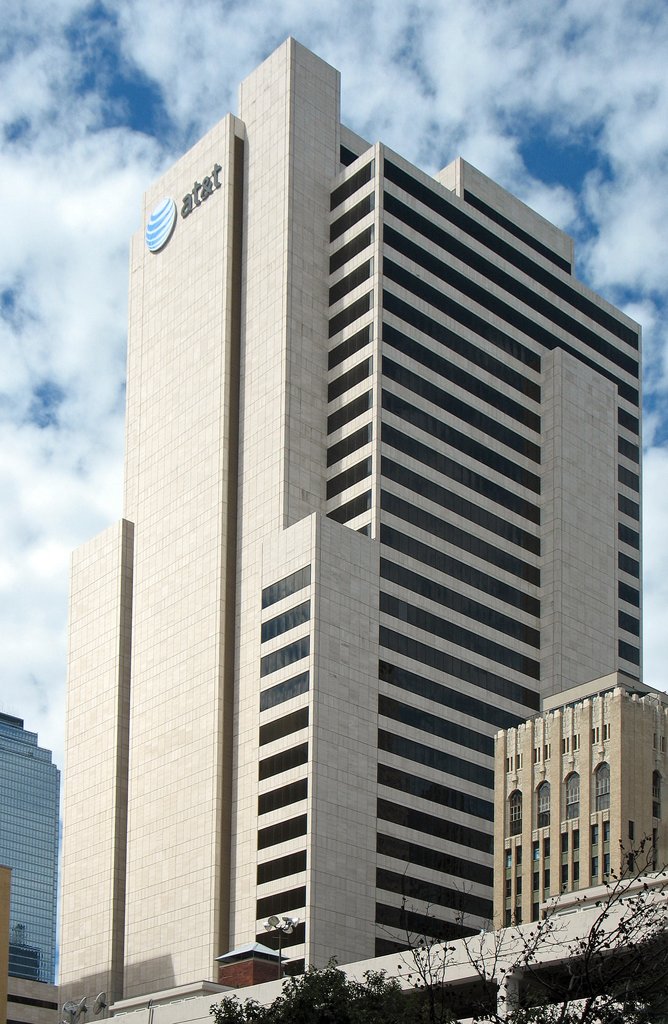
AT&T公司(AT&T Inc.),其名称取自其原名美国电话电报公司(American Telephone and Telegraph Company)的缩写,是一家美国跨国公司电信企业,总部设在得克萨斯州达拉斯市中心的惠塔克大厦。按营收计算,AT&T是全球第三大电信公司,在美国则是仅次于T-Mobile美国和威瑞森的第三大无线运营商,同时也是全美最大的光纤通信供应商。公司在纽约证券交易所以股票代码“T”挂牌交易,市值约1868.3亿美元。在2025年《财富》500强榜单中,AT&T在最大美国企业中名列第37位,上一年度营收为1256亿美元。
AT&T在全球拥有超过2.4亿用户,业务分为两大事业部:AT&T通信提供无线服务、宽带接入和企业软件等企业解决方案;AT&T拉丁美洲则在墨西哥经营无线网络业务。即便在分拆了DirecTV之后,AT&T仍会与其合作提供捆绑套餐。AT&T把自身历史追溯到1885年成立的原公司,但现代意义上的AT&T始于1984年1月1日,也就是贝尔系统分拆之后成立的西南贝尔公司(Southwestern Bell Corporation,即SBC通讯)。原AT&T由美国贝尔电话公司于1885年3月5日设立,作为长途电话子公司,后来在1889年与公司母体合并。随着时间推移,AT&T在电话业务上形成自然垄断,在20世纪大部分时间里主导着电信业,也因此得到“贝尔妈妈”(Ma Bell)的绰号。
美国司法部依据《休曼法案》对AT&T提起反垄断诉讼,认为AT&T凭借贝尔系统相对于其他电信公司拥有不公平的优势。AT&T虽然应诉抗辩,最终还是在1982年达成和解,同意把贝尔系统分拆为七家独立公司。AT&T获准保留其长途线路和技术部门,并进入新兴行业。源自ADT公司的SBC是最小的一家“小贝尔”,它通过收购太平洋电讯和Ameritech不断壮大。AT&T后来分拆出朗讯,以及无线和宽带业务,前景一度不明朗。2005年,SBC通讯收购AT&T公司并沿用其品牌,成为今天的AT&T。
重组之后,AT&T收购南方貝爾,让七家小贝尔中的四家重归一处,并取得了Cingular Wireless(即如今的AT&T移动)的控制权。AT&T还通过推出U-verse电视、收购DirecTV以及收购时代华纳进军娱乐业,转向内容分发。这些举动本意是把AT&T打造成纵向一体化的媒体与电信巨头,但协同效应不及预期,最终DirecTV被出售给TPG公司,华纳媒体则与Discovery公司合并,组建华纳兄弟探索。如今AT&T把重心放在5G连接和光纤网络上。
历史总览
AT&T的历史可以追溯到电话的发明。贝尔电话公司1877年由亚历山大·格雷厄姆·贝尔和他的岳父加迪纳·格林·哈伯德创立,贝尔获得了后来成为电话的第一项美国专利。1885年,贝尔和哈伯德又创立了美国电话电报公司,这家公司收购了贝尔电话公司,成为美国最主要的电话公司。它在美国电话服务上长期维持着事实上的垄断,直到反垄断监管机构同意:作为交换,AT&T可以保留西部电气并进入通用计算机制造与销售领域,条件是它在1982年通过剥离贝尔运营公司的所有权,分拆贝尔系统。
2005年,AT&T公司最终被地区贝尔运营公司之一、原西南贝尔公司收购,合并后的公司称为AT&T Inc.。
起源
贝尔电话公司的成立,取代了亚历山大·格雷厄姆·贝尔与他的出资方(主要是加迪纳·格林·哈伯德和托马斯·桑德斯)之间的一项协议。1879年3月它更名为国家贝尔电话公司,1880年3月又成为美国贝尔电话公司。到1881年,它已从西联汇款手中买下西部电气公司的控股权。仅仅三年前,西联汇款还拒绝了加迪纳·哈伯德以10万美元出售电话全部权利的提议。
1880年,美国贝尔的管理层建立了后来的AT&T长途线路。这个项目首次以商业上可行的成本结构搭建全国长途网络,1885年3月3日正式注册为独立公司,定名美国电话电报公司。网络从纽约起步,1892年延伸至芝加哥。
贝尔的电话专利1893年到期,但公司庞大得多的客户群使其服务远比其他替代方案有价值,业务仍持续大幅增长。
1899年12月30日,美国电话电报公司买下美国贝尔的资产,原因是马萨诸塞州的公司法(把市值上限定为1000万美元,阻碍美国贝尔自身直接扩张)比AT&T总部所在的纽约更严苛。随着这次资产转移,AT&T成为贝尔系统的母公司。
到1902年,AT&T旗下已有131.7万部电话。
1915年,随着首次横贯大陆电话通话,全国长途业务延伸至旧金山。这条线路使用带加载线圈的线路系统和三极检波管真空管中继器,后者1913年首次在纽约与费城之间测试。跨大西洋业务1927年借助双向无线电开通,但第一条跨大西洋电话海底电缆直到1956年9月25日才由TAT-1建成。
垄断
凭借政府监管行动与AT&T自身举措的共同作用,公司最终获得了多数人眼中的垄断地位。1907年,AT&T总裁西奥多·维尔表明,他追求的目标是“一个政策、一个系统、普遍服务”。AT&T开始收购竞争对手,引起反垄断监管机构的注意。为避免反垄断行动,维尔在1913年与政府达成的协议中同意了金斯伯里承诺。协议三项条款之一规定,未经州际商务委员会批准,AT&T不得再收购独立电话公司。
G·W·布罗克在《电信业:市场结构的动态》中写道:“这一条款允许贝尔与独立公司交换电话,从而彼此划地为界、各占垄断。只要一个地区只有一家公司运营,就几乎没有理由期待出现价格竞争。”AT&T专注于收购特定地理区域内能增强其电话系统市场控制力的公司,同时把不那么想要的、先前收购的公司卖给独立买家。金斯伯里承诺还要求AT&T允许竞争对手接入其电话线,这削弱了这些公司修建竞争性长途线路的动力。
1913年,真空管发明人李·德富雷斯特陷入财务困境后,AT&T以5万美元的低价买下他的真空管专利。公司尤其获得了三极检波管的所有权,这是第一只三极管(三元件)真空管,能大幅放大电话信号。这项专利加强了AT&T对长途电话业务制造与分销的控制,使贝尔系统得以修建美国第一条横贯大陆的电话线。迫于第一次世界大战的压力,AT&T与RCA掌握了真空管所有有用的专利。RCA着眼于无线通信,AT&T则把真空管用于电话放大器。两家公司在真空管上的研究开始重叠,惹恼了RCA的一些专利盟友和伙伴,专利纠纷不断。
大约1917年,国内开始讨论这样一种主张:国内每个人都应享有电话服务,政府应推动其实现。AT&T表示赞同,在1917年年报中称:“在恰当的控制和监管下把同类业务合并,给公众的服务会比竞争体制更好、更进步、更高效也更经济。”1918年,联邦政府以国家安全为名,把整个电信业收归国有。资费受到管制,让大城市客户支付更高资费,补贴更偏远地区的用户。维尔受命管理电话系统,AT&T按电话收入的一定比例获得报酬。AT&T从这场一年后结束的国有化安排中获利颇丰。随后各州开始管制资费,使农村地区不必支付高价,本地市场的竞争受到严格管制或被禁止。此外,为避免“重复建设”,州政府禁止潜在竞争对手铺设新线路竞争。其理由是电话服务属于自然垄断,即一家公司比两家或更多公司能更好地服务公众。最终AT&T的市场份额达到了多数人眼中的垄断程度。
1926年,AT&T、RCA及各自的专利盟友和伙伴终于以妥协方式了结纠纷。AT&T决定专注于作为通信公共承运商的电话业务,把广播子公司广播公司(BCA)卖给RCA。资产包括WEAF电台,它一度从AT&T纽约总部播出。作为交换,RCA与AT&T签订服务协议,确保RCA开办的任何广播网都由AT&T提供传输连接。两家公司同意交叉许可专利,了结了这方面的争端。RCA、通用电气和西屋电气此时得以自由合并资产,组建全国广播公司(NBC)。
1925年,AT&T创建了名为贝尔电话实验室的新部门,通称贝尔实验室。这个研发部门成果卓著,开创了射电天文学、晶体管、光伏电池、Unix操作系统和C语言等。在第二次世界大战军工合同价值上,AT&T在美国企业中排名第13位。1949年,司法部提起反垄断诉讼,意在迫使西部电气剥离,七年后以AT&T同意把产品和服务限定于公共承运电信、并向“所有相关方”许可专利而和解。此举的一个关键后果是禁止AT&T销售计算机,尽管它在电子研发中扮演关键角色。尽管如此,技术创新仍在继续,例如AT&T1962年委托研制了第一颗实验通信卫星——Telstar I。
各州和地方辖区的公用事业委员会监管贝尔系统和其他所有电话公司,联邦通信委员会(FCC)监管所有跨州业务。这些委员会控制公司可收取的资费以及可提供的具体服务和设备。
AT&T通过其子公司西部电气所产电话和电话设备的租赁安排,加强了对电话系统的控制。和当时美国多数电话一样,西部电气制造的电话并不归个人客户所有,而归本地贝尔系统电话公司所有,这些公司又都归AT&T所有,AT&T本身还拥有西部电气。客户按月从AT&T租用每部电话,累计租金往往数倍于电话及其连接的成本。这种垄断为AT&T带来数以百万计的额外收入,副作用是电话款式和选择大受限制。AT&T严格执行政策,禁止购买和使用未经本地贝尔垄断方转移并重新出租的其他厂商电话。因此许多西部电气电话的外壳上永久铸有如下免责声明:“贝尔系统财产,不得出售”。电话上还贴有标签,标明拥有该电话的贝尔运营公司。
1968年,联邦通信委员会允许Carterfone及其他设备直接接入AT&T网络,只要不损害系统。这一裁决(13 F.C.C.2d 420)使销售可接入电话系统的设备成为可能,为众多产品打开市场,包括电话答录机、传真机、无绳电话、计算机调制解调器以及早期的拨号互联网。
20世纪80年代,在一些消费者已开始购买其他厂商电话之后,AT&T改变政策,向客户出售电话外壳,同时保留机械部件的所有权,客户仍需按月向AT&T支付租金。
20世纪大部分时间里,AT&T子公司AT&T长途线路因此在美国长途电话服务上享有近乎完全的垄断。AT&T还控制着22家贝尔运营公司,为美国大部分地区提供本地电话服务。尽管存在许多“独立电话公司”,其中以通用电话电子规模最大,但贝尔系统远比其他所有公司庞大,本身也被普遍视为垄断。
“自然垄断”的侵蚀
多年来,AT&T一直被允许维持垄断地位,前提是它属于自然垄断。垄断第一次受到侵蚀是1956年,Hush-A-Phone诉美国案裁决允许在AT&T出租的电话上加装第三方设备。随后1968年的Carterfone裁决允许第三方设备接入AT&T电话网络。20世纪60至70年代廉价微波通信设备的兴起,为竞争对手打开机会窗口,修建长途电话网络不再需要购置昂贵的线路通行权。有鉴于此,FCC允许MCI(微波通信公司)向大型企业销售通信服务。这种反对AT&T垄断必要性的技术经济论据只维持了短短15年,光纤革命的开端便宣告了微波长途时代的终结。
分拆
电话垄断的剩余部分一直持续到1982年1月8日,即美国诉AT&T案和解之日,这是美国司法部1974年针对AT&T提起的反垄断诉讼。根据和解,AT&T(“贝尔妈妈”)同意剥离本地交换业务运营公司,换取进入计算机业务的机会(见AT&T计算机系统)。AT&T的本地业务被拆分为七家独立的地区贝尔运营公司,通称“小贝尔”。
随着美国消费者可以直接买断电话,AT&T和贝尔系统失去了本地贝尔公司电话租赁带来的可观收入。在新电话销售上被迫与其他厂商竞争,仍通过AT&T销售的老旧西部电气电话设计无人问津,西部电气最终关闭了所有美国电话制造厂。市值缩水约70%的AT&T继续通过AT&T通信(AT&T长途线路的新名称)运营所有长途业务,不过在随后几年里把部分市场份额输给竞争对手MCI和Sprint。
1983年,许多贝尔机构挂着这样一块标语:
我们国家有两个巨大的实体在运转,它们都对我们的日常生活有着惊人的影响……一个给了我们雷达、声呐、立体声、电传打字机、晶体管、助听器、人工喉、有声电影和电话;另一个给了我们南北战争、美西战争、第一次世界大战、第二次世界大战、朝鲜战争、越南战争、两位数的通货膨胀、两位数的失业、大萧条、石油危机和水门事件。猜猜现在是哪一个想教另一个怎么经营?
分拆后的重组
1991–2004年:分拆与业务转变
西部电气更名为AT&T科技,被拆分为若干面向特定客户群的部门,如AT&T网络系统和AT&T消费产品。1991年,它连同贝尔实验室一起被完全合并、并入美国电话电报公司。
1991年,AT&T停止电报业务。
在自身打入计算机市场的尝试失败后,AT&T于1991年收购NCR公司(国家收银机),希望借蓬勃兴起的个人电脑和Unix联网服务器市场获利,却未能从这场合并中获得持久的财务或技术收益。随着1996年电信法带来美国电信业放松管制,NCR再度被剥离。与此同时,AT&T科技的大部分以及知名的贝尔实验室被分拆为朗讯。自20世纪90年代以来,整个行业又经历了多次重组,既源于放松管制,也因为技术进步降低了电信业的需求和定价权。
1992年,AT&T科技在其位于得克萨斯州达拉斯的微电子电力系统工厂获得新乡卓越制造奖。
1992年10月,AT&T成为首家在同一年两度获得马尔科姆·鲍德里奇国家质量奖的公司。一项奖颁给总部位于佛罗里达州杰克逊维尔的AT&T通用卡服务(服务类),另一项颁给总部位于新泽西州莫里斯敦的AT&T网络系统/传输系统部门(制造质量流程)。公司董事长表示,AT&T从1989年起便按鲍德里奇标准推行运营,本是为1994年的申请做准备。
1994年,AT&T以115亿美元买下当时最大的蜂窝运营商麦考蜂窝,凭200万用户启动其蜂窝业务部门。
1994年,AT&T科技在其位于佛罗里达州奥兰多的微电子工厂获得新乡卓越制造奖。
1995年,AT&T收购长途运营商阿拉斯加通信系统。FCC的批准要求该公司作为AT&T子公司运营,而不是更可能地并入AT&T通信,由此得名AT&T阿拉斯加通信。
1997年,AT&T聘请前IBM高管C·迈克尔·阿姆斯特朗担任首席执行官。阿姆斯特朗的设想是把AT&T从长途运营商转变为全球性的“电信超市”,瞄准互联网热潮中的互联网服务。
阿姆斯特朗最突出的战略是收购大量有线电视资产。在收购约翰·马龙的TCI和MediaOne(通过后者获得时代华纳有线25%的股份)之后,AT&T成为全球最大的有线电视供应商。公司打算用这些资产打通所谓“最后一英里”,打破地区贝尔公司对消费者家庭数据和电话服务的接入垄断,但这场豪赌代价高昂,公司债务大幅增加。AT&T以480亿美元全股票交易(含承担160亿美元债务)收购TCI,又在与康卡斯特竞购后,以540亿美元现金加股票收购MediaOne。
1998年,公司收购Teleport通信集团,这家公司1985年成立,用光纤与纽约电话公司竞争。同年,AT&T宣布与英国电信结成价值10亿美元的联盟,提供名为Concert的全球IP语音(VoIP)服务,引发可能合并的传闻。但双方为项目控制权争执不下,连联盟名称都无法达成一致。到2001年年中,客户被引导与母公司签约,这项最终称为Concert的合资企业于当年10月终止。
1999年,AT&T从奥利维蒂和甲骨文公司手中收购奥利维蒂与甲骨文研究实验室,2002年关闭了实验室的研究部门。
同样在1999年,AT&T出资50亿美元买下IBM的全球网络业务,成为AT&T全球网络服务有限公司。作为购买协议的一部分,IBM授予AT&T一份为期五年、价值50亿美元的合同,处理IBM大部分网络需求,AT&T则把部分应用处理和数据管理工作外包给IBM。IBM还在一份价值40亿美元的十年协议中承担AT&T长途客户的计费和安装,并接管AT&T数据处理中心的管理。
随着长途资费下降、电信服务市场整体走弱,AT&T无力承担这些合资项目积累的债务。此外,升级TCI设备以支持双向通信的成本远高于合并前估计。2000年10月,AT&T进行重大重组,把移动电话和宽带部门拆分为独立公司,让各部门独立融资。
2001年7月9日,公司分拆AT&T无线,这是当时全球规模最大的首次公开募股。同年晚些时候,它又分拆AT&T宽带和自由媒体,后者由其有线电视资产组成。AT&T宽带随后于2002年被康卡斯特收购,AT&T无线于2004年与Cingular无线有限责任公司合并。合并后的无线电话公司以Cingular名义运营到2007年,之后成为AT&T移动。
2004年,美国政府取消了平等接入规定,这些规定允许长途电话公司以固定资费接入地区贝尔运营商拥有的网络。这最终导致AT&T退出住宅电话业务,并在此过程中宣布不再销售住宅电话服务。它的住宅业务重心转为通过宽带互联网连接提供名为AT&T CallVantage的语音服务。
SBC的崛起
AT&T分拆后组建的新公司之一是西南贝尔公司。这家公司多年持续增长,直至2005年收购AT&T。收购之后,SBC采用AT&T的名称和品牌,这就是如今所称的AT&T。
1984–2001年:西南贝尔公司
1984年1月1日,美国电话电报公司正式把西南贝尔电话公司的全部所有权移交给西南贝尔公司。它还有另外三家子公司:目录出版商西南贝尔出版公司、经营移动电话业务的西南贝尔移动系统公司,以及专注向企业客户销售电话设备的西南贝尔电信公司。控股公司的新任总裁是赞恩·爱迪生·巴恩斯。
1987年,SBC买下Metromedia的蜂窝和寻呼业务,借此一跃成为美国第三大蜂窝通信公司,仅次于麦考蜂窝和太平洋电信。1990年1月,爱德华·惠特克接任西南贝尔总裁。1993年2月,总部从圣路易斯迁至得克萨斯州圣安东尼奥。它以6.5亿美元从Hauser通信手中收购马里兰州和弗吉尼亚州的两家有线电视公司,成为首家在自身服务区外收购有线电视公司的地区贝尔电话公司。1994年,由于FCC对有线电视公司的规定,它取消了以16亿美元收购Cox有线40%股份的尝试。SBC后来开始出售其当时持有的有线电视公司权益。
1995–2000年:公司变革
1995年,西南贝尔公司更名为SBC通信公司。随后由于FCC新规定,它们把(制造电话设备的)西南贝尔电信部门并入公司。
1996年,SBC宣布将收购太平洋电信集团,这是加利福尼亚州和内华达州的一家地区贝尔运营公司。1997年传出AT&T公司(美国最大长途供应商)与SBC(美国最大本地供应商)拟议合并的传闻,FCC不赞成,合并告吹。1997年晚些时候,SBC卖掉最后两家有线电视公司,退出有线电视领域。
1998年1月,SBC宣布以44亿美元股票收购南新英格兰电话公司(SNET,FCC于1998年10月批准)。SBC还赢得一项使地区贝尔运营公司更容易进入长途电话业务的法院判决,但遭到AT&T和FCC质疑。1998年5月,Ameritech与SBC宣布一项620亿美元的合并,由SBC接管Ameritech。在做出若干组织调整(如把Ameritech无线卖给GTE)以满足州和联邦监管机构要求后,两家于1999年10月8日合并。FCC后来以SBC通信未能遵守为获得合并批准所做的协议为由,对其罚款600万美元。在贝尔大西洋与GTE合并之前,SBC是最大的地区贝尔运营公司。1998年营业收入为460亿美元,使SBC跻身财富500强前15位。
1999年1月,SBC宣布以17亿美元外加承担13亿美元债务收购康卡斯特蜂窝。1999年间SBC继续为获准提供长途电话服务做准备。2月,SBC以约5亿美元收购Williams公司电信部门至多10%的股份,该公司正在全国修建光纤网络,未来将承载SBC的服务。1999年11月1日,SBC入选道琼斯工业平均指数(持续至2015年)。
2000–2005年:统一全国品牌及收购AT&T公司
2002年,SBC不再以不同名称营销其运营公司,而只是选择按州给旗下公司不同的“以……名义经营”名称(Ameritech自1993年起已采用这种做法),并按大致地区给它收购的控股公司起相应的经营名称。
2005年1月31日,SBC宣布将以逾160亿美元收购AT&T公司。这一公告距SBC与AT&T(原名美国电话电报公司)取消首次合并谈判已近八年,距AT&T公司与贝尔南方最初的合并谈判破裂也近一年。在丹佛举行的AT&T股东大会于2005年6月30日批准合并。美国司法部2005年10月27日放行,联邦通信委员会10月31日批准。
合并于2005年11月18日完成。SBC是名义上的存续方,但合并后的公司采用更知名的AT&T名称和品牌,把公司名称改为AT&T Inc.,以区别于原AT&T公司。2005年12月1日,合并后公司在纽约证券交易所的股票代号由“SBC”改为AT&T传统使用的“T”。
尽管新AT&T把旧AT&T(始于1885年)的历史视为自身历史,它仍保留SBC的公司架构和2005年以前的股价历史。2005年以前的所有监管申报都属于西南贝尔/SBC,而非AT&T。
新AT&T更新了原AT&T的图形标志(Interbrand设计的新“大理石”标志取代了“死星”),不过AT&T现有的声音商标(由Pat Fleet配音)继续使用。
2006年:收购贝尔南方
2006年12月29日周五,联邦通信委员会(FCC)批准新AT&T以约860亿美元收购地区贝尔运营公司贝尔南方(按2006年12月29日收盘计,每1股贝尔南方换1.325股AT&T)。新合并的公司保留AT&T名称。这笔交易整合了Cingular无线(它在2004年买下AT&T的蜂窝业务)和Yellowpages.com的所有权。Cingular重新采用AT&T名称,贝尔南方的其他所有资产也都改用AT&T品牌。
2007–2008年:重组
向新媒体转型
2007年6月,AT&T新任董事长兼首席执行官兰德尔·斯蒂芬森谈到无线业务如何成为“新AT&T”的核心。随着传统住宅电话线路销量下降,AT&T计划推出Video Share、U-verse等各类新媒体,并把高速互联网的覆盖范围扩展到全国农村地区。不过2007年6月29日,AT&T宣布收购多布森通信。2007年10月2日有报道称AT&T将以1.21亿美元收购Interwise,并于11月2日完成。Interwise是面向企业的语音、网络和视频会议服务全球领先供应商。2007年10月9日,AT&T以近25亿美元从私人持有的Aloha Partners手中买下黄金700MHz频段中12MHz的频谱,交易于2008年2月4日获FCC批准。2007年12月4日,AT&T宣布计划收购太平洋西北地区的区域性GSM运营商Edge Wireless。对Edge Wireless的收购于2008年4月完成。
总部搬迁与裁员
2008年6月27日,AT&T宣布将把公司总部从圣安东尼奥市中心东休斯顿街175号,迁至达拉斯市中心的AT&T广场一号。公司称搬迁是为了更好地接触全球客户和业务,并获得公司在国内外持续增长所需的关键技术伙伴、供应商、创新和人力资源。AT&T Inc.此前在1992年(当时名为西南贝尔公司)曾把公司总部从圣路易斯迁至圣安东尼奥。公司在美国22个州服务住宅和地区企业客户的电信运营部门仍留在圣安东尼奥。亚特兰大仍是AT&T移动的总部,在华盛顿州雷德蒙德(AT&T无线的旧总部)设有重要办公室。曾是原AT&T公司总部的新泽西州贝德明斯特,如今是公司全球商业服务部门和AT&T实验室的总部。圣路易斯仍是公司目录业务AT&T广告解决方案的所在地。
2008年12月4日,AT&T宣布因“经济压力、业务组合变化以及更精简的组织结构”将裁减1.2万个岗位。
2007年:收购Cellular One
2007年6月29日,AT&T宣布已达成协议收购多布森蜂窝,该公司主要在农村地区以Cellular One之名在美国提供服务。成交价为28亿美元,合每股13美元。AT&T还同意承担23亿美元未偿债务。交易于2007年11月15日完成,市场过渡从2007年12月9日开始。
2008年:收购Centennial与Wayport
2008年11月11日,AT&T宣布以9.44亿美元收购百年通信。这项收购有待监管批准、百年股东批准及其他惯例交割条件。百年最大股东Welsh, Carson, Anderson & Stowe已同意投票支持这笔交易。为安抚监管机构,2009年5月9日,AT&T与威瑞森无线达成协议,在AT&T与百年成功合并的前提下,以2.4亿美元出售路易斯安那州和密西西比州百年现有的部分服务区。
2008年12月12日,AT&T收购Wayport公司,它是美国主要的互联网热点供应商。收购之后,AT&T在美国的公共Wi-Fi部署增至2万个热点,为美国供应商之最。
2011年:收购高通频谱
2011年12月20日,AT&T与高通宣布,AT&T将从高通购买价值19.3亿美元的频谱。这片频谱曾用于FLO TV,将用于扩展AT&T的4G无线业务。AT&T在其所购频谱附近本已有用于该目的的频谱。
2011年:试图收购T-Mobile美国
2011年3月20日,AT&T宣布打算以390亿美元从德国电信手中买下T-Mobile美国。这笔交易本将增加3370万用户,使AT&T移动成为美国最大的移动电话公司。AT&T移动本将占美国移动电话43%的市场份额,远超任何竞争对手。监管机构质疑这样一笔交易会对竞争对手和消费者产生何种影响。不过AT&T首席执行官兰德尔·斯蒂芬森表示,合并将提高网络质量,并为公司带来大量节省。AT&T称可能不得不出售部分资产以获得监管批准,但声称已就监管做足“功课”。
对这一宣布合并的反应,在各类团体和社群中既有支持也有反对。
合并获得众多民权、环保和商业组织支持,包括全国有色人种协进会(NAACP)、拉丁裔公民联盟、GLAAD和塞拉俱乐部。美国劳工联合会和产业工会联合会、国际卡车司机兄弟会以及美国通信工人工会等劳工组织也表态支持合并。这些组织提到AT&T对劳工、社会和环境标准的承诺。许多组织还指出合并可能加快4G无线部署,从而帮助农村和贫困城市社区等服务不足地区。据NAACP称,合并本将“推动更多人获得负担得起且可持续的无线宽带服务,进而在全国刺激就业和公民参与”。
到2011年8月2日,已有26个州的州长致信支持合并。7月27日,犹他、亚拉巴马、阿肯色、佐治亚、肯塔基、密歇根、密西西比、北达科他、南达科他、西弗吉尼亚和怀俄明等州的总检察长联名致信FCC表示支持。到2011年8月,亚利桑那和路易斯安那的州监管机构批准了这项收购。
形形色色的行业和公共利益组织反对AT&T与T-Mobile合并。公共知识、消费者联盟、自由媒体和媒体访问项目等消费者团体公开反对。这些团体试图说服联邦通信委员会多数成员和国会议员。它们担心合并会把如此多的无线行业集中到一家公司,从而抬高价格、扼杀创新。自由媒体和公共知识发起了反对该交易的写信运动。
互联网公司普遍对合并持怀疑态度,因为这会让它们在把内容和应用送达客户时可谈判的对象更少。AT&T合并可能使它们只依赖两家公司,即AT&T和威瑞森。成员包括Google、微软、雅虎和eBay的计算机与通信行业协会(CCIA)反对合并。该协会负责人埃德·布莱克说:“这样一笔交易若不因反垄断理由被阻止,将令所有从应用到手机各领域创新的企业深感忧虑。国家一方面谈释放创新,另一方面又坐视此类威胁创新的提议出现,是虚伪的。”
2011年4月21日,AT&T在美国参议院一个委员会前为其拟议收购T-Mobile美国辩护,称合并后的公司将为97%的美国人提供高速无线服务,并带来掉线更少等消费者好处。
作为最初谈判的一部分,如果AT&T收购T-Mobile美国被联邦监管机构否决,AT&T需向T-Mobile美国的母公司德国电信支付60亿美元,其中包括30亿美元现金。
2011年8月31日,司法部正式向哥伦比亚特区联邦地区法院提起诉讼,寻求阻止收购。
2011年11月30日,FCC允许AT&T撤回合并,使两家运营商免于披露内部运营文件。FCC以会造成失业和消费者价格上涨为由拒绝合并。
2011年12月19日,AT&T宣布在“对其选择进行彻底审查”后将永久终止合并出价。按原收购协议,T-Mobile将获得30亿美元现金,以及价值10亿美元AT&T所持无线频谱的使用权。
2013–2014年:收购Leap无线
2013年7月12日,AT&T宣布同意以12亿美元收购Leap无线(Cricket)。交易规定AT&T将收购Leap所有的信号塔、门店及其530万用户。AT&T与Leap无线的合并于2014年3月13日获联邦通信委员会批准。
近期发展(2013年至今)
2013年9月,AT&T宣布将通过与卡洛斯·斯利姆的美洲电信合作,向拉丁美洲扩张。2013年12月17日,AT&T宣布计划把康涅狄格州有线业务卖给总部位于斯坦福德的Frontier通信。约2700名支持AT&T康涅狄格业务的有线员工预计随业务转到Frontier,另有90万条语音连接、41.5万条宽带连接和18万U-verse视频用户。
2014年5月18日,AT&T宣布已同意以485亿美元(含承担债务为671亿美元)收购DirecTV。这笔交易意在提高AT&T在付费电视领域的市场份额,并让AT&T进入快速增长的拉丁美洲市场。交易于2015年7月完成。交易附带四年条件,包括要求AT&T把光纤宽带服务扩展到至少1250万个客户地点,不得用带宽上限歧视其他在线视频服务,把任何“互联协议”提交政府审查,并为低收入家庭提供低成本互联网服务。AT&T随后宣布计划把现有U-verse家庭互联网和IPTV品牌与DirecTV整合为一个平台,暂定名AT&T Entertainment。
转向媒体并剥离业务
2014年末,AT&T收购墨西哥蜂窝运营商Iusacell,两个月后又收购了NII控股在墨西哥的无线业务。AT&T把两家公司合并,组建AT&T墨西哥。2015年7月,AT&T以485亿美元收购DirecTV。随后AT&T宣布,计划把现有的U-verse家庭互联网和IPTV品牌与DirecTV整合,组建AT&T娱乐。
2015年3月6日,有公告称AT&T将被移出道琼斯工业平均指数,由苹果取代。
2016年10月22日,AT&T宣布以1087亿美元收购时代华纳,以扩充媒体资产。2017年11月20日,助理司法部长马坎·德拉希姆代表美国司法部反垄断局提起诉讼,要求阻止与时代华纳的合并,称此举“会损害竞争,导致消费者账单上涨、创新减少”。2018年6月12日,联邦地区法院法官理查德·J·莱昂裁定合并可以继续推进。两天后合并完成,时代华纳成为AT&T的全资子公司。又过了一天,公司更名为华纳媒体。收购完成三个月后,AT&T重组为四大业务部门:通信部门,涵盖消费者和企业固网电话、AT&T移动和消费者娱乐视频服务;华纳媒体,包括特纳有线电视网、华纳兄弟影视制作以及HBO;AT&T拉丁美洲,包括墨西哥无线业务,以及以Vrio品牌在拉丁美洲和加勒比地区经营的视频业务;广告与分析部门,后更名为Xandr。
2017年7月13日有报道称,AT&T将推出基于云计算的DVR流媒体服务,希望在DirecTV及其流媒体服务DirecTV Now之间建立统一平台,稍后再把U-verse纳入其中。这项名为HBO Max的服务于2020年5月上线。2017年9月12日有报道称,AT&T计划在次年通过自有或竞争对手的宽带网络,以OTT方式推出一项类似有线电视的新服务。2018年3月7日,公司准备通过IPO出售DirecTV拉丁美洲的少数股权,并为这些资产设立名为Vrio公司的新控股公司。4月18日,也就是Vrio原定上市的前一天,AT&T因市场状况取消了IPO。
截至2019年,AT&T是全球最大的电信公司。它也是美国最大的移动电话服务提供商,以及最大的固定电话(固网)服务提供商。2019年9月,激进投资者埃利奥特管理披露已购入价值32亿美元的AT&T股票(持股1.2%),并施压要求公司剥离资产以提振股价。2020年3月4日,AT&T宣布拟采取重大成本削减举措,包括削减资本投资,并计划把AT&T TV(3月2日正式在全美推出)作为主要的付费电视服务。AT&T表示,在“有线宽带不普及”的地区仍会主要推广DirecTV,将其作为专门选项。2020年4月24日,AT&T宣布公司首席运营官约翰·斯坦基自2020年7月1日起接替兰德尔·斯蒂芬森出任首席执行官。同时也承认,到此时AT&T收购DirecTV和时代华纳已给公司带来2000亿美元的巨额债务负担。
受计划中的成本削减方案影响,出售华纳兄弟互动娱乐一度被提上议程,但最终作罢,原因是新冠疫情期间电子游戏行业逆势增长,同时玩家和评论界对即将推出的DC漫画、乐高《星球大战》和《哈利·波特》系列作品反响积极。
2020年12月,Crunchyroll以11.75亿美元被出售给索尼旗下的Funimation,收购于2021年8月完成。2021年2月25日,AT&T宣布将把DirecTV、U-verse TV和DirecTV Stream分拆为独立实体,把30%股权出售给TPG资本(旗下拥有Astound宽带有线电视业务),同时保留新公司70%股权。交易于2021年8月2日完成。2021年5月17日,AT&T宣布计划放弃在华纳媒体的股权,让其与Discovery公司通过一笔430亿美元的交易合并,组建一家新的媒体公司。曾参与竞购华纳兄弟互动娱乐的美国艺电,于2021年6月以14亿美元从WBIE手中买下移动游戏工作室Playdemic。2021年9月,福克斯公司以约5000万美元从华纳媒体手中收购TMZ,TMZ被纳入福克斯娱乐部门运营。
2021年12月21日,AT&T宣布已同意把Xandr(连同AppNexus)出售给微软,价格未披露。交易于2022年6月完成。2022年4月8日,华纳媒体分拆并随后与Discovery公司合并组建华纳兄弟探索的交易完成。受此合并影响,HBO Max及其他视频服务从AT&T的无限套餐权益中被移除。2025年7月2日,AT&T与TPG资本完成剩余70%DirecTV股权的出售。
2025年9月12日,AT&T宣布与Gigs合作,帮助更多美国科技公司推出自有移动服务,例如Klarna或沃尔玛的OnePay。
2024年Snowflake数据泄露
2024年,AT&T成为Snowflake公司的多家受影响客户之一,在2024年大规模Snowflake数据泄露中数据被盗。在此次泄露中,“几乎所有”AT&T客户2022年5月1日至10月31日的通话和短信记录都被曝光。这起网络事件也是美国司法部首次以涉及国家安全或公共安全为由,要求企业推迟向美国证券交易委员会提交披露。
2024年2月22日,美国蜂窝业务中断,“数以百万计”用户无法接入蜂窝网络。各地报告称AT&T客户即便使用手机的SOS功能也无法拨打紧急电话。中断促使联邦调查局和国土安全部调查中断是否由网络攻击造成。不过AT&T后来称这并非网络攻击所致,而是时机不当的服务器更新。用户后来因这次中断获得话费补偿。3月,FCC对这次中断展开调查。
2024年9月30日,AT&T宣布将把所持DirecTV剩余70%股份卖给TPG。交易于2025年7月2日完成。
2025年5月21日,AT&T宣布达成协议,收购Lumen科技面向大众市场的消费者宽带连接业务。交易2026年完成后,将把前小贝尔US West大部分辖区纳入AT&T地面服务范围。
另有报道称,AT&T还受到2024年一起攻击影响,攻击来自与中国政府有关联的盐台风高级持续性威胁组织。
2024年2月22日,美国蜂窝业务中断,“数以百万计”用户无法接入蜂窝网络。各地报告称AT&T客户即便使用手机的SOS功能也无法拨打紧急电话。中断促使联邦调查局和国土安全部调查中断是否由网络攻击造成。不过AT&T后来称这并非网络攻击所致,而是时机不当的服务器更新。用户后来因这次中断获得话费补偿。3月,FCC对这次中断展开调查。
2024年9月30日,AT&T宣布将把所持DirecTV剩余70%股份卖给TPG。交易于2025年7月2日完成。
收购Lumen技术公司连接业务
2025年5月21日,AT&T宣布达成协议,以57.5亿美元收购Lumen技术公司的大众市场光纤业务,把AT&T的地面宽带覆盖范围扩展到美国更多州(包括原小贝尔US West的大部分领地)。交易不包括Lumen老旧的铜缆消费者电话网络,该网络计划在未来几年内停用。交易于2026年2月2日完成。
公司架构
AT&T通信:AT&T通信是AT&T的主要业务部门,拥有超过1亿美国客户。
设施与区域
自2005年起,AT&T的全球总部一直设在达拉斯的惠塔克大厦。2026年1月,公司宣布将把总部从达拉斯迁往位于得克萨斯州普莱诺、占地54英亩(约21.9公顷)的园区,搬迁预计从2028年末开始。
SBC通讯原总部位于圣安东尼奥,更名为AT&T后于2008年迁往达拉斯。公司总部设在达拉斯市中心的惠塔克大厦。2008年6月27日,AT&T宣布将把公司总部从圣安东尼奥市中心迁往达拉斯市中心的AT&T广场一号。公司表示,搬迁是为了更便利地接触全球客户和业务,并获得持续发展所需的关键技术伙伴、供应商、创新资源和人力资源,无论在国内还是国际层面。
AT&T公司此前在1992年把总部从密苏里州圣路易斯迁至圣安东尼奥,当时公司名为西南贝尔公司。公司服务于22个州住宅和区域企业客户的电信运营部门仍留在圣安东尼奥。佐治亚州亚特兰大仍是AT&T移动的总部所在地,并在华盛顿州雷德蒙德和博瑟尔设有重要办公室,雷德蒙德曾是AT&T无线的所在地。新泽西州贝德明斯特是公司全球商业服务部门和AT&T实验室的总部。圣路易斯则仍是公司名录业务AT&T广告解决方案的所在地。
AT&T还在亚太多地提供服务,其区域总部设在中国香港。公司在墨西哥业务也很活跃,2014年11月7日有消息称墨西哥运营商Iusacell将被AT&T收购。收购于2015年1月获批。2015年4月30日,AT&T从NII控股手中收购无线业务Nextel Mexico(即今AT&T墨西哥)。
董事会
截至2026年2月,AT&T董事会成员如下:
高管团队
约翰·斯坦基,首席执行官
Thaddeus Arroyo,首席战略与发展官
Pascal Desroches,高级执行副总裁兼首席财务官
埃德·吉莱斯皮,高级执行副总裁,负责对外与立法事务
Kellyn Smith Kenny,首席营销与增长官
Lori Lee,AT&T拉丁美洲首席执行官兼全球营销官
Jeremy Legg,AT&T服务公司首席技术官
David R. McAtee II,高级执行副总裁兼总法律顾问
Jeff McElfresh,首席运营官
固网运营公司
在贝尔系统分拆产生的八家公司中,以下五家属于如今的AT&T:
Ameritech,1999年被SBC收购
AT&T公司,2005年被SBC收购
南方贝尔,2006年被AT&T收购
太平洋电讯,1997年被SBC收购
西南贝尔,1995年更名为SBC通讯
此外,2025年5月AT&T宣布收购Lumen技术公司的大众市场光纤连接业务,这将把原小贝尔US West的领地纳入其地面服务范围。
小贝尔示意图
目前覆盖情况
有线连接
AT&T在22个州提供有线(铜缆)服务:
阿拉巴马州
亚利桑那州
阿肯色州
加利福尼亚州
佛罗里达州
佐治亚州
伊利诺伊州
印第安纳州
堪萨斯州
肯塔基州
路易斯安那州
密歇根州
密西西比州
密苏里州
内华达州
北卡罗来纳州
俄亥俄州
俄克拉何马州
南卡罗来纳州
田纳西州
得克萨斯州
威斯康星州
AT&T计划到2030年在其美国大部分区域停用铜缆服务,把多数客户转为光纤服务。未被光纤网络覆盖的客户,将获得基于无线网络的“AT&T Phone – Advanced”服务。
光纤连接
截至2026年,AT&T在32个州提供光纤到户连接:
阿拉巴马州
亚利桑那州
阿肯色州
加利福尼亚州
科罗拉多州
佛罗里达州
佐治亚州
伊利诺伊州
印第安纳州
艾奥瓦州
堪萨斯州
肯塔基州
路易斯安那州
密歇根州
明尼苏达州
密西西比州
密苏里州
内布拉斯加州
内华达州
新墨西哥州
北卡罗来纳州
北达科他州
俄亥俄州
俄克拉何马州
俄勒冈州
南卡罗来纳州
南达科他州
田纳西州
得克萨斯州
犹他州
华盛顿州
威斯康星州
原运营公司
以下公司在SBC/AT&T旗下已结业或被出售:
伍德伯里电话于2007年6月1日与南新英格兰电话公司合并。
南新英格兰电话于2014年被出售给Frontier通讯。
农村固网的萎缩
在各家小贝尔中,Ameritech于1998年把威斯康星州部分固网出售给CenturyTel;南方贝尔在21世纪初把部分线路出售给MebTel;US West在20世纪90年代把许多历史上属于贝尔的固网出售给Lynch通讯和Pacific Telecom;威瑞森于2008年把新英格兰的许多线路出售给FairPoint通讯,又于2010年把Frontier西弗吉尼亚业务出售给Frontier通讯。
2014年10月25日,在获得州公用事业监管机构批准后,Frontier通讯在康涅狄格州接管AT&T固网。这笔交易价值约20亿美元,Frontier由此接手约2500名AT&T员工以及许多AT&T楼宇。
政治参与
根据OpenSecrets的数据,1989年至2019年间,AT&T是美国联邦政治竞选和委员会的第十四大捐款方,捐款总额超过8410万美元,其中58%流向共和党,42%流向民主党。2005年,AT&T是向小布什总统第二任就职典礼捐出25万美元最高额度的53个机构之一。代表AT&T的Bill Leahy任职于美国立法交流委员会(ALEC)的私营企业委员会。ALEC是一个由保守派州议员和私营部门代表组成的非营利组织,负责起草并共享州级示范立法,供美国各州政府分发参考。
1998年至2019年间,公司在美国游说方面支出3.801亿美元。对AT&T而言,一个关键政治议题是:哪些企业有权在美国通过提供宽带互联网接入获利。公司还为支持多项联邦法案进行游说。AT&T支持《2013年联邦通信委员会程序改革法》(H.R. 3675,第113届国会),该法案将对联邦通信委员会制定规则所遵循的程序作出若干调整。法案通过后,联邦通信委员会将不得不以更透明的方式行事,接受公众对法规的意见。AT&T联邦关系执行副总裁Tim McKone表示,法案“亟需的制度改革,将帮助该机构获得跟上当今市场互联网速度所需的工具,也会确保当今竞争市场中过时的监管做法被妥善地丢进历史的垃圾堆”。
2018年5月有报道称,2017年1月至12月间,AT&T向Essential Consultants公司分12个月支付款项,共计60万美元;这家公司由唐纳德·特朗普总统的律师迈克尔·科恩设立。尽管5月8日的最初报道只提到4个月、共计20万美元的付款,但《华盛顿邮报》5月10日获得的文件证实了12笔付款这一数字,付款在总统宣誓就职三天后就已开始。AT&T同日证实了这一报道。《华盛顿邮报》的报道以及彭博的补充报道显示,支付这些款项是为了让科恩就拟议中850亿美元收购时代华纳一事“提供指导”,同时了解特朗普政府计划中的税改,以及新一届联邦通信委员会可能对网络中立政策作出的调整。联邦通信委员会主席阿吉特·帕伊否认科恩曾代表AT&T询问过网络中立事宜。AT&T一名发言人称,公司曾就这些付款接受罗伯特·穆勒领导的特别检察官调查联系,并已在2017年11月和12月提供了所要求的全部信息。
2019年初,民主党主导的众议院司法委员会向白宫要求提供与AT&T-时代华纳合并有关的记录。
AT&T虽公开表示支持LGBTQ事业,但也向美国多个州一些被部分人描述为反跨性别立法的支持者捐款,尤其是共和党主政的阿肯色、田纳西、北卡罗来纳、得克萨斯和佛罗里达等州。
历史财务表现
下表列出AT&T的主要财务数据,单位为百万美元(员工人数除外)。
碳足迹
AT&T报告的总直接和间接温室气体排放量如下表所示(单位:百万吨二氧化碳当量)。
AT&T已实现科学碳目标(SBTi),承诺到2030年实现净零排放。该公司的目标与巴黎协定的目标一致。
批评与争议
Hemisphere数据库
AT&T长期把通话详细记录提供给美国缉毒局,后者通过HIDTA项目把这些记录提供给各地执法机构。缉毒局还通过国家毒品管制政策办公室获得资助,用于处理这些记录。
审查
2006年8月,美国国家地理频道播出纪录片《美国的监控社会》,片中包含AT&T拒绝就美国国家安全局与AT&T合作一事接受采访的片段。
隐私争议
2006年,电子前哨基金会在旧金山对AT&T提起集体诉讼,指控AT&T与美国国家安全局合作,对电话和互联网通信进行大规模监控。2006年4月12日,前AT&T技术员马克·克莱恩提交宣誓书,称AT&T旧金山交换中心内设有一个秘密房间,即641A室,用于分析互联网流量。诉讼还称,AT&T允许国家安全局在其网络中安装监控设备,对海量互联网流量进行数据挖掘。这起名为《Hepting诉AT&T案》的诉讼,指控AT&T违反了《外国情报监控法》以及第一修正案和第四修正案赋予的隐私权。AT&T则以国家机密特权为由要求驳回诉讼。
2007年5月,有报道称AT&T维护着一个名为MAINWAY的数据库,其中存放着美国国家安全局收集的通话记录,涵盖19万亿次通话的详细信息。
版权执法
AT&T因在网络中立和版权执法方面的政策受到批评。该公司实行“六次 strikes”政策,涉嫌重复侵犯版权的账户会被限制访问常用网站,直到用户完成一段在线“教育”课程。
PEG地方频道歧视
AT&T因PEG频道的传输方式受到批评。在U-verse系统中,这些频道以低码率传输,并被置于第99频道,用户需要经过多层菜单才能访问。批评者认为,这种做法降低了地方频道的可及性和画质。
信息安全
2010年,Goatse安全公司的一个小组利用AT&T网站的漏洞,获取了超过11.4万名iPad早期用户的电子邮件地址,其中包括政界、军方和商界人士。2015年,联邦通信委员会对AT&T处以2500万美元罚款,原因是其员工在为客户解锁手机时,非法获取了近28万名客户的社会保障号码等个人信息。
2024年7月,AT&T披露一起数据泄露事件,涉及约7600万现有账户持有人和6500万前账户持有人的个人信息。这些数据源自Snowflake公司的存储系统,约1100万名用户收到通知,其通话和短信记录被泄露。
欺诈指控
2014年,美国司法部指控AT&T通过其IP中继服务为残障人士提供的电话服务欺诈联邦政府。2015年,AT&T同意支付2175万美元和解,但未承认存在不当行为。
Aaron Slator争议
2015年,AT&T内容与广告销售总裁Aaron Slator因被指发表种族歧视言论而遭停职,随后被解雇。一名非裔前雇员提起诉讼,指控Slator在公司内部发送种族歧视短信。
超额收费
2014年,联邦通信委员会对AT&T处以创纪录的1亿美元罚款,原因是其对数百万移动用户收取未经授权的费用,即所谓“移动扣费”(mobile cramming)。AT&T最终向监管机构和消费者退还共计4800万美元。
对OAN的支持
法庭文件显示,OAN(One America News Network)在2019年之前有90%的收入来自AT&T旗下平台。一名OAN前雇主指控,AT&T曾承诺向该网络投资,并鼓动其制作迎合保守派观众的内容。OAN被广泛认为是一个传播阴谋论的极右翼媒体。
向华尔街泄露信息
2021年,美国证券交易委员会对AT&T处以625万美元罚款,原因是其在2016年和2017年向华尔街分析师选择性披露非公开信息,违反了《公平披露条例》(Regulation FD)。
贿赂马迪根
2022年,AT&T同意支付2300万美元,和解伊利诺伊州一桩涉及前州众议院议长迈克尔·马迪根的贿赂调查。调查称AT&T向马迪根的盟友输送资金,以换取有利的立法。
2024年大规模断网
2024年2月22日,AT&T网络发生大规模中断,持续数小时,导致全美数万用户无法拨打和接听电话,包括紧急服务电话。AT&T把事故归因于一次网络扩容流程中执行错误,并非网络攻击。
2024年数据泄露罚款
2024年12月,联邦通信委员会对AT&T处以1300万美元罚款,原因是其未能妥善保护存储在Snowflake系统中的客户数据。
冠名权与赞助
建筑
AT&T大厦 (圣安东尼奥),位于得克萨斯州圣安东尼奥
AT&T大厦 (印第安纳波利斯),位于印第安纳州印第安纳波利斯
AT&T202大厦,位于田纳西州纳什维尔
AT&T中心 (圣路易斯),位于密苏里州圣路易斯
AT&T交换中心 (洛杉矶),位于加利福尼亚州洛杉矶
AT&T休伦路大厦,位于俄亥俄州克利夫兰
AT&T大厦 (芝加哥),位于伊利诺伊州芝加哥
AT&T大厦 (底特律),位于密歇根州底特律
AT&T中城大厦,位于佐治亚州亚特兰大
惠塔克大厦,位于得克萨斯州达拉斯(公司总部)
场馆
AT&T体育场,位于得克萨斯州阿灵顿,达拉斯牛仔主场
AT&T中心,位于得克萨斯州圣安东尼奥,圣安东尼奥马刺主场
琼斯AT&T体育场,位于得克萨斯州拉伯克,得克萨斯理工大学主场
AT&T球场,位于加利福尼亚州旧金山,旧金山巨人主场
赞助
AT&T全国锦标赛,PGA巡回赛高尔夫赛事
AT&T圆石滩配对赛,PGA巡回赛高尔夫赛事
AT&T拜伦·尼尔森赛,PGA巡回赛高尔夫赛事
AT&T棉花碗经典赛,大学美式橄榄球碗赛
AT&T威廉斯堡赛,LPGA高尔夫赛事
AT&T是美国奥林匹克与残疾人奥林匹克委员会的长期合作伙伴
== 参见 ==
来源:维基百科, CC BY-SA 4.0 · 在维基百科上查看 ↗
10年表现 收入、净利润、利润率和每股收益趋势
估值 P/E、P/S、P/B、EV/EBITDA 比率 — 该股票是昂贵还是便宜?
基本面数据不足,尚无法计算此比率组。
盈利能力 毛利率、营业利润率和净利率;股本回报率 (ROE)、资产回报率 (ROA)、投入资本回报率 (ROIC)
基本面数据不足,尚无法计算此比率组。
财务健康 债务、流动性、偿付能力 — 资产负债表强度
| 指标 | 5年趋势 | TBB | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| 流动比率 (MRQ) | 1.0 | · | · | · |
成长 营收、每股收益 (EPS) 和净利润增长:同比、3年复合年增长率 (CAGR)、5年复合年增长率 (CAGR)
基本面数据不足,尚无法计算此比率组。
资本效率 资产周转率、库存周转率、应收账款周转率
基本面数据不足,尚无法计算此比率组。
价值 · ≈ 5年均值 · 行业中值 · 相对于中值的评判
股息 收益率、派息率、股息历史、5年CAGR
| 除息日 | 金额 | 货币 | 收益率 |
|---|---|---|---|
| 七月 17, 2026 | $0.33 | USD | ≈6.6% |
| 四月 16, 2026 | $0.33 | USD | ≈6.2% |
| 一月 16, 2026 | $0.33 | USD | ≈6.0% |
| 十月 17, 2025 | $0.33 | USD | ≈5.8% |
| 七月 17, 2025 | $0.33 | USD | ≈5.9% |
| 四月 16, 2025 | $0.33 | USD | ≈5.9% |
| 一月 17, 2025 | $0.33 | USD | ≈5.6% |
| 十月 17, 2024 | $0.33 | USD | ≈5.5% |
| 七月 17, 2024 | $0.33 | USD | ≈5.8% |
| 四月 15, 2024 | $0.33 | USD | ≈6.0% |
| 一月 16, 2024 | $0.33 | USD | ≈5.7% |
| 十月 16, 2023 | $0.33 | USD | ≈6.5% |
| 七月 14, 2023 | $0.33 | USD | ≈5.8% |
| 四月 13, 2023 | $0.33 | USD | ≈5.5% |
| 一月 13, 2023 | $0.33 | USD | ≈5.7% |
| 十月 14, 2022 | $0.33 | USD | ≈5.9% |
| 七月 14, 2022 | $0.33 | USD | ≈5.5% |
| 四月 13, 2022 | $0.33 | USD | ≈5.4% |
| 一月 13, 2022 | $0.33 | USD | ≈5.2% |
| 十月 14, 2021 | $0.33 | USD | ≈5.1% |
收益历史 每股收益实际值 vs 预估值,惊喜%,达标率,下次财报日期
| 期间 | 报告 | EPS Actual | EPS 预期 | 惊喜 |
|---|---|---|---|---|
| 2026年6月30日 | $0.65 | $0.60 | 8.4% | |
| 2026年3月31日 | $0.57 | $0.56 | 1.6% | |
| 2025年12月31日 | $0.52 | $0.47 | 10.2% | |
| 2025年9月30日 | $0.54 | $0.55 | -0.97% | |
| 2025年6月30日 | $0.54 | $0.52 | 2.9% | |
| 2025年3月31日 | $0.51 | $0.50 | 2.7% | |
| 2000年9月30日 | $0.57 | $0.61 | -6.1% | |
| 2000年6月30日 | $0.54 | $0.57 | -4.6% |
完整基本面 所有年度指标 — 损益表、资产负债表、现金流量表
我们尚未获取此代码的 SEC 申报文件。
损益表
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| Revenue | $31.56B | $30.85B | |
| SG&A Expense | $7.22B | $6.95B | |
| Operating Expenses | $24.52B | $24.35B | |
| Operating Income | $7.04B | $6.50B | |
| Other Non-op | $696M | $767M | |
| Pretax Income | $5.82B | $6.10B | |
| Income Tax | $784M | $1.24B | |
| Net Income | $4.63B | $4.50B | |
| EPS (Basic) | $0.66 | $0.62 | |
| EPS (Diluted) | $0.66 | $0.62 | |
| Shares (Basic) | 6,938,000,000 | 7,209,000,000 | |
| Shares (Diluted) | 6,946,000,000 | 7,219,000,000 | |
| EBITDA | $12.00B | · |
资产负债表
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| Cash & Equivalents | $17.57B | · | |
| Receivables | $8.52B | · | |
| Inventory | $2.37B | · | |
| Prepaid Expense | $23.38B | · | |
| Current Assets | $51.83B | · | |
| Goodwill | $63.87B | · | |
| Other Non-current Assets | $19.35B | · | |
| Total Assets | $428.36B | · | |
| Accounts Payable | $38.05B | · | |
| Current Liabilities | $53.38B | · | |
| Capital Leases | $18.93B | · | |
| Deferred Tax | $60.40B | · | |
| Other Non-current Liabilities | $24.30B | · | |
| Common Stock | $7.62B | · | |
| Retained Earnings | $20.29B | · | |
| Treasury Stock | $22.45B | · | |
| AOCI | $-1.19B | · | |
| Stockholders' Equity | $126.43B | · | |
| Liabilities + Equity | $428.36B | · |
现金流
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| D&A | $4.97B | $5.25B | |
| Operating Cash Flow | $10.80B | · | |
| CapEx | $5.70B | · | |
| Debt Issued | $5.94B | · | |
| Stock Repurchased | $2.19B | · | |
| Dividends Paid | $1.98B | · | |
| Net Change in Cash | $5.61B | $3.63B | |
| Taxes Paid | $90M | · |
盈利能力
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| Operating Margin | 22.3% | · | |
| Net Margin | 14.7% | · | |
| Pretax Margin | 18.4% | · | |
| EBITDA Margin | 38.0% | · | |
| ROA | 1.1% | · | |
| ROE | 3.7% | · | |
| ROIC | 4.8% | · |
流动性与偿付能力
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| Current Ratio | 1.0 | · | |
| Quick Ratio | 0.5 | · |
效率
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| Asset Turnover | 0.1 | · | |
| Receivables Turnover | 3.6 | · |
每股
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| Revenue / Share | $4.54 | · | |
| Dividend / Share | $0.28 | $0.28 | |
| EPS (TTM) | $3.01 | $1.76 |
估值 (TTM)
| 指标 | 趋势 | Q2 2026 | Q2 2025 |
|---|---|---|---|
| Revenue TTM | $127.24B | $123.98B | |
| Net Income TTM | $21.56B | $12.76B | |
| P/E | 6.8 | 12.6 | |
| Earnings Yield | 14.7% | 7.9% | |
| Annual Payout | $8.02B | $8.21B |
最近期在左侧 · 空值显示为 ·
财务报表 损益表、资产负债表、现金流量表 — 年度,近5年
基本面数据不足,尚无法生成此报表。
基本面数据不足,尚无法生成此报表。
基本面数据不足,尚无法生成此报表。
机构持有人 (13F) 4 家申报者 · $368K 总计 · 截至 2026年6月30日
在其季度SEC表格13F中报告持有此股票的机构。仅限多头头寸;单个申报人可能因单独的期权腿而出现两次。 大的抵消性看跌/看涨腿通常反映做市或对冲库存,而非方向性判断。
| 新仓位 | 已退出持仓 | 增加 | 减少 | 净股数变动 |
|---|---|---|---|---|
| 1 (0 与上一季度对比) | 0 (-1 与上一季度对比) | 2 (+2 与上一季度对比) | 0 (0 与上一季度对比) | +11K |
与Q1 2026对比。 SEC 13F表格的提交截止日期是季度末后45天,外加少量延迟提交的缓冲期——在此窗口期内的季度将被跳过,优先显示最近一个已完整报告的季度对。
| 机构 | 价值 | 股份 | % 已追踪的13F | 类型 |
|---|---|---|---|---|
| Towne Trust Company, N.A | $163760 | 8000 | 44.46% | 股份 |
| KELLEHER FINANCIAL ADVISORS | $130458 | 6370 | 35.42% | 股份 |
| PNC Financial Services Group, Inc. | $49254 | 2405 | 13.37% | 股份 |
| First Command Advisory Services, Inc. | $24863 | 1214 | 6.75% | 股份 |
公司内部人士 15 位内幕人士 · 4 位高管 · 1 位董事
| 内部人士 | 角色 | 上次活动 | 持股数量 | 买入 12个月 | 卖出 12个月 | 净额 12个月 |
|---|---|---|---|---|---|---|
| Pascal Desroches | Sr. Exec VP and CFO | 2026年9月30日 A | 137835 | 0 | 0 | $0 |
| Jeffery S. Mcelfresh | Chief Operating Officer | 2026年9月30日 A | 184023 | 0 | 0 | $0 |
| Sanders S Sabrina | SVP-ChiefActngOfcr&Controller | 2026年9月30日 A | 2693 | 0 | 0 | $0 |
| Lori M Lee | Global Mktg Ofr & SEVP Intl | 2026年9月30日 A | 10643 | 0 | 0 | $0 |
| Fazal F Merchant | 董事 | 2026年9月30日 A | · | 0 | 0 | $0 |
| Kelly J Grier | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| Marissa A Mayer | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| Luis A Ubinas | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| Stephen J Luczo | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| John T Stankey | · | 2026年7月31日 A | 78672 | 0 | 0 | $0 |
| Beth E Mooney | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| Matthew K Rose | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| Cindy B Taylor | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| William E Kennard | · | 2026年7月31日 A | · | 0 | 0 | $0 |
| Michael B Mccallister | · | 2026年7月31日 A | · | 0 | 0 | $0 |
来自SEC表格3/4/5申报的内部人士;净额=仅公开市场买卖
ETF持仓 由 1 只交易所交易基金持有
权重仅反映直接股权持仓(N-PORT);杠杆基金或基于衍生品的基金可能持有未显示的额外掉期敞口。
| 基金 | 权重 | 单位 | 截至 | 来源 |
|---|---|---|---|---|
| FPE · First Trust Exchange-Traded Fund III | 0.29% | 914908 NS | 2026年7月31日 | N-PORT |
TBB 分析师共识 看涨和看跌分析师观点、12个月价格目标、上涨空间
同行比较(GICS 子行业) 关键指标与行业同行对比
财年依据,价格截至各公司上一个财年末收盘价。
| 股票代码 | 市值 | P/E | 营收同比增长 | 净利润率 | ROE | 毛利率 |
|---|---|---|---|---|---|---|
| TBB | · | · | · | · | · | · |
| VZ | $174.79B | 10.0 | 2.5% | 12.4% | 16.7% | · |
| T | $189.31B | 8.2 | 2.7% | 17.5% | 17.7% | · |
| CMCSA | · | 5.2 | -0.02% | 16.2% | 21.9% | · |
| IDT | · | 19.0 | 5.4% | 6.7% | 25.4% | 38.3% |
| UNIT | $1.64B | 1.4 | 91.5% | 58.4% | -125.9% | · |
| GLIBA | · | -3.7 | 2.9% | -29.5% | -19.9% | · |
| SHEN | $635M | -16.3 | 9.1% | -9.2% | -3.7% | · |
| ATNI | $348M | -16.5 | -0.15% | -2.1% | -3.2% | · |
我的指标 您的个人关注列表 — 来自完整基本面的选定行
选择对您重要的指标 — 点击上方完整基本面中任意行的 + 号。
您的选择已保存,并会跟随您浏览所有股票。