PLTR Klasse A Palantir Technologies Inc. - Class A Common Stock
NASDAQ · Technology · Auf SEC EDGAR ansehen ↗ Schließen Okt 2, 2026 10-K/10-Q Aug 4, 2026PLTR Aktien-Snapshot Kurs, Marktkapitalisierung, P/E, EPS, ROE, Schulden/Eigenkapital, 52-Wochen-Spanne
PLTR Aktienkurs-Chart Täglich OHLCV mit technischen Indikatoren — Schwenken, Zoom und Ansicht anpassen
Die Balkengranularität passt sich der ausgewählten Periode an – bewegen Sie den Mauszeiger über das Diagramm, um Eröffnungs-/Höchst-/Tiefst-/Schlusskurse für einen Balken anzuzeigen.
Über Palantir Technologies Inc. - Class A Common Stock Unternehmensübersicht von Wikipedia
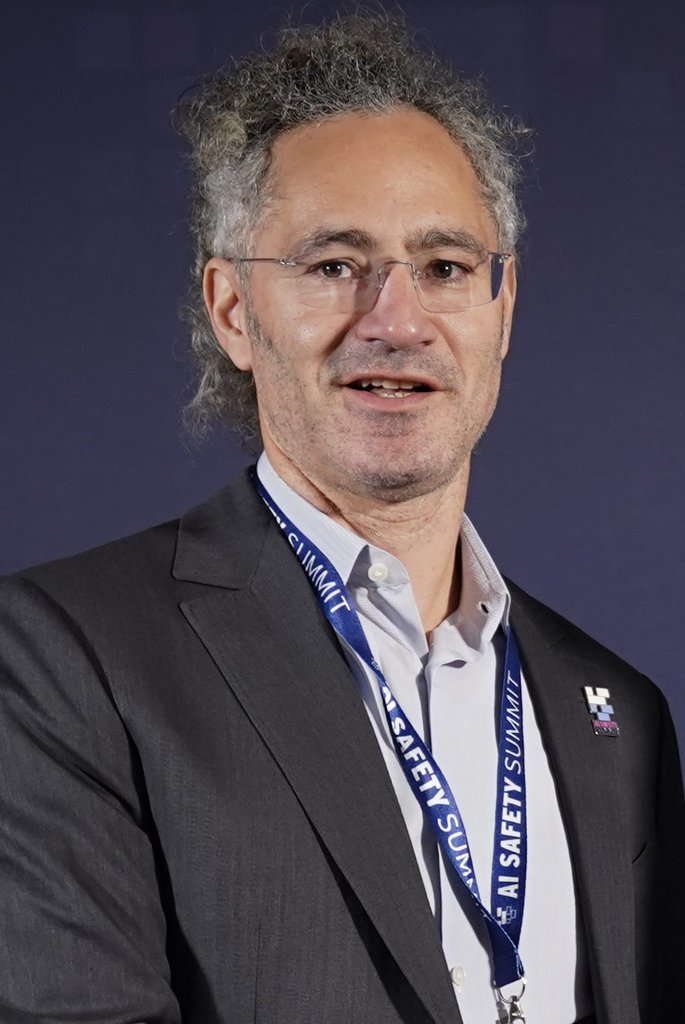
Palantir Technologies Inc. ist ein US-amerikanischer Anbieter von Software und Dienstleistungen der Systemanalyse, der auf die Auswertung großer Datenmengen und die Herstellung einer digitalen Ontologie von Unternehmens- und Projektdaten spezialisiert ist.
Zu den ersten Kunden des 2003 gegründeten Unternehmens gehörten Bundesbehörden der Nachrichtendienstgemeinschaft der Vereinigten Staaten (USIC). Seitdem hat Palantir seinen Kundenstamm unter staatlichen und lokalen Behörden, auch in Europa, vergrößert und ist außerdem neben staatlichen Behörden auch für große Wirtschaftsunternehmen tätig, etwa in der Finanz- und Pharmabranche.
Das Unternehmen ist besonders für zwei Softwareprojekte bekannt: Palantir Gotham wird von Anti-Terror-Analysten in Behörden der USIC und dem Verteidigungsministerium der Vereinigten Staaten verwendet. Auch Betrugsermittler des Recovery Accountability and Transparency Board und Cyber-Analysten des Information Warfare Monitor (verantwortlich für die Ermittlungen von GhostNet und dem Shadow Network) verwendeten es. Palantir Foundry ermöglicht die Erstellung von digitalen Zwillingen und findet Verwendung bei Hedgefonds, Banken und Finanzdienstleistern.
Palantir ist Mitglied bei Gaia-X. Im August 2020 kündigte Palantir die Verlegung seiner Zentrale von Palo Alto/Kalifornien nach Denver/Colorado an.
Obwohl das Unternehmen bis 2022 noch keinen Gewinnüberschuss bilanzierte, ging es mit einem Direct Public Offering am 20. September 2020 an die Börse. Im 4. Quartal 2022 wurde es profitabel und im September 2024 wurde es in den Aktienindex S&P 500 aufgenommen. Im September 2025, fünf Jahre nach dem Börsengang, zählte Palantir Technologies durch eine rasant gesteigerte Marktkapitalisierung zu den 25 größten Unternehmen der Welt.
Namen und Selbstdarstellung der Ziele
Der Firmenname Palantir stammt von der Bezeichnung der sehenden Steine in J. R. R. Tolkiens Fantasy-Saga Herr der Ringe. Ein Palantír ist in diesem Roman eine von mehreren unzerstörbaren Kristallkugeln, die hauptsächlich als Werkzeug des Bösewichts Saruman eine Rolle spielen. Die Büros von Palantir sind in ähnlicher Weise nach Orten aus dem Herr-der-Ringe-Mythos bezeichnet, mit Ausnahme des New Yorker Büros, das nach Gotham aus den DC-Comics benannt ist. Auch die beiden Hauptplattformen für Analysesoftware, Palantir Gotham und Palantir Metropolis, wurden den zwei Städtenamen Gotham und Metropolis aus dem DC-Comic-Universum entlehnt, den Schauplätzen von Batman bzw. Superman.
Laut Unternehmensbiograf Michael Steinberger beabsichtigt Palantir, das „Betriebssystem“ der Vereinigten Staaten und westlicher Nationen zu werden. Mitgründer Joe Lonsdale deutete an, dass das Unternehmen gegründet worden sei, um „die Westliche Zivilisation vor ihren Gegnern, insbesondere Kommunisten und Islamisten, zu retten sowie gleichzeitig Verschwendung und Betrug zu verringern und bürgerliche Freiheitsrechte zu sichern“. Zielsetzungen und Weltanschauung führten Palantir-CEO Alex Karp und sein Koautor Nicholas W. Zamiska in ihrem Bestseller The Technological Republic (2025) sowie in einem 22 Thesen umfassenden Posting im Internetportal X (2026) näher aus. Kernaussage ist, dass westliche Demokratien ihre technologische Überlegenheit durch eine radikale Integration von KI und Software in staatliche sowie militärische Strukturen sichern müssen, um ihre Werte gegen Autokratien zu verteidigen.
Geschichte
2003–2009: Gründung und frühe Jahre
Obwohl offiziell im Mai 2003 inkorporiert, wird allgemein angenommen, Palantir sei erst im Jahr 2004 von Peter Thiel, Alex Karp, Joe Lonsdale, Stephen Cohen und Nathan Gettings gegründet worden. Frühe Investitionen kamen von In-Q-Tel, dem Wagniskapitalzweig der US-amerikanischen Central Intelligence Agency, in Höhe von zwei Millionen US-Dollar und in Höhe von 30 Millionen US-Dollar von Thiel und seiner Firma Founders Fund. Alex Karp ist Palantirs Geschäftsführer (CEO). 2016 hatte das Unternehmen neben seinem Hauptsitz in Palo Alto, Kalifornien, zehn internationale Niederlassungen sowie fünf Büros in den USA.
Palantirs Technologie wurde in durch In-Q-Tel ermöglichten Pilotprojekten über drei Jahre hinweg von Informatikern und Geheimdienst-Analysten entwickelt. Das Software-Konzept basiert auf einer bei PayPal entwickelten Technologie zum Feststellen von Betrugsaktivitäten, die zu einem großen Teil von russischen Syndikaten aus dem Bereich der organisierten Kriminalität verübt wurden. Das Unternehmen vertrat die Meinung, der computerbasierte Einsatz von künstlicher Intelligenz allein sei nicht in der Lage, anpassungsfähige Gegner zu schlagen. Palantirs Gedanke war der Einsatz von Menschen als Analysten, um Daten aus zahlreichen Quellen zu untersuchen – die „Erweiterte Intelligenz“ (intelligence augmentation).
2010: GhostNet und Shadow Network
Palantirs Partner Information Warfare Monitor verwendete Palantirs Software, um sowohl das GhostNet als auch das Shadow Network aufzudecken. Das GhostNet war ein chinesisches Cyber-Spionagenetzwerk, das Angriffe auf 1295 Computer in 103 Ländern verübte, darunter das Büro des Dalai Lama, einen NATO-Computer und Botschaften. Das Shadow Network war ebenfalls eine chinesische Spionage-Operation, die sich in den indischen Sicherheits- und Verteidigungsapparat hackte. Cyber-Spione stahlen Dokumente aus den Bereichen indische Sicherheit, Botschaften im Ausland und NATO-Truppenaktivitäten in Afghanistan.
2010–2012: Expansion
Im April 2010 kündigte Palantir eine Partnerschaft mit Thomson Reuters an, um das Palantir-Metropolis-Produkt als QA-Studio zu verkaufen. Am 18. Juni 2010 hielten Vizepräsident Joe Biden und der Direktor des Office of Management and Budget, Peter Orszag, eine Pressekonferenz im Weißen Haus ab, bei der sie Erfolge des Gremiums für Transparenz und Rechenschaft (Recovery Accountability and Transparency Board (RATB)) bei der Betrugsbekämpfung vermeldeten. Biden schrieb den Erfolg Palantirs Software zu, die von der US-Bundesregierung eingesetzt worden war. Er kündigte an, dass die Software auch bei anderen Regierungsbehörden Verwendung finden solle, und zwar zu Beginn bei Medicare und Medicaid.
Nach Schätzungen betrugen die Einnahmen im Jahr 2011 rund 250 Millionen US-Dollar.
2013: Dienstleister der Behörden
Ein der Publikation TechCrunch zugespieltes Dokument enthüllte, dass 2013 mindestens zwölf Gruppierungen der US-Regierung zu Palantirs Kunden gehörten, unter ihnen CIA, DHS, NSA, FBI, CDC, das Marine Corps, die Air Force, das Kommando für Spezialoperationen (Special Operations Command), die Militärakademie West Point, die Gemeinsame Organisation zur Bekämpfung unkonventioneller Sprengkörper (Joint Improvised Explosive Device Defeat Organization) und deren Partner, der Ausschuss für Einnahmen-Rechenschaftslegung und Transparenz (Recovery Accountability and Transparency Board) und das Nationale Zentrum für vermisste und ausgebeutete Kinder (National Center for Missing and Exploited Children). Die U.S. Army verwendete weiterhin ihr eigenes Analyse-Tool. Ebenfalls laut TechCrunch wurden Behörden wie CIA und FBI durch Palantir-Software verknüpft; deren Datenbanken waren zuvor unverbunden gewesen.
In einer im September 2013 bei der U.S. Securities and Exchange Commission eingereichten Meldung enthüllte Palantir eine Finanzmittelbeschaffung in Höhe von mehr als 196 Millionen US-Dollar. Schätzungen hielten es für wahrscheinlich, dass das Unternehmen 2014 Verträge über fast eine Milliarde Dollar abschließen würde. CEO Alex Karp verkündete 2013, dass man keinen Börsengang plane, da dies das „Führen eines Unternehmens wie des unseren sehr schwierig gestalten würde“.
Im gleichen Jahr wurden bei einer Finanzierungsrunde ca. 450 Millionen US-Dollar von privaten Investoren bereitgestellt. Dadurch stieg der Wert des Unternehmens laut Forbes auf neun Milliarden US-Dollar, womit es sich „unter den wertvollsten privaten Technologie-Unternehmen des Silicon Valley“ befinde.
2014–2016: Zusätzliche Finanzmittel
Im Dezember 2014 berichtete Forbes, Palantir habe vor, 400 Millionen US-Dollar in einer weiteren Finanzierungsrunde einzuwerben, nachdem die Firma im Monat zuvor entsprechende Unterlagen bei der Securities and Exchange Commission (SEC) eingereicht hatte. Der Bericht basierte auf Nachforschungen von Wagniskapital-Experten. Forbes gab an, dass Palantirs Finanzmittel bei erfolgreichem Abschluss der Runde eine Höhe von 1,2 Milliarden US-Dollar erreichen könnten. Im Dezember 2014 hatte das Unternehmen weiterhin diverse private Investoren, Kenneth Langone und Stanley Druckenmiller, In-Q-Tel von der CIA, Tiger Global Management und Founders Fund, der eine von Palantirs Chairman Peter Thiel geführte Wagniskapital-Firma ist. Im Dezember 2014 war Thiel Palantirs größter Anteilseigner.
Das Unternehmen wurde im November 2014 mit 15 Milliarden US-Dollar bewertet. Im Juni 2015 berichtete BuzzFeed, das Unternehmen sei dabei, bis zu 500 Millionen US-Dollar frisches Kapital einzuwerben und werde mit 20 Milliarden US-Dollar evaluiert. Bis Dezember 2015 wurden 880 Millionen US-Dollar eingeworben; die Bewertung des Unternehmens blieb dennoch bei 20 Milliarden US-Dollar. Im Februar 2016 kaufte Palantir Kimono Labs, ein Start-up, das das Sammeln von Informationen von öffentlichen Websites erleichtert.
Im August 2016 erwarb Palantir das Datenvisualisierungs-Start-up Silk.
Börsengang 2020
Das Management habe bei der US-Börsenaufsichtsbehörde SEC einen vorläufigen Antrag auf Börsenzulassung eingereicht, teilte das Unternehmen am 6. Juli 2020 mit. Mitte Juni 2020 hatte es Berichte über ein mögliches Börsendebüt gegeben, gegen das sich das Management lange geweigert hatte.
Palantir startete per Direktplatzierung (DPO) am 30. September 2020 an der amerikanischen Börse New York Stock Exchange (NYSE). Bei dem ausgefallenen Verfahren wurden keine Konsortialführer benötigt, weil die Aktien ohne das übliche Preisbildungsverfahren direkt an der Börse registriert werden konnten. Palantir hat das Jahr 2019 mit einem Verlust von rund 590 Millionen Dollar abgeschlossen, 2018 gab es ein Minus von fast 600 Millionen Dollar. Dabei erreichte der Umsatz 2019 gerade einmal gut 740 Millionen Dollar. In der ersten Hälfte des Jahres 2020 betrug das Umsatzplus des Konzerns 49 % zum Vorjahr bei einer aktuellen Belegschaft von 2500 Mitarbeitern weltweit mit einem durchschnittlichen Verdienst von 125.000 US-Dollar.
Nach mehreren Quartalsgewinnen in Folge und einer starken Wertentwicklung der Aktie, wurde Palantir im September 2024 in den US-Leitindex S&P 500 aufgenommen. Das Tech-Unternehmen konnte seinen Umsatz im zweiten Quartal 2025 erstmals auf eine Milliarde US-Dollar steigern. Im August 2025 war es 380 Milliarden US-Dollar wert.
Produkte
Palantir Gotham
Palantir Gotham (früher bekannt als Palantir Government) integriert strukturierte und unstrukturierte Daten und stellt sowohl Such- und Ermittlungsfunktionen als auch Wissensmanagement und sichere Zusammenarbeit unter verschiedenen Parteien zur Verfügung. Die Palantir-Plattform beinhaltet Datenschutzvorkehrungen, wie sie in rechtlichen Vorgaben wie denen im 9/11 Commission Implementation Act von 2004 vorgeschrieben sind. Es heißt, Palantirs Datenschutzkontrollen tragen zur gezielten Durchführung von Ermittlungen bei. Dies steht im Gegensatz zu expansiven Data-Mining-Techniken, die Kritik von besorgten Datenschutzrechtlern hervorgerufen hatten. Palantir verfügt über sehr feinkörnige Sicherheits-Tags.
Palantir betrieb in der Vergangenheit die Seite AnalyzeThe.US, die potentiellen Palantir-Nutzern und deren Filialen erlaubte, Palantir Gotham zu verwenden, um Analysen öffentlich zugänglicher Daten von data.gov, usaspending.gov (eine Datenbank der Ausgaben der Bundesregierung der Vereinigten Staaten), der „Open Secrets“-Datenbank des Center for Responsive Politics und Gesundheitsversorgungsdaten von hhs.gov durchzuführen.
Palantir Foundry
Palantir Foundry (davor: Metropolis, noch früher: Palantir Finance) ist eine Software für Datenintegration, Informationsmanagement und quantitative Analysen. Die Software lässt sich auf kommerzielle, geschützte und öffentliche Datensätze anwenden und zeigt Trends, Beziehungen und Anomalien auf, wobei sie auf Predictive Analytics zurückgreift.
Palantir Apollo
Palantir Apollo ist ein Continuous Delivery System, welches sich um das Ausliefern und Steuern der beiden Systeme Palantir Gotham und Foundry kümmert. Apollo wurde aufgrund der Vielzahl an privaten und öffentlichen Cloud-Plattformen ins Leben gerufen, um diese nahtlos zusammenführen zu können. Apollo orchestriert Konfigurations- und Software-Updates mit Hilfe von Microservices. Es handelt sich hierbei um eine SaaS, welche es Palantir ermöglicht, als Softwareanbieter anstelle eines Consultingunternehmens zu arbeiten.
MetaConstellation
Die Software wertet Satellitenbilder und andere Daten aus. Sie wird unter anderem von den ukrainischen Streitkräften im Russisch-Ukrainischen Krieg als Situational Awareness System und zur Zielplanung verwendet.
Maven Smart System
Im April 2025 gab die NATO bekannt, dass sie Palantirs Maven Smart System erworben habe. Das System ist eine KI-gestützte Plattform zur Gefechtsfeldanalyse und Entscheidungsunterstützung. Es wurde entwickelt, um Daten aus unterschiedlichen Quellen in Echtzeit zusammenzuführen und für militärische Einsätze nutzbar zu machen.
ELITE
Mit ELITE entwickelt Palantir eine Softwarelösung für die US-Einwanderungsbehörde US Immigration and Customs Enforcement (ICE), die Anschriften des US-Gesundheitsministeriums und andere Daten zur Identifikation und Lokalisierung abschiebefähiger Personen zusammenführt.
Andere
Das Unternehmen war teilweise oder allein für den Entwurf einer Reihe von Business- und Verbraucherprodukten verantwortlich. 2014 zum Beispiel stellte Palantir Insightics vor, das laut dem Wall Street Journal „Kunden-Kaufverhalten und demographische Informationen aus Kreditkarten-Abrechnungen von Händlern extrahiert“. Es wurde in Zusammenarbeit mit dem Unternehmen First Data entwickelt, das über Kreditdaten verfügt.
Kunden
Im Jahre 2020 nutzten 125 Kunden die Palantir-Software, die drei größten brachten ein Drittel des Umsatzes.
Zivile Verwendung
Palantir Metropolis wird von Hedgefonds, Banken und Finanzdienstleistern verwendet.
Palantir Foundry wird von Merck, Airbus und der Scuderia Ferrari genutzt.
Der Firmenpartner Information Warfare Monitor verwendete Palantir-Software, um sowohl das GhostNet als auch das Shadow Network zu enttarnen.
Während der COVID-19-Pandemie bot Palantir Regierungen rund um den Globus die kostenlose Nutzung ihres Produkts Foundry für das Krisenmanagement in Gesundheitsbehörden an. Einige Länder wie z. B. Großbritannien und Griechenland nahmen das Angebot an.
Supranationale Einsätze
In der Nachfolge zu den Terroranschlägen am 13. November 2015 in Paris gründete Europol die Taskforce „Fraternité“ zur Aufklärung und Verhinderung weiterer Terroranschläge. Vermittelt durch Capgemini (Nederland BV) im Jahr 2012 testete Europol das Gotham-Paket von Palantir und setzt es seit Mitte 2017 ein, „insbesondere für die Visualisierung von Datensätzen und die Herausarbeitung neuer Ermittlungsansätze zur Unterstützung der zuständigen Behörden in den EU-Mitgliedstaaten und in Drittstaaten“. Zum Stand der parlamentarischen Anfrage am 9. Juni 2020 verneint die Kommission die Verwendung von Palantir-Software in anderen Behörden der EU. Nach Angaben des Vize-Direktors von Europol, Jürgen Ebner, wurde das Palantir-Softwarepaket bis 2021 eingesetzt und durch eine Eigenentwicklung von Europol ersetzt. Insgesamt wird Europol mangelnde Transparenz in seiner Beauftragung von Palantir vorgeworfen, auch da es auf Anfragen von Journalisten nur zwei von 69 Dokumenten dazu freigab. Aus einem der verfügbaren Dokumente wird deutlich, dass Europol in Betracht gezogen hat, wegen Leistungsmängeln rechtliche Schritte gegen die Firma einzuleiten. Dies wurde jedoch aus Kostengründen verworfen.
Deutschland
Hessen
Presseveröffentlichungen von Anfang April 2018 zufolge hat die hessische Polizei die Palantir-Software Gotham zur Bekämpfung des islamistischen Terrorismus und der schweren und organisierten Kriminalität gekauft und schult ihr Personal darin. Ein Preis wurde aus „Gründen des Sicherheitsinteresses des Landes Hessen“ vom hessischen Innenministerium nicht genannt. Das Projekt läuft unter dem Namen Hessendata. Weil es keine Ausschreibung gab, untersuchte ein Untersuchungsausschuss des Hessischen Landtags die Vorgänge.
Am 8. Juni 2019 wurde der hessische Innenminister Peter Beuth dafür zum zweiten Mal mit einem Big Brother Award ausgezeichnet, denn mit Hessendata gehe Hessen einen weiteren großen Schritt in Richtung „Kontroll- und Überwachungsstaat“. Zudem erhalte die amerikanische Firma damit Zugang zum höchst sensiblen Datennetz der hessischen Polizei. Im Missbrauchskomplex Bergisch Gladbach konnte Hessendata 2019 die Identität mehrerer Verdächtiger aufdecken.
Am 16. Februar 2023 gab das BVerfG bekannt, der Erste Senat habe Regelungen in Hessen (§ 25a Abs. 1 Alt. 1 des Hessischen Gesetzes über die öffentliche Sicherheit und Ordnung) und Hamburg (§ 49 Abs. 1 Alt. 1 des Hamburgischen Gesetzes über die Datenverarbeitung der Polizei), auf deren Grundlage die Polizei gespeicherte personenbezogene Daten im Rahmen einer automatisierten Datenanalyse (Hessen) oder Datenauswertung (Hamburg) für die vorbeugende Bekämpfung von Straftaten weiter verarbeiten kann, für verfassungswidrig erklärt. Begründet wurde dies damit, dass sie gegen das allgemeine Persönlichkeitsrecht aus Artikel 2 Absatz 1 in Verbindung mit Artikel 1 Absatz 1 Grundgesetz in seiner Ausprägung als informationelle Selbstbestimmung verstoßen, denn sie lassen die automatisierte Verarbeitung unbegrenzter Datenbestände mittels rechtlich nicht eingegrenzter Methoden zu. Nach dem Urteil ist die gesetzliche Regelung in Hamburg – dort ist das System noch nicht im Einsatz – nichtig, Hessen hatte bis Ende September 2023 Zeit, sie nachzubessern.
Nordrhein-Westfalen
Ab dem dritten Quartal 2020 wollte das nordrhein-westfälische Landeskriminalamt ein System einsetzen, das Hessendata (also Palantir Gotham) laut Ausschreibung ähneln soll. In Nordrhein-Westfalen heißt dieses DAR (System zur Datenbankübergreifenden Analyse und Recherche). Es sollte 14 Millionen Euro kosten. Das System wurde nach einer im April 2022 erfolgten Änderung des Landespolizeigesetzes ab Mai 2022 zur regulären Anwendung freigegeben und kostete rund 39 Millionen Euro.
Bayern
Im Spätsommer 2024 startete die Polizei Bayern den Einsatz der Palantir-Software VeRA (Verfahrensübergreifende Recherche und Analyse), die ebenfalls auf dem Gotham-System basiert. Die Polizei führt mit VeRa verschiedene Datenbanken zusammen, die Informationen über mehr als 30 Millionen Menschen enthalten, und durchsucht sie präventiv. Der Datenschutzbeauftragte des Freistaats bewertete das Vorgehen mit VeRA als unverhältnismäßig, da sie Daten unbescholtener Personen miteinbeziehe. Bayern kaufte die Software für 5,4 Millionen Euro an. Hinzu kommen jährliche Kosten von 500.000 Euro. Vor dem Start hatte laut Mitteilung der bayerischen Landesregierung vom Februar 2023 das Fraunhofer-Institut für Sichere Informationstechnologie den damaligen Quellcode geprüft und sein Gutachten wurde durch das bayerische LKA ausgewertet. Auch wurde das bayerische Polizeiaufgabengesetz angepasst, um den Einsatz des Systems konform zum Bundesverfassungsgerichtsurteil vom Februar 2023 zu ermöglichen. Der aktuelle Quellcode ist den Behörden nicht bekannt.
Baden-Württemberg
Baden-Württembergs Polizei nutzt die Analyseplattform Gotham ab dem zweiten Quartal 2026. Bevor der Landtag hierzu abstimmte, unterzeichnete man im Innenministerium unter Thomas Strobl (CDU) mit Palantir im März 2025 einen Fünfjahresvertrag ohne Wissen und Zustimmung des grünen Koalitionspartners. Gemäß dem neuen § 57a PolG dürfen Polizeibehörden personenbezogene Daten zur Entwicklung, zum Training, zum Test, zur Validierung und zur Beobachtung informationstechnischer Produkte nutzen.
Absatz 2 erlaubt die Übergabe personenbezogener Daten auch an Unternehmen, wenn dort nur zur Geheimhaltung gemäß BGBl. I 1974, 469, 547 verpflichtete Personen damit arbeiten. Damit sind staatlich erhobene Daten, die Bürger kaum freiwillig Unternehmen übergeben würden, privatwirtschaftlich zugänglich – entgegen dem datenschutzrechtlichen Prinzip der Zweckbindung.
Israel
Palantir ging im Januar 2024 eine strategische Partnerschaft mit Israel ein, bei der es um die Bereitstellung von KI-Diensten für Israels Militär ging. Dabei wurde nicht offengelegt, um welche Dienste es genau gehen sollte. Das Unternehmen war bereits zuvor in Israel präsent, und der Geschäftsführer Alex Karp sprach von einer „starken Nachfrage“ nach seinen Produkten seit Beginn des Gazakriegs im Oktober 2023. Palantir streitet jedoch ab, in der Entwicklung oder Anwendung der stark kritisierten KI-Software „Gospel“ oder der Datenbank „Lavender“ involviert gewesen zu sein, welche die israelische Armee laut Berichten von +972 Magazine zur Identifizierung von Angriffszielen im Gazastreifen nutzt.
Der norwegische Großinvestor Storebrand verkaufte im Oktober 2024 seine Anteile an Palantir Technologies und gab als Grund dafür an, dass Palantirs Arbeit für Israel den Investor potenziell in Völkerrechts- und Menschenrechtsverstöße verwickele. Eine Analyse von Storebrand hatte darauf hingedeutet, dass Palantir unter anderem „KI-basierte voraussehende Überwachungssysteme“ für die Nutzung im Gazastreifen und im Westjordanland bereitstellt. Diese führen zur Verhaftung von Personen, die kein Verbrechen begangen haben, allein aufgrund des Verdachts der Software, dass sie einen Anschlag geplant haben.
Alex Karp spricht sich ausdrücklich für die Unterstützung Israels aus, was einige Mitarbeiter veranlasst hat, das Unternehmen zu verlassen.
Schweiz
Zu den Schweizer Kunden zählen unter anderem die Großbank Credit Suisse, das Medienunternehmen Ringier und der Rückversicherer Swiss Re.
In Altendorf befindet sich Palantirs Europa-Standort. Der Hauptsitz von Palantir Technologies Geneva Sàrl befindet sich in Genf, mit einer Zweigniederlassung in Freienbach. Die Palantir Technologies Switzerland GmbH hat ihren Hauptsitz in Zürich.
Zivile Institutionen in den USA
Palantirs Software wird vom Gremium für Transparenz und Rechenschaft (Recovery Accountability and Transparency Board) verwendet, um Betrug und Missbrauch des Amerikanischen Aufschwungs- und Reinvestitionsgesetzes von 2009 (American Recovery and Reinvestment Act) aufzudecken und Ermittlungen anstellen zu können. Besonders die Zentrale für die Umsetzung des Gesetzes (Recovery Operations Center (ROC)) nutzte Palantir, um Transaktionsdaten mit Open-Source- sowie privaten Datensätzen zu integrieren, die Informationen über diejenigen Institutionen geben, die staatliche Fördergelder erhalten. Weitere Kunden sind mit Stand von 2013 das Polaris Project, die Centers for Disease Control and Prevention und das National Center for Missing and Exploited Children.
U.S.-Militär, -Geheimdienste und -Polizei
Palantir Gotham wird verwendet von Anti-Terrorismus-Analysten in Behörden aus der Nachrichtendienstgemeinschaft der Vereinigten Staaten (USIC) und dem U.S.-Verteidigungsministerium, von Betrugsermittlern des Gremiums für Transparenz und Rechenschaft (Recovery Accountability and Transparency Board) und von Cyberanalysten des Information Warfare Monitor (verantwortlich für die Ermittlungen bzgl. GhostNet und Shadow Network).
Weitere Kunden mit Stand von 2013 sind unter anderem DHS, NSA, FBI, CDC, das Marine Corps, die Air Force, das Kommando für Spezialoperationen (Special Operations Command), die Militärakademie West Point, die gemeinsame Organisation zur Bekämpfung unkonventioneller Sprengkörper (Joint IED-defeat) und deren Partner. Während dieser Zeit verwendete die U.S. Army jedoch weiterhin ihr eigenes Analyse-Tool. Und laut TechCrunch „setzten die U.S. Geheimdienste ebenfalls Palantir ein, um Datenbanken abteilungsübergreifend zu verbinden. Davor waren die meisten der von CIA und FBI verwendeten Datenbanken voneinander isoliert, was die Verwender dazu zwang, jede Datenbank einzeln zu durchsuchen. Jetzt ist durch den Einsatz von Palantir alles miteinander verbunden.“
U.S.-Militär-Nachrichtendienste nutzten Palantir zur Verbesserung ihrer Fähigkeit, Sprengstoffstandorte im Afghanistankrieg vorherzusagen. Eine kleine Anzahl von Fachleuten berichtete, es sei nützlicher als das Programm der U.S. Army, das Distributed Common Ground System (DCGS-A). Der kalifornische Kongressabgeordnete Duncan D. Hunter beklagte sich 2012 über Behinderungen durch das U.S. Verteidigungsministerium bzgl. des Einsatzes von Palantir in weiterem Umfang.
Es wurde auch berichtet, dass Palantir mit mehreren U.S.-Polizeidiensten arbeitet und beispielsweise 2013 einen Vertrag mit dem nordkalifornischen Regional-Geheimdienstzentrum (Northern California Regional Intelligence Center) eingegangen ist, um die kontrovers diskutierte Kfz-Kennzeichen-Datenbank für Kalifornien zu entwickeln.
Partner
SAP unterhält strategische Partnerschaften mit Palantir und Perplexity mit dem Ziel, den Einzug von KI in SAPs Systeme zu beschleunigen. Auch der deutsche Rüstungskonzern Helsing unterhält bereits eine strategische Partnerschaft mit Palantir.
Kontroversen
WikiLeaks-Affäre (2010)
Angeblich bat die Anwaltskanzlei Hunton & Williams LLP im Jahr 2010 Berico Technologies, Palantir und HBGary Federal um den Entwurf eines Reaktionsplans bzgl. einer „Bedrohung durch WikiLeaks“. Anfang 2011 veröffentlichte Anonymous HBGary-interne Dokumente, darunter auch den Plan. Dieser beabsichtigte, dass Palantir-Software als „Grundlage für das Sammeln der Daten, deren Integration und Analyse sowie Produktion dienen“ sollte. Der Plan beinhaltete auch angeblich von HBGary-CEO Aaron Barr verfasste Slides, die das „[Verbreiten von] Falschinformation“ sowie „die Unterbrechung von Glenn Greenwalds Unterstützung für WikiLeaks“ vorschlugen.
Palantirs CEO Karp beendete alle Verbindungen zu HBGary und veröffentlichte eine Stellungnahme, in der er sich bei „fortschrittlichen Organisationen … und Greenwald … für jedwedes Engagement“ entschuldigte, „das wir in diesem Zusammenhang gehabt haben mögen.“ Palantir stellte während der Überprüfung durch eine unparteiische Anwaltskanzlei einen Mitarbeiter frei. Der Mitarbeiter, Matthew Steckman, wurde später wieder eingestellt.
Diskriminierungsklage (2016)
Am 26. September 2016 reichte das US-amerikanische Amt für die ordnungsgemäße Durchführung von Bundesverträgen (Office of Federal Contract Compliance Programs) eine Klage gegen Palantir wegen rassistischer Diskriminierung asiatischer Bewerber ein. Laut der Klage ließ Palantir asiatische Bewerber im Verlauf des Bewerbungsprozesses „routinemäßig ausscheiden“, selbst wenn diese „über eine gleichwertige Qualifikation wie weiße Bewerber“ verfügten. Die Klage behauptete, Palantir habe 130 Jobbewerbungen geprüft, von denen 73 % von asiatischen Bewerbern stammten, aber letztendlich nur vier Asiaten und 17 Nicht-Asiaten angestellt. „Die Wahrscheinlichkeit, dass dieses Ergebnis zufällig eintrat, liegt bei etwa 1:1 Milliarde“, betonte die Klage. Einige Stimmen unterstellten, dass die Klage aus politischen Gründen von der US-Regierung vorangetrieben worden sei, da Palantir kurz zuvor das US-Militär verklagt hatte. Beide Seiten einigten sich 2017 in einem gütlichen Vergleich, weswegen die Klage fallengelassen wurde.
Geheimer Zugriff auf Akten der Polizei New Orleans
2018 wurde bekannt, dass Palantir seit vielen Jahren sein System zur Vorhersage von Straftaten versuchsweise mit polizeilichen und jurisdiktionellen Datenbanken in New Orleans testete. Von den Mitgliedern des Stadtrats habe das niemand gewusst.
Hessen-Data
Die Einführung des Palantir-Produkts Gotham bei der hessischen Polizei unter dem Namen Hessen-Data brachte dem hessischen Innenminister Peter Beuth seinen zweiten BigBrotherAward ein. In seiner Laudatio charakterisierte Rolf Gössner das Projekt und die Firma folgendermaßen:
Verletzung von Menschenrechten
Amnesty International kritisierte Palantir 2020 und erneut 2025 für die Zusammenarbeit mit der US-Regierung unter Donald Trump. Die US-Behörden würden die Software dafür nutzen, Geflüchtete, Migranten sowie internationale Studierende mit unliebsamer Meinung zu überwachen und eine vermeintliche „Gefährlichkeit“ zu bestimmen. Dadurch werde eine automatisierte Abschiebepraxis ermöglicht, die laut Amnesty-International-Bericht von 2025 als „diskriminierend, fehleranfällig und hochgradig intransparent“ anzusehen ist und „Grundrechte auf Privatsphäre, freie Meinungsäußerung und Versammlungsfreiheit“ gefährdet. Palantir werde seinen menschenrechtlichen Verpflichtungen gemäß den UN-Leitprinzipien für Wirtschaft und Menschenrechte nicht gerecht. Das Unternehmen müsse Beteiligung an Menschenrechtsverletzungen aktiv verhindern.
Rechtsstreit mit dem Schweizer Magazin „Republik“ (2026)
Im Februar 2026 reichte Palantir beim Handelsgericht in Zürich zur Durchsetzung einer Gegendarstellung Klage gegen das Schweizer Netzmagazin Republik ein. Zuvor hatte Republik im Dezember 2025 über Palantirs Bestrebungen berichtet, in der Schweiz Fuß zu fassen, und dargelegt, dass das Schweizer Militär eine Zusammenarbeit wegen technisch nicht auszuschließender Datenabflüsse aus Palantir-Systemen abgelehnt habe. Palantir verlangte daraufhin am 29. Dezember 2025 sowie erneut im Januar 2026 anwaltlich eine Gegendarstellung, welche die Redaktion jeweils zurückwies. Das Unternehmen brachte die Forderung anschließend per Klage ein; Republik erklärte die Einreichung einer umfassenden Verteidigungsschrift. Die Auseinandersetzung fand über die Schweiz hinaus Beachtung. Am 4. Juni 2026 wies das Handelsgericht Zürich insgesamt 22 der 23 Forderungen Palantirs ab.
Dokumentarfilm
Klaus Stern: Watching You – Die Welt von Palantir und Alex Karp. Deutschland 2024.
Quelle: Wikipedia, CC BY-SA 4.0 · Auf Wikipedia ansehen ↗
10-Jahres-Performance Umsatz-, Nettoergebnis-, Margen- und EPS-Trends
Bewertung P/E-, P/S-, P/B-, EV/EBITDA-Verhältnisse — ist die Aktie teuer oder günstig?
| Kennzahl | 5-Jahres-Trend | PLTR | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| P/E (TTM) | 161.35-Jahres-Durchschnitt ≈153.6 | ≈153.6 | 36.0 | Überbewertet | |
| P/S (TTM) | 73.75-Jahres-Durchschnitt ≈40.9 | ≈40.9 | 7.7 | Überbewertet | |
| K/B (MRQ) | 46.45-Jahres-Durchschnitt ≈25.0 | ≈25.0 | 12.4 | Überbewertet | |
| Kurs / FCF (TTM) | 135.15-Jahres-Durchschnitt ≈120.0 | ≈120.0 | · | · | |
| Kurs / Cashflow (TTM) | 133.45-Jahres-Durchschnitt ≈115.3 | ≈115.3 | 33.8 | Überbewertet | |
| Price / Tangible Book (Kurs / Materieller Buchwert) | 61.25-Jahres-Durchschnitt ≈25.1 | ≈25.1 | · | · |
Der Median der Vergleichsgruppe wird pro Kennzahl standardisiert berechnet und stimmt möglicherweise nicht immer mit der für diese Aktie angezeigten TTM/MRQ-Basis überein.
Rentabilität Brutto-, Betriebs- und Nettomargen; ROE, ROA, ROIC
| Kennzahl | 5-Jahres-Trend | PLTR | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Bruttogewinnmarge (TTM) | 84.8%5-Jahres-Durchschnitt ≈80.0% | ≈80.0% | 81.6% | Im Einklang | |
| Betriebsgewinnmarge (TTM) | 42.8%5-Jahres-Durchschnitt ≈2.5% | ≈2.5% | 27.9% | Spitzenklasse | |
| EBITDA-Marge (TTM) | 43.3%5-Jahres-Durchschnitt ≈3.6% | ≈3.6% | 27.9% | Spitzenklasse | |
| Vorgewinnmarge (TTM) | 49.9%5-Jahres-Durchschnitt ≈2.8% | ≈2.8% | 30.6% | Spitzenklasse | |
| Nettogewinnmarge (TTM) | 49.0%5-Jahres-Durchschnitt ≈1.7% | ≈1.7% | 23.9% | Spitzenklasse | |
| ROA (TTM) | 31.7%5-Jahres-Durchschnitt ≈1.3% | ≈1.3% | 10.6% | Spitzenklasse | |
| ROE (TTM) | 38.4%5-Jahres-Durchschnitt ≈1.2% | ≈1.2% | 22.6% | Spitzenklasse | |
| ROIC | 18.9%5-Jahres-Durchschnitt ≈0.48% | ≈0.48% | 17.8% | Im Einklang |
Finanzielle Gesundheit Verschuldung, Liquidität, Solvenz — Bilanzstärke
| Kennzahl | 5-Jahres-Trend | PLTR | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Liquiditätsgrad (MRQ) | 7.25-Jahres-Durchschnitt ≈5.6 | ≈5.6 | 1.4 | Starke Liquidität | |
| Quick Ratio (MRQ) | 7.15-Jahres-Durchschnitt ≈5.5 | ≈5.5 | 0.8 | Starke Liquidität |
Wachstum Umsatz-, EPS- und Nettoergebniswachstum: YoY, 3-Jahres-CAGR, 5-Jahres-CAGR
| Kennzahl | 5-Jahres-Trend | PLTR | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Revenue YoY (Umsatz YoY) | 56.2%5-Jahres-Durchschnitt ≈33.3% | ≈33.3% | · | · | |
| Revenue CAGR 3Y (Umsatz CAGR 3J) | 32.9%5-Jahres-Durchschnitt ≈27.5% | ≈27.5% | · | · | |
| Revenue CAGR 5Y (Umsatz CAGR 5J) | 32.6% | · | · | · | |
| EPS YoY (EPS VjV) | 231.6% | · | · | · | |
| Net Income YoY (Nettogewinn YoY) | 251.6% | · | · | · |
Kapitaleffizienz Umsatz pro Vermögenswert, Lagerumschlag, Forderungsumschlag
| Kennzahl | 5-Jahres-Trend | PLTR | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Asset Turnover (Umsatz / Vermögenswerte) | 0.65-Jahres-Durchschnitt ≈0.6 | ≈0.6 | 0.6 | Im Einklang | |
| Receivables Turnover (Forderungsumschlag) | 5.55-Jahres-Durchschnitt ≈7.2 | ≈7.2 | 5.7 | Im Einklang | |
| Revenue / Employee (Umsatz / Mitarbeiter) | ≈$1.0M | · | · | · |
Wert · ≈ 5-Jahres-Durchschnitt · Branchenmedian · Urteil relativ zum Median
Ergebnisverlauf EPS Ist vs. Schätzung, Überraschung %, Beat-Rate, nächstes Ergebnisdatum
| Zeitraum | Bericht | EPS Actual | EPS est. | Überraschung |
|---|---|---|---|---|
| 30. Juni 2026 | Aug 3, 2026 | $0.41 | $0.35 | 15.7% |
| 31. März 2026 | Mai 11, 2026 | $0.33 | $0.28 | 15.8% |
| 31. Dezember 2025 | $0.25 | $0.23 | 6.5% | |
| 30. September 2025 | $0.21 | $0.17 | 22.2% | |
| 30. Juni 2025 | $0.16 | $0.14 | 13.9% | |
| 31. März 2025 | $0.13 | $0.13 | -0.61% |
Vollständige Fundamentaldaten Alle Kennzahlen nach Jahr — Gewinn- und Verlustrechnung, Bilanz, Cashflow
Gewinn- und Verlustrechnung
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Revenue | $4.48B | $2.87B | $2.23B | $1.91B | $1.54B | $1.09B | $743M | $595M | |
| Cost of Revenue | $789M | $566M | $431M | $409M | $339M | $353M | $242M | $165M | |
| Gross Profit | $3.69B | $2.30B | $1.79B | $1.50B | $1.20B | $740M | $500M | $430M | |
| R&D Expense | $558M | $508M | $405M | $360M | $387M | $561M | $306M | $285M | |
| SG&A Expense | $658M | $593M | $524M | $596M | $612M | $669M | $321M | $306M | |
| Operating Expenses | $2.27B | $1.99B | $1.67B | $1.66B | $1.61B | $1.91B | $1.08B | $1.05B | |
| Operating Income | $1.41B | $310M | $120M | $-161M | $-411M | $-1.17B | $-576M | $-623M | |
| Interest Expense | · | · | $3M | $4M | $4M | $14M | $3M | $3M | |
| Interest Income | $229M | $197M | $133M | $20M | $2M | $5M | $15M | $10M | |
| Other Non-op | $14M | $-18M | $-15M | $-220M | $-75M | $4M | $-3M | $-3M | |
| Pretax Income | $1.66B | $489M | $237M | $-361M | $-488M | $-1.18B | $-567M | $-571M | |
| Income Tax | $23M | $21M | $20M | $10M | $32M | $-13M | $12M | $9M | |
| Net Income | $1.63B | $462M | $210M | $-374M | $-520M | $-1.17B | $-580M | $-580M | |
| EPS (Basic) | $0.69 | $0.21 | $0.10 | $-0.18 | $-0.27 | $-1.19 | $-1.02 | $-1.11 | |
| EPS (Diluted) | $0.63 | $0.19 | $0.09 | $-0.18 | $-0.27 | $-1.20 | $-1.02 | $-1.17 | |
| Shares (Basic) | 2,369,612,000 | 2,250,163,000 | 2,147,446,000 | 2,063,793,000 | 1,923,617,000 | 977,722,000 | 576,959,000 | 537,280,394 | |
| Shares (Diluted) | 2,565,197,000 | 2,450,818,000 | 2,297,927,000 | 2,063,793,000 | 1,923,617,000 | 979,330,000 | 576,959,000 | 544,014,393 | |
| EBITDA | $1.44B | $342M | $153M | $-139M | $-396M | $-1.16B | · | · |
Bilanz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $1.42B | $2.10B | $831M | $2.60B | $2.29B | $2.01B | $1.08B | $1.12B | |
| Short-term Investments | $5.75B | $3.13B | $2.84B | $35M | $234M | · | · | · | |
| Receivables | $1.04B | $575M | $365M | $258M | $191M | $157M | $50M | · | |
| Prepaid Expense | $139M | $129M | $100M | $150M | $111M | $52M | $33M | · | |
| Current Assets | $8.36B | $5.93B | $4.14B | $3.04B | $2.86B | $2.26B | $1.21B | · | |
| PP&E (Net) | $52M | $40M | $48M | $69M | $31M | $30M | $32M | · | |
| PP&E (Gross) | $201M | $163M | $150M | $152M | $101M | $118M | $140M | · | |
| Accum. Depreciation | $149M | $123M | $102M | $82M | $70M | $88M | $109M | · | |
| Goodwill | · | · | · | $38M | $2M | · | · | · | |
| Intangibles | · | $18M | $26M | $36M | $4M | · | · | · | |
| Other Non-current Assets | $290M | $166M | $153M | $150M | $96M | $107M | $78M | · | |
| Total Assets | $8.90B | $6.34B | $4.52B | $3.46B | $3.25B | $2.69B | $1.59B | · | |
| Accounts Payable | $8M | $103.0K | $12M | $45M | $75M | $16M | $52M | · | |
| Accrued Liabilities | $410M | $427M | $223M | $173M | $156M | $159M | $127M | · | |
| Current Liabilities | $1.18B | $996M | $746M | $588M | $660M | $604M | $729M | · | |
| Capital Leases | $183M | $195M | $175M | $204M | $220M | $230M | · | · | |
| Other Non-current Liabilities | $7M | $14M | $11M | $13M | $2M | $4M | $78M | · | |
| Total Liabilities | $1.41B | $1.25B | $961M | $819M | $956M | $1.17B | $1.45B | · | |
| Total Debt | · | · | · | · | $0 | $198M | · | · | |
| Common Stock | $2M | $2M | $2M | $2M | $2M | $2M | $588.0K | · | |
| Paid-in Capital | $10.93B | $10.19B | $9.12B | $8.43B | $7.78B | $6.49B | $1.86B | · | |
| Retained Earnings | $-3.56B | $-5.19B | $-5.65B | $-5.86B | $-5.49B | $-4.97B | $-3.80B | · | |
| Treasury Stock | · | · | · | · | · | $0 | $39M | · | |
| AOCI | $14M | $-6M | $801.0K | $-5M | $-2M | $-3M | $-703.0K | · | |
| Stockholders' Equity | $7.39B | $5.00B | $3.48B | $2.57B | $2.29B | $1.52B | $-1.98B | $-1.75B | |
| Liabilities + Equity | $8.90B | $6.34B | $4.52B | $3.46B | $3.25B | $2.69B | $1.59B | · | |
| Shares Outstanding | 2,391,192,000 | 2,338,795,000 | 2,200,128,000 | 2,099,075,000 | 2,027,474,000 | 1,792,140,000 | 581,497,000 | · |
Cashflow
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| D&A | $26M | $32M | $33M | $23M | $15M | $14M | $12M | $14M | |
| Stock-based Comp | $684M | $692M | $476M | $565M | $778M | $1.27B | $242M | $249M | |
| Deferred Tax | $-4M | $-566.0K | $-5M | $-174.0K | $43M | $-20M | $-7M | $-7M | |
| Amort. of Intangibles | · | $8M | $10M | $0 | · | · | · | · | |
| Other Non-cash | $-197M | $-31M | $-2M | $10M | $18M | $-394M | · | · | |
| Operating Cash Flow | $2.13B | $1.15B | $712M | $224M | $334M | $-297M | $-165M | $-39M | |
| CapEx | $34M | $13M | $15M | $40M | $13M | $12M | $13M | $13M | |
| Investing Cash Flow | $-2.78B | $-341M | $-2.71B | $-45M | $-398M | $-15M | $-22M | $-7M | |
| Stock Issued | · | · | · | $0 | $0 | $199M | $544M | $96M | |
| Stock Repurchased | $75M | $64M | $0 | $0 | $0 | $4M | $11M | $8M | |
| Net Stock Activity | $-75M | $-64M | · | $0 | $0 | $939M | · | · | |
| Financing Cash Flow | $-27M | $463M | $219M | $86M | $307M | $1.04B | $325M | $46M | |
| Net Change in Cash | $-669M | $1.27B | $-1.78B | $260M | $239M | $726M | $135M | $-3M | |
| Taxes Paid | $22M | $16M | $14M | $3M | $4M | $14M | $9M | $17M | |
| Free Cash Flow | $2.10B | $1.14B | $697M | $184M | $321M | $-309M | · | · | |
| Levered FCF | · | · | $694M | $180M | $317M | $-323M | · | · |
Rentabilität
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 82.4% | 80.2% | 80.6% | 78.6% | 78.0% | 67.7% | · | · | |
| Operating Margin | 31.6% | 10.8% | 5.4% | -8.5% | -26.7% | -107.4% | · | · | |
| Net Margin | 36.3% | 16.1% | 9.4% | -19.6% | -33.8% | -106.7% | · | · | |
| Pretax Margin | 37.0% | 17.1% | 10.7% | -18.9% | -31.7% | -107.9% | · | · | |
| EBITDA Margin | 32.2% | 11.9% | 6.9% | -7.3% | -25.7% | -106.1% | · | · | |
| ROA | 21.3% | 8.5% | 5.3% | -11.1% | -17.5% | -54.4% | · | · | |
| ROE | 26.2% | 10.9% | 7.0% | -15.2% | -22.9% | -84.1% | · | · | |
| ROIC | 18.9% | 5.9% | 3.2% | -6.5% | -19.1% | -67.5% | · | · |
Liquidität & Solvenz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 7.1 | 6.0 | 5.5 | 5.2 | 4.3 | 3.7 | · | · | |
| Quick Ratio | 7.0 | 5.8 | 5.4 | 4.9 | 4.1 | 3.6 | · | · | |
| Debt / Equity | · | · | · | · | 0.0 | 0.1 | · | · | |
| LT Debt / Equity | · | · | · | · | 0.0 | 0.1 | · | · | |
| Interest Coverage | · | · | 34.6 | -39.7 | -112.9 | -83.0 | · | · |
Effizienz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.6 | 0.5 | 0.6 | 0.6 | 0.5 | 0.5 | · | · | |
| Receivables Turnover | 5.5 | 6.1 | 7.1 | 8.5 | 8.9 | 10.5 | · | · |
Pro Aktie
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $3.09 | $2.14 | $1.58 | $1.22 | $1.13 | $0.85 | · | · | |
| Revenue / Share | $1.74 | $1.17 | $0.97 | $0.92 | $0.80 | $1.12 | · | · | |
| Cash Flow / Share | $0.83 | $0.47 | $0.31 | $0.11 | $0.17 | $-0.30 | · | · | |
| Cash / Share | $0.60 | $0.90 | $0.38 | $1.24 | $1.13 | $1.12 | · | · | |
| EPS (TTM) | $0.63 | $0.19 | $0.09 | $-0.18 | $-0.27 | $-1.20 | · | · |
Wachstumsraten
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Revenue YoY | 56.2% | 28.8% | 16.8% | 23.6% | 41.1% | · | · | · | |
| Revenue CAGR 3Y | 32.9% | 22.9% | 26.8% | · | · | · | · | · | |
| Revenue CAGR 5Y | 32.6% | · | · | · | · | · | · | · | |
| EPS YoY | 231.6% | 111.1% | · | · | · | · | · | · | |
| Net Income YoY | 251.6% | 120.3% | · | · | · | · | · | · |
Bewertung (TTM)
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 |
|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $4.48B | $2.87B | $2.23B | $1.91B | $1.54B | $1.09B | · | · | |
| Net Income TTM | $1.63B | $462M | $210M | $-374M | $-520M | $-1.17B | · | · | |
| Market Cap | $425.03B | $176.88B | $37.78B | $13.48B | $36.92B | $42.20B | · | · | |
| Enterprise Value | · | · | · | · | $34.40B | $40.39B | · | · | |
| P/E | 282.1 | 398.1 | 190.8 | -35.7 | -67.4 | -19.6 | · | · | |
| P/S | 95.0 | 61.7 | 17.0 | 7.1 | 23.9 | 38.6 | · | · | |
| P/B | 57.5 | 35.4 | 10.9 | 5.3 | 16.1 | 27.7 | · | · | |
| P / Tangible Book | 57.5 | 35.5 | 11.0 | 5.4 | 16.2 | 27.7 | · | · | |
| P / Cash Flow | 199.1 | 153.3 | 53.0 | 60.2 | 110.6 | -142.3 | · | · | |
| P / FCF | 202.3 | 155.0 | 54.2 | 73.4 | 114.9 | -136.7 | · | · | |
| EV / EBITDA | · | · | · | · | -86.8 | -34.8 | · | · | |
| EV / FCF | · | · | · | · | 107.1 | -130.8 | · | · | |
| EV / Revenue | · | · | · | · | 22.3 | 37.0 | · | · | |
| Earnings Yield | 0.35% | 0.25% | 0.52% | -2.8% | -1.5% | -5.1% | · | · |
Gewinn- und Verlustrechnung
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $1.94B | $1.63B | $1.41B | $1.18B | $1.00B | $884M | $828M | $726M | $678M | $634M | $608M | $558M | $533M | $525M | $509M | $478M | |
| Cost of Revenue | $297M | $216M | $216M | $207M | $193M | $173M | $175M | $147M | $129M | $116M | $109M | $108M | $107M | $108M | $104M | $108M | |
| Gross Profit | $1.64B | $1.42B | $1.19B | $974M | $811M | $711M | $653M | $579M | $550M | $518M | $500M | $450M | $426M | $418M | $404M | $370M | |
| R&D Expense | $193M | $161M | $144M | $144M | $135M | $135M | $172M | $118M | $109M | $110M | $109M | $106M | $100M | $90M | $82M | $101M | |
| SG&A Expense | $195M | $183M | $170M | $162M | $163M | $164M | $182M | $139M | $139M | $134M | $127M | $128M | $133M | $136M | $150M | $149M | |
| Operating Expenses | $727M | $663M | $615M | $581M | $541M | $535M | $642M | $466M | $444M | $437M | $434M | $410M | $416M | $413M | $422M | $432M | |
| Operating Income | $912M | $754M | $575M | $393M | $269M | $176M | $11M | $113M | $105M | $81M | $66M | $40M | $10M | $4M | $-18M | $-62M | |
| Interest Expense | · | · | · | · | · | · | · | · | · | · | · | $742.0K | $1M | $1M | · | $1M | |
| Interest Income | $78M | $66M | $63M | $60M | $56M | $50M | $55M | $52M | $47M | $43M | $45M | $37M | $30M | $21M | $13M | $6M | |
| Other Non-op | $92M | $68M | $-17M | $27M | $7M | $-3M | $15M | $-8M | $-11M | $-14M | $-4M | $3M | $-10M | $-4M | $41M | $-65M | |
| Pretax Income | $1.08B | $889M | $621M | $481M | $332M | $223M | $81M | $157M | $141M | $111M | $106M | $80M | $30M | $21M | $38M | $-123M | |
| Income Tax | $15M | $12M | $10M | $4M | $4M | $6M | $4M | $8M | $5M | $5M | $9M | $7M | $2M | $2M | $4M | $1M | |
| Net Income | $1.06B | $871M | $609M | $476M | $327M | $214M | $79M | $144M | $134M | $106M | $93M | $72M | $28M | $17M | $31M | $-124M | |
| EPS (Basic) | $0.44 | $0.36 | $0.26 | $0.20 | $0.14 | $0.09 | $0.04 | $0.06 | $0.06 | $0.05 | $0.05 | $0.03 | $0.01 | $0.01 | $0.02 | $-0.06 | |
| EPS (Diluted) | $0.41 | $0.34 | $0.24 | $0.18 | $0.13 | $0.08 | $0.03 | $0.06 | $0.06 | $0.04 | $0.04 | $0.03 | $0.01 | $0.01 | $0.02 | $-0.06 | |
| Shares (Basic) | 2,399,820,000 | 2,393,869,000 | · | 2,377,167,000 | 2,365,196,000 | 2,348,679,000 | · | 2,250,032,000 | 2,231,592,000 | 2,213,545,000 | · | 2,162,530,000 | 2,131,224,000 | 2,107,780,000 | · | 2,073,265,000 | |
| Shares (Diluted) | 2,568,694,000 | 2,570,924,000 | · | 2,571,057,000 | 2,562,912,000 | 2,552,818,000 | · | 2,459,589,000 | 2,414,696,000 | 2,400,107,000 | · | 2,325,600,000 | 2,278,155,000 | 2,217,439,000 | · | 2,073,265,000 | |
| EBITDA | $912M | $761M | · | $393M | $269M | $183M | · | $113M | $105M | $89M | · | $40M | $10M | $12M | · | $-62M |
Bilanz
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $2.03B | $2.29B | $1.42B | $1.62B | $930M | $993M | $2.10B | $769M | $513M | $520M | $831M | $1.04B | $1.06B | $1.26B | $2.60B | $2.41B | |
| Short-term Investments | $7.38B | $5.73B | $5.75B | $4.82B | $5.07B | $4.44B | $3.13B | $3.80B | $3.49B | $3.35B | · | $2.24B | $2.05B | $1.64B | · | $57M | |
| Receivables | $1.49B | $1.41B | $1.04B | $1.01B | $747M | $725M | $575M | $668M | $659M | $487M | · | $430M | $376M | $254M | · | $343M | |
| Prepaid Expense | $205M | $120M | $139M | $142M | $142M | $127M | $129M | $119M | $116M | $81M | · | $96M | $98M | $86M | · | $114M | |
| Current Assets | $11.10B | $9.55B | $8.36B | $7.59B | $6.89B | $6.28B | $5.93B | $5.35B | $4.77B | $4.44B | · | $3.81B | $3.58B | $3.26B | · | $2.95B | |
| PP&E (Net) | $61M | $56M | $52M | $46M | $44M | $40M | $40M | $40M | $43M | $47M | · | $50M | $54M | $63M | · | $58M | |
| PP&E (Gross) | · | · | $201M | $188M | $182M | $169M | $163M | $160M | $155M | $155M | · | $146M | $145M | $149M | · | $132M | |
| Accum. Depreciation | · | · | $149M | $143M | $138M | $130M | $123M | $120M | $112M | $108M | · | $96M | $90M | $86M | · | $75M | |
| Intangibles | · | · | · | $15M | $16M | $17M | · | $19M | $21M | $23M | · | $28M | $31M | $33M | · | · | |
| Other Non-current Assets | $287M | $363M | $290M | $278M | $228M | $205M | $166M | $164M | $161M | $150M | · | $144M | $150M | $142M | · | $94M | |
| Total Assets | $11.68B | $10.20B | $8.90B | $8.11B | $7.37B | $6.74B | $6.34B | $5.77B | $5.19B | $4.81B | · | $4.19B | $3.98B | $3.68B | · | $3.32B | |
| Accounts Payable | $3M | $69M | $8M | $68M | $11M | $2M | $103.0K | $27M | $67M | $36M | · | $9M | $5M | $5M | · | $60M | |
| Accrued Liabilities | $504M | · | $356M | $382M | $394M | $371M | $427M | $265M | $195M | $206M | · | $175M | $185M | $175M | · | $165M | |
| Current Liabilities | $1.54B | $1.38B | $1.18B | $1.18B | $1.09B | $967M | $996M | $943M | $807M | $751M | · | $689M | $685M | $601M | · | $688M | |
| Capital Leases | $211M | $212M | $183M | $189M | $192M | $200M | $195M | $207M | $214M | $163M | · | $184M | $194M | $206M | · | $205M | |
| Other Non-current Liabilities | $12M | $6M | $7M | $11M | $12M | $12M | $14M | $14M | $16M | $10M | · | $11M | $12M | $14M | · | $2M | |
| Total Liabilities | $1.79B | $1.64B | $1.41B | $1.43B | $1.34B | $1.22B | $1.25B | $1.18B | $1.05B | $946M | · | $922M | $945M | $880M | · | $932M | |
| Common Stock | $2M | $2M | $2M | $2M | $2M | $2M | $2M | $2M | $2M | $2M | · | $2M | $2M | $2M | · | $2M | |
| Paid-in Capital | $11.41B | $11.14B | $10.93B | $10.75B | $10.57B | $10.40B | $10.19B | $9.76B | $9.46B | $9.32B | · | $8.94B | $8.77B | $8.57B | · | $8.28B | |
| Retained Earnings | $-1.63B | $-2.69B | $-3.56B | $-4.17B | $-4.65B | $-4.97B | $-5.19B | $-5.27B | $-5.41B | $-5.54B | · | $-5.74B | $-5.81B | $-5.84B | · | $-5.89B | |
| AOCI | $-7M | $601.0K | $14M | $12M | $5M | $-3M | $-6M | $5M | $-5M | $-6M | · | $-7M | $-5M | $-4M | · | $-10M | |
| Stockholders' Equity | $9.77B | $8.45B | $7.39B | $6.59B | $5.93B | $5.42B | $5.00B | $4.50B | $4.05B | $3.78B | · | $3.19B | $2.96B | $2.72B | · | $2.39B | |
| Liabilities + Equity | $11.68B | $10.20B | $8.90B | $8.11B | $7.37B | $6.74B | $6.34B | $5.77B | $5.19B | $4.81B | · | $4.19B | $3.98B | $3.68B | · | $3.32B | |
| Shares Outstanding | 2,402,897,000 | 2,397,133,000 | 2,391,192,000 | 2,383,314,000 | 2,371,847,000 | 2,359,663,000 | 2,338,795,000 | 2,269,809,000 | 2,237,939,000 | 2,226,963,000 | 2,200,128,000 | 2,175,241,000 | 2,149,980,000 | 2,117,730,000 | 2,099,075,000 | 2,079,664,000 |
Cashflow
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $8M | $7M | $7M | $6M | $7M | $7M | $7M | $8M | $8M | $8M | $8M | $9M | $8M | $8M | $7M | $6M | |
| Stock-based Comp | $265M | $202M | $196M | $172M | $160M | $155M | $282M | $142M | $142M | $126M | $133M | $114M | $114M | $115M | $129M | $140M | |
| Deferred Tax | · | · | · | · | · | · | · | · | · | · | · | · | · | · | $-143.0K | $-17.0K | |
| Other Non-cash | · | $-180M | · | · | · | $-66M | · | · | · | $-110M | · | · | · | $48M | · | · | |
| Operating Cash Flow | $1.22B | $899M | $777M | $508M | $539M | $310M | $460M | $420M | $144M | $130M | $301M | $133M | $90M | $187M | $79M | $47M | |
| CapEx | $15M | $7M | $13M | $7M | $8M | $6M | $3M | $4M | $3M | $3M | $5M | $2M | $4M | $5M | $5M | $14M | |
| Investing Cash Flow | $-1.48B | $-27M | $-958M | $182M | $-617M | $-1.39B | $640M | $-321M | $-149M | $-511M | $-569M | $-196M | $-391M | $-1.55B | $73M | $-27M | |
| Stock Repurchased | · | · | $19M | $19M | $19M | $18M | $19M | $19M | $18M | $9M | $0 | $0 | $0 | $0 | · | · | |
| Net Stock Activity | · | · | · | · | · | $-18M | · | · | · | $-9M | · | · | · | · | · | · | |
| Financing Cash Flow | $5M | $3M | $-11M | $6M | $6M | $-29M | $239M | $151M | $-2M | $75M | $51M | $51M | $91M | $26M | $14M | $24M | |
| Net Change in Cash | $-262M | $873M | $-193M | $694M | $-64M | $-1.10B | $1.33B | $256M | $-8M | $-310M | $-212M | $-12M | $-215M | $-1.34B | $175M | $38M | |
| Taxes Paid | · | · | · | · | · | · | · | · | · | · | · | · | · | $5M | $2M | $-106.0K | |
| Free Cash Flow | · | $892M | · | · | · | $304M | · | · | · | $127M | · | · | · | $183M | · | · | |
| Levered FCF | · | · | · | · | · | · | · | · | · | · | · | · | · | $181M | · | · |
Rentabilität
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 84.7% | 86.8% | · | 82.5% | 80.8% | 80.4% | · | 79.8% | 81.0% | 81.7% | · | 80.7% | 80.0% | 79.5% | · | 77.5% | |
| Operating Margin | 47.1% | 46.2% | · | 33.3% | 26.8% | 19.9% | · | 15.6% | 15.5% | 12.8% | · | 7.2% | 1.9% | 0.78% | · | -13.0% | |
| Net Margin | 54.9% | 53.3% | · | 40.3% | 32.6% | 24.2% | · | 19.8% | 19.8% | 16.6% | · | 12.8% | 5.3% | 3.2% | · | -25.9% | |
| Pretax Margin | 55.9% | 54.4% | · | 40.7% | 33.1% | 25.3% | · | 21.7% | 20.8% | 17.5% | · | 14.3% | 5.6% | 4.0% | · | -25.7% | |
| EBITDA Margin | 47.1% | 46.6% | · | 33.3% | 26.8% | 20.7% | · | 15.6% | 15.5% | 14.1% | · | 7.2% | 1.9% | 2.4% | · | -13.0% | |
| ROA | 11.2% | 10.3% | · | 6.9% | 5.2% | 3.7% | · | 2.9% | 2.9% | 2.5% | · | 1.9% | 0.77% | 0.48% | · | -3.8% | |
| ROE | 13.5% | 12.6% | · | 8.6% | 6.6% | 4.7% | · | 3.7% | 3.8% | 3.2% | · | 2.6% | 1.1% | 0.66% | · | -5.3% | |
| ROIC | 9.2% | 8.8% | · | 5.9% | 4.5% | 3.2% | · | 2.4% | 2.5% | 2.1% | · | 1.1% | 0.32% | 0.14% | · | -2.6% |
Liquidität & Solvenz
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 7.2 | 6.9 | · | 6.4 | 6.3 | 6.5 | · | 5.7 | 5.9 | 5.9 | · | 5.5 | 5.2 | 5.4 | · | 4.3 | |
| Quick Ratio | 7.1 | 6.8 | · | 6.3 | 6.2 | 6.4 | · | 5.5 | 5.8 | 5.8 | · | 5.4 | 5.1 | 5.3 | · | 4.1 | |
| Interest Coverage | · | · | · | · | · | · | · | · | · | · | · | 53.9 | 7.6 | 3.2 | · | -57.5 |
Effizienz
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.2 | 0.2 | · | 0.2 | 0.2 | 0.2 | · | 0.1 | 0.1 | 0.1 | · | 0.1 | 0.1 | 0.1 | · | 0.1 | |
| Receivables Turnover | 1.7 | 1.5 | · | 1.4 | 1.4 | 1.5 | · | 1.3 | 1.3 | 1.7 | · | 1.4 | 1.7 | 2.1 | · | 1.8 |
Pro Aktie
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $4.07 | $3.52 | · | $2.77 | $2.50 | $2.30 | · | $1.98 | $1.81 | $1.70 | · | $1.47 | $1.37 | $1.29 | · | $1.15 | |
| Revenue / Share | $0.75 | $0.64 | · | $0.46 | $0.39 | $0.35 | · | $0.29 | $0.28 | $0.26 | · | $0.24 | $0.23 | $0.24 | · | $0.23 | |
| Cash Flow / Share | · | $0.35 | · | · | · | $0.12 | · | · | · | $0.05 | · | · | · | $0.08 | · | · | |
| Cash / Share | $0.84 | $0.96 | · | $0.68 | $0.39 | $0.42 | · | $0.34 | $0.23 | $0.23 | · | $0.48 | $0.49 | $0.60 | · | $1.16 | |
| EPS (TTM) | $1.17 | $0.89 | · | $0.42 | $0.30 | $0.23 | · | $0.20 | $0.17 | $0.12 | · | $0.07 | $-0.02 | $-0.12 | · | $-0.28 |
Bewertung (TTM)
| Kennzahl | Trend | Q2 2026 | Q1 2026 | Q4 2025 | Q3 2025 | Q2 2025 | Q1 2025 | Q4 2024 | Q3 2024 | Q2 2024 | Q1 2024 | Q4 2023 | Q3 2023 | Q2 2023 | Q1 2023 | Q4 2022 | Q3 2022 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $6.16B | $5.22B | · | $3.90B | $3.44B | $3.12B | · | $2.65B | $2.48B | $2.33B | · | $2.13B | $2.05B | $1.98B | · | $1.83B | |
| Net Income TTM | $3.02B | $2.28B | · | $1.10B | $763M | $571M | · | $477M | $405M | $299M | · | $147M | $-48M | $-256M | · | $-561M | |
| Market Cap | $280.35B | $350.65B | · | $434.76B | $323.33B | $199.16B | · | $84.44B | $56.69B | $51.24B | · | $34.80B | $32.96B | $17.89B | · | $16.91B | |
| P/E | 99.7 | 164.4 | · | 434.3 | 454.4 | 367.0 | · | 186.0 | 149.0 | 191.8 | · | 228.6 | -766.5 | -70.4 | · | -29.0 | |
| P/S | 45.5 | 67.1 | · | 111.6 | 94.0 | 63.9 | · | 31.9 | 22.9 | 22.0 | · | 16.4 | 16.1 | 9.0 | · | 9.2 | |
| P/B | 28.7 | 41.5 | · | 66.0 | 54.5 | 36.7 | · | 18.8 | 14.0 | 13.6 | · | 10.9 | 11.2 | 6.6 | · | 7.1 | |
| P / Tangible Book | 28.7 | 41.5 | · | 66.1 | 54.7 | 36.8 | · | 18.9 | 14.1 | 13.7 | · | 11.0 | 11.3 | 6.7 | · | 7.1 | |
| P / Cash Flow | · | 390.0 | · | · | · | 641.9 | · | · | · | 395.5 | · | · | · | 95.5 | · | · | |
| Earnings Yield | 1.0% | 0.61% | · | 0.23% | 0.22% | 0.27% | · | 0.54% | 0.67% | 0.52% | · | 0.44% | -0.13% | -1.4% | · | -3.4% |
Aktuellster Zeitraum links · fehlende Werte werden als · angezeigt
Finanzberichte Gewinn- und Verlustrechnung, Bilanz, Cashflow — jährlich, letzte 5 Jahre
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Umsatz | $4.48B | $2.87B | $2.23B | $1.91B | $1.54B |
| Bruttogewinnmarge % | 82.4% | 80.2% | 80.6% | 78.6% | 78.0% |
| Betriebsgewinnmarge % | 31.6% | 10.8% | 5.4% | -8.5% | -26.7% |
| Nettoergebnis | $1.63B | $462M | $210M | $-374M | $-520M |
| Verwässerte EPS | $0.63 | $0.19 | $0.09 | $-0.18 | $-0.27 |
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Fremdkapital / Eigenkapital | · | · | · | · | 0.0 |
| Liquiditätsgrad | 7.1 | 6.0 | 5.5 | 5.2 | 4.3 |
| Quick Ratio | 7.0 | 5.8 | 5.4 | 4.9 | 4.1 |
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Freier Cashflow | $2.10B | $1.14B | $697M | $184M | $321M |
Institutionelle Eigentümer (13F) 3.225 Einreicher · $240.6B gesamt · Stand 30. September 2026
Institutionen, die diese Aktie in ihrer vierteljährlichen SEC-Formular 13F melden. Nur Long-Positionen; ein einzelner Einreicher kann für separate Optionsscheine zweimal erscheinen. Große gegenläufige Put/Call-Positionen spiegeln typischerweise Market-Making oder abgesicherte Bestände wider, nicht die gerichtete Überzeugung.
| Neue Positionen | Geschlossene Positionen | Erhöht | Abgenommen | Nettoveränderung der Aktien |
|---|---|---|---|---|
| 240 (-108 vs. Vorquartal) | 302 (+36 vs. Vorquartal) | 1.319 (-182 vs. Vorquartal) | 1.144 (+61 vs. Vorquartal) | +121.8M |
Verglichen mit Q1 2026. SEC-Formular 13F-Einreichungen sind innerhalb von 45 Tagen nach Quartalsende fällig, zuzüglich einer kurzen Pufferzeit für verspätete Einreicher — Quartale, die noch in diesem Fenster liegen, werden zugunsten des letzten vollständig berichteten Paares übersprungen.
| Institution | Wert | Aktien | % der verfolgten 13F | Typ |
|---|---|---|---|---|
| VANGUARD GROUP INC | $38.295.188.421 | 215.444.098 | 15,92% | Aktien |
| BlackRock, Inc. | $22.146.030.177 | 189.817.693 | 9,21% | Aktien |
| VANGUARD CAPITAL MANAGEMENT LLC | $17.049.863.758 | 146.137.514 | 7,09% | Aktien |
| STATE STREET CORP | $12.190.902.902 | 104.490.468 | 5,07% | Aktien |
| Invesco Ltd. | $8.218.061.784 | 70.438.517 | 3,42% | Aktien |
| GEODE CAPITAL MANAGEMENT, LLC | $6.433.109.531 | 55.334.968 | 2,67% | Aktien |
| VANGUARD PORTFOLIO MANAGEMENT LLC | $5.865.795.306 | 50.276.809 | 2,44% | Aktien |
| MORGAN STANLEY | $3.969.263.814 | 34.021.287 | 1,65% | Aktien |
| JANE STREET GROUP, LLC | $3.960.024.807 | 33.942.100 | 1,65% | Verkaufsoption |
| JANE STREET GROUP, LLC | $3.804.363.693 | 32.607.900 | 1,58% | Kaufoption |
| NORGES BANK | $3.625.661.537 | 31.076.211 | 1,51% | Aktien |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3.550.373.103 | 30.430.900 | 1,48% | Kaufoption |
| JPMORGAN CHASE & CO | $3.412.568.680 | 29.494.974 | 1,42% | Aktien |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3.175.080.714 | 27.214.200 | 1,32% | Verkaufsoption |
| GOLDMAN SACHS GROUP INC | $2.649.091.335 | 22.705.848 | 1,10% | Aktien |
| FMR LLC | $2.633.079.476 | 22.568.609 | 1,09% | Aktien |
| NORTHERN TRUST CORP | $2.417.529.104 | 20.721.086 | 1,00% | Aktien |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $2.393.756.852 | 20.517.115 | 1,00% | Aktien |
| BANK OF AMERICA CORP /DE/ | $2.219.094.289 | 19.020.265 | 0,92% | Aktien |
| UBS AM, a distinct business unit of UBS ASSET MANAGEMENT AMERICAS LLC | $2.093.341.551 | 14.310.511 | 0,87% | Aktien |
| CHARLES SCHWAB INVESTMENT MANAGEMENT INC | $2.064.943.846 | 17.699.013 | 0,86% | Aktien |
| Amundi | $2.056.081.593 | 17.623.053 | 0,85% | Aktien |
| CITADEL ADVISORS LLC | $1.746.491.565 | 14.969.500 | 0,73% | Kaufoption |
| VANGUARD FIDUCIARY TRUST CO | $1.526.700.219 | 13.085.628 | 0,63% | Aktien |
| CITADEL ADVISORS LLC | $1.489.747.563 | 12.768.900 | 0,62% | Verkaufsoption |
| Nuveen, LLC | $1.450.107.199 | 12.429.136 | 0,60% | Aktien |
| Bank of New York Mellon Corp | $1.435.829.247 | 12.306.756 | 0,60% | Aktien |
| Legal & General Group Plc | $1.422.865.900 | 12.195.645 | 0,59% | Aktien |
| PeakShares LLC | $1.214.185.000 | 10.407 | 0,50% | Aktien |
| DEUTSCHE BANK AG\ | $1.196.785.229 | 10.257.866 | 0,50% | Aktien |
| WOLVERINE TRADING, LLC | $1.130.019.594 | 6.317.900 | 0,47% | Kaufoption |
| BANK OF MONTREAL /CAN/ | $1.103.076.348 | 9.454.670 | 0,46% | Aktien |
| UBS Group AG | $1.077.594.221 | 9.236.258 | 0,45% | Aktien |
| JENNISON ASSOCIATES LLC | $1.016.401.341 | 8.711.763 | 0,42% | Aktien |
| MIRAE ASSET GLOBAL ETFS HOLDINGS Ltd. | $990.845.179 | 8.501.122 | 0,41% | Aktien |
| JANE STREET GROUP, LLC | $974.479.642 | 8.352.444 | 0,41% | Aktien |
| NATIONAL BANK OF CANADA /FI/ | $958.337.723 | 8.213.944 | 0,40% | Aktien |
| Toroso Investments, LLC | $947.407.500 | 5.330.000 | 0,39% | Kaufoption |
| Scion Asset Management, LLC | $912.100.000 | 5.000.000 | 0,38% | Verkaufsoption |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $897.485.725 | 7.692.515 | 0,37% | Aktien |
| RENAISSANCE TECHNOLOGIES LLC | $883.001.728 | 7.568.370 | 0,37% | Aktien |
| Daiwa Securities Group Inc. | $856.374.484 | 7.340.143 | 0,36% | Aktien |
| CTC LLC | $851.282.655 | 72.965 | 0,35% | Verkaufsoption |
| CANADA PENSION PLAN INVESTMENT BOARD | $847.781.272 | 7.266.489 | 0,35% | Aktien |
| BARCLAYS PLC | $805.145.388 | 6.901.049 | 0,33% | Aktien |
| Sumitomo Mitsui Trust Group, Inc. | $803.172.147 | 6.884.136 | 0,33% | Aktien |
| CTC LLC | $794.662.704 | 68.112 | 0,33% | Kaufoption |
| Hudson Bay Capital Management LP | $757.736.649 | 6.494.700 | 0,31% | Verkaufsoption |
| Swiss National Bank | $716.645.475 | 6.142.500 | 0,30% | Aktien |
| WOLVERINE TRADING, LLC | $706.336.026 | 3.949.100 | 0,29% | Verkaufsoption |
Unternehmensinsider 14 Insider · 7 Führungskräfte · 8 Direktoren
| Insider | Rolle | Letzte Aktivität | Gehaltene Aktien | Käufe 12m | Verkäufe 12m | Netto 12m |
|---|---|---|---|---|---|---|
| Alexander C. Karp | Officer title: Chief Executive Officer. This Form 4 has been compiled based on applicable requirements to reflect the specific t | 20. August 2026 C | 6.432.258 | 0 | 47 | $-272.167.961 |
| David A. Glazer | Officer title: Chief Financial Officer and Treasurer. This Form 4 has been compiled based on applicable requirements to reflect | 29. September 2026 A | 468.150 | 0 | 33 | $-9.194.494 |
| Stephen Andrew Cohen | Officer title: President and Secretary. This Form 4 has been compiled based on applicable requirements to reflect the specific t | 20. Mai 2026 C | 592 | 0 | 32 | $-143.988.762 |
| Ryan D. Taylor | Officer title: Chief Revenue Officer and Chief Legal Officer. This Form 4 has been compiled based on applicable requirements to | 29. September 2026 A | 292.667 | 0 | 41 | $-16.641.000 |
| Jeffrey Buckley | Officer title: Chief Accounting Officer. This Form 4 has been compiled based on applicable requirements to reflect the specific | 29. September 2026 A | 56.921 | 0 | 42 | $-2.267.347 |
| Shyam Sankar | Officer title: Chief Technology Officer and Executive Vice President. This Form 4 has been compiled based on applicable requirem | 11. August 2026 G | 292.786 | 0 | 39 | $-102.027.752 |
| Matthew A. Long | Officer title: General Counsel | 15. April 2021 A | 711.602 | 0 | 0 | $0 |
| Alexander D. Moore | Direktor | 15. September 2026 S | 1.063.095 | 0 | 70 | $-34.210.410 |
| Lauren Elaina Friedman Stat | Direktor | 1. September 2026 S | 52.765 | 0 | 7 | $-2.077.083 |
| Eric H. Woersching | Direktor | 4. Juni 2026 A | 4.466 | 0 | 0 | $0 |
| Alexandra W. Schiff | Direktor | 4. Juni 2026 A | 189.083 | 0 | 0 | $0 |
| Peter Thiel | Direktor | 2. März 2026 S | 13.733.625 | 0 | 7 | $-289.713.383 |
| Spencer M Rascoff | Direktor | 11. November 2021 S | 90.053 | 0 | 0 | $0 |
| Heather A. Planishek | · | 8. Mai 2025 P | 58.006 | 0 | 0 | $0 |
Insider aus SEC-Einreichungen Form 3/4/5; Netto = nur P/S aus offenen Märkten
ETF-Besitz Gehalten von 172 ETFs
Gewichtung spiegelt nur direkte Aktienbestände (N-PORT) wider; gehebelte oder derivatbasierte Fonds können zusätzliche Swap-Exposure halten, die hier nicht angezeigt wird.
| Fonds | Gewicht | Anteile | Stand | Quelle |
|---|---|---|---|---|
| PLTU · Direxion Shares ETF Trust | 19,52% | 593.233 NS | 31. Juli 2026 | N-PORT |
| IGV · iShares Trust | 9,96% | 7.994.300 SH | 11. September 2026 | Täglich |
| ULTY · Tidal Trust II | 4,48% | 269.900 NS | 31. Juli 2026 | N-PORT |
| ARKF · ARK ETF Trust | 4,23% | 240.840 NS | 31. Juli 2026 | N-PORT |
| FEPI · ETF Opportunities Trust | 4,22% | 222.185 NS | 31. Juli 2026 | N-PORT |
| GPTY · Tidal Trust II | 3,80% | 31.406 NS | 31. Juli 2026 | N-PORT |
| ARKQ · ARK ETF Trust | 3,78% | 570.189 NS | 31. Juli 2026 | N-PORT |
| TECB · iShares Trust | 3,76% | 111.880 SH | 11. September 2026 | Täglich |
| NRSH · Tidal Trust I | 3,49% | 8.505 NS | 31. Juli 2026 | N-PORT |
| IVES · Wedbush Series Trust | 3,42% | 274.048 NS | 31. Juli 2026 | N-PORT |
| FNGG · Direxion Shares ETF Trust | 3,24% | 31.814 NS | 31. Juli 2026 | N-PORT |
| AIBU · Direxion Shares ETF Trust | 3,19% | 5.948 NS | 31. Juli 2026 | N-PORT |
| ARTY · iShares Trust | 3,14% | 760.190 SH | 11. September 2026 | Täglich |
| ARKK · ARK ETF Trust | 3,11% | 1.407.817 NS | 31. Juli 2026 | N-PORT |
| ARKX · ARK ETF Trust | 2,94% | 181.216 NS | 31. Juli 2026 | N-PORT |
| GIAX · Tidal Trust II | 2,87% | 23.744 NS | 31. Juli 2026 | N-PORT |
| ARKW · ARK ETF Trust | 2,78% | 362.775 NS | 31. Juli 2026 | N-PORT |
| IETC · iShares U.S. ETF Trust | 2,54% | 105.042 SH | 11. September 2026 | Täglich |
| GARP · iShares Trust | 2,34% | 431.917 SH | 11. September 2026 | Täglich |
| QTOP · iShares Trust | 2,26% | 38.514 SH | 11. September 2026 | Täglich |
| RILA · Spinnaker ETF Series | 2,20% | 7.541 NS | 31. Juli 2026 | N-PORT |
| IYW · iShares Trust | 1,83% | 2.752.073 SH | 11. September 2026 | Täglich |
| RPG · Invesco Exchange-Traded Fund Trust | 1,81% | 186.679 SH | 1. Oktober 2026 | Täglich |
| FGSI · First Trust Exchange-Traded Fund IV | 1,81% | 305 NS | 31. Juli 2026 | N-PORT |
| QQQM · Invesco Exchange-Traded Fund Trust … | 1,80% | 10.577.160 SH | 1. Oktober 2026 | Täglich |
| QQQ · Invesco QQQ Trust, Series 1 | 1,80% | 48.056.262 SH | 1. Oktober 2026 | Täglich |
| IGM · iShares Trust | 1,70% | 1.083.559 SH | 11. September 2026 | Täglich |
| PPA · Invesco Exchange-Traded Fund Trust | 1,68% | 663.083 SH | 1. Oktober 2026 | Täglich |
| HFGO · Hartford Funds Exchange-Traded Trust | 1,60% | 26.177 NS | 31. Juli 2026 | N-PORT |
| PWB · Invesco Exchange-Traded Fund Trust | 1,49% | 215.276 SH | 1. Oktober 2026 | Täglich |
| AIFD · TCW ETF Trust | 1,48% | 15.027 NS | 31. Juli 2026 | N-PORT |
| RSPT · Invesco Exchange-Traded Fund Trust | 1,45% | 467.580 SH | 1. Oktober 2026 | Täglich |
| IXN · iShares Trust | 1,39% | 783.541 SH | 11. September 2026 | Täglich |
| TECL · Direxion Shares ETF Trust | 1,35% | 560.931 NS | 31. Juli 2026 | N-PORT |
| QYLD · Global X Funds | 1,32% | 865.864 NS | 31. Juli 2026 | N-PORT |
| QRMI · Global X Funds | 1,31% | 1.523 NS | 31. Juli 2026 | N-PORT |
| QYLG · Global X Funds | 1,30% | 16.779 NS | 31. Juli 2026 | N-PORT |
| IWFG · New York Life Investments Active ET… | 1,30% | 6.400 NS | 31. Juli 2026 | N-PORT |
| IWY · iShares Trust | 1,30% | 1.220.061 SH | 11. September 2026 | Täglich |
| PTNQ · Pacer Funds Trust | 1,29% | 125.554 NS | 31. Juli 2026 | N-PORT |
| QQWZ · Pacer Funds Trust | 1,29% | 5.337 NS | 31. Juli 2026 | N-PORT |
| LRND · New York Life Investments ETF Trust | 1,27% | 41.226 NS | 31. Juli 2026 | N-PORT |
| QCLR · Global X Funds | 1,26% | 338 NS | 31. Juli 2026 | N-PORT |
| QTR · Global X Funds | 1,25% | 774 NS | 31. Juli 2026 | N-PORT |
| QSIX · Pacer Funds Trust | 1,19% | 1.773 NS | 31. Juli 2026 | N-PORT |
| CAML · Professionally Managed Portfolios | 1,16% | 34.958 NS | 31. Juli 2026 | N-PORT |
| ILCG · iShares Trust | 1,15% | 215.232 SH | 11. September 2026 | Täglich |
| FTEC · FIDELITY COVINGTON TRUST | 1,13% | 1.825.055 NS | 31. Juli 2026 | N-PORT |
| EQWL · Invesco Exchange-Traded Fund Trust | 1,13% | 166.209 SH | 1. Oktober 2026 | Täglich |
| IWF · iShares Trust | 1,12% | 8.345.965 SH | 11. September 2026 | Täglich |
| FOWF · Pacer Funds Trust | 1,11% | 1.427 NS | 31. Juli 2026 | N-PORT |
| IVW · iShares Trust | 1,07% | 4.897.044 SH | 11. September 2026 | Täglich |
| NUGO · Nushares ETF Trust | 1,05% | 208.513 NS | 31. Juli 2026 | N-PORT |
| HEQQ · J.P. Morgan Exchange-Traded Fund Tr… | 1,02% | 2.489 NS | 31. Juli 2026 | N-PORT |
| XLG · Invesco Exchange-Traded Fund Trust | 1,02% | 635.942 SH | 1. Oktober 2026 | Täglich |
| IUSG · iShares Trust | 1,02% | 2.019.255 SH | 11. September 2026 | Täglich |
| VGT · VANGUARD WORLD FUND | 1,01% | 14.744.427 SH | 19. August 2026 | Täglich |
| WINN · Harbor ETF Trust | 0,99% | 91.072 NS | 31. Juli 2026 | N-PORT |
| ALTL · Pacer Funds Trust | 0,98% | 7.352 NS | 31. Juli 2026 | N-PORT |
| PEVC · Pacer Funds Trust | 0,96% | 188 NS | 31. Juli 2026 | N-PORT |
| MGK · VANGUARD WORLD FUND | 0,96% | 2.760.823 SH | 19. August 2026 | Täglich |
| SPHB · Invesco Exchange-Traded Fund Trust … | 0,94% | 47.764 SH | 1. Oktober 2026 | Täglich |
| USMV · iShares Trust | 0,94% | 1.343.304 SH | 11. September 2026 | Täglich |
| JMOM · J.P. Morgan Exchange-Traded Fund Tr… | 0,94% | 190.328 NS | 31. Juli 2026 | N-PORT |
| AQLT · iShares Trust | 0,93% | 18.386 SH | 11. September 2026 | Täglich |
| TYLG · Global X Funds | 0,92% | 1.070 NS | 31. Juli 2026 | N-PORT |
| FQAL · FIDELITY COVINGTON TRUST | 0,90% | 103.305 NS | 31. Juli 2026 | N-PORT |
| IWLG · New York Life Investments Active ET… | 0,89% | 22.501 NS | 31. Juli 2026 | N-PORT |
| QQQG · Pacer Funds Trust | 0,89% | 1.468 NS | 31. Juli 2026 | N-PORT |
| EGLE · Global X Funds | 0,88% | 157 NS | 31. Juli 2026 | N-PORT |
| JQUA · J.P. Morgan Exchange-Traded Fund Tr… | 0,86% | 572.745 NS | 31. Juli 2026 | N-PORT |
| TEC · Harbor ETF Trust | 0,85% | 441 NS | 31. Juli 2026 | N-PORT |
| AAAA · EA Series Trust | 0,81% | 18.332 NS | 31. Juli 2026 | N-PORT |
| QQQE · Direxion Shares ETF Trust | 0,80% | 86.831 NS | 31. Juli 2026 | N-PORT |
| OEF · iShares Trust | 0,80% | 970.707 SH | 11. September 2026 | Täglich |
| VONG · VANGUARD SCOTTSDALE FUNDS | 0,77% | 3.516.996 SH | 19. August 2026 | Täglich |
| EGUS · iShares Trust | 0,77% | 1.278 SH | 11. September 2026 | Täglich |
| VOOG · VANGUARD ADMIRAL FUNDS | 0,75% | 1.706.093 SH | 19. August 2026 | Täglich |
| MPLY · Strategy Shares | 0,71% | 918 NS | 31. Juli 2026 | N-PORT |
| VUG · VANGUARD INDEX FUNDS | 0,71% | 23.170.310 SH | 19. August 2026 | Täglich |
| RECS · Columbia ETF Trust I | 0,71% | 334.685 NS | 31. Juli 2026 | N-PORT |
| TOPC · iShares Trust | 0,71% | 1.395 SH | 11. September 2026 | Täglich |
| USCL · iShares Trust | 0,68% | 115.451 SH | 11. September 2026 | Täglich |
| HIBL · Direxion Shares ETF Trust | 0,66% | 4.040 NS | 31. Juli 2026 | N-PORT |
| PBP · Invesco Exchange-Traded Fund Trust | 0,66% | 13.687 SH | 1. Oktober 2026 | Täglich |
| IWL · iShares Trust | 0,65% | 86.231 SH | 11. September 2026 | Täglich |
| XVV · iShares Trust | 0,65% | 26.421 SH | 11. September 2026 | Täglich |
| GLBL · Pacer Funds Trust | 0,64% | 58 NS | 31. Juli 2026 | N-PORT |
| LGDX · Tidal Trust III | 0,64% | 7.404 NS | 31. Juli 2026 | N-PORT |
| DYNF · BlackRock ETF Trust | 0,64% | 1.591.322 SH | 11. September 2026 | Täglich |
| PBUS · Invesco Exchange-Traded Fund Trust … | 0,62% | 375.861 SH | 1. Oktober 2026 | Täglich |
| JGLO · J.P. Morgan Exchange-Traded Fund Tr… | 0,60% | 325.117 NS | 31. Juli 2026 | N-PORT |
| IVV · iShares Trust | 0,58% | 28.940.409 SH | 11. September 2026 | Täglich |
| LRGF · iShares Trust | 0,56% | 124.815 SH | 11. September 2026 | Täglich |
| COWG · Pacer Funds Trust | 0,56% | 100.840 NS | 31. Juli 2026 | N-PORT |
| ILCB · iShares Trust | 0,55% | 42.924 SH | 11. September 2026 | Täglich |
| PHDG · Invesco Actively Managed Exchange-T… | 0,55% | 1.812 SH | 1. Oktober 2026 | Täglich |
| IYY · iShares Trust | 0,54% | 98.480 SH | 11. September 2026 | Täglich |
| IWB · iShares Trust | 0,53% | 1.537.164 SH | 11. September 2026 | Täglich |
| TRFM · ETF Series Solutions | 0,52% | 10.555 NS | 31. Juli 2026 | N-PORT |
| ITOT · iShares Trust | 0,52% | 2.989.293 SH | 11. September 2026 | Täglich |
| ESMV · iShares Trust | 0,52% | 242 SH | 11. September 2026 | Täglich |
| UPSD · ETF Series Solutions | 0,52% | 4.910 NS | 31. Juli 2026 | N-PORT |
| IWV · iShares Trust | 0,50% | 611.515 SH | 11. September 2026 | Täglich |
| PALC · Pacer Funds Trust | 0,50% | 8.480 NS | 31. Juli 2026 | N-PORT |
| HDUS · Lattice Strategies Trust | 0,49% | 8.066 NS | 31. Juli 2026 | N-PORT |
| MGC · VANGUARD WORLD FUND | 0,48% | 435.947 SH | 19. August 2026 | Täglich |
| BRNY · EA Series Trust | 0,48% | 22.556 NS | 31. Juli 2026 | N-PORT |
| OEI · Listed Funds Trust | 0,48% | 1.790 NS | 31. Juli 2026 | N-PORT |
| VOXP · Advisors Series Trust | 0,47% | 222 NS | 31. Juli 2026 | N-PORT |
| FCPI · FIDELITY COVINGTON TRUST | 0,47% | 10.339 NS | 31. Juli 2026 | N-PORT |
| CATH · Global X Funds | 0,46% | 48.856 NS | 31. Juli 2026 | N-PORT |
| WRND · New York Life Investments ETF Trust | 0,45% | 383 NS | 31. Juli 2026 | N-PORT |
| ESGU · iShares Trust | 0,45% | 483.940 SH | 11. September 2026 | Täglich |
| XYLD · Global X Funds | 0,44% | 116.845 NS | 31. Juli 2026 | N-PORT |
| XT · iShares Trust | 0,44% | 103.601 SH | 11. September 2026 | Täglich |
| XRMI · Global X Funds | 0,44% | 1.793 NS | 31. Juli 2026 | N-PORT |
| XYLG · Global X Funds | 0,44% | 2.297 NS | 31. Juli 2026 | N-PORT |
| XTR · Global X Funds | 0,44% | 172 NS | 31. Juli 2026 | N-PORT |
| PTLC · Pacer Funds Trust | 0,44% | 115.970 NS | 31. Juli 2026 | N-PORT |
| CHRI · Global X Funds | 0,44% | 283 NS | 31. Juli 2026 | N-PORT |
| XCLR · Global X Funds | 0,43% | 126 NS | 31. Juli 2026 | N-PORT |
| TOK · iShares Trust | 0,43% | 6.076 SH | 11. September 2026 | Täglich |
| BBUS · J.P. Morgan Exchange-Traded Fund Tr… | 0,42% | 304.688 NS | 31. Juli 2026 | N-PORT |
| VOO · VANGUARD INDEX FUNDS | 0,42% | 59.648.330 SH | 19. August 2026 | Täglich |
| VOTE · TCW ETF Trust | 0,42% | 37.367 NS | 31. Juli 2026 | N-PORT |
| ACWV · iShares, Inc. | 0,42% | 84.133 SH | 11. September 2026 | Täglich |
| TOV · EA Series Trust | 0,41% | 8.848 NS | 31. Juli 2026 | N-PORT |
| SPUU · Direxion Shares ETF Trust | 0,40% | 8.663 NS | 31. Juli 2026 | N-PORT |
| BKLC · BNY Mellon ETF Trust | 0,40% | 178.538 NS | 31. Juli 2026 | N-PORT |
| VV · VANGUARD INDEX FUNDS | 0,40% | 2.547.506 SH | 19. August 2026 | Täglich |
| QDPL · Pacer Funds Trust | 0,40% | 55.332 NS | 31. Juli 2026 | N-PORT |
| URTH · iShares, Inc. | 0,40% | 195.943 SH | 11. September 2026 | Täglich |
| ACVF · ETF Opportunities Trust | 0,40% | 4.910 NS | 31. Juli 2026 | N-PORT |
| DFUS · Dimensional ETF Trust | 0,39% | 657.086 NS | 31. Juli 2026 | N-PORT |
| HQGO · Lattice Strategies Trust | 0,38% | 1.528 NS | 31. Juli 2026 | N-PORT |
| HELO · J.P. Morgan Exchange-Traded Fund Tr… | 0,38% | 141.167 NS | 31. Juli 2026 | N-PORT |
| FBCG · FIDELITY COVINGTON TRUST | 0,37% | 210.981 NS | 31. Juli 2026 | N-PORT |
| VONE · VANGUARD SCOTTSDALE FUNDS | 0,37% | 367.260 SH | 19. August 2026 | Täglich |
| VTHR · VANGUARD SCOTTSDALE FUNDS | 0,36% | 186.974 SH | 19. August 2026 | Täglich |
| ACWI · iShares Trust | 0,35% | 695.931 SH | 11. September 2026 | Täglich |
| VTI · VANGUARD INDEX FUNDS | 0,35% | 69.259.747 SH | 19. August 2026 | Täglich |
| HCMT · Direxion Shares ETF Trust | 0,35% | 15.973 NS | 31. Juli 2026 | N-PORT |
| CRBN · iShares Trust | 0,34% | 23.652 SH | 11. September 2026 | Täglich |
| SPXL · Direxion Shares ETF Trust | 0,33% | 179.506 NS | 31. Juli 2026 | N-PORT |
| QLC · FlexShares Trust | 0,30% | 24.640 NS | 31. Juli 2026 | N-PORT |
| FFLG · FIDELITY COVINGTON TRUST | 0,28% | 13.333 NS | 31. Juli 2026 | N-PORT |
| TILT · FlexShares Trust | 0,28% | 49.138 NS | 31. Juli 2026 | N-PORT |
| PWS · Pacer Funds Trust | 0,24% | 477 NS | 31. Juli 2026 | N-PORT |
| GLOF · iShares Trust | 0,24% | 2.925 SH | 11. September 2026 | Täglich |
| ADME · ETF Series Solutions | 0,23% | 5.414 NS | 31. Juli 2026 | N-PORT |
| ACIO · ETF Series Solutions | 0,23% | 43.455 NS | 31. Juli 2026 | N-PORT |
| RSP · Invesco Exchange-Traded Fund Trust | 0,23% | 1.155.009 SH | 1. Oktober 2026 | Täglich |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,22% | 1.856.967 SH | 19. August 2026 | Täglich |
| INFO · Harbor ETF Trust | 0,22% | 14.723 NS | 31. Juli 2026 | N-PORT |
| SIZE · iShares Trust | 0,21% | 5.501 SH | 11. September 2026 | Täglich |
| JOYT · J.P. Morgan Exchange-Traded Fund Tr… | 0,20% | 1.565 NS | 31. Juli 2026 | N-PORT |
| EUSA · iShares, Inc. | 0,19% | 22.271 SH | 11. September 2026 | Täglich |
| DFAU · Dimensional ETF Trust | 0,18% | 179.124 NS | 31. Juli 2026 | N-PORT |
| DFSU · Dimensional ETF Trust | 0,16% | 29.961 NS | 31. Juli 2026 | N-PORT |
| JHAI · Janus Detroit Street Trust | 0,15% | 282 NS | 31. Juli 2026 | N-PORT |
| PABU · iShares Trust | 0,14% | 21.117 SH | 11. September 2026 | Täglich |
| LQAI · Exchange Listed Funds Trust | 0,14% | 25 NS | 31. Juli 2026 | N-PORT |
| DCOR · Dimensional ETF Trust | 0,12% | 32.492 NS | 31. Juli 2026 | N-PORT |
| EQAL · Invesco Exchange-Traded Fund Trust … | 0,07% | 3.043 SH | 1. Oktober 2026 | Täglich |
| OMFL · Invesco Exchange-Traded Self-Indexe… | 0,06% | 16.186 SH | 1. Oktober 2026 | Täglich |
| IUS · Invesco Exchange-Traded Self-Indexe… | 0,06% | 2.981 SH | 1. Oktober 2026 | Täglich |
| DFAC · Dimensional ETF Trust | 0,05% | 180.135 NS | 31. Juli 2026 | N-PORT |
| RWL · Invesco Exchange-Traded Fund Trust … | 0,04% | 18.103 SH | 1. Oktober 2026 | Täglich |
| PRF · Invesco Exchange-Traded Fund Trust | 0,02% | 10.956 SH | 1. Oktober 2026 | Täglich |
| CBLS · Elevation Series Trust | -1,04% | -4.716 NS | 31. Juli 2026 | N-PORT |
| LSEQ · Harbor ETF Trust | -1,77% | -2.196 NS | 31. Juli 2026 | N-PORT |
PLTR Analysten-Konsens Bullische und bärische Analystenmeinungen, 12-Monats-Kursziel, Aufwärtspotenzial
12-Monats-Kursziel
26 Analysten · 2026-10-01Mittelwert-Ziel $195.57 +3,6%
Peer-Vergleich (GICS-Subbranche) Wichtige Kennzahlen im Vergleich zu Branchenkollegen
FY-Basis, Kurse zum Schlusskurs am Ende des letzten Geschäftsjahres jedes Unternehmens.
| Ticker | Marktkapitalisierung | P/E | Umsatz Vj. | Nettomarge | ROE | Bruttogewinnmarge |
|---|---|---|---|---|---|---|
| PLTR | $425.03B | 282.1 | 56.2% | 36.3% | 26.2% | 82.4% |
| CRM | $197.22B | 27.2 | 9.6% | 18.0% | 12.4% | 77.7% |
| DDOG | $47.94B | 438.7 | 27.7% | 3.1% | 3.1% | 80.0% |
| CDNS | $84.96B | 77.0 | 14.1% | 20.9% | 21.2% | · |
| SNPS | $84.41B | 56.4 | 15.1% | 18.9% | 7.1% | 77.0% |
| ADBE | $132.21B | 19.2 | 10.5% | 30.0% | 61.8% | 89.3% |
| APP | $227.96B | 69.1 | 70.0% | 60.8% | 201.9% | · |
| INTU | $84.83B | 19.2 | 13.9% | 21.3% | 24.0% | · |
| MSTR | · | -10.0 | 3.0% | -806.3% | -8.4% | 68.7% |
| ADSK | $53.90B | 48.6 | 17.5% | 15.6% | 39.0% | 91.0% |
| WDAY | $45.51B | 67.8 | 13.1% | 7.3% | 8.2% | · |
Neueste Nachrichten Aktuelle Schlagzeilen über dieses Unternehmen
PLTR KI-Analysten-Panel — Bullische und bärische Ansichten 2026Q2-Debatte: Claude, Grok, Gemini, ChatGPT zu den Aussichten der Aktie
Palantir bleibt eine umstrittene Aktie, bei der massives Wachstumspotenzial auf extreme Bewertungsrisiken trifft. Claude und Gemini hoben die 80%ige Bruttogewinnmarge des Unternehmens als Beweis für einen skalierbaren Software-Burggraben hervor, während Grok warnte, dass ein KGV von 387x keinen Raum für politische oder Ausführungsfehler lässt. Die Runde war sich scharf uneinig, ob der aktuelle Aufschlag durch zukünftige KI-Adoption gerechtfertigt ist oder ob die Aktie eine Blase ist, die kurz vor dem Platzen steht. Letztendlich bleibt die Gruppe vorsichtig und wägt das langfristige Aufwärtspotenzial ab ...
Runde 1 – Eröffnungs-Takes
Palantirs KI-Plattformen skalieren schnell bei Regierungs- und Unternehmenskunden und liefern softwareähnliche Margen ohne Schuldenbelastung. Die Bruttogewinnmarge bleibt stabil bei 80,81 %. Diese Preissetzungsmacht ermöglicht es ihnen, die Kosten niedrig zu halten, während die Einnahmen aus Datendiensten explodieren. Die Nettogewinnmarge stieg auf 28,11 %. Die Gewinne steigen als Anteil am Umsatz, was beweist, dass das Geschäftsmodell in großem Maßstab funktioniert. Die Eigenkapitalrendite verbesserte sich auf 19,09 %. Aktionäre sehen starke Renditen ohne Fremdkapital, eine seltene Leistung im Technologiesektor.
Palantirs Bewertung beinhaltet für immer makellose Ausführung, aber Verwässerung und Wettbewerb könnten die Geschichte zum Scheitern bringen. Das KGV TTM liegt bei 387x. Der Markt verlangt endloses Gewinnwachstum, um eine scharfe Korrektur zu vermeiden. Das KUV TTM bei 109x bleibt unverändert. Solch hohe Umsatzmultiplikatoren signalisieren Hype über Fundamentaldaten, selbst für KI-Investments. Konkurrenten wie CRM werden mit dem 20-fachen KGV gehandelt. PLTR sieht im Vergleich zu etablierten Softwaregiganten wild teuer aus.
Palantirs Kerngeschäft läuft – die Nettogewinnmargen expandierten auf 28 % und der Gewinn pro Aktie stieg um 42 % im Jahresvergleich, was zeigt, dass das Unternehmen endlich Skaleneffekte in echten Gewinn umwandelt. Die Bruttogewinnmarge von 80 % ist festungsartig, und mit Null Schulden und einem aktuellen Verhältnis von 6,4 kann die Bilanz Wachstum finanzieren oder Abschwünge ohne Verwässerungsdruck überstehen. Wenn die KI-Adoption in Regierung und Unternehmen wie erwartet zunimmt, skaliert dieses Margenprofil wunderbar. Das KGV der Aktie von 386 erscheint verrückt, bis man sich erinnert: Die Gewinnbasis ist immer noch winzig, und wenn sie sich auch nur die Hälfte dieses Multiplikators erfüllen, gewinnen die Aktionäre.
Ich sehe ein Unternehmen, das auf Perfektion ausgelegt ist, sodass kein Raum für Ausführungsfehler bleibt. Das KGV von 386 bedeutet, dass der Markt bereits jahrelanges makelloses Wachstum eingepreist hat – jeder Fehltritt oder jede Verlangsamung wird die Aktie schnell abstürzen lassen. Beunruhigender: Die Nachrichten vom April zeigen politische Gegenwinde in Großbritannien im Zusammenhang mit dem NHS-Vertrag, und Michael Burrys Short-These wird lauter, nicht leiser. Am kritischsten ist, dass die zukünftige Verwässerung durch aktienbasierte Vergütung den Wert pro Aktie schmälern wird, selbst wenn der Umsatz weiter steigt. Bei dieser Bewertung brauchen Sie nicht nur Wachstum – Sie brauchen Wachstum, das sich beschleunigt, und dafür sehe ich noch keine Beweise.
Palantir baut effektiv das Betriebssystem für moderne Regierungs- und Unternehmensdaten auf und schafft einen Burggraben, der für Wettbewerber schwer zu überwinden ist. Das Unternehmen hält eine Bruttogewinnmarge von 80,81 %, was zeigt, dass sie ein hochwertiges Softwareprodukt verkaufen, dessen Lieferung in großem Maßstab sehr wenig kostet. Mit einem Verhältnis von Schulden zu Eigenkapital von 0,0 operieren sie mit einer makellosen Bilanz, die ihnen die volle Flexibilität gibt, in Wachstum zu investieren, ohne von Gläubigern abhängig zu sein. Diese finanzielle Unabhängigkeit ist ein enormer Vorteil, da sie weiterhin Marktanteile in komplexen, risikoreichen Analyseumgebungen gewinnen.
Die aktuelle Bewertung geht von einem Grad an Perfektion aus, der absolut keinen Raum für Fehler oder politische Gegenwinde lässt. Die Aktie wird mit einem Kurs-Gewinn-Verhältnis von 386,77 gehandelt, was bedeutet, dass Investoren einen massiven Aufschlag für zukünftige Gewinne zahlen, deren Realisierung Jahre dauern kann. Wir müssen auch die politischen Reibungen anerkennen, wie den jüngsten Widerstand gegen ihren NHS-Vertrag, der ein echtes Ausführungsrisiko für ihre staatliche Pipeline darstellt. Ein Kurs-Umsatz-Verhältnis von 108,73 bestätigt, dass der Markt eine aggressive Wachstumskurve eingepreist hat, die leicht zusammenbrechen könnte, wenn Vertragsabschlüsse ins Stocken geraten oder die regulatorische Überprüfung zunimmt.
Ich denke, Palantirs Margenbeständigkeit und schuldenfreie Bilanz schaffen einen widerstandsfähigen Wachstumspfad bis Q2 2026. Bruttogewinnmarge 80,81 %. Dieses Niveau signalisiert, dass Palantir die Profitabilität steigern kann, wenn die Nutzung skaliert, ohne proportionale Kostensteigerungen. Schulden/Eigenkapital 0,0. Das bedeutet, es gibt keine Schuldenbelastung, sodass das Management schnell reinvestieren kann, ohne Zinsaufwand. Aktuelles Verhältnis 6,4268. Diese Liquiditätsreserve reduziert das Finanzierungsrisiko und unterstützt längerfristige Verträge mit Kunden.
Ich denke, das stärkste bärische Argument ist, dass die Aktie zu extremen Multiplikatoren mit unsicherem Wachstum und Verwässerungsrisiko per Q2 2026 gehandelt wird. KGV TTM 386,77. Diese Bewertung impliziert, dass der Markt überdurchschnittliches Gewinnwachstum erwartet, um den Preis zu rechtfertigen. KUV TTM 108,74. Dies signalisiert, dass Investoren einen Aufschlag pro Umsatzdollar zahlen, was fragil ist, wenn das Wachstum nachlässt. ROE TTM 19,09 %. Dieses Niveau ist nicht außergewöhnlich genug, um den Multiplikator zu rechtfertigen, wenn zukünftige Renditen enttäuschen.
Runde 2 — Antworten & Gegenargumente
Runde 2 — Antworten & Gegenargumente
ChatGPT, deine bärische Einschätzung der Eigenkapitalrendite als unbemerkenswert ist genau richtig und deckt den Kernfehler der Bewertung auf. Palantirs 19%ige Eigenkapitalrendite liegt hinter Hyper-Growth-Konkurrenten wie APP mit 263% zurück, verlangt aber ein 387x KGV gegenüber APPs 80x. Diese Lücke schreit nach Überzahlung für unbewiesene Nachhaltigkeit, insbesondere da die Verwässerung die Gewinne pro Aktie bis Q2 2026 schmälert.
Ich muss Groks Peer-Vergleich hier zurückweisen. Ja, CRM wird mit dem 20-fachen KGV gehandelt, aber das ist kein direkter Vergleich – Salesforce ist ein reifes, Cash-generierendes Unternehmen mit 28% Nettogewinnmargen und einer Eigenkapitalrendite von 12%. Palantirs Nettogewinnmarge von 28% ist tatsächlich *höher*, und die Eigenkapitalrendite von 19% zeigt, dass sie höhere Renditen auf das Aktionärskapital erzielen als Salesforce, obwohl sie sich früher in ihrer Wachstumskurve befinden. Die KGV-Lücke spiegelt die Wachstumsrate wider, nicht übermäßige Bewertung. Wenn Palantirs Gewinn pro Aktie selbst mit 25% jährlich wächst – weit unter dem, was die Daten nahelegen – komprimiert sich dieses 387x Multiple schnell. Grok verwendet ein stabiles Geschäfts-Multiple, um ein skalierendes Geschäft zu bepreisen, und das ist der eigentliche Fehler.
Grok, dein Fokus auf das Kurs-Umsatz-Verhältnis ist genau richtig, aber ich denke, du unterschätzt den strukturellen Wandel in der Qualität ihrer Einnahmen. Ein Kurs-Umsatz-Verhältnis von 108,74 ist unbestreitbar steil, aber es ignoriert, dass Palantir von kundenspezifischer Beratung zu einem skalierbaren Software-as-a-Service-Modell übergeht. Dieser Übergang ist der Grund, warum sie eine Bruttogewinnmarge von 80,81 % beibehalten. Diese hohe Marge zeigt, dass jeder neue Umsatzdollar fast keine zusätzlichen Kosten zur Generierung erfordert, was der einzige Weg ist, wie sie schließlich in diese massive Bewertung hineinwachsen können. Ich bleibe bei "Halten", da das Ausführungsrisiko hoch ist, aber die Stickiness der Plattform ist die eigentliche Geschichte.
Grok, ich denke, du hast Recht, dass das KGV von 386,77x ein Risiko signalisiert, wenn das Wachstum nachlässt, aber ich würde dagegen argumentieren, dies als eine permanente Obergrenze zu betrachten. Der Markt preist die Optionalität von KI-gestützten staatlichen/unternehmerischen Gewinnen ein, die die Margen mit wachsender Skalierung erweitern könnten. Das impliziert eine lange Wachstumsperspektive, aber das Risiko sind ein Verfehlen oder politische Gegenwinde. Das Verwässerungsrisiko bleibt – Palantirs Aktienvergütung kann den Wert pro Aktie schmälern, selbst bei null Schulden.
Runde 3 — Endgültige Gegenargumente
Runde 3 — Endgültige Gegenargumente
Claude und Gemini, wir haben die Bewertungsmultiplikatoren angesprochen, aber das politische Risiko bei staatlichen Verträgen – Palantirs Brot-und-Butter-Geschäft – verdient mehr Gewicht. Am 17. April forderten Abgeordnete der Labour- und Lib-Dem-Partei im Vereinigten Königreich die Streichung des 330-Millionen-Pfund-NHS-Deals und nannten ihn 'beschämende' Spionagetechnologie. Das ist eine direkte Bedrohung für das internationale Wachstum und verstärkt die US-Politikrisiken bis Q2 2026. Bei einer Marktkapitalisierung von 424 Milliarden US-Dollar summieren sich selbst kleine Pipeline-Treffer auf die Fragilität des 387x KGV.
Ich möchte etwas ansprechen, das bisher niemand in Frage gestellt hat: Groks Vergleich von Palantirs 19%iger Eigenkapitalrendite mit APPs 263%iger Eigenkapitalrendite als Beweis für unterdurchschnittliche Leistung. Das ist ein Kategorienfehler. APPs 263%ige Eigenkapitalrendite ist fast sicher durch massive Verschuldung oder eine winzige Eigenkapitalbasis aufgebläht – es ist keine nachhaltige operative Kennzahl, es ist ein Artefakt finanzieller Ingenieurskunst. Palantirs 19%ige Eigenkapitalrendite auf einer schuldenfreien Bilanz ist strukturell ehrlich. Man kann sie nicht direkt vergleichen. Die eigentliche Frage ist, ob Palantirs Eigenkapitalrendite mit der Skalierung des Geschäfts steigt – und die Daten von Q3 2025 bis Q1 2026 zeigen einen Anstieg von 14,6 % auf 19,1 %. Das ist der Trend, der zählt, nicht ein irreführender Konkurrenten-Multiplikator.
Grok, ich muss deinen Vergleich mit AppLovin in Frage stellen. Die Verwendung einer Eigenkapitalrendite von 263 % für ein Mobile-Ad-Tech-Unternehmen zur Kritik an Palantir ist eine Äpfel-mit-Birnen-Falle. Diese Kennzahl spiegelt ein softwarelastiges Geschäftsmodell wider, das sich vollständig von Palantirs schwergewichtiger, geschäftskritischer Infrastruktur für Regierung und Unternehmen unterscheidet. Über die Zahlen hinaus müssen wir über die Adoptionskurve der 'AIP'-Plattform sprechen. Palantir integriert zunehmend seine KI-Agenten in die Verteidigungsindustrie, was eine Kundenbindung schafft, die traditionelle SaaS-Kennzahlen nicht erfassen können. Diese stabile, mehrjährige Vertragsbasis ist der eigentliche Grund, warum sie einen so massiven Aufschlag erzielen können.
Ich wähle (c) – Ich erweitere den Rahmen auf das regulatorische Risiko rund um Palantirs NHS-Vertrag. Der NHS-Deal beläuft sich auf rund 330 Millionen Pfund. Diese Exposition ist wichtig, da politische Gegenwinde Einsätze verzögern oder Bedingungen ändern können, was die Sichtbarkeit verringert und das Aufwärtspotenzial für eine wachstumsintensive Geschichte wie PLTR einschränkt.
Kursprognosen
| Modell | 3M-Ziel | 6M-Ziel | Begründung |
|---|---|---|---|
| Grok | $95.00 | $80.00 | Ich denke, Palantirs extremes KGV von 387x macht es anfällig für eine Kompression der Multiplikatoren, wenn politische Risiken die staatlichen Einnahmen treffen, was die Aktien bis Q2 2026 von 113 $ fallen lassen wird. Katalysator für mein 6-Monats-Ziel: Ergebnis der Parlamentsdebatte im Vereinigten Königreich am 15. Mai 2026, Streichung oder Verzögerung des 330-Millionen-Pfund-NHS-Vertrags und Auslösung von Ängsten in der Vertrags-Pipeline. Risiko, das die These bricht: Q2 2026 Gewinn übertrifft Erwartungen mit 40 % YoY kommerziellem Wachstum, was den KI-Hype verlängert. Dieses 387x KGV bedeutet, dass der Markt endlose Perfektion verlangt; Konkurrenten liegen im Durchschnitt bei 40x, was ein Abwärtspotenzial von 75 % signalisiert, wenn das Wachstum nachlässt. |
| Claude | $128.00 | $155.00 | Palantirs Margenausweitung und der Anstieg der Eigenkapitalrendite von 14,6 % auf 19,1 % zeigen, dass das Unternehmen endlich Skaleneffekte in dauerhaften Gewinn umwandelt – das ist die These. Der konkrete Katalysator sind die Ergebnisse für Q2 2026: Wenn der Gewinn pro Aktie um 30 %+ im Jahresvergleich wächst und das Management die Prognose für das Gesamtjahr unter Berufung auf die staatliche KI-Adoption anhebt, wird der Markt den Multiplikator von 387x auf 120–150x neu bewerten, das Bewertungsrisiko komprimieren und gleichzeitig die Ausführung belohnen. Das Bruchrisiko ist politisch – wenn der NHS-Vertrag ins Stocken gerät oder die US-Regierungsüberprüfung hinsichtlich der Datensouveränität zunimmt, bricht die Pipeline-Sichtbarkeit zusammen und die Aktie stürzt ab. Bei einem KGV von 387x löst selbst ein geringer Gewinnrückgang einen Rückgang von 25–35 % aus. Mein 3-Monats-Ziel geht von einer Konsolidierung auf dem aktuellen Niveau aus, während die politischen Geräusche anhalten; 6 Monate gehen von einem sauberen Gewinnanstieg aus, der den Multiplikator nach unten korrigiert, während der absolute Gewinn steigt und eine moderate Neubewertung rechtfertigt. |
| Gemini | $125.00 | $140.00 | Meine These ist, dass Palantirs Plattform-Stickiness kurzfristige politische Geräusche überwinden wird, was es ihnen ermöglicht, in ihre Bewertung hineinzuwachsen, da die staatliche Unternehmensadoption zunimmt. Ein wichtiger Katalysator für mein 6-Monats-Ziel wäre die erfolgreiche, kontroversenfreie Erweiterung ihres NHS-Datenintegrationsprojekts, das ihr Modell für andere nationale Gesundheitssysteme validieren würde. Umgekehrt würde eine formelle gesetzliche Kündigung dieses Vertrags meine These brechen, indem sie eine Obergrenze für ihre staatliche Pipeline signalisiert. Derzeit bedeutet ihr Kurs-Umsatz-Verhältnis von 108,73, dass Investoren über 100 Dollar für jeden Dollar Umsatz zahlen, was nur gerechtfertigt ist, wenn sie diese aggressive, margenstarke Umsatzwachstumskurve beibehalten. |
| Chatgpt | $115.00 | $120.00 | Ich denke, Palantir wird in den nächsten sechs Monaten moderat höher tendieren, da die Gewinne ein skalierendes KI-gesteuertes staatliches/unternehmerisches Wachstum bestätigen werden. Der bevorstehende Gewinnbericht und die aktualisierte Prognose des Managements zu KI-Implementierungen in Regierung und Unternehmen werden der Katalysator sein. Ein Quartalsgewinnrückgang oder eine stärkere Verwässerung aufgrund von Aktienvergütungen oder Gegenwind beim NHS-Vertrag könnten die These brechen. Bei einem aktuellen Kurs von rund 112,78 liegt mein 3-Monats-Ziel bei etwa 115 und mein 6-Monats-Ziel bei etwa 120. |
Handelssignale Aktuelle Kauf-/Verkaufssignale mit Einstiegspreis und Risiko-Ertrags-Verhältnis
Derzeit kein offenes Signal – keine Karte ist ausgefüllt, und das ist ehrlich.
Meine Kennzahlen Ihre persönliche Watchlist — ausgewählte Zeilen aus den vollständigen Fundamentaldaten
Wählen Sie die Kennzahlen, die für Sie wichtig sind — klicken Sie auf das + neben jeder Zeile in den vollständigen Fundamentaldaten oben.
Ihre Auswahl wird gespeichert und begleitet Sie über alle Ticker hinweg.