ASML ASML Holding N.V. - New York Registry Shares
NASDAQ · Semiconductors · Auf SEC EDGAR ansehen ↗ Schließen Okt 2, 2026 10-K/10-Q Feb 25, 2026ASML Aktien-Snapshot Kurs, Marktkapitalisierung, P/E, EPS, ROE, Schulden/Eigenkapital, 52-Wochen-Spanne
ASML Aktienkurs-Chart Täglich OHLCV mit technischen Indikatoren — Schwenken, Zoom und Ansicht anpassen
Die Balkengranularität passt sich der ausgewählten Periode an – bewegen Sie den Mauszeiger über das Diagramm, um Eröffnungs-/Höchst-/Tiefst-/Schlusskurse für einen Balken anzuzeigen.
| Ex-Datum | Split | Typ |
|---|---|---|
| 1. Oktober 2007 | 1-for-1 | Umgekehrt |
| 17. April 2000 | 3-for-1 | Vorwärts |
| 8. Mai 1998 | 2-for-1 | Vorwärts |
| 12. Mai 1997 | 2-for-1 | Vorwärts |
Über ASML Holding N.V. - New York Registry Shares Unternehmensübersicht von Wikipedia
Die ASML Holding N.V. (Advanced Semiconductor Materials Lithography) ist ein niederländisches multinationales Unternehmen und der weltweit größte Anbieter von Lithographiesystemen für die Halbleiterindustrie. Die sehr komplexen Maschinen spielen eine wichtige Rolle bei der Herstellung von integrierten Schaltkreisen; die meisten Mikrochip-Hersteller (Foundries und IDMs) sind ASML-Kunden. Sein globaler Marktanteil wird auf 80–90 % taxiert. ASML bietet Kundendienst in 14 Ländern an.
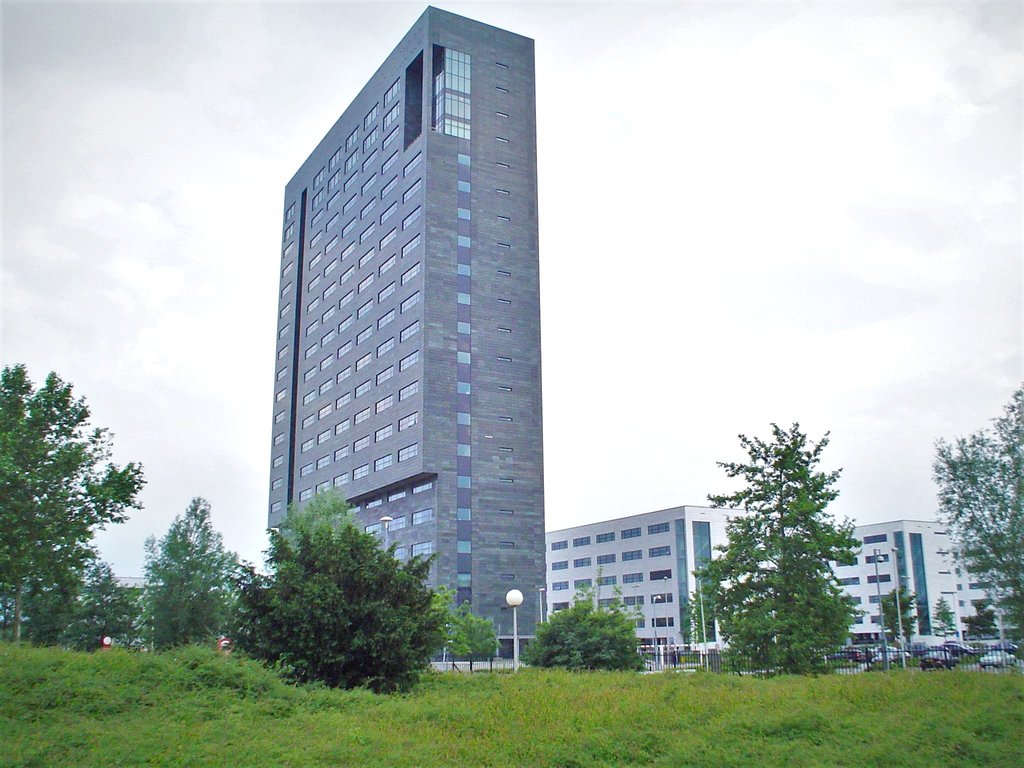
Der Hauptsitz von ASML befindet sich in Veldhoven in den Niederlanden. Dort befinden sich neben der Verwaltung die Forschungs- und Entwicklungsabteilung sowie die Montage unter Reinraum-Bedingungen. Weitere Standorte für Forschung, Entwicklung sowie Fertigung sind in Taiwan, Japan, China, Deutschland und den USA.
Mit dem Stand von Anfang 2024 ist ASML das wertvollste Technologieunternehmen Europas und unter den zehn wertvollsten der Welt.
Geschichte
Gründung
Die Firma wurde 1984 als ein Joint-Venture von ASM International (ASMI) und Philips gegründet, um Lithografiesysteme für die wachsende Nachfrage nach Computerchips zu entwickeln. Das Unternehmen hieß zu diesem Zeitpunkt noch „ASM Lithography“. Im selben Jahr stockten ASMI und Philips ihre Investitionen auf, wodurch ein neu errichtetes Büro samt Werk mit den ca. 100 Mitarbeitern in Veldhoven bezogen werden konnte. 1986 wurde das erste Halbleiter-Belichtungssystem unter dem Namen PAS 2500 auf den Markt gebracht. Dieser Stepper arbeitete mit blauem Licht mit einer Wellenlänge von 436 nm. Gleichzeitig begann man eine bis heute andauernde Zusammenarbeit mit dem Optikunternehmen Carl Zeiss, speziell dem Geschäftsbereich Carl Zeiss SMT.
1988 war das Unternehmen bereits nach Taiwan und in die Vereinigten Staaten expandiert, was jedoch nicht von nennenswerten Erfolgen begleitet wurde. Ohne diese Erfolge war der Anteilseigner ASMI nicht in der Lage weitere Investitionen in das neue Unternehmen zu tätigen. Daher verkaufte ASMI im Oktober 1988 die vollständigen 50 % seiner Anteile am Joint-Venture an den Mitgründer Philips. Unter der Kontrolle von Philips expandierte das nun ASML heißende Venture nach Asien und wurde zu einem Konkurrenten von ASMI. Gegen Ende der 80er Jahre verschlechterte sich die Marktlage in der Elektronikindustrie, wodurch auch Philips in Bedrängnis geriet, weiterhin Geld in das defizitäre Venture zu investieren.
Börsengang und 2000er
Mit der letzten Zusage von Mitteln gelang ASM Lithography durch die Entwicklung eines neuen, laut eigenen Angaben branchenführenden und sehr erfolgreichen Systems (PAS 5500) der Sprung in die Profitabilität. Um die Bankkredite, die bei der Anteilsübernahme angefallen waren, zu tilgen und um Erfolge zu realisieren, entschied sich Philips im Jahr 1993, das Unternehmen an die Börse zu bringen. Am 15. März 1995 erfolgte der Börsengang von ASML. Das Unternehmen wurde gleichzeitig an der Amsterdam Stock Exchange und der New York Stock Exchange gelistet. Der Besitzer Philips verkaufte 50 % seiner Anteile für 170 Millionen US-Dollar. Aufgrund der hohen Nachfrage nach weiteren Aktien und dem gestiegenen Aktienkurs entschied sich Philips im Jahr 1997 für den Verkauf weiterer 25 % von ASML für insgesamt 266 Millionen US-Dollar.
In den Jahren 1999 und 2000 kaufte ASML die Unternehmen MaskTools und Silicon Valley Group (SVG) auf, was vor allem eine Investition in den vielversprechenden Zweig der Belichtung mit Extrem-Ultraviolett (EUV) darstellte. Im Juni 2000 verkaufte Philips weitere Aktien, wodurch man nur noch mit 6,7 % an ASML beteiligt war. Der Konzern beschäftigte nun bereits über 8.000 Mitarbeiter. Nach der Anzahl an ausgelieferten Systemen schaffte es ASML zu diesem Zeitpunkt bereits mit 245 Systemen auf Platz 2 hinter Nikon mit 270 Systemen.
Nach einem steilen Aufstieg folgten mit dem Zusammenbruch des Neuen Marktes im Jahr 2001 auch für ASML Konsequenzen in Form eines Umsatzrückgangs von über 40 %, der Schließung einiger Fertigungsstätten und der Freisetzung von 13 % der Belegschaft. Im Gegensatz zu anderen Wettbewerbern und Unternehmen am Neuen Markt gelang ASML bereits in der zweiten Jahreshälfte 2002 die Erholung, wobei erneut 10 % der Mitarbeiter entlassen wurden.
Im Jahr 2007 übernahm ASML das Unternehmen BRION, um den Chipfertigungsprozess entlang der Veredlung weiter zu optimieren. Im Folgejahr wurde dadurch das erste ganzheitliche Lithografieren ermöglicht.
2010er und heutiger Konzern
Mit dem Beginn der neuen Dekade kehrte ASML zurück zur Erforschung und dem Bau eines Prototyps für die Lithografie mit Belichtung mit Extrem-Ultraviolett (EUV). (Kürzere Wellenlänge ergibt höheres Auflösungsvermögen.) Mit der Übernahme des damals führenden Herstellers von Lithografie-Lichtquellen Cymer wollte ASML die Entwicklung im Jahr 2013 beschleunigen und so die Fertigung von Halbleitern mit kleineren Strukturgrößen erreichen. Mit einer weiteren Übernahme des Unternehmens Hermes Microvision (HMI) im Jahr 2016 wurde das Portfolio für die Lithografie-Fertigung erweitert. Mit der besten und am höchsten entwickelten Ausführung der EUV-Fertigung stieg ASML gegen 2017 zum Quasimonopol auf, da es laut einer Meldung der Taipei Times vom Mai 2018 als einziges Unternehmen in der Lage war, entsprechende Maschinen herzustellen. Im November 2020 wurde die Übernahme des Optikherstellers Berliner Glas (heute: ASML Berlin) abgeschlossen, die erneut auf das Lithografie-Portfolio einzahlen soll.
Im Jahr 2023 stellte ASML Maschinen für die am höchsten entwickelten Computerchips der Welt her, die in den neuesten Generationen von Handys, Konsolen und Computern verbaut werden. Außerdem beeinflussen sie indirekt die Entwicklung von KI, Robotik und dem IoT. Die größten Kunden von ASML sind laut einer Meldung von CNBC vom März 2023 Taiwan Semiconductor (TSMC), Samsung und Intel. Die Aktien sind Bestandteil des Nasdaq-100 sowie des Euro Stoxx 50.
Anfang September 2025 beteiligte sich ASML mit gut 1,3 Milliarden Euro am Softwareentwickler Mistral AI, was zum Zeitpunkt 11 Prozent der Unternehmensanteile entsprach.
Ende März 2026 bestellte SK Hynix aus Südkorea Anlagen für knapp sieben Milliarden Euro beim niederländischen Technologiekonzern. Für ASML war das der größte jemals öffentlich bekannt gewordene Einzelauftrag.
Technologiemeilensteine
1984 wurde das erste System PAS 2000 Stepper vorgestellt, das in der Lage war, die Silicium-Wafer optimal auszurichten. Im Jahr 1985 folgte die Weiterentwicklung des Stepper als Modellname PAS 2000/10, der als erster kommerzieller Stepper eingeordnet wird. 1986 erschien das Modell PAS 2500/10, dessen Ausrichtungsmechanismus und Systemfertigkeit zur damaligen Zeit die am weitesten entwickelten waren.
1995 gelang dem Unternehmen laut Angaben aus dem Marketing mit der Modellreihe PAS 5500 der Durchbruch als Branchenführer.
2003 stellte das Unternehmen erste Versuchsanlagen für die Immersionslithografie vor (TWINSCAN AT: 1150i). Hierbei wird das Licht von der Optik durch eine Wasserschicht (statt Luft) zwischen der Optik und dem Wafer projiziert. Damit verbessert sich die numerische Apertur und somit die Abbildungsqualität des Systems. Bei diesen ersten Anlagen handelte es sich um umgebaute „trockene“ ArF-Lithografiesysteme für erste Machbarkeitsstudien. Ein Jahr später folgten Umbausätze Twinscan XT:1400 (nach dem Umbau Twinscan XT:1400i genannt) das bereits für die Produktion genutzt werden konnte. 2005 kam dann das erste für die Immersionslithografie entworfene Produkt (TWINSCAN XT:1700i) von ASML auf den Markt. Seit den Produkteinführungen der frühen 2000er Jahre war es nun möglich, die Integrationsdichte auf deutlich unter 100 nm zu verkleinern.
Aufgrund der technisch-physikalischen Limitierungen, die immer höhere bzw. engere Integrationsdichten deutlich unter 25 nm mit sich führten, wandte sich ASML in den 2010er Jahren mit neuesten internen und externen Innovationen der EUV-Lithografie (Extreme Ultraviolet Lithography) zu und lieferte mit die ersten Anlagen (NXE:3100) aus. Um die Entwicklung von Systemen für immer kleinere Strukturen zu finanzieren, beteiligten sich 2012 drei der wichtigsten Kunden (Intel, TSMC und Samsung) an ASML und sicherten finanzielle Unterstützung der Entwicklung für die nächsten fünf Jahre zu. Im Jahr 2016 wurde mit der Lieferung der weltweit ersten EUV-Maschinen der Reihe NXE:3400 an Kunden die Massenproduktion von Chips bis zu 5 nm ermöglicht.
Aktuell hat jede High-End-Maschine ca. die Größe eines Busses, benötigt drei Boeing 747 für die Auslieferung und kostet zwischen 185 und 360 Mio. Euro.
Unternehmen
Umsatzentwicklung
Während der Börsenkrise Anfang des Jahrtausends musste ASML Fabriken schließen und viele Mitarbeiter entlassen. Im Jahr 2001 hatte ASML noch ca. 7000 Mitarbeiter, der Umsatz war um 40 % auf 1,84 Mrd. Euro eingebrochen und das Unternehmen schrieb Verluste. Infolge der globalen Finanzkrise nach dem Zusammenbruch der Lehman Bank sank die Nachfrage nach Lithographie-Systemen drastisch. Der Umsatz fiel im Jahr 2009 auf 1,6 Mrd. Euro und ASML schrieb Verluste und erneut mussten ca. 10 % der Mitarbeiter entlassen werden.
In den 2010er-Jahren stieg der Umsatz kontinuierlich von 4,5 Mrd. Euro bei einem Gewinn von 1 Mrd. Euro im Jahr 2010 auf 11,8 Mrd. Euro und 2,6 Mrd. Euro Gewinn im Jahr 2019. Im Jahr 2025 erzielte ASML mit rund 42.000 Mitarbeitern einen Umsatz von 32,7 Mrd. Euro und einem Netto-Gewinn von 9,6 Mrd. Euro.
Aktionärsstruktur
Zu den größten Anteilseignern gehörten Anfang 2024 die Capital Research and Management Company (5,09 %) und BlackRock (6,83 %). Die 6 Mitglieder des Vorstands hielten zum Zeitpunkt 0,01 % der Anteile.
Kontroversen
Monopolstellung
Aufgrund der Marktstellung und der einzigartigen Produkte wird ASML oft als Monopolmacht für Computerchips bzw. Computerchipmaschinen bezeichnet, deren Liefern oder Nichtliefern immense Auswirkungen auf den technischen Fortschritt einer Region haben kann. Wettbewerber wie Canon oder Nikon könnten einen Ausfall von ASML in keinem Fall kompensieren.
Politische Einflussnahme
Westliche Regierungen, insbesondere die der USA, üben regelmäßig Druck auf ASML und die niederländische Regierung aus, um zu verhindern, dass die Chipmaschinen der neuesten Generation an wirtschaftlich konkurrierende Länder wie China gelangen. Dies hätte laut USA reine geostrategische Hintergründe. Seit März 2023 bestehen durch die niederländische und US-amerikanische Regierung für bestimmte Chip-Produktionsmaschinen Restriktionen für den Export nach China. Im Oktober 2023 wurde die Restriktionsliste für Exporte aus den USA um weitere Produkte und Produktionsmaschinen erweitert.
ASML drohte 2024 mit einer Standortverlagerung, sollte die Regierung ihre geplanten Verschärfungen des Ausländerrechts umsetzen; dies führte zu Panik in der niederländischen Regierung, insbesondere weil mehr als 40 Prozent der ASML-Mitarbeiter in Veldhoven nicht aus den Niederlanden stammen. In Reaktion darauf kündigte die Regierung rasch das „Beethoven-Projekt“ an, das eine Investition von einer Milliarde Euro in Forschungseinrichtungen und Technologieparks beinhaltet, von denen auch ASML profitieren soll; diese Maßnahme wurde getroffen, um ASML im Land zu halten.
Quelle: Wikipedia, CC BY-SA 4.0 · Auf Wikipedia ansehen ↗
10-Jahres-Performance Umsatz-, Nettoergebnis-, Margen- und EPS-Trends
Bewertung P/E-, P/S-, P/B-, EV/EBITDA-Verhältnisse — ist die Aktie teuer oder günstig?
| Kennzahl | 5-Jahres-Trend | ASML | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| P/E | 75.65-Jahres-Durchschnitt ≈42.3 | ≈42.3 | · | · | |
| P/S | 22.05-Jahres-Durchschnitt ≈12.1 | ≈12.1 | · | · | |
| P/B (K/B) | 36.75-Jahres-Durchschnitt ≈22.8 | ≈22.8 | · | · | |
| EV / EBITDA | 57.75-Jahres-Durchschnitt ≈32.7 | ≈32.7 | · | · | |
| Price / FCF (Kurs / FCF) | 64.95-Jahres-Durchschnitt ≈44.0 | ≈44.0 | · | · | |
| Price / Cash Flow (Kurs / Cashflow) | 56.95-Jahres-Durchschnitt ≈33.3 | ≈33.3 | · | · | |
| EV / Revenue (EV / Umsatz) | 21.85-Jahres-Durchschnitt ≈11.9 | ≈11.9 | · | · | |
| EV / FCF | 64.25-Jahres-Durchschnitt ≈43.4 | ≈43.4 | · | · | |
| Price / Tangible Book (Kurs / Materieller Buchwert) | 49.55-Jahres-Durchschnitt ≈43.6 | ≈43.6 | · | · |
Der Median der Vergleichsgruppe wird pro Kennzahl standardisiert berechnet und stimmt möglicherweise nicht immer mit der für diese Aktie angezeigten TTM/MRQ-Basis überein.
Rentabilität Brutto-, Betriebs- und Nettomargen; ROE, ROA, ROIC
| Kennzahl | 5-Jahres-Trend | ASML | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Gross Margin (Bruttogewinnmarge) | 52.8%5-Jahres-Durchschnitt ≈51.7% | ≈51.7% | · | · | |
| Operating Margin (Betriebsgewinnmarge) | 34.6%5-Jahres-Durchschnitt ≈33.3% | ≈33.3% | · | · | |
| EBITDA Margin (EBITDA-Marge) | 37.7%5-Jahres-Durchschnitt ≈36.1% | ≈36.1% | · | · | |
| Pretax Margin (Vorgewinnmarge) | 34.9%5-Jahres-Durchschnitt ≈33.3% | ≈33.3% | · | · | |
| Net Profit Margin (Nettogewinnmarge) | 29.4%5-Jahres-Durchschnitt ≈28.6% | ≈28.6% | · | · | |
| ROA | 19.4%5-Jahres-Durchschnitt ≈18.9% | ≈18.9% | · | · | |
| ROE | 50.5%5-Jahres-Durchschnitt ≈55.3% | ≈55.3% | · | · | |
| ROIC | 38.8%5-Jahres-Durchschnitt ≈38.7% | ≈38.7% | · | · |
Finanzielle Gesundheit Verschuldung, Liquidität, Solvenz — Bilanzstärke
| Kennzahl | 5-Jahres-Trend | ASML | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Debt / Equity (Fremdkapital / Eigenkapital) | 0.25-Jahres-Durchschnitt ≈0.4 | ≈0.4 | · | · | |
| Current Ratio (Liquiditätsgrad) | 1.35-Jahres-Durchschnitt ≈1.4 | ≈1.4 | · | · | |
| Quick Ratio | 0.75-Jahres-Durchschnitt ≈0.7 | ≈0.7 | · | · | |
| Long-Term Debt / Equity (Langfristige Schulden / Eigenkapital) | 0.15-Jahres-Durchschnitt ≈0.3 | ≈0.3 | · | · |
Wachstum Umsatz-, EPS- und Nettoergebniswachstum: YoY, 3-Jahres-CAGR, 5-Jahres-CAGR
Noch nicht genügend Fundamentaldaten vorhanden, um diese Kennzahlengruppe zu berechnen.
Kapitaleffizienz Umsatz pro Vermögenswert, Lagerumschlag, Forderungsumschlag
| Kennzahl | 5-Jahres-Trend | ASML | 5-Jahres-Durchschnitt | Peer-Median | Fazit |
|---|---|---|---|---|---|
| Asset Turnover (Umsatz / Vermögenswerte) | 0.75-Jahres-Durchschnitt ≈0.7 | ≈0.7 | · | · | |
| Inventory Turnover (Lagerumschlag) | 1.45-Jahres-Durchschnitt ≈1.6 | ≈1.6 | · | · | |
| Receivables Turnover (Forderungsumschlag) | 8.75-Jahres-Durchschnitt ≈6.9 | ≈6.9 | · | · | |
| Revenue / Employee (Umsatz / Mitarbeiter) | ≈$743.5K | · | · | · |
Wert · ≈ 5-Jahres-Durchschnitt · Branchenmedian · Urteil relativ zum Median
Dividenden Rendite, Ausschüttungsquote, Dividendenhistorie, 5-Jahres-CAGR
| Ex-Datum | Betrag | Währung | Rendite |
|---|---|---|---|
| Jul 28, 2026 | $2,14 | USD | ≈0.57% |
| Apr 27, 2026 | $3,18 | USD | ≈0.61% |
| Feb 10, 2026 | $1,88 | USD | ≈0.54% |
| Okt 29, 2025 | $1,86 | USD | ≈0.69% |
| Jul 29, 2025 | $1,85 | USD | ≈1.00% |
| Apr 28, 2025 | $2,09 | USD | ≈1.0% |
| Feb 11, 2025 | $1,57 | USD | ≈0.89% |
| Okt 29, 2024 | $1,64 | USD | ≈0.94% |
| Jul 29, 2024 | $1,64 | USD | ≈0.76% |
| Apr 26, 2024 | $1,87 | USD | ≈0.71% |
| Feb 5, 2024 | $1,56 | USD | ≈0.73% |
| Nov 1, 2023 | $1,53 | USD | ≈1.1% |
| Aug 1, 2023 | $1,59 | USD | ≈0.88% |
| Mai 1, 2023 | $1,86 | USD | ≈1.6% |
| Feb 6, 2023 | $1,47 | USD | ≈1.2% |
| Nov 3, 2022 | $1,34 | USD | ≈1.5% |
| Aug 4, 2022 | $1,40 | USD | ≈1.3% |
| Mai 3, 2022 | $3,90 | USD | ≈1.0% |
| Nov 2, 2021 | $2,08 | USD | ≈0.49% |
| Mai 3, 2021 | $1,87 | USD | ≈0.50% |
Ergebnisverlauf EPS Ist vs. Schätzung, Überraschung %, Beat-Rate, nächstes Ergebnisdatum
| Zeitraum | Bericht | EPS Actual | EPS est. | Überraschung |
|---|---|---|---|---|
| 30. Juni 2026 | $7.58 | $6.93 | 9.4% | |
| 31. März 2026 | $7.15 | $6.67 | 7.1% | |
| 31. Dezember 2025 | $7.34 | $7.71 | -4.8% | |
| 30. September 2025 | $5.48 | $5.56 | -1.4% | |
| 30. Juni 2025 | $5.90 | $5.30 | 11.2% | |
| 31. März 2025 | $7.34 | $7.71 | -4.8% |
Vollständige Fundamentaldaten Alle Kennzahlen nach Jahr — Gewinn- und Verlustrechnung, Bilanz, Cashflow
Gewinn- und Verlustrechnung
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Cost of Revenue | $15.41B | $13.77B | $13.42B | $10.47B | $8.80B | $7.18B | $6.54B | $5.91B | $4.94B | $3.73B | $3.39B | $3.26B | |
| Gross Profit | $17.26B | $14.49B | $14.14B | $10.70B | $9.81B | $6.80B | $5.28B | $5.03B | $4.02B | $3.15B | $2.90B | $2.60B | |
| R&D Expense | $4.70B | $4.30B | $3.98B | $3.25B | $2.55B | $2.20B | $1.97B | $1.58B | $1.26B | · | · | $1.07B | |
| SG&A Expense | $1.26B | $1.17B | $1.11B | $946M | $726M | $545M | $520M | $488M | $417M | $375M | $346M | $321M | |
| Operating Income | $11.30B | $9.02B | $9.04B | $6.50B | $6.75B | $4.05B | $2.79B | $2.97B | $2.44B | $1.76B | $1.57B | $1.28B | |
| Interest Expense | · | · | $153M | $61M | $55M | $43M | $37M | $42M | $58M | $38M | $27M | $23M | |
| Interest Income | $223M | $182M | $194M | $16M | $10M | · | · | · | · | · | · | · | |
| Pretax Income | $11.41B | $9.04B | $9.08B | $6.46B | $6.71B | $4.02B | $2.77B | $2.94B | $2.39B | $1.79B | $1.55B | $1.27B | |
| Income Tax | $2.01B | $1.68B | $1.44B | $970M | $1.02B | $552M | $192M | $352M | $306M | $234M | $161M | $77M | |
| Net Income | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| EPS (Basic) | $24.73 | $19.25 | $19.91 | $14.14 | $14.36 | $8.49 | $6.16 | $6.10 | $4.81 | $3.66 | $3.22 | $2.74 | |
| EPS (Diluted) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 | |
| Shares (Basic) | 388,500,000 | 393,300,000 | 393,800,000 | 397,700,000 | 409,800,000 | 418,300,000 | 420,800,000 | 424,900,000 | 429,800,000 | 425,600,000 | 430,600,000 | 437,142,000 | |
| Shares (Diluted) | 388,900,000 | 393,600,000 | 394,100,000 | 398,000,000 | 410,400,000 | 419,100,000 | 421,600,000 | 426,400,000 | 431,600,000 | 427,700,000 | 432,600,000 | 439,693,000 | |
| EBITDA | $12.33B | $9.94B | $9.78B | $7.08B | $7.22B | $4.54B | $3.24B | $3.39B | $2.91B | $2.01B | $1.86B | $1.54B |
Bilanz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $12.92B | $12.74B | $7.00B | $7.27B | $6.95B | $6.05B | $3.53B | $3.12B | $2.26B | $2.91B | $2.46B | $2.42B | |
| Short-term Investments | · | · | · | · | · | $1.30B | $1.19B | $913M | $1.03B | $1.15B | $950M | $335M | |
| Receivables | $3.02B | $4.48B | $4.33B | $5.32B | $3.03B | $1.31B | $1.79B | $1.50B | $1.74B | $700M | $804M | $1.05B | |
| Inventory | $11.43B | $10.89B | $8.85B | $7.20B | $5.18B | $4.57B | $3.81B | $3.44B | $2.96B | $2.78B | $2.57B | $2.55B | |
| Prepaid Expense | $1.43B | $1.94B | $1.58B | $1.64B | $1.00B | $802M | $843M | $773M | $510M | $560M | $489M | $390M | |
| Other Current Assets | $350M | $193M | $92M | $266M | $149M | $93M | $131M | $84M | $78M | $89M | $34M | $39M | |
| Current Assets | $30.62B | $30.74B | $24.39B | $23.06B | $18.19B | $15.93B | $12.13B | $10.53B | $8.89B | $8.56B | $7.71B | $7.15B | |
| PP&E (Net) | $7.89B | $6.85B | $5.49B | $3.94B | $2.98B | $2.47B | $2.00B | $1.59B | $1.60B | $1.69B | $1.62B | $1.45B | |
| PP&E (Gross) | $12.82B | $11.06B | $9.08B | $6.99B | $5.62B | $5.02B | $4.30B | $3.71B | $3.43B | $3.30B | $3.01B | $2.60B | |
| Goodwill | $4.59B | $4.59B | $4.59B | $4.56B | $4.56B | $4.63B | $4.54B | $4.54B | $4.54B | $4.87B | $2.62B | $2.36B | |
| Intangibles | $486M | $621M | $742M | $842M | $952M | $1.05B | $1.10B | $1.10B | $1.17B | $1.32B | $738M | $724M | |
| Other Non-current Assets | $13M | $28M | $14M | $16M | $15M | $15M | $19M | $19M | $24M | $22M | $20M | $5M | |
| Total Assets | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Accounts Payable | $3.52B | $3.50B | $2.35B | $2.57B | $2.12B | $1.38B | $1.06B | $964M | $837M | $593M | $528M | $496M | |
| Current Liabilities | $24.26B | $20.05B | $16.27B | $17.98B | $12.30B | $6.60B | $4.69B | $3.79B | $3.17B | $3.28B | $3.11B | $2.89B | |
| Capital Leases | · | · | · | · | $118M | $130M | $154M | $94M | $81M | · | · | · | |
| Deferred Tax | · | · | · | · | · | · | · | $42M | $192M | $278M | $160M | $154M | |
| Other Non-current Liabilities | $432M | $460M | $401M | $455M | $251M | $258M | $241M | $202M | $279M | $616M | $414M | $412M | |
| Total Liabilities | $30.95B | $30.11B | $26.51B | $27.49B | $20.09B | $13.40B | $10.04B | $8.50B | $7.41B | $7.39B | $4.91B | $4.69B | |
| Long-term Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.04B | $3.28B | $1.03B | $1.04B | |
| Total Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.01B | $3.04B | $1.03B | $1.04B | |
| Common Stock | · | · | · | · | · | · | $39M | $39M | $39M | · | · | · | |
| Retained Earnings | $17.59B | $14.41B | $12.38B | $9.05B | $8.32B | $10.73B | $9.52B | $9.20B | $7.31B | $6.28B | $5.28B | $4.65B | |
| Treasury Stock | $2.25B | $476M | $3.31B | $4.64B | $2.42B | $863M | $1.02B | $1.62B | $558M | $796M | $477M | $389M | |
| AOCI | $136M | $454M | $345M | $428M | $334M | $179M | $278M | $285M | $252M | $601M | $472M | $212M | |
| Stockholders' Equity | $19.61B | $18.48B | $13.45B | $8.81B | $10.14B | $13.87B | $12.59B | $11.64B | $10.69B | $9.97B | $8.45B | $7.51B | |
| Liabilities + Equity | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Shares Outstanding | 385,417,665 | 393,283,720 | 393,421,721 | 394,600,000 | 402,600,000 | 416,500,000 | 419,800,000 | 421,100,000 | 427,400,000 | 429,900,000 | 428,000,000 | 432,900,000 |
Cashflow
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $1.03B | $919M | $740M | $584M | $471M | $491M | $448M | $423M | $418M | $357M | $297M | $255M | |
| Stock-based Comp | $202M | $173M | $135M | $69M | $118M | $54M | $75M | $46M | $53M | $48M | $59M | $63M | |
| Deferred Tax | $16M | $-66M | $-217M | $-527M | $-367M | $-232M | $-232M | $-292M | $-78M | $76M | $45M | $-59M | |
| Amort. of Intangibles | $124M | $126M | $128M | $135M | $133M | $124M | $115M | $104M | $106M | $64M | $51M | $44M | |
| Other Non-cash | $1.80B | $2.57B | $-3.05B | $2.74B | $4.74B | $761M | $393M | $247M | $-734M | $-210M | $237M | $-430M | |
| Operating Cash Flow | $12.66B | $11.17B | $5.44B | $8.49B | $10.85B | $4.63B | $3.28B | $3.07B | $1.82B | $1.67B | $2.03B | $1.03B | |
| CapEx | $1.57B | $2.07B | $2.16B | $1.28B | $901M | $962M | $767M | $574M | $339M | $316M | $372M | $358M | |
| Investing Cash Flow | $-3.78B | $-2.61B | $-2.69B | $-1.03B | $-72M | $-1.35B | $-1.16B | $-492M | $-1.23B | · | · | · | |
| Debt Issued | · | $22M | $998M | $496M | $0 | $1.49B | $0 | $0 | · | · | · | · | |
| Net Debt Issued | · | $22M | $245M | $-21M | $-12M | $1.48B | $-4M | $-3M | $-243M | $-5M | $-4M | $-4M | |
| Stock Repurchased | $5.95B | $500M | $1.00B | $4.64B | $8.56B | $1.21B | $410M | $1.15B | $500M | $400M | $565M | $700M | |
| Net Stock Activity | $-5.95B | $-500M | $-1.00B | $-4.64B | $-8.56B | $-1.21B | $-410M | $-1.15B | $-500M | $-400M | $-565M | $-700M | |
| Dividends Paid | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M | |
| Financing Cash Flow | $-8.67B | $-2.83B | $-3.00B | $-7.14B | $-9.89B | $-753M | $-1.71B | $-1.72B | $-1.21B | · | · | · | |
| Net Change in Cash | $180M | $5.73B | $-264M | $316M | $902M | $2.52B | $411M | $862M | $-648M | $448M | $39M | $89M | |
| Taxes Paid | $1.62B | $1.10B | $2.57B | $1.73B | $1.24B | $650M | $679M | $554M | $475M | $116M | $127M | $124M | |
| Free Cash Flow | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B | $3.67B | $2.51B | $2.50B | $1.46B | $1.35B | $1.65B | $667M | |
| Levered FCF | · | · | $3.16B | $7.15B | $9.90B | $3.63B | $2.48B | $2.46B | $1.41B | $1.32B | $1.63B | $645M |
Rentabilität
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% | 48.6% | 44.7% | 46.0% | 45.0% | 44.8% | 46.1% | 44.3% | |
| Operating Margin | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% | 29.0% | 23.6% | 27.1% | 27.6% | 24.4% | 24.9% | 21.9% | |
| Net Margin | 29.4% | 26.8% | 28.4% | 26.6% | 31.6% | 25.4% | 21.9% | 23.7% | 23.4% | 21.7% | 22.1% | 20.4% | |
| Pretax Margin | 34.9% | 32.0% | 33.0% | 30.5% | 36.0% | 28.7% | 23.4% | 26.8% | 27.0% | 24.9% | 24.6% | 21.8% | |
| EBITDA Margin | 37.7% | 35.2% | 35.5% | 33.5% | 38.8% | 32.5% | 27.4% | 31.0% | 32.2% | 29.6% | 29.6% | 26.2% | |
| ROA | 19.4% | 17.1% | 20.6% | 16.9% | 20.5% | 14.2% | 12.1% | 13.5% | 12.0% | 9.7% | 10.9% | 10.1% | |
| ROE | 50.5% | 47.4% | 70.4% | 59.4% | 49.0% | 26.9% | 21.4% | 23.2% | 20.5% | 16.1% | 17.4% | 16.6% | |
| ROIC | 38.8% | 31.7% | 42.1% | 42.3% | 38.9% | 18.9% | 16.5% | 17.8% | 15.9% | 11.2% | 14.9% | 14.1% |
Liquidität & Solvenz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 | 2.4 | 2.6 | 2.8 | 2.7 | 2.6 | 2.5 | 2.5 | |
| Quick Ratio | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 | 0.4 | 0.6 | 1.5 | 1.5 | 1.5 | 1.4 | 1.3 | |
| Debt / Equity | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| LT Debt / Equity | 0.1 | 0.2 | 0.3 | 0.4 | 0.4 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| Interest Coverage | · | · | 59.2 | 106.9 | 123.6 | 93.6 | 76.3 | 70.9 | 43.4 | 43.6 | 57.1 | 55.5 |
Effizienz
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.7 | 0.6 | 0.7 | 0.6 | 0.6 | 0.6 | 0.6 | 0.6 | 0.5 | 0.4 | 0.5 | 0.5 | |
| Inventory Turnover | 1.4 | 1.4 | 1.7 | 1.7 | 1.8 | 1.7 | 1.8 | 1.8 | 1.7 | 1.4 | 1.3 | 1.3 | |
| Receivables Turnover | 8.7 | 6.4 | 5.7 | 5.1 | 8.6 | 9.0 | 7.2 | 6.8 | 7.3 | 9.0 | 6.8 | 6.1 |
Pro Aktie
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $50.89 | $46.98 | $34.19 | $22.33 | $25.19 | $33.29 | $30.00 | $27.64 | $24.98 | $22.84 | $19.60 | $17.35 | |
| Revenue / Share | $84.00 | $71.81 | $69.93 | $53.20 | $45.35 | $33.35 | $28.04 | $25.67 | $20.98 | $15.89 | $14.53 | $13.32 | |
| Cash Flow / Share | $32.55 | $28.37 | $13.81 | $21.32 | $26.43 | $11.04 | $7.77 | $7.21 | $4.17 | $3.90 | $4.68 | $2.33 | |
| Cash / Share | $33.51 | $32.38 | $17.80 | $18.42 | $17.27 | · | · | $7.41 | $5.29 | $6.76 | $5.74 | $5.59 | |
| Dividend / Share | · | $6.40 | $6.10 | $5.80 | $5.50 | $2.75 | · | · | · | · | · | · | |
| EPS (TTM) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 |
Bewertung (TTM)
| Kennzahl | Trend | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Net Income TTM | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| Market Cap | $412.34B | $272.58B | $297.79B | $215.60B | $320.53B | $203.14B | $124.24B | $65.53B | $74.29B | $48.24B | $37.99B | $46.68B | |
| Enterprise Value | $403.82B | $264.53B | $295.42B | $212.60B | $318.16B | · | · | $64.50B | $74.01B | $47.22B | $35.61B | $44.97B | |
| P/E | 43.3 | 36.0 | 38.1 | 38.7 | 55.5 | 57.5 | 48.1 | 25.6 | 36.3 | 30.8 | 27.7 | 39.6 | |
| P/S | 12.6 | 9.6 | 10.8 | 10.2 | 17.2 | 14.5 | 10.5 | 6.0 | 8.3 | 7.0 | 6.0 | 8.0 | |
| P/B | 21.0 | 14.8 | 22.1 | 24.5 | 31.6 | 14.7 | 9.9 | 5.6 | 7.0 | 4.9 | 4.5 | 6.2 | |
| P / Tangible Book | 28.4 | 20.5 | 36.7 | 63.2 | 69.2 | 24.8 | · | · | · | · | · | · | |
| P / Cash Flow | 32.6 | 24.4 | 54.7 | 25.4 | 29.6 | 43.9 | 37.9 | 21.3 | 41.3 | 29.0 | 18.8 | 45.5 | |
| P / FCF | 37.2 | 30.0 | 90.6 | 29.9 | 32.2 | 55.4 | 49.5 | 26.2 | 50.9 | 35.7 | 23.0 | 70.0 | |
| EV / EBITDA | 32.8 | 26.6 | 30.2 | 30.0 | 44.1 | · | · | 19.0 | 25.4 | 23.4 | 19.1 | 29.3 | |
| EV / FCF | 36.4 | 29.1 | 89.9 | 29.5 | 32.0 | · | · | 25.8 | 50.7 | 35.0 | 21.5 | 67.4 | |
| EV / Revenue | 12.4 | 9.4 | 10.7 | 10.0 | 17.1 | · | · | 5.9 | 8.3 | 6.9 | 5.7 | 7.7 | |
| Dividend Yield | · | · | · | · | · | · | · | 0.91% | 0.70% | 0.92% | 0.80% | 0.57% | |
| Earnings Yield | 2.3% | 2.8% | 2.6% | 2.6% | 1.8% | 1.7% | 2.1% | 3.9% | 2.8% | 3.2% | 3.6% | 2.5% | |
| Payout Ratio | · | · | · | · | · | · | · | 23.0% | 24.4% | 30.3% | 21.8% | 22.4% | |
| Annual Payout | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M |
Pro Aktie
| Kennzahl | Trend | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $2.33 | $-0.35 | $0.74 | $1.41 | · | · | · | · | · | · |
Bewertung (TTM)
| Kennzahl | Trend | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $4.51B | $1.60B | $2.95B | $3.77B | · | · | · | · | · | · | |
| Net Income TTM | $1.02B | $-151M | $322M | $671M | · | · | · | · | · | · | |
| P/E | 21.4 | -126.5 | 31.7 | 28.8 | · | · | · | · | · | · | |
| Earnings Yield | 4.7% | -0.79% | 3.1% | 3.5% | · | · | · | · | · | · | |
| Annual Payout | $87M | $86M | $108M | $0 | · | · | · | · | · | · |
Aktuellster Zeitraum links · fehlende Werte werden als · angezeigt
Finanzberichte Gewinn- und Verlustrechnung, Bilanz, Cashflow — jährlich, letzte 5 Jahre
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Umsatz | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B |
| Bruttogewinnmarge % | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% |
| Betriebsgewinnmarge % | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% |
| Nettoergebnis | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B |
| Verwässerte EPS | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 |
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Fremdkapital / Eigenkapital | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 |
| Liquiditätsgrad | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 |
| Quick Ratio | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 |
| Kennzahl | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Freier Cashflow | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B |
Institutionelle Eigentümer (13F) 2.695 Einreicher · $164.0B gesamt · Stand 30. September 2026
Institutionen, die diese Aktie in ihrer vierteljährlichen SEC-Formular 13F melden. Nur Long-Positionen; ein einzelner Einreicher kann für separate Optionsscheine zweimal erscheinen. Große gegenläufige Put/Call-Positionen spiegeln typischerweise Market-Making oder abgesicherte Bestände wider, nicht die gerichtete Überzeugung.
| Neue Positionen | Geschlossene Positionen | Erhöht | Abgenommen | Nettoveränderung der Aktien |
|---|---|---|---|---|
| 435 (+68 vs. Vorquartal) | 93 (-7 vs. Vorquartal) | 933 (+129 vs. Vorquartal) | 811 (+23 vs. Vorquartal) | +3.6M |
Verglichen mit Q1 2026. SEC-Formular 13F-Einreichungen sind innerhalb von 45 Tagen nach Quartalsende fällig, zuzüglich einer kurzen Pufferzeit für verspätete Einreicher — Quartale, die noch in diesem Fenster liegen, werden zugunsten des letzten vollständig berichteten Paares übersprungen.
| Institution | Wert | Aktien | % der verfolgten 13F | Typ |
|---|---|---|---|---|
| FMR LLC | $10.898.828.806 | 5.478.341 | 6,65% | Aktien |
| Fisher Asset Management, LLC | $9.425.199.953 | 4.737.614 | 5,75% | Aktien |
| Capital World Investors | $7.408.061.436 | 3.726.679 | 4,52% | Aktien |
| Invesco Ltd. | $6.247.254.210 | 3.140.208 | 3,81% | Aktien |
| STATE FARM MUTUAL AUTOMOBILE INSURANCE CO | $5.487.219.693 | 2.758.173 | 3,35% | Aktien |
| VAN ECK ASSOCIATES CORP | $4.892.868.525 | 2.459.420 | 2,98% | Aktien |
| Capital International Investors | $4.804.665.620 | 2.439.219 | 2,93% | Aktien |
| JPMORGAN CHASE & CO | $4.511.671.022 | 2.395.859 | 2,75% | Aktien |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3.654.402.336 | 1.836.900 | 2,23% | Verkaufsoption |
| MORGAN STANLEY | $3.557.702.292 | 1.788.291 | 2,17% | Aktien |
| BANK OF AMERICA CORP /DE/ | $3.306.830.984 | 1.662.192 | 2,02% | Aktien |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3.141.524.704 | 1.579.100 | 1,92% | Kaufoption |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $2.912.352.596 | 1.463.906 | 1,78% | Aktien |
| CITADEL ADVISORS LLC | $2.858.029.504 | 1.436.600 | 1,74% | Verkaufsoption |
| WCM INVESTMENT MANAGEMENT, LLC | $2.728.632.941 | 1.449.003 | 1,66% | Aktien |
| BlackRock, Inc. | $2.550.839.967 | 1.282.190 | 1,56% | Aktien |
| JANE STREET GROUP, LLC | $2.223.398.144 | 1.117.600 | 1,36% | Verkaufsoption |
| DIMENSIONAL FUND ADVISORS LP | $2.181.016.069 | 1.096.493 | 1,33% | Aktien |
| CITADEL ADVISORS LLC | $1.897.129.984 | 953.600 | 1,16% | Kaufoption |
| WELLINGTON MANAGEMENT GROUP LLP | $1.847.270.638 | 928.538 | 1,13% | Aktien |
| Clearbridge Investments, LLC | $1.781.404.688 | 895.430 | 1,09% | Aktien |
| GOLDMAN SACHS GROUP INC | $1.672.998.070 | 840.939 | 1,02% | Aktien |
| FRANKLIN RESOURCES INC | $1.595.180.440 | 801.824 | 0,97% | Aktien |
| NEUBERGER BERMAN GROUP LLC | $1.499.936.208 | 754.422 | 0,91% | Aktien |
| NORTHERN TRUST CORP | $1.459.321.881 | 733.534 | 0,89% | Aktien |
| WELLS FARGO & COMPANY/MN | $1.430.376.710 | 718.985 | 0,87% | Aktien |
| FIRST MANHATTAN CO. LLC. | $1.429.229.612 | 718.408 | 0,87% | Aktien |
| ROYAL BANK OF CANADA | $1.425.726.000 | 716.647 | 0,87% | Aktien |
| UBS Group AG | $1.241.136.018 | 623.862 | 0,76% | Aktien |
| Fayez Sarofim & Co | $1.166.541.622 | 586.367 | 0,71% | Aktien |
| LONE PINE CAPITAL LLC | $1.132.337.523 | 569.174 | 0,69% | Aktien |
| Point72 Asset Management, L.P. | $1.103.464.780 | 554.661 | 0,67% | Aktien |
| SANDS CAPITAL MANAGEMENT, LLC | $1.061.750.202 | 533.693 | 0,65% | Aktien |
| ALLIANCEBERNSTEIN L.P. | $1.010.726.853 | 765.221 | 0,62% | Aktien |
| VICTORY CAPITAL MANAGEMENT INC | $947.094.463 | 476.010 | 0,58% | Aktien |
| JANE STREET GROUP, LLC | $927.079.040 | 466.000 | 0,57% | Kaufoption |
| TWO SIGMA INVESTMENTS, LP | $918.136.507 | 461.505 | 0,56% | Aktien |
| ENVESTNET ASSET MANAGEMENT INC | $876.782.888 | 440.721 | 0,53% | Aktien |
| AXIOM INVESTORS LLC /DE | $864.918.987 | 434.755 | 0,53% | Aktien |
| EDGEWOOD MANAGEMENT LLC | $860.858.540 | 432.714 | 0,52% | Aktien |
| EAGLE CAPITAL MANAGEMENT LLC | $743.880.300 | 373.914 | 0,45% | Aktien |
| AMERICAN CENTURY COMPANIES INC | $739.921.065 | 371.924 | 0,45% | Aktien |
| PRIMECAP MANAGEMENT CO/CA/ | $699.439.357 | 351.576 | 0,43% | Aktien |
| REGENTS OF THE UNIVERSITY OF CALIFORNIA | $698.854.462 | 351.282 | 0,43% | Aktien |
| CIBC Bancorp USA Inc. | $694.314.234 | 348.738 | 0,42% | Aktien |
| Winslow Capital Management, LLC | $693.033.361 | 348.356 | 0,42% | Aktien |
| BNP PARIBAS FINANCIAL MARKETS | $681.570.208 | 342.594 | 0,42% | Aktien |
| CITIGROUP INC | $649.238.631 | 326.342 | 0,40% | Aktien |
| Value Aligned Research Advisors, LLC | $637.814.464 | 320.600 | 0,39% | Kaufoption |
| BROWN ADVISORY INC | $621.660.400 | 312.480 | 0,38% | Aktien |
ETF-Besitz Gehalten von 64 ETFs
Gewichtung spiegelt nur direkte Aktienbestände (N-PORT) wider; gehebelte oder derivatbasierte Fonds können zusätzliche Swap-Exposure halten, die hier nicht angezeigt wird.
| Fonds | Gewicht | Anteile | Stand | Quelle |
|---|---|---|---|---|
| EWN · iShares, Inc. | 22,31% | 84.734 SH | 11. September 2026 | Täglich |
| IDMO · Invesco Exchange-Traded Fund Trust … | 9,28% | 222.199 SH | 1. Oktober 2026 | Täglich |
| EZU · iShares, Inc. | 8,68% | 492.662 SH | 11. September 2026 | Täglich |
| MTRA · Invesco Actively Managed Exchange-T… | 7,81% | 5.907 SH | 1. Oktober 2026 | Täglich |
| EFG · iShares Trust | 6,17% | 599.925 SH | 11. September 2026 | Täglich |
| DMXF · iShares Trust | 6,07% | 33.678 SH | 11. September 2026 | Täglich |
| IQLT · iShares Trust | 5,65% | 458.139 SH | 11. September 2026 | Täglich |
| GRW · TCW ETF Trust | 5,38% | 2.142 NS | 31. Juli 2026 | N-PORT |
| IDHQ · Invesco Exchange-Traded Fund Trust … | 5,09% | 31.154 SH | 1. Oktober 2026 | Täglich |
| IMTM · iShares Trust | 4,82% | 121.919 SH | 11. September 2026 | Täglich |
| VGK · VANGUARD INTERNATIONAL EQUITY INDEX… | 4,80% | 927.679 SH | 19. August 2026 | Täglich |
| SUPP · TCW ETF Trust | 4,76% | 349 NS | 31. Juli 2026 | N-PORT |
| IEV · iShares Trust | 4,71% | 45.309 SH | 11. September 2026 | Täglich |
| IEUR · iShares Trust | 4,23% | 226.267 SH | 11. September 2026 | Täglich |
| SOXQ · Invesco Exchange-Traded Fund Trust … | 3,91% | 68.573 SH | 1. Oktober 2026 | Täglich |
| DIHP · Dimensional ETF Trust | 3,51% | 137.089 NS | 31. Juli 2026 | N-PORT |
| ESGD · iShares Trust | 3,20% | 226.669 SH | 11. September 2026 | Täglich |
| PABD · iShares Trust | 3,11% | 5.994 SH | 11. September 2026 | Täglich |
| EFA · iShares Trust | 3,01% | 1.383.240 SH | 11. September 2026 | Täglich |
| QNXT · iShares Trust | 2,96% | 479 SH | 11. September 2026 | Täglich |
| AIFD · TCW ETF Trust | 2,94% | 2.259 NS | 31. Juli 2026 | N-PORT |
| IMFL · Invesco Exchange-Traded Self-Indexe… | 2,71% | 15.837 SH | 1. Oktober 2026 | Täglich |
| IEFA · iShares Trust | 2,58% | 2.931.914 SH | 11. September 2026 | Täglich |
| AQLT · iShares Trust | 2,55% | 4.845 SH | 11. September 2026 | Täglich |
| DFSI · Dimensional ETF Trust | 2,48% | 17.456 NS | 31. Juli 2026 | N-PORT |
| IXN · iShares Trust | 2,42% | 132.571 SH | 11. September 2026 | Täglich |
| SOXX · iShares Trust | 2,42% | 622.400 SH | 11. September 2026 | Täglich |
| INTF · iShares Trust | 2,41% | 52.774 SH | 11. September 2026 | Täglich |
| IDVZ · Elevation Series Trust | 2,35% | 2.837 NS | 31. Juli 2026 | N-PORT |
| VEA · VANGUARD TAX-MANAGED FUNDS | 2,33% | 3.773.498 SH | 19. August 2026 | Täglich |
| IDEV · iShares Trust | 2,27% | 429.322 SH | 11. September 2026 | Täglich |
| VSGX · VANGUARD WORLD FUND | 2,26% | 77.513 SH | 19. August 2026 | Täglich |
| ESIM · Strategy Shares | 2,05% | 227 NS | 31. Juli 2026 | N-PORT |
| THNQ · EXCHANGE TRADED CONCEPTS TRUST | 2,02% | 5.168 NS | 31. Juli 2026 | N-PORT |
| VEU · VANGUARD INTERNATIONAL EQUITY INDEX… | 1,85% | 903.309 SH | 19. August 2026 | Täglich |
| ACWX · iShares Trust | 1,76% | 128.585 SH | 11. September 2026 | Täglich |
| VXUS · VANGUARD STAR FUNDS | 1,68% | 5.673.014 SH | 19. August 2026 | Täglich |
| SOXL · Direxion Shares ETF Trust | 1,65% | 197.024 NS | 31. Juli 2026 | N-PORT |
| DFAI · Dimensional ETF Trust | 1,63% | 175.212 NS | 31. Juli 2026 | N-PORT |
| IOO · iShares Trust | 1,61% | 84.938 SH | 11. September 2026 | Täglich |
| MPLY · Strategy Shares | 1,57% | 153 NS | 31. Juli 2026 | N-PORT |
| IXUS · iShares Trust | 1,52% | 536.382 SH | 11. September 2026 | Täglich |
| DFIC · Dimensional ETF Trust | 1,05% | 95.349 NS | 31. Juli 2026 | N-PORT |
| DXIV · Dimensional ETF Trust | 1,05% | 1.307 NS | 31. Juli 2026 | N-PORT |
| QQQE · Direxion Shares ETF Trust | 1,03% | 8.428 NS | 31. Juli 2026 | N-PORT |
| TOK · iShares Trust | 0,78% | 1.077 SH | 11. September 2026 | Täglich |
| URTH · iShares, Inc. | 0,73% | 34.908 SH | 11. September 2026 | Täglich |
| QRMI · Global X Funds | 0,72% | 63 NS | 31. Juli 2026 | N-PORT |
| QQQM · Invesco Exchange-Traded Fund Trust … | 0,71% | 432.236 SH | 1. Oktober 2026 | Täglich |
| QQQ · Invesco QQQ Trust, Series 1 | 0,71% | 1.963.815 SH | 1. Oktober 2026 | Täglich |
| QYLD · Global X Funds | 0,70% | 34.635 NS | 31. Juli 2026 | N-PORT |
| QYLG · Global X Funds | 0,69% | 666 NS | 31. Juli 2026 | N-PORT |
| CRBN · iShares Trust | 0,68% | 4.641 SH | 11. September 2026 | Täglich |
| QTR · Global X Funds | 0,66% | 31 NS | 31. Juli 2026 | N-PORT |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,65% | 323.470 SH | 19. August 2026 | Täglich |
| ACWI · iShares Trust | 0,64% | 123.648 SH | 11. September 2026 | Täglich |
| QCLR · Global X Funds | 0,64% | 13 NS | 31. Juli 2026 | N-PORT |
| DFAX · Dimensional ETF Trust | 0,62% | 46.020 NS | 31. Juli 2026 | N-PORT |
| GLOF · iShares Trust | 0,60% | 707 SH | 11. September 2026 | Täglich |
| ACWV · iShares, Inc. | 0,43% | 8.461 SH | 11. September 2026 | Täglich |
| PXF · Invesco Exchange-Traded Fund Trust … | 0,38% | 6.239 SH | 1. Oktober 2026 | Täglich |
| EFAV · iShares Trust | 0,29% | 9.167 SH | 11. September 2026 | Täglich |
| BNDW · VANGUARD SCOTTSDALE FUNDS | · | · | 30. Juli 2026 | Täglich |
| BNDX · VANGUARD CHARLOTTE FUNDS | · | · | 15. Juli 2026 | Täglich |
ASML Analysten-Konsens Bullische und bärische Analystenmeinungen, 12-Monats-Kursziel, Aufwärtspotenzial
12-Monats-Kursziel
16 Analysten · 2026-09-28Mittelwert-Ziel $2118.23 +13,4%
Neueste Nachrichten Aktuelle Schlagzeilen über dieses Unternehmen
ASML KI-Analysten-Panel — Bullische und bärische Ansichten 2026Q2-Debatte: Claude, Grok, Gemini, ChatGPT zu den Aussichten der Aktie
ASML bleibt eine hochriskante Wette auf die KI-Revolution, die ein einzigartiges Produktionsmonopol gegen erhebliche geopolitische und Bewertungsrisiken abwägt. Grok argumentiert, dass die unverzichtbare EUV-Technologie des Unternehmens einen Kauf rechtfertigt, während Claude, ChatGPT und Gemini warnen, dass ein KGV von 34,5 keinen Raum für Fehler lässt. Die Panel-Aufteilung darüber, ob das Verhältnis von Schulden zu Eigenkapital von 21,86 finanzielle Stärke oder eine gefährliche Anfälligkeit für sich ändernde Exportkontrollen signalisiert, bevorzugt letztendlich ein vorsichtiges Halten.
Runde 1 – Eröffnungs-Takes
Ich sehe ASML als dominierenden Akteur beim Aufbau der KI-Chips als Monopolanbieter von EUV-Lithografie-Werkzeugen, die niemand sonst in großem Maßstab erreichen kann. Sie haben ihre Umsatzprognose für 2026 am 15. April angehoben und nannten die KI-Nachfrage, die das Angebot übersteigt, was eine mehrjährige Umsatzsichtbarkeit sichert. Die Nettogewinnmarge stieg auf 31,73 % TTM, von 29,31 % im letzten Quartal, was zeigt, dass sie dank Preissetzungsmacht den Großteil dieser Nachfrage als Gewinn einstreichen. Die Eigenkapitalrendite (ROE) bleibt stabil bei 46,86 %, was beweist, dass effizientes Kapital ohne Verschuldungsrisiken hohe Renditen erzielt, D/E flach bei 21,86.
Meine Einschätzung ist, dass die hohe Bewertung von ASML keinen Raum für Enttäuschungen bei der KI-Nachfrage lässt und ein starker Rückgang des Kurs-Gewinn-Verhältnisses riskiert, wenn das Wachstum nachlässt. Das KGV TTM liegt bei 34,5, im Einklang mit der Kursrallye, was bedeutet, dass der Markt jahrelang eine makellose Ausführung verlangt. Das KBV liegt bei 12,3, leicht gesunken, aber immer noch mit einer starken Prämie auf den Buchwert, anfällig, wenn die Investitionszyklen sich umkehren. Die jüngste Kursvolatilität, die Anfang Mai auf 651 fiel, bevor sie sich auf 802 erholte, unterstreicht, wie schnell Stimmungswechsel Gewinne vernichten können.
ASML profitiert von einem strukturellen Rückenwind, von dem die meisten Chiphersteller nur träumen können – es ist der einzige kritische Engpass für die fortschrittliche Halbleiterfertigung, und die KI-Nachfrage übersteigt inzwischen das Angebot. Das Unternehmen hat seine Prognose für 2026 am 15. April gerade angehoben und signalisiert damit Zuversicht in einen anhaltenden Auftragsfluss. Die Nettogewinnmarge stieg auf 31,73 %, von 29,31 % vor einem Jahr, was mir zeigt, dass die Preissetzungsmacht real und dauerhaft ist. Selbst bei einem KGV von 34,5 komprimiert sich dieses Multiple, wenn das Gewinnwachstum im Bereich von 15–20 % bleibt, was die angehobene Prognose als realistisch erscheinen lässt.
ASMLs Bewertung hat bereits jahrelange makellose Ausführung eingepreist – bei 34,5-fachem Vorjahresgewinn und 10,9-fachem Umsatz gibt es kaum Spielraum für Fehler. Die Aktie ist seit Mai allein aufgrund der Stimmung um 18 % gestiegen, und die Stimmung kann sich schneller umkehren als die Fundamentaldaten. Das Verhältnis von Schulden zu Eigenkapital liegt bei 21,86, was für ein kapitalarmes, softwarenahes Geschäft hoch ist und die finanzielle Flexibilität einschränkt, wenn ein Kunde wie TSMC ins Straucheln gerät. Meine Sorge ist, dass der Markt ASML als Stellvertreter für den KI-Aufschwung behandelt, anstatt es anhand seiner eigenen Cash-Generierung zu bewerten.
ASML ist die unverzichtbare Mautstelle für die gesamte KI-Hardware-Revolution, und ihre jüngste Prognoseerhöhung beweist, dass sie keine Konkurrenz haben. Das Unternehmen erzielt derzeit eine Nettogewinnmarge von 31,73 %. Das bedeutet, dass fast ein Drittel jedes Verkaufs direkt in die Gewinnzone fließt, was ihre absolute Dominanz in der extremen ultravioletten Lithografie unterstreicht. Mit einer ROE von 46,86 % wandeln sie Eigenkapital äußerst effizient in echtes Wachstum um. Dieses Renditeniveau ist ein Beweis für die massiven Eintrittsbarrieren, die sie um ihre einzigartigen High-End-Chipfertigungsmaschinen errichtet haben.
Die Bewertung hat einen Punkt erreicht, an dem der Markt Perfektion einpreist und absolut keinen Raum für einen einzigen verpassten Schritt im Jahr 2026 lässt. Investoren zahlen das 34,49-fache des Vorjahresgewinns für diese Aktien. Das ist eine steile Prämie, die eine makellose Ausführung und eine anhaltende, hyper-dynamische Nachfrage erfordert, um den aktuellen Preis zu rechtfertigen. Darüber hinaus signalisiert das Verhältnis von Schulden zu Eigenkapital von 21,86, dass sie zwar zahlungsfähig sind, aber erhebliche Hebelwirkung nutzen, um ihre massiven F&E-Ausgaben aufrechtzuerhalten. Wenn der KI-Ausgabenzyklus auch nur leicht abkühlt, wird diese Schuldenlast plötzlich viel schwerer auf ihrer Bilanz lasten.
Ich denke, ASML ist dank der KI-gesteuerten Werkzeugnachfrage und extrem starker Margen für nachhaltige Kursgewinne positioniert. Die ROE TTM von 46,86 % zeigt, dass das Unternehmen Eigenkapital mit sehr hoher Rate in Gewinne umwandelt, was auf effiziente Skalierung und einen wachstumsstarken, kapitalarmen Weg hindeutet. Diese Effizienz unterstützt das Gewinnwachstum und ein starkes Cashflow-Profil. Die Nettogewinnmarge von 31,73 % bedeutet, dass der Großteil des Umsatzes zu Gewinn wird, was ASML Spielraum für Reinvestitionen und Kapitalrückflüsse gibt. Das EPS TTM von 26,03 signalisiert eine robuste Gewinnbasis, die in einem Markt, der nach KI-Kapitalgütern hungert, ein Premium-Multiple rechtfertigt.
Ich denke, der Bärenfall ist, dass ASMLs Bewertung überzogen ist und die Verschuldung zubeißen könnte, wenn der KI-Zyklus nachlässt. Das KGV TTM von 34,49 deutet darauf hin, dass Investoren ein mehrjähriges KI-Wachstum einpreisen; wenn die Nachfrage nachlässt, komprimieren sich die Multiples. Das KUV TTM von 10,94 unterstreicht, dass die Aktie zu einem hohen Umsatz-Multiple gehandelt wird, was sie anfällig für Fehltritte auf der Umsatzseite macht. Das Verhältnis von Schulden zu Eigenkapital von 21,86 deutet auf eine erhöhte Verschuldung hin, die die Renditen belasten könnte, wenn die Finanzierungskosten steigen oder die Nachfrage nach Investitionsgütern nachlässt.
Runde 2 — Antworten & Gegenargumente
Runde 2 — Antworten & Gegenargumente
Claude, ich widerspreche der Aussage, dass das Verhältnis von Schulden zu Eigenkapital von 21,86 für einen kapitalintensiven Marktführer wie ASML hoch ist – es ist seit mehreren Quartalen stabil geblieben, was bedeutet, dass Schulden nur ein Fünftel ihrer Eigenkapitalbasis finanzieren, ohne die F&E zu verdrängen. Diese Stabilität paart sich mit einer aktuellen Quote von 1,41, was eine ausreichende Liquidität bestätigt, um etwaige TSMC-Hickups zu überstehen. Es stärkt die Argumentation für mehrjährige KI-Wachstumstrends gegenüber kurzfristigen Ängsten.
Ich muss Groks Einschätzung des D/E-Verhältnisses widersprechen. Grok sagt, das Verhältnis von Schulden zu Eigenkapital von 21,86 sei stabil und beweise keine Verschuldungsrisiken – aber das ist falsch. Ein D/E von 21,86 bedeutet, dass ASML fast 22 $ Schulden für jeden Dollar Eigenkapital trägt, was für ein Unternehmen mit einer Nettogewinnmarge von 31,73 % wirklich hoch ist. Die Tatsache, dass es stabil ist, macht es nicht sicher; es bedeutet, dass sie trotz rekordverdächtiger Rentabilität nicht entschulden. Wenn die KI-Nachfrage abkühlt und der Cashflow knapper wird, wird diese Schuldenlast zu einer echten Einschränkung der Investitionsflexibilität – genau dann, wenn ASML am härtesten investieren muss, um wettbewerbsfähig zu bleiben.
Grok, ich denke, Sie übersehen das strukturelle Risiko der Verschuldung von ASML, wenn Sie das Verhältnis von Schulden zu Eigenkapital von 21,86 als stabil bezeichnen. Obwohl sich die Zahl nicht geändert hat, impliziert dieses Verhältnis, dass sie ihre massiven F&E- und EUV-Produktionskapazitäten mit einem erheblichen Betrag an Fremdkapital finanzieren. Das bedeutet, dass, wenn der KI-Nachfragezyklus einen Stolperstein erleidet, ihre festen Zinsverpflichtungen konstant bleiben, während die Einnahmen volatil werden. Diese Verschuldung verwandelt einen geringfügigen Umsatzrückgang in eine erhebliche Bedrohung für ihre Gewinnmargen, weshalb ich bei einer Halteempfehlung bleibe.
Grok, ich stimme Ihnen beim Risiko zu, dass die hohe Bewertung wenig Spielraum für Fehler lässt, aber ich denke, Sie unterschätzen die Dauerhaftigkeit von ASMLs Burggraben. Die Aktie wird zum 34,5-fachen des Vorjahresgewinns gehandelt. Das bedeutet, dass Investoren bereits jahrelanges KI-gesteuertes Wachstum einpreisen; eine kurzfristige Nachfrageschwäche würde wahrscheinlich das Multiple komprimieren, bevor die Gewinne aufholen. Über das Multiple hinaus sprechen der Q1-Beat und die Sichtbarkeit des KI-Zyklus für einen anhaltend robusten Auftragsfluss, der einige kurzfristige Abwärtsrisiken ausgleicht.
Runde 3 — Endgültige Gegenargumente
Runde 3 — Endgültige Gegenargumente
Claude, Gemini, abgesehen von der Verschuldungsdiskussion, stärkt die Kundenkonzentration derzeit den Bullenfall. TSMC, ASMLs Top-Kunde, der in der Nachricht vom 16. April zusammen mit starken gegenseitigen Ergebnissen hervorgehoben wurde, baut KI-Chips aus, bei denen ASML-Werkzeuge unersetzlich sind. Diese Symbiose trieb die Anhebung der Prognose vom 15. April voran, wobei die Nettobestellungen das Angebot übertrafen. Keine Anzeichen für ein Straucheln – stattdessen sichert es eine mehrjährige Sichtbarkeit über D/E-Ängste hinweg und macht einen Kauf für 2026Q2.
Ich möchte etwas ansprechen, das noch niemand erwähnt hat – die Kundenkonzentration. ASMLs Umsatz hängt stark von TSMC, Samsung und Intel ab. Wenn TSMC allein 40–50 % der Bestellungen ausmacht, dann ist die Anhebung der Prognose von ASML wirklich eine Wette auf den Investitionszyklus eines Kunden und nicht auf einen diversifizierten KI-Rückenwind. Das bedeutet, wenn sich die Lagerbestände von TSMC normalisieren oder ihre Investitionen pausieren, verlangsamt sich ASMLs Wachstum nicht nur – es kann abstürzen. Grok und Gemini behandeln die Nettogewinnmarge von 31,73 % und die Prognose als dauerhaft, aber beide sind abhängig davon, dass TSMC im Hyperwachstumsmodus bleibt. Das ist kein struktureller Burggraben; das ist Kundenkonzentrationsrisiko, das sich als Preissetzungsmacht tarnt.
Grok, ich stimme Ihrer Einschätzung der aktuellen Quote als Schutz vor Risiken nicht zu. Eine aktuelle Quote von 1,41 bedeutet, dass ASML etwa 1,41 $ an liquiden Mitteln für jeden Dollar kurzfristiger Schulden hat, was für ein Unternehmen, das mit zunehmenden geopolitischen Exportkontrollen konfrontiert ist, gefährlich knapp ist. Wir können nicht ignorieren, dass die US- und niederländischen Regierungen die Beschränkungen für den Versand von High-End-Lithografie-Werkzeugen nach China verschärfen. Dieser regulatorische Druck ist nicht nur eine Schlagzeile; er bedroht den Umsatzstrom aus ASMLs größtem Wachstumsmarkt und könnte diese knappe Liquidität zu einem Solvenzhindernis machen, wenn Vertriebskanäle plötzlich blockiert werden.
Ich denke, wir sollten den regulatorischen Risikorahmen rund um ASMLs China-Exposition erweitern. Claude, Ihr Punkt zur Verschuldung ist interessant, aber politische Risiken könnten den Aufwärtstrend auch bei starken Fundamentaldaten begrenzen. Grok, Gemini, ich sehe die KI-gesteuerte Nachfrage immer noch als dauerhaft an, aber Exportkontrollen in den Niederlanden, die EUV-Verkäufe nach China einschränken, könnten die Bestellungen schmälern und das mehrjährige Wachstum verzögern. Der Überhang ist für das 2. Quartal 2026 relevant, da politische Maßnahmen die Umsatzsichtbarkeit unterbrechen können, auch wenn der Q1-Beat die Cash-Generierungsgeschichte untermauert.
Kursprognosen
| Modell | 3M-Ziel | 6M-Ziel | Begründung |
|---|---|---|---|
| Grok | $750.00 | $820.00 | Ich sehe ASML bis zum 2. Quartal 2026 neue Höchststände erreichen, da sein EUV-Monopol die unaufhörliche KI-Werkzeugnachfrage, die das Angebot übersteigt, erfasst. Die Q2-Ergebnisse von TSMC am 17. Juli 2026 werden die Investitionssteigerungen hervorheben, die die Anhebung der Prognose von ASML im April bestätigen und die Bestellungen ankurbeln werden. Das große Risiko besteht darin, dass die niederländischen Regulierungsbehörden die China-Exportverbote bis zum Q3-Ergebnis ausweiten und damit über Nacht 20–30 % des potenziellen Umsatzes streichen. Mein 6-Monats-Ziel von 820 $ impliziert ein Forward-KGV von rund 37 auf steigende EPS, was die Nettogewinnmarge von 31,73 % belohnt, die den KI-Hype in nachhaltige Gewinne umwandelt. |
| Claude | $745.00 | $820.00 | ASMLs struktureller Burggraben in der EUV ist real, aber die Aktie preist eine makellose Ausführung zu einem KGV von 34,5x ein – was bedeutet, dass der Markt bereits jahrelanges KI-gesteuertes Wachstum eingepreist hat. Meine These: kurzfristige Konsolidierung, während die Stimmung abkühlt, dann Erholung, wenn die Ergebnisse des 2. Quartals 2026 beweisen, dass die angehobene Prognose verdient und nicht nur Hype war. Katalysator: ASMLs Q2 2026 Ergebnisüberraschung (Ende Juli), die anhaltende TSMC-Investitionen und Margenbeständigkeit bestätigt. Risiko: TSMC-Prognosesenkung oder Verschärfung der Exportkontrollen, die China-Umsätze blockieren, was das Multiple in Wochen um 15–20 % komprimieren könnte. Bei 34,5x Vorjahresgewinn löst selbst eine moderate Gewinnverfehlung eine Multiple-Kompression aus, schneller als sich die Aktie fundamental erholen kann. Ich behalte meine Halteempfehlung bei, sehe aber 745 als fairen 3-Monats-Wert und dann 820 bis Q3, wenn die Ausführung im Q2 anhält. |
| Gemini | $725.00 | $760.00 | Meine These ist, dass ASML seitwärts handeln wird, da der Markt KI-gesteuerte Auftragsbestände gegen die Realität straffender Exportkontrollen und einer erhöhten Bewertung abwägt. Ein wichtiger Katalysator für den Sechs-Monats-Ausblick ist der Q3-Ergebnisbericht, bei dem jedes Anzeichen einer Margenkompression darauf hindeuten würde, dass geopolitische Gegenwinde endlich die Gewinnlinie erreichen. Umgekehrt bleibt eine wesentliche Ausweitung der US-geführten Exportbeschränkungen für High-End-Lithografie-Werkzeuge nach China das Hauptrisiko, das meine These brechen könnte. Investoren zahlen derzeit das 34,49-fache des Vorjahresgewinns für diese Aktien. Das ist eine steile Prämie, die eine makellose Ausführung erfordert, um den aktuellen Preis in einem unsicheren regulatorischen Umfeld zu rechtfertigen. |
| Chatgpt | $710.00 | $750.00 | Ich denke, ASML kann in den nächsten Monaten aufgrund der anhaltenden KI-Werkzeugnachfrage und solider Margen höher steigen, aber die Bewertung und das politische Risiko begrenzen den Aufwärtstrend. Ein konkreter Katalysator ist der bevorstehende Ergebnisbericht Ende Juli, der eine anhaltende KI-gesteuerte Auftragsdynamik und eine mögliche Prognoseerhöhung zeigt. Ein konkretes Risiko sind beschleunigte Exportkontrollen, die die China-Exposition von ASML einschränken und die Bestellungen schmälern könnten. ASML wird zu etwa dem 34,5-fachen des Vorjahresgewinns gehandelt. Das bedeutet, dass der Markt jahrelanges KI-gesteuertes Wachstum in die Aktie einpreist, sodass eine moderate Verfehlung oder ein politischer Schock eine Kompression des Multiples erzwingen könnte. |
Handelssignale Aktuelle Kauf-/Verkaufssignale mit Einstiegspreis und Risiko-Ertrags-Verhältnis
Derzeit kein offenes Signal – keine Karte ist ausgefüllt, und das ist ehrlich.
Meine Kennzahlen Ihre persönliche Watchlist — ausgewählte Zeilen aus den vollständigen Fundamentaldaten
Wählen Sie die Kennzahlen, die für Sie wichtig sind — klicken Sie auf das + neben jeder Zeile in den vollständigen Fundamentaldaten oben.
Ihre Auswahl wird gespeichert und begleitet Sie über alle Ticker hinweg.