
RYAAY Ryanair Holdings plc - American Depositary Shares, each representing five Ordinary Shares
NASDAQ · Airlines · SEC EDGAR で表示 ↗ 終値 10月 2, 2026 10-K/10-Q 6月 22, 2026RYAAY 株価スナップショット 価格、時価総額、P/E、EPS、ROE、負債/資本、52週レンジ
RYAAY 株価チャート 技術指標付きの日次 OHLCV — パン、ズーム、ビューのカスタマイズ
バーの粒度は選択した期間に合わせて調整されます。バーの始値/高値/安値/終値を確認するにはチャートにカーソルを合わせてください。
| 権利落ち日 | 分割 | タイプ |
|---|---|---|
| 2024年9月30日 | 2499-for-1000 | 順 |
| 2015年10月28日 | 1-for-1 | 逆 |
| 2007年2月28日 | 2-for-1 | 順 |
| 2001年12月7日 | 2-for-1 | 順 |
| 2000年2月28日 | 2-for-1 | 順 |
Ryanair Holdings plc - American Depositary Shares, each representing five Ordinary Shares について Wikipediaからの企業概要
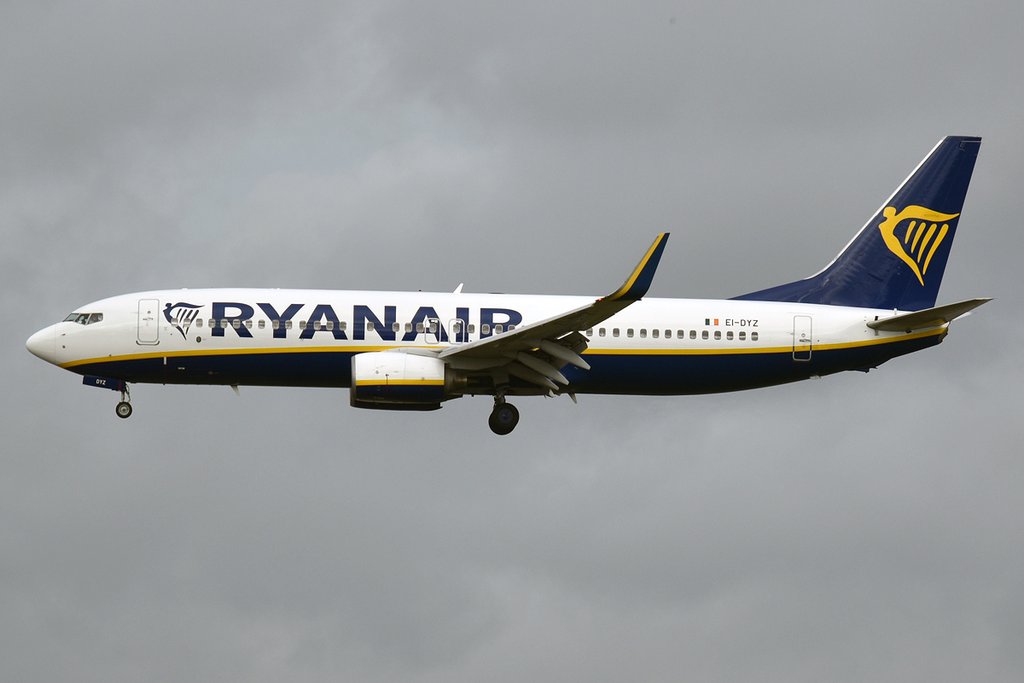
ライアンエアー(英: Ryanair)は、アイルランドのダブリン県フィンガル市に本社を置く格安航空会社(超格安航空会社)である。
国際線旅客数としては世界最大の航空会社であり、2026年8月現在、ヨーロッパ、北アフリカ(モロッコ)、中東(ヨルダン)の35カ国、224以上の空港に、毎日3,800以上の路線を運航している。
コーポレートスローガンは「Low fares, Made simple(シンプルな低運賃)」。
破格とも言える低運賃を売りにしている一方で「低賃金を前提としたビジネスモデル」を展開していると言われ、待遇に不満を持った労働者がストライキを起こすなど、労使間トラブルが度々発生している。
概要
ヨーロッパ最大の格安航空会社
ライアンエアー(NASDAQ:RYAAY)は、1984年11月28日に設立され、1985年7月8日に運航を開始した。1997年の規制緩和以降、格安運賃を武器に瞬く間に規模を拡大し、現在ヨーロッパの格安航空会社の中では最大の航路ネットワークを展開している。アイルランドのダブリン空港と、イギリスのロンドンで3番目に大きいロンドン・スタンステッド空港を主要焦点としている他、欧州の約50の空港に運航拠点を置いている。
格安運賃
ライアンエアーは料金が驚くほど安く、格安という面では人気が高い。日本でも、ロンドン - パリ間の料金がたったの0.99ユーロからという非常に安い料金であるということで一時話題を呼んだ(なおこの料金は便数、座席提供数が限定されていた)。ちなみに、この運賃で衝撃を呼んだライアンエアーは、多くの路線に事前購入割引で0.01ユーロの運賃を設定していた。
アメリカの大手格安航空会社のサウスウエスト航空が確立したビジネスモデルに忠実に、大都市の大規模な国際空港を使用せず、郊外の第二、第三国際空港を使用したり、インターネットによる航空券の予約が中心で販売代理店は置かないなど、様々なコストを省くことでこのような料金を実現している。
沿革
1984年の設立以来、ライアンエアーはウォーターフォード - ロンドン・ガトウィック間を運航していた小さな航空会社からヨーロッパ最大の航空会社までに成長した。
初期
ライアンエアーは、1984年にクリストファー・ライアン、リアム・ロナーガン(アイルランドの旅行代理店クラブトラベルの所有者)、ギネス・ピート・アビエーションの創設者であるトニー・ライアンによって「ダンレン・エンタープライズ」として設立された。その後まもなく、「ライアンエアー」に改称された。ウォーターフォード - ロンドン・ガトウィック間で15席のエンブラエルEMB110ターボプロップ機で1985年に運航を開始した。
1986年に、ダブリン - ロンドン・ルートン間の2番目の路線を追加し、エアリンガスとブリティッシュ・エアウェイズの複占と初めて直接競合した。欧州経済共同体(EEC)の部分的な規制緩和の下では、2政府のうちの1つが承認すれば新規路線を開設できた。当時のアイルランド政府は、エアリンガスを保護するため承認しなかったが、イギリスは、マーガレット・サッチャーの保守党政権の規制緩和政策により、運航を承認した。
同年、ライアンエアーの取締役はロンドン欧州航空の85%の株式を取得した。これにより、翌年からアムステルダム - ブリュッセル間の運航が開始された。1987年、ライアンはマイケル・オリアリーを財務および税務顧問として雇った。1988年、ロンドン欧州航空はライアンエアー・ヨーロッパとして運営され、後にチャーター便の運航を開始した。
ライアンエアーの乗客数は増加し続けたが、収益は頭打ちとなった。1991年までにライアンエアー・ヨーロッパの閉鎖を含む再編が必要になった。オリアリーは航空会社の収益性を向上させるという任務を課され、収益性の鍵は低運賃、ターンアラウンド時間の短縮、ノーフリル、単一クラス(モノクラス)、統一された機材の運用にあると考えた。
アメリカのサウスウエスト航空への視察から戻ったオリアリーは、国営航空会社が支配していた当時のヨーロッパの空にライアンエアーが進出できると確信した。「飾り気のない」低コストのサービスを提供することによって主要な航空会社と競争し、大規模な国際空港よりも使用料の安い郊外の空港に乗り入れた。低コストのビジネスモデルを一貫して追求したライアンエアーは1995年に10周年を迎え、旅客数は累計225万人に達した。
1992年から2009年
1992年に、欧州連合(EU)のヨーロッパ航空業界の規制緩和により、EU加盟国の航空会社は他のEU加盟国間で定期便を運航する権利を与えられ、ライアンエアーにとって大きな機会となった。ダブリンとNASDAQの証券取引所に上場した後、ストックホルム、サンデフィヨルド、トルプ(オスロから南に110km)、パリ・ボーヴェ・ティレ、ブリュッセル・シャルルロワへの運航を開始した。1998年に新しい資本で急増し、ボーイング737-800を45機、20億米ドルで大量注文を出した。
2000年に公式ウェブサイトを立ち上げた。オンライン予約により、航空券を乗客に直接販売し、旅行代理店が課す費用を除外することで運賃を下げるという目的にますます貢献していく。1年以内に、すべての予約の4分の3をウェブサイトで承っていた。
ライアンエアーは2001年にブリュッセル・シャルルロワ空港で新しい拠点を立ち上げた。同年後半、大幅な割引と思われるボーイングに737-800機を155機発注し、2002年から2010年にかけて導入された。このうち、約100機は2005年末までに納入されたが、ボーイングの機械工のストライキで生じた生産の混乱により、2005年後半に若干の遅延があった。
2003年4月、ライアンエアーはライバル会社であるバズをKLMオランダ航空から買収した。
2004年第2四半期の330万ユーロの損失は、15年間で記録した最初の損失だったが、その後すぐに利益を上げた。同年5月1日にEUの加盟国が増えたことで、ライアンエアーの路線がさらに広がった。
新しい路線と基地の急速な追加により、乗客数の増加が可能になり、ライアンエアーはヨーロッパで最大の航空会社の1つとなった。2005年8月に、同社はイギリスのブリティッシュ・エアウェイズよりヨーロッパ内で乗客を20%多く運んだと主張した。
2006年9月30日までの6か月間、旅客数は5分の1以上増加し2,210万人になり、収益は3分の1増加し12億5,600万ユーロになった。
2006年2月13日、イギリスのチャンネル4は、ドキュメンタリー『Dispatches: Ryanair Caught Napping』を放送した。ライアンエアーの訓練方針、セキュリティ手順、航空機の衛生状態を批判し、スタッフの士気の低さを強調した。ライアンエアーは主張を否定し、宣伝資料、特にスチュワーデスが眠っている写真などは潜入捜査員によって偽造されたと主張した。この特集は、日本でも『世界まる見え!テレビ特捜部』にて2009年3月23日に放送された。
2006年10月5日、ライアンエアーは、アイルランドのフラッグ・キャリア、エアリンガスを買収するために14億8000万ユーロの買い付けを開始した。2006年10月2日、エアリンガスはライアンエアーの公開買い付けを拒否した。
2006年8月、空港での搭乗手続きの料金を乗客に請求し始めたため、オンラインチェックインに対する支払いの方針を覆した。空港での搭乗手続きを削減することにより、諸経費が削減されると述べている。
ライアンエアーの最高経営責任者(CEO)であるマイケル・オリアリーは2007年4月、ライアンエアーは2009年頃に長距離路線を新設する予定であると述べた。ライアンエアーとは別のブランドで運営され、運賃が10ユーロからという低運賃と、ヴァージン・アトランティック航空などの航空会社に対抗することを目的とした。路線は現在ライアンエアーが拠点空港としている空港から、アメリカ国内の約6都市までを結ぶという。社名はライアン・アトランティックになり、提携契約に基づいてライアンエアーのウェブサイトを通じて航空券を販売するとされている。2010年2月には、低コストで運用するための機材選定に手間取っていることを理由として、就航を2014年に延期すると公表した。さらに2014年には、参入時期について2019年以降とする方針を明らかにしている。
2008年10月、ライアンエアーはスペインのバレンシアにある拠点を閉鎖した。
同年12月1日、ライアンエアーは、7億800万ユーロの現金を拠出する、エアリンガスの2度目の公開買い付けを開始した。この提案には、エアリンガスの過去30日間の株価に対し28%のプレミアムが付いていた。ライアンエアーは、「他のEUフラッグ・キャリアが統合しているため、エアリンガスは小規模な独立型のリージョナル航空会社に周辺化され、迂回されている」と述べた。主張では2つの航空会社は別々に運営され、ライアンエアーは、エアリンガスの短距離路線の機材を33機から66機に倍増させ、1,000名の新規雇用を創出すると主張した。エアリンガスの取締役会はこの提案を拒否し、株主には何の行動も取らないよう助言した。アイルランド政府は、ライアンエアーの最高経営責任者であるマイケル・オリアリーCEOの申し出を「航空会社を過小評価している」と非難し、ライアンエアーの買収は業界の競争とアイルランドの消費者に「重大な悪影響」を与えると述べた。
2009年、ライアンエアーは、ボーイングおよびエアバスと航空機を最大200機の注文を交渉中であると発表した。ライアンエアーはこれまでボーイングの航空機を扱っていたが、マイケル・オリアリーはより良い取引を提供するのであれば、エアバスの航空機を購入すると述べた。エアバスのチーフコマーシャルオフィサー(CCO)のジョン・リーヒーは、2009年2月にいかなる交渉も行われていないと否定した。
2009年2月21日、ライアンエアーは2010年初頭までにすべての空港チェックインデスクを閉鎖する計画であることを発表し、2009年10月に実現した。
2009年6月、ライアンエアーは最初の年間損失を報告し、3月31日の決算期で報告された損失は1億6,900万ユーロだった。
2009年11月、ライアンエアーはボーイングとの交渉が順調に進まず、交渉を中止した。2013年から2016年の間に200機を納入し、株主に現金で返還することを考えていると発表した。ボーイングのライバル社であるエアバスはライアンエアーの代替ベンダーとして再び言及されたが、マイケル・オリアリーとエアバスのジョン・リーヒCCOがこれを却下した。同年12月、ライアンエアーはボーイングとの交渉が失敗したことを明らかにした。計画では、すでに注文されていた112機すべてを取り寄せ、2012年までには総機材数を300機超える予定だった。その後、ライアンエアーは、価格に関して合意に達したことを確認したが、以前の契約から特定の条件を引き継ぐことを望んでいたため、条件については合意できなかった。
2010年代
2010年4月、アイスランドの2010年のエイヤフィヤトラヨークトルの噴火によって引き起こされたフライトの混乱の後、ライアンエアーは、欧州連合(EU)の規制で義務付けられている「足止めされた乗客への払い戻し」
の拒否をやめることにした。同月22日に発表された声明で、ライアンエアーは上述の規制を「不公平」だと表現した。同月29日に空港管理局との料金削減交渉が失敗したため、ライアンエアーはブダペストのリスト・フェレンツ国際空港からの全路線を廃止した。ブダペストに就航しているのはこの空港のみであり、付近に低価格な空港はない。
2010年6月、ライアンエアーはアイルランド政府に観光税の廃止を求め、アイルランドの観光を破壊しているとほのめかした。
2010年8月、ライアンエアーはブルガリアのプロヴディフで記者会見を開き、11月から週2便でプロヴディフ - ロンドン・スタンステッドを結ぶブルガリア初の就航地を発表した。
ライアンエアーは2010年後半、空港使用料の値上げを理由に、最小の拠点であるベルファスト・シティ空港とシャノン空港からの全路線の撤退を開始した。
2010年の最後の3か月でライアンエアーは、前年同期の1,090万ユーロの損失と比較し、1,030万ユーロの損失を出した。これにより、四半期に3,000便以上が欠航となった。ライアンエアーは、ストライキと悪天候の欠航による損失を非難した。
2011年3月、ライアンエアーはグラスゴー・プレストウィック国際空港にメンテナンスハンガーを開設し、最大の機材メンテナンス拠点になった。
2011年6月、ライアンエアーと中国商用飛機は、ボーイング737のライバルであるC919の開発に協力する契約に署名した。
2011年11月から2012年4月までの間に、燃料費が高く、経済状況が低迷し続けているため、80機の離陸見合わせをすることでコスト削減をした。
2012年6月19日、ライアンエアーの最高経営責任者マイケル・オリアリーは、エアリンガスを買収するための全額現金の申し入れを行う意向を発表した。以前にも買収を阻止した欧州委員会は2017年に再び阻止した。
2013年10月の調査によると、基本料金で手数料なしのヨーロッパで最も安い航空会社だったが、手数料が含まれている場合は4番目に安い航空会社だということが判明した。
2013年10月25日、今後の6か月間に渡って実施される一連の「顧客サービスの改善」を発表した。これらには、搭乗券の再印刷料金の値下げ、24時間以内の予約での細かいミスの無料変更、2個目の小さな機内持ち込みの手荷物が含まれた。ライアンエアーは、乗客からのフィードバックの結果として変更を行っていると述べた。
2014年1月27日、ライアンエアーはダブリン空港内にあった以前のオフィスを拡張し、エアサイド・ビジネスパーク内にある2,000万ユーロ、10万平方フィートの新しいダブリン本社に移転した。同年4月3日に、エンダ・ケニー首相、マイケル・ヌーナン財務大臣、オイシン・クイン市長によって正式に開業した。
2014年9月8日、ライアンエアーは最大200機のボーイング737 MAX 8(100機が確定発注、100機がオプション)を220億米ドル以上で購入することに同意した。
2015年12月からミラノ・マルペンサ空港を焦点にする計画を発表した。
2016年3月9日、企業向けにボーイング737-700をレンタルする、企業用ジェットチャーター便を開始した。
2016年11月、ライアンエアーはライアンエアー・ホリデイズ(Ryanair Holidays)というパッケージを開始した。フライトのほか、宿泊、送迎を販売している。アイルランド、イギリス、ドイツで開始され、他の市場もそれに続く予定である。ライアンエアーは、スペインを本拠とするツアーオペレーターのロジトラベル(Logitravel)と宿泊施設プロバイダーのワールド・ツー・ミート(World2Meet)と提携し、ライアンエアー・ホリデイズを設立した。
2017年4月、ライアンエアーは乗り継ぎ便の航空券の発行を開始した。乗り継ぎに失敗した場合、追加費用なしで再予約が可能であり、欧州連合(EU)の飛行補償規則に従って補償される。そもそも、このような航空券はローマ・フィウミチーノ空港での乗り継ぎ便のみに販売されていた。
2017年には、今後の5年間で毎年50機の新機材を追加し、2020年代初頭には1億2,000万人から1億6,000万人の乗客を目指す計画を発表している。
単一航空会社戦略の放棄
10年以上にわたり、ライアンエアーは、アイルランド登録のみで単一航空会社として運営してきたが、2018年からは、他国登録で子会社の導入を開始し始めた。
2017年に、ポーランドから地中海へのチャーター便の運航を開始した。また、2018年に独立したポーランドの子会社を立ち上げると発表した。子会社名は、ライアンエアー・サン(現:バズ)であり、ポーランド籍で運航する。当初、ボーイング737-800が1機のみあり、母会社の航空機リースで事業を補完した。2018年後半に、ライアンエアー・サンは、ポーランドを拠点とするすべての航空機を同国に移した。また、ライアンエアーの通常のFR便名を使用し、定期便を運航した。
2018年3月、ニキ航空の創業者であるニキ・ラウダが、前年の2017年に破産したエア・ベルリンに連鎖して運航を停止した同社の事業を承継するために、ラウダモーション(現ラウダ)を設立した。当初ライアンエアーは政府の承認を待ち、出資比率を75%に増やすことを意図し、ラウダモーション株の25%を購入した。この契約は同年6月の運航開始に先立って同年3月に発表された。出資比率を75%に増やした後、ライアンエアーはラウダモーションを同年12月に買収した。
2018年9月28日、パイロット、客室乗務員、従業員は、アイルランドの契約で雇用され、同国の法律の対象となる労働者から自国の労働法への移行に加え、給料問題のためにストライキを求めた。これにより、250便が欠航となり、約4万人の乗客に影響を与えた。
2019年6月9日、ライアンエアーは、マルタ政府とともにマルタ・エアを設立すると発表した。当時、ライアンエアーが運航していた61便にとって代わることを想定していた。機材はマルタで登録され、修理とメンテナンスの格納庫も設置される。ライアンエアーは、2020年半ばまでに、現在マルタへ運航しているボーイング737-800をすべてマルタ・エアに移し、機体も6機から10機(すべてマルタ・エア塗装)に増えると見込まれている。
最高経営責任者のマイケル・オレアリーは、2020年3月3日にベルギーのブリュッセルで開催されたA4E航空サミットで、人々が新型コロナウイルスの「飽き」を得ることを期待し、2020年夏までに回復すると見ていると述べた。しかしその後、ライアンエアーは声明で、2022年夏までに需要が2019年の水準に戻ると予想していることを発表した。
新型コロナウイルス感染症の世界的流行はライアンエアーにも大きな影響を与えている。最高経営責任者のマイケル・オレアリーは、政府からの援助はひとつの選択肢ではないと断固として主張しているが、航空会社は数々の変更点を発表している。この中には、2020年5月1日に発表された3,000人分の雇用の喪失も含まれており、主にパイロットや客室乗務員に影響を与えることになる。これは、航空会社が2020年6月まで大部分の運航を停止すると発表したことに伴うものである。マイケル・オレアリーは2020年7月、2020年4月 - 6月期に1億8500万ユーロの純損失を計上したと発表した。前年同期の純利益は2億4,300万ユーロだった。2020年9月、アイルランド政府の新型コロナウイルスの制限により、アイルランドを離れると脅した。当初の計画では前年スケジュールの60%を飛ばす予定だったにもかかわらず、2020年10月には2020年11月から2021年3月までの間に40%に減便することを決定した。オレアリーによると、これは検疫渡航措置が緩和されたことで「EU航空旅行に対する政府の不手際」が生じた結果だという。2020年12月末までに、2019年と比較して年間利用者数が83%減少したと報告している。
長距離路線参入計画
2007年4月、ライアンエアーは新たに長距離路線(おもに大西洋路線)を飛ばす新会社を2009年ごろに設立する計画であると発表した。社名はライアン・アトランティック(RyanAtlantic)で、ライアンエアーと同じく低運賃で座席を提供する一方で、これまでエコノミークラスのみの機材で運航してきた方針とは異なり、アッパークラス(ファーストクラス)を設定する方針である。これはヴァージンアトランティック航空などの航空会社に対抗するものであるという。路線は現在ライアンエアーがハブ空港としている空港から、アメリカ国内の約6都市までを結ぶという。ただし(これはライアンエアーに限ったことではないが)、着陸料金が高く混雑しやすい大都市の中心空港は避け、郊外にある小さな空港を使うという方針を踏襲する。現在すでにオハイオ州ポート・コロンバス国際空港への就航を検討し、交渉中である。同空港からはアメリカの格安航空会社・スカイバス航空とコードシェア便を運航する計画であったが、スカイバス航空は2008年4月に運航を停止したため、計画は白紙に戻った。使用機材はエアバスA350 XWBやボーイング787を40〜50機程度調達し投入する予定としている。
運賃は最低で片道10ユーロ(約1320円)とし、最低価格の座席は各便で最大60席ほど提供される予定である。一方でアッパークラスは最大5000ユーロ(約82万円)で、空港へのリムジンサービスやシャワー、ベッドなどを設けたラウンジサービスを提供する予定。目的地としてはアメリカ側はニューヨーク、ボストン、デンバー、ダラス、ロサンゼルス、ラスベガス。ヨーロッパ側はダブリン、ロンドン、リバプール、フランクフルト、バルセロナをそれぞれ予定している。
2010年には、低コストで運用するための機材選定に手間取っていることを理由として、就航を2014年に延期すると公表した。さらに2014年には、参入時期について2019年以降とする方針を明らかにしている。
提携関係をめぐる動き
エアリンガスとの資本関係
アイルランドのフラッグキャリアであるエアリンガスの買収を度々表明しており、2006年、2008年、2012年には株式公開買付け(TOB)を行い、エアリンガスの株式の30%近くを保有する筆頭株主となったが、エアリンガスからの拒否などにより買収は実現していない。欧州委員会および英国競争委員会は、買収が実現した場合にアイルランドにおける新規参入が事実上不可能になってしまうという懸念を示している。
2013年2月12日、ライアンエアーのエアリンガス買収提案は、欧州委員会・ECから拒否される見込みとライアンエアーが発表。ライアンエアーは競争法に基づいて提案したにもかかわらず、ECの決定は法に基づいていないとして、弁護士に対してECの決定について裁判所に提訴するよう要求した。
2015年2月13日、ブリティッシュ・エアウェイズなどの持株会社であるインターナショナル・エアラインズ・グループ(IAG)は当社に対し、保有するエアリンガス株式の売却を提案した。当社はこの提案を受け入れ、同年8月18日までにエアリンガス株をIAGに売却し、本案件から撤退した。
ラウダモーションへの資本参加
2018年3月には、オーストリアの航空会社のラウダモーション(現在のラウダ)の株式を、同社会長のニキ・ラウダより取得。元々ラウダは同年1月に、前年に経営破綻したニキ航空を買収し傘下に収めており、3月に運航を再開したばかりだった。この買収に伴い、4月より同社の運航業務の大半をライアンエアーが受託している。
本社
ライアンエアーは、2014年からアイルランドのダブリン県フィンガル市スウォーズにあるエアサイド・ビジネス・パークに本社を置いている。面積は9,300 m2であり、1100万ユーロで購入した。新聞紙のアイリッシュ・インデペンデントのジョン・マリガンによれば、ライアンエアーはさらに900万ユーロで建物を改修すると考えられていた。
2004年以降、本社はダブリン空港の敷地内にあり、エアリンガス本社の近くにあった。ダーリー投資は1992年に当施設を建設した。ライアンエアーは後にダーリー投資を買収し、アイルランド運輸省から本社施設を30年間リースした。12年間、年間244,000ユーロを支払うとされていたにもかかわらず、支払わなかった。2008年より前の12年後に244,000ユーロの半分以下を支払った。
騒動・不祥事
労使関係
労働組合の承認の拒否
従業員の450名、それぞれが会社に株式を保有していた頃、従業員が会社の運営に影響を与えるという理由で労働組合に参加しないという合意が初期にあった。それ以来、従業員の扱いは大きく変わり、従業員は会社の株式を取得できなくなった。ライアンエアーは2017年12月にパイロット組合を認めると発表したが、同社は客室乗務員の組合を認めたり交渉したりすることを拒否している。
2011年、元ライアンエアーの機長は、勤務中の客室乗務員に労働組合の申し込み用紙を配り解雇された後、ロンドンの雇用法廷により金銭的補償を与えられた。2012年にライアンエアー・パイロット・グループ(RPG)が結成された。
2017年9月15日の数千便の欠航によりパイロットが動員され、12月15日、イタリア、アイルランド、ポルトガルで最高経営責任者のマイケル・オリアリーが組合を初めて認めた。ビジネスモデルを変えることなく、2018年に人件費の上昇を予測した。ライアンエアーは、クリスマス期間中のストライキの可能性に対応し、組合の承認について話し合った。
雇用条件
ライアンエアーは、パイロットのトレーニングのために数万ユーロを支払うことを強制し、その後パイロットを代理店を通じて働かせるようにアイルランドに株式会社を設立したことに対する批判に直面した。また、スペインの地上スタッフにジブラルタルで銀行口座を開くことを強制し、給料を受けることに関しても批判を受けた。
2014年5月、マルセイユにあるライアンエアー支店は、フランスの雇用法に従わなかったという苦情をフランス警察が捜査した。ライアンエアーは捜査に対し、抗議した。
2015年5月、デンマークの労働組合からライアンエアーの雇用条件に関する抗議の結果、コペンハーゲン市長は同社のボイコットを発表した。裁判で組合のストライキ権が確認された後、ライアンエアーはデンマークから焦点を移した。
2018年8月10日、ドイツ、スウェーデン、アイルランド、ベルギー、オランダのライアンエアーのパイロットが24時間ストライキを起こし、400便が欠航された。
2018年9月26日、スペイン、ベルギー、オランダ、ポルトガル、イタリア、ドイツでのストライキにより、150便が欠航になり、全便の約6%を占めた。イギリス民間航空局(CAA)は、EU規則261条に基づいて影響を受けた2,400人の乗客を補償するよう会社に要請したが、ライアンエアーは補償請求を受け入れることを拒否した。同年12月にCAAは、ライアンエアーに対して法的措置を取ると発表した。
2018年12月、国際労働組合総連合(ITUC)は、組合敵視や最低賃金違反などを行っているワーストボス(最悪の経営者)賞に、ライアンエアーCEOのマイケル・オレアリーを選んだ。ノミネートされた10人の経営者から世界の労働者の投票で選ばれたもので、ITUCによれば、同社は労働組合結成に関わった労働者を解雇するなど組合を敵視する姿勢が強く、ヨーロッパの労働組合は、2018年だけで9回もストライキを行った。
補助収入と機内サービス
ライアンエアーの収益の20%は、航空券の運賃以外の補助収入から発生している。2009年の補助収入は5億9,800万ユーロで、総収入は29億4,200万ユーロだった。
低コストのビジネスモデルの一部として受託手荷物や、消費者向けの雑誌『Holiday Which?(ホリデー・ウィッチ?)』オプションの購入や、オンラインチェックインの代わりに空港の搭乗手続き施設の使用などで追加料金の請求をしている。
2009年、ライアンエアーは空港での搭乗手続きを廃止し、空港では自動の手荷物預かり機に置き換えた。10ユーロで搭乗手続きを空港で行うオプションは廃止され、すべての乗客はオンラインでチェックインし、搭乗券を印刷する必要がある。事前に搭乗券を印刷しなければ、再発行するために55ユーロ/45ポンドを支払う必要がある。オンラインで荷物をチェックインできない場合は、移動先の空港により手数料が異なる(2012年6月現在)。ライアンエアーは、これらの変化の曖昧な性質に対する批判に直面した。
ノーフリル
コスト削減の一環として機内でのサービスも最低限に抑えている。これらの多くは格安航空会社に共通するものである。
機内外サービスの簡略の一例
ボーディング・ブリッジの不使用(沖止め)。
座席クラスをエコノミークラスに統一。
マイレージポイントの提供や座席指定の廃止。
新聞、雑誌、毛布などのサービスを廃止。
個人用ビデオや機内音楽放送などの機内エンターテインメントの廃止。
機内食や飲料の無償提供の廃止と有料販売化。
機内シートのリクライニング機能とシートテーブル、シートポケット廃止。
機内シートには掃除しやすい本革張りを使用。
付加料金
ライアンエアーの収入は、航空券販売以外の「付加料金」に頼るところが大きい。したがって航空券自体は破格であっても、多くのサービスが有料である場合が多いが、ライアンエアーに限ったことではない。
機内食や飲料は(水も含め)有料販売。(飲食物を持ち込むことは自由である)。
荷物預かりも有料。航空券購入の時点であらかじめ荷物預かりを「予約」をすれば、荷物預かり料金が割引になる。
航空券購入の時点で(特定のデビットカード所持者のみを除き)支払い手数料がかかる。
他の乗客よりも先に搭乗できる(=席を選べる)有料の「優先搭乗」サービスがある。
時折、ライアンエアーは知名度を上げるために実行不可能とも思えるほどの提案を発表し注目を浴びることがある。例としては
座席の一部を撤去し、立ち乗りサービスを開始する。
肥満体の乗客に別料金を適用する(なお、肥満が多い米国の航空会社にはこのような別料金は実際にある)。
受託手荷物を飛行機まで乗客に運ばせる。
トイレの有料化。
などがある。
顧客サービス
ライアンエアーは、顧客サービスの多くの面で批判されてきた。イギリスの週刊誌の『エコノミスト』は、ライアンエアーが「乗客をキャバリア扱い」しているとし、ライアンエアーに「不快さの当然の評判」を与え、「顧客サービスを恐ろしいものにする代名詞になっており、邪魔する人や何かに対して失礼な態度をとっている」と書いた。2019年1月に行われた調査では、6年連続でイギリスの最も人気のない短距離航空会社であることが判明した。これについてライアンエアーは、過去6年間に乗客数が80%増加したと述べ、「わずか8,000人の非代表的調査」よりも航空会社の人気をより正確に反映したものであると対抗した。2019年8月、ライアンエアーは毎年恒例の『ウィッチ?』調査で人気のイギリスブランド100社の顧客サービスを評価し、最下位になった。
2002年、ライアンエアーにとって100万人目の乗客であるジェーン・オキーフに無料の旅行賞を与えたが、その後取り下げた。ダブリンの高等裁判所は、6万7,500ユーロの損害賠償と費用を与えた。
ライアンエアーは、身体の不自由な乗客への扱いが不十分であることを強く批判されている。2002年、ロンドン・スタンステッド空港で身体障害者の乗客に車椅子を提供することを拒否し、身体障害者の権利団体を激怒させた。ライアンエアーは、規定は空港当局の責任であると主張し、車椅子は当時の就航地の84港のうち80港は提供していると述べた。2004年に裁判所は、航空会社と空港の所有者が責任を分担すべきであると判断した。これにより、すべての路線価格に0.50ポンドを追加した。
2012年7月、69歳の女性であるフランシス・ダフは人工肛門を持っており、携帯する必要性を説明する医師からの手紙があるにもかかわらず、医療キットを機内に持ち込むことを拒否された。ライアンエアーの搭乗スタッフから、同乗者の前でシャツを持ち上げ、人工肛門バッグを持っていることを証明するよう要求された。フランシス・ダフは以前、旅行者の人工肛門バッグに関するポリシーについて尋ねるため、3回ライアンエアーに連絡を取ろうとしたが、応答してくれなかった。
2011年4月4日から、遅延・欠航されたフライトの乗客の食事、宿泊費を支払うことを要求するEC規則261/2004から生じるコストをカバーするために、すべての路線価格に2ユーロ追加し始めた。
ライアンエアーへの連絡は、料金が生じる電話回線、FAX、または郵送でのみだったが、現在はウェブフォームが使用できる。2006年にイギリスの議会では、この理由でライアンエアーを批判し、電子メールで連絡する手段を顧客に提供するよう要求した。これにより、イギリスで予約後の問い合わせに基本料金の電話番号を提供し、2013年消費者契約(情報、キャンセル、追加支払い)規制の第41条に基づく消費者の権利に関する、指令2011/83/EUの第21条を制定する際に旅客輸送サービスの免除を省略することを選択した。
乗客の待遇
ライアンエアーの便が遅延したため乗り継ぎ便に乗り遅れた場合でも、代わりの航空券購入は乗客の自己出費となる。乗り継ぐことを前提としていないためである。競合他社を広告で露骨に攻撃の対象にすることでも知られている。
なお、自社便の著しい遅れや欠航については、他の欧州の航空会社同様、小切手等により代金の払い戻しが行われている。これは、欧州連合が定めたルールによるものである。
顧客サービスの向上
2014年6月17日、ライアンエアーは、より家族向けの航空会社として再改築するためのキャンペーンを発表した。同社の2014年次総会で、マイケル・オリアリー最高経営責任者(CEO)は、航空会社は「人々を不必要に怒らせないようにする」必要があると述べた。8,100万人の乗客の最大20%が家族であり、その数字を上げたいと述べた。ライアンエアーの最高マーケティング責任者であるケニー・ジェイコブスは、ウェブサイトでライブチャットを立ち上げ、同社が提供するサービスと体験の品質を向上させたと述べた。この変更は、同社の財務にプラスの影響を与えた。
ライアンエアーは、イギリスのスカイトラックス社による航空会社の格付けで「ザ・ワールド・スリー・スター・エアラインズ(The World's 3-Star Airlines)」の認定を得ている。
2017年9月と10月の欠航
2017年9月から10月にかけて、1日あたり40〜50便(1日の総便数の約2%)を欠航することを発表した後、広範な批判を受けた。この欠航は、乗客にごくわずかな通知、または出発の数時間前に通知された。ライアンエアーは、この欠航は9月の最初の2週間で減少した「システム全体の定時性を改善すること」を目的としていたと述べた。9月の最初の2週間で減少した定時性は、「航空交通管制の遅延とストライキ、悪天候、パイロットと客室乗務員への休暇割り当ての増加の影響」に起因するとしている。
12月下旬の『ウィッチ?』調査によるとライアンエアーとブエリング航空は、短距離輸送会社の顧客サービスにおいて、世界で最悪と同等に評価された。これに対し、ライアンエアーは「世界最大の国際航空会社(1億2,900万人の顧客)であり、世界で最も急成長している航空会社(2017年に900万人の顧客)であった1年間である。9,000人を対象としたこの調査は代表的ではなく、価値がない。また、 フライトの欠航と冬のスケジュール変更により影響を与えた乗客の1%未満にお詫びを申し上げた」と声明を出した。
広報
物議を醸した広告
ライアンエアーの広告とマイケル・オリアリーCEOの風刺、当社を無料で宣伝するために故意に物議を醸し、広告基準局(ASA)に多くの苦情をもたらしており、時には航空会社に対して訴訟が提起された。
2009年2月27日のBBCニュースのライブインタビューで、マイケル・オリアリーが「静かなニュースの日」であることに気付き、ライアンエアーが機内トイレの有料化(1ポンド)を検討しているとコメントした。その後、メディアでは数日にわたって報道されたが、8日後に有料化は「起こりそうにないが、それは面白くて非常に安価なPRになる」と宣伝スタントであることを認めた。
ライアンエアーは広告でしばしば直接比較を行い、競合他社を攻撃している。その1つは、ブリュッセルの小便小僧の写真に「Pissed off with Sabena's high fares? Low fares have arrived in Belgium.(サベナ・ベルギー航空の高い運賃で腹を立てていますか?安い運賃がベルギーに到着しました)」と書かれていた広告を公開した。冒頭の「Piss」には、放尿と腹を立てるの両方の意味を持っている。サベナ・ベルギー航空は訴訟を起こし、裁判所は広告が誤解を招くもので不快なものであると裁定した。広告を直ちに中止するか、罰金を科すように命じられ、ライアンエアーは謝罪を発表した。また、判決ではそのことをライアンエアーのウェブサイトで公表する義務があった。
別の挑発的な広告キャンペーンは「Expensive BAstards!(高価な野郎!)」を見出しとした、ライアンエアーとブリティッシュ・エアウェイズの比較広告を公開した。これは、Bastardsの最初の二文字(BA)を、ブリティッシュ・エアウェイズの略称、BAにかけた駄洒落である。サベナ・ベルギー航空と同様に、ブリティッシュ・エアウェイズは付随する価格比較に同意せず、ライアンエアーに対して訴訟を起こした。高等裁判所はライアンエアーを支持し、ライアンエアーの法廷費用を支払うようBAに命じた。裁判官は「ライアンエアーはBAの価格が3倍しかないにもかかわらず、BAの価格が5倍になると誇張していることについて、苦情を述べていることに相当する」と判断した。
2007年、ライアンエアーは北アイルランド(イギリス)のベルファストに新規就航した際、広告でシン・フェイン党のマーティン・マクギネス(北アイルランド副首相、IRAの元上級指揮官)が党首のゲリー・アダムスと一緒に立ち、吹き出しに「Ryanair fares are so low even the British Army flew home.(ライアンエアーの運賃で、イギリス軍でさえ家に帰った)」と書かれていた。アルスター統一党支持者は広告に対し怒りをもって反応したが、広告基準局(ASA)は、この広告が広範囲にわたる犯罪を引き起こすとは考えていないと述べている。
女子高生に扮したモデルの広告には、「Hottest back to school fares(最もセクシーな新学期セール)」という言葉が添えられていた。これをスコットランドの2紙とイギリスの全国紙の1紙に広告を掲載した。13件の苦情を受けた後、広告は全国紙によって広く報道された。ASAは、「10代の少女を性的に挑発的な行動に関連付けるように見え、無責任であり、深刻な広範囲の犯罪を引き起こす可能性が高い」と述べ、イギリスで広告を撤回するよう航空会社に指示した。ライアンエアーは、「この広告を取り下げず、ASAが求めるいかなる取り組みも提供しない」と述べた。また、「イギリスの主要な日刊紙の多くが深刻な広範囲にわたる犯罪を引き起こさずにトップレス・部分的に服を着た女性の写真を定期的に掲載しており、完全に衣服を着たモデルの写真が『深刻な広範囲の犯罪』を引き起こすと主張されていることは不条理である」と述べた。
誤解を招いた広告
通常、ライアンエアーは主要空港には運航していない。しかし、就航地には主要都市名を入れ、観光用に建設されていない本来の都市から遠く、交通機関のアクセスがない二次空港に乗り入れていることで批判されている。例としては、パリ・ボーヴェ空港(パリの北北西85kmであり、パリの地域圏にも属していない)、ブリュッセル・シャルルロワ空港(ブリュッセルの南46km)、ミラン・ベルガモ空港(ミラノから45km)、フランクフルト・ハーン空港(フランクフルトから102kmであり、コブレンツとマインツに近い)、ストックホルム・スカブスタ空港(ストックホルムから89km)、バルセロナ・レウス空港(バルセロナから88km)などが挙げられる。
ライアンエアーは広告基準局(ASA)から、空港への所要時間が必要なため、ロンドン - ブリュッセル間が、ユーロスターよりも高速である主張をやめるように命じられた。ライアンエアーはこれに反論し、飛行時間は列車よりも短く、ユーロスターの駅に到達するまでの所要時間も必要であると指摘した。
2008年4月にライアンエアーは一連の苦情を受け、イギリス公正取引局(OFT)による調査に直面した。2年間で7回の広告ルールに違反したことが判明した。ASAの局長であるクリストファー・グラハムは、OFTへの正式な照会はまれで、2005年に最後に発生したとコメントした。また、ASAは「法的機関ではなく、自主規制システム内で広告主と協力することを希望するが、ライアンエアーのアプローチで選択肢がなくなった」と述べ、ライアンエアーはASAが「独立性と公平性の欠如を繰り返し実証した」と反論した。
2009年7月、ライアンエアーはOFTとの合意に達した後、「公式ウェブサイトやその他の広告の明快さと透明性を高める」ためにいくつかの措置を講じた。ライアンエアーのウェブサイトには、「表示価格にはオプションの料金は含まれていない」という記述が含まれ、料金比較を容易にするための料金表が追加された。
2010年7月、誤解を招くとされる広告について、ライアンエアーは再び論争を巻き起こした。ヨーロッパの就航地に片道10ポンドの運賃を提供するという広告を2つの新聞で公開した。ASAはライバルのイージージェットからの苦情を受け、この提案は「誤解を招く可能性が高い」と判断した。
2011年4月に、ライアンエアーは「A place in the sun destinations(温暖な目的地)」という宣伝を公開したが、いくつかの就航地は1日あたり3時間程度の日照と0〜14°Cの気温しかないことが判明したため、禁止された。
2016年に、ライアンエアーは、オポドやチープエアなどのウェブサイトがスクリーンスクレイピングや虚偽の広告を行いライアンエアーのデータを表示しないようにしていると述べた。
2020年2月、ライアンエアーが誤解を招くものとして、ヨーロッパで最も排出量の少ない航空会社であると主張する広告をASAが禁止した後、環境の主張を裏付ける適切な証拠を提供するよう、ライアンエアーに指示した。広告で「主要な航空会社の中で最低の二酸化炭素排出量」であると主張し、ヨーロッパの航空会社トップ27社に基づく「低二酸化炭素排出航空会社」であると主張した。ASAは、評価する目的で、いくつかの数値と『主要航空会社』の定義について質問した。申立人は、広告は誤解を招くものであり、立証できないと述べた。ASAへの対応として、ライアンエアーは欧州航空航法安全機構のデータとブライター・プラントの航空会社効率性ランキングを引用した。しかし、ASAは、ライアンエアーが「2019年に行われた比較の実証としてほとんど価値のない」2011年の効率性ランキングを使用したと述べた。ASAは利用客に誤解を招くとして、「現在の形式で再び表示されてはならない」と主張した。
イギリス放送局による潜入取材
イギリスの放送局チャンネル4が2人の女性スタッフを同航空会社のキャビンアテンダントとして送り込み5ヵ月半の潜入取材を行ったドキュメンタリー『Dispatches: Ryanair Caught Napping』があり、日本でも『世界まる見え!テレビ特捜部』(2009年3月23日)で放送された。日本で取り上げられた実態は以下のようなものがある。
キャビンアテンダントの研修にて「セキュリティに関するテストは法律で決まっているからやっているものであり、運輸省は教科書を見ながらのテスト実施を禁止していないのでテストはノートを見ながら受けてもよい」と指導員が発言。
「25分ですべての乗客を搭乗させなければならないためパスポートチェックは入念にする必要はない。手に持っていればそれでOK」とキャビンアテンダントが発言。
25分と言う短い時間での離陸になるためライフジャケットの再確認や機内清掃などが十分に行われない。
キャビンアテンダントのシフトは1日10時間が1週間続くこともあり飛行中で眠りにつく者もいる。
長時間の延長にも関わらず、ソフトドリンクを提供せず、すれば機長が解雇される。
イギリスの番組に対し、これらすべての内容をライアンエアーは文書で否定し、宣伝資料、特にスチュワーデスが眠っている写真などは潜入捜査員によって偽造されたと主張した。
追加料金
2011年2月、ライアンエアーの乗客であるミロ・ガルシアは、空港に到着する前に搭乗券を印刷しなかった乗客に対する40ユーロ/30ポンドの追加料金は不当であるとして、ライアンエアーに対してクレームを行った。バルセロナの商事裁判所のバルバラ・コルドバ裁判官は、国際航空旅行条約ではライアンエアーは搭乗券を印刷し、空港へ向かう要求をすることも、搭乗券を所持していなければ40ユーロ/30ポンドの請求をすることもできないことと、航空法では航空会社に搭乗券の発行を義務付けているため、罰金は乱用されたものだと主張した。コルドバ裁判官は「ライアンエアーが乗客に空港への搭乗券をとるよう義務づけている契約の条項は濫用であり、したがって無効であることを宣言する。(省略)長年の慣習として、搭乗券を提供する義務は常に航空会社にあった」と述べた。裁判官はミロ・ガルシアの払い戻しを命じた。ライアンエアーは判決を上訴し、スペインの控訴裁判所は2011年11月にこの判決を覆し、追加料金は国際法に準拠していると判断した。
2011年12月、ライアンエアーは、顧客がクレジットカードで支払いを行ったときの追加料金を禁止するイギリス大蔵省の計画に反対すると発表した。欧州連合(EU)の法律では、支払い方法の追加料金に対してすでに起草されている。
燃料
2012年7月26日、スペインのマドリード周辺で激しい雷雨が発生したため、マドリード・バラハス空港に到着する3機のライアンエアーがバレンシア空港に進路を変更した。空中で50〜69分保持した3機全てが、バレンシア空港への着陸時に計算された使用可能な燃料が、最終的な予備よりも少なかったため、緊急事態宣言(メーデー)をした。アイルランド航空局(IAA)はこの出来事を調査し、以下を含む様々な結論に達した。
3機すべてがフライトプランの要件を超える燃料でマドリードに向けて出発した。
乗務員は、フライトプランに示されている最小迂回燃料を超える燃料でバレンシアに迂回した。
当日の夜、最小迂回燃料に近い燃料で代替着陸することは、乗務員に困難をもたらす可能性があった。最初はマドリードの南西部での上空待機だったが、代替空港への迂回時間が増加した。
乗務員は、バレンシアに着陸するために計算された使用可能な燃料が最終的な予備を下回ったことが判明したため、EU-OPSにしたがって緊急事態を宣言した。
マドリード周辺で気象条件は、乗務員が気象予報を検討した際の予想よりも深刻だった。その結果、追加燃料は予報に影響された。
マドリードのような混雑した空港で雷雨が起きた場合、それに伴う交通量の増加により、すべてのフライトに対し大幅な遅延が生じる可能性がある。
バレンシアの航空管制は、代替着陸で到来する航空機の数により、大きな重圧がかかっていた。
IAAは、ライアンエアーへは燃料搭載方針の見直し、特に悪天候が予想される場合、異なる航空会社・異なる種類の航空機が入り交じる空港での運用の際は、搭載燃料に関して乗務員への注意喚起ガイドラインの発行を、また、上記フライトで発生したことと同様のシナリオを、特に代替着陸の取り扱いに重点を置いた訓練プログラムの一部として含めるよう勧告した。また、スペイン空港・航空管制公団へは、「マドリードへの遅延において、特に南側の滑走路が稼働している場合、通常の運航において追加燃料の搭載を推奨または必要とすべきかどうかを検討し見直す」よう勧告した。
その後、民間航空事故と事故調査委員会(CIAAIC)は、「ライアンエアーの燃料節約政策は、法的最低要件に準拠しているが、航空機が作動する燃料にの量を最小限に抑える傾向があり、法的最低要件を下回る不測の事態に備えていない」と述べた。
オランダの調査番組『KROリポーター』へのインタビューで、匿名を希望したライアンエアーのパイロット4人は、コストを削減するためにできるだけ少ない燃料を搭載するよう圧力をかけられていると主張した。ライアンエアーとその最高経営責任者(CEO)のマイケル・オリアリーは申し立てを否定し、番組を訴えた。2014年4月16日、オランダの裁判所は、ライアンエアーの燃料政策に関する主張を裏付けるために、番組が『メーデー、メーデー』の2つの放送(2012年・2013年放送)で十分な証拠を提供したと判断した。ライアンエアーは事件の法的費用を支払うように命じられた。
二酸化炭素排出量
2018年、ライアンエアーは、欧州連合(EU)で二酸化炭素(CO2)排出量が最も多い10社の1つになった。航空会社がランクインするのは、今回が初めてであり、唯一の非石炭火力発電会社である。同年にライアンエアーは9.9メガトンのCO2に相当する排出量を記録し、5年間で49%増加した。環境保護論者はライアンエアーを厳しく批判し、航空への課税が行われていないことを示すものだと考えた。
新型コロナウイルスの対応
2020年3月下旬から、新型コロナウイルス感染症の影響で政府が定めた渡航制限による必要な欠航を受け、ライアンエアーは欠航を余儀なくされていた。その結果、多くの従業員が一時外出禁止となり、アイルランド臨時賃金補助金制度(TWSS)を利用している一部の従業員の給与は最大50%削減された。欠航がされた乗客には、引換券または代替便の案内がされた。ライアンエアーは、コロナウイルス危機が終わるまで現金での払い戻しは行わないと述べており、EUの規制下での払い戻しを数ヶ月待たなければならない多くの乗客を怒らせている。
ライアンエアーからの払い戻しの扱いを巡っては、航空監視団への苦情が急増しており、乗客からは「欠航のための払い戻しを拒否された」とのクレームが寄せられている。多くの組織が、報道機関での行動や宣言を通じて、航空業界に対してスタンスを取っている。イタリアの民間航空局のENACは、現地の新型コロナウイルス規則違反の疑いでライアンエアーの同国への運航禁止を脅した。
ライアンエアーのマイケル・オレアリー最高経営責任者は、機内での社会的距離を保つために中間席を空席にすることを要求された場合、同社の飛行機は飛ばないだろうと述べた。席と席の間をふさぐことは「馬鹿げている」とし、何のメリットもないとした。
競合会社
ライアンエアーには、格安航空の競合他社がいくつかある。アイルランドのフラッグ・キャリアであるエアリンガスは伝統的なフルサービスキャリアであったが、2002年から低運賃戦略に移行し、アイルランドの路線でライアンエアーとの競争がさらに激しくなった。ライアンエアーはヨーロッパ航空会社(A4E)のメンバーであり、以前は消滅したヨーロッパ低運賃航空会社協会のメンバーだった。
ライアンエアーと直接競争する航空会社は競争的に扱われ、競合他社を大幅に引き下げるために運賃を下げることで非難されている。2003年にバーミンガム - ダブリン線でライアンエアーと競合し始めたマイ・トラベル・ライトに対応し、後者が撤退するまで、いくつかの路線に競合路線を設定した。ゴーはライアンエアーの既存のダブリン - グラスゴー線とダブリン - エディンバラ線を運航しようとした別の航空会社だった。激しい競争が続き、最終的にはゴーがダブリンから撤退した。
2004年9月、ライアンエアーの最大のライバル社であるイージージェットは、アイルランドへ初めて就航するコーク - ロンドン・ガトウィック線を発表した。それまでイージージェットは、ライアンエアーと直接競合することはなかった。イージジェットは後にガトウィック - コーク線、ガトウィック - シャノン線、ガトウィック - ノック線、ロンドン・ルートン - シャノン線を廃止した。
2012年、ライアンエアーは、格安航空会社のウィズエアーにも対応した。ウィズエアーは、ポーランドのワルシャワ・ショパン空港からより安価なワルシャワ・モドリン空港へ移り、運航を計画していた。ライアンエアーは以前ワルシャワ - ダブリン線を運航していたが、ワルシャワの主要空港の使用料が高すぎると主張し、撤退した。ウィズエアーがモドリン空港から運航を開始し、ライアンエアーも同じ空港からいくつかの路線を開始した。また、ほとんどの路線は、ウィズエアーが運航していた路線と同じだった。
スウェーデンとイギリス間の唯一の旅客フェリー路線で、19世紀からさまざまな事業者の下で運営されていたニューカッスル - ヨーテボリ線は、2006年10月に廃止した理由として、当時の運営社だったDFDSシーウェイズは、ヨーテボリ・ランドヴェッテル空港 - エディンバラ空港とロンドン・スタンステッド空港を飛んでいるライアンエアーとの競争によるものだと言及した。
就航地
主要記事:Ryanair destinations
ライアンエアーの最大の焦点はロンドン・スタンステッドにあり、航空機が44機が配備されている。その後、ダブリン空港に拠点を置いている。ライアンエアーは、ヨーロッパと北アフリカの35か国を結ぶ84の焦点から運航している。また、一部の非焦点では、焦点よりも多くの便や就航地を運航している。
ライアンエアーは、主要都市の中心部ではなく郊外にある小規模な空港へ就航することで着陸料などのコストを削減している。スロバキアのブラチスラヴァ空港を「ブラチスラヴァ・ウィーン」と呼んでいるが、ウィーンは80km離れており、国境を越えている。場合によっては、ローマ・チャンピーノ空港のように二次空港が都市から遠くなく、その都市の主要空港よりも近くなることがある。
一方で、アムステルダム、アテネ、バルセロナ=エルプラット、ブリュッセル、ブダペスト、コペンハーゲン、ダブリン、エディンバラ、フランクフルト、リスボン、ロンドン・ガトウィック、マドリード・バラハス、マルセイユ、オスロ・ガルデモエン、ローマ・フィウミチーノなどの大手航空会社と同じ空港に乗り入れる例も存在する。これらの都市には、代替として使用できる二次空港がない場合が多い。2014年の夏に向けて、初めてアテネ、リスボン、ブリュッセルとローマの主要空港に拠点を開設した。従来のハブ・アンド・スポークモデルではなく、ポイント・ツー・ポイントモデルで運航している。
最大の競合相手はイージージェットであり、アムステルダムやパリ=シャルル・ド・ゴールなどの大規模な主要空港に重点を置いており、ビジネス客をターゲットにしている。ライアンエアーは、カナリア諸島、キプロス、ギリシャの島々、マルタなどの温暖な都市へにも路線を運航している。2014年8月、イスラエルに主要な拠点を設立し、ヨーロッパのさまざまな路線に運航するという野心的な計画を発表した。同年12月にライアンエアーは、72か所目の拠点であるアゾレス諸島に拠点を2015年に開設する計画を発表した。2018年2月、スコットランド政府が航空旅客義務(APD)を廃止または削減しなかったため、ライアンエアーはグラスゴー空港から多くの路線を廃止し、拠点を閉鎖すると発表した。2019年4月には、同空港にアリカンテ、ブリュッセル、マラガ、ワルシャワへの4つの路線を復活させた。
ライアンエアーは各空港との就航交渉に際して、空港使用料および着陸料の大幅な割引や新規路線開設に対する補助金の拠出、広告費の負担を求めることが一般的である。また、低運賃を維持するための充分な補助が得られないと判断した場合は空港からの撤退、または路線の縮小を行い、より条件の良い他空港へ就航することが多い。2004年には、欧州委員会においてワロン地域政府からライアンエアーへの補助金の拠出が違法であるとされたために、ブリュッセルのサウスシャルルロワ空港とロンドンのスタンステッド空港を結ぶ路線を廃止している。また2009年には、エールフランス-KLMが「不正な補助金の受け取り」に対する抗議を欧州委員会に行っている。この抗議によれば、ライアンエアーが受け取っている補助金は年間6億6000万ユーロを超えているとされる。
運航機材
2023年8月現在、ライアンエアーの機材は以下の通りである。
ボーイング737NextGen、エアバスA320、COMAC C919などの購入によるさらなる飛行機の増備が検討されたが、各メーカーとの価格交渉が不調に終わっていた。
2013年3月にはボーイング社に175機のボーイング737-800を発注した。175機の中には古い機体を置き換えるためのものも含まれ、400機体制とすることを目標としている。
同社が発注したボーイング製旅客機の顧客番号(カスタマーコード)はASで、737-8ASとなる。
2024年時点での同社の最新鋭機材はボーイング737 MAX 200(737-8-200)である。この機種はライアンエアーがボーイング社に提案して開発された格安航空会社仕様のものであり、同社は本機種を「ゲームチェンジャー(Gamechanger)」と呼んで今後の主要機材とすることを目指している。
機体サイズは737-8と同様のものだが座席が197席と高密度になっており、およそ200人を運べることからこの名前となった。連続事故に伴う737MAXの飛行停止措置で納入遅延となったものの、2025年までには全210機が出揃う見込みとしている。
退役機材
2020年5月現在、ライアンエアーの退役した機材は以下の通りである。
事故・事件関連
2008年11月10日、フランクフルト・ハーン空港からの4102便は、両方のエンジンにバードストライクが起き、ローマ・チャンピーノ空港での緊急着陸時に機体損傷を受けた。乗務員2名と乗客8名が軽傷を負い、病院に搬送され、空港を35時間以上閉鎖した。エンジンと下部構造の損傷に加えて、後部胴体も滑走路との接触により損傷した。当航空機は修理不可能なほど損傷し、廃棄された。事故の最終報告は、国家航空安全機関(ANSV)によって調査され、事故から10年以上経過した2018年12月20日にイタリア語でのみ発表された。英語の翻訳は航空事故データベースによって提供された。
2021年5月23日、ライアンエアー4978便はベラルーシの領空でアレクサンドル・ルカシェンコ大統領の命令により、ベラルーシ空軍の戦闘機の護衛の下でミンスク・ナショナル空港に緊急着陸した。その後、乗客の1人、ベラルーシの政治活動家、ジャーナリストのラマン・プラタセヴィチがベラルーシ警察により逮捕された。
2026年7月10日、テッサロニキ・マケドニア国際空港からメミンゲン空港へ向かっていたライアンエアー1879便(運航は子会社のマルタ・エア)において、ターボファンエンジンのファンブレードが破損し、飛散した部品が客室の窓を直撃、乗客1人の頭部と右肩が壊れた窓にはまり込む形となり、一時機外に吸い出された。1879便は出発地に緊急着陸し、吸い出された乗客1名が負傷した。機体の製造国であるアメリカの国家運輸安全委員会(NTSB)は同年8月13日に暫定報告書を公表し、事故機は同年5月にエンジンの超音波検査を行っており、その時は不具合は見つからなかったと説明されている。
出典: Wikipedia, CC BY-SA 4.0 · Wikipediaで表示 ↗
10年間のパフォーマンス 収益、純利益、利益率、EPSのトレンド
バリュエーション P/E、P/S、P/B、EV/EBITDA比率 — 株は割高か割安か?
| 指標 | 5年トレンド | RYAAY | 5年平均 | 競合中央値 | 結論 |
|---|---|---|---|---|---|
| P/E | 28.35年平均 ≈-7.7 | ≈-7.7 | · | · |
同業他社の中央値は、指標ごとに標準化された基準で計算されており、この銘柄に表示されているTTM/MRQ基準と常に一致するとは限りません。
収益性 粗利益率、営業利益率、純利益率、ROE、ROA、ROIC
| 指標 | 5年トレンド | RYAAY | 5年平均 | 競合中央値 | 結論 |
|---|---|---|---|---|---|
| Operating Margin (営業利益率) | 15.3%5年平均 ≈9.6% | ≈9.6% | · | · | |
| EBITDA Margin (EBITDAマージン) | 15.3%5年平均 ≈9.6% | ≈9.6% | · | · | |
| Pretax Margin (税引前利益率) | 15.6%5年平均 ≈9.7% | ≈9.7% | · | · | |
| Net Profit Margin (純利益率) | 14.0%5年平均 ≈9.4% | ≈9.4% | · | · | |
| ROA | 11.7%5年平均 ≈7.8% | ≈7.8% | · | · | |
| ROE | 25.4%5年平均 ≈19.0% | ≈19.0% | · | · | |
| ROIC | 21.1%5年平均 ≈17.1% | ≈17.1% | · | · |
財務健全性 負債、流動性、支払能力 — バランスシートの健全性
| 指標 | 5年トレンド | RYAAY | 5年平均 | 競合中央値 | 結論 |
|---|---|---|---|---|---|
| Current Ratio (流動比率) | 0.95年平均 ≈0.9 | ≈0.9 | · | · | |
| Quick Ratio (クイックレシオ) | 0.35年平均 ≈0.5 | ≈0.5 | · | · | |
| Interest Coverage (インタレスト・カバレッジ) | 62.85年平均 ≈25.2 | ≈25.2 | · | · |
成長 収益、EPS、純利益の成長率:前年比、3年CAGR、5年CAGR
この指標グループを計算するには、まだファンダメンタルズデータが不足しています。
資本効率 総資産回転率、棚卸資産回転率、売掛金回転率
| 指標 | 5年トレンド | RYAAY | 5年平均 | 競合中央値 | 結論 |
|---|---|---|---|---|---|
| Asset Turnover (総資産回転率) | 0.85年平均 ≈0.7 | ≈0.7 | · | · | |
| Revenue / Employee (年間売上高 ÷ 従業員数(yfinanceの報告ヘッドカウント)。派生値 — SEC-XBRLの保存概念ではありません。) | ≈$518.1K | · | · | · |
バリュエーション · ≈ 5年平均 · 業界中央値 · 中央値に対する評価
配当金 利回り、配当性向、配当履歴、5年CAGR
| 権利落ち日 | 金額 | 通貨 | 利回り |
|---|---|---|---|
| 9月 11, 2026 | $0.44 | USD | ≈1.7% |
| 1月 16, 2026 | $0.45 | USD | ≈1.4% |
| 9月 12, 2025 | $0.53 | USD | ≈1.7% |
| 1月 17, 2025 | $0.46 | USD | ≈2.1% |
| 9月 13, 2024 | $0.40 | USD | ≈1.8% |
| 1月 18, 2024 | $0.38 | USD | ≈0.75% |
| 10月 28, 2015 | $0.66 | USD | ≈2.1% |
| 2月 11, 2015 | $0.88 | USD | ≈3.4% |
| 11月 14, 2012 | $0.90 | USD | ≈6.6% |
| 9月 23, 2010 | $0.87 | USD | ≈7.2% |
決算履歴 EPS実績 vs 予想、サプライズ%、達成率、次回決算日
| 期間 | レポート | EPS Actual | EPS 予想 | サプライズ |
|---|---|---|---|---|
| 2026年6月30日 | $0.51 | $0.59 | -13.8% | |
| 2026年3月31日 | $-0.37 | $-0.41 | 9.9% | |
| 2025年12月31日 | $0.11 | $0.09 | 18.0% | |
| 2025年9月30日 | $1.61 | $1.65 | -2.5% | |
| 2025年6月30日 | $0.77 | $0.60 | 27.7% | |
| 2025年3月31日 | $-0.28 | $-0.30 | 5.0% |
完全なファンダメンタルズ 年次別全指標 — 損益計算書、貸借対照表、キャッシュフロー
損益計算書
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $15.54B | $13.95B | $13.44B | $10.78B | $4.80B | $1.64B | $8.49B | $7.70B | $7.15B | $6.65B | |
| Operating Income | $2.37B | $1.56B | $2.06B | $1.44B | $-340M | $-839M | $1.13B | $1.02B | $1.67B | $1.53B | |
| Interest Expense | $38M | $66M | $83M | $77M | $91M | $70M | $73M | $59M | $60M | $67M | |
| Interest Income | · | · | $145M | $42M | $0 | $16M | $21M | $4M | $2M | $4M | |
| Pretax Income | $2.42B | $1.78B | $2.13B | $1.44B | $-430M | $-1.11B | $670M | $948M | $1.61B | $1.47B | |
| Income Tax | $250M | $173M | $211M | $129M | $-189M | $-94M | $22M | $63M | $161M | $154M | |
| Net Income | $2.17B | $1.61B | $1.92B | $1.31B | $-241M | $-1.02B | $649M | $885M | $1.45B | $1.32B | |
| EPS (Basic) | $2.06 | $1.46 | $1.68 | $1.16 | $-0.21 | $-0.91 | $0.58 | $0.77 | $1.22 | $1.05 | |
| EPS (Diluted) | $2.04 | $1.45 | $1.67 | $1.15 | $-0.21 | $-0.91 | $0.58 | $0.77 | $1.20 | $1.05 | |
| Shares (Basic) | 1,055,500,000 | 1,101,500,000 | 1,139,200,000 | 1,136,800,000 | 1,130,500,000 | 1,110,400,000 | 1,113,800,000 | 1,143,600,000 | 1,193,500,000 | 1,249,700,000 | |
| Shares (Diluted) | 1,064,400,000 | 1,107,700,000 | 1,145,000,000 | 1,139,600,000 | 1,130,500,000 | 1,110,400,000 | 1,119,800,000 | 1,154,600,000 | 1,204,000,000 | 1,257,500,000 | |
| EBITDA | $2.37B | $1.56B | $2.06B | $1.44B | $-340M | $-839M | $1.13B | $1.02B | $1.67B | · |
貸借対照表
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $2.73B | $3.86B | $3.88B | $3.60B | $2.67B | $2.65B | $2.57B | $1.68B | $1.51B | $1.22B | |
| Inventory | $5M | $5M | $6M | $6M | $4M | $4M | $3M | $3M | $4M | $3M | |
| Current Assets | $7.74B | $6.01B | $5.83B | $5.91B | $5.48B | $3.46B | $4.49B | $3.80B | $4.19B | $4.71B | |
| PP&E (Net) | $11.37B | $10.92B | $10.85B | $9.91B | $9.10B | $8.36B | $9.44B | $9.03B | $8.12B | $7.21B | |
| Intangibles | $146M | $146M | $146M | $146M | $146M | $146M | $146M | $146M | $47M | $47M | |
| Total Assets | $19.75B | $17.51B | $17.18B | $16.41B | $15.15B | $12.33B | $14.75B | $13.25B | $12.36B | $11.99B | |
| Current Liabilities | $8.57B | $8.15B | $6.40B | $7.42B | $5.40B | $3.53B | $5.51B | $4.10B | $3.41B | $3.01B | |
| Total Liabilities | $9.65B | $10.47B | $9.56B | $10.76B | · | $7.68B | $9.83B | $8.04B | $7.89B | $7.57B | |
| Retained Earnings | $6.78B | $5.59B | $5.90B | $4.18B | $2.88B | $3.23B | $4.25B | $4.18B | $4.08B | $3.46B | |
| Stockholders' Equity | $10.10B | $7.04B | $7.61B | $5.64B | $5.55B | $4.65B | $4.91B | $5.21B | $4.47B | $4.42B |
キャッシュフロー
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Cash Flow | $3.69B | $3.42B | $3.16B | $3.89B | $1.94B | $-2.45B | $1.33B | $1.76B | $2.23B | $1.93B | |
| CapEx | $1.89B | $1.55B | $2.39B | $1.91B | $1.18B | $295M | $579M | $1.29B | $1.47B | $1.45B | |
| Investing Cash Flow | $-2.61B | $-1.43B | $-1.56B | $-1.90B | $-1.41B | $937M | $-301M | $-744M | $-719M | $-1.29B | |
| Dividends Paid | $443M | $438M | $200M | · | $0 | $0 | $580M | $532M | $829M | $1.02B | |
| Financing Cash Flow | $-2.20B | $-2.00B | $-1.33B | $-1.05B | $-536M | $1.62B | $-287M | $-854M | $-1.22B | $-672M | |
| Free Cash Flow | $1.80B | $1.86B | $766M | $1.98B | $759M | $-2.74B | $748M | $471M | $763M | · | |
| Levered FCF | $1.77B | $1.80B | $691M | $1.91B | $708M | $-3.01B | $283M | $416M | $709M | · |
収益性
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Operating Margin | 15.3% | 11.2% | 15.3% | 13.4% | -7.1% | -51.3% | 13.3% | 13.2% | 23.3% | · | |
| Net Margin | 14.0% | 11.6% | 14.3% | 12.2% | -5.0% | -62.1% | 7.6% | 11.5% | 20.3% | · | |
| Pretax Margin | 15.6% | 12.8% | 15.8% | 13.4% | -8.9% | -67.8% | 7.9% | 12.3% | 22.5% | · | |
| EBITDA Margin | 15.3% | 11.2% | 15.3% | 13.4% | -7.1% | -51.3% | 13.3% | 13.2% | 23.3% | · | |
| ROA | 11.7% | 9.3% | 11.4% | 8.3% | -1.8% | -7.5% | 4.6% | 6.9% | 11.9% | · | |
| ROE | 25.4% | 22.0% | 28.9% | 23.5% | -4.7% | -21.2% | 12.8% | 18.3% | 32.6% | · | |
| ROIC | 21.1% | 20.0% | 24.4% | 23.3% | -3.4% | -16.5% | 22.2% | 18.2% | 33.6% | · |
流動性と支払能力
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 0.9 | 0.7 | 0.9 | 0.8 | 1.0 | 1.0 | 0.8 | 0.9 | 1.2 | · | |
| Quick Ratio | 0.3 | 0.5 | 0.6 | 0.5 | 0.5 | 0.8 | 0.5 | 0.4 | 0.4 | · | |
| Interest Coverage | 62.8 | 23.4 | 24.8 | 18.8 | -3.7 | -2.8 | 2.3 | 17.2 | 27.7 | · |
効率性
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.8 | 0.8 | 0.8 | 0.7 | 0.3 | 0.1 | 0.6 | 0.6 | 0.6 | · |
1株あたり
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue / Share | $14.60 | $12.59 | $11.74 | $9.46 | $4.25 | $1.47 | $7.59 | $6.67 | $5.94 | · | |
| Cash Flow / Share | $3.47 | $3.08 | $2.76 | $3.41 | $1.72 | $-2.20 | $1.74 | $1.75 | $1.85 | · | |
| EPS (TTM) | $2.04 | $1.45 | $1.67 | $1.15 | $-0.21 | $-0.91 | $0.58 | $0.77 | $1.20 | · |
バリュエーション(TTM)
| 指標 | トレンド | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $15.54B | $13.95B | $13.44B | $10.78B | $4.80B | $1.64B | $8.49B | $7.70B | $7.15B | · | |
| Net Income TTM | $2.17B | $1.61B | $1.92B | $1.31B | $-241M | $-1.02B | $649M | $885M | $1.45B | · | |
| P/E | 28.3 | 29.1 | 34.8 | 32.7 | -163.7 | -50.3 | 36.7 | 39.1 | 40.8 | · | |
| Earnings Yield | 3.5% | 3.4% | 2.9% | 3.1% | -0.61% | -2.0% | 2.7% | 2.6% | 2.5% | · | |
| Payout Ratio | 20.4% | 27.2% | 10.4% | · | 0.00% | · | 89.5% | 63.3% | 57.2% | · | |
| Annual Payout | $443M | $438M | $200M | · | $0 | $0 | $580M | $532M | $829M | · |
1株あたり
| 指標 | トレンド | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $1.05 | $1.16 | · | · | · | · | · | · | · | · | · | · | · | · | · | · |
バリュエーション(TTM)
| 指標 | トレンド | Q4 2017 | Q4 2016 | Q4 2015 | Q4 2014 | Q4 2013 | Q4 2012 | Q4 2011 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $6.65B | $6.54B | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Net Income TTM | $1.32B | $1.56B | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| P/E | 31.7 | 29.7 | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Earnings Yield | 3.1% | 3.4% | · | · | · | · | · | · | · | · | · | · | · | · | · | · | |
| Annual Payout | $1.02B | $1.10B | · | · | · | · | · | · | · | · | · | · | · | · | · | · |
最新期間は左側 · null値は・として表示
財務諸表 損益計算書、貸借対照表、キャッシュフロー — 年次、過去5年間
| 指標 | 2026-03-31 | 2025-03-31 | 2024-03-31 | 2023-03-31 | 2022-03-31 |
|---|---|---|---|---|---|
| 収益 | $15.54B | $13.95B | $13.44B | $10.78B | $4.80B |
| 営業利益率 % | 15.3% | 11.2% | 15.3% | 13.4% | -7.1% |
| 純利益 | $2.17B | $1.61B | $1.92B | $1.31B | $-241M |
| 希薄化後EPS | $2.04 | $1.45 | $1.67 | $1.15 | $-0.21 |
| 指標 | 2026-03-31 | 2025-03-31 | 2024-03-31 | 2023-03-31 | 2022-03-31 |
|---|---|---|---|---|---|
| 流動比率 | 0.9 | 0.7 | 0.9 | 0.8 | 1.0 |
| クイックレシオ | 0.3 | 0.5 | 0.6 | 0.5 | 0.5 |
| 指標 | 2026-03-31 | 2025-03-31 | 2024-03-31 | 2023-03-31 | 2022-03-31 |
|---|---|---|---|---|---|
| フリーキャッシュフロー | $1.80B | $1.86B | $766M | $1.98B | $759M |
機関投資家(13F) 436 提出者 · $12.7B合計 · 時点 2026年9月30日
四半期SECフォーム13Fでこの株式の保有を報告している機関。ロングポジションのみ。単一の提出者は、別々のオプションレッグで2回表示される場合があります。 大きな反対売買のプット/コール・レッグは、通常、マーケットメイクまたはヘッジされた在庫を反映しており、方向性への確信を示すものではありません。
| 新規ポジション | 解消済みポジション | 増加 | 減少 | 純株式数増減 |
|---|---|---|---|---|
| 62 (-8 前期比) | 76 (+33 前期比) | 131 (-33 前期比) | 148 (+24 前期比) | -9.4M |
Q1 2026と比較しました。 SECフォーム13Fの提出期限は四半期末から45日後ですが、遅延提出者向けの短いバッファーが含まれます。この期間内の四半期は、直近で完全に報告されたペアを優先するためスキップされます。
| 機関投資家 | 評価額 | 株式数 | % 追跡された13Fのうち | タイプ |
|---|---|---|---|---|
| Capital World Investors | $2,262,031,348 | 34,935,052 | 17.80% | 株式数 |
| Capital International Investors | $2,077,218,952 | 32,101,016 | 16.35% | 株式数 |
| MASSACHUSETTS FINANCIAL SERVICES CO /MA/ | $1,586,443,126 | 24,062,089 | 12.49% | 株式数 |
| FMR LLC | $604,129,335 | 9,330,183 | 4.75% | 株式数 |
| BAILLIE GIFFORD & CO | $397,338,829 | 6,136,507 | 3.13% | 株式数 |
| Harding Loevner LP | $381,391,686 | 5,951,510 | 3.00% | 株式数 |
| JPMORGAN CHASE & CO | $339,878,753 | 5,284,183 | 2.68% | 株式数 |
| JANUS HENDERSON GROUP PLC | $332,480,068 | 5,752,264 | 2.62% | 株式数 |
| WELLINGTON MANAGEMENT GROUP LLP | $259,496,698 | 4,007,671 | 2.04% | 株式数 |
| Brave Warrior Advisors, LLC | $256,324,789 | 3,958,684 | 2.02% | 株式数 |
| Metropolis Capital Ltd | $255,110,531 | 4,413,677 | 2.01% | 株式数 |
| SPRUCEGROVE INVESTMENT MANAGEMENT LTD | $221,426,676 | 3,419,717 | 1.74% | 株式数 |
| Trinity Street Asset Management LLP | $199,800,092 | 3,456,749 | 1.57% | 株式数 |
| ROYAL BANK OF CANADA | $195,081,000 | 3,012,839 | 1.54% | 株式数 |
| NORGES BANK | $193,704,740 | 2,991,579 | 1.52% | 株式数 |
| BANK OF AMERICA CORP /DE/ | $160,729,186 | 2,482,304 | 1.27% | 株式数 |
| ALLIANCEBERNSTEIN L.P. | $128,289,874 | 2,219,548 | 1.01% | 株式数 |
| FIL Ltd | $107,463,309 | 1,659,665 | 0.85% | 株式数 |
| RENAISSANCE TECHNOLOGIES LLC | $101,459,754 | 1,566,946 | 0.80% | 株式数 |
| SEI INVESTMENTS CO | $93,172,783 | 1,438,960 | 0.73% | 株式数 |
| Capital International, Inc./CA/ | $89,588,035 | 1,383,599 | 0.71% | 株式数 |
| Russell Investments Group, Ltd. | $84,975,732 | 1,312,492 | 0.67% | 株式数 |
| FIDUCIARY MANAGEMENT INC /WI/ | $83,263,255 | 1,285,919 | 0.66% | 株式数 |
| MORGAN STANLEY | $82,011,837 | 1,266,589 | 0.65% | 株式数 |
| MILFORD FUNDS LTD | $81,834,093 | 1,263,847 | 0.64% | 株式数 |
| Baird Financial Group, Inc. | $74,989,954 | 1,158,146 | 0.59% | 株式数 |
| JONES FINANCIAL COMPANIES LLLP | $68,351,337 | 1,059,873 | 0.54% | 株式数 |
| Artemis Investment Management LLP | $66,249,027 | 1,023,151 | 0.52% | 株式数 |
| HUDSON EDGE INVESTMENT PARTNERS INC. | $59,670,363 | 921,550 | 0.47% | 株式数 |
| PRIMECAP MANAGEMENT CO/CA/ | $58,966,013 | 910,672 | 0.46% | 株式数 |
| Clearbridge Investments, LLC | $58,642,115 | 905,670 | 0.46% | 株式数 |
| AMERIPRISE FINANCIAL INC | $57,359,996 | 885,869 | 0.45% | 株式数 |
| WILLIAM BLAIR INVESTMENT MANAGEMENT, LLC | $52,465,075 | 810,283 | 0.41% | 株式数 |
| ENVESTNET ASSET MANAGEMENT INC | $51,516,280 | 795,625 | 0.41% | 株式数 |
| HARRIS ASSOCIATES L P | $51,187,724 | 790,544 | 0.40% | 株式数 |
| CAPITAL INTERNATIONAL SARL | $50,303,887 | 776,894 | 0.40% | 株式数 |
| MANUFACTURERS LIFE INSURANCE COMPANY, THE | $48,920,309 | 755,526 | 0.39% | 株式数 |
| VOLORIDGE INVESTMENT MANAGEMENT, LLC | $48,151,661 | 743,655 | 0.38% | 株式数 |
| GOLDMAN SACHS GROUP INC | $47,427,076 | 732,464 | 0.37% | 株式数 |
| Ovata Capital Management Ltd | $47,205,895 | 731,344 | 0.37% | 株式数 |
| WELLS FARGO & COMPANY/MN | $44,021,786 | 679,873 | 0.35% | 株式数 |
| CORTLAND ASSOCIATES INC/MO | $42,269,000 | 652,808 | 0.33% | 株式数 |
| Connor, Clark & Lunn Investment Management Ltd. | $41,835,428 | 646,107 | 0.33% | 株式数 |
| D. E. Shaw & Co., Inc. | $41,728,138 | 644,450 | 0.33% | 株式数 |
| CIBC Bancorp USA Inc. | $41,389,949 | 639,148 | 0.33% | 株式数 |
| UBS Group AG | $39,171,808 | 604,970 | 0.31% | 株式数 |
| RAYMOND JAMES FINANCIAL INC | $38,889,083 | 600,604 | 0.31% | 株式数 |
| Boston Partners | $36,343,330 | 561,287 | 0.29% | 株式数 |
| Teewinot Capital Advisers, L.L.C. | $36,232,805 | 559,580 | 0.29% | 株式数 |
| ASSETMARK, INC | $30,220,957 | 466,733 | 0.24% | 株式数 |
企業インサイダー 13 人のインサイダー · 13人の役員 · 0人の取締役
| インサイダー | 役職 | 最終アクティビティ | 保有株式数 | 12ヶ月購入 | 12ヶ月売却 | 12ヶ月純額 |
|---|---|---|---|---|---|---|
| David Patrick Dpo O'Brien | Malta Air CEO & Lauda Joint CEO | 2026年5月19日 M | 73,183 | 0 | 1 | $-210,161 |
| Andreas Gruber | Lauda Joint CEO | 2026年5月19日 M | 20,858 | 0 | 1 | $-350,277 |
| Eddie Joseph Wilson | Ryanair DAC CEO | 2026年5月19日 M | 132,526 | 0 | 1 | $-548,291 |
| Michal Kaczmarzyk | Buzz CEO | 2026年5月19日 M | 37,982 | 0 | 0 | $0 |
| Neil Michael Sorahan | Group CFO | 2026年5月19日 M | 346,412 | 0 | 0 | $0 |
| Tracey Mccann | Ryanair DAC CFO | 2026年5月19日 M | 38,703 | 0 | 1 | $-213,204 |
| Neal Mcmahon | Ryanair DAC COO | 2026年5月19日 M | 42,038 | 0 | 0 | $0 |
| John Jh Hurley | Ryanair DAC CTO | 2026年6月26日 S | 76,025 | 0 | 1 | $-468,600 |
| Jason Paul Mcguinness | Ryanair DAC CCO | 2026年5月22日 S | 14,305 | 0 | 2 | $-602,310 |
| Carol Marie Sharkey | Chief Risk Officer | 2026年5月19日 M | 14,136 | 0 | 1 | $-182,044 |
| Dara Brady | Ryanair DAC CMO | 2026年5月19日 M | 17,550 | 0 | 1 | $-233,388 |
| Darrell Thomas Hughes | Ryanair DAC CPO | 2026年5月19日 M | 37,362 | 0 | 1 | $-213,204 |
| Juliusz Grzegorz Komorek | Group CLO & Company Secretary | 2026年5月19日 M | 46,264 | 0 | 1 | $-365,519 |
SECフォーム3/4/5提出書類からのインサイダー;純額=公開市場のP/Sのみ
ETF保有状況 4のETFが保有
ウェイトは直接株式保有(N-PORT)のみを反映しています。レバレッジ型またはデリバティブベースのファンドは、表示されていない追加のスワップエクスポージャーを保有している可能性があります。
RYAAY アナリストコンセンサス 強気・弱気のアナリストの見解、12ヶ月の目標株価、アップサイド
12ヶ月目標株価
6 アナリスト · 2026-10-03平均値ターゲット $68.68 +24.8%
最新ニュース この会社に言及した最近の見出し
トレードシグナル エントリー価格とリスク/リワード比率を伴う最近の売買シグナル
現在オープンシグナルはありません — カードは塗りつぶされておらず、それが正直なところです。
マイ指標 あなた専用のウォッチリスト — 決算詳細から選択した行
重視する指標を選択してください — 上記の「財務諸表」の任意の行の横にある「+」をクリックしてください。
選択内容は保存され、すべてのティッカーで引き継がれます。