ASML ASML Holding N.V. - New York Registry Shares
NASDAQ · Semiconductors · Переглянути на SEC EDGAR ↗ закриття Жов 6, 2026 10-K/10-Q Лют 25, 2026ASML Знімок акцій Ціна, ринкова капіталізація, P/E, EPS, ROE, борг/власний капітал, діапазон 52 тижнів
ASML Графік ціни акцій Денні OHLCV з технічними індикаторами — панування, масштабування та налаштування вашого представлення
Гранулярність стовпчиків адаптується до вибраного періоду — наведіть курсор на графік, щоб побачити відкриття/максимум/мінімум/закриття для стовпчика.
| Дата екс-дивіденду | Спліт | Тип |
|---|---|---|
| 01 жовтня 2007 р. | 1-for-1 | Зворотний |
| 17 квітня 2000 р. | 3-for-1 | Прямий |
| 08 травня 1998 р. | 2-for-1 | Прямий |
| 12 травня 1997 р. | 2-for-1 | Прямий |
Про ASML Holding N.V. - New York Registry Shares Огляд компанії з Wikipedia
ASML Holding N.V. — нідерландська транснаціональна корпорація, що спеціалізується на розробці та виробництві систем фотолітографії. Нині це найбільший постачальник систем фотолітографії переважно для напівпровідникової промисловості. Компанія виробляє машини для виробництва інтегральних схем.
Станом на 2023 рік вона є найбільшим постачальником для напівпровідникової промисловості і єдиним у світі виробником фотолітографічних верстатів для літографії у глибокому ультрафіолеті (EUV), необхідних для виробництва найсучасніших мікросхем. Станом на березень 2024 року ASML була найдорожчою європейською технологічною компанією з ринковою капіталізацією близько 397 мільярдів доларів США.
Продукти
ASML виробляє фотолітографічні машини, що використовуються у виробництві комп'ютерних кристалів. У цих машинах зображення оптично переносять на кремнієву пластину, покриту плівкою світлочутливого матеріалу (фоторезист). Ця процедура повторюється десятки разів на одній пластині. Потім фоторезист обробляється для створення власне електронних схем на кремнії. Системи обробки зображеннь, з яким працюють машини ASML, використовується у виробництві майже всіх інтегральних схем. Станом на липень 2024 р ASML мала 82,9% світового ринку фотолітографічних машин.
Імерсійна літографія
Станом на 2011 рік їхня система вищого класу TWINSCAN NXT: 1950i використовувалась для створення деталей малюнку роздільною здатністю до 32 нм (з прогнозом у 22 нм) зі швидкістю до 200 пластин на годину за допомогою занурюваної у воду лінзи та фтор-аргонового лазера з довжиною хвилі 193 нм. Станом на 2011 рік середній літографічний апарат коштував 27 млн євро.
Літографія EUV
У 2009 році дослідницький центр IMEC у Бельгії створив перші у світі функціональні 22 нм CMOS SRAM комірки пам'яті за допомогою прототипу літографічного апарату EUV. Серійно виготовлені (не прототипи) машини EUV були поставлені в 2011 році.
ASML виробляє машини для екстремальної ультрафіолетової літографії, які виробляють світло в діапазоні довжин хвиль 13.3–13.7 нм. Високоенергетичний лазер фокусується на мікроскопічних краплях розплавленого олова для отримання плазми, яка випромінює світло EUV. Світло відбивається від дзеркал виробництва Zeiss на поверхню кремнієвої пластини, для отримання малюнку на кристалі.
Нанодрукована літографія
На додаток до літографії на основі занурення та літографії EUV ASML має значний портфель інтелектуальної власності, що охоплює нанодруковану літографію .
Компанія
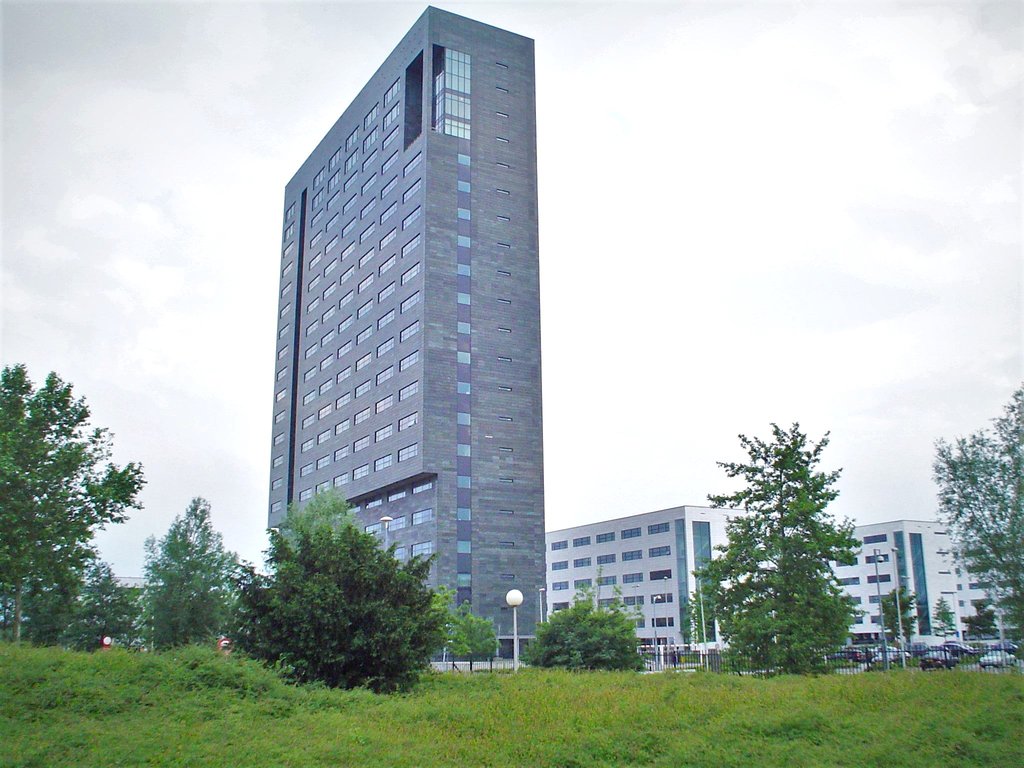
Головний офіс ASML знаходиться у Вельдховені, Нідерланди. Це також місце для досліджень, розробок, виготовлення та складання. ASML має світову базу клієнтів та понад шістдесят пунктів обслуговування в шістнадцяти країнах. Компанія котирується на фондових біржах AEX та NASDAQ як ASML. Також є компонентом Euro Stoxx 50 та NASDAQ-100 .
Компанія (спочатку названа ASM Lithography, поточна назва ASML — офіційна назва, а не абревіатура) була заснована в 1984 році як спільне підприємство між голландськими компаніями ASM International та Philips. Нині це публічна компанія. Коли компанія стала незалежною в 1988 році, було вирішено, що зміна назви не бажана, і абревіатура ASML стала офіційною назвою компанії.
У 2000 році ASML придбала Silicon Valley Group (SVG), американського виробника літографічного обладнання, спробувавши поставити 193 нм-сканери в Intel .
Наприкінці 2008 року ASML зазнала значного падіння продажів, що призвело до того, що керівництво скоротило працівників приблизно на 1000 осіб у всьому світі — в основному співробітників, які працювали за контрактом, і звернулось по допомогу до голландського національного фонду безробіття, щоб запобігти ще більшому звільненню. Через два з половиною роки ASML очікував рекордно високих доходів.
У липні 2012 року Intel оголосила угоду про інвестування 4,1 млрд. доларів в ASML в обмін на 15% власності, щоб пришвидшити перехід з 300 мм на 450 мм пластини і подальший розвиток літографії EUV. Ця угода не мала ексклюзивних прав на майбутні продукти ASML, і станом на липень 2012 року ASML пропонувала ще 10% акцій іншим компаніям. Як частина своєї стратегії EUV ASML оголосила про придбання виробника джерел DUV та EUV Cymer у жовтні 2012 р.
У листопаді 2013 року ASML зупинила розробку 450-міліметрового літографічного обладнання, посилаючись на невизначеність у часі попиту виробника мікросхем.
У 2015 році ASML зазнала крадіжки інтелектуальної власності. Було виявлено, що низка співробітників викрадала конфіденційні дані у своєї дочірньої компанії в Кремнієвій долині, яка розробляє програмне забезпечення для оптимізації машин.
У червні 2016 року ASML оголосила про свої плани придбати тайванську компанію Hermes Microvision Inc. приблизно за 3,1 млрд доларів, щоб додати технологію для створення менших і вдосконалених напівпровідників.
У листопаді 2020 року компанія заявила, що придбала німецьку компанію-виробника оптичного скла Berliner Glas Group, намагаючись допомогти задовольнити зростаючий попит на системи EUV.
У липні 2021 року Європейський комісар Тьєррі Бретон відвідав ASML і оголосив про мету досягти щонайменше 20% світового виробництва напівпровідників у Європі до 2030 року, а також про підтримку через Європейський альянс з напівпровідників. Після повідомлення про прибутки в липні 2021 року компанія заявила, що має майже монополію на машини, які використовуються компаніями TSMC і Samsung Electronics для виготовлення передових чіпів.
У лютому 2023 року ASML заявила, що колишній працівник у Китаї «нібито» вкрав інформацію про технології компанії. Це був не перший випадок, коли ASML нібито пов'язували з порушенням інтелектуальної власності, пов'язаним з Китаєм. У своєму річному звіті за 2021 рік ASML згадала, що Dongfang Jingyuan Electron Limited «активно продавала в Китаї продукти, які потенційно можуть порушувати права інтелектуальної власності ASML". Тоді Міністерство торгівлі США висловило занепокоєння з приводу промислового шпигунства проти ASML. У жовтні 2023 року нідерландська газета NRC Handelsblad повідомила, що колишній співробітник, який «імовірно» викрав дані про технології ASML, згодом перейшов на роботу в Huawei.
У березні 2023 року уряд Нідерландів запровадив обмеження на експорт мікросхем з метою захисту національної безпеки. Цей захід вплинув на ASML як на одну з найважливіших компаній у глобальному ланцюжку постачання мікросхем. Вимоги щодо експортних ліцензій набули чинності у вересні 2023 р.
У червні 2023 року Інститут прав людини Нідерландів постановив, що, незважаючи на те, що Конституція Королівства Нідерланди забороняє дискримінацію за національною ознакою, ASML може відхиляти заявки на роботу від резидентів країн, що підпадають під санкції відповідно до американських Положень про експортне адміністрування (таких як Куба, Іран, Північна Корея та Сирія), щоб залишатися у відповідності до законодавства США.
У січні 2024 року уряд Нідерландів запровадив додаткові обмеження на постачання до Китаю деякого сучасного обладнання для виробництва мікросхем. 6 вересня 2024 року уряд Нідерландів посилив експортний контроль на певне обладнання для виробництва мікросхем ASML, узгодивши свою політику з обмеженнями США, щоб обмежити доступ Китаю до передових технологій на тлі проблем безпеки та геополітичних проблем.
Джерело: Wikipedia, CC BY-SA 4.0 · Переглянути на Wikipedia ↗
10-річна ефективність Тренди виручки, чистого прибутку, маржі та EPS
Оцінка Співвідношення P/E, P/S, P/B, EV/EBITDA — акція дорога чи дешева?
| Метрика | 5-річний тренд | ASML | середнє за 5 років | Медіана аналогів | Висновок |
|---|---|---|---|---|---|
| P/E | 74.2середнє за 5 років ≈42.3 | ≈42.3 | · | · | |
| P/S | 21.6середнє за 5 років ≈12.1 | ≈12.1 | · | · | |
| P/B | 36.0середнє за 5 років ≈22.8 | ≈22.8 | · | · | |
| EV / EBITDA | 56.7середнє за 5 років ≈32.7 | ≈32.7 | · | · | |
| Price / FCF (Ціна / FCF) | 63.8середнє за 5 років ≈44.0 | ≈44.0 | · | · | |
| Price / Cash Flow (Ціна / Грошовий потік) | 55.8середнє за 5 років ≈33.3 | ≈33.3 | · | · | |
| EV / Revenue (EV / Дохід) | 21.4середнє за 5 років ≈11.9 | ≈11.9 | · | · | |
| EV / FCF | 63.0середнє за 5 років ≈43.4 | ≈43.4 | · | · | |
| Price / Tangible Book (Ціна / Матеріальний чистий капітал) | 48.6середнє за 5 років ≈43.6 | ≈43.6 | · | · |
Медіана аналогічних компаній розраховується на стандартизованій основі для кожного показника і може не завжди відповідати базі TTM/MRQ, показаній для цієї акції.
Прибутковість Валова, операційна та чиста маржа; ROE, ROA, ROIC
| Метрика | 5-річний тренд | ASML | середнє за 5 років | Медіана аналогів | Висновок |
|---|---|---|---|---|---|
| Gross Margin (Валова маржа) | 52.8%середнє за 5 років ≈51.7% | ≈51.7% | · | · | |
| Operating Margin (Операційна маржа) | 34.6%середнє за 5 років ≈33.3% | ≈33.3% | · | · | |
| EBITDA Margin (Маржа EBITDA) | 37.7%середнє за 5 років ≈36.1% | ≈36.1% | · | · | |
| Pretax Margin (До оподаткування маржа) | 34.9%середнє за 5 років ≈33.3% | ≈33.3% | · | · | |
| Net Profit Margin (Маржа чистого прибутку) | 29.4%середнє за 5 років ≈28.6% | ≈28.6% | · | · | |
| ROA | 19.4%середнє за 5 років ≈18.9% | ≈18.9% | · | · | |
| ROE | 50.5%середнє за 5 років ≈55.3% | ≈55.3% | · | · | |
| ROIC | 38.8%середнє за 5 років ≈38.7% | ≈38.7% | · | · |
Фінансове здоровʼя Борг, ліквідність, платоспроможність — міцність балансу
| Метрика | 5-річний тренд | ASML | середнє за 5 років | Медіана аналогів | Висновок |
|---|---|---|---|---|---|
| Debt / Equity (Борг / Власний капітал) | 0.2середнє за 5 років ≈0.4 | ≈0.4 | · | · | |
| Current Ratio (Поточний коефіцієнт) | 1.3середнє за 5 років ≈1.4 | ≈1.4 | · | · | |
| Quick Ratio (Коефіцієнт швидкої ліквідності) | 0.7середнє за 5 років ≈0.7 | ≈0.7 | · | · | |
| Long-Term Debt / Equity (Довгостроковий борг / Власний капітал) | 0.1середнє за 5 років ≈0.3 | ≈0.3 | · | · |
Зростання Зростання виручки, EPS та чистого прибутку: рік до року, 3-річний CAGR, 5-річний CAGR
Ще недостатньо фундаментальних даних для обчислення цієї групи коефіцієнтів.
Ефективність капіталу Оборотність активів, оборотність запасів, оборотність дебіторської заборгованості
| Метрика | 5-річний тренд | ASML | середнє за 5 років | Медіана аналогів | Висновок |
|---|---|---|---|---|---|
| Asset Turnover (Оборотність активів) | 0.7середнє за 5 років ≈0.7 | ≈0.7 | · | · | |
| Inventory Turnover (Оборотність запасів) | 1.4середнє за 5 років ≈1.6 | ≈1.6 | · | · | |
| Receivables Turnover (Оборотність дебіторської заборгованості) | 8.7середнє за 5 років ≈6.9 | ≈6.9 | · | · | |
| Revenue / Employee (Виручка / співробітник (річна виручка ÷ кількість співробітників (штатний розпис, yfinance). Похідне — не збережена концепція SEC-XBRL).) | ≈$743.5K | · | · | · |
значення · ≈ середнє за 5 років · медіана галузі · вердикт відносно медіани
Дивіденди Дивідендна дохідність, коефіцієнт виплат, історія дивідендів, 5-річний CAGR
| Дата екс-дивіденду | Сума | Валюта | Дохідність |
|---|---|---|---|
| Лип 28, 2026 | $2,14 | USD | ≈0.57% |
| Кві 27, 2026 | $3,18 | USD | ≈0.61% |
| Лют 10, 2026 | $1,88 | USD | ≈0.54% |
| Жов 29, 2025 | $1,86 | USD | ≈0.69% |
| Лип 29, 2025 | $1,85 | USD | ≈1.00% |
| Кві 28, 2025 | $2,09 | USD | ≈1.0% |
| Лют 11, 2025 | $1,57 | USD | ≈0.89% |
| Жов 29, 2024 | $1,64 | USD | ≈0.94% |
| Лип 29, 2024 | $1,64 | USD | ≈0.76% |
| Кві 26, 2024 | $1,87 | USD | ≈0.71% |
| Лют 5, 2024 | $1,56 | USD | ≈0.73% |
| Лис 1, 2023 | $1,53 | USD | ≈1.1% |
| Сер 1, 2023 | $1,59 | USD | ≈0.88% |
| Тра 1, 2023 | $1,86 | USD | ≈1.6% |
| Лют 6, 2023 | $1,47 | USD | ≈1.2% |
| Лис 3, 2022 | $1,34 | USD | ≈1.5% |
| Сер 4, 2022 | $1,40 | USD | ≈1.3% |
| Тра 3, 2022 | $3,90 | USD | ≈1.0% |
| Лис 2, 2021 | $2,08 | USD | ≈0.49% |
| Тра 3, 2021 | $1,87 | USD | ≈0.50% |
Історія прибутків EPS фактичний проти прогнозу, сюрприз %, коефіцієнт перевищення, дата наступного звіту про прибутки
| Період | Звіт | EPS (факт) | EPS прогноз | Сюрприз |
|---|---|---|---|---|
| 30 червня 2026 р. | $7.58 | $6.93 | 9.4% | |
| 31 березня 2026 р. | $7.15 | $6.67 | 7.1% | |
| 31 грудня 2025 р. | $7.34 | $7.71 | -4.8% | |
| 30 вересня 2025 р. | $5.48 | $5.56 | -1.4% | |
| 30 червня 2025 р. | $5.90 | $5.30 | 11.2% | |
| 31 березня 2025 р. | $7.34 | $7.71 | -4.8% |
Повні фундаментальні показники Усі показники за роками — звіт про прибутки та збитки, баланс, рух грошових коштів
Звіт про прибутки та збитки
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Cost of Revenue | $15.41B | $13.77B | $13.42B | $10.47B | $8.80B | $7.18B | $6.54B | $5.91B | $4.94B | $3.73B | $3.39B | $3.26B | |
| Gross Profit | $17.26B | $14.49B | $14.14B | $10.70B | $9.81B | $6.80B | $5.28B | $5.03B | $4.02B | $3.15B | $2.90B | $2.60B | |
| R&D Expense | $4.70B | $4.30B | $3.98B | $3.25B | $2.55B | $2.20B | $1.97B | $1.58B | $1.26B | · | · | $1.07B | |
| SG&A Expense | $1.26B | $1.17B | $1.11B | $946M | $726M | $545M | $520M | $488M | $417M | $375M | $346M | $321M | |
| Operating Income | $11.30B | $9.02B | $9.04B | $6.50B | $6.75B | $4.05B | $2.79B | $2.97B | $2.44B | $1.76B | $1.57B | $1.28B | |
| Interest Expense | · | · | $153M | $61M | $55M | $43M | $37M | $42M | $58M | $38M | $27M | $23M | |
| Interest Income | $223M | $182M | $194M | $16M | $10M | · | · | · | · | · | · | · | |
| Pretax Income | $11.41B | $9.04B | $9.08B | $6.46B | $6.71B | $4.02B | $2.77B | $2.94B | $2.39B | $1.79B | $1.55B | $1.27B | |
| Income Tax | $2.01B | $1.68B | $1.44B | $970M | $1.02B | $552M | $192M | $352M | $306M | $234M | $161M | $77M | |
| Net Income | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| EPS (Basic) | $24.73 | $19.25 | $19.91 | $14.14 | $14.36 | $8.49 | $6.16 | $6.10 | $4.81 | $3.66 | $3.22 | $2.74 | |
| EPS (Diluted) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 | |
| Shares (Basic) | 388,500,000 | 393,300,000 | 393,800,000 | 397,700,000 | 409,800,000 | 418,300,000 | 420,800,000 | 424,900,000 | 429,800,000 | 425,600,000 | 430,600,000 | 437,142,000 | |
| Shares (Diluted) | 388,900,000 | 393,600,000 | 394,100,000 | 398,000,000 | 410,400,000 | 419,100,000 | 421,600,000 | 426,400,000 | 431,600,000 | 427,700,000 | 432,600,000 | 439,693,000 | |
| EBITDA | $12.33B | $9.94B | $9.78B | $7.08B | $7.22B | $4.54B | $3.24B | $3.39B | $2.91B | $2.01B | $1.86B | $1.54B |
Баланс
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $12.92B | $12.74B | $7.00B | $7.27B | $6.95B | $6.05B | $3.53B | $3.12B | $2.26B | $2.91B | $2.46B | $2.42B | |
| Short-term Investments | · | · | · | · | · | $1.30B | $1.19B | $913M | $1.03B | $1.15B | $950M | $335M | |
| Receivables | $3.02B | $4.48B | $4.33B | $5.32B | $3.03B | $1.31B | $1.79B | $1.50B | $1.74B | $700M | $804M | $1.05B | |
| Inventory | $11.43B | $10.89B | $8.85B | $7.20B | $5.18B | $4.57B | $3.81B | $3.44B | $2.96B | $2.78B | $2.57B | $2.55B | |
| Prepaid Expense | $1.43B | $1.94B | $1.58B | $1.64B | $1.00B | $802M | $843M | $773M | $510M | $560M | $489M | $390M | |
| Other Current Assets | $350M | $193M | $92M | $266M | $149M | $93M | $131M | $84M | $78M | $89M | $34M | $39M | |
| Current Assets | $30.62B | $30.74B | $24.39B | $23.06B | $18.19B | $15.93B | $12.13B | $10.53B | $8.89B | $8.56B | $7.71B | $7.15B | |
| PP&E (Net) | $7.89B | $6.85B | $5.49B | $3.94B | $2.98B | $2.47B | $2.00B | $1.59B | $1.60B | $1.69B | $1.62B | $1.45B | |
| PP&E (Gross) | $12.82B | $11.06B | $9.08B | $6.99B | $5.62B | $5.02B | $4.30B | $3.71B | $3.43B | $3.30B | $3.01B | $2.60B | |
| Goodwill | $4.59B | $4.59B | $4.59B | $4.56B | $4.56B | $4.63B | $4.54B | $4.54B | $4.54B | $4.87B | $2.62B | $2.36B | |
| Intangibles | $486M | $621M | $742M | $842M | $952M | $1.05B | $1.10B | $1.10B | $1.17B | $1.32B | $738M | $724M | |
| Other Non-current Assets | $13M | $28M | $14M | $16M | $15M | $15M | $19M | $19M | $24M | $22M | $20M | $5M | |
| Total Assets | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Accounts Payable | $3.52B | $3.50B | $2.35B | $2.57B | $2.12B | $1.38B | $1.06B | $964M | $837M | $593M | $528M | $496M | |
| Current Liabilities | $24.26B | $20.05B | $16.27B | $17.98B | $12.30B | $6.60B | $4.69B | $3.79B | $3.17B | $3.28B | $3.11B | $2.89B | |
| Capital Leases | · | · | · | · | $118M | $130M | $154M | $94M | $81M | · | · | · | |
| Deferred Tax | · | · | · | · | · | · | · | $42M | $192M | $278M | $160M | $154M | |
| Other Non-current Liabilities | $432M | $460M | $401M | $455M | $251M | $258M | $241M | $202M | $279M | $616M | $414M | $412M | |
| Total Liabilities | $30.95B | $30.11B | $26.51B | $27.49B | $20.09B | $13.40B | $10.04B | $8.50B | $7.41B | $7.39B | $4.91B | $4.69B | |
| Long-term Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.04B | $3.28B | $1.03B | $1.04B | |
| Total Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.01B | $3.04B | $1.03B | $1.04B | |
| Common Stock | · | · | · | · | · | · | $39M | $39M | $39M | · | · | · | |
| Retained Earnings | $17.59B | $14.41B | $12.38B | $9.05B | $8.32B | $10.73B | $9.52B | $9.20B | $7.31B | $6.28B | $5.28B | $4.65B | |
| Treasury Stock | $2.25B | $476M | $3.31B | $4.64B | $2.42B | $863M | $1.02B | $1.62B | $558M | $796M | $477M | $389M | |
| AOCI | $136M | $454M | $345M | $428M | $334M | $179M | $278M | $285M | $252M | $601M | $472M | $212M | |
| Stockholders' Equity | $19.61B | $18.48B | $13.45B | $8.81B | $10.14B | $13.87B | $12.59B | $11.64B | $10.69B | $9.97B | $8.45B | $7.51B | |
| Liabilities + Equity | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Shares Outstanding | 385,417,665 | 393,283,720 | 393,421,721 | 394,600,000 | 402,600,000 | 416,500,000 | 419,800,000 | 421,100,000 | 427,400,000 | 429,900,000 | 428,000,000 | 432,900,000 |
Грошовий потік
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $1.03B | $919M | $740M | $584M | $471M | $491M | $448M | $423M | $418M | $357M | $297M | $255M | |
| Stock-based Comp | $202M | $173M | $135M | $69M | $118M | $54M | $75M | $46M | $53M | $48M | $59M | $63M | |
| Deferred Tax | $16M | $-66M | $-217M | $-527M | $-367M | $-232M | $-232M | $-292M | $-78M | $76M | $45M | $-59M | |
| Amort. of Intangibles | $124M | $126M | $128M | $135M | $133M | $124M | $115M | $104M | $106M | $64M | $51M | $44M | |
| Other Non-cash | $1.80B | $2.57B | $-3.05B | $2.74B | $4.74B | $761M | $393M | $247M | $-734M | $-210M | $237M | $-430M | |
| Operating Cash Flow | $12.66B | $11.17B | $5.44B | $8.49B | $10.85B | $4.63B | $3.28B | $3.07B | $1.82B | $1.67B | $2.03B | $1.03B | |
| CapEx | $1.57B | $2.07B | $2.16B | $1.28B | $901M | $962M | $767M | $574M | $339M | $316M | $372M | $358M | |
| Investing Cash Flow | $-3.78B | $-2.61B | $-2.69B | $-1.03B | $-72M | $-1.35B | $-1.16B | $-492M | $-1.23B | · | · | · | |
| Debt Issued | · | $22M | $998M | $496M | $0 | $1.49B | $0 | $0 | · | · | · | · | |
| Net Debt Issued | · | $22M | $245M | $-21M | $-12M | $1.48B | $-4M | $-3M | $-243M | $-5M | $-4M | $-4M | |
| Stock Repurchased | $5.95B | $500M | $1.00B | $4.64B | $8.56B | $1.21B | $410M | $1.15B | $500M | $400M | $565M | $700M | |
| Net Stock Activity | $-5.95B | $-500M | $-1.00B | $-4.64B | $-8.56B | $-1.21B | $-410M | $-1.15B | $-500M | $-400M | $-565M | $-700M | |
| Dividends Paid | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M | |
| Financing Cash Flow | $-8.67B | $-2.83B | $-3.00B | $-7.14B | $-9.89B | $-753M | $-1.71B | $-1.72B | $-1.21B | · | · | · | |
| Net Change in Cash | $180M | $5.73B | $-264M | $316M | $902M | $2.52B | $411M | $862M | $-648M | $448M | $39M | $89M | |
| Taxes Paid | $1.62B | $1.10B | $2.57B | $1.73B | $1.24B | $650M | $679M | $554M | $475M | $116M | $127M | $124M | |
| Free Cash Flow | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B | $3.67B | $2.51B | $2.50B | $1.46B | $1.35B | $1.65B | $667M | |
| Levered FCF | · | · | $3.16B | $7.15B | $9.90B | $3.63B | $2.48B | $2.46B | $1.41B | $1.32B | $1.63B | $645M |
Прибутковість
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% | 48.6% | 44.7% | 46.0% | 45.0% | 44.8% | 46.1% | 44.3% | |
| Operating Margin | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% | 29.0% | 23.6% | 27.1% | 27.6% | 24.4% | 24.9% | 21.9% | |
| Net Margin | 29.4% | 26.8% | 28.4% | 26.6% | 31.6% | 25.4% | 21.9% | 23.7% | 23.4% | 21.7% | 22.1% | 20.4% | |
| Pretax Margin | 34.9% | 32.0% | 33.0% | 30.5% | 36.0% | 28.7% | 23.4% | 26.8% | 27.0% | 24.9% | 24.6% | 21.8% | |
| EBITDA Margin | 37.7% | 35.2% | 35.5% | 33.5% | 38.8% | 32.5% | 27.4% | 31.0% | 32.2% | 29.6% | 29.6% | 26.2% | |
| ROA | 19.4% | 17.1% | 20.6% | 16.9% | 20.5% | 14.2% | 12.1% | 13.5% | 12.0% | 9.7% | 10.9% | 10.1% | |
| ROE | 50.5% | 47.4% | 70.4% | 59.4% | 49.0% | 26.9% | 21.4% | 23.2% | 20.5% | 16.1% | 17.4% | 16.6% | |
| ROIC | 38.8% | 31.7% | 42.1% | 42.3% | 38.9% | 18.9% | 16.5% | 17.8% | 15.9% | 11.2% | 14.9% | 14.1% |
Ліквідність та платоспроможність
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 | 2.4 | 2.6 | 2.8 | 2.7 | 2.6 | 2.5 | 2.5 | |
| Quick Ratio | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 | 0.4 | 0.6 | 1.5 | 1.5 | 1.5 | 1.4 | 1.3 | |
| Debt / Equity | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| LT Debt / Equity | 0.1 | 0.2 | 0.3 | 0.4 | 0.4 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| Interest Coverage | · | · | 59.2 | 106.9 | 123.6 | 93.6 | 76.3 | 70.9 | 43.4 | 43.6 | 57.1 | 55.5 |
Ефективність
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.7 | 0.6 | 0.7 | 0.6 | 0.6 | 0.6 | 0.6 | 0.6 | 0.5 | 0.4 | 0.5 | 0.5 | |
| Inventory Turnover | 1.4 | 1.4 | 1.7 | 1.7 | 1.8 | 1.7 | 1.8 | 1.8 | 1.7 | 1.4 | 1.3 | 1.3 | |
| Receivables Turnover | 8.7 | 6.4 | 5.7 | 5.1 | 8.6 | 9.0 | 7.2 | 6.8 | 7.3 | 9.0 | 6.8 | 6.1 |
На акцію
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $50.89 | $46.98 | $34.19 | $22.33 | $25.19 | $33.29 | $30.00 | $27.64 | $24.98 | $22.84 | $19.60 | $17.35 | |
| Revenue / Share | $84.00 | $71.81 | $69.93 | $53.20 | $45.35 | $33.35 | $28.04 | $25.67 | $20.98 | $15.89 | $14.53 | $13.32 | |
| Cash Flow / Share | $32.55 | $28.37 | $13.81 | $21.32 | $26.43 | $11.04 | $7.77 | $7.21 | $4.17 | $3.90 | $4.68 | $2.33 | |
| Cash / Share | $33.51 | $32.38 | $17.80 | $18.42 | $17.27 | · | · | $7.41 | $5.29 | $6.76 | $5.74 | $5.59 | |
| Dividend / Share | · | $6.40 | $6.10 | $5.80 | $5.50 | $2.75 | · | · | · | · | · | · | |
| EPS (TTM) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 |
Оцінка (TTM)
| Метрика | Тенденція | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Net Income TTM | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| Market Cap | $412.34B | $272.58B | $297.79B | $215.60B | $320.53B | $203.14B | $124.24B | $65.53B | $74.29B | $48.24B | $37.99B | $46.68B | |
| Enterprise Value | $403.82B | $264.53B | $295.42B | $212.60B | $318.16B | · | · | $64.50B | $74.01B | $47.22B | $35.61B | $44.97B | |
| P/E | 43.3 | 36.0 | 38.1 | 38.7 | 55.5 | 57.5 | 48.1 | 25.6 | 36.3 | 30.8 | 27.7 | 39.6 | |
| P/S | 12.6 | 9.6 | 10.8 | 10.2 | 17.2 | 14.5 | 10.5 | 6.0 | 8.3 | 7.0 | 6.0 | 8.0 | |
| P/B | 21.0 | 14.8 | 22.1 | 24.5 | 31.6 | 14.7 | 9.9 | 5.6 | 7.0 | 4.9 | 4.5 | 6.2 | |
| P / Tangible Book | 28.4 | 20.5 | 36.7 | 63.2 | 69.2 | 24.8 | · | · | · | · | · | · | |
| P / Cash Flow | 32.6 | 24.4 | 54.7 | 25.4 | 29.6 | 43.9 | 37.9 | 21.3 | 41.3 | 29.0 | 18.8 | 45.5 | |
| P / FCF | 37.2 | 30.0 | 90.6 | 29.9 | 32.2 | 55.4 | 49.5 | 26.2 | 50.9 | 35.7 | 23.0 | 70.0 | |
| EV / EBITDA | 32.8 | 26.6 | 30.2 | 30.0 | 44.1 | · | · | 19.0 | 25.4 | 23.4 | 19.1 | 29.3 | |
| EV / FCF | 36.4 | 29.1 | 89.9 | 29.5 | 32.0 | · | · | 25.8 | 50.7 | 35.0 | 21.5 | 67.4 | |
| EV / Revenue | 12.4 | 9.4 | 10.7 | 10.0 | 17.1 | · | · | 5.9 | 8.3 | 6.9 | 5.7 | 7.7 | |
| Dividend Yield | · | · | · | · | · | · | · | 0.91% | 0.70% | 0.92% | 0.80% | 0.57% | |
| Earnings Yield | 2.3% | 2.8% | 2.6% | 2.6% | 1.8% | 1.7% | 2.1% | 3.9% | 2.8% | 3.2% | 3.6% | 2.5% | |
| Payout Ratio | · | · | · | · | · | · | · | 23.0% | 24.4% | 30.3% | 21.8% | 22.4% | |
| Annual Payout | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M |
На акцію
| Метрика | Тенденція | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $2.33 | $-0.35 | $0.74 | $1.41 | · | · | · | · | · | · |
Оцінка (TTM)
| Метрика | Тенденція | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $4.51B | $1.60B | $2.95B | $3.77B | · | · | · | · | · | · | |
| Net Income TTM | $1.02B | $-151M | $322M | $671M | · | · | · | · | · | · | |
| P/E | 21.4 | -126.5 | 31.7 | 28.8 | · | · | · | · | · | · | |
| Earnings Yield | 4.7% | -0.79% | 3.1% | 3.5% | · | · | · | · | · | · | |
| Annual Payout | $87M | $86M | $108M | $0 | · | · | · | · | · | · |
Найновіший період ліворуч · нульові значення показані як ·
Фінансова звітність Звіт про прибутки та збитки, баланс, рух грошових коштів — річні, за останні 5 років
| Метрика | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Виручка | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B |
| Валова маржа % | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% |
| Операційна маржа % | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% |
| Чистий прибуток | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B |
| Розбавлений EPS | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 |
| Метрика | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Борг / Власний капітал | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 |
| Поточний коефіцієнт | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 |
| Коефіцієнт швидкої ліквідності | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 |
| Метрика | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| Вільний грошовий потік | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B |
Інституційні власники (13F) 2 694 подавачі звітності · $164.0B всього · Станом на 30 вересня 2026 р.
Інституційні інвестори, які звітують про володіння цими акціями у своїй квартальній формі SEC 13F. Тільки довгі позиції; один подавець звітності може з'явитися двічі для окремих опціонних контрактів. Великі протилежні опціонні позиції (пут/кол) зазвичай відображають маркет-мейкінг або хеджування запасів, а не спрямованість переконань.
| Нові позиції | Закриті позиції | Збільшено | Зменшено | Зміна чистих акцій |
|---|---|---|---|---|
| 435 (+68 проти попереднього кв.) | 93 (-7 проти попереднього кв.) | 933 (+129 проти попереднього кв.) | 811 (+23 проти попереднього кв.) | +3.6M |
Порівняно з Q1 2026. Звіти SEC Form 13F подаються протягом 45 днів після закінчення кварталу плюс невеликий буфер для тих, хто подає із запізненням — квартали, що ще знаходяться в цьому вікні, пропускаються на користь останньої повністю звітної пари.
| Інституційний інвестор | Вартість | Акції | % від відстежуваного 13F | Тип |
|---|---|---|---|---|
| FMR LLC | $10 898 828 806 | 5 478 341 | 6,65% | Акції |
| Fisher Asset Management, LLC | $9 425 199 953 | 4 737 614 | 5,75% | Акції |
| Capital World Investors | $7 408 061 436 | 3 726 679 | 4,52% | Акції |
| Invesco Ltd. | $6 247 254 210 | 3 140 208 | 3,81% | Акції |
| STATE FARM MUTUAL AUTOMOBILE INSURANCE CO | $5 487 219 693 | 2 758 173 | 3,35% | Акції |
| VAN ECK ASSOCIATES CORP | $4 892 868 525 | 2 459 420 | 2,98% | Акції |
| Capital International Investors | $4 804 665 620 | 2 439 219 | 2,93% | Акції |
| JPMORGAN CHASE & CO | $4 511 671 022 | 2 395 859 | 2,75% | Акції |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3 654 402 336 | 1 836 900 | 2,23% | Опціон пут |
| MORGAN STANLEY | $3 557 702 292 | 1 788 291 | 2,17% | Акції |
| BANK OF AMERICA CORP /DE/ | $3 306 830 984 | 1 662 192 | 2,02% | Акції |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3 141 524 704 | 1 579 100 | 1,92% | Опціон кол |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $2 912 352 596 | 1 463 906 | 1,78% | Акції |
| CITADEL ADVISORS LLC | $2 858 029 504 | 1 436 600 | 1,74% | Опціон пут |
| WCM INVESTMENT MANAGEMENT, LLC | $2 728 632 941 | 1 449 003 | 1,66% | Акції |
| BlackRock, Inc. | $2 550 839 967 | 1 282 190 | 1,56% | Акції |
| JANE STREET GROUP, LLC | $2 223 398 144 | 1 117 600 | 1,36% | Опціон пут |
| DIMENSIONAL FUND ADVISORS LP | $2 181 016 069 | 1 096 493 | 1,33% | Акції |
| CITADEL ADVISORS LLC | $1 897 129 984 | 953 600 | 1,16% | Опціон кол |
| WELLINGTON MANAGEMENT GROUP LLP | $1 847 270 638 | 928 538 | 1,13% | Акції |
| Clearbridge Investments, LLC | $1 781 404 688 | 895 430 | 1,09% | Акції |
| GOLDMAN SACHS GROUP INC | $1 672 998 070 | 840 939 | 1,02% | Акції |
| FRANKLIN RESOURCES INC | $1 595 180 440 | 801 824 | 0,97% | Акції |
| NEUBERGER BERMAN GROUP LLC | $1 499 936 208 | 754 422 | 0,91% | Акції |
| NORTHERN TRUST CORP | $1 459 321 881 | 733 534 | 0,89% | Акції |
| WELLS FARGO & COMPANY/MN | $1 430 376 710 | 718 985 | 0,87% | Акції |
| FIRST MANHATTAN CO. LLC. | $1 429 229 612 | 718 408 | 0,87% | Акції |
| ROYAL BANK OF CANADA | $1 425 726 000 | 716 647 | 0,87% | Акції |
| UBS Group AG | $1 241 136 018 | 623 862 | 0,76% | Акції |
| Fayez Sarofim & Co | $1 166 541 622 | 586 367 | 0,71% | Акції |
| LONE PINE CAPITAL LLC | $1 132 337 523 | 569 174 | 0,69% | Акції |
| Point72 Asset Management, L.P. | $1 103 464 780 | 554 661 | 0,67% | Акції |
| SANDS CAPITAL MANAGEMENT, LLC | $1 061 750 202 | 533 693 | 0,65% | Акції |
| ALLIANCEBERNSTEIN L.P. | $1 010 726 853 | 765 221 | 0,62% | Акції |
| VICTORY CAPITAL MANAGEMENT INC | $947 094 463 | 476 010 | 0,58% | Акції |
| JANE STREET GROUP, LLC | $927 079 040 | 466 000 | 0,57% | Опціон кол |
| TWO SIGMA INVESTMENTS, LP | $918 136 507 | 461 505 | 0,56% | Акції |
| ENVESTNET ASSET MANAGEMENT INC | $876 782 888 | 440 721 | 0,53% | Акції |
| AXIOM INVESTORS LLC /DE | $864 918 987 | 434 755 | 0,53% | Акції |
| EDGEWOOD MANAGEMENT LLC | $860 858 540 | 432 714 | 0,52% | Акції |
| EAGLE CAPITAL MANAGEMENT LLC | $743 880 300 | 373 914 | 0,45% | Акції |
| AMERICAN CENTURY COMPANIES INC | $739 921 065 | 371 924 | 0,45% | Акції |
| PRIMECAP MANAGEMENT CO/CA/ | $699 439 357 | 351 576 | 0,43% | Акції |
| REGENTS OF THE UNIVERSITY OF CALIFORNIA | $698 854 462 | 351 282 | 0,43% | Акції |
| CIBC Bancorp USA Inc. | $694 314 234 | 348 738 | 0,42% | Акції |
| Winslow Capital Management, LLC | $693 033 361 | 348 356 | 0,42% | Акції |
| BNP PARIBAS FINANCIAL MARKETS | $681 570 208 | 342 594 | 0,42% | Акції |
| CITIGROUP INC | $649 238 631 | 326 342 | 0,40% | Акції |
| Value Aligned Research Advisors, LLC | $637 814 464 | 320 600 | 0,39% | Опціон кол |
| BROWN ADVISORY INC | $621 660 400 | 312 480 | 0,38% | Акції |
Присутність в ETF Належить 64 ETF
Вага відображає лише прямі акціонерні володіння (N-PORT); фонди з кредитним плечем або похідними інструментами можуть мати додаткову експозицію за свопами, яка не відображається.
| Фонд | Вага | Одиниці | Станом на | Джерело |
|---|---|---|---|---|
| EWN · iShares, Inc. | 22,31% | 84 734 SH | 11 вересня 2026 р. | Щоденно |
| IDMO · Invesco Exchange-Traded Fund Trust … | 9,56% | 222 199 SH | 05 жовтня 2026 р. | Щоденно |
| EZU · iShares, Inc. | 8,68% | 492 662 SH | 11 вересня 2026 р. | Щоденно |
| MTRA · Invesco Actively Managed Exchange-T… | 8,08% | 5 907 SH | 05 жовтня 2026 р. | Щоденно |
| EFG · iShares Trust | 6,17% | 599 925 SH | 11 вересня 2026 р. | Щоденно |
| DMXF · iShares Trust | 6,07% | 33 678 SH | 11 вересня 2026 р. | Щоденно |
| IQLT · iShares Trust | 5,65% | 458 139 SH | 11 вересня 2026 р. | Щоденно |
| GRW · TCW ETF Trust | 5,38% | 2 142 NS | 31 липня 2026 р. | N-PORT |
| IDHQ · Invesco Exchange-Traded Fund Trust … | 5,25% | 31 337 SH | 05 жовтня 2026 р. | Щоденно |
| IMTM · iShares Trust | 4,82% | 121 919 SH | 11 вересня 2026 р. | Щоденно |
| VGK · VANGUARD INTERNATIONAL EQUITY INDEX… | 4,80% | 927 679 SH | 19 серпня 2026 р. | Щоденно |
| SUPP · TCW ETF Trust | 4,76% | 349 NS | 31 липня 2026 р. | N-PORT |
| IEV · iShares Trust | 4,71% | 45 309 SH | 11 вересня 2026 р. | Щоденно |
| IEUR · iShares Trust | 4,23% | 226 267 SH | 11 вересня 2026 р. | Щоденно |
| SOXQ · Invesco Exchange-Traded Fund Trust … | 3,87% | 68 616 SH | 05 жовтня 2026 р. | Щоденно |
| DIHP · Dimensional ETF Trust | 3,51% | 137 089 NS | 31 липня 2026 р. | N-PORT |
| ESGD · iShares Trust | 3,20% | 226 669 SH | 11 вересня 2026 р. | Щоденно |
| PABD · iShares Trust | 3,11% | 5 994 SH | 11 вересня 2026 р. | Щоденно |
| EFA · iShares Trust | 3,01% | 1 383 240 SH | 11 вересня 2026 р. | Щоденно |
| QNXT · iShares Trust | 2,96% | 479 SH | 11 вересня 2026 р. | Щоденно |
| AIFD · TCW ETF Trust | 2,94% | 2 259 NS | 31 липня 2026 р. | N-PORT |
| IMFL · Invesco Exchange-Traded Self-Indexe… | 2,80% | 16 291 SH | 05 жовтня 2026 р. | Щоденно |
| IEFA · iShares Trust | 2,58% | 2 931 914 SH | 11 вересня 2026 р. | Щоденно |
| AQLT · iShares Trust | 2,55% | 4 845 SH | 11 вересня 2026 р. | Щоденно |
| DFSI · Dimensional ETF Trust | 2,48% | 17 456 NS | 31 липня 2026 р. | N-PORT |
| IXN · iShares Trust | 2,42% | 132 571 SH | 11 вересня 2026 р. | Щоденно |
| SOXX · iShares Trust | 2,42% | 622 400 SH | 11 вересня 2026 р. | Щоденно |
| INTF · iShares Trust | 2,41% | 52 774 SH | 11 вересня 2026 р. | Щоденно |
| IDVZ · Elevation Series Trust | 2,35% | 2 837 NS | 31 липня 2026 р. | N-PORT |
| VEA · VANGUARD TAX-MANAGED FUNDS | 2,33% | 3 773 498 SH | 19 серпня 2026 р. | Щоденно |
| IDEV · iShares Trust | 2,27% | 429 322 SH | 11 вересня 2026 р. | Щоденно |
| VSGX · VANGUARD WORLD FUND | 2,26% | 77 513 SH | 19 серпня 2026 р. | Щоденно |
| ESIM · Strategy Shares | 2,05% | 227 NS | 31 липня 2026 р. | N-PORT |
| THNQ · EXCHANGE TRADED CONCEPTS TRUST | 2,02% | 5 168 NS | 31 липня 2026 р. | N-PORT |
| VEU · VANGUARD INTERNATIONAL EQUITY INDEX… | 1,85% | 903 309 SH | 19 серпня 2026 р. | Щоденно |
| ACWX · iShares Trust | 1,76% | 128 585 SH | 11 вересня 2026 р. | Щоденно |
| VXUS · VANGUARD STAR FUNDS | 1,68% | 5 673 014 SH | 19 серпня 2026 р. | Щоденно |
| SOXL · Direxion Shares ETF Trust | 1,65% | 197 024 NS | 31 липня 2026 р. | N-PORT |
| DFAI · Dimensional ETF Trust | 1,63% | 175 212 NS | 31 липня 2026 р. | N-PORT |
| IOO · iShares Trust | 1,61% | 84 938 SH | 11 вересня 2026 р. | Щоденно |
| MPLY · Strategy Shares | 1,57% | 153 NS | 31 липня 2026 р. | N-PORT |
| IXUS · iShares Trust | 1,52% | 536 382 SH | 11 вересня 2026 р. | Щоденно |
| DFIC · Dimensional ETF Trust | 1,05% | 95 349 NS | 31 липня 2026 р. | N-PORT |
| DXIV · Dimensional ETF Trust | 1,05% | 1 307 NS | 31 липня 2026 р. | N-PORT |
| QQQE · Direxion Shares ETF Trust | 1,03% | 8 428 NS | 31 липня 2026 р. | N-PORT |
| TOK · iShares Trust | 0,78% | 1 077 SH | 11 вересня 2026 р. | Щоденно |
| URTH · iShares, Inc. | 0,73% | 34 908 SH | 11 вересня 2026 р. | Щоденно |
| QQQM · Invesco Exchange-Traded Fund Trust … | 0,73% | 433 844 SH | 05 жовтня 2026 р. | Щоденно |
| QQQ · Invesco QQQ Trust, Series 1 | 0,72% | 1 962 501 SH | 05 жовтня 2026 р. | Щоденно |
| QRMI · Global X Funds | 0,72% | 63 NS | 31 липня 2026 р. | N-PORT |
| QYLD · Global X Funds | 0,70% | 34 635 NS | 31 липня 2026 р. | N-PORT |
| QYLG · Global X Funds | 0,69% | 666 NS | 31 липня 2026 р. | N-PORT |
| CRBN · iShares Trust | 0,68% | 4 641 SH | 11 вересня 2026 р. | Щоденно |
| QTR · Global X Funds | 0,66% | 31 NS | 31 липня 2026 р. | N-PORT |
| VT · VANGUARD INTERNATIONAL EQUITY INDEX… | 0,65% | 323 470 SH | 19 серпня 2026 р. | Щоденно |
| ACWI · iShares Trust | 0,64% | 123 648 SH | 11 вересня 2026 р. | Щоденно |
| QCLR · Global X Funds | 0,64% | 13 NS | 31 липня 2026 р. | N-PORT |
| DFAX · Dimensional ETF Trust | 0,62% | 46 020 NS | 31 липня 2026 р. | N-PORT |
| GLOF · iShares Trust | 0,60% | 707 SH | 11 вересня 2026 р. | Щоденно |
| ACWV · iShares, Inc. | 0,43% | 8 461 SH | 11 вересня 2026 р. | Щоденно |
| PXF · Invesco Exchange-Traded Fund Trust … | 0,40% | 6 239 SH | 05 жовтня 2026 р. | Щоденно |
| EFAV · iShares Trust | 0,29% | 9 167 SH | 11 вересня 2026 р. | Щоденно |
| BNDW · VANGUARD SCOTTSDALE FUNDS | · | · | 30 липня 2026 р. | Щоденно |
| BNDX · VANGUARD CHARLOTTE FUNDS | · | · | 15 липня 2026 р. | Щоденно |
ASML Консенсус аналітиків Бичачі та ведмежі думки аналітиків, 12-місячна цільова ціна, потенціал зростання
12-місячна цільова ціна
16 аналітиків · 2026-10-05Середня цільова ціна $2087.84 +13,8%
Останні новини Останні заголовки, що згадують цю компанію
ASML Панель ШІ-аналітиків — бичачі та ведмежі погляди Дебати 2026Q2: Claude, Grok, Gemini, ChatGPT щодо перспектив акцій
ASML залишається високоризикованою ставкою на революцію ШІ, балансуючи унікальну виробничу монополію проти значних геополітичних ризиків та ризиків оцінки. Grok стверджує, що незамінна EUV-технологія компанії виправдовує покупку, тоді як Claude, ChatGPT та Gemini попереджають, що P/E 34,5 не залишає місця для помилок. Панель розділилася щодо того, чи сигналізує співвідношення боргу до власного капіталу 21,86 про фінансову міцність чи небезпечну вразливість до змін експортного контролю, зрештою віддаючи перевагу обережному утриманню.
Раунд 1 — Початкові думки
Я бачу, як ASML домінує у розбудові ШІ-чіпів як монопольний постачальник EUV-літографічних інструментів, з якими ніхто інший не може зрівнятися у масштабі. Вони підвищили свій прогноз продажів на 2026 рік 15 квітня, посилаючись на попит на ШІ, що перевищує пропозицію, що забезпечує багаторічну видимість доходу. Чиста маржа зросла до 31,73% TTM, порівняно з 29,31% минулого кварталу, показуючи, що вони отримують більшу частину цього попиту як прибуток завдяки ціновій силі. ROE залишається стабільним на рівні 46,86%, доводячи, що ефективний капітал перетворюється на високі прибутки без ризиків кредитного плеча, D/E стабільний на рівні 21,86.
Моя думка така, що зависока оцінка ASML не залишає місця для розчарування попиту на ШІ, що ризикує різким скороченням кратності, якщо зростання сповільниться. P/E TTM становить 34,5, що відповідає ралі ціни, а це означає, що ринок вимагає бездоганного виконання протягом багатьох років. P/B на рівні 12,3 трохи знизився, але все ще значно перевищує балансову вартість, що робить його вразливим, якщо цикли капітальних витрат зміняться. Нещодавня волатильність цін, падіння до 651 на початку травня перед відновленням до 802, підкреслює, як коливання настроїв можуть швидко нівелювати прибутки.
ASML користується структурним попутним вітром, про який більшість виробників чіпів можуть лише мріяти — це єдина критична вузька точка для виробництва передових напівпровідників, а попит на ШІ зараз перевищує пропозицію. Компанія щойно підвищила прогноз на 2026 рік 15 квітня, сигналізуючи про впевненість у сталому потоці замовлень. Чиста маржа зросла до 31,73%, порівняно з 29,31% рік тому, що говорить мені про те, що цінова сила є реальною та стійкою. Навіть при P/E 34,5, ця кратність стискається, якщо зростання прибутку залишається в діапазоні 15–20%, що, як свідчить підвищення прогнозу, є реалістичним.
Оцінка ASML вже врахувала роки бездоганного виконання — при 34,5 рази від прибутку за попередні періоди та 10,9 рази від продажів, майже немає місця для помилок. Акції зросли на 18% з травня лише на настроях, а настрої можуть змінитися швидше, ніж фундаментальні показники. Співвідношення боргу до власного капіталу становить 21,86, що є високим показником для бізнесу з низькими капітальними витратами, суміжного з програмним забезпеченням, і обмежує фінансову гнучкість, якщо клієнт, як TSMC, зазнає невдачі. Моє занепокоєння полягає в тому, що ринок розглядає ASML як проксі для зростання ШІ, а не оцінює її за власним генеруванням грошових коштів.
ASML є незамінною платною дорогою для всієї революції в галузі ШІ-апаратного забезпечення, а їхнє нещодавнє підвищення прогнозу доводить, що у них немає конкурентів. Компанія наразі генерує чисту норму прибутку 31,73%. Це означає, що майже третина кожного продажу надходить безпосередньо до чистого прибутку, що підкреслює їхнє абсолютне домінування в екстремальній ультрафіолетовій літографії. З ROE 46,86% вони надзвичайно ефективно перетворюють капітал акціонерів на реальне зростання. Цей рівень прибутку є свідченням величезних бар'єрів для входу, які вони побудували навколо своїх унікальних, високотехнологічних верстатів для виробництва чіпів.
Оцінка досягла точки, коли ринок враховує досконалість, не залишаючи абсолютно жодного місця для єдиної пропущеної ноти у 2026 році. Інвестори платять 34,49 рази від прибутку за попередні періоди за ці акції. Це значна премія, яка вимагає бездоганного виконання та сталого, гіперзростаючого попиту для обґрунтування поточної ціни. Крім того, співвідношення боргу до власного капіталу 21,86 сигналізує про те, що, хоча вони платоспроможні, вони несуть значне кредитне плече для підтримки своїх величезних витрат на НДДКР. Якщо цикл витрат на ШІ хоч трохи охолоне, цей борг раптом відчуватиметься набагато важчим на їхньому балансі.
Я думаю, що ASML позиціонується для стійкого зростання завдяки попиту на інструменти, керованому ШІ, та надзвичайно високим маржам. ROE TTM 46,86% показує, що компанія перетворює власний капітал на прибуток з дуже високою швидкістю, сигналізуючи про ефективний масштаб та шлях зростання з низькими капітальними витратами. Ця ефективність підтримує зростання прибутку та сильний профіль генерування грошових коштів. Чиста маржа прибутку 31,73% означає, що більша частина доходу стає прибутком, що дає ASML простір для реінвестування та повернення капіталу. EPS TTM 26,03 сигналізує про міцну базу прибутку, яка виправдовує преміальну кратність на ринку, що потребує капітальних товарів для ШІ.
Я думаю, що ведмежий випадок полягає в тому, що оцінка ASML є завищеною, а кредитне плече може вдарити, якщо цикл ШІ сповільниться. P/E TTM 34,49 свідчить про те, що інвестори враховують багаторічне зростання ШІ; якщо попит сповільниться, кратність стиснеться. P/S TTM 10,94 підкреслює, що акції торгуються за високою кратністю доходу, що робить їх вразливими до будь-яких помилок у верхній частині лінії. Борг/власний капітал 21,86 вказує на підвищене кредитне плече, яке може вплинути на прибутки, якщо витрати на фінансування зростуть або попит на капітальні витрати зменшиться.
Раунд 2 — Відповіді та контраргументи
Раунд 2 — Відповіді та контраргументи
Claude, я заперечую проти того, щоб називати співвідношення боргу до власного капіталу 21,86 завищеним для лідера з високими капітальними витратами, як ASML — воно залишалося стабільним протягом кількох кварталів, що означає, що борг фінансує лише п'яту частину їхньої бази власного капіталу, не витісняючи НДДКР. Ця стабільність поєднується з поточним коефіцієнтом 1,41, що підтверджує достатню ліквідність для подолання будь-яких проблем з TSMC. Це зміцнює аргументи на користь багаторічних попутних вітрів ШІ над короткостроковими побоюваннями.
Мені потрібно заперечити проти прочитаного Grok щодо коефіцієнта D/E. Grok каже, що співвідношення боргу до власного капіталу 21,86 є стабільним і доводить відсутність ризиків кредитного плеча — але це неправильно. D/E 21,86 означає, що ASML несе майже 22 долари боргу на кожен долар власного капіталу, що є справді завищеним для компанії, яка має чисту маржу 31,73%. Той факт, що він стабільний, не робить його безпечним; це означає, що вони не зменшують боргове навантаження, незважаючи на рекордну прибутковість. Якщо попит на ШІ охолоне, а грошові потоки скоротяться, це боргове навантаження стане реальним обмеженням гнучкості капітальних витрат — саме тоді, коли ASML потрібно інвестувати найактивніше, щоб випереджати конкурентів.
Grok, я думаю, ви недооцінюєте структурний ризик кредитного плеча ASML, коли називаєте співвідношення боргу до власного капіталу 21,86 стабільним. Хоча число не змінилося, це співвідношення означає, що вони фінансують свої величезні витрати на НДДКР та виробничі потужності EUV значною кількістю позикових коштів. Це означає, що якщо цикл попиту на ШІ зіткнеться з перешкодою, їхні фіксовані процентні зобов'язання залишаться незмінними, тоді як доходи стануть нестабільними. Це кредитне плече перетворює незначне падіння продажів на серйозну загрозу для їхнього чистого прибутку, тому я дотримуюся рейтингу "утримувати".
Grok, я згоден з вами щодо ризику того, що висока кратність залишає мало місця для помилок, але я думаю, ви недооцінюєте стійкість захисту ASML. Акції торгуються за 34,5x прибутку за попередні періоди. Це означає, що інвестори вже враховують роки зростання, керованого ШІ; короткостроковий спад попиту, ймовірно, стисне кратність, перш ніж прибутки наздоженуть. Окрім кратності, перевершення прогнозу за 1 квартал та видимість циклу ШІ свідчать про продовження потужного потоку замовлень, що компенсує деякі короткострокові ризики падіння.
Раунд 3 — Фінальні контраргументи
Раунд 3 — Фінальні контраргументи
Claude, Gemini, відклавши розмови про кредитне плече, концентрація клієнтів насправді зміцнює бичачий випадок прямо зараз. TSMC, головний клієнт ASML, висвітлений у новинах від 16 квітня разом із сильними спільними прибутками, нарощує виробництво ШІ-чіпів, де інструменти ASML незамінні. Цей симбіоз спричинив підвищення прогнозу від 15 квітня, коли чисті замовлення перевищили пропозицію. Жодних ознак невдачі — натомість, це забезпечує багаторічну видимість над страхами щодо D/E, роблячи покупку до 2026Q2.
Я хочу заперечити щодо того, чого ще ніхто не торкнувся — концентрації клієнтів. Дохід ASML значною мірою залежить від TSMC, Samsung та Intel. Якщо TSMC сама становить 40–50% замовлень, то підвищення прогнозу ASML — це насправді ставка на цикл капітальних витрат одного клієнта, а не диверсифікований попутний вітер ШІ. Це означає, що коли запаси TSMC нормалізуються або їхні капітальні витрати припиняться, зростання ASML не просто сповільниться — воно може різко впасти. Grok та Gemini розглядають чисту маржу 31,73% та прогноз як стійкі, але обидва залежать від того, чи TSMC залишатиметься в режимі гіперзростання. Це не структурний захист; це ризик концентрації клієнтів, що маскується під цінову силу.
Grok, я не згоден з вашою оцінкою поточного коефіцієнта як щита від ризику. Поточний коефіцієнт 1,41 означає, що ASML має приблизно 1,41 долара ліквідних активів на кожен долар короткострокового боргу, що є небезпечно низьким для компанії, яка стикається з посиленням геополітичного експортного контролю. Ми не можемо ігнорувати, що уряди США та Нідерландів посилюють обмеження на постачання високотехнологічних літографічних інструментів до Китаю. Цей регуляторний тиск — це не просто заголовок; він загрожує потоку доходів від найбільшого ринку зростання ASML, потенційно перетворюючи цю жорстку ліквідність на вузьке місце платоспроможності, якщо канали збуту раптом будуть заблоковані.
Я думаю, нам слід розширити рамки до регуляторного ризику навколо експозиції ASML до Китаю. Claude, ваш пункт про кредитне плече цікавий, але політичний ризик може обмежити зростання навіть за сильних фундаментальних показників. Grok, Gemini, я все ще бачу попит, керований ШІ, як стійкий, але експортний контроль у Нідерландах, що обмежує продажі EUV до Китаю, може скоротити замовлення та відкласти багаторічне зростання. Цей тягар важливий для 2026Q2, оскільки політичні кроки можуть перервати видимість доходу, навіть якщо перевершення прогнозу за 1 квартал підкріплює історію генерування грошових коштів.
Прогнози цін
| Модель | Ціль на 3 місяці | Ціль на 6 місяців | Обґрунтування |
|---|---|---|---|
| Grok | $750.00 | $820.00 | Я бачу, як ASML повертається до максимумів до 2026Q2, оскільки її EUV-монополія задовольняє невпинний попит на інструменти для ШІ, що перевищує пропозицію. Прибуток TSMC за 2 квартал 17 липня 2026 року висвітлить нарощування капітальних витрат, які підтвердять підвищення прогнозу ASML від квітня та стимулюватимуть вищі замовлення. Великий ризик полягає в розширенні голландськими регуляторами заборон на експорт до Китаю до 3 кварталу, що скоротить 20-30% потенційних продажів за одну ніч. Моя 6-місячна ціль у 820 доларів передбачає майбутній P/E близько 37 при зростанні EPS, винагороджуючи чисту маржу 31,73%, яка перетворює ажіотаж навколо ШІ на стійкі прибутки. |
| Claude | $745.00 | $820.00 | Структурний захист ASML у EUV реальний, але акції враховують бездоганне виконання за P/E 34,5x — це означає, що ринок вже врахував роки зростання, керованого ШІ. Моя теза: короткострокова консолідація, коли настрої охолонуть, потім відновлення, коли прибутки 2026Q2 доведуть, що підвищення прогнозу було заробленим, а не ажіотажем. Каталізатор: прибутки ASML за 2 квартал 2026 року, що підтверджують стале нарощування капітальних витрат TSMC та стійкість маржі. Ризик: зниження прогнозу TSMC або посилення експортного контролю, що блокує дохід від Китаю, що може стиснути кратність на 15–20% за кілька тижнів. При 34,5x прибутку за попередні періоди, навіть скромний пропуск прибутку призведе до стиснення кратності швидше, ніж акції зможуть відновитися на основі фундаментальних показників. Я зберігаю свій рейтинг "утримувати", але вважаю 745 справедливим значенням на 3 місяці, а потім 820 до кінця 3 кварталу, якщо виконання за 2 квартал буде стабільним. |
| Gemini | $725.00 | $760.00 | Моя теза полягає в тому, що ASML буде торгуватися в бік, оскільки ринок збалансує портфелі замовлень, керовані ШІ, з реальністю посилення експортного контролю та завищеною оцінкою. Ключовим каталізатором для шестимісячного прогнозу є звіт про прибутки за 3 квартал, де будь-яка ознака стиснення маржі сигналізуватиме про те, що геополітичні перешкоди нарешті впливають на чистий прибуток. Навпаки, суттєве розширення експортних обмежень США та їхніх союзників на високотехнологічні літографічні інструменти до Китаю залишається основним ризиком, який може зруйнувати мою тезу. Інвестори наразі платять 34,49 рази від прибутку за попередні періоди за ці акції. Це значна премія, яка вимагає бездоганного виконання для обґрунтування поточної ціни в умовах невизначеного регуляторного клімату. |
| Chatgpt | $710.00 | $750.00 | Я думаю, що ASML може зрости протягом наступних кількох місяців завдяки стійкому попиту на інструменти для ШІ та стабільним маржам, але оцінка та політичний ризик обмежують зростання. Конкретним каталізатором є майбутній звіт про прибутки наприкінці липня, який покаже продовження імпульсу замовлень, керованих ШІ, та потенційне підвищення прогнозу. Конкретним ризиком є прискорений експортний контроль, що обмежує експозицію ASML до Китаю, що може скоротити замовлення. ASML торгується приблизно за 34,5x прибутку за попередні періоди. Це означає, що ринок враховує роки зростання, керованого ШІ, в акціях, тому скромний пропуск або політичний шок може призвести до стиснення кратності. |
Торгові сигнали Останні сигнали купівлі/продажу із зазначенням ціни входу та коефіцієнта ризику/прибутку
Зараз немає активних сигналів — жодна картка не заповнена, і це чесно.
Мої показники Ваш персональний список спостереження — вибрані рядки з Повних фундаментальних даних
Виберіть показники, які для вас важливі — натисніть + поруч із будь-яким рядком у розділі Повна фундаментальна інформація вище.
Ваш вибір збережено і він буде застосовуватися до всіх тікерів.