ASML ASML Holding N.V. - New York Registry Shares
NASDAQ · Semiconductors · 在 SEC EDGAR 上查看 ↗ 收盘 十月 2, 2026 10-K/10-Q 二月 25, 2026ASML 股票快照 价格、市值、P/E、EPS、ROE、负债/权益、52周范围
ASML 股价图表 包含技术指标的日 OHLCV — 平移、缩放和自定义您的视图
柱状图粒度会根据所选周期进行调整 — 将鼠标悬停在图表上可查看柱状图的开盘价/最高价/最低价/收盘价。
| 除息日 | 拆股 | 类型 |
|---|---|---|
| 2007年10月1日 | 1-for-1 | 反向 |
| 2000年4月17日 | 3-for-1 | 正向 |
| 1998年5月8日 | 2-for-1 | 正向 |
| 1997年5月12日 | 2-for-1 | 正向 |
关于 ASML Holding N.V. - New York Registry Shares 公司概况(来自维基百科)
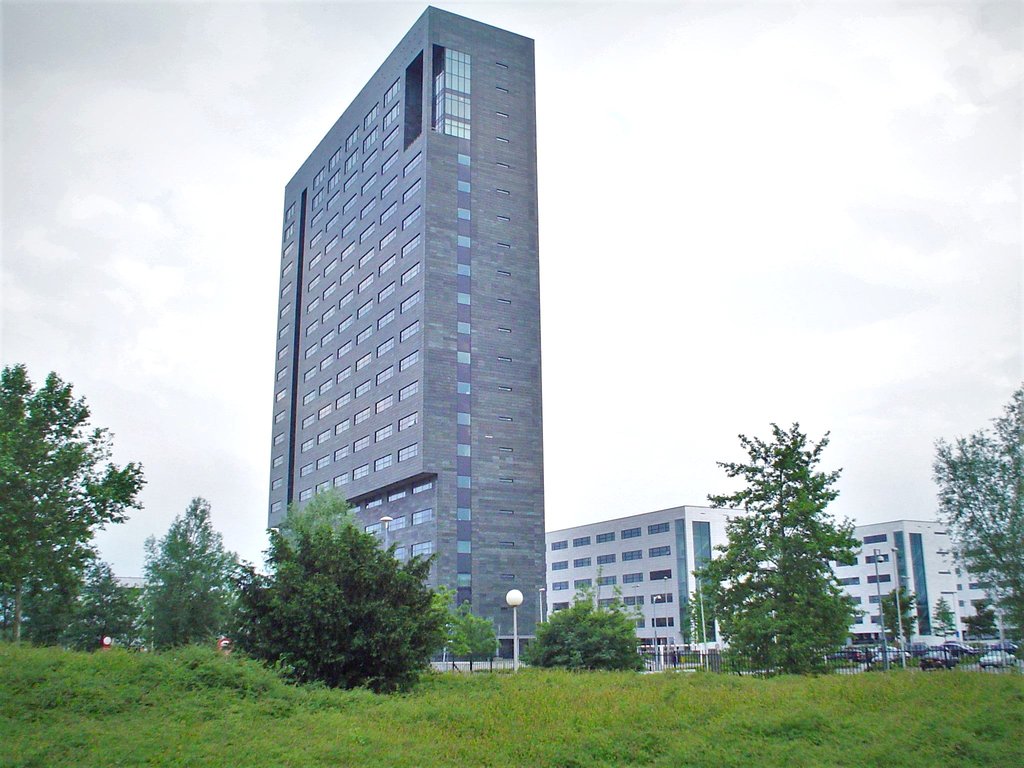
艾司摩爾控股(ASML Holding N.V.,ASML意即「先進半導體材料微影」〔Advanced Semiconductor Materials Lithography〕)是一家總部位於荷蘭費爾德霍芬的跨國公司,專門研發與製造用於生產積體電路的微影設備。艾司摩爾於1984年由荷蘭的飛利浦與ASM國際合資成立,1988年由飛利浦全資持有,1995年於阿姆斯特丹與那斯達克兩地掛牌上市。它是半導體產業規模最大的微影設備供應商,也是製造最先進晶片所需的極紫外光微影(EUV)設備的唯一供應商。其設備被用於幾乎所有積體電路的製造,台積電、三星電子、英特爾、SK海力士、美光科技等主要晶圓代工廠與整合元件製造商(自行設計、自行生產晶片的公司)皆為其客戶。
艾司摩爾的微影設備利用光學成像,將電路圖案投射到塗有光阻的矽晶圓上;所用光的波長越短,可印製的電路元件就越小。其產品涵蓋使用193奈米深紫外光的浸潤式微影設備,以及使用波長更短、須以特殊方式產生的13.5奈米極紫外光的系統,後者是製造7奈米以下先進製程不可或缺的工具。其最新一代的高數值孔徑(High-NA,即鏡頭聚光能力更強)極紫外光設備,單次曝光解析度可達8奈米。不同於傳統設備商,艾司摩爾自身僅負責設備的整合與組裝,將逾10萬個零組件外包給全球約5,000家一級供應商,是唯一能將這些零件整合為完整可運作系統的企業。其極紫外光設備被形容為「世界上最複雜的機器」,含逾10萬個零件,售價最高逾4億美元。
艾司摩爾成立初期歷經產品失敗與資金危機,直到1991年藉PAS 5500系列打開市場,並於2005年超越尼康成為全球最大的微影設備供應商。2012年,艾司摩爾推出客戶共同投資計畫,將部分股權售予英特爾、台積電與三星電子以分攤極紫外光的研發成本;歷經逾20年開發,極紫外光技術終於在2010年代末進入量產。2025年,在人工智慧帶動的需求推升下,艾司摩爾淨銷售額達327億歐元、淨利96億歐元,雙雙創下歷年新高;其營收高度集中於臺灣、南韓等東亞晶片製造重地,並於2026年接獲SK海力士金額近70億歐元的單筆最大訂單。
艾司摩爾總部位於荷蘭恩荷芬,當地也是其最大的研發、製造與組裝基地,容納逾半數員工。艾司摩爾在全球逾60個據點營運,員工來自143個國籍,總數約4.4萬人。受人工智慧帶動的晶片需求推升,2026年6月,艾司摩爾市值一度達約6,740億美元,成為歐洲史上市值最高的上市公司。隨著全球對晶片技術的戰略重視升高,美國與荷蘭政府陸續對艾司摩爾向中國大陸銷售技術的個案實施審查與限制,使其成為美中科技角力的焦點之一。也由於在晶片製造供應鏈中的獨特地位,艾司摩爾被分析師形容為「你從未聽過的最重要公司」,並被視為歐洲技術主權的象徵。
歷史
創立與早期掙扎(1984年–1990年)
艾司摩爾源自1970年代的荷蘭電子公司飛利浦。1971年,飛利浦研究實驗室(Natlab)的工程師提出一套被命名為「矽重複曝光機」(Silicon Repeater,SIRE)的設計構想,首部原型機SIRE I於1973年底完成。當時整個電子業在縮小元件尺寸的同時,難以兼顧精度並抑制污染與瑕疵,飛利浦遂運用自身在光學與精密機械領域的既有知識,開始研發微影設備的原型機。1980年代初,飛利浦評估完成該項開發尚需投入可觀資金,但當時正力圖縮減支出,因此至1984年4月1日,飛利浦將微影設備業務分拆出去,與另一家專營半導體設備供應的荷蘭公司ASM國際共組合資企業,命名為「ASM Lithography」,即「艾司摩爾」,由天文學電漿物理博士出身的高賈特·斯密特(Gjalt Smit)出任首任總經理;飛利浦貢獻技術(其PAS 2000步進機原型;步進機是把圖案逐區曝光、再移到下一區的設備),ASM國際則出資並提供行銷專業。
艾司摩爾起步艱難,最初由47名飛利浦員工轉入,棲身於恩荷芬一座飛利浦辦公室外的數棟木造小屋,由於缺乏足夠的資本、時間與專業,無力推動垂直整合,合資公司選擇將馬達、光學元件等主要零組件外包給其他廠商,自身則集中資源於最終設備的組裝與最佳化;這項決策也形塑了設備的特性,使其採用模組化設計與界定清晰的子系統。艾司摩爾於成立當年推出首款產品PAS 2000步進機,1986年再推出PAS 2500,並自此與德國光學企業蔡司展開長期合作。然而PAS 2000在商業與技術上皆告失敗:該機在曝光時以油壓而非電動馬達移動晶圓,卻有漏油的毛病,往後艾司摩爾的微影設備改用傳統電動馬達。到1988年,受半導體業景氣下滑影響,股東ASM國際無力繼續投入而於同年將其持有的50%合資股份全數出售給飛利浦,公司由飛利浦掌控。當時艾司摩爾由於資金消耗過快,一度命懸一線,後因高層亨克·博特(Henk Bodt)說服飛利浦執行長揚·提默作出最後一筆約3,000萬荷蘭盾的投資,才得以完成PAS 5500的開發。
1990年,飛利浦延攬威廉·馬里斯出任執行長,其首要任務是讓艾司摩爾撐過1990年代初的景氣低谷。1991年推出的PAS 5500很快成為艾司摩爾首個商業上的成功之作,這套被稱為艾司摩爾「成名之作」、壽命最長的微影平台陸續涵蓋i線、氟化氪(KrF)與氟化氬(ArF)等不同光源,這些光源的波長依序縮短,可印出越來越細的線路。相較於競爭對手尼康更為精密的同期設備,艾司摩爾的模組化設計讓機台得以在現場快速維修,縮短停機時間並延長使用壽命;這項可維修性的優勢,據稱正是IBM捨日本同類產品而訂購PAS 5500的關鍵,艾司摩爾並陸續簽下英特爾等大客戶。首套PAS 5500出貨給美國IBM位於菲什基爾的廠房;全球最大記憶體製造商之一的美光科技則為早期重要客戶,並一度是艾司摩爾最大客戶。
1995年,艾司摩爾成為完全獨立的上市公司,於阿姆斯特丹與那斯達克兩地證券交易所掛牌,籌資約1.7億美元;飛利浦在首次公開發行時出售半數持股,並在其後數年陸續減持,至2000年僅餘約6.7%。PAS 5500系列的成功,使艾司摩爾與當時微影市場的領導者佳能和尼康展開激烈競爭。1997年,艾司摩爾開始研究轉向極紫外光技術;兩年後加入由英特爾等三家美國晶片商組成的聯盟,以運用美國能源部的基礎研究成果。
躍居龍頭(2000年代)
2000年,威廉·馬里斯退休,前飛利浦主管道格·鄧恩(Doug Dunn)接任執行長。2001年,艾司摩爾以約16億美元的全股票交易收購陷入困境的美國微影設備製造商矽谷集團(Silicon Valley Group,SVG),使艾司摩爾躍居全球最大的微影設備供應商。然而受網際網路泡沫破裂衝擊,艾司摩爾的2001年營收由31億歐元驟降至18.4億歐元並轉為虧損,全年先後分兩波裁員,總數達約2,000人,約占總人力的23%。
2004年,艾瑞克·穆里斯(Eric Meurice)接任執行長。憑藉雙工作台TWINSCAN架構減少閒置時間,其設備每小時可生產的晶片數量超越任何競爭對手;這項競爭優勢之強,使艾司摩爾即便以較高價格出售設備,仍能持續擴大市占。
這段期間最具決定性的轉折來自浸潤式微影之爭。當時業界原本寄望以157奈米乾式微影接替193奈米製程,卻遭遇瓶頸:該波長須改用氟化钙晶體鏡片,但此材料有一種無法靠製程消除的光學缺陷(本質雙折射),使既有設計難以運作。2002年7月,時任台積電研發人員林本坚在SEMATECH主辦的157奈米論壇向逾200名與會者主張,在鏡頭與晶圓間注入純水的193奈米浸潤式技術成功機率更高,更具延伸至未來節點的潛力,扭轉業界技術走向。艾司摩爾搶先把握此一路線,於2004年推出首部浸潤式微影系統TWINSCAN AT:1150i,其後再以TWINSCAN XT:1700i推出業界首部浸潤量產機台。憑藉率先量產優勢,艾司摩爾在浸潤市場開展首年(2006年)市占率即達72.4%,尼康為27.6%,佳能則尚未推出浸潤機台。2006年12月,艾司摩爾宣布以2.7億美元(約2.03億歐元)收購計算式微影廠商博銳恩科技(Brion Technologies),其技術可模擬積體電路成像,並修正光罩(印有電路圖樣、供光線投影到晶圓的母版)上的圖案以提升良率。據艾司摩爾向美國證券交易委員會提交的投資人簡報,至2007年其全球微影設備市占率達65%,領先尼康的24%與佳能的11%。2008年經濟大衰退爆發後,艾司摩爾銷售大幅下滑、裁員約1,000人,但至2011年已復甦並締造當年的營收新高。
共同投資計畫與EUV量產(2010年代)
2010年代初,艾司摩爾大幅提高年度研發預算,從2010年不足5億美元增至2015年的10億美元,以完成新一代極紫外光設備的開發。為籌措龐大資金,艾司摩爾於2012年推出「客戶共同投資計畫」,將其23%的股份以38.5億歐元出售給三大客戶,並另獲13.8億歐元的研發資助:英特爾取得15%股權、台積電以8.38億歐元取得5%、三星電子以5.03億歐元取得3%。這些客戶其後陸續退出持股,台積電於2015年、英特爾自2017年起、三星於2023年底(2024年初揭露)先後出清。
EUV研發長年最大的瓶頸在於光源功率。Cymer採用以二氧化碳雷射轟擊高速熔錫液滴、使其電漿化以發出極紫外光的技術,但其功率長期遠低於量產所需:由於光源越亮、晶圓曝光越快,達到每小時125片晶圓的量產門檻需要250瓦,而2011年該光源僅能輸出約十餘瓦,距此尚遠,艾司摩爾工程師當時坦言「各部件的運轉速度都已達標,但我們的光還不夠」。為將光源開發納入內部以降低風險、加速整合,艾司摩爾於2012年10月宣布以19.5億歐元的現金加股票交易收購Cymer,該交易於2013年5月完成。
這條研發之路一度不被看好。微影專家克里斯·麥克多次公開質疑EUV的前景,曾將其比作協和式客機:技術上雖令人驚艷,卻永遠無法在量產市場符合經濟效益;他更於2009年與業界同行就EUV能否量產打賭,雙方直至2015年方告和解。即便外界普遍存疑,技術長馬丁·范登布林克(Martin van den Brink)仍主導艾司摩爾持續投入,將EUV視為延續摩爾定律的決定性賭注。
在量產化方面,艾司摩爾於2010年向三星出貨首台預量產EUV系統NXE:3100,2013年出貨首台量產系統NXE:3300B;隨著光源功率逐步提升至量產所需的250瓦,EUV於2019年進入大量生產。2016年,艾司摩爾以新台幣1,000億元(約27.5億歐元)收購臺灣的漢微科(Hermes Microvision),跨入電子束晶圓與光罩檢測市場;同年並以10億歐元收購蔡司旗下半導體製造技術部門(Carl Zeiss SMT)24.9%股權,深化EUV光學合作。
人工智慧熱潮與地緣政治(2020年代)
2020年7月,艾司摩爾收購德國光學玻璃製造商柏林玻璃集團(Berliner Glas),約1,600名員工隨之併入,該據點後稱「艾司摩爾柏林」。2024年4月,克里斯多福·富凱接替屆退的執行長彼得·溫尼克與技術長范登布林克出任執行長;該交接早在2023年11月即由監事會宣布。
技術上,艾司摩爾於2020年代將次世代「高數值孔徑」極紫外光微影推向商用。2023年底,首部高數值孔徑系統EXE:5000裝入逾250個木箱、以43個貨櫃運抵英特爾位於奧勒岡州希爾斯伯勒的研發據點,並於2024年4月完成裝機;該機每台造價約3.5億歐元(約3.8億美元),遠高於前代約1.7億歐元的機種。2025年,艾司摩爾進一步出貨首部供量產使用的機台EXE:5200B。
2020年代,受人工智慧資料中心建置帶動,艾司摩爾營收與訂單迭創新高:2025年淨銷售額達327億歐元,第四季淨訂單更達創紀錄的132億歐元。德語財經媒體稱艾司摩爾為「AI熱潮背後的隱形巨頭」,指出「沒有艾司摩爾,就沒有NVIDIA的AI加速器、英特爾的現代處理器、台積電的晶片」。2025年9月,艾司摩爾以13億歐元領投法國人工智慧公司Mistral AI的C輪募資,取得約11%股份、成為其主要股東之一,此舉被法、德、西語媒體普遍解讀為強化歐洲數位主權的指標性投資。法語評論認為,此舉「為歐洲在技術主權與強化人工智慧能力上的雄心,標誌著重要的一步」。2025年12月,路透社報導,中國大陸在前艾司摩爾工程師協助下,已於深圳秘密建造一台極紫外光設備原型機,預計於2028年至2030年間生產出可用的晶片,此事獲多家媒體轉述路透報導。2026年3月底,SK海力士向艾司摩爾下達金額69.13億歐元(約80億美元)、相當於約30台EUV系統的設備訂單,為艾司摩爾有史以來公開的最大單筆訂單,預定2027年底前交付。
產品與技術
產品族譜
艾司摩爾製造的設備統稱微影設備。所謂「微影」,就是以光把晶片的電路圖案「印」到矽晶圓上的製程。其產品的演進主線,正是不斷縮短波長、強化鏡頭的聚光能力:從1980年代的步進機,到2000年代的雙工作台掃描機與浸潤式系統,再到2010年代以後的極紫外光與高數值孔徑系統,歷經數個世代。各代代表機型如下:
1986年問世的PAS 2500被晶片史料形容為「打造這家公司的系統」,2001年首度出貨的雙工作台機型TWINSCAN AT:750則開創了一片晶圓曝光、另一片同時對準的並行架構。
微影原理
這類微影設備在業界稱為「掃描機」(scanner),運作時將圖案經由光學成像投射到覆有一層感光材料(光阻)的矽晶圓上,此一程序在單一晶圓上重複數十次,逐層堆疊出晶片結構,其後光阻再經顯影、蝕刻等步驟,形成實際的電子電路。能印出多細的線條,取決於兩個關鍵,光的波長越短、鏡頭的數值孔徑(即鏡頭收聚光線的能力)越大,可印製的元件就越小;這層關係即由瑞利公式(CD = k1·λ/NA,其中CD為可印出的線寬、λ為波長、NA為數值孔徑、k1為製程係數)量化。前述TWINSCAN平台採用兩組獨立的晶圓台,讓量測與曝光同時進行,大幅提升每小時可處理的晶圓數,此後成為艾司摩爾各代設備的共通架構。
深紫外光微影
深紫外光(DUV)微影是數十年來應用最廣的技術,以波長248奈米的氟化氪(KrF)與193奈米的氟化氬(ArF)準分子雷射為光源。為了用同一個193奈米波長印出更細的線路,工程師想出一招繞道:在鏡頭與晶圓之間注入一層純水取代空氣,藉水較高的折射率提高數值孔徑與成像品質,這就是「浸潤式」微影。該技術由林本堅在台積電任職期間提出並推動成熟;台積電並率先以艾司摩爾的浸潤式微影設備導入量產,首個採用的製程節點為45奈米(製程節點的數字越小,代表電路越精密、晶片性能越好)。其代表機型TWINSCAN NXT:2000i採用1.35數值孔徑的193奈米鏡頭,解析度可達40奈米。在此之前,2008年推出的NXT:1950i已採用1.35數值孔徑、達38奈米解析度與每小時逾200片晶圓的產能,2015年的NXT:1980Di更將產能提升至每小時275片。
極紫外光微影
即便用上浸潤式等技巧,193奈米的光終究有其極限;要再印出更小的線路,最根本的辦法就是大幅縮短波長。極紫外光微影(EUV)便把波長一舉壓到13.5奈米,僅及深紫外光193奈米的約十四分之一,是製造最先進晶片不可或缺的技術,艾司摩爾在此市場近乎獨佔。其光源運作極為複雜:每秒約有5萬顆直徑約25微米的熔融錫液滴自產生器噴出,先以一道低強度雷射脈衝壓扁,再以高功率二氧化碳雷射主脈衝將其汽化,產生溫度高達近攝氏22萬度、約為太陽表面40倍的電漿,從而發出極紫外光。
由於極紫外光會被空氣與幾乎所有材料吸收,整套系統必須在高真空中運作,並以反射光學取代傳統透鏡。光線由蔡司製造的反射鏡反射成像;這些反射鏡在玻璃基板上交替鍍上多達約100層僅數個原子厚的鉬與矽薄膜,每面鏡的反射率僅約70%,光線通過整套光學系統後僅餘不到2%。蔡司形容其為「世界上最精密的反射鏡」,若放大到德國國土大小,最大的起伏(如楚格峰)也僅約0.1毫米高。光罩端也面臨多重挑戰:保護膜(pellicle)須耐受600至1,000度高溫、光罩基板須近乎零缺陷;此外光阻劑在解析度、線條邊緣的平整度與感光度之間難以兼顧,這類隨機性的良率問題業界稱為「隨機效應」。極紫外光微影歷經逾20年開發,業界一度多次宣告其不可行,直到2018年前後才真正商業化。2009年,比利時的微電子研究中心(IMEC)曾以極紫外光微影原型機,製造出全球首批可運作的22奈米CMOS靜態隨機存取記憶體記憶單元。意大利數位媒體形容極紫外光微影是「未來晶片背後的歐洲技術」。
NXE系列極紫外光設備的數值孔徑為0.33,可印製13奈米解析度。其暢銷機型TWINSCAN NXE:3600D每小時可處理約160片晶圓、售價高達2億美元,運送需動用三架波音747。
NXE系列的量產化長年受制於光源功率:Cymer雖於2009年宣布75至100瓦的功率紀錄,量產所需的250瓦則遲至2017年方告達成。極紫外光微影亦面臨光罩基板須近乎零缺陷等難題,無缺陷基板被視為僅次於光源功率的關鍵挑戰。NXE:3400B(2017年)每小時可處理逾125片晶圓,其後的NXE:3400C再提升至逾170片。光阻的劑量與隨機缺陷亦是持續課題:每片晶圓每減少1毫焦耳的曝光劑量,每台掃描機每年可省下約百萬美元,使劑量、解析度與缺陷率的取捨成為量產經濟的關鍵。
高數值孔徑極紫外光微影
把波長壓到13.5奈米後,EUV要再印出更小的線路,便輪到瑞利公式中的另一個變數,也就是數值孔徑。新一代平台代號「High-NA」(高數值孔徑)即把數值孔徑由0.33提升至0.55,使單次曝光的解析度推進到8奈米。為將更大角度的光成像,新系統採用「變形」(anamorphic)投影光學,在單一方向把縮小倍率加倍至8倍,代價是每次曝光能涵蓋的面積(曝光場)縮小為一般EUV系統的一半。西班牙科技媒體形容這款最先進機型的複雜度「重量相當於兩架空中巴士A320,內含逾10萬個零件、3,000條纜線與4萬顆螺栓」。蔡司稱其為High-NA系統打造的光學系統裝載了「世界最精密的反射鏡」。供研發用的首批EXE:5000設備已於2023年12月交付英特爾、2024年下半年交付台積電。2025年12月,英特爾安裝了首套商用High-NA機型EXE:5200B,用於其次世代的14A製程,每套售價逾3億歐元、每小時處理175片晶圓;台積電則因成本過高而暫緩導入,其資深副總裁張曉強表示「我喜歡High-NA EUV的能力,但我不喜歡它的標價」。
整體微影、量測與計算式微影
晶片並非把圖案印上去就完工,印製前需以軟體預先修正圖樣、印製後需量測檢查並回饋校正,才能維持良率。艾司摩爾自2009年起提倡「整體微影」(Holistic Lithography)理念,將計算式微影(以軟體預修圖案)、晶圓微影(實際曝光)與製程控制三者整合,以最佳化生產良率。在量測方面,其YieldStar系統以繞射光學量測線寬、套刻精度(上下層電路對齊的準度)與側壁角度,並將資料即時回饋給微影設備以調校製程;源自漢微科的電子束檢測技術(如單束的eP5與多電子束系統)則提供晶圓與光罩缺陷檢測,並為計算式微影模型提供精確的圖案化資訊;其中eP5的像素達1奈米,而採25道電子束的eScan系統檢測速度也較單束快約15倍。計算式微影產品則源自博銳恩科技的Tachyon平台,提供光學鄰近修正與光源-光罩協同最佳化。
設施與廠區
艾司摩爾在全球逾60個據點營運,涵蓋研發、製造、組裝、客戶支援與訓練;其設備製造高度集中於荷蘭、美國、德國與臺灣,客戶支援與維修據點則遍布主要晶片製造國;大體而言,整機在恩荷芬完成最終組裝,光源、光學與機構組件等關鍵子系統則分由聖地牙哥、威爾頓、柏林等海外據點供應。
荷蘭總部
全球總部暨最大基地位於恩荷芬的De Run園區,逾半數員工在此工作;艾司摩爾早於1985年即遷入恩荷芬,其最終設備組裝亦於此進行。園區內的De Run 1000辦公建築群由四棟辦公樓組成。承包商估計,園區內供微影設備組裝的潔淨室面積約達75,000平方公尺,並符合ISO 14644潔淨室標準;2022年另落成占地30,000平方公尺的物流樞紐。為因應極紫外光與高數值孔徑設備的產能需求,艾司摩爾持續在恩荷芬擴建潔淨室。隨著規模擴大,艾司摩爾另規劃在恩荷芬近郊的智匯港工業園區(Brainport Industries Campus)興建第二座大型園區,最終可容納約20,000名員工,首批約5,000人預計於2028年進駐。
歐洲其他據點
德國柏林廠(源自2020年併入的柏林玻璃集團,併購時約1,600名員工)位於諾伊克爾恩區的布里茨,研發製造晶圓台、晶圓夾、光罩夾頭與反射鏡塊等關鍵組件;其員工數官方稱逾1,700人,2026年地方媒體則報導約1,900人,並有一座27,000平方公尺的新廠房預計2028年完工。柏林據點自2023年起每年獲艾司摩爾投資約1億歐元並持續擴充人力。艾司摩爾另於德國德勒斯登設有約110名員工的據點,1998年設立、負責開發系統的分析與診斷軟體並提供德國客戶支援,埃爾朗根亦設有據點。在比利時,艾司摩爾與位於鲁汶的微電子研究中心(IMEC)維持逾30年的合作,並於2025年3月簽署為期五年的策略夥伴協議,在IMEC的試產線上安裝高數值孔徑與標準極紫外光、浸潤式深紫外光及量測設備,供2奈米以下製程研發。艾司摩爾另在愛爾蘭梅努斯、英國拉納克郡、法國克羅勒、義大利阿韋扎諾等鄰近客戶晶圓廠的地點設有辦公室。
美洲
美國康乃狄克州威爾頓廠是艾司摩爾在美最大的研發與製造據點,其淵源可溯至1937年創立的光學儀器商珀金埃爾默。該公司微影部門於1990年售予矽谷集團,再隨2001年的收購併入艾司摩爾;威爾頓專長尖端光學元件製造,並生產極紫外光設備的「頂部模組」運回恩荷芬組裝,現有逾3,000名員工、其中約1,300人從事製造。2022年,艾司摩爾宣布在威爾頓投資2億美元、兩年內增聘約1,000名員工,此前已投入約1億美元擴建潔淨室、實驗室與辦公空間,康乃狄克州政府並曾提供最高約1,400萬美元補助以留住該廠。加州聖地牙哥廠源自1986年由兩名加州大學聖地牙哥分校物理博士創立的Cymer,該公司為準分子雷射光源的先驅,其氟化氪光源在1990年代末曾佔全球逾九成市占,2013年由艾司摩爾收購;該廠是深紫外光與極紫外光光源的研發製造中心,負責生產每秒供應5萬顆熔錫液滴的液滴產生器。2021年,艾司摩爾在聖荷西啟用矽谷新園區,員工逾875人,主攻計算式微影軟體與電子束量測檢測。艾司摩爾另在亞利桑那州錢德勒設有全球支援中心、在奧勒岡州希爾斯伯勒設有美國最大客戶支援據點與訓練中心。
亞洲
臺灣是艾司摩爾在亞洲的重要基地。其新竹總部於2018年底遷入台肥TFC ONE大樓,租用四個樓層、約4,000餘坪。林口廠為智慧製造中心,負責經典機型翻新、YieldStar量測設備與光罩傳輸模組製造並設有培訓中心;艾司摩爾自2023年起投資約新台幣300億元於林口新廠,2024年由工程公司洋基工程承攬約98億新台幣的統包工程,預計最快2026年啟用,為艾司摩爾在臺最大筆投資。臺南廠承接漢微科團隊,為電子束檢測設備製造中心與極紫外光全球培訓中心,艾司摩爾另在臺中設有辦公室。截至2026年,艾司摩爾在臺員工逾4,500人(約占全球十分之一),臺灣每年貢獻約83億歐元營收、約占全球四分之一;艾司摩爾並於2026年將當年在臺招募計畫上修至約1,000人。
南韓方面,艾司摩爾自1996年進入,2016年於華城的東灘設立南韓總部與技術支援中心。其華城園區於2022年11月動工、2025年11月啟用,約1,500名員工,設有深紫外光與極紫外光的「再利用與維修」(R&R)設施及訓練中心,後者每年提供逾百項課程予約2,000名受訓者。此外,艾司摩爾與三星電子曾於2023年宣布合資1兆韓元(約7.6億美元)在華城設立極紫外光研究中心,但該選址計畫於2025年取消,改評估設於三星園區內。
在日本,艾司摩爾自1992年進入,以東京為總部,另在廣島、熊本、長崎等地設有多處辦公室,當地業務以客戶支援為核心。在中國大陸,艾司摩爾計劃於2025年在北京開設「再利用與維修」中心;其亞洲維修據點分布於南韓、臺灣與中國大陸三地。
供應鏈與合作夥伴
艾司摩爾自身不製造大多數零組件,而是依賴約5,000家一級供應商提供逾10萬個零件。其中與德國蔡司的合作最為關鍵:兩家公司自1997年起建立策略夥伴關係,蔡司旗下半導體製造技術部門(Carl Zeiss SMT)為艾司摩爾微影機提供高效能光學系統這一關鍵子系統,而德國的通快則提供曝光所需的雷射,形成「蔡司光學、通快雷射、艾司摩爾機台」的三方分工。2016年11月,艾司摩爾以10億歐元收購Carl Zeiss SMT約24.9%股權,並承諾在未來六年提供約2.2億歐元研發與約5.4億歐元資本支出支援,主要投入蔡司位於奧伯科亨的總部。
歷年的重大收購則多圍繞價值鏈展開:除矽谷集團(2001)、博銳恩科技(2006)、Cymer(2012–2013)、漢微科(2016)與柏林玻璃(2020)外,2025年9月又入股法國人工智慧公司Mistral AI。
在這套供應網中,德國通快提供驅動極紫外光電漿的高功率二氧化碳雷射,每秒對熔錫液滴發射5萬次脈衝;荷蘭的VDL ETG為極紫外光光源製造真空腔體(vessel),是艾司摩爾最大供應商之一;荷蘭應用科學研究組織(TNO)則在極紫外光污染控制上與艾司摩爾及蔡司合作逾20年。蔡司並表示,全球約八成的微影光學系統晶片,係以其與艾司摩爾的合作技術產出。
市場與競爭
主要客戶
艾司摩爾的客戶高度集中於少數先進晶片製造商:據CNBC報導,2021年台積電、三星與英特爾三大客戶即合計約占其業務的84%;至2024年,最大單一客戶仍占當年淨銷售額16.6%,四家各超過10%的客戶合計約占53.8%。其中台積電長期被視為艾司摩爾最大客戶,並擁有全球過半的已裝機EUV設備;日經中文網報導,「一年才42台的EUV機,幾乎全給了台積電」。三星電子亦曾於2023年與艾司摩爾宣布合資在華城設立EUV研究設施,惟選址計畫其後生變。英特爾則為High-NA技術的先行者,率先安裝商用機台。
區域市場
就地區分布而言,艾司摩爾營收高度集中於東亞晶片製造重鎮。據其官方投資人簡報,以系統淨銷售按出貨地計,2024年中國大陸占41%、南韓21%、美國17%、臺灣11%。其中中國大陸市場的占比隨出口管制與客戶拉貨而劇烈波動:以系統銷售計,中國大陸占比在管制生效前的拉貨效應下大幅升高,2024年各季一度達約47%至49%,其後隨拉貨潮消退與管制趨緊,占比回落,至2026年第一季已降至19%,南韓則躍居最大市場、臺灣居次。
競爭格局
微影設備市場曾由日本廠商主導。尼康於1980年率先將商用步進機投入市場,1990年代尼康與佳能合計握有大半市占。艾司摩爾則憑藉浸潤式微影與雙工作台架構後來居上:據產業分析機構統計,2001年尼康、佳能、艾司摩爾的微影設備出貨市占分別約為41.6%、34.8%與22.4%,至2011年艾司摩爾已升至約57%,徹底逆轉日本廠商長年的領先。日本經濟新聞報導,2023年艾司摩爾的半導體製造設備(前段製程)市占已超越美商應用材料躍居第一,而尼康、佳能均先後退出尖端微影業務。至2020年代,市場分析機構對艾司摩爾整體微影設備市占的估計介於約83%至94%之間(差異源於以出貨台數、營收或設備類別計算的口徑不同),其在極紫外光設備市場則近乎獨佔。
面對艾司摩爾的壟斷,落後的對手各自另闢蹊徑。尼康有意以自製零件的成本優勢奪回較低階的ArF微影市場;佳能則轉向奈米壓印微影,其2024年交付的FPA-1200NZ2C可達相當於5奈米節點的14奈米線寬,售價據稱遠低於艾司摩爾的極紫外光設備。中國大陸則發展上海微電子(SMEE)等本土微影設備廠,並有與華為關聯、據報尋求約28億美元募資的新凱來(SiCarrier)力圖突破封鎖;惟戰略暨國際研究中心評估,中國大陸設備商的全球市占僅約4%且限於i線設備,「只有艾司摩爾一家掌握了大規模的EUV技術」。
公司事務
公司治理
艾司摩爾採荷蘭式雙層董事會結構,由負責日常經營的管理委員會(Board of Management)與行使監督職能的監事會(Supervisory Board)組成;執行長為管理委員會唯一的主席,委員任期至多四年。現任總裁兼執行長為克里斯多福·富凱,於2024年4月就任。其餘管理委員會成員包括財務長羅傑·達森(Roger Dassen)、營運長弗雷德里克·施奈德-莫努里(Frédéric Schneider-Maunoury)、採購長韋恩·艾倫(Wayne Allan)、客戶長吉姆·孔門(Jim Koonmen)與技術長馬可·彼得斯(Marco Pieters)。監事會至少每年集會四次,下設審計、薪酬、提名、技術與ESG五個委員會,所有成員均符合荷蘭公司治理準則的獨立性要求,主席自2023年起由尼爾斯·安德森(Nils Andersen)擔任;2026年股東年會並確認財務長達森與營運長施奈德-莫努里續任、正式任命彼得斯為技術長。
在資本市場上,艾司摩爾股票於泛歐交易所阿姆斯特丹與那斯達克兩地掛牌,並為歐洲斯托克50指數、納斯達克100指數與AEX指數的成分股。截至2025年底,最大機構股東為貝萊德(持股6.83%)與資本研究與管理公司(5.09%)。
財務
艾司摩爾的營收自2010年代後期起,因極紫外光設備放量、再加上2020年代的人工智慧需求而快速成長,合併淨銷售額由2010年的45.1億歐元增至2018年的109.4億歐元,2025年達約327億歐元、淨利約96億歐元。
就獲利能力而言,艾司摩爾居半導體設備業前列,毛利率長年維持在五成上下;為維持技術領先,其研發投入約佔年營收的一成四,2025年研發費用約47億歐元。其營收除新機台銷售外,既有裝機的服務、維護與升級亦帶來相當比重的經常性收入,使其在設備銷售週期波動時仍能維持一定的營收基礎。
伴隨業績擴張,艾司摩爾躋身歐洲市值最高的企業之列。2020年10月,其市值首度超越SAP,成為歐洲市值最高的科技公司。2024年6月,其市值約3,770億歐元,超越LVMH成為歐洲市值第二高的上市公司,僅次於諾和諾德。2026年6月,受人工智慧熱潮推動,其市值一度達約6,740億美元,超越諾和諾德於2024年所創的紀錄,成為歐洲史上市值最高的上市公司。
永續發展
在減碳方面,艾司摩爾設定分階段溫室氣體減排目標:自身營運(範疇一與範疇二)、商務差旅與員工通勤於2025年達到溫室氣體中和,供應鏈排放以2030年、產品使用排放以2040年達到中和為目標,其製造與建物用電已改採再生能源。艾司摩爾亦以延長設備壽命、零件再利用推動循環經濟,提高返還零件的再利用率。在永續評比方面,艾司摩爾曾為道瓊永續指數(DJSI World)成分股,於2024年12月的年度檢討中遭剔除,僅保留於範圍較廣的DJSI World Enlarged(標普道瓊指數未公布個別公司的剔除原因)。
員工與企業文化
艾司摩爾是荷蘭「智匯港」(Brainport Eindhoven)高科技聚落的核心企業,當地被視為荷蘭的「矽谷」。其員工規模自1984年的數十名成長至荷蘭境內逾2萬人;由於高度仰賴全球技術人才,恩荷芬居民中約四分之一為外籍人士。恩荷芬市長戴塞布隆稱,艾司摩爾每聘用一名高學歷知識工作者,即為三名中等職業教育程度者創造就業。艾司摩爾並與恩荷芬理工大學合作,十年間投入8,000萬歐元支持近百名博士生的研究,校方校刊稱其為「與產業夥伴有史以來最大的協議」。截至2024年底,艾司摩爾員工約達44,027人。
2024年初,圍繞荷蘭擬收緊外籍人才稅務優惠(30%規定)與大學英語授課等議題,這家將年營收約18%投入研發的企業一度釋出訊息,可能將部分業務移往海外,荷蘭媒體視之為對當地科技業的警訊。時任執行長溫尼克表示:「我們比較想在這裡(荷蘭)做。但如果這裡不再行得通,我們就會到別的地方去做」。荷蘭政府於2024年3月推出投入25.1億歐元的「貝多芬計畫」(Project Beethoven),用於人才教育、基礎建設與住房,前提是艾司摩爾須將法定、稅務與實際總部留在荷蘭並持續投資;時任經濟事務大臣米基·阿德里安森斯形容「艾司摩爾是我們的梅西」。在社區參與上,艾司摩爾自2019年起與飛利浦、VDL集團、Jumbo超市等企業以「智匯港恩荷芬」名義共同贊助PSV足球俱樂部,自2022年起冠名贊助恩荷芬馬拉松。在地方公益上,艾司摩爾與Trees for All合作造林,並捐助智匯港地區的食物銀行等公益對象。
榮譽與獎項
艾司摩爾曾獲多項產業與創新獎項。2018年,電機電子工程師學會(IEEE)將該年度Spectrum新興科技獎頒予艾司摩爾,以表彰其極紫外光微影系統。同年,艾司摩爾的瓦迪姆·巴尼內(Vadim Banine)與蔡司的埃里克·盧普斯特拉(Erik Loopstra)以在極紫外光微影上的發明,共同獲得歐洲專利局頒發的歐洲發明家獎「大眾獎」(Popular Prize)。2019年,艾司摩爾的馬丁·范登布林克獲頒微電子研究中心終身創新獎。2020年,艾司摩爾因在極紫外光微影上的協作做法,於SEMICON West微電子會議獲頒SEMI美洲獎。
出口管制與地緣政治
因掌握尖端微影技術,艾司摩爾長期處於美中科技角力的核心。自2018年起,川普政府施壓荷蘭,2019年起荷蘭不再續發艾司摩爾向中國大陸出口極紫外光設備的許可,使一台價值約1.5億美元的機台始終未能出貨。2022年10月,美國工業安全局(BIS)公布新規,管制16/14奈米以下邏輯、18奈米以下DRAM與128層以上NAND相關設備輸往中國大陸。
2023年3月,荷蘭政府宣布管制最先進的浸潤式深紫外光設備出口,須逐案申請許可,相關規定於9月生效。其後管制範圍多次擴大:2024年9月,荷蘭政府將NXT:1970i與1980i兩款設備的出口管制權從美國收回、改由自身核發許可,自當年9月7日生效,荷蘭政府並強調此係基於國家安全考量主動收回管轄;2025年1月,荷蘭再收緊管制,部長克列弗強調「我們認為,掌控誰能取得何種技術非常重要……這並非出口禁令」。2026年,美國國會更醞釀MATCH法案,擬禁止深紫外光浸潤式設備輸往中國大陸並限制既有設備的維護服務。前執行長溫尼克曾批評相關討論「不是基於事實、內容或數據,而是基於意識形態」,並稱中國大陸即使拿不到那些設備也能自行研發,物理定律在兩地並無不同。荷蘭語媒體報導,在禁令生效前,中國大陸客戶曾大舉「恐慌式」搶購,使中國大陸占艾司摩爾營收比重在2023年內由8%一路升至46%。
出口管制屢屢衝擊艾司摩爾股價。2024年10月,艾司摩爾提早一日公布財報,當日股價暴跌16%、市值單日蒸發約492億歐元。臺灣國防安全研究院引述臺北方面看法指出,由於相關管制主要針對美國設計、臺灣代工的高效運算晶片,對身為晶圓代工龍頭的臺灣影響相對較小。中央社報導,艾司摩爾估計出口管制使中國大陸的晶片製造技術落後西方約10至15年。
正因如此,艾司摩爾雖為公眾所較少熟悉,卻被廣泛視為全球科技供應鏈中不可或缺的一環。投資銀行Evercore ISI的分析師C·J·繆斯(C. J. Muse)形容艾司摩爾是「你從未聽過的最重要公司」;IBM資深副總裁達里奧·吉爾則稱其極紫外光設備是「人類所造最複雜的機器」。《晶片戰爭》作者克里斯·米勒寫道,艾司摩爾的極紫外光設備「是史上最昂貴的量產機台,複雜到沒有艾司摩爾人員長期駐場的廣泛訓練就無法使用」,並指EUV的製造「不是被全球化,而是被壟斷;由單一公司管理的單一供應鏈將主宰微影的未來」。彭博新聞社指出,艾司摩爾「實際上掌握了生產現代生活一切核心的關鍵設備市場」,且「實質上被當作美國國家安全的關鍵基礎設施」對待。義大利智庫國際政治研究所(ISPI)認為,歐洲半導體戰略已「不再談完全自給自足,而是透過控制供應鏈中特定關鍵節點,成為技術上不可或缺」,艾司摩爾「幾乎壟斷EUV設備市場」正是此一定位的體現。在歐洲,艾司摩爾被視為技術主權的象徵:義大利學者形容它是歐洲在半導體領域「保有的根本優勢」,西語媒體則稱其為歐洲技術主權計畫的「矛頭」;2026年6月歐盟提出技術主權方案與《晶片法案2.0》時,更被指為全球供應鏈中最重要的歐洲企業。
爭議
艾司摩爾曾捲入多起與中國大陸有關的智慧財產爭議。2015年,艾司摩爾發現位於矽谷、源自博銳恩部門的軟體子公司有前員工竊取機密;2018年加州法院初判競爭對手XTAL須賠償2.23億美元,2019年終局判決金額提高至8.45億美元,惟XTAL已破產。據彭博報導,前艾司摩爾工程師于宗昌於2014年間隔一個月先後創立XTAL與中國大陸的東方晶源兩家公司,其試圖取得艾司摩爾的技術並轉移至中國大陸。2023年2月,艾司摩爾在年報中表示一名中國大陸前員工未經授權挪用專有技術資料,並可能違反出口管制;荷蘭《新鹿特丹報》其後報導,該名員工離職後轉往遭美國制裁的華為任職。
在專利方面,艾司摩爾與日本對手尼康曾爆發跨國專利訴訟戰。2001年12月,尼康指控艾司摩爾及其光學夥伴蔡司侵犯多項微影專利,分別向美國國際貿易委員會(ITC)與加州聯邦法院提告,艾司摩爾隨後於2002年提出反訴;三方於2004年達成專利交叉授權和解,由艾司摩爾與蔡司合計支付尼康1.45億美元。雙方的互不興訟期屆滿後,尼康於2017年再就浸潤式微影技術在荷蘭、德國、日本與美國發動逾30起專利訴訟,艾司摩爾與蔡司亦提出反訴;三方最終於2019年1月簽署全面和解與交叉授權協議,由艾司摩爾與蔡司支付尼康1.5億歐元,並就浸潤式微影設備的銷售額互付0.8%、為期10年的權利金。
勞資關係方面,艾司摩爾於2026年1月宣布重組,計畫精簡管理階層、裁減約1,700個職位(約占全球員工3.8%),其中荷蘭1,400個、美國威爾頓300個。儘管公司2025年締造創紀錄獲利,工會仍強烈反對。2026年3月24日,逾1,000名員工於費爾德霍芬總部發動午間罷工。荷蘭最大工會FNV的勞資事務負責人雷尼爾斯(Peter Reniers)稱,公司坐擁2025年96億歐元淨利與未來三年120億歐元的股票回購計畫,有足夠的時間與資源避免強制裁員。2026年5月,勞資雙方(含FNV、CNV、De Unie與VHP2四家工會)達成「社會計畫」,改以再培訓與內部轉調縮減強制裁員的規模。
註解
== 資料來源 ==
来源:维基百科, CC BY-SA 4.0 · 在维基百科上查看 ↗
10年表现 收入、净利润、利润率和每股收益趋势
估值 P/E、P/S、P/B、EV/EBITDA 比率 — 该股票是昂贵还是便宜?
| 指标 | 5年趋势 | ASML | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| P/E | 75.65年均值 ≈42.3 | ≈42.3 | · | · | |
| P/S | 22.05年均值 ≈12.1 | ≈12.1 | · | · | |
| P/B (市净率) | 36.75年均值 ≈22.8 | ≈22.8 | · | · | |
| EV / EBITDA (企业价值 / EBITDA) | 57.75年均值 ≈32.7 | ≈32.7 | · | · | |
| Price / FCF (股价/自由现金流) | 64.95年均值 ≈44.0 | ≈44.0 | · | · | |
| Price / Cash Flow (市现率) | 56.95年均值 ≈33.3 | ≈33.3 | · | · | |
| EV / Revenue (市值/营收) | 21.85年均值 ≈11.9 | ≈11.9 | · | · | |
| EV / FCF (市值/自由现金流) | 64.25年均值 ≈43.4 | ≈43.4 | · | · | |
| Price / Tangible Book (市净率(有形资产)) | 49.55年均值 ≈43.6 | ≈43.6 | · | · |
同行中位数按每项指标的标准化基础计算,可能与本股票显示的TTM/MRQ基础不完全匹配。
盈利能力 毛利率、营业利润率和净利率;股本回报率 (ROE)、资产回报率 (ROA)、投入资本回报率 (ROIC)
| 指标 | 5年趋势 | ASML | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| Gross Margin (毛利率) | 52.8%5年均值 ≈51.7% | ≈51.7% | · | · | |
| Operating Margin (营业利润率) | 34.6%5年均值 ≈33.3% | ≈33.3% | · | · | |
| EBITDA Margin (息税折旧摊销前利润率) | 37.7%5年均值 ≈36.1% | ≈36.1% | · | · | |
| Pretax Margin (税前利润率) | 34.9%5年均值 ≈33.3% | ≈33.3% | · | · | |
| Net Profit Margin (净利润率) | 29.4%5年均值 ≈28.6% | ≈28.6% | · | · | |
| ROA | 19.4%5年均值 ≈18.9% | ≈18.9% | · | · | |
| ROE | 50.5%5年均值 ≈55.3% | ≈55.3% | · | · | |
| ROIC | 38.8%5年均值 ≈38.7% | ≈38.7% | · | · |
财务健康 债务、流动性、偿付能力 — 资产负债表强度
| 指标 | 5年趋势 | ASML | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| Debt / Equity (负债/股东权益比率) | 0.25年均值 ≈0.4 | ≈0.4 | · | · | |
| Current Ratio (流动比率) | 1.35年均值 ≈1.4 | ≈1.4 | · | · | |
| Quick Ratio (速动比率) | 0.75年均值 ≈0.7 | ≈0.7 | · | · | |
| Long-Term Debt / Equity (长期负债/股东权益) | 0.15年均值 ≈0.3 | ≈0.3 | · | · |
成长 营收、每股收益 (EPS) 和净利润增长:同比、3年复合年增长率 (CAGR)、5年复合年增长率 (CAGR)
基本面数据不足,尚无法计算此比率组。
资本效率 资产周转率、库存周转率、应收账款周转率
| 指标 | 5年趋势 | ASML | 5年均值 | 同行中位数 | 结论 |
|---|---|---|---|---|---|
| Asset Turnover (资产周转率) | 0.75年均值 ≈0.7 | ≈0.7 | · | · | |
| Inventory Turnover (库存周转率) | 1.45年均值 ≈1.6 | ≈1.6 | · | · | |
| Receivables Turnover (应收账款周转率) | 8.75年均值 ≈6.9 | ≈6.9 | · | · | |
| Revenue / Employee (年营业收入 ÷ 员工人数(报告的 headcount,yfinance)。衍生数据 — 非存储的 SEC-XBRL 概念。) | ≈$743.5K | · | · | · |
价值 · ≈ 5年均值 · 行业中值 · 相对于中值的评判
股息 收益率、派息率、股息历史、5年CAGR
| 除息日 | 金额 | 货币 | 收益率 |
|---|---|---|---|
| 七月 28, 2026 | $2.14 | USD | ≈0.57% |
| 四月 27, 2026 | $3.18 | USD | ≈0.61% |
| 二月 10, 2026 | $1.88 | USD | ≈0.54% |
| 十月 29, 2025 | $1.86 | USD | ≈0.69% |
| 七月 29, 2025 | $1.85 | USD | ≈1.00% |
| 四月 28, 2025 | $2.09 | USD | ≈1.0% |
| 二月 11, 2025 | $1.57 | USD | ≈0.89% |
| 十月 29, 2024 | $1.64 | USD | ≈0.94% |
| 七月 29, 2024 | $1.64 | USD | ≈0.76% |
| 四月 26, 2024 | $1.87 | USD | ≈0.71% |
| 二月 5, 2024 | $1.56 | USD | ≈0.73% |
| 十一月 1, 2023 | $1.53 | USD | ≈1.1% |
| 八月 1, 2023 | $1.59 | USD | ≈0.88% |
| 五月 1, 2023 | $1.86 | USD | ≈1.6% |
| 二月 6, 2023 | $1.47 | USD | ≈1.2% |
| 十一月 3, 2022 | $1.34 | USD | ≈1.5% |
| 八月 4, 2022 | $1.40 | USD | ≈1.3% |
| 五月 3, 2022 | $3.90 | USD | ≈1.0% |
| 十一月 2, 2021 | $2.08 | USD | ≈0.49% |
| 五月 3, 2021 | $1.87 | USD | ≈0.50% |
收益历史 每股收益实际值 vs 预估值,惊喜%,达标率,下次财报日期
| 期间 | 报告 | EPS Actual | EPS 预期 | 惊喜 |
|---|---|---|---|---|
| 2026年6月30日 | $7.58 | $6.93 | 9.4% | |
| 2026年3月31日 | $7.15 | $6.67 | 7.1% | |
| 2025年12月31日 | $7.34 | $7.71 | -4.8% | |
| 2025年9月30日 | $5.48 | $5.56 | -1.4% | |
| 2025年6月30日 | $5.90 | $5.30 | 11.2% | |
| 2025年3月31日 | $7.34 | $7.71 | -4.8% |
完整基本面 所有年度指标 — 损益表、资产负债表、现金流量表
损益表
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Cost of Revenue | $15.41B | $13.77B | $13.42B | $10.47B | $8.80B | $7.18B | $6.54B | $5.91B | $4.94B | $3.73B | $3.39B | $3.26B | |
| Gross Profit | $17.26B | $14.49B | $14.14B | $10.70B | $9.81B | $6.80B | $5.28B | $5.03B | $4.02B | $3.15B | $2.90B | $2.60B | |
| R&D Expense | $4.70B | $4.30B | $3.98B | $3.25B | $2.55B | $2.20B | $1.97B | $1.58B | $1.26B | · | · | $1.07B | |
| SG&A Expense | $1.26B | $1.17B | $1.11B | $946M | $726M | $545M | $520M | $488M | $417M | $375M | $346M | $321M | |
| Operating Income | $11.30B | $9.02B | $9.04B | $6.50B | $6.75B | $4.05B | $2.79B | $2.97B | $2.44B | $1.76B | $1.57B | $1.28B | |
| Interest Expense | · | · | $153M | $61M | $55M | $43M | $37M | $42M | $58M | $38M | $27M | $23M | |
| Interest Income | $223M | $182M | $194M | $16M | $10M | · | · | · | · | · | · | · | |
| Pretax Income | $11.41B | $9.04B | $9.08B | $6.46B | $6.71B | $4.02B | $2.77B | $2.94B | $2.39B | $1.79B | $1.55B | $1.27B | |
| Income Tax | $2.01B | $1.68B | $1.44B | $970M | $1.02B | $552M | $192M | $352M | $306M | $234M | $161M | $77M | |
| Net Income | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| EPS (Basic) | $24.73 | $19.25 | $19.91 | $14.14 | $14.36 | $8.49 | $6.16 | $6.10 | $4.81 | $3.66 | $3.22 | $2.74 | |
| EPS (Diluted) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 | |
| Shares (Basic) | 388,500,000 | 393,300,000 | 393,800,000 | 397,700,000 | 409,800,000 | 418,300,000 | 420,800,000 | 424,900,000 | 429,800,000 | 425,600,000 | 430,600,000 | 437,142,000 | |
| Shares (Diluted) | 388,900,000 | 393,600,000 | 394,100,000 | 398,000,000 | 410,400,000 | 419,100,000 | 421,600,000 | 426,400,000 | 431,600,000 | 427,700,000 | 432,600,000 | 439,693,000 | |
| EBITDA | $12.33B | $9.94B | $9.78B | $7.08B | $7.22B | $4.54B | $3.24B | $3.39B | $2.91B | $2.01B | $1.86B | $1.54B |
资产负债表
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Cash & Equivalents | $12.92B | $12.74B | $7.00B | $7.27B | $6.95B | $6.05B | $3.53B | $3.12B | $2.26B | $2.91B | $2.46B | $2.42B | |
| Short-term Investments | · | · | · | · | · | $1.30B | $1.19B | $913M | $1.03B | $1.15B | $950M | $335M | |
| Receivables | $3.02B | $4.48B | $4.33B | $5.32B | $3.03B | $1.31B | $1.79B | $1.50B | $1.74B | $700M | $804M | $1.05B | |
| Inventory | $11.43B | $10.89B | $8.85B | $7.20B | $5.18B | $4.57B | $3.81B | $3.44B | $2.96B | $2.78B | $2.57B | $2.55B | |
| Prepaid Expense | $1.43B | $1.94B | $1.58B | $1.64B | $1.00B | $802M | $843M | $773M | $510M | $560M | $489M | $390M | |
| Other Current Assets | $350M | $193M | $92M | $266M | $149M | $93M | $131M | $84M | $78M | $89M | $34M | $39M | |
| Current Assets | $30.62B | $30.74B | $24.39B | $23.06B | $18.19B | $15.93B | $12.13B | $10.53B | $8.89B | $8.56B | $7.71B | $7.15B | |
| PP&E (Net) | $7.89B | $6.85B | $5.49B | $3.94B | $2.98B | $2.47B | $2.00B | $1.59B | $1.60B | $1.69B | $1.62B | $1.45B | |
| PP&E (Gross) | $12.82B | $11.06B | $9.08B | $6.99B | $5.62B | $5.02B | $4.30B | $3.71B | $3.43B | $3.30B | $3.01B | $2.60B | |
| Goodwill | $4.59B | $4.59B | $4.59B | $4.56B | $4.56B | $4.63B | $4.54B | $4.54B | $4.54B | $4.87B | $2.62B | $2.36B | |
| Intangibles | $486M | $621M | $742M | $842M | $952M | $1.05B | $1.10B | $1.10B | $1.17B | $1.32B | $738M | $724M | |
| Other Non-current Assets | $13M | $28M | $14M | $16M | $15M | $15M | $19M | $19M | $24M | $22M | $20M | $5M | |
| Total Assets | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Accounts Payable | $3.52B | $3.50B | $2.35B | $2.57B | $2.12B | $1.38B | $1.06B | $964M | $837M | $593M | $528M | $496M | |
| Current Liabilities | $24.26B | $20.05B | $16.27B | $17.98B | $12.30B | $6.60B | $4.69B | $3.79B | $3.17B | $3.28B | $3.11B | $2.89B | |
| Capital Leases | · | · | · | · | $118M | $130M | $154M | $94M | $81M | · | · | · | |
| Deferred Tax | · | · | · | · | · | · | · | $42M | $192M | $278M | $160M | $154M | |
| Other Non-current Liabilities | $432M | $460M | $401M | $455M | $251M | $258M | $241M | $202M | $279M | $616M | $414M | $412M | |
| Total Liabilities | $30.95B | $30.11B | $26.51B | $27.49B | $20.09B | $13.40B | $10.04B | $8.50B | $7.41B | $7.39B | $4.91B | $4.69B | |
| Long-term Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.04B | $3.28B | $1.03B | $1.04B | |
| Total Debt | $4.39B | $4.69B | $4.63B | $4.26B | $4.58B | $4.68B | $3.11B | $3.01B | $3.01B | $3.04B | $1.03B | $1.04B | |
| Common Stock | · | · | · | · | · | · | $39M | $39M | $39M | · | · | · | |
| Retained Earnings | $17.59B | $14.41B | $12.38B | $9.05B | $8.32B | $10.73B | $9.52B | $9.20B | $7.31B | $6.28B | $5.28B | $4.65B | |
| Treasury Stock | $2.25B | $476M | $3.31B | $4.64B | $2.42B | $863M | $1.02B | $1.62B | $558M | $796M | $477M | $389M | |
| AOCI | $136M | $454M | $345M | $428M | $334M | $179M | $278M | $285M | $252M | $601M | $472M | $212M | |
| Stockholders' Equity | $19.61B | $18.48B | $13.45B | $8.81B | $10.14B | $13.87B | $12.59B | $11.64B | $10.69B | $9.97B | $8.45B | $7.51B | |
| Liabilities + Equity | $50.57B | $48.59B | $39.96B | $36.30B | $30.23B | $27.27B | $22.63B | $20.14B | $18.19B | $17.21B | $13.30B | $12.20B | |
| Shares Outstanding | 385,417,665 | 393,283,720 | 393,421,721 | 394,600,000 | 402,600,000 | 416,500,000 | 419,800,000 | 421,100,000 | 427,400,000 | 429,900,000 | 428,000,000 | 432,900,000 |
现金流
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| D&A | $1.03B | $919M | $740M | $584M | $471M | $491M | $448M | $423M | $418M | $357M | $297M | $255M | |
| Stock-based Comp | $202M | $173M | $135M | $69M | $118M | $54M | $75M | $46M | $53M | $48M | $59M | $63M | |
| Deferred Tax | $16M | $-66M | $-217M | $-527M | $-367M | $-232M | $-232M | $-292M | $-78M | $76M | $45M | $-59M | |
| Amort. of Intangibles | $124M | $126M | $128M | $135M | $133M | $124M | $115M | $104M | $106M | $64M | $51M | $44M | |
| Other Non-cash | $1.80B | $2.57B | $-3.05B | $2.74B | $4.74B | $761M | $393M | $247M | $-734M | $-210M | $237M | $-430M | |
| Operating Cash Flow | $12.66B | $11.17B | $5.44B | $8.49B | $10.85B | $4.63B | $3.28B | $3.07B | $1.82B | $1.67B | $2.03B | $1.03B | |
| CapEx | $1.57B | $2.07B | $2.16B | $1.28B | $901M | $962M | $767M | $574M | $339M | $316M | $372M | $358M | |
| Investing Cash Flow | $-3.78B | $-2.61B | $-2.69B | $-1.03B | $-72M | $-1.35B | $-1.16B | $-492M | $-1.23B | · | · | · | |
| Debt Issued | · | $22M | $998M | $496M | $0 | $1.49B | $0 | $0 | · | · | · | · | |
| Net Debt Issued | · | $22M | $245M | $-21M | $-12M | $1.48B | $-4M | $-3M | $-243M | $-5M | $-4M | $-4M | |
| Stock Repurchased | $5.95B | $500M | $1.00B | $4.64B | $8.56B | $1.21B | $410M | $1.15B | $500M | $400M | $565M | $700M | |
| Net Stock Activity | $-5.95B | $-500M | $-1.00B | $-4.64B | $-8.56B | $-1.21B | $-410M | $-1.15B | $-500M | $-400M | $-565M | $-700M | |
| Dividends Paid | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M | |
| Financing Cash Flow | $-8.67B | $-2.83B | $-3.00B | $-7.14B | $-9.89B | $-753M | $-1.71B | $-1.72B | $-1.21B | · | · | · | |
| Net Change in Cash | $180M | $5.73B | $-264M | $316M | $902M | $2.52B | $411M | $862M | $-648M | $448M | $39M | $89M | |
| Taxes Paid | $1.62B | $1.10B | $2.57B | $1.73B | $1.24B | $650M | $679M | $554M | $475M | $116M | $127M | $124M | |
| Free Cash Flow | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B | $3.67B | $2.51B | $2.50B | $1.46B | $1.35B | $1.65B | $667M | |
| Levered FCF | · | · | $3.16B | $7.15B | $9.90B | $3.63B | $2.48B | $2.46B | $1.41B | $1.32B | $1.63B | $645M |
盈利能力
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Gross Margin | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% | 48.6% | 44.7% | 46.0% | 45.0% | 44.8% | 46.1% | 44.3% | |
| Operating Margin | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% | 29.0% | 23.6% | 27.1% | 27.6% | 24.4% | 24.9% | 21.9% | |
| Net Margin | 29.4% | 26.8% | 28.4% | 26.6% | 31.6% | 25.4% | 21.9% | 23.7% | 23.4% | 21.7% | 22.1% | 20.4% | |
| Pretax Margin | 34.9% | 32.0% | 33.0% | 30.5% | 36.0% | 28.7% | 23.4% | 26.8% | 27.0% | 24.9% | 24.6% | 21.8% | |
| EBITDA Margin | 37.7% | 35.2% | 35.5% | 33.5% | 38.8% | 32.5% | 27.4% | 31.0% | 32.2% | 29.6% | 29.6% | 26.2% | |
| ROA | 19.4% | 17.1% | 20.6% | 16.9% | 20.5% | 14.2% | 12.1% | 13.5% | 12.0% | 9.7% | 10.9% | 10.1% | |
| ROE | 50.5% | 47.4% | 70.4% | 59.4% | 49.0% | 26.9% | 21.4% | 23.2% | 20.5% | 16.1% | 17.4% | 16.6% | |
| ROIC | 38.8% | 31.7% | 42.1% | 42.3% | 38.9% | 18.9% | 16.5% | 17.8% | 15.9% | 11.2% | 14.9% | 14.1% |
流动性与偿付能力
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Current Ratio | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 | 2.4 | 2.6 | 2.8 | 2.7 | 2.6 | 2.5 | 2.5 | |
| Quick Ratio | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 | 0.4 | 0.6 | 1.5 | 1.5 | 1.5 | 1.4 | 1.3 | |
| Debt / Equity | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| LT Debt / Equity | 0.1 | 0.2 | 0.3 | 0.4 | 0.4 | 0.3 | 0.2 | 0.3 | 0.3 | 0.3 | 0.1 | 0.1 | |
| Interest Coverage | · | · | 59.2 | 106.9 | 123.6 | 93.6 | 76.3 | 70.9 | 43.4 | 43.6 | 57.1 | 55.5 |
效率
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Asset Turnover | 0.7 | 0.6 | 0.7 | 0.6 | 0.6 | 0.6 | 0.6 | 0.6 | 0.5 | 0.4 | 0.5 | 0.5 | |
| Inventory Turnover | 1.4 | 1.4 | 1.7 | 1.7 | 1.8 | 1.7 | 1.8 | 1.8 | 1.7 | 1.4 | 1.3 | 1.3 | |
| Receivables Turnover | 8.7 | 6.4 | 5.7 | 5.1 | 8.6 | 9.0 | 7.2 | 6.8 | 7.3 | 9.0 | 6.8 | 6.1 |
每股
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Book Value / Share | $50.89 | $46.98 | $34.19 | $22.33 | $25.19 | $33.29 | $30.00 | $27.64 | $24.98 | $22.84 | $19.60 | $17.35 | |
| Revenue / Share | $84.00 | $71.81 | $69.93 | $53.20 | $45.35 | $33.35 | $28.04 | $25.67 | $20.98 | $15.89 | $14.53 | $13.32 | |
| Cash Flow / Share | $32.55 | $28.37 | $13.81 | $21.32 | $26.43 | $11.04 | $7.77 | $7.21 | $4.17 | $3.90 | $4.68 | $2.33 | |
| Cash / Share | $33.51 | $32.38 | $17.80 | $18.42 | $17.27 | · | · | $7.41 | $5.29 | $6.76 | $5.74 | $5.59 | |
| Dividend / Share | · | $6.40 | $6.10 | $5.80 | $5.50 | $2.75 | · | · | · | · | · | · | |
| EPS (TTM) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 | $8.48 | $6.15 | $6.08 | $4.79 | $3.64 | $3.21 | $2.72 |
估值 (TTM)
| 指标 | 趋势 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B | $13.98B | $11.82B | $10.94B | $8.96B | $6.88B | $6.29B | $5.86B | |
| Net Income TTM | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B | $3.55B | $2.59B | $2.59B | $2.07B | $1.56B | $1.39B | $1.20B | |
| Market Cap | $412.34B | $272.58B | $297.79B | $215.60B | $320.53B | $203.14B | $124.24B | $65.53B | $74.29B | $48.24B | $37.99B | $46.68B | |
| Enterprise Value | $403.82B | $264.53B | $295.42B | $212.60B | $318.16B | · | · | $64.50B | $74.01B | $47.22B | $35.61B | $44.97B | |
| P/E | 43.3 | 36.0 | 38.1 | 38.7 | 55.5 | 57.5 | 48.1 | 25.6 | 36.3 | 30.8 | 27.7 | 39.6 | |
| P/S | 12.6 | 9.6 | 10.8 | 10.2 | 17.2 | 14.5 | 10.5 | 6.0 | 8.3 | 7.0 | 6.0 | 8.0 | |
| P/B | 21.0 | 14.8 | 22.1 | 24.5 | 31.6 | 14.7 | 9.9 | 5.6 | 7.0 | 4.9 | 4.5 | 6.2 | |
| P / Tangible Book | 28.4 | 20.5 | 36.7 | 63.2 | 69.2 | 24.8 | · | · | · | · | · | · | |
| P / Cash Flow | 32.6 | 24.4 | 54.7 | 25.4 | 29.6 | 43.9 | 37.9 | 21.3 | 41.3 | 29.0 | 18.8 | 45.5 | |
| P / FCF | 37.2 | 30.0 | 90.6 | 29.9 | 32.2 | 55.4 | 49.5 | 26.2 | 50.9 | 35.7 | 23.0 | 70.0 | |
| EV / EBITDA | 32.8 | 26.6 | 30.2 | 30.0 | 44.1 | · | · | 19.0 | 25.4 | 23.4 | 19.1 | 29.3 | |
| EV / FCF | 36.4 | 29.1 | 89.9 | 29.5 | 32.0 | · | · | 25.8 | 50.7 | 35.0 | 21.5 | 67.4 | |
| EV / Revenue | 12.4 | 9.4 | 10.7 | 10.0 | 17.1 | · | · | 5.9 | 8.3 | 6.9 | 5.7 | 7.7 | |
| Dividend Yield | · | · | · | · | · | · | · | 0.91% | 0.70% | 0.92% | 0.80% | 0.57% | |
| Earnings Yield | 2.3% | 2.8% | 2.6% | 2.6% | 1.8% | 1.7% | 2.1% | 3.9% | 2.8% | 3.2% | 3.6% | 2.5% | |
| Payout Ratio | · | · | · | · | · | · | · | 23.0% | 24.4% | 30.3% | 21.8% | 22.4% | |
| Annual Payout | · | · | · | · | · | · | · | $597M | $517M | $446M | $302M | $268M |
每股
| 指标 | 趋势 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| EPS (TTM) | $2.33 | $-0.35 | $0.74 | $1.41 | · | · | · | · | · | · |
估值 (TTM)
| 指标 | 趋势 | Q4 2010 | Q4 2009 | Q4 2008 | Q4 2007 | Q4 2006 | Q4 2005 | Q4 2004 | Q4 2003 | Q4 2002 | Q4 2001 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Revenue TTM | $4.51B | $1.60B | $2.95B | $3.77B | · | · | · | · | · | · | |
| Net Income TTM | $1.02B | $-151M | $322M | $671M | · | · | · | · | · | · | |
| P/E | 21.4 | -126.5 | 31.7 | 28.8 | · | · | · | · | · | · | |
| Earnings Yield | 4.7% | -0.79% | 3.1% | 3.5% | · | · | · | · | · | · | |
| Annual Payout | $87M | $86M | $108M | $0 | · | · | · | · | · | · |
最近期在左侧 · 空值显示为 ·
财务报表 损益表、资产负债表、现金流量表 — 年度,近5年
| 指标 | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| 收入 | $32.67B | $28.26B | $27.56B | $21.17B | $18.61B |
| 毛利率 % | 52.8% | 51.3% | 51.3% | 50.5% | 52.7% |
| 营业利润率 % | 34.6% | 31.9% | 32.8% | 30.7% | 36.3% |
| 净收入 | $9.61B | $7.57B | $7.84B | $5.62B | $5.88B |
| 稀释后每股收益 (EPS) | $24.71 | $19.24 | $19.89 | $14.13 | $14.34 |
| 指标 | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| 负债/股东权益比率 | 0.2 | 0.3 | 0.3 | 0.5 | 0.5 |
| 流动比率 | 1.3 | 1.5 | 1.5 | 1.3 | 1.5 |
| 速动比率 | 0.7 | 0.9 | 0.7 | 0.7 | 0.8 |
| 指标 | 2025-12-31 | 2024-12-31 | 2023-12-31 | 2022-12-31 | 2021-12-31 |
|---|---|---|---|---|---|
| 自由现金流 | $11.08B | $9.10B | $3.29B | $7.21B | $9.95B |
机构持有人 (13F) 2695 家申报者 · $164.0B 总计 · 截至 2026年9月30日
在其季度SEC表格13F中报告持有此股票的机构。仅限多头头寸;单个申报人可能因单独的期权腿而出现两次。 大的抵消性看跌/看涨腿通常反映做市或对冲库存,而非方向性判断。
| 新仓位 | 已退出持仓 | 增加 | 减少 | 净股数变动 |
|---|---|---|---|---|
| 435 (+68 与上一季度对比) | 93 (-7 与上一季度对比) | 933 (+129 与上一季度对比) | 811 (+23 与上一季度对比) | +3.6M |
与Q1 2026对比。 SEC 13F表格的提交截止日期是季度末后45天,外加少量延迟提交的缓冲期——在此窗口期内的季度将被跳过,优先显示最近一个已完整报告的季度对。
| 机构 | 价值 | 股份 | % 已追踪的13F | 类型 |
|---|---|---|---|---|
| FMR LLC | $10898828806 | 5478341 | 6.65% | 股份 |
| Fisher Asset Management, LLC | $9425199953 | 4737614 | 5.75% | 股份 |
| Capital World Investors | $7408061436 | 3726679 | 4.52% | 股份 |
| Invesco Ltd. | $6247254210 | 3140208 | 3.81% | 股份 |
| STATE FARM MUTUAL AUTOMOBILE INSURANCE CO | $5487219693 | 2758173 | 3.35% | 股份 |
| VAN ECK ASSOCIATES CORP | $4892868525 | 2459420 | 2.98% | 股份 |
| Capital International Investors | $4804665620 | 2439219 | 2.93% | 股份 |
| JPMORGAN CHASE & CO | $4511671022 | 2395859 | 2.75% | 股份 |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3654402336 | 1836900 | 2.23% | 卖出期权 |
| MORGAN STANLEY | $3557702292 | 1788291 | 2.17% | 股份 |
| BANK OF AMERICA CORP /DE/ | $3306830984 | 1662192 | 2.02% | 股份 |
| SUSQUEHANNA INTERNATIONAL GROUP, LLP | $3141524704 | 1579100 | 1.92% | 买入期权 |
| ARROWSTREET CAPITAL, LIMITED PARTNERSHIP | $2912352596 | 1463906 | 1.78% | 股份 |
| CITADEL ADVISORS LLC | $2858029504 | 1436600 | 1.74% | 卖出期权 |
| WCM INVESTMENT MANAGEMENT, LLC | $2728632941 | 1449003 | 1.66% | 股份 |
| BlackRock, Inc. | $2550839967 | 1282190 | 1.56% | 股份 |
| JANE STREET GROUP, LLC | $2223398144 | 1117600 | 1.36% | 卖出期权 |
| DIMENSIONAL FUND ADVISORS LP | $2181016069 | 1096493 | 1.33% | 股份 |
| CITADEL ADVISORS LLC | $1897129984 | 953600 | 1.16% | 买入期权 |
| WELLINGTON MANAGEMENT GROUP LLP | $1847270638 | 928538 | 1.13% | 股份 |
| Clearbridge Investments, LLC | $1781404688 | 895430 | 1.09% | 股份 |
| GOLDMAN SACHS GROUP INC | $1672998070 | 840939 | 1.02% | 股份 |
| FRANKLIN RESOURCES INC | $1595180440 | 801824 | 0.97% | 股份 |
| NEUBERGER BERMAN GROUP LLC | $1499936208 | 754422 | 0.91% | 股份 |
| NORTHERN TRUST CORP | $1459321881 | 733534 | 0.89% | 股份 |
| WELLS FARGO & COMPANY/MN | $1430376710 | 718985 | 0.87% | 股份 |
| FIRST MANHATTAN CO. LLC. | $1429229612 | 718408 | 0.87% | 股份 |
| ROYAL BANK OF CANADA | $1425726000 | 716647 | 0.87% | 股份 |
| UBS Group AG | $1241136018 | 623862 | 0.76% | 股份 |
| Fayez Sarofim & Co | $1166541622 | 586367 | 0.71% | 股份 |
| LONE PINE CAPITAL LLC | $1132337523 | 569174 | 0.69% | 股份 |
| Point72 Asset Management, L.P. | $1103464780 | 554661 | 0.67% | 股份 |
| SANDS CAPITAL MANAGEMENT, LLC | $1061750202 | 533693 | 0.65% | 股份 |
| ALLIANCEBERNSTEIN L.P. | $1010726853 | 765221 | 0.62% | 股份 |
| VICTORY CAPITAL MANAGEMENT INC | $947094463 | 476010 | 0.58% | 股份 |
| JANE STREET GROUP, LLC | $927079040 | 466000 | 0.57% | 买入期权 |
| TWO SIGMA INVESTMENTS, LP | $918136507 | 461505 | 0.56% | 股份 |
| ENVESTNET ASSET MANAGEMENT INC | $876782888 | 440721 | 0.53% | 股份 |
| AXIOM INVESTORS LLC /DE | $864918987 | 434755 | 0.53% | 股份 |
| EDGEWOOD MANAGEMENT LLC | $860858540 | 432714 | 0.52% | 股份 |
| EAGLE CAPITAL MANAGEMENT LLC | $743880300 | 373914 | 0.45% | 股份 |
| AMERICAN CENTURY COMPANIES INC | $739921065 | 371924 | 0.45% | 股份 |
| PRIMECAP MANAGEMENT CO/CA/ | $699439357 | 351576 | 0.43% | 股份 |
| REGENTS OF THE UNIVERSITY OF CALIFORNIA | $698854462 | 351282 | 0.43% | 股份 |
| CIBC Bancorp USA Inc. | $694314234 | 348738 | 0.42% | 股份 |
| Winslow Capital Management, LLC | $693033361 | 348356 | 0.42% | 股份 |
| BNP PARIBAS FINANCIAL MARKETS | $681570208 | 342594 | 0.42% | 股份 |
| CITIGROUP INC | $649238631 | 326342 | 0.40% | 股份 |
| Value Aligned Research Advisors, LLC | $637814464 | 320600 | 0.39% | 买入期权 |
| BROWN ADVISORY INC | $621660400 | 312480 | 0.38% | 股份 |
ETF持仓 由 64 只交易所交易基金持有
权重仅反映直接股权持仓(N-PORT);杠杆基金或基于衍生品的基金可能持有未显示的额外掉期敞口。
| 基金 | 权重 | 单位 | 截至 | 来源 |
|---|---|---|---|---|
| EWN · iShares, Inc. | 22.31% | 84734 SH | 2026年9月11日 | 每日 |
| IDMO · Invesco Exchange-Traded Fund Trus... | 9.36% | 222199 SH | 2026年10月2日 | 每日 |
| EZU · iShares, Inc. | 8.68% | 492662 SH | 2026年9月11日 | 每日 |
| MTRA · Invesco Actively Managed Exchange... | 7.87% | 5907 SH | 2026年10月2日 | 每日 |
| EFG · iShares Trust | 6.17% | 599925 SH | 2026年9月11日 | 每日 |
| DMXF · iShares Trust | 6.07% | 33678 SH | 2026年9月11日 | 每日 |
| IQLT · iShares Trust | 5.65% | 458139 SH | 2026年9月11日 | 每日 |
| GRW · TCW ETF Trust | 5.38% | 2142 NS | 2026年7月31日 | N-PORT |
| IDHQ · Invesco Exchange-Traded Fund Trus... | 5.11% | 31154 SH | 2026年10月2日 | 每日 |
| IMTM · iShares Trust | 4.82% | 121919 SH | 2026年9月11日 | 每日 |
| VGK · VANGUARD INTERNATIONAL EQUITY IND... | 4.80% | 927679 SH | 2026年8月19日 | 每日 |
| SUPP · TCW ETF Trust | 4.76% | 349 NS | 2026年7月31日 | N-PORT |
| IEV · iShares Trust | 4.71% | 45309 SH | 2026年9月11日 | 每日 |
| IEUR · iShares Trust | 4.23% | 226267 SH | 2026年9月11日 | 每日 |
| SOXQ · Invesco Exchange-Traded Fund Trus... | 3.84% | 68659 SH | 2026年10月2日 | 每日 |
| DIHP · Dimensional ETF Trust | 3.51% | 137089 NS | 2026年7月31日 | N-PORT |
| ESGD · iShares Trust | 3.20% | 226669 SH | 2026年9月11日 | 每日 |
| PABD · iShares Trust | 3.11% | 5994 SH | 2026年9月11日 | 每日 |
| EFA · iShares Trust | 3.01% | 1383240 SH | 2026年9月11日 | 每日 |
| QNXT · iShares Trust | 2.96% | 479 SH | 2026年9月11日 | 每日 |
| AIFD · TCW ETF Trust | 2.94% | 2259 NS | 2026年7月31日 | N-PORT |
| IMFL · Invesco Exchange-Traded Self-Inde... | 2.72% | 16291 SH | 2026年10月2日 | 每日 |
| IEFA · iShares Trust | 2.58% | 2931914 SH | 2026年9月11日 | 每日 |
| AQLT · iShares Trust | 2.55% | 4845 SH | 2026年9月11日 | 每日 |
| DFSI · Dimensional ETF Trust | 2.48% | 17456 NS | 2026年7月31日 | N-PORT |
| IXN · iShares Trust | 2.42% | 132571 SH | 2026年9月11日 | 每日 |
| SOXX · iShares Trust | 2.42% | 622400 SH | 2026年9月11日 | 每日 |
| INTF · iShares Trust | 2.41% | 52774 SH | 2026年9月11日 | 每日 |
| IDVZ · Elevation Series Trust | 2.35% | 2837 NS | 2026年7月31日 | N-PORT |
| VEA · VANGUARD TAX-MANAGED FUNDS | 2.33% | 3773498 SH | 2026年8月19日 | 每日 |
| IDEV · iShares Trust | 2.27% | 429322 SH | 2026年9月11日 | 每日 |
| VSGX · VANGUARD WORLD FUND | 2.26% | 77513 SH | 2026年8月19日 | 每日 |
| ESIM · Strategy Shares | 2.05% | 227 NS | 2026年7月31日 | N-PORT |
| THNQ · EXCHANGE TRADED CONCEPTS TRUST | 2.02% | 5168 NS | 2026年7月31日 | N-PORT |
| VEU · VANGUARD INTERNATIONAL EQUITY IND... | 1.85% | 903309 SH | 2026年8月19日 | 每日 |
| ACWX · iShares Trust | 1.76% | 128585 SH | 2026年9月11日 | 每日 |
| VXUS · VANGUARD STAR FUNDS | 1.68% | 5673014 SH | 2026年8月19日 | 每日 |
| SOXL · Direxion Shares ETF Trust | 1.65% | 197024 NS | 2026年7月31日 | N-PORT |
| DFAI · Dimensional ETF Trust | 1.63% | 175212 NS | 2026年7月31日 | N-PORT |
| IOO · iShares Trust | 1.61% | 84938 SH | 2026年9月11日 | 每日 |
| MPLY · Strategy Shares | 1.57% | 153 NS | 2026年7月31日 | N-PORT |
| IXUS · iShares Trust | 1.52% | 536382 SH | 2026年9月11日 | 每日 |
| DFIC · Dimensional ETF Trust | 1.05% | 95349 NS | 2026年7月31日 | N-PORT |
| DXIV · Dimensional ETF Trust | 1.05% | 1307 NS | 2026年7月31日 | N-PORT |
| QQQE · Direxion Shares ETF Trust | 1.03% | 8428 NS | 2026年7月31日 | N-PORT |
| TOK · iShares Trust | 0.78% | 1077 SH | 2026年9月11日 | 每日 |
| URTH · iShares, Inc. | 0.73% | 34908 SH | 2026年9月11日 | 每日 |
| QRMI · Global X Funds | 0.72% | 63 NS | 2026年7月31日 | N-PORT |
| QQQM · Invesco Exchange-Traded Fund Trus... | 0.71% | 432536 SH | 2026年10月2日 | 每日 |
| QQQ · Invesco QQQ Trust, Series 1 | 0.71% | 1969217 SH | 2026年10月2日 | 每日 |
| QYLD · Global X Funds | 0.70% | 34635 NS | 2026年7月31日 | N-PORT |
| QYLG · Global X Funds | 0.69% | 666 NS | 2026年7月31日 | N-PORT |
| CRBN · iShares Trust | 0.68% | 4641 SH | 2026年9月11日 | 每日 |
| QTR · Global X Funds | 0.66% | 31 NS | 2026年7月31日 | N-PORT |
| VT · VANGUARD INTERNATIONAL EQUITY IND... | 0.65% | 323470 SH | 2026年8月19日 | 每日 |
| ACWI · iShares Trust | 0.64% | 123648 SH | 2026年9月11日 | 每日 |
| QCLR · Global X Funds | 0.64% | 13 NS | 2026年7月31日 | N-PORT |
| DFAX · Dimensional ETF Trust | 0.62% | 46020 NS | 2026年7月31日 | N-PORT |
| GLOF · iShares Trust | 0.60% | 707 SH | 2026年9月11日 | 每日 |
| ACWV · iShares, Inc. | 0.43% | 8461 SH | 2026年9月11日 | 每日 |
| PXF · Invesco Exchange-Traded Fund Trus... | 0.39% | 6239 SH | 2026年10月2日 | 每日 |
| EFAV · iShares Trust | 0.29% | 9167 SH | 2026年9月11日 | 每日 |
| BNDW · VANGUARD SCOTTSDALE FUNDS | · | · | 2026年7月30日 | 每日 |
| BNDX · VANGUARD CHARLOTTE FUNDS | · | · | 2026年7月15日 | 每日 |
ASML 分析师共识 看涨和看跌分析师观点、12个月价格目标、上涨空间
12个月价格目标
16 位分析师 · 2026-09-28平均目标 $2118.23 +13.4%
最新新闻 提及该公司的近期头条新闻
ASML AI分析师小组 — 看涨和看跌观点 2026Q2 辩论:Claude、Grok、Gemini、ChatGPT 对该股票前景的看法
ASML 仍然是 AI 革命的一项高风险赌注,它在独特的制造垄断与显著的地缘政治和估值风险之间取得平衡。Grok 认为该公司不可或缺的 EUV 技术值得买入,而 Claude、ChatGPT 和 Gemini 则警告称,34.5 倍的市盈率不容犯错。小组在负债权益比 21.86 是否表明财务实力还是对出口管制变化的危险脆弱性方面存在分歧,最终倾向于谨慎持有。
第一轮 — 开盘观点
我认为 ASML 将主导 AI 芯片的构建,作为 EUV 光刻工具的垄断供应商,其规模是其他任何公司都无法比拟的。他们于 4 月 15 日提高了 2026 年的销售预测,理由是 AI 需求超过供应,这锁定了多年的收入可见性。净利润率 TTM 攀升至 31.73%,高于上季度的 29.31%,表明由于定价能力,他们将大部分需求转化为利润。股本回报率 ROE 保持在 46.86%,证明了高效的资本周转能带来高回报,且无杠杆风险,资产负债率 D/E 稳定在 21.86。
我的看法是,ASML 高昂的估值几乎没有 AI 需求不及预期的空间,如果增长放缓,将面临估值大幅收缩的风险。市盈率 TTM 为 34.5 倍,与股价反弹同步,这意味着市场要求未来几年都能完美执行。市净率 PB 为 12.3 倍,略有下降但仍大幅溢价于账面价值,在资本支出周期逆转时会变得脆弱。近期股价波动,5 月初跌至 651,随后反弹至 802,凸显了情绪波动如何能迅速抹去收益。
ASML 受益于大多数芯片制造商只能梦想的结构性顺风——它是先进半导体制造的唯一关键瓶颈,而 AI 需求目前已超过供应。该公司于 4 月 15 日刚刚上调了 2026 年的业绩指引,显示出对持续订单流的信心。净利润率扩大至 31.73%,高于一年前的 29.31%,这表明其定价能力真实且持久。即使以 34.5 倍的市盈率计算,如果收益增长保持在 15-20% 的范围内,该倍数也会收缩,而业绩指引的上调表明这是现实的。
ASML 的估值已经消化了未来多年的完美执行——以 34.5 倍的滚动市盈率和 10.9 倍的销售额计算,几乎没有犯错的余地。自 5 月以来,该股票仅凭情绪就上涨了 18%,而情绪的逆转速度可能比基本面更快。负债权益比为 21.86,对于一个轻资产的软件相关业务来说偏高,如果像台积电这样的客户出现问题,将限制其财务灵活性。我担心的是,市场将 ASML 视为 AI 上行潜力的代理,而不是根据其自身的现金生成能力进行估值。
ASML 是整个 AI 硬件革命中不可或缺的收费站,而他们最近上调业绩指引证明了他们没有任何竞争对手。该公司目前产生的净利润率为 31.73%。这意味着每笔销售额近三分之一直接流入底线,凸显了他们在极紫外光刻领域的绝对主导地位。凭借 46.86% 的股本回报率 ROE,他们在将股东资本转化为实际增长方面效率极高。这种回报水平证明了他们围绕其独特的、高端的芯片制造设备建立的巨大进入壁垒。
估值已达到市场预期完美的程度,2026 年几乎没有犯错的空间。投资者为这些股票支付了 34.49 倍的滚动市盈率。这是一个高昂的溢价,需要完美的执行和持续的、超高速的增长需求来证明当前价格的合理性。此外,21.86 的负债权益比表明,虽然他们有偿付能力,但为了维持巨额的研发支出,他们承担了显著的杠杆。如果 AI 支出周期哪怕稍微降温,债务负担将在其资产负债表上变得沉重得多。
我认为 ASML 受益于 AI 驱动的设备需求和强劲的利润率,有望实现持续上涨。股本回报率 ROE TTM 46.86% 表明该公司将股本转化为利润的比率非常高,这表明了高效的规模和轻资产的增长路径。这种效率支持了盈利增长和强劲的现金生成能力。净利润率 31.73% 意味着大部分收入都变成了利润,这为 ASML 提供了再投资和回报资本的空间。每股收益 EPS TTM 26.03 表明其盈利基础雄厚,在渴望 AI 资本品的市场中,这足以支撑溢价估值。
我认为看跌的理由是 ASML 的估值过高,并且在 AI 周期放缓时杠杆可能会带来麻烦。市盈率 TTM 34.49 倍表明投资者已经预期了多年的 AI 增长;如果需求放缓,估值倍数将会收缩。市销率 TTM 10.94 倍强调了该股票的收入倍数很高,使其容易受到任何收入失误的影响。负债权益比 21.86 表明杠杆率较高,如果融资成本上升或资本支出需求减弱,可能会影响回报。
第二轮 — 回复与反驳
第二轮 — 回复与反驳
Claude,我反对将 21.86 的负债权益比称为对于资本支出密集型领导者 ASML 来说偏高——这个比率已经稳定了多个季度,意味着债务仅占其股本基础的五分之一,而没有挤占研发投入。这种稳定性加上 1.41 的流动比率,证实了充足的流动性足以应对台积电的任何意外。这增强了多年 AI 利好因素而非短期担忧的论据。
我需要反驳 Grok 对该负债权益比的解读。Grok 说 21.86 的负债权益比是稳定的,证明没有杠杆风险——但这恰恰相反。21.86 的负债权益比意味着 ASML 每 1 美元股权就承担近 22 美元的债务,对于一家净利润率高达 31.73% 的公司来说,这确实偏高。它保持稳定并不意味着它是安全的;这意味着尽管盈利能力创纪录,但他们并没有减少负债。如果 AI 需求降温且现金流收紧,那么债务负担将成为限制资本支出灵活性的真正因素——而这恰恰是 ASML 需要加大投资以保持竞争优势的时候。
Grok,我认为你在称 21.86 的负债权益比稳定时,忽视了 ASML 杠杆的结构性风险。虽然这个数字没有变,但这个比率意味着他们是用大量的借款来为其巨额研发和 EUV 生产能力提供资金。这意味着,如果 AI 需求周期遇到颠簸,他们的固定利息支出将保持不变,而收入却变得不稳定。这种杠杆会将一次小幅的销售下滑变成对其利润的重大威胁,这就是为什么我坚持持有评级。
Grok,我同意你的观点,即高估值几乎没有犯错的空间,但我认为你低估了 ASML 护城河的持久性。该股票以 34.5 倍的滚动市盈率交易。这意味着投资者已经预期了多年的 AI 驱动增长;近期的需求波动可能会在收益赶上来之前导致估值倍数收缩。除了估值倍数,第一季度的超预期表现和 AI 周期的可见性都表明订单流将持续强劲,这在一定程度上抵消了近期的下行风险。
第三轮 — 最终反驳
第三轮 — 最终反驳
Claude、Gemini,撇开杠杆问题不谈,客户集中度实际上现在支撑了看涨的论点。台积电是 ASML 的最大客户,在 4 月 16 日的新闻中与强劲的共同收益一起被强调,它正在增加 AI 芯片的生产,而 ASML 的设备是不可替代的。这种共生关系推动了 4 月 15 日的业绩指引上调,净订单已超过供应。没有出现任何动摇的迹象——相反,它巩固了多年的可见性,超越了对负债权益比的担忧,使其成为 2026 年第二季度的买入目标。
我想就一个还没有人触及的问题提出反驳——客户集中度。ASML 的收入严重依赖于台积电、三星和英特尔。如果仅台积电就占订单的 40-50%,那么 ASML 的业绩指引上调实际上是对一个客户资本支出周期的押注,而不是多元化的 AI 利好。这意味着当台积电的库存正常化或其资本支出暂停时,ASML 的增长不仅仅是放缓——它可能会暴跌。Grok 和 Gemini 将 31.73% 的净利润率和业绩指引视为持久的,但它们都取决于台积电保持超高速增长模式。这并非结构性护城河;这是客户集中度风险伪装成的定价能力。
Grok,我不同意你对流动比率作为风险保护的评估。1.41 的流动比率意味着 ASML 拥有约 1.41 美元的流动资产来应对每 1 美元的短期债务,对于一家面临日益加剧的地缘政治出口管制压力的公司来说,这非常紧张。我们不能忽视美国和荷兰政府正在收紧向中国运送高端光刻设备的限制。这种监管压力不仅仅是一个标题;它威胁着 ASML 最大增长市场的收入来源,如果销售渠道突然被封锁,可能会将紧张的流动性变成偿付能力瓶颈。
我认为我们应该拓宽视野,关注 ASML 在中国业务的监管风险。Claude,你关于杠杆的观点很有趣,但即使基本面强劲,政策风险也可能限制上涨空间。Grok、Gemini,我仍然认为 AI 驱动的需求是持久的,但荷兰的出口管制限制了向中国销售 EUV 设备可能会削减订单并延迟多年的增长。这种不确定性对 2026 年第二季度很重要,因为即使第一季度的超预期表现支撑了现金生成故事,政策变动也可能中断收入可见性。
价格预测
| 模型 | 3个月目标 | 6个月目标 | 原因 |
|---|---|---|---|
| Grok | $750.00 | $820.00 | 我认为 ASML 将在 2026 年第二季度重拾高点,因为其 EUV 垄断能够满足持续的 AI 设备需求,而需求已超过供应。台积电 2026 年 7 月 17 日的第二季度财报将成为资本支出增加的亮点,这将验证 ASML 4 月份的业绩指引上调并推动订单增长。最大的风险是荷兰监管机构在第三季度财报前扩大对中国的出口禁令,一夜之间削减 20-30% 的潜在销售额。我设定的 6 个月目标价 820 美元,相当于基于不断增长的每股收益的约 37 倍远期市盈率,这奖励了将 AI 热度转化为持久利润的 31.73% 的净利润率。 |
| Claude | $745.00 | $820.00 | ASML 在 EUV 领域的结构性护城河是真实的,但该股票以 34.5 倍的滚动市盈率定价,意味着市场已经消化了多年 AI 驱动的增长。我的论点是:短期内将出现盘整,因为市场情绪降温,然后随着 2026 年第二季度财报证明业绩指引的上调是实至名归而非炒作,股价将复苏。催化剂:ASML 2026 年第二季度财报超出预期(7 月下旬),确认了持续的台积电资本支出和利润率的持久性。风险:台积电下调业绩指引或出口管制收紧导致中国收入受阻,这可能在几周内使估值倍数收缩 15-20%。以 34.5 倍的滚动市盈率计算,即使是小幅的盈利失误也会比股票在基本面支撑下复苏更快地导致估值倍数收缩。我维持持有评级,但认为 745 美元是合理的 3 个月目标价,如果第二季度执行情况良好,则到第三季度将达到 820 美元。 |
| Gemini | $725.00 | $760.00 | 我的论点是,ASML 将横盘整理,因为市场在 AI 驱动的订单积压与日益收紧的出口管制和高估值现实之间进行权衡。未来六个月的关键催化剂是第三季度财报,任何利润率收缩的迹象都将表明地缘政治逆风最终会影响到公司盈利。相反,美国主导的对华高端光刻设备出口限制的实质性扩大仍然是可能打破我论点的首要风险。投资者目前为这些股票支付了 34.49 倍的滚动市盈率。这是一个高昂的溢价,在不确定的监管环境下,需要完美的执行来证明当前价格的合理性。 |
| Chatgpt | $710.00 | $750.00 | 我认为 ASML 在未来几个月内可能会因持久的 AI 设备需求和稳健的利润率而走高,但估值和政策风险限制了上涨空间。一个具体的催化剂是即将于 7 月下旬公布的财报,该财报显示 AI 驱动的订单势头持续,并可能上调业绩指引。一个具体的风险是加速的出口管制限制了 ASML 在中国的业务,这可能会削减订单。ASML 的交易价格约为其滚动市盈率的 34.5 倍。这意味着市场已经将多年的 AI 驱动增长纳入了股价,因此小幅失误或政策冲击可能迫使估值倍数收缩。 |
交易信号 近期买入/卖出信号,包含入场价和风险/回报比
目前没有公开信号 — 没有卡片被填写,这是诚实的。
我的指标 您的个人关注列表 — 来自完整基本面的选定行
选择对您重要的指标 — 点击上方完整基本面中任意行的 + 号。
您的选择已保存,并会跟随您浏览所有股票。